Capital Privado
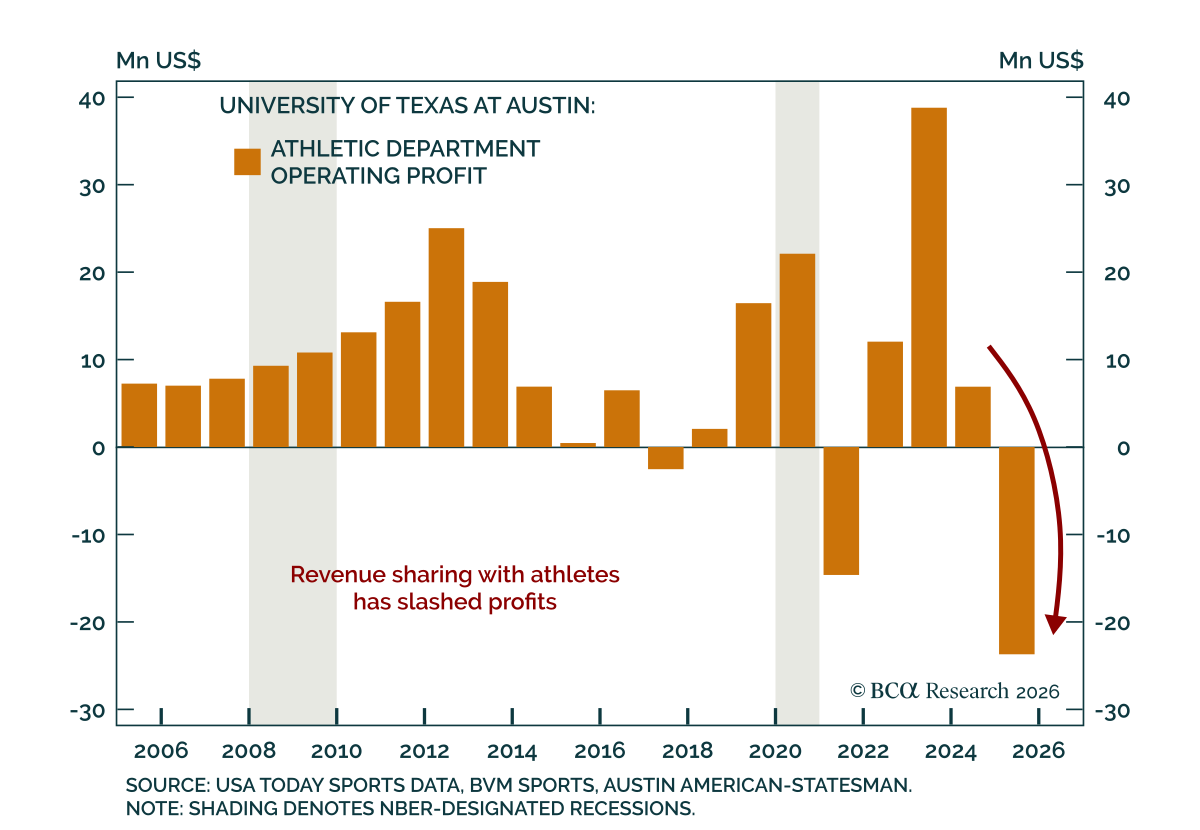
Ha llegado de nuevo la época del año para nuestro informe anual Private Equity & Sports. Este año examinamos la entrada del capital privado en los deportes universitarios. Los departamentos atléticos generan ingresos significativos, pero los márgenes están bajo presión. Las universidades aún poseen activos sin explotar que los socios privados ayudarán a monetizar.
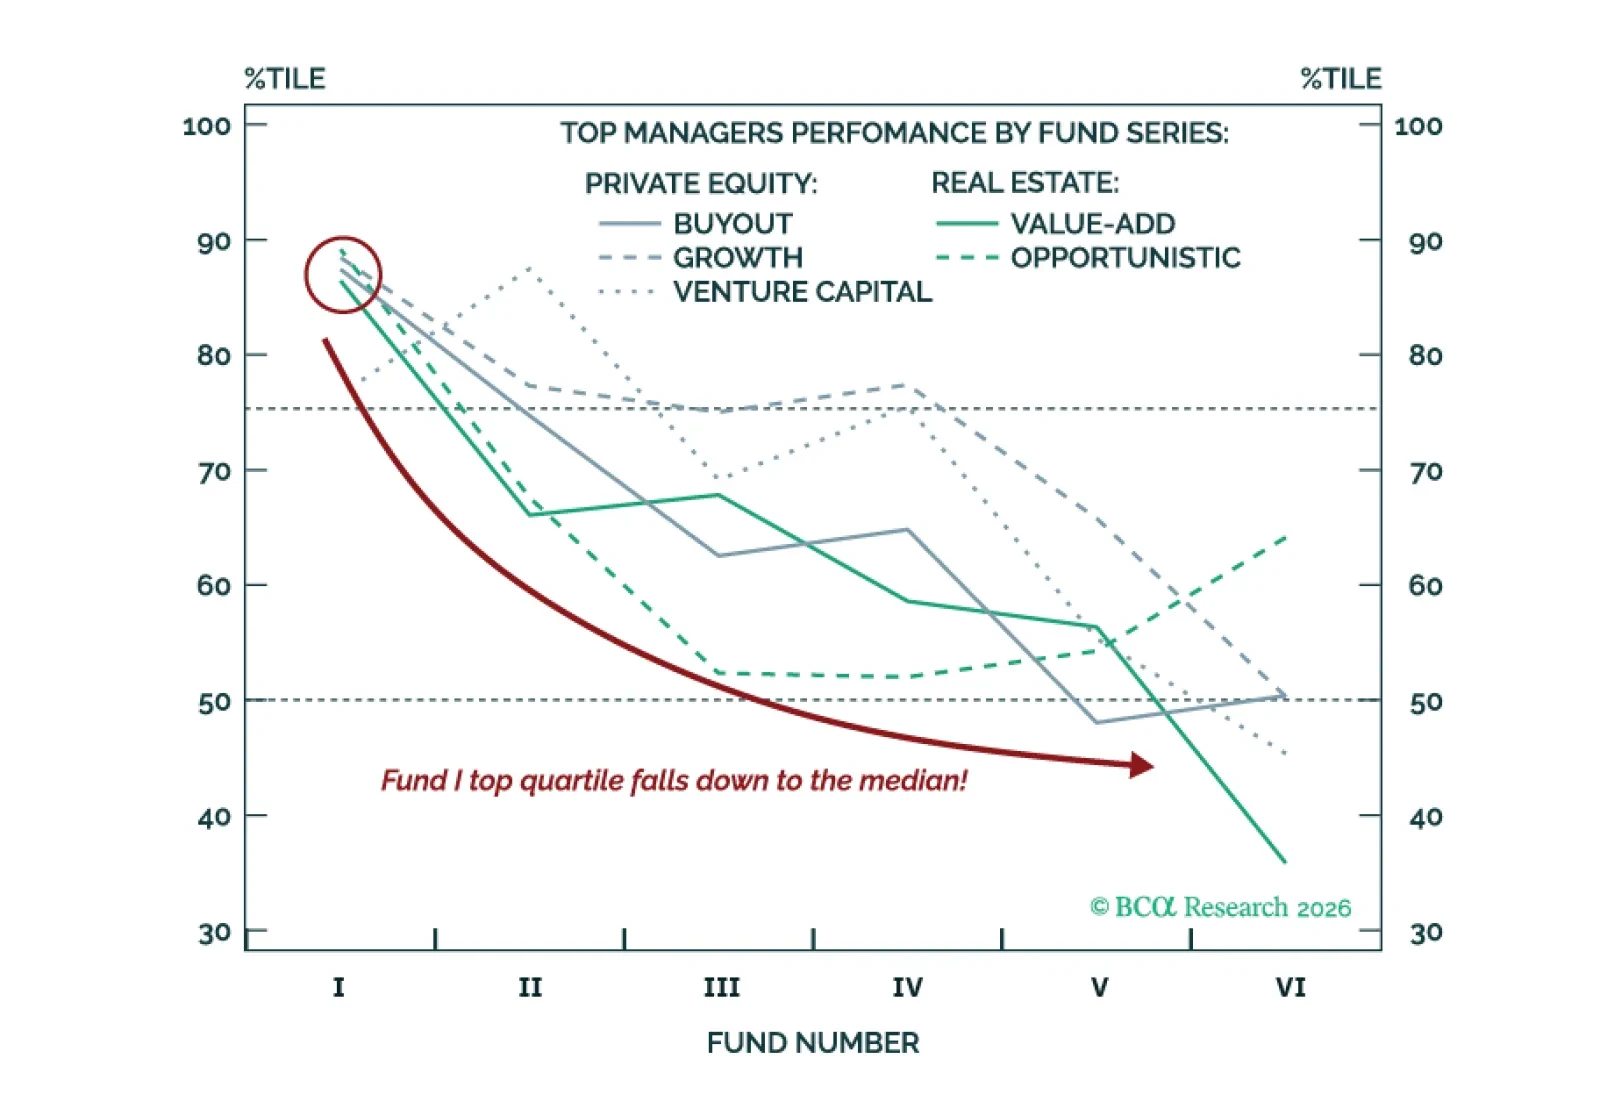
En Private Markets, los ganadores de ayer suelen ver cómo su rendimiento superior se desvanece. Los gestores del cuartil superior a menudo regresan hacia la mediana a medida que madura la serie de fondos. Para los inversores que evalúan al próximo gestor de Real Estate o Private Equity: inclínense por subponderar los Funds V y posteriores.
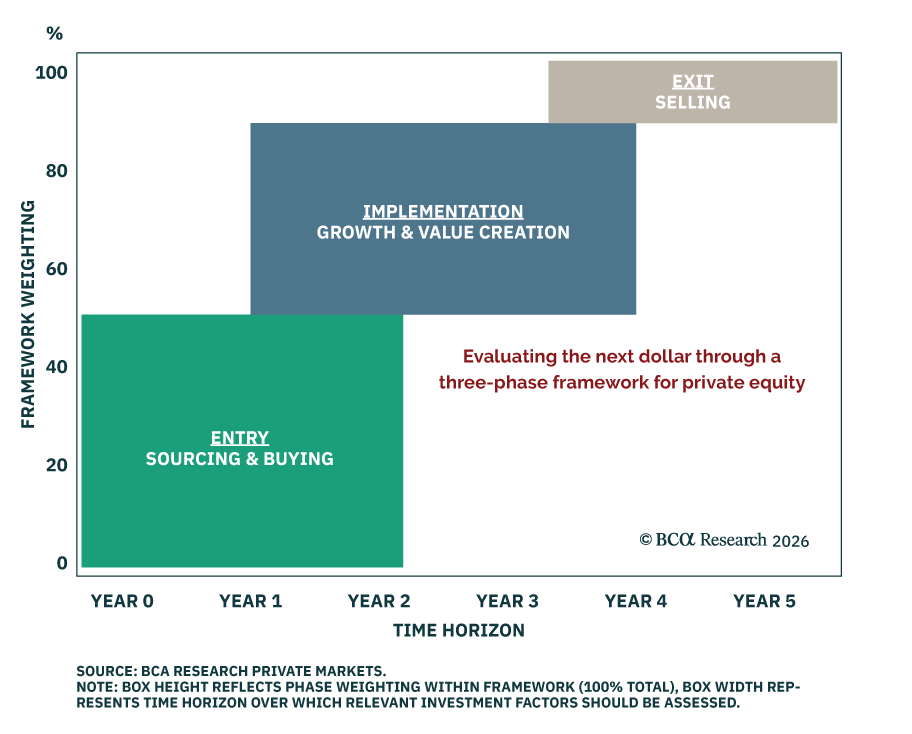

Los vehículos de fondos de Private Equity pueden extenderse más allá de 10 años, pero los activos subyacentes que impulsan el rendimiento normalmente no lo hacen. Proporcionamos el marco para que los inversores capitalicen esta realidad.
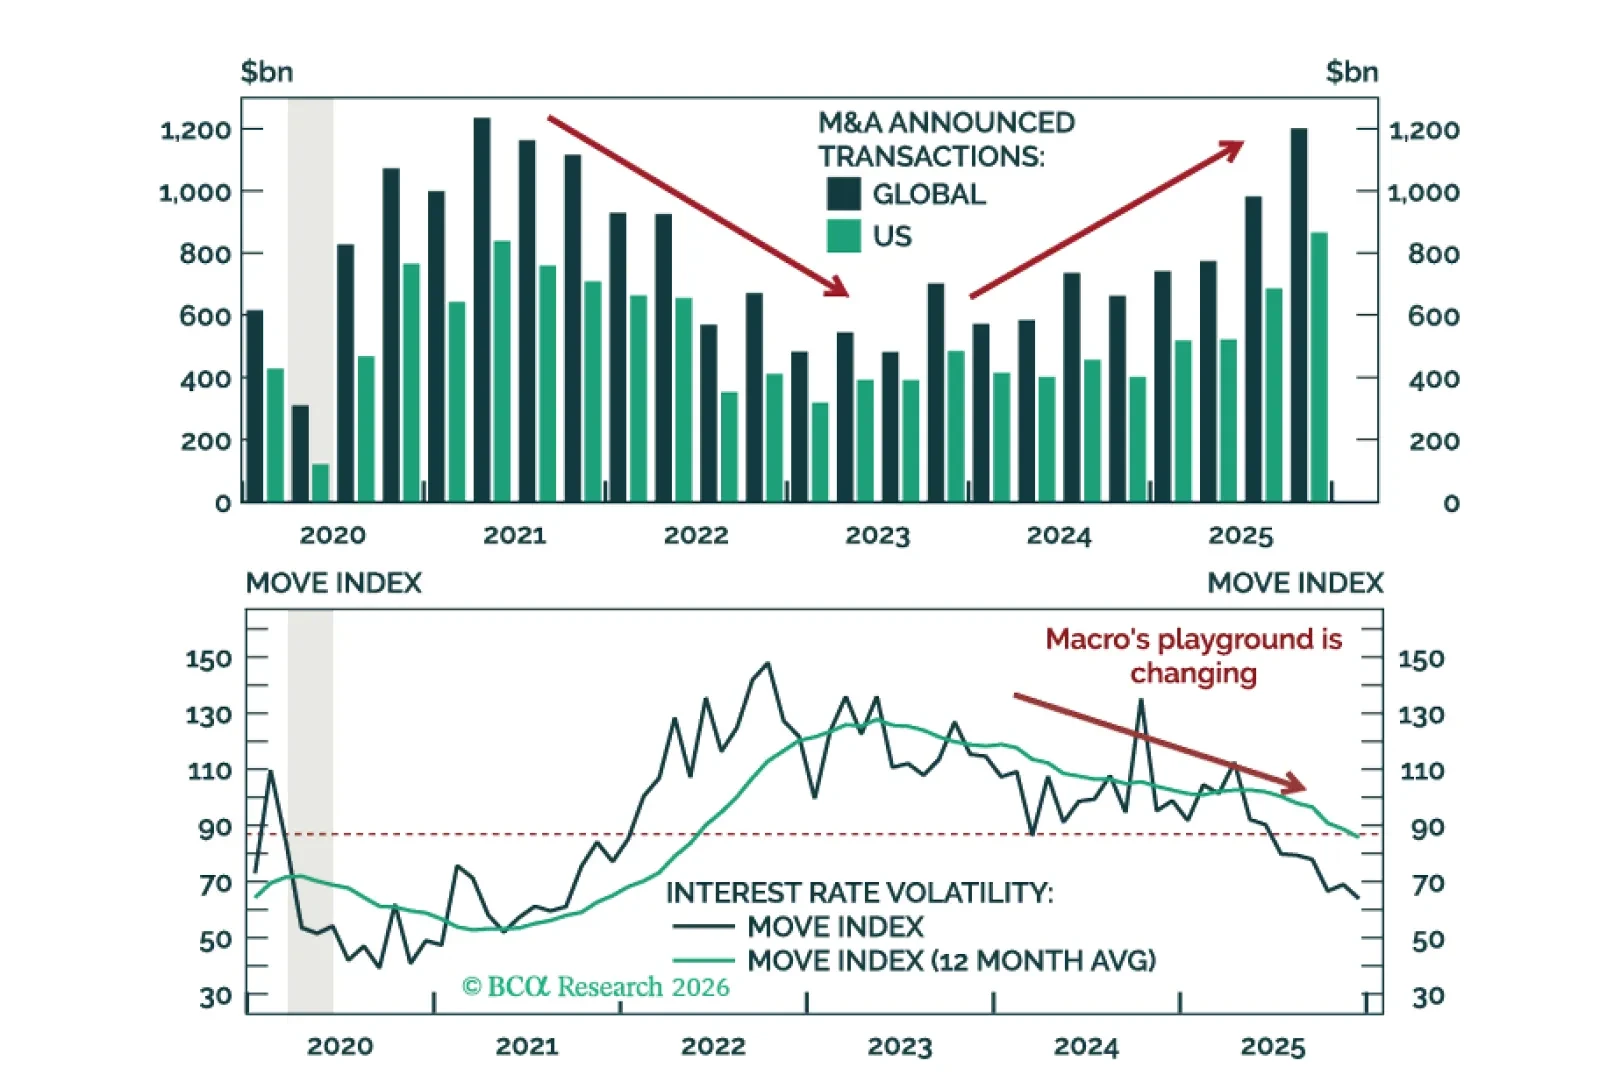
La actividad de M&A finalmente se reactivó en Q4 2025—es solo el comienzo. Macro Hedge Funds han tenido un rendimiento superior, con desempeño en el decil superior por parte de Discretionary Macro—pero eso ocurrió hacia el final. Pasamos Macro de sobreponderado a infraponderado y Event Driven de neutral a sobreponderado.
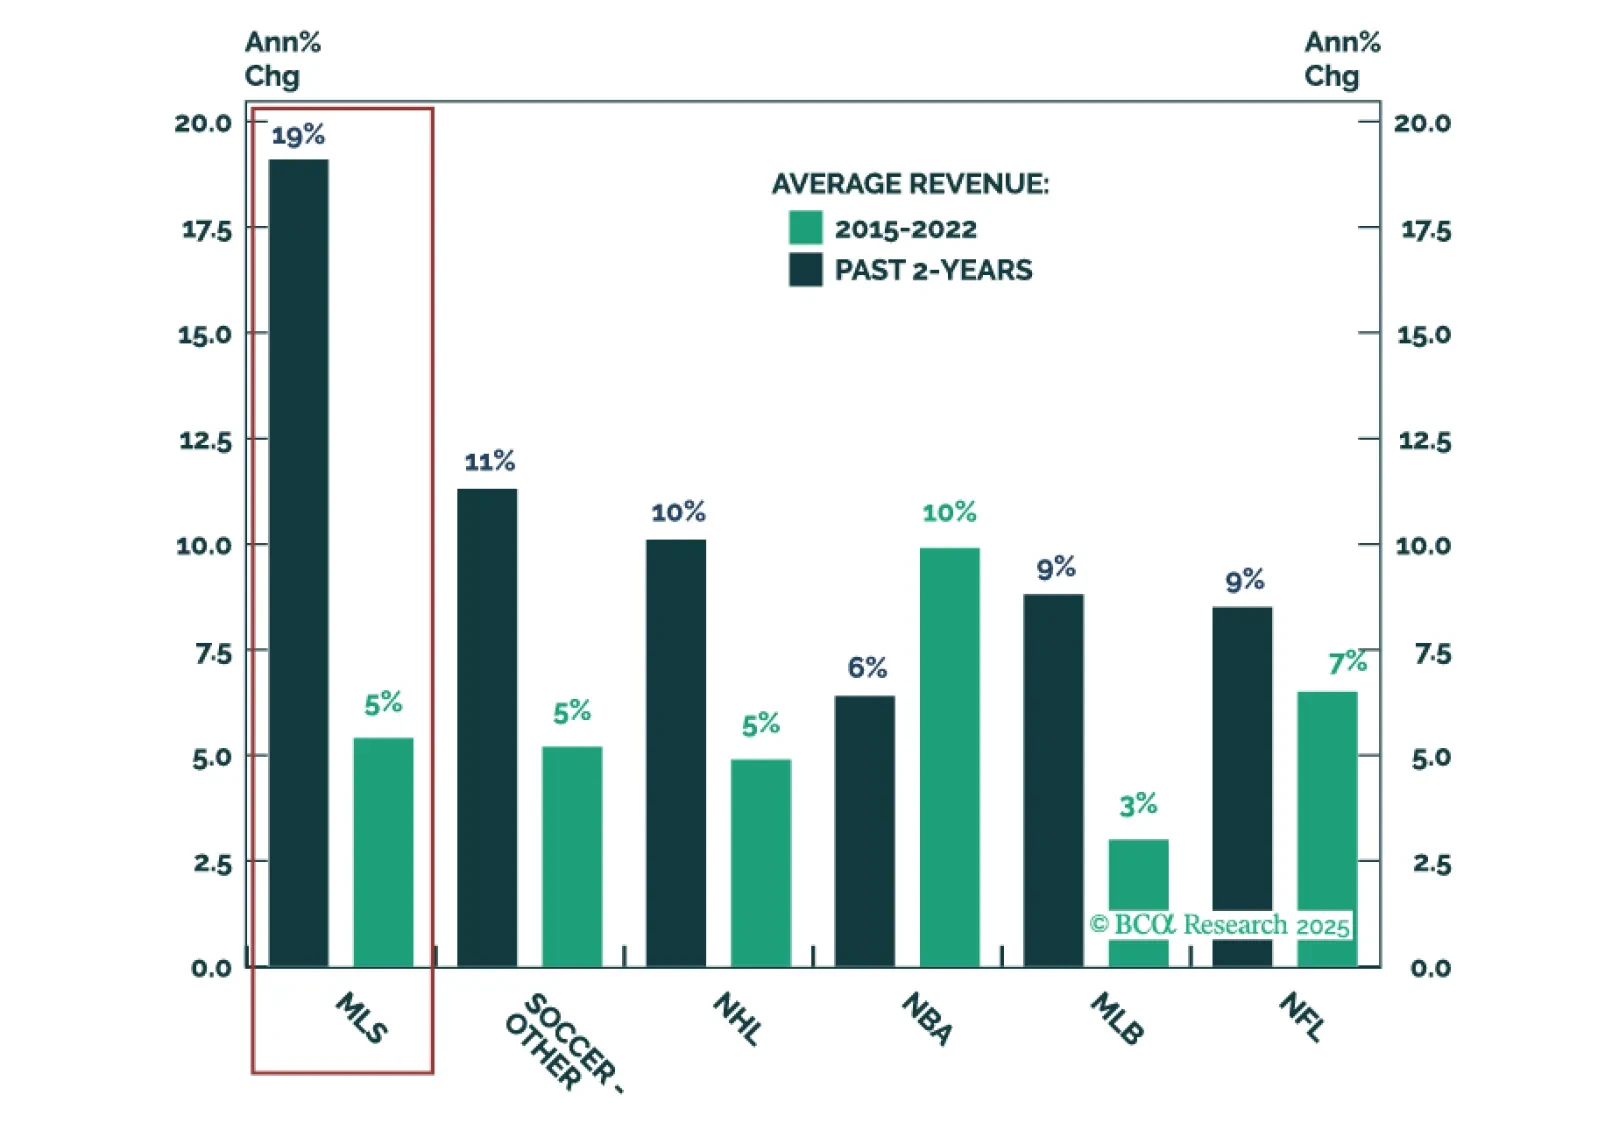
La NFL y la NBA acaparan los titulares, pero el crecimiento supera al tamaño. Este informe revela la historia detrás del crecimiento de la Major League Soccer (MLS). Las valoraciones han aumentado, pero aún queda mucho potencial, lo que hace que la MLS sea relativamente atractiva en comparación con otras grandes ligas estadounidenses.

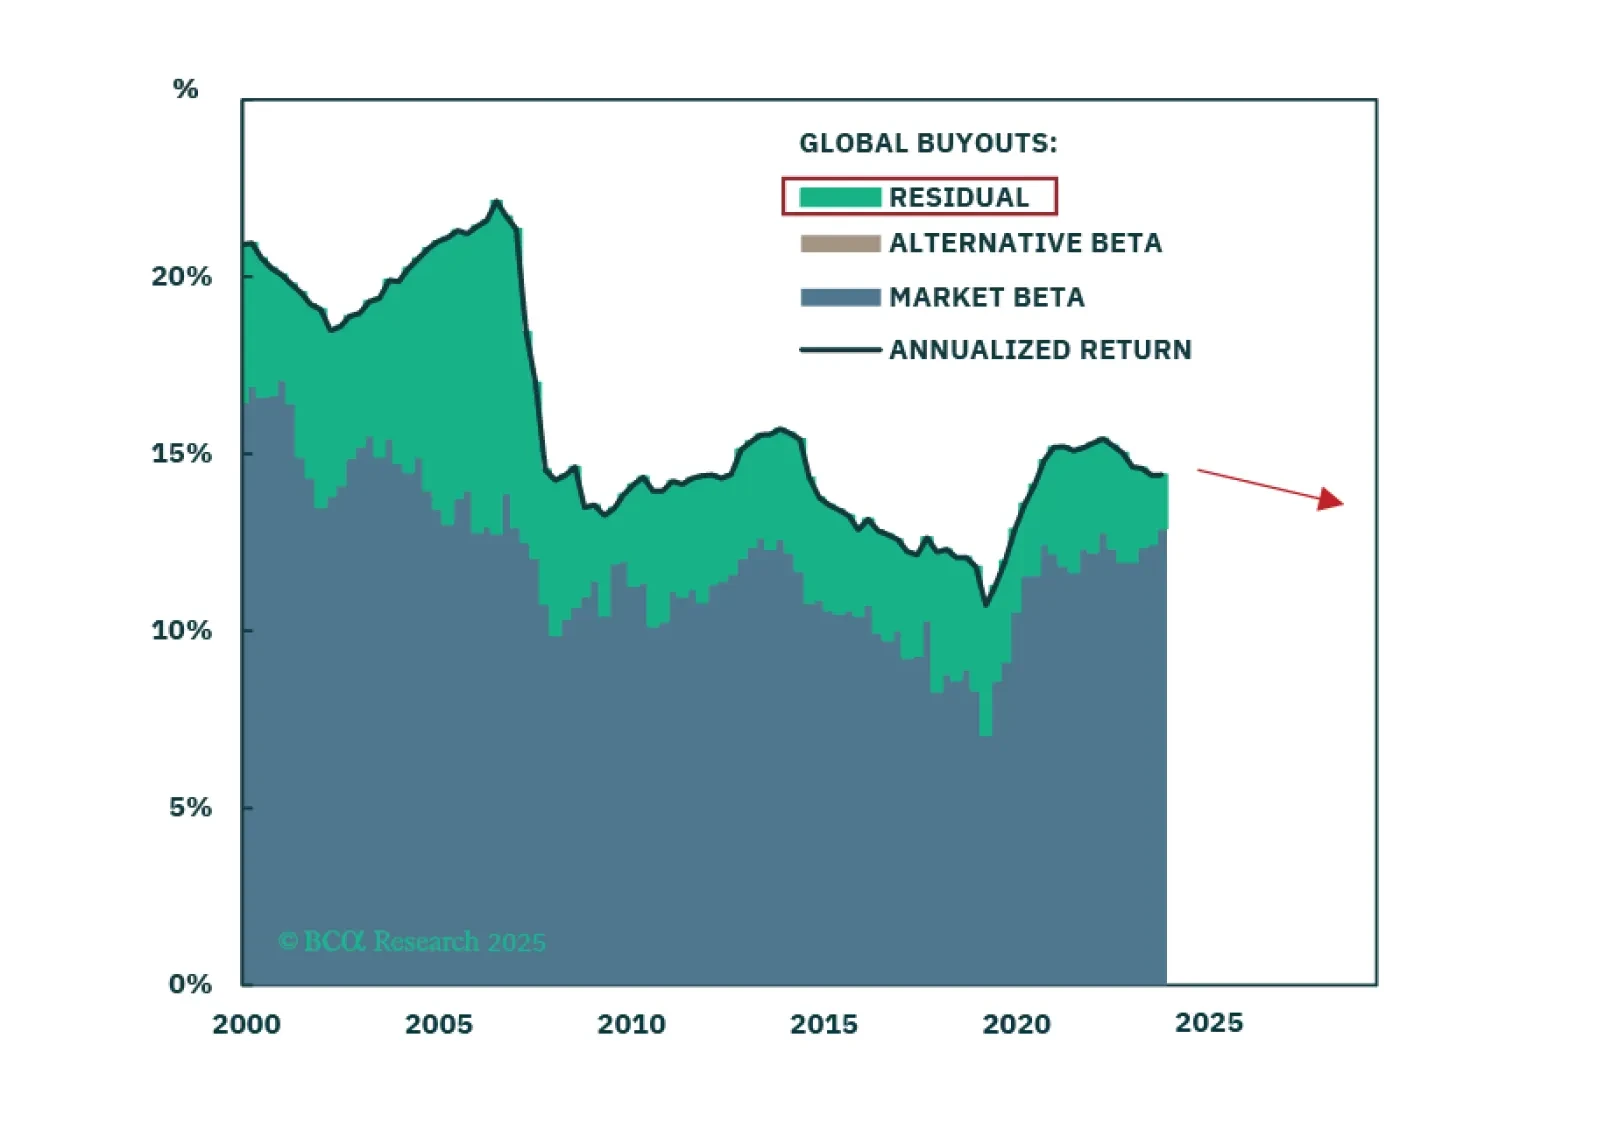
La euforia europea está exagerada. La clase de activos más excepcional en Europa es Infraestructura, pero las oportunidades específicas abarcan otras clases de activos por sector y país. Capital de riesgo es una apuesta de América del Norte y Asia-Pacífico. Degradamos el Crédito Privado y mejoramos las Adquisiciones Globales. Es momento de tomar ganancias en Fondos de Cobertura de Renta Variable Long-Short.
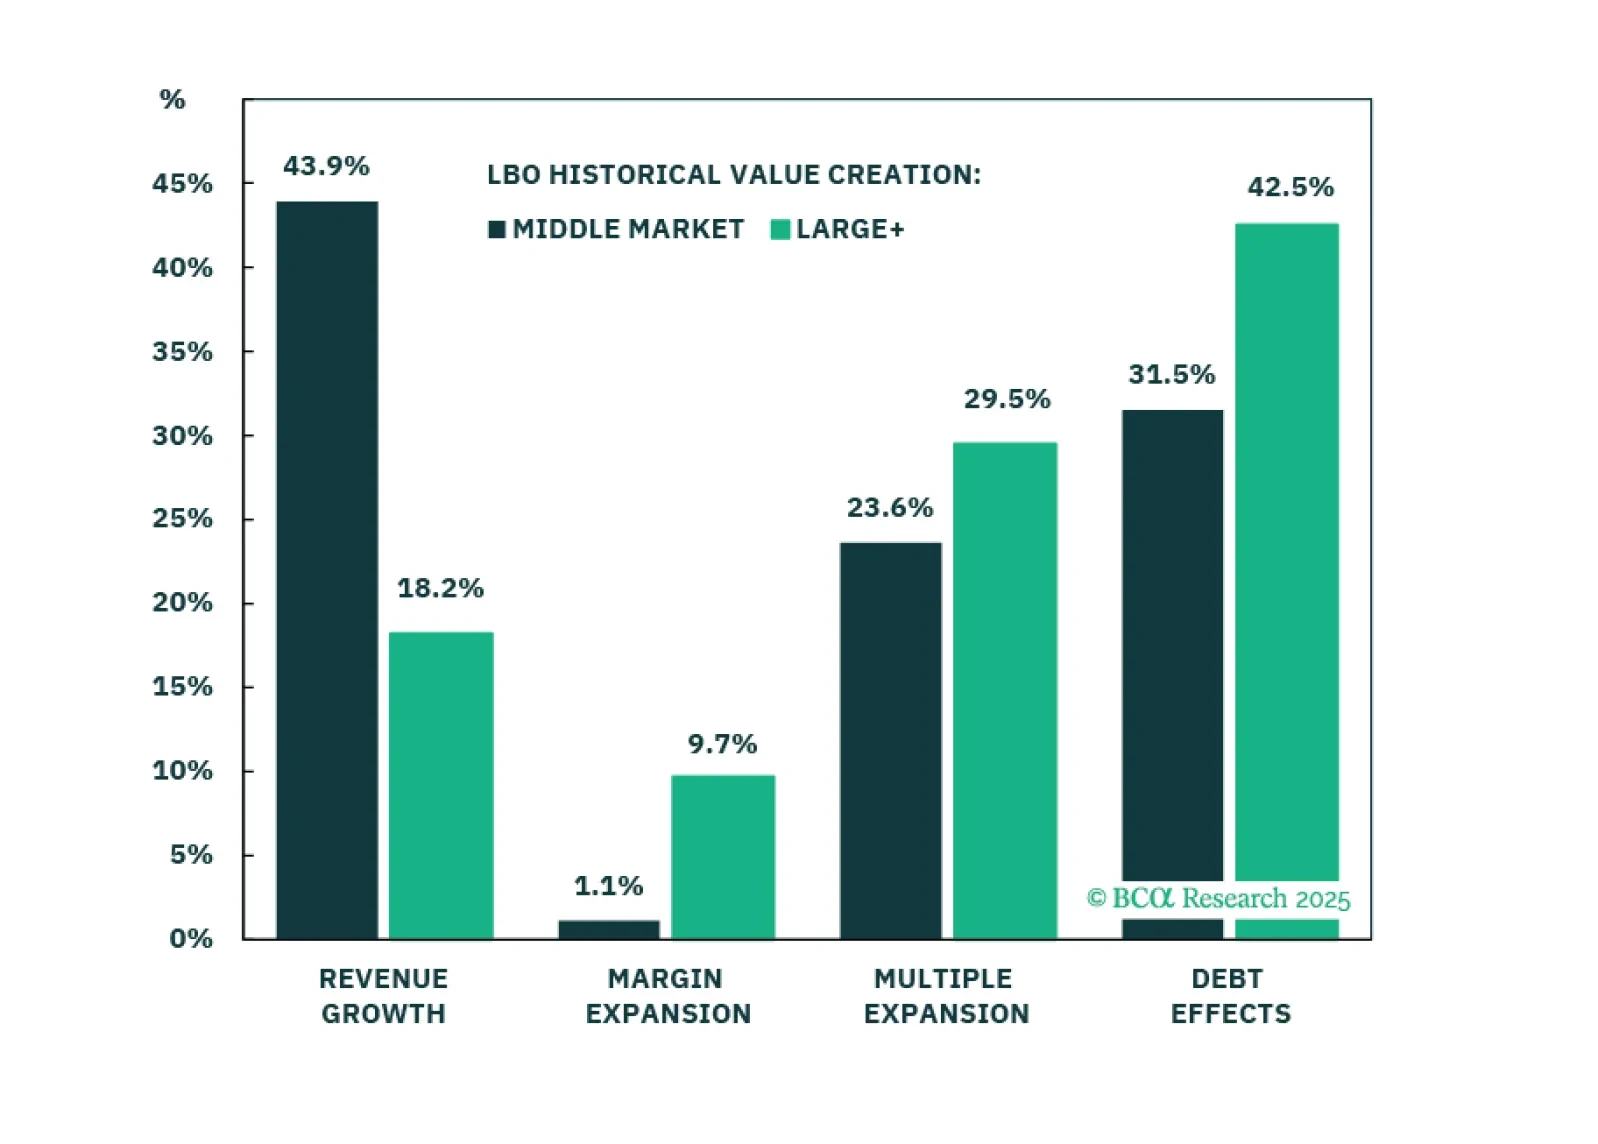
Return expectations have changed for Buyouts, but not equally for Large+ and Middle Market deals. While tariffs are dramatically reducing investor expectations, our return expectations are modestly increasing—with Large+ leading. In Part 2, we will tackle Private Credit.