Turkey
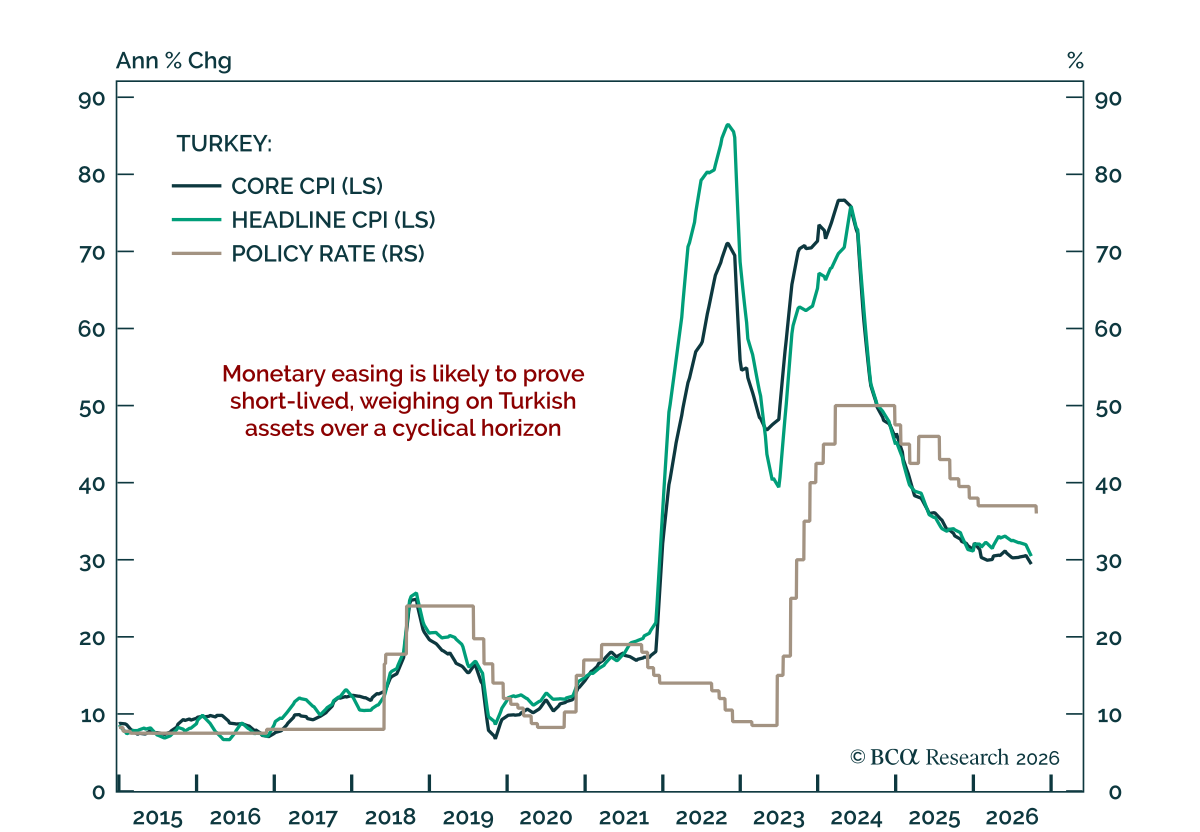
トルコ中央銀行は、インフレ率が約5年ぶりに30%を下回ったことを受けて、政策金利を37%から36%に引き下げた。 当社の新興市場ストラテジストは、インフレの鈍化とそれに伴う金融緩和は一時的であると考えている。外部収支の弱さが通貨と経済を、主要な世界的リスクオフ事象のような外的ショックに対して脆弱な状態に置くおそれがある。…

トルコのインフレ率の低下は続いており、金融引き締めが国内需要を弱めているため、自国通貨建て債券のオーバーウェイトを支持している。7月のCPIは前年比で32.1%から31.8%にわずかに低下した。政策金利や貸出金利の高止まりが信用の伸び、企業の売上高の伸び、家計支出を抑制し、昨年以降インフレの鈍化に寄与している。…
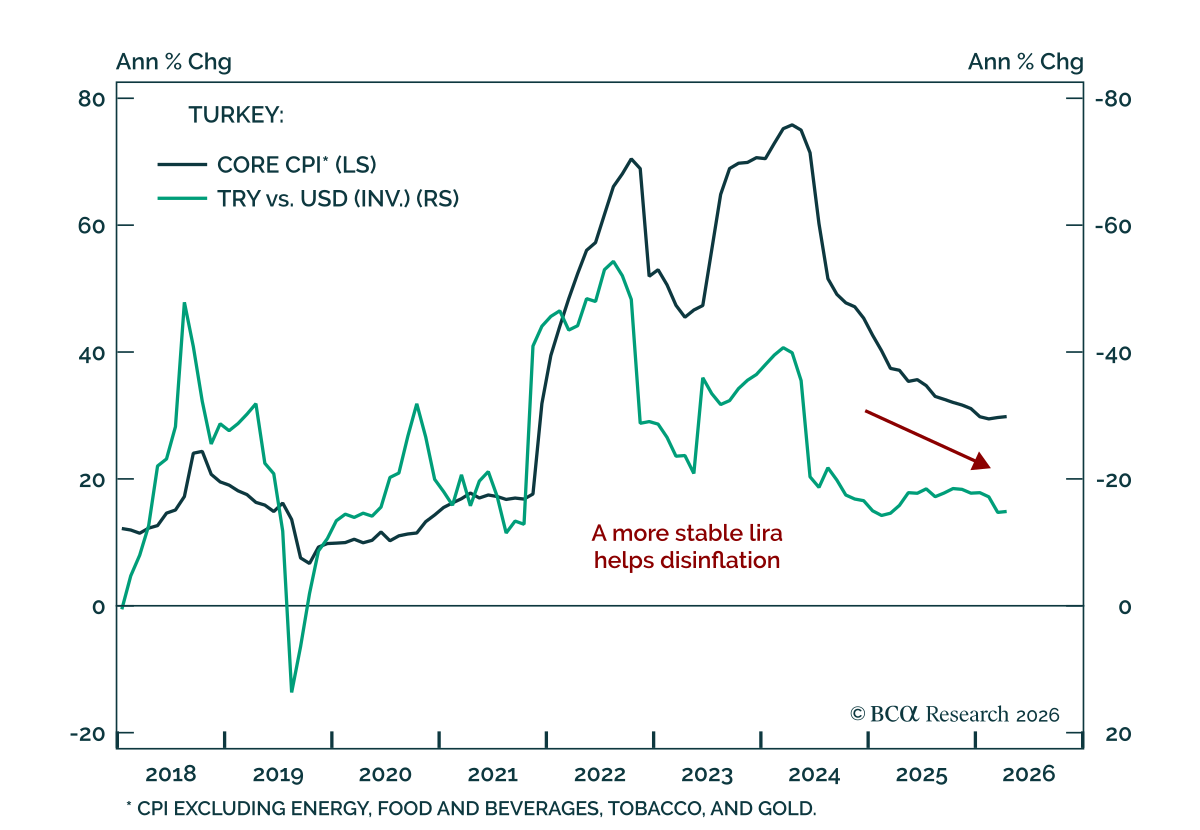
トルコのディスインフレーション・トレード トルコのディスインフレーション・トレード トルコの政策当局はディスインフレに注力しており、政策を断固として引き締めたままにしている. 中央銀行は実質金利を非常に高い水準に維持しており、商業向け融資における銀行の実質平均貸出金利は約20%に達している。利払いを除く政府支出は実質ベースで停滞している。エネルギー価格の上昇が成長に対するさらなる重しとなり、成長に対する一種の税のように作用して国内需要の弱さを強めている。…
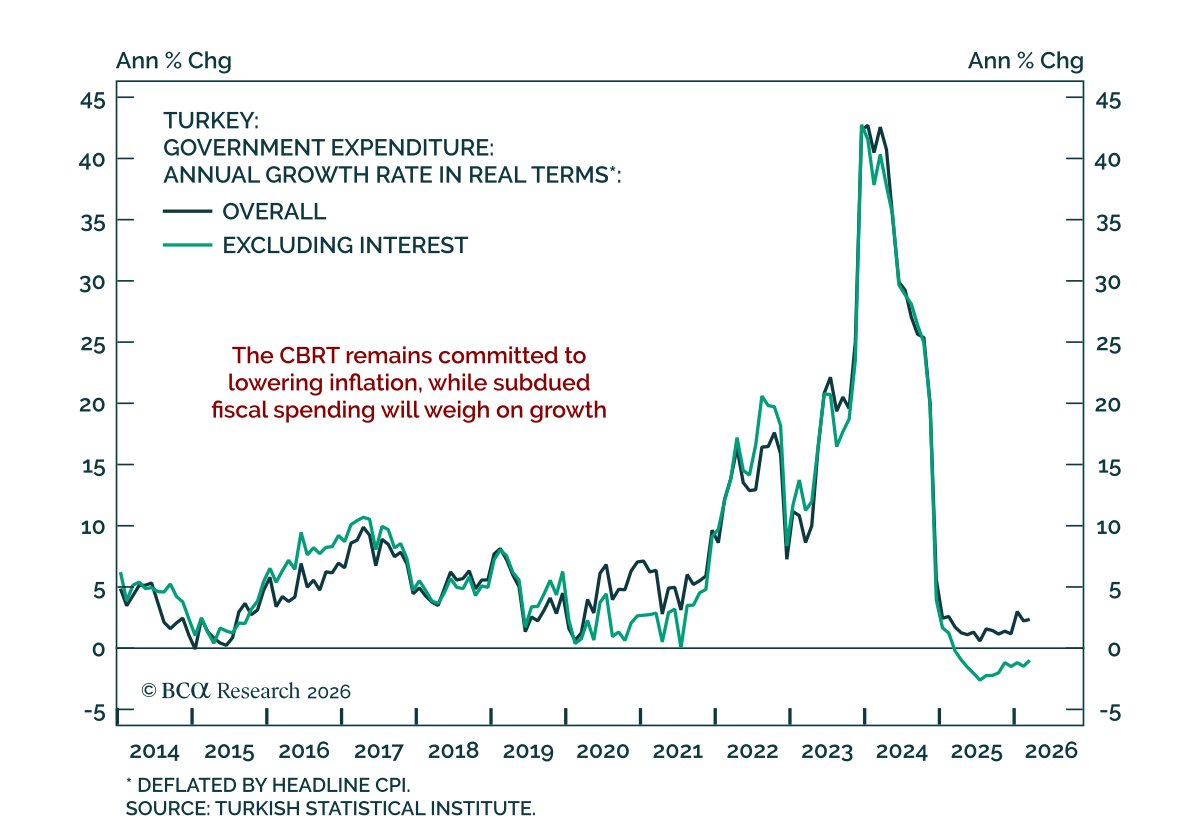
トルコ中央銀行は今週、予想どおり政策金利を37%に据え置きました。エネルギーショックはディスインフレーションを止め、短期的にはトルコ中央銀行(CBRT)の利下げを遅らせる可能性がありますが、構造的な背景は依然としてディスインフレーションの局面にあります。利下げの一時停止と国内経済の減速が重なると、今年後半により大幅な利下げが必要になる可能性が高いでしょう。…
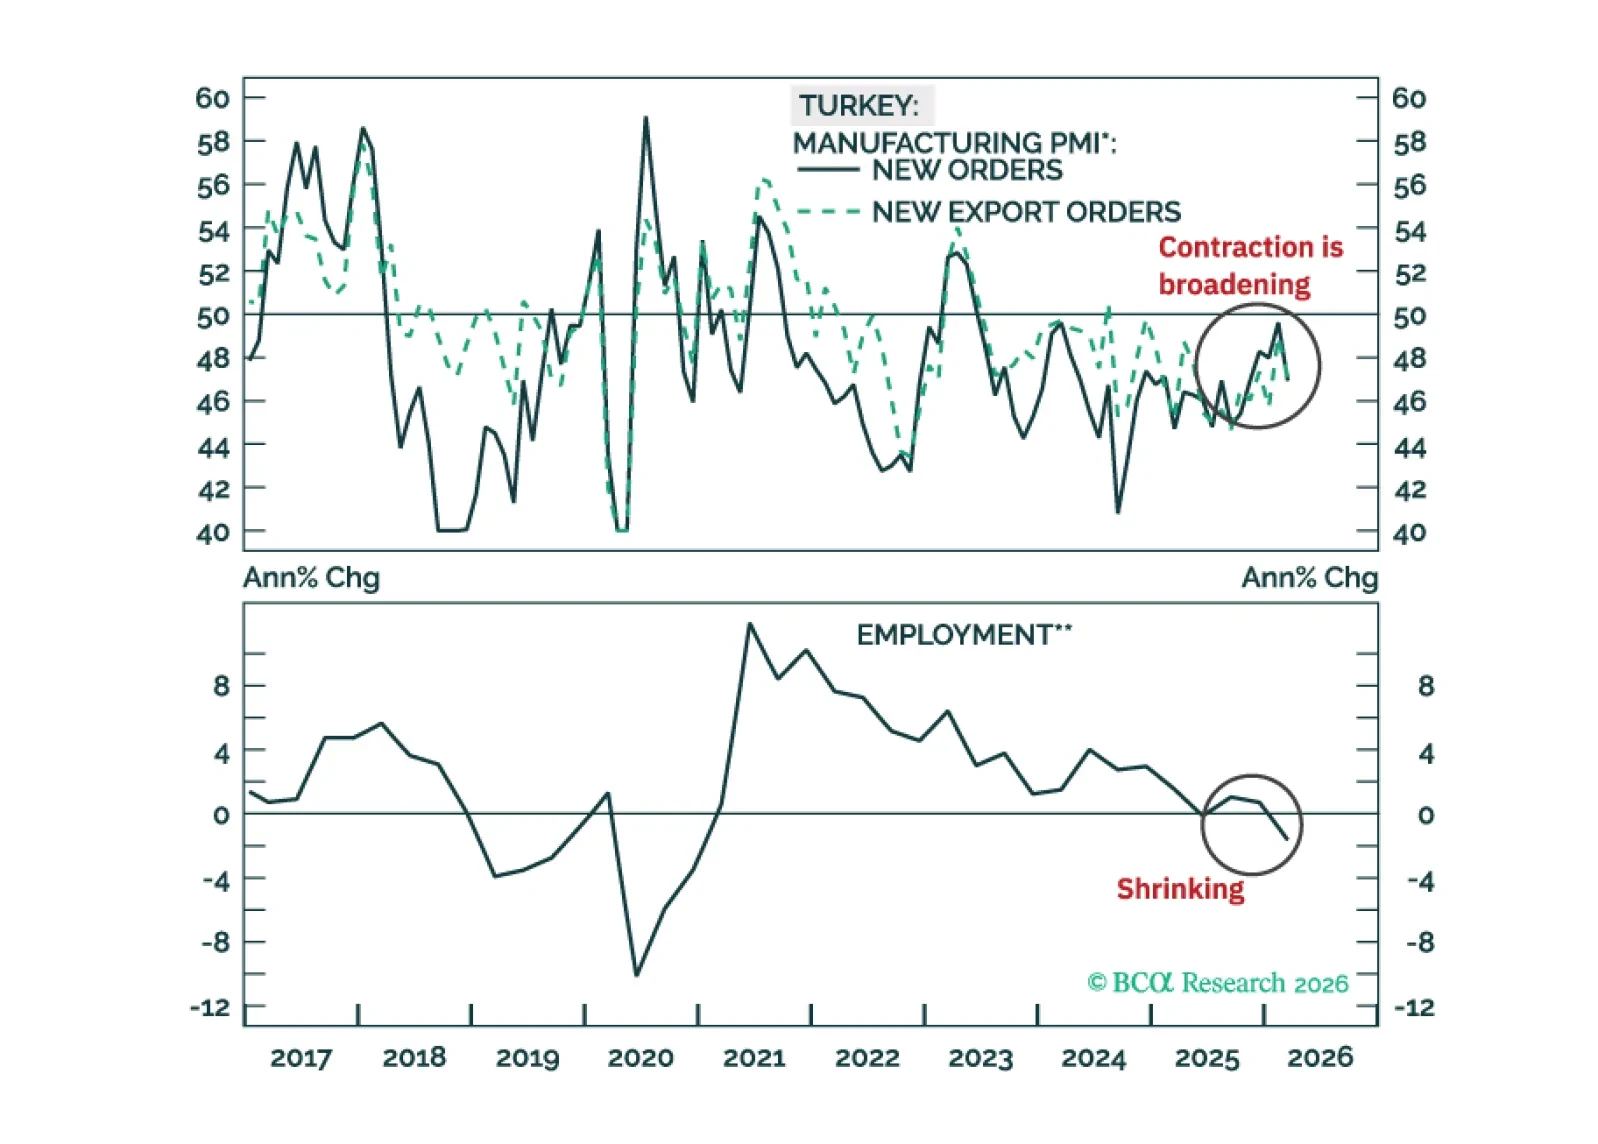
トルコの金融市場はごく短期的には苦戦するだろうが、その先では循環的なディスインフレーションが再開する。フィクスト・インカム投資家は、トルコのローカル通貨建て2年債を『買い』ウォッチリストに入れておくべきだ。

トルコの2年債をロングポジションで保持し、インフレ鈍化がさらなる金融緩和を支える中、新興市場の国内信用ポートフォリオにおけるトルコのオーバーウェイトを維持します。 トルコ中央銀行は、インフレが鈍化する中で政策金利を38%に150ベーシスポイント引き下げました。弊社の新興市場ストラテジストは、比較的正統的な財政スタンスがインフレを高水準から減少させた結果として、さらなる金融緩和が続くと予想しています。インフレ鈍化と経常収支赤字の縮小はリラへの一定の支援も提供するでしょう。…

トルコ中央銀行は、予想通り1週間リポ金利を100ベーシスポイント引き下げて39.5%にしました。 我々の新興市場ストラテジストは、インフレの緩和と活動の低迷が追加の政策支援を正当化するため、さらなる利下げの余地があると見ています。また、実質的な借入コストが依然として高水準であり、信用需要や企業収益性に圧力をかけています。…
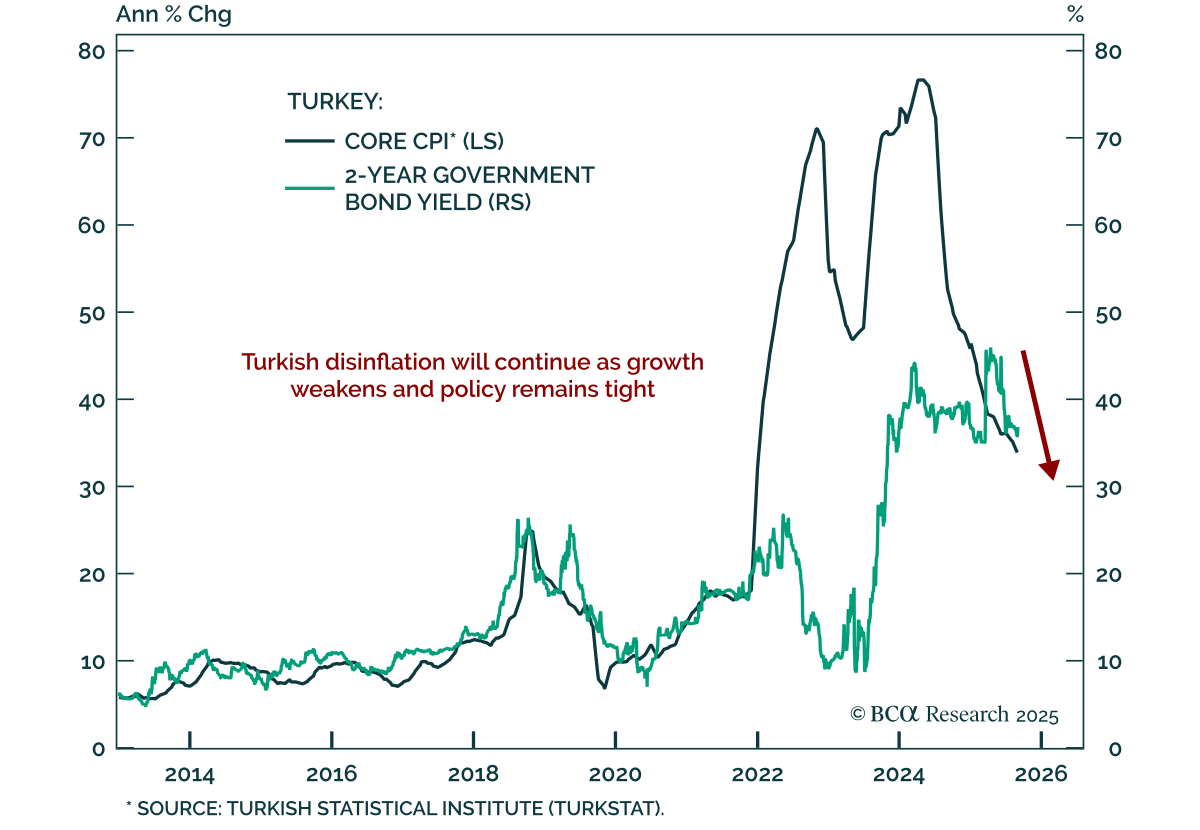
トルコのデフレーションが2年債の強気ケースを支援 トルコのデフレーションが2年債の強気ケースを支援 トルコのデフレーション傾向は続いており、短期債に対する強気の見方を支持しています。 ヘッドラインインフレ率は、7月の33.5%から8月には前年比33%に緩和されました。当社の新興市場ストラテジストは、金融政策と財政政策が引き締められたままであるため、さらなる減速を予測しています。この方針は成長を抑制しており、高金利が信用拡大を抑制し、企業の売上高、収益、および利益率に悪影響を与えています。…
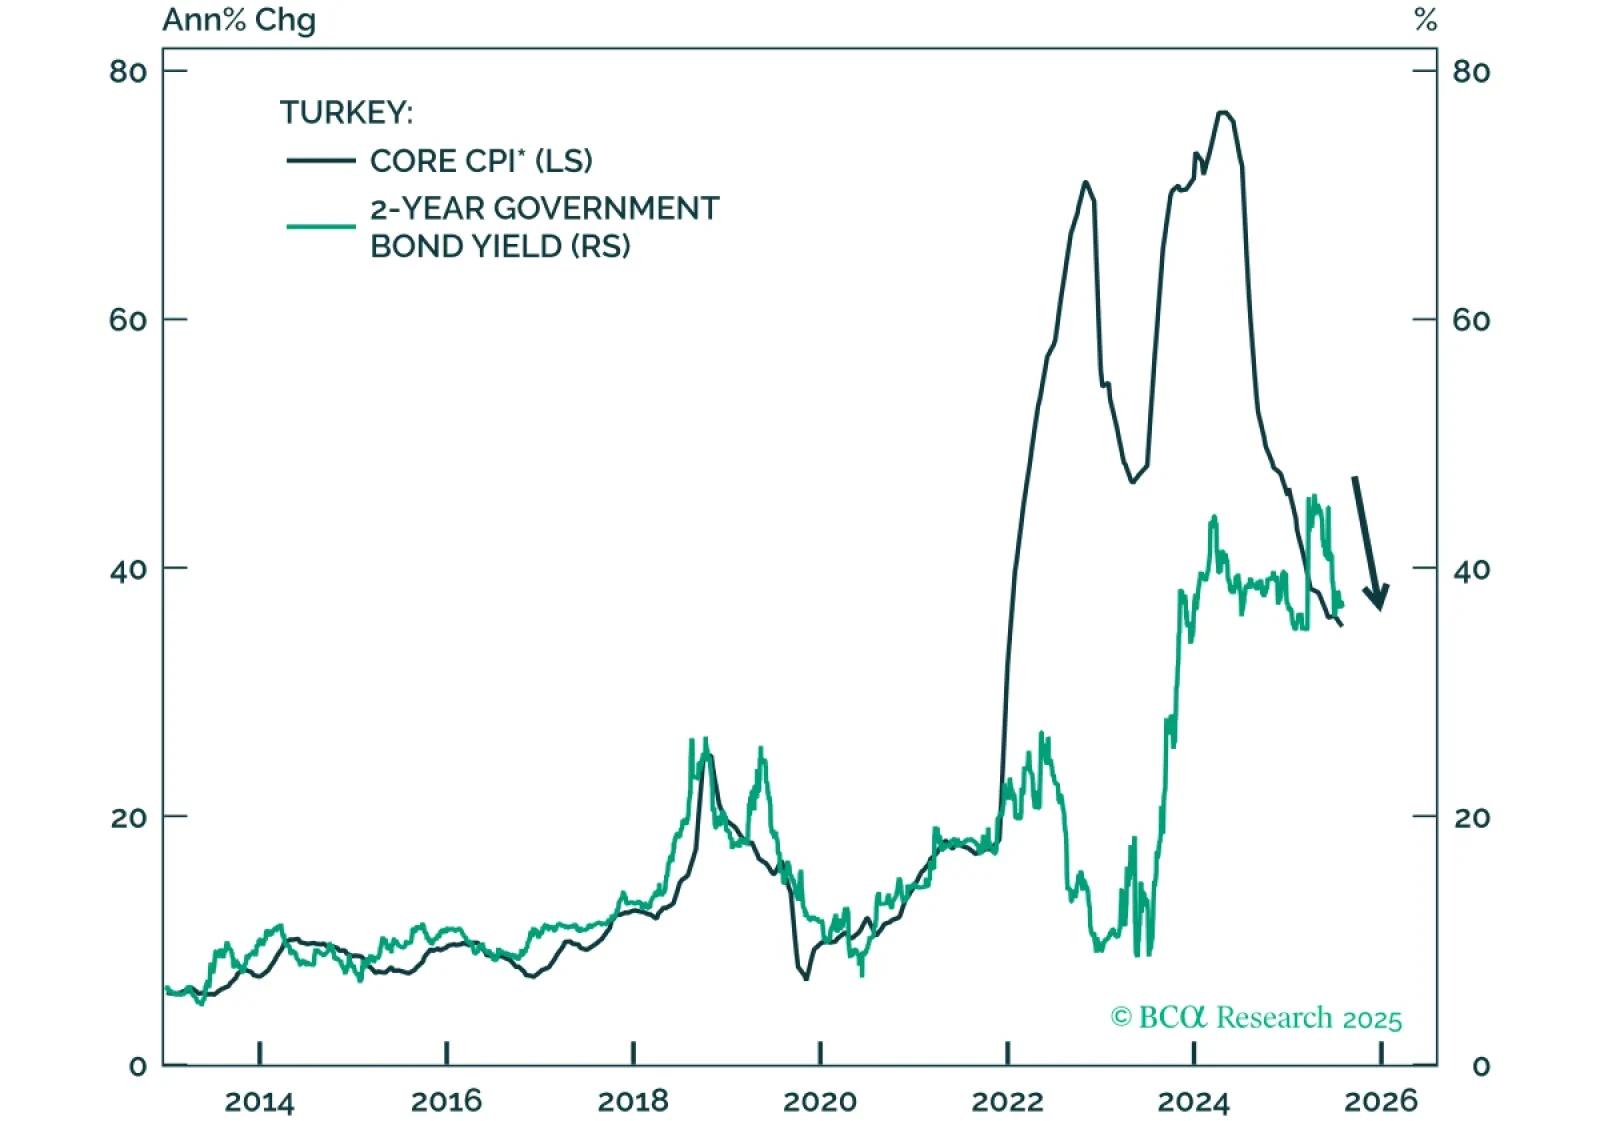
チャート1
トルコの金融政策担当者はこれまで、規律ある抑制的な政策ミックスを追求し、経済が減速する中でも高い実質金利を実現し、財政拡大を抑えてきました。このインフレ抑制へのコミットメントが物価圧力の顕著な低下への道を開き、BCAの新興市場ストラテジー・チームが格上げしました トルコの国内債券を同社のEM国内債ポートフォリオでオーバーウェイトにしました。同様に、格上げしました トルコの格付けと見通しを。遅効性のある抑制的姿勢の影響が今やますます明らかになっており:実質銀行貸出金利は約30%近くにとどまり、実質国内需要の伸びは減速し、財政支出の増加はかろうじてインフレに追いついている。総じて、これらの状況は今後数四半期でのインフレ率の低下と債券利回りの低下を示唆している(図1)。
FXストラテジーの観点から見ると、トルコリラ(TRY)は多くの人が懸念するほど脆弱ではなく、フォワード市場が現在示唆しているよりも状況は良好です。
第一に、経常収支の赤字は近年大幅に縮小しています。引き締め政策が国内需要に重くのしかかることで、モノの輸入はさらに抑制され、経常収支の赤字は抑制されるでしょう(図2)。この改善は、欧州の製造業部門からの需要減速による輸出の落ち込みの大部分を相殺し、対外収支からのリラへの圧力を軽減するはずです。
第二に、インフレの後退と非常に高い名目利回りの組合せは、現地通貨建て債務への大規模な外国ポートフォリオ資金の流入を呼び込む魅力的な環境を生み出します。トルコの国内国債に対する外国保有比率は現時点で歴史的水準から見て低いため、新規流入の余地は大きい(図3)。
チャート2
チャート3
チャート4
このように、今後1年間のTRYの下落は、対米ドルのフォワード市場が現在示唆している26%というペースを大きく下回る可能性が高い。歴史的に、インフレ率が低下する時期はリラの下落が鈍化することと一致してきた(図4)。貿易加重の米ドルが弱含むとこの傾向が強まり、通貨への圧力をさらに和らげる可能性がある。この文脈では、短期の現地通貨建て債はグローバル投資家にとってますます魅力的になっている。
結論:トルコにおけるインフレ率の低下と経常収支の赤字縮小は歴史的に通貨の脆弱性低下と結びついてきました。今回も例外ではないはずで、今後数か月でリラの対米ドルに対する下落ペースは緩む可能性が高い。
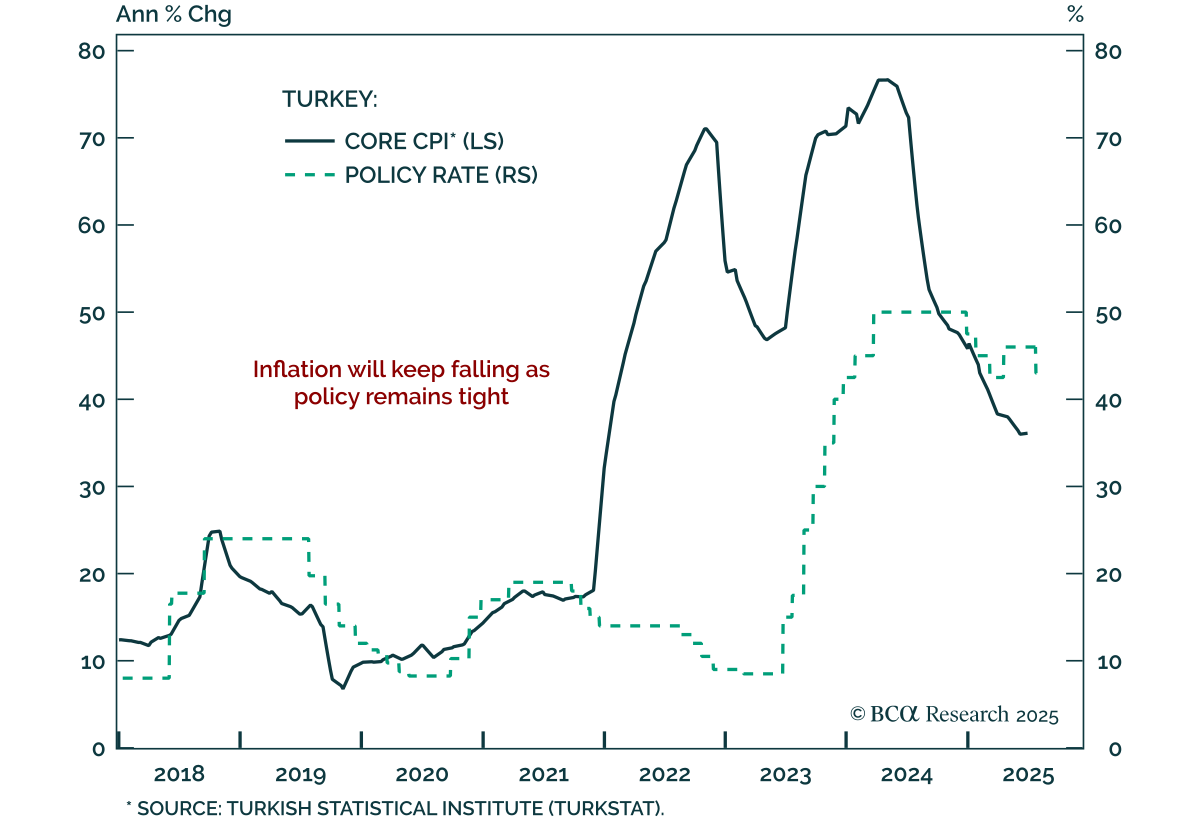
アップグレード・トルコ アップグレード・トルコ 当社の新興市場ストラテジストは、インフレの低下、厳格な政策、限られた外部不均衡を理由に、トルコを資産全体で格上げしました。 トルコ中央銀行は、インフレの緩和と成長の減速を理由に、1週間のリポ金利を300ベーシスポイント引き下げて43%に設定しました。国内需要の低迷と企業収益の弱さが続くと予想されており、今後数カ月以内にさらなる利下げが行われるとの期待を強めています。…