Monetary Policy
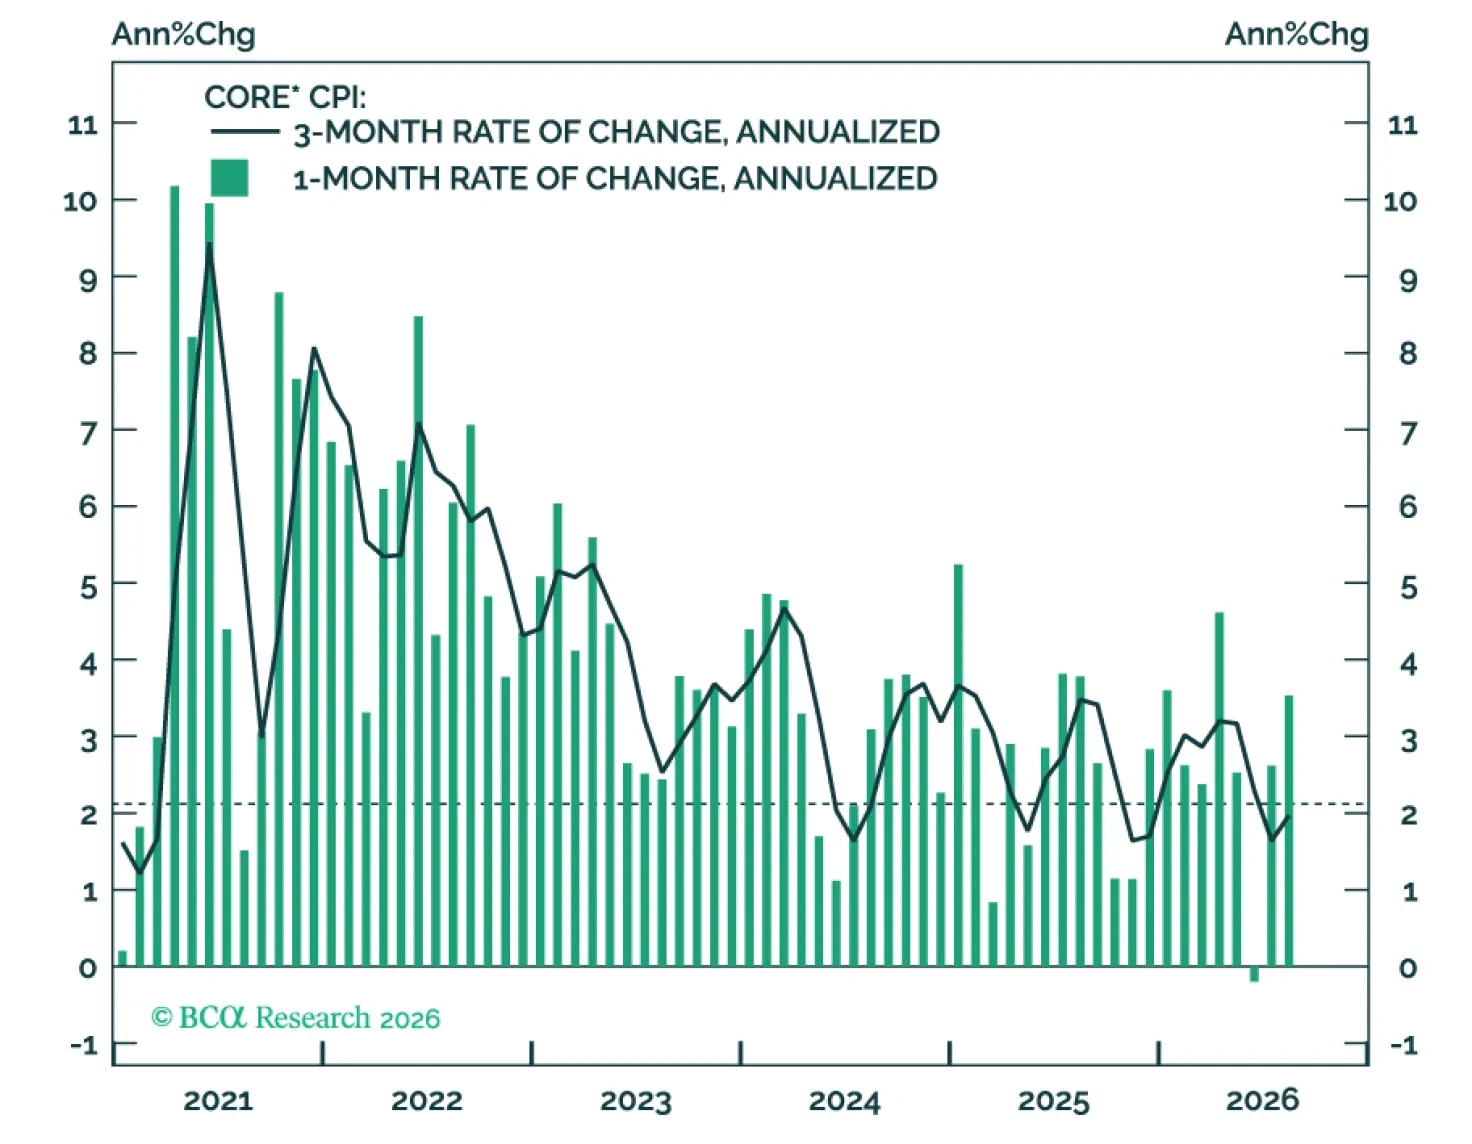
8月のコアCPIは0.3%上昇し、インフレの3か月続いた低下傾向を断ち切ったため、来週のFRBの会合で利上げに踏み切る可能性が高い。

8月のPPIはコストプッシュ型のインフレ圧力の再燃を示したが、第二波的な波及の証拠は依然乏しい。 最終需要のヘッドラインPPIは前月比0.4%上昇し、予想どおりであり、7月の上方改定された前月比0.1%から上昇して前年比を4.8%から5.4%に引き上げた。食品、エネルギー、貿易を除くコア指標も前月比0.3%、前年比4.7%で予想どおりであった。ヘッドラインPPIは生産者の販売価格をとらえる一方、stage 4の中間需要指数は投入コストのより良い指標であり、その指数はわずかに上昇した。…
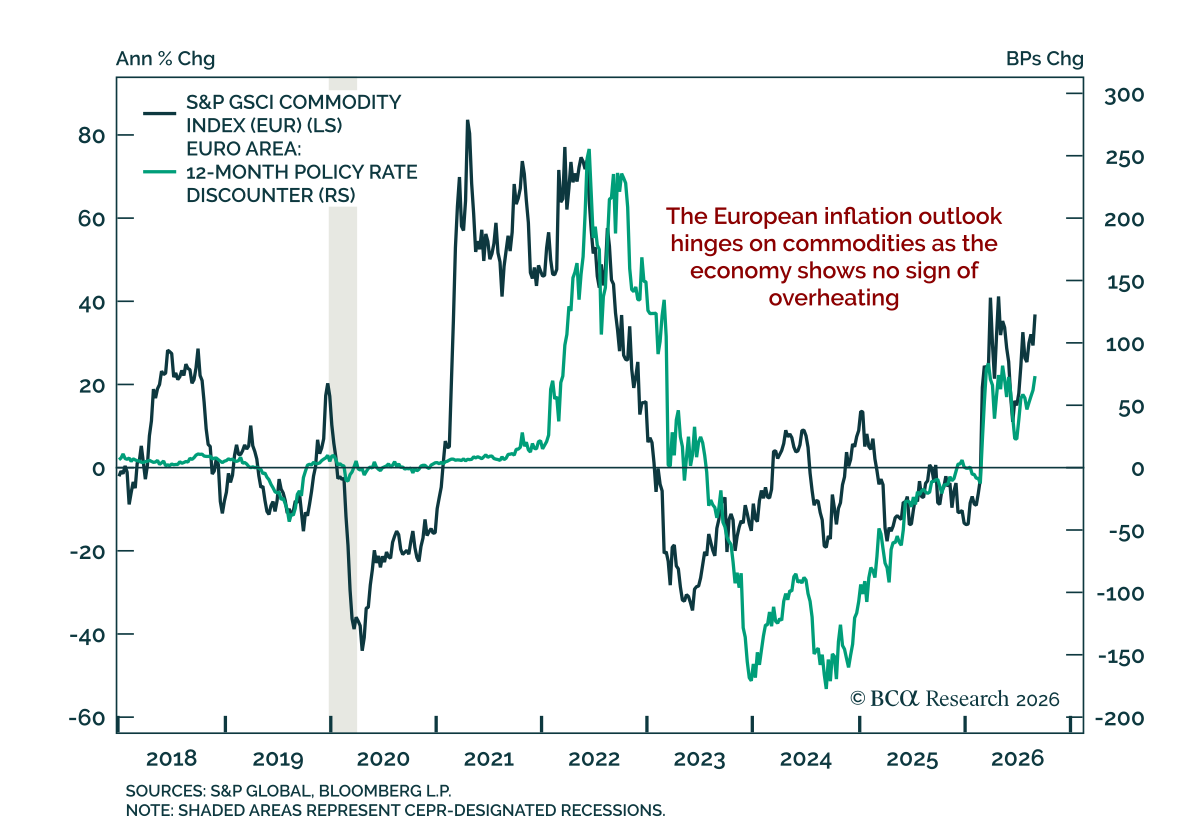
ECBは25bp利上げして2.50%としたが、インフレが供給主導であるため、引き締めがどこまで制約的領域に及ぶかは限定されるだろう。 これはイラン戦争が2月に始まって以来の2回目の利上げであり、預金金利は推定される中立レンジの上端に位置する。2026年と2027年の成長見通しが上方修正され、2027年と2028年のインフレ見通しも上方修正された。2028年の予想はインフレ率を2.1%としており、目標をやや上回る。ECB総裁である…
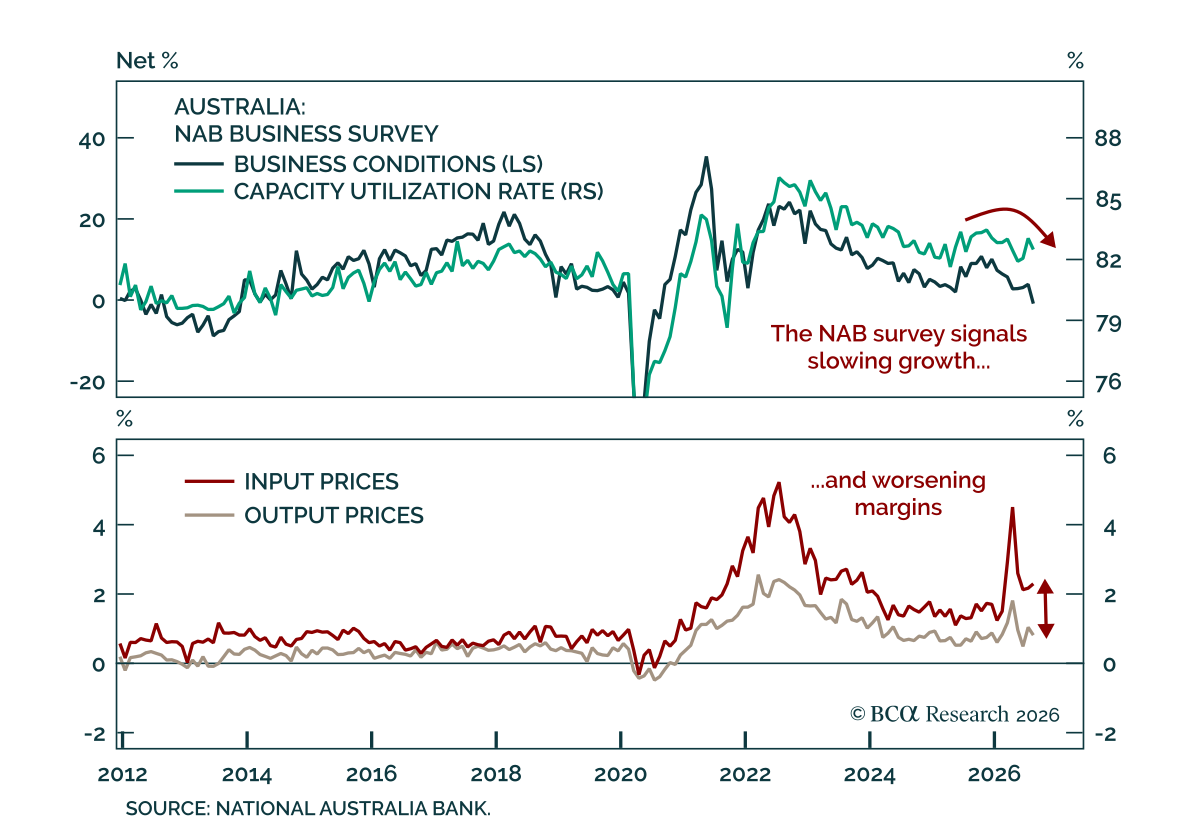
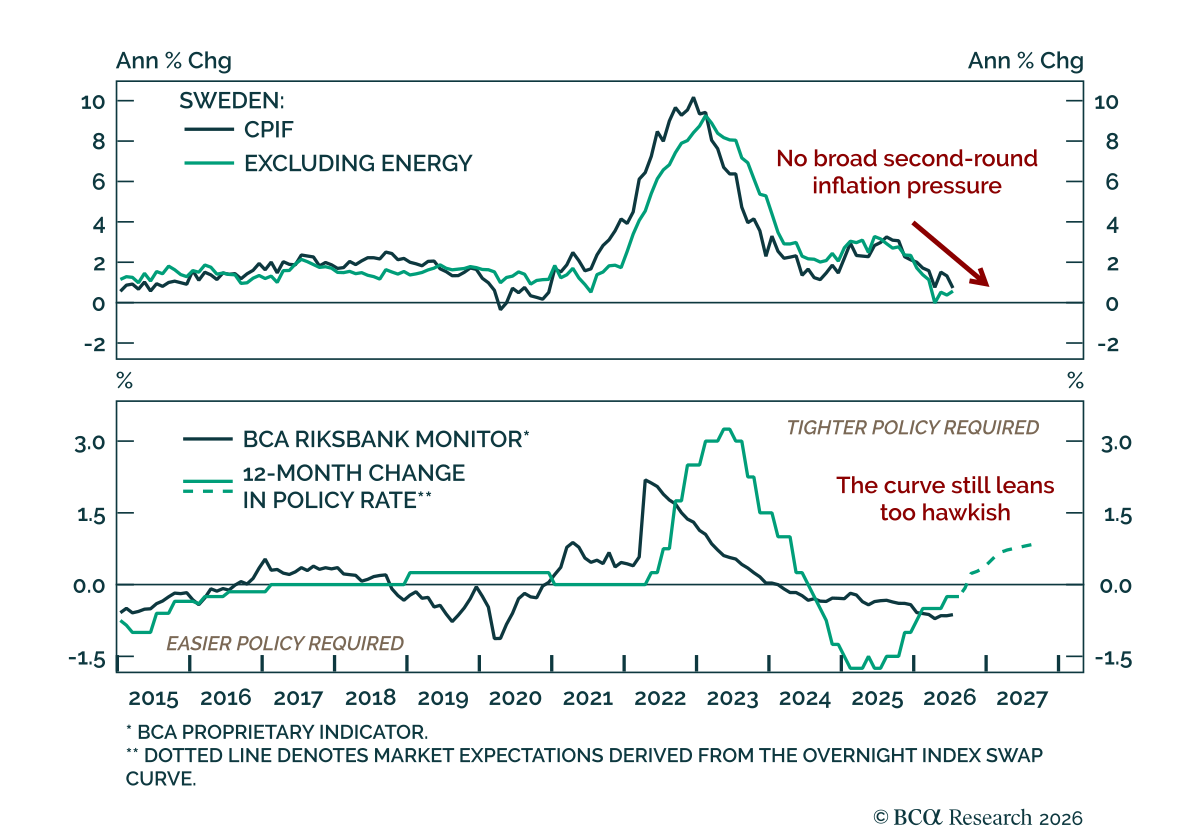
スウェーデンの8月のインフレの下振れは7月のコア急騰を覆し、根拠を強める。 CPIFは前年比0.7%でコンセンサスの0.9%を下回り、エネルギーを除くCPIFは0.6%から0.5%へ低下してコンセンサスの0.7%を下回り、Riksbankの予想と一致したのだ。…
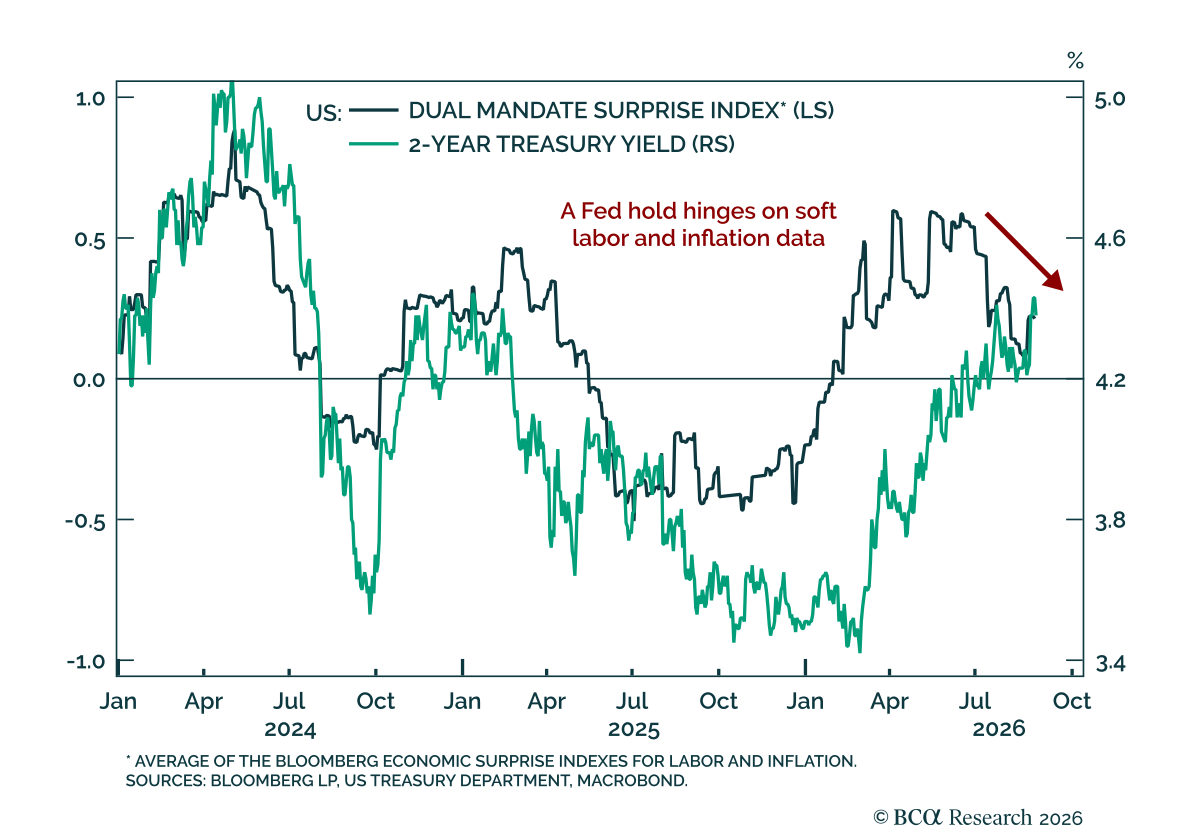
FRB理事である Wallerは、9月のFOMC決定が8月のインフレデータにかかっていると示唆し、インフレの継続的な鈍化は据え置きに有利であると述べた。 Wallerは、インフレの鈍化が続くなら利上げよりも据え置きに傾くとの考えを示し、インフレが緩和する局面での利上げに反対すると主張した。 当社の米国債券ストラテジストは、来週のCPIでコアインフレのソフトなプリントとみなす閾値を前月比0.2%以下と定めている。…
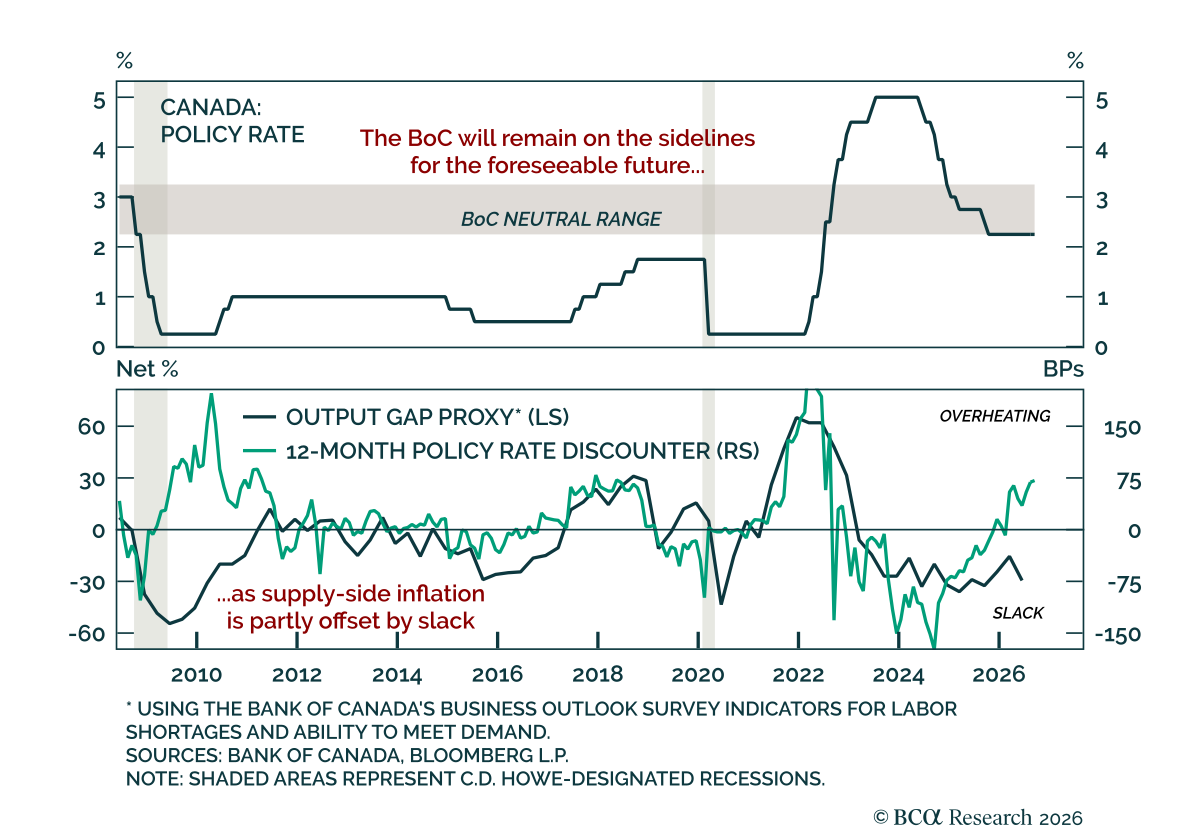
カナダ銀行は政策金利を2.25%で据え置いたが、両面のスタグフレーションリスクが再び意識される中で、同銀は成長の下振れリスクよりもインフレの上振れリスクにやや傾斜している。 今回で7回連続の据え置きとなり、翌日物金利はカナダ銀行が推定する中立レンジの下限にとどまっている。中東紛争の長期化と米国との貿易協議の決裂が両面のリスクを再び浮上させており、いずれもカナダ経済にとってのスタグフレーション的ショックであるが、同銀のメッセージはややインフレ懸念寄りであったのだ。…
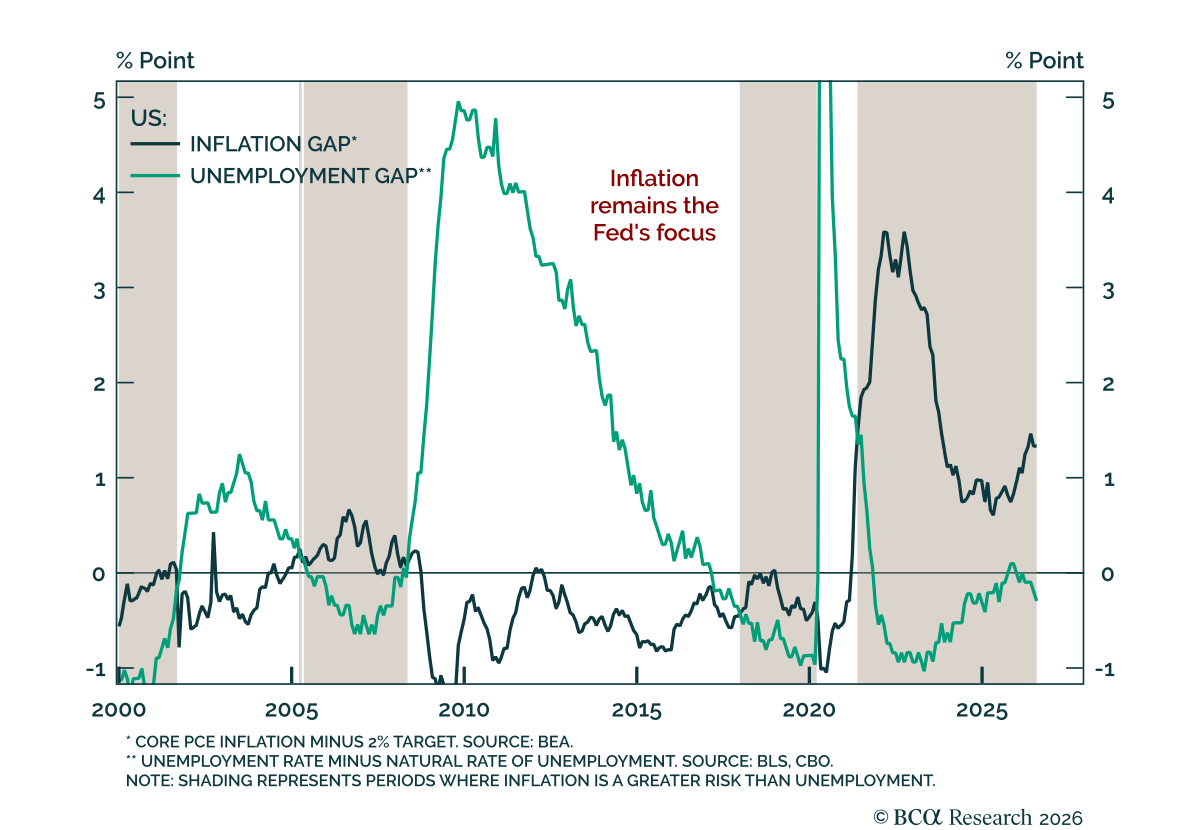
FedのChairmanである Warshは、初のJackson Holeでのスピーチを通じてコミュニケーション方針を立て直し、FOMCの他のメンバーと概ね一致する反応関数を示した。 就任後の最初の2回のFed会合が賛否混在の評価だったことを受け、Warshの演説は従来の中央銀行の慣行により沿うものとなった。…
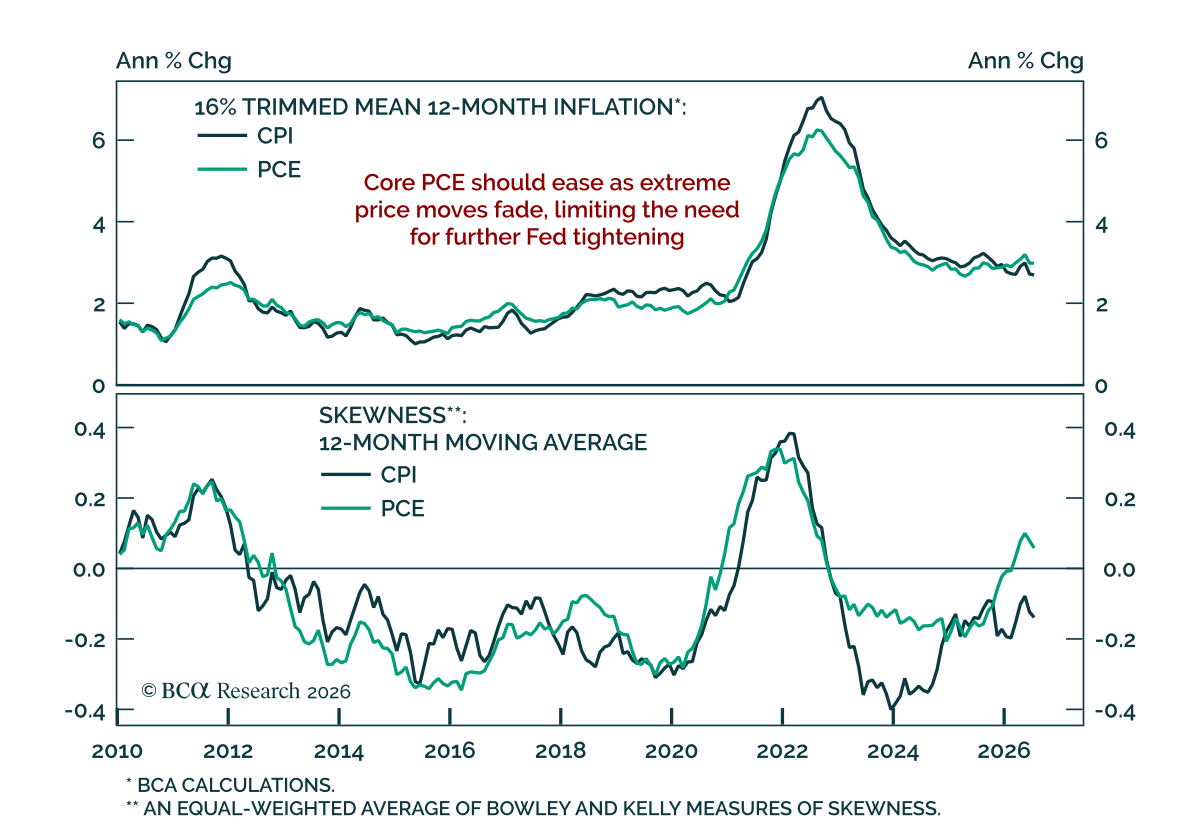
コアPCEインフレは、CPIとの乖離を生んでいる極端な価格変動が収束するにつれて低下する可能性が高く、したがって追加のFRBによる利上げの必要性は限定されると考えられる。 当社のChart Of The WeekはChief US Bond Strategistである Ryan Swiftによるもので、PCEとCPIの間に生じた乖離を調査したものである.…
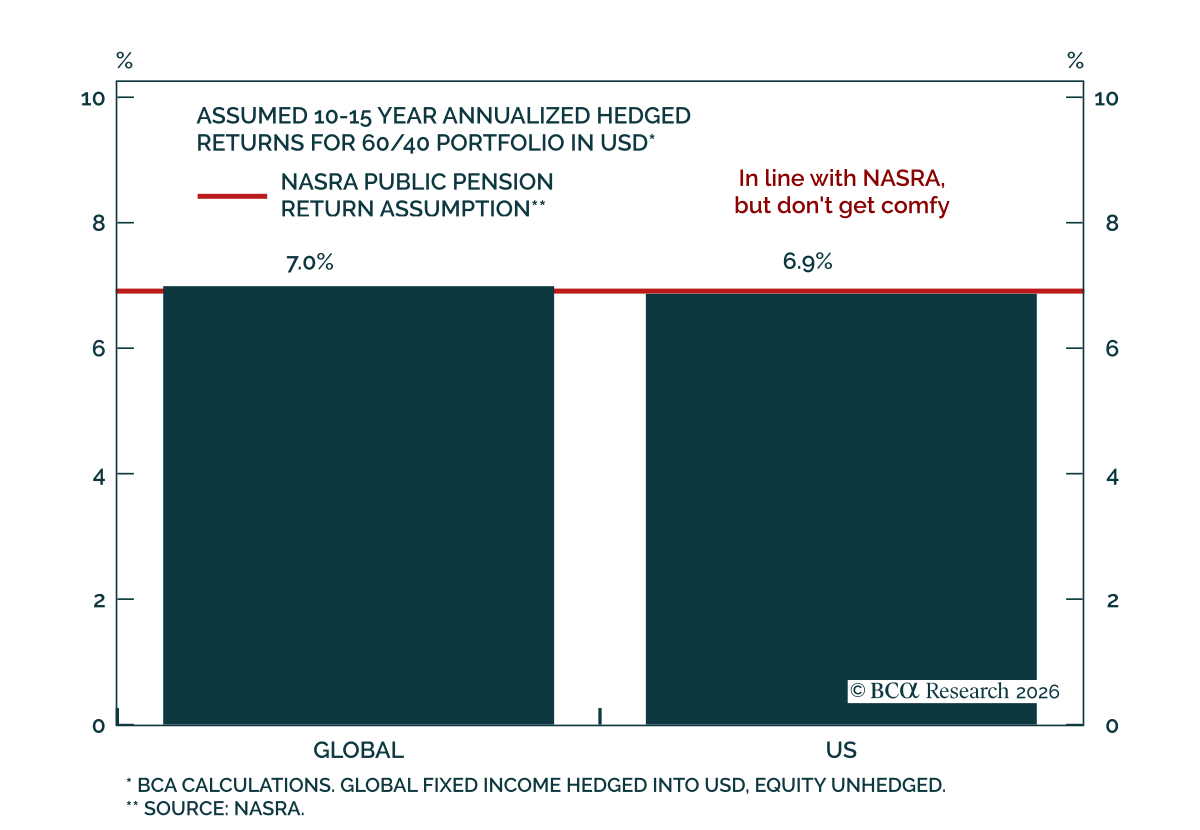
当社の Portfolio Construction strategists は、US 60/40 ポートフォリオの今後10~15年の年率リターンを6.9%と見積もり、ヘッジ済みUSD投資家にとってGlobal 60/40は7.0%であるとする。 実質ベースでは、それぞれ4.4%と4.6%になる。Global…