Japan
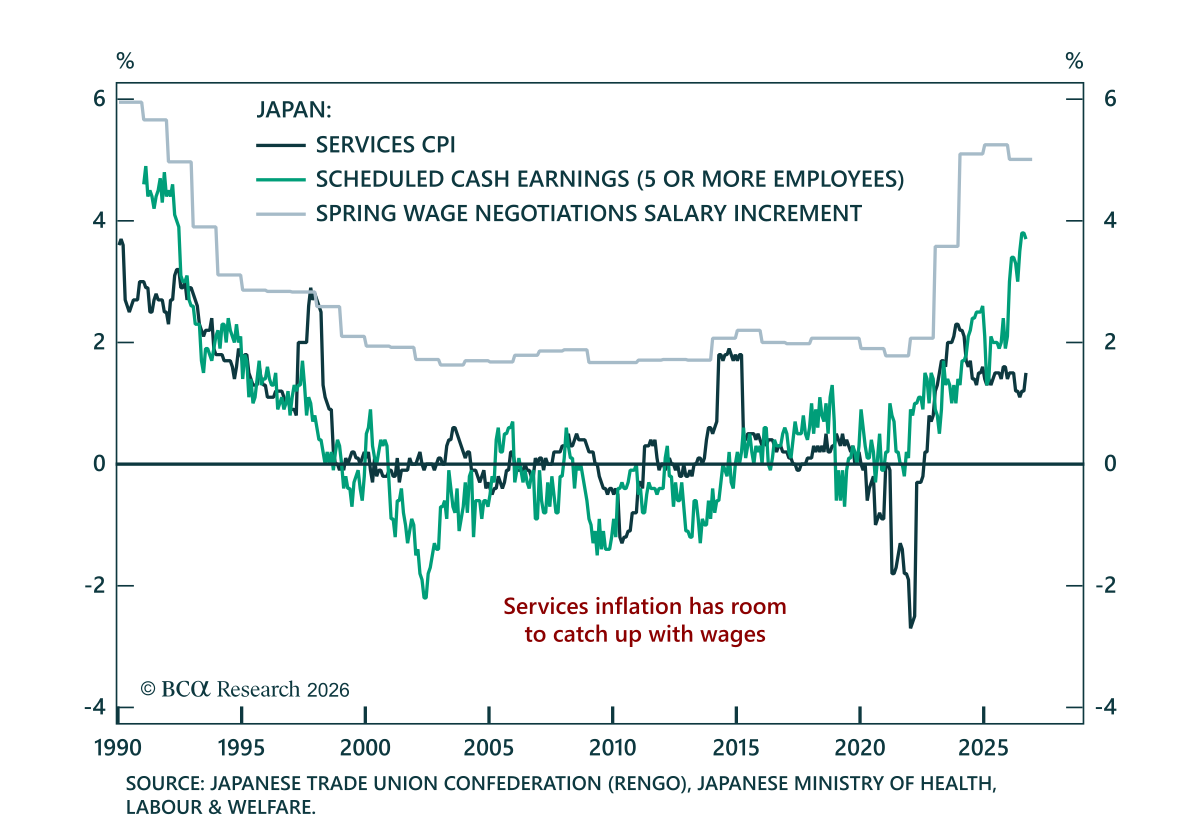
9月の日本の賃金上昇は日銀の利上げキャンペーンを強化し、当社のJGBアンダーウェイトを支持する。 名目賃金の前年比は8月の3.9%から4.6%へ加速し、市場コンセンサスの3.8%を大きく上回った。これは約30年ぶりの高水準の賃上げであり、賃金と物価の好循環が強まっていることを示しているのだ。ボーナス支給の急増が押し上げたが、基調的な賃金動向も上向いている。…
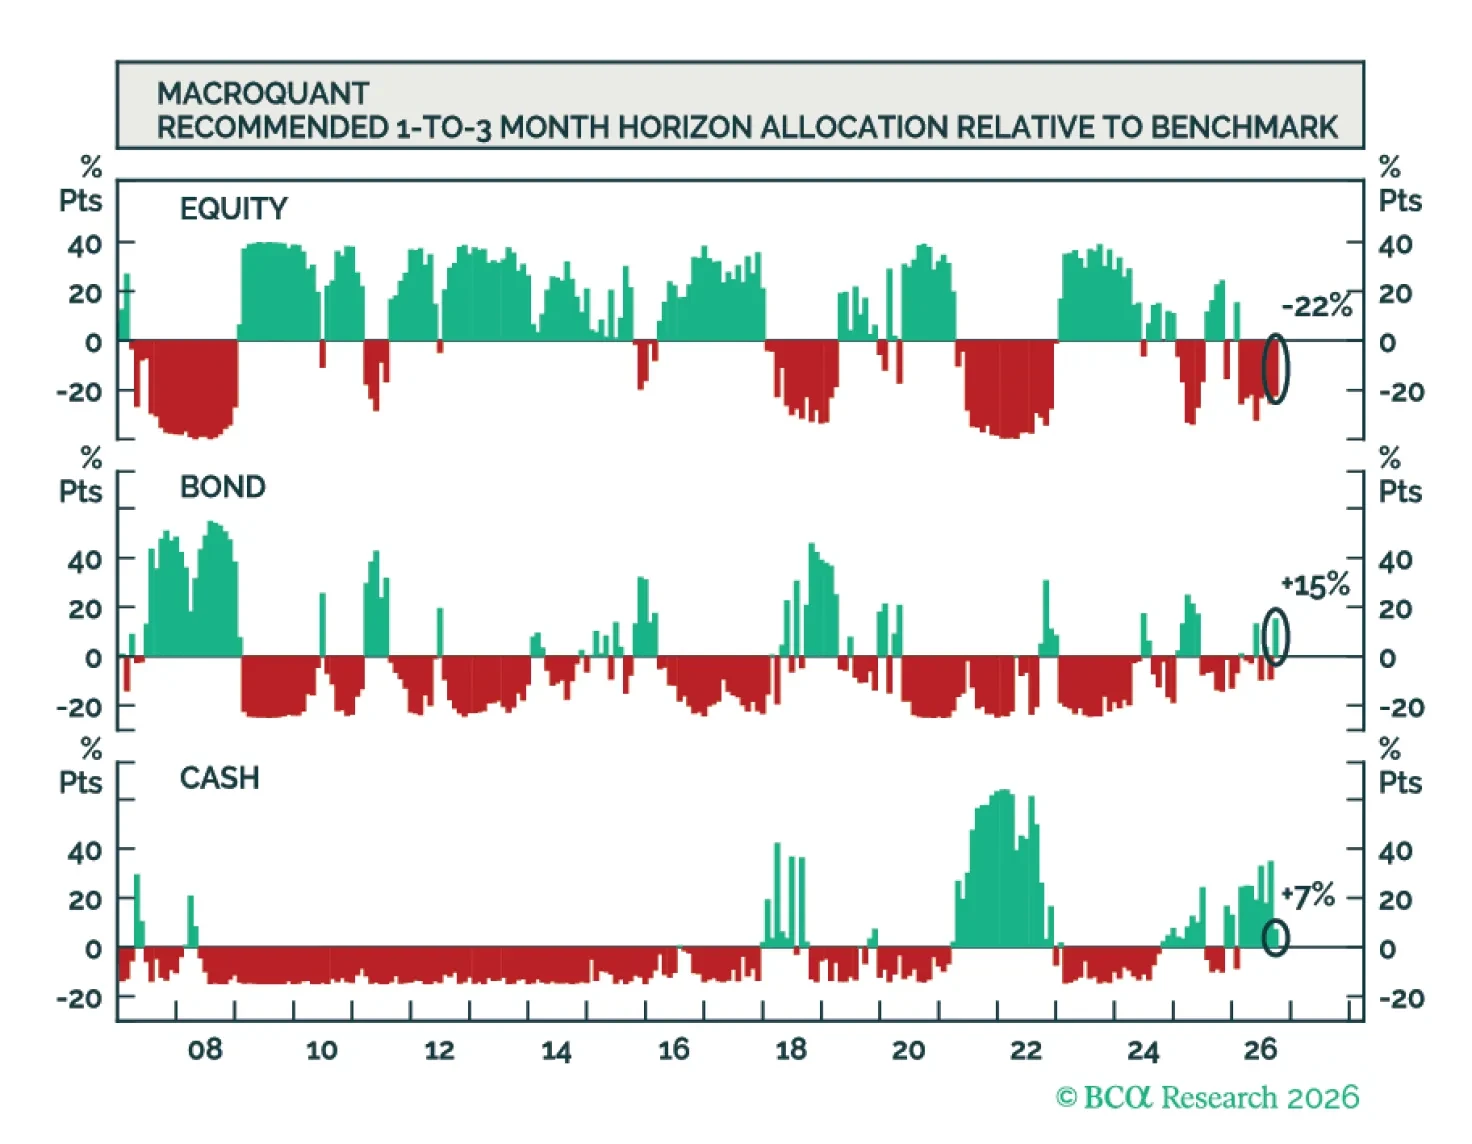
MacroQuantは株式をややアンダーウェイト、債券と現金をオーバーウェイトと推奨する。また、同モデルは米ドルに強気、金に弱気、銅に非常に弱気、原油に中立である。
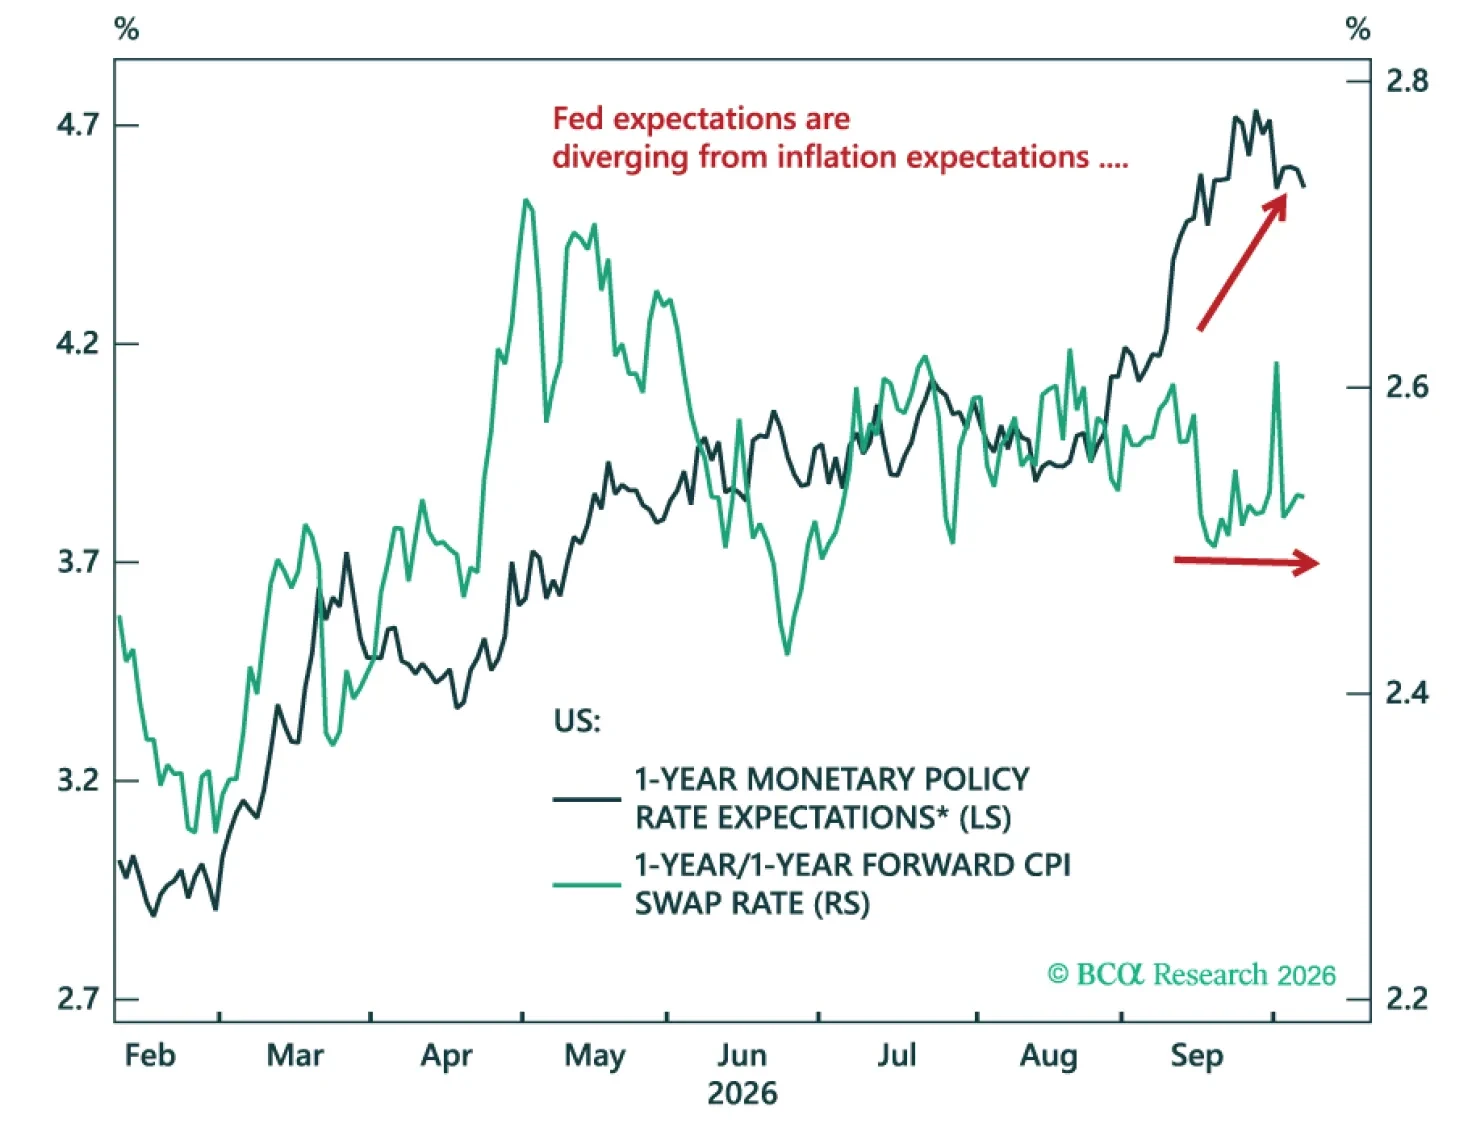
エネルギー価格が引き続き債券市場を牽引する中、当社はModel Bond Portfolioの7~9月期のパフォーマンスを振り返りつつ先を見据える。労働市場の均衡は緩やかな金融引き締め局面を示しており、したがって国債と社債に投資機会を生んでいる。一方、インフレ連動債は持続的なエネルギーリスクに対するヘッジを引き続き提供する。
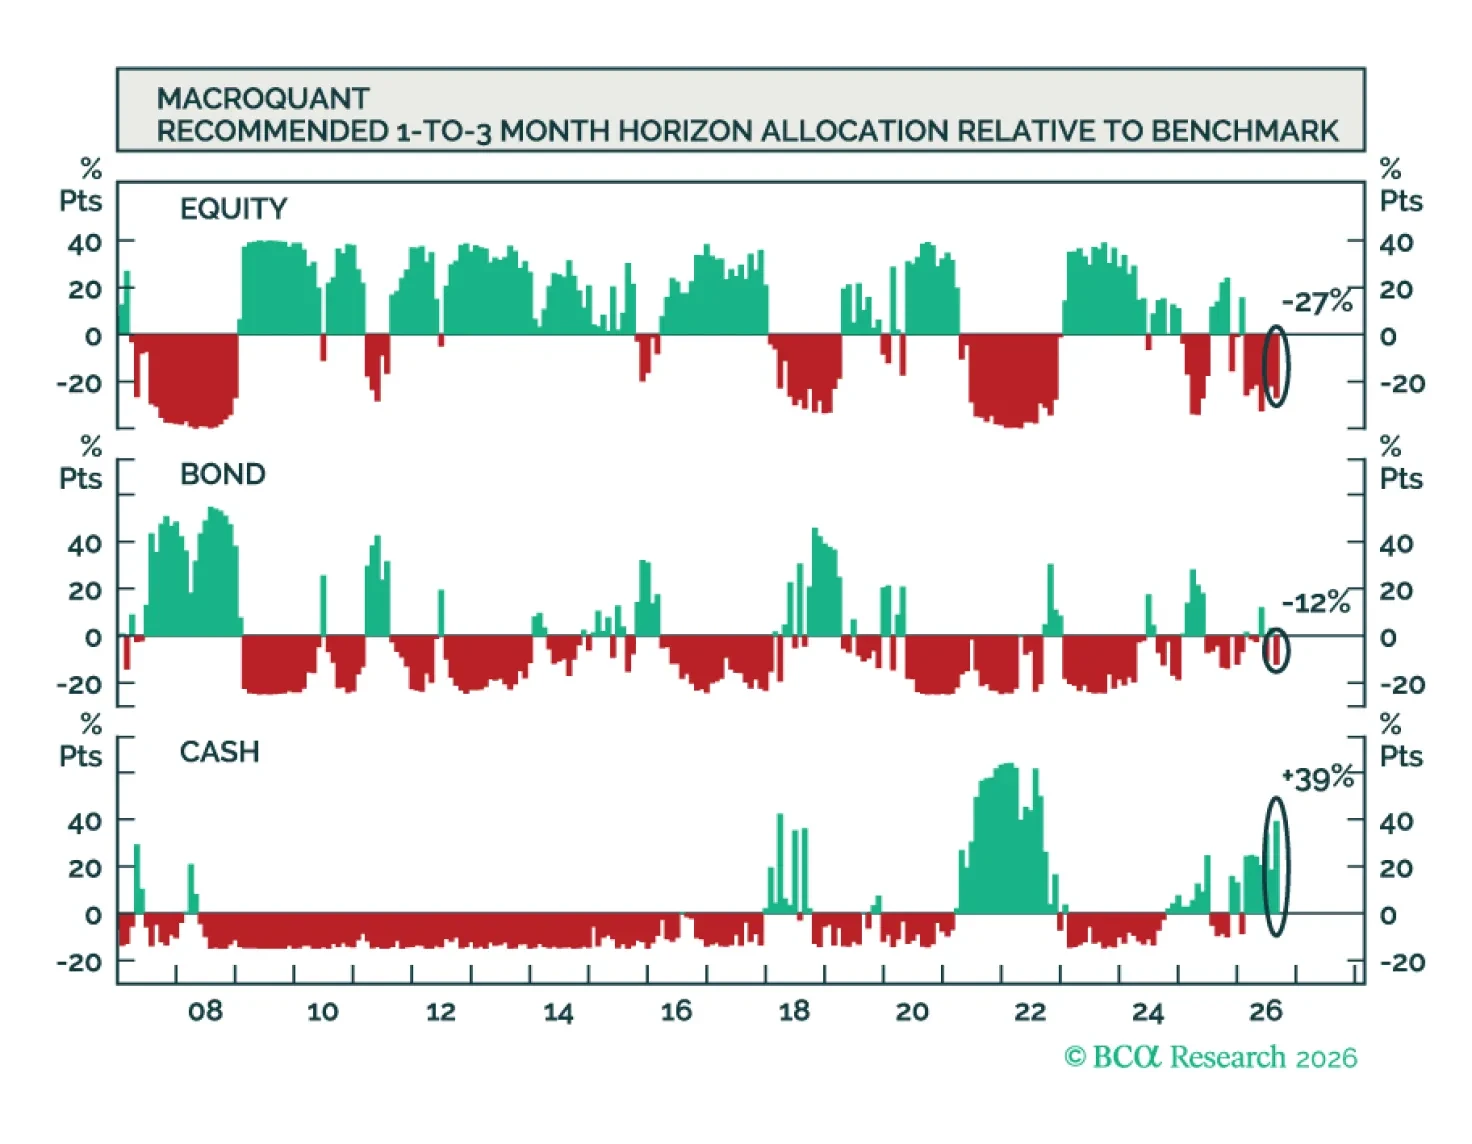
MacroQuantは株式と債券をアンダーウェイトに、現金を大幅にオーバーウェイトにすることを推奨する。MacroQuantのモデルは米ドルに非常に強気で、金と銅にはやや弱気、原油には強気である。
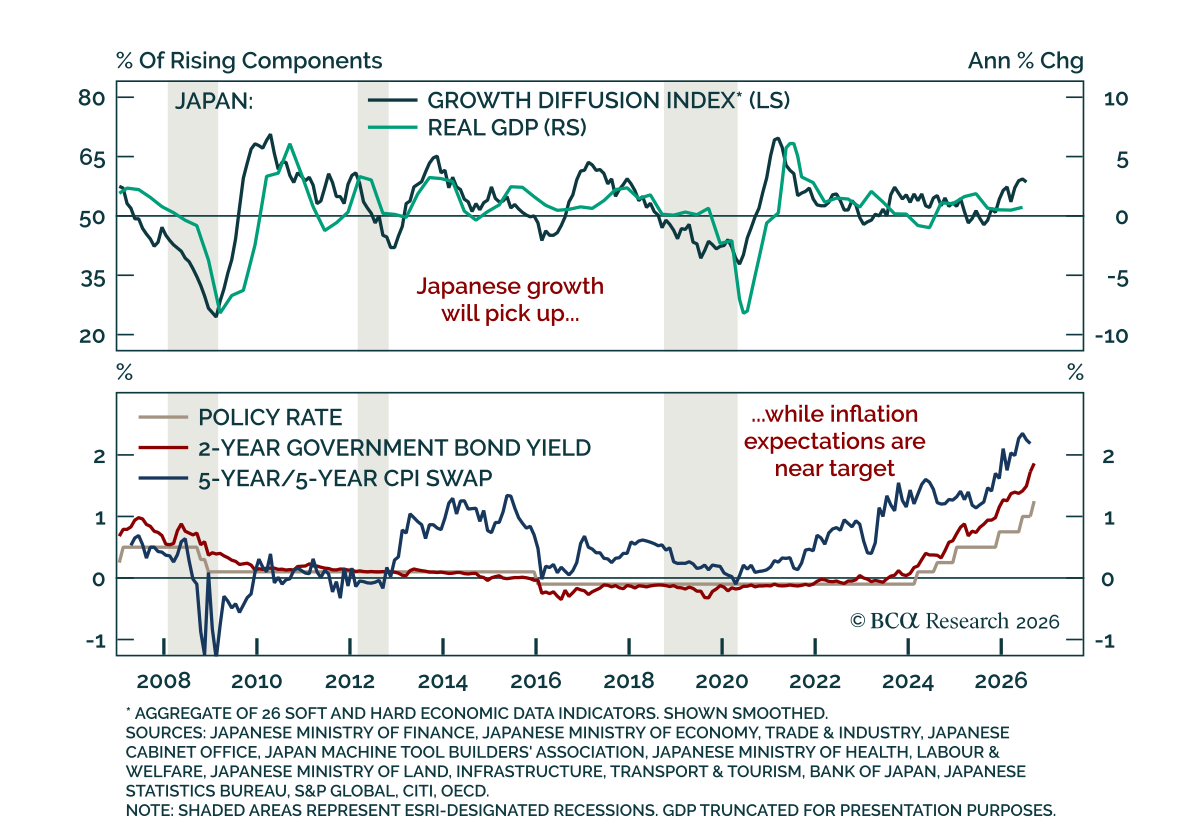
日銀は政策金利を25bp引き上げて1.25%としたが、タカ派寄りではないガイダンスとインフレの冷えがハト派的な織り込み直しを招いた。この決定は政策金利を31年ぶりの高水準に押し上げ、予想どおりであったが、分裂した投票の結果として据え置きを支持する反対票があったこととCPIが予想よりも鈍かったことが連続利上げの期待を後退させ、その結果として円安が進んだ。…
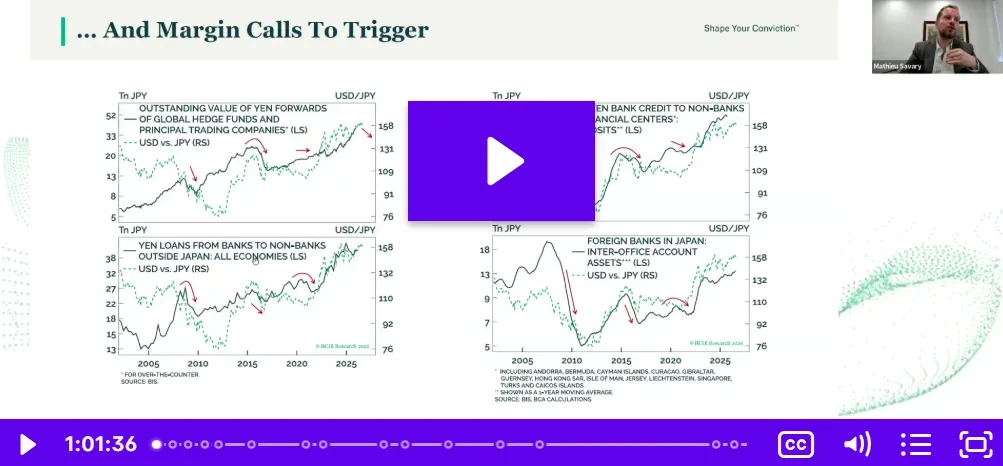
日本の円安は決して財政危機ではなく、日銀が抑えようとしなかったインフレであった。したがって、日銀の方針転換が今や到来した。
9月18日は日銀の利上げがほぼ確実視されており(98%が織り込まれている)。問題はこれから示されるシグナルがどれだけタカ派的になるかである。
本稿では、今後数年でドル/円が99円あるいはそれ以下になる理由と、なぜそれが世界の株式を押し下げることにならないのかを説明する。
キャリートレード、資金の還流、そして世界のボラティリティが次の円高相場を駆動する要因であり、なぜそれが今なのかを検証する。
投資アイデアを2つ提示する:円ロングとJGBのイールドカーブのフラット化である。
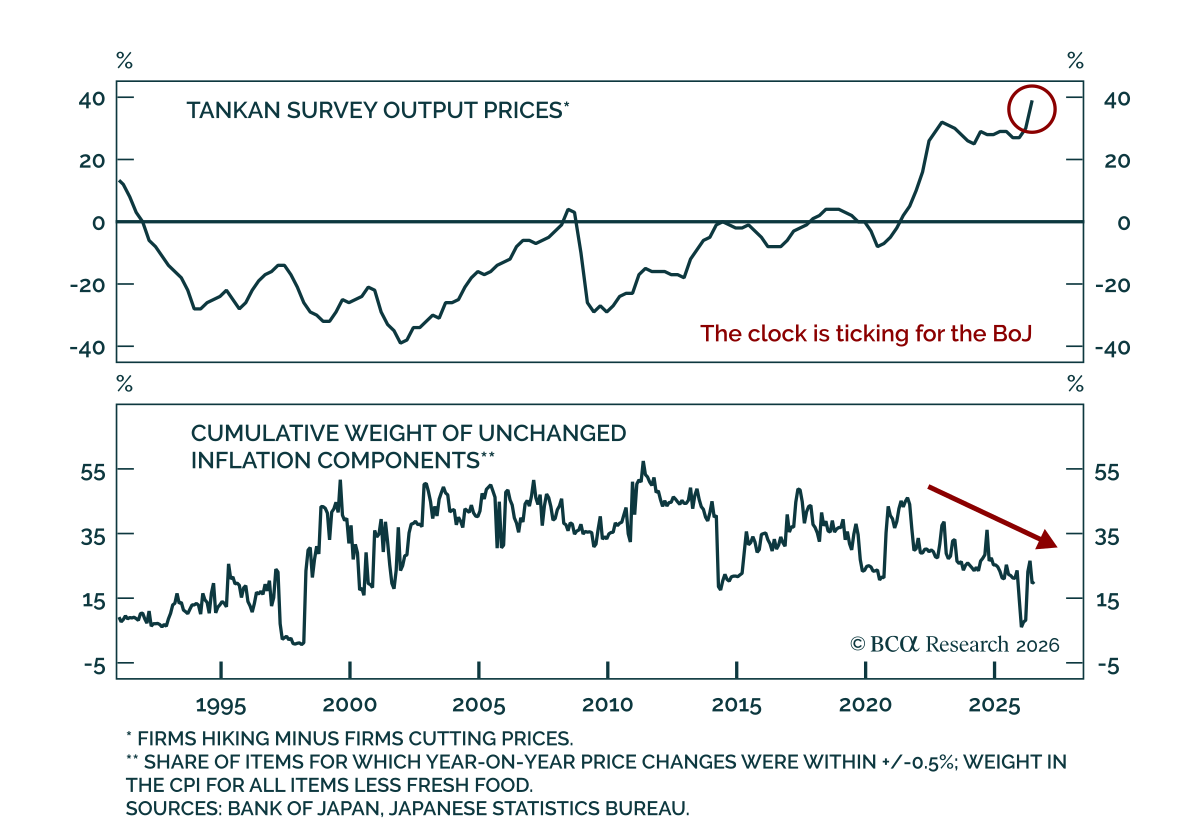
当社の FICC strategistsはタカ派的な日銀の転換が米ドル/円を99へ導くと予想している。 日本銀行は9月18日の会合で決定的な引き締めへの転換を示す見込みであり、当社の同僚は円安を財政問題ではなくインフレ問題と見ているのだ。インフレ局面にありながら政策はデフレ志向に合わせたままで、実質政策金利は-0.7%と主要国の中で最低水準にあるため、賃金、需要、実現インフレ、そして財政刺激がいま同時に上向いているのだ。…
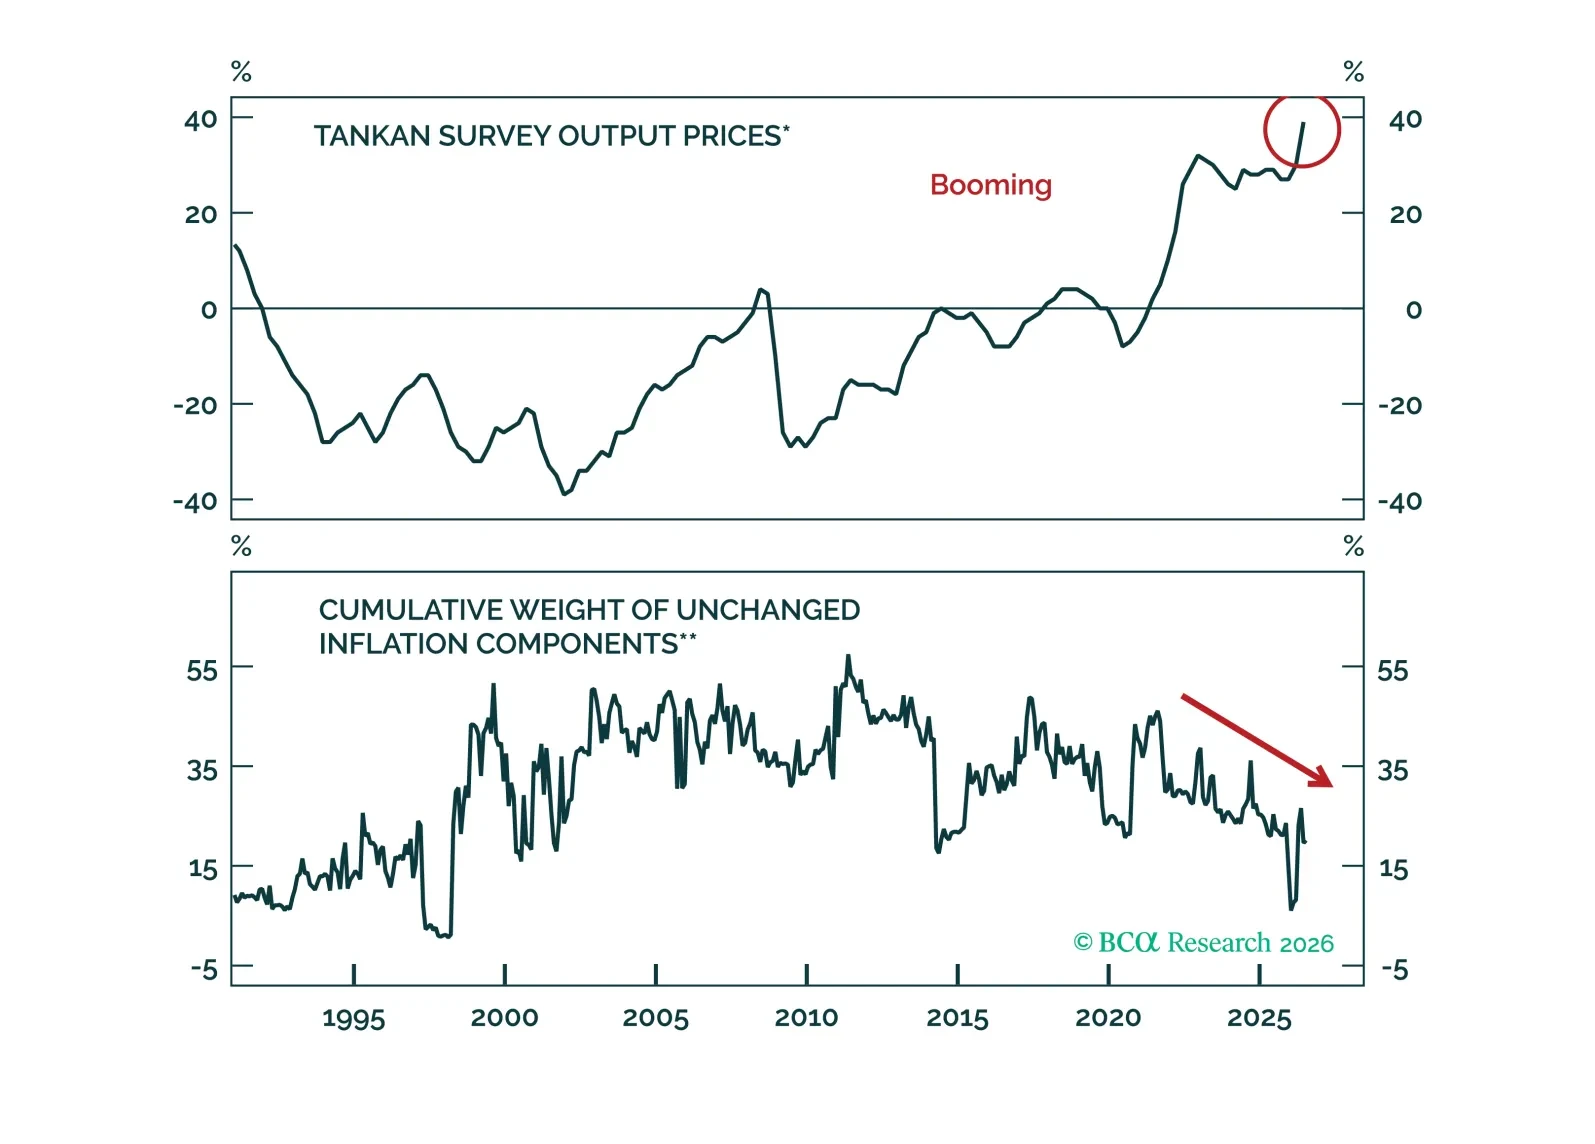
円の次の局面は財政の問題ではなくインフレの問題であり、しかも日銀はそのことを認めようとしている。当社は、なぜ9月の方向転換がUSD/JPYを99近辺に向かわせるのか、またなぜ世界のリスク資産がその代償を払わないのかを示す。
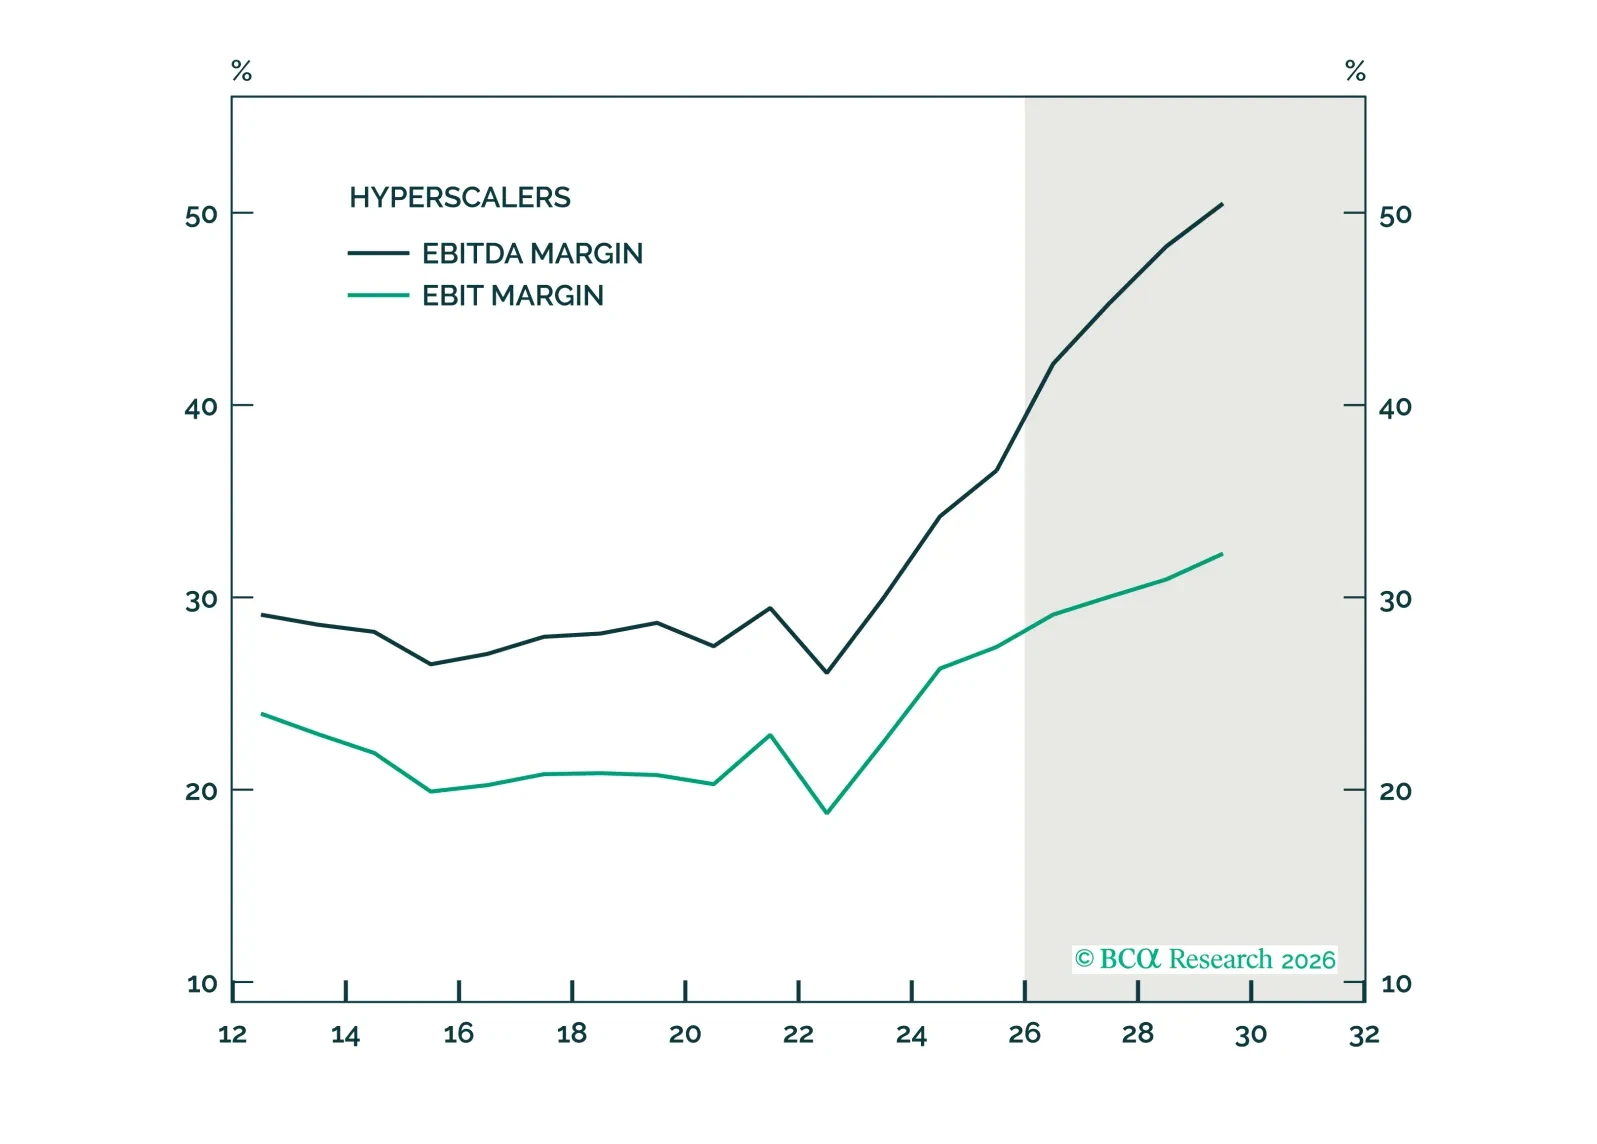
AIハードウェアの深刻な不足は年末にかけてテック株を支えるだろうが、AI企業は最終的に設備投資を正当化するために年間10兆ドルの売上を確保する必要がある可能性があり、膨大な生産性向上がなければそれは極めて困難である。今日の財務省による自社株買いの増額発表にもかかわらず、債券利回りは今後数か月間高止まりする公算が大きい。クラックスプレッドの上昇は原油需要を減らしており、世界経済の成長にとって好ましい状況ではない。為替面では、最近の円支援の為替介入はおそらく十分ではないが、円には長期的に大きな上昇余地がある。

当社の顧客はやや円を買い越している。 今週のアンケートでは、BCAの顧客の40%が買い持ち、33%が中立、27%が売り持ちと報告している。LinkedInの回答は同様の傾向を示すが、Xはより守備的寄りだ。3つのプラットフォームのいずれでも明確なショートは少数派であり、政策当局が対抗してきた混雑したショート基盤とは対照的だ。…