Inflation/Deflation
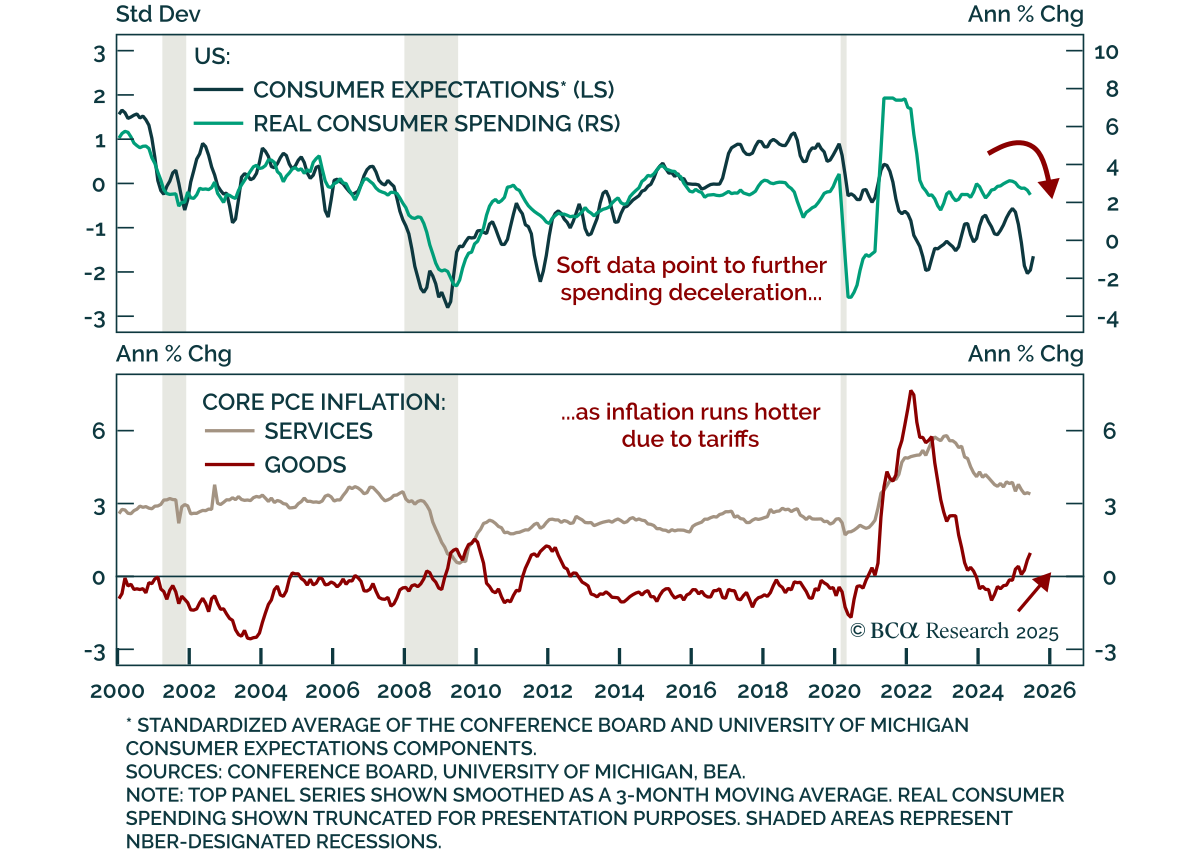
スタグフレーションの衝動がFRBを静観させる スタグフレーションの衝動がFRBを静観させる 6月の米国所得と支出は需要の減速と財価格インフレ圧力の高まりを示しており、長期債のスタンスを強化しています。…
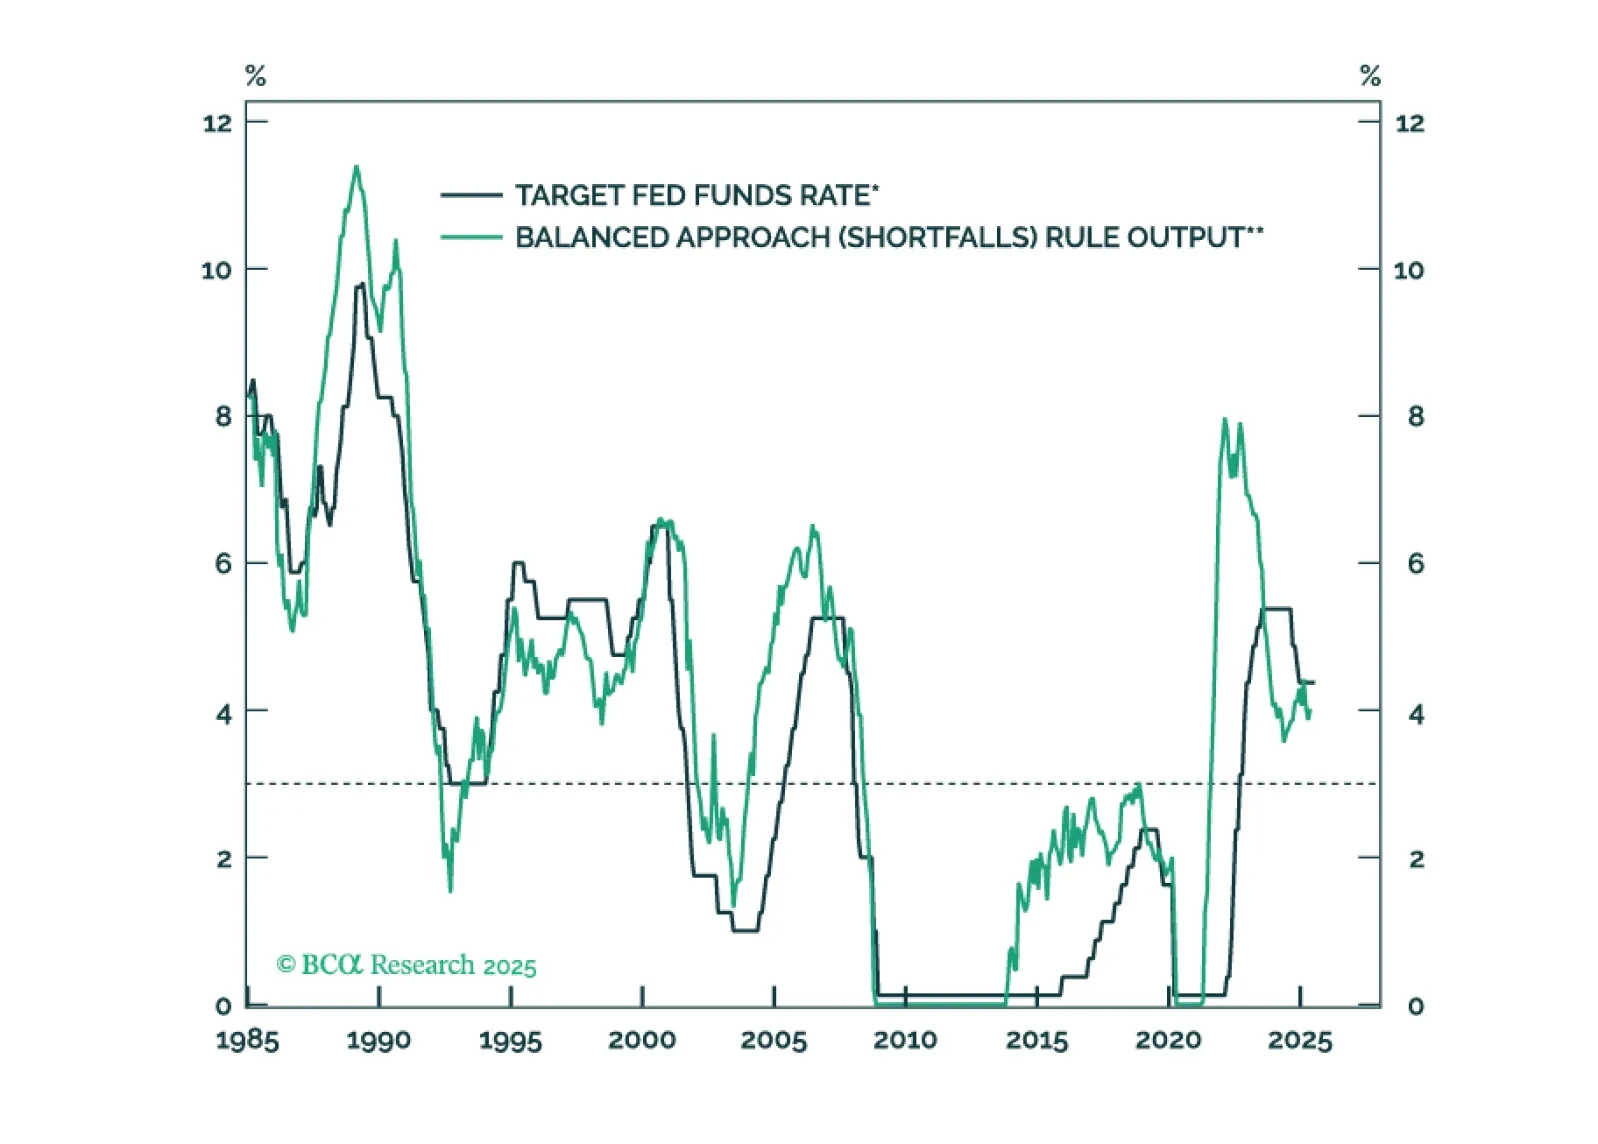
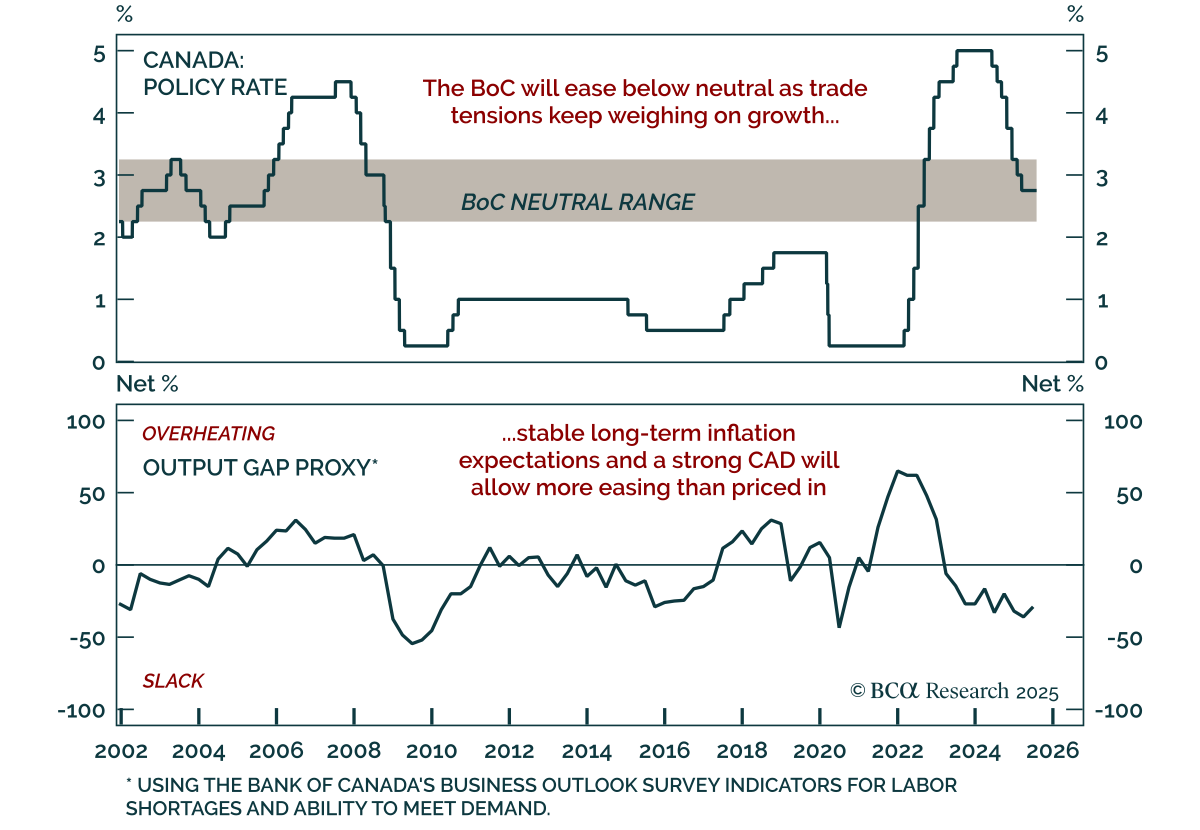
カナダ銀行、貿易の不確実性の中で据え置き、選択肢を維持 カナダ銀行、貿易の不確実性の中で据え置き、選択肢を維持 BoCは3回連続で会合にて金利を2.75%に据え置きましたが、弱い成長見通しとインフレの抑制により、カナダ債に対するオーバーウェイトを強化する理由となっています。 政策金利が2.25%–3.25%の中立的な範囲内にあるため、BoCは米国の貿易状況の明確化を待つ姿勢を維持しています。緊張が緩和されれば成長をわずかに支え、インフレも低下する一方で、緊張が悪化すればその逆となるでしょう。…
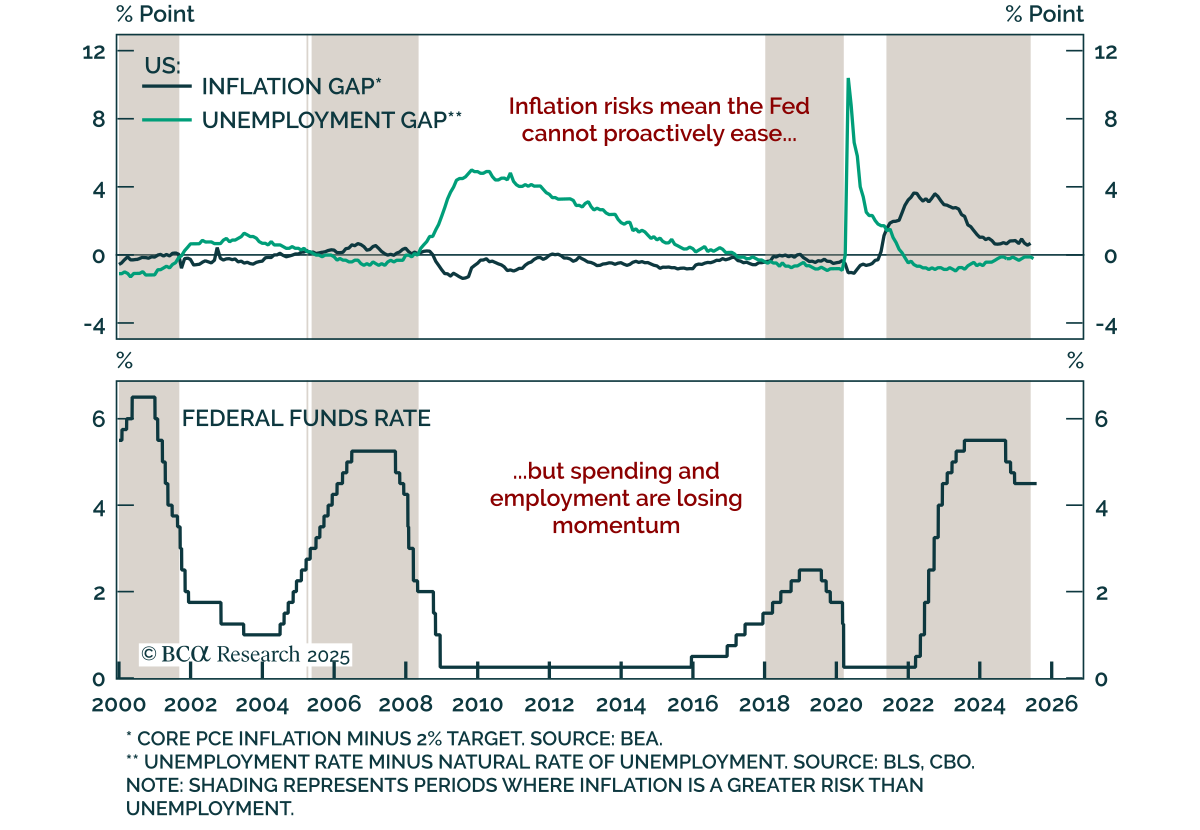
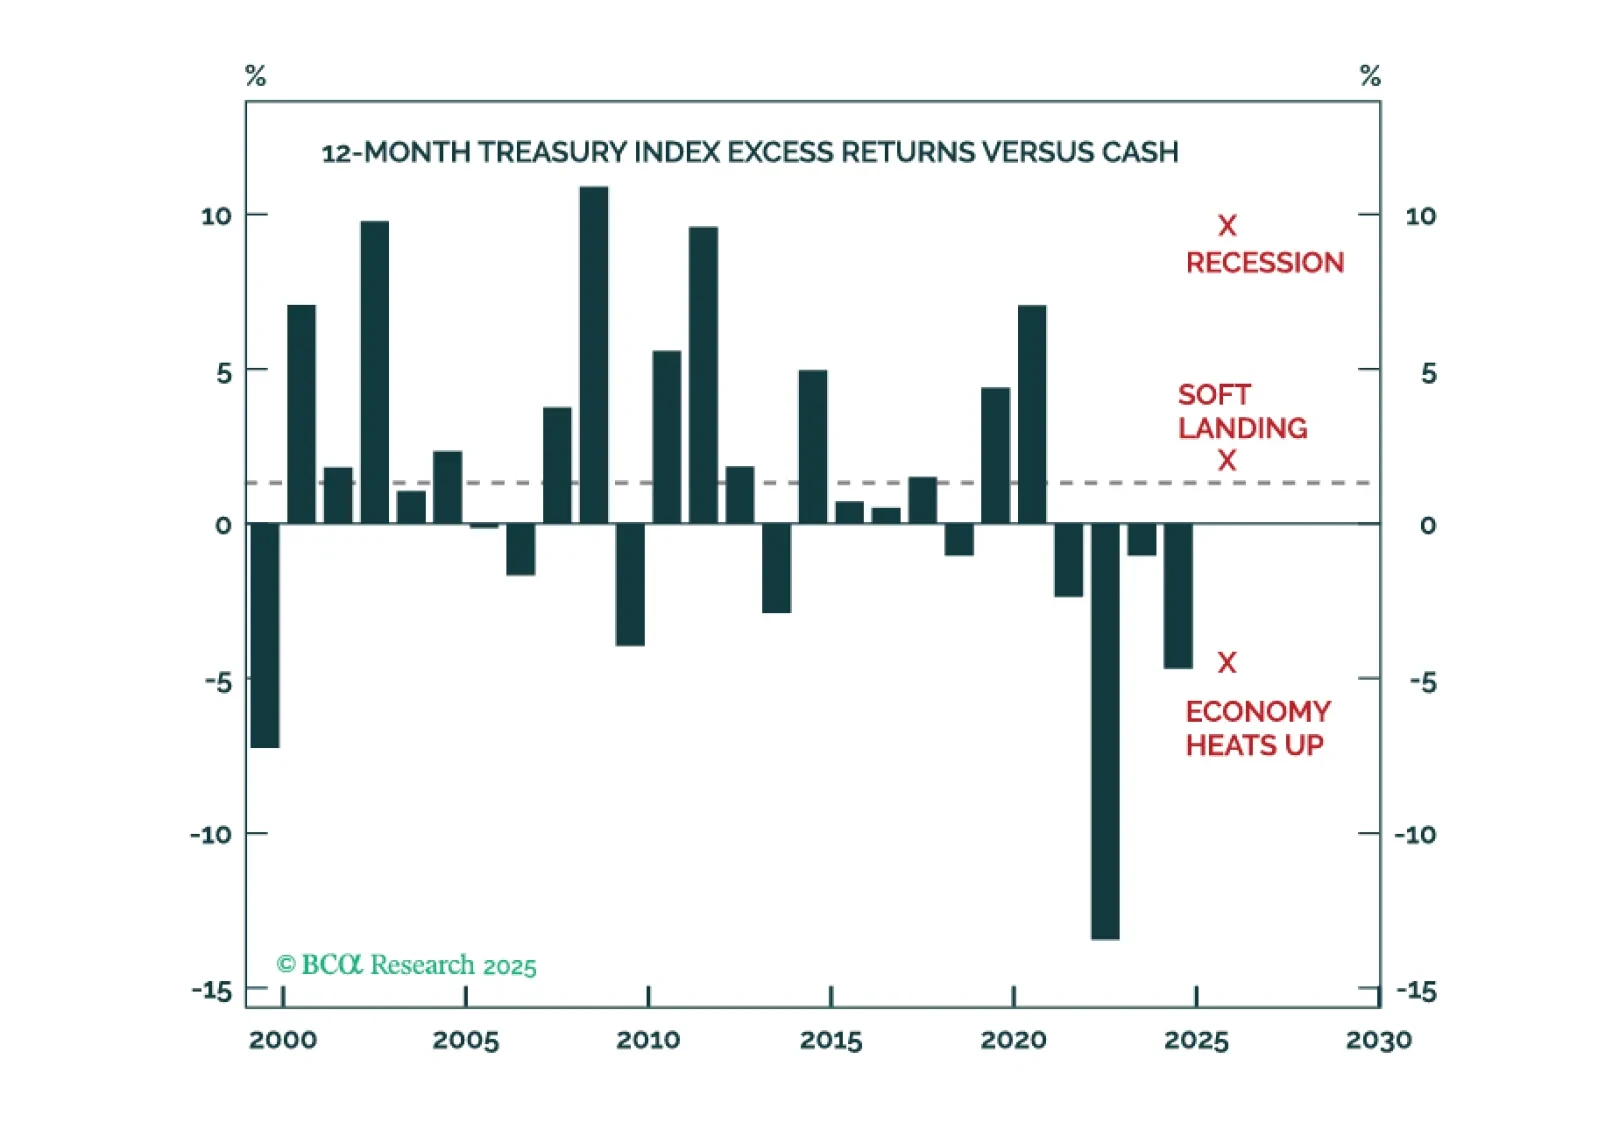
労働市場の緩和を待つFed 労働市場の緩和を待つFed 連邦準備制度理事会(Fed)は、5回連続で金利を据え置き、分裂した連邦公開市場委員会(FOMC)と回復力ある成長を踏まえ、政策を据え置き、私たちの長期金利スタンスを支持しました。 目標レンジは4.25%~4.50%に据え置かれ、声明には成長見通しの控えめな下方修正が反映されています。予想通り、2人の理事が反対票を投じ、6月の会合で見られた政策の分裂が浮き彫りになりました。…
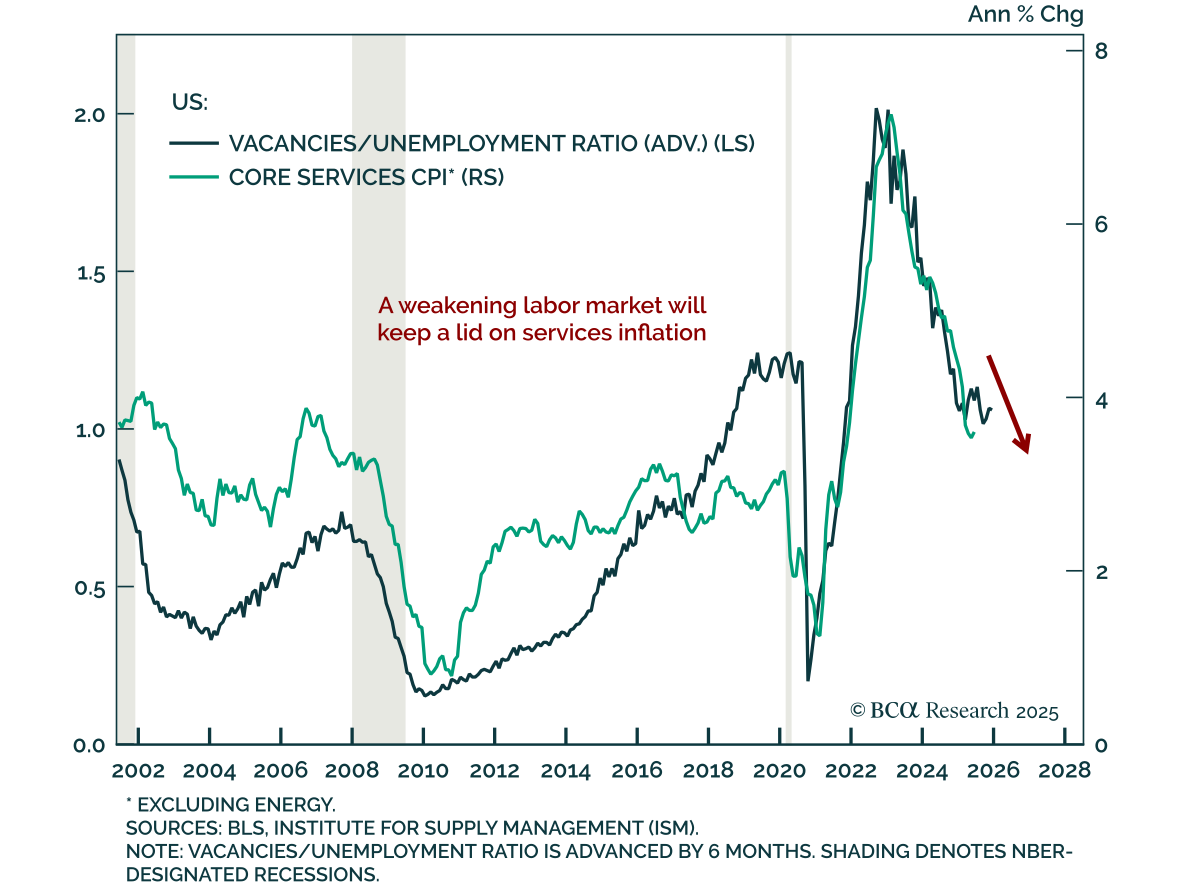
JOLTSの弱さがデスインフレとデュレーションバイアスを強調 JOLTSの弱さがデスインフレとデュレーションバイアスを強調 6月のJOLTSレポートは、米国労働市場の勢いのさらなる弱まりを示し、我々の期間オーバーウェイト姿勢とスティープナーの好みを強化しました。求人件数は下方修正された7.7百万件から予想以上に減少して7.4百万件となり、離職者数は3.1百万件に減少し、解雇数はほぼ変わりませんでした。労働の余剰を示す先行指標である離職-解雇ギャップは縮小しました。…
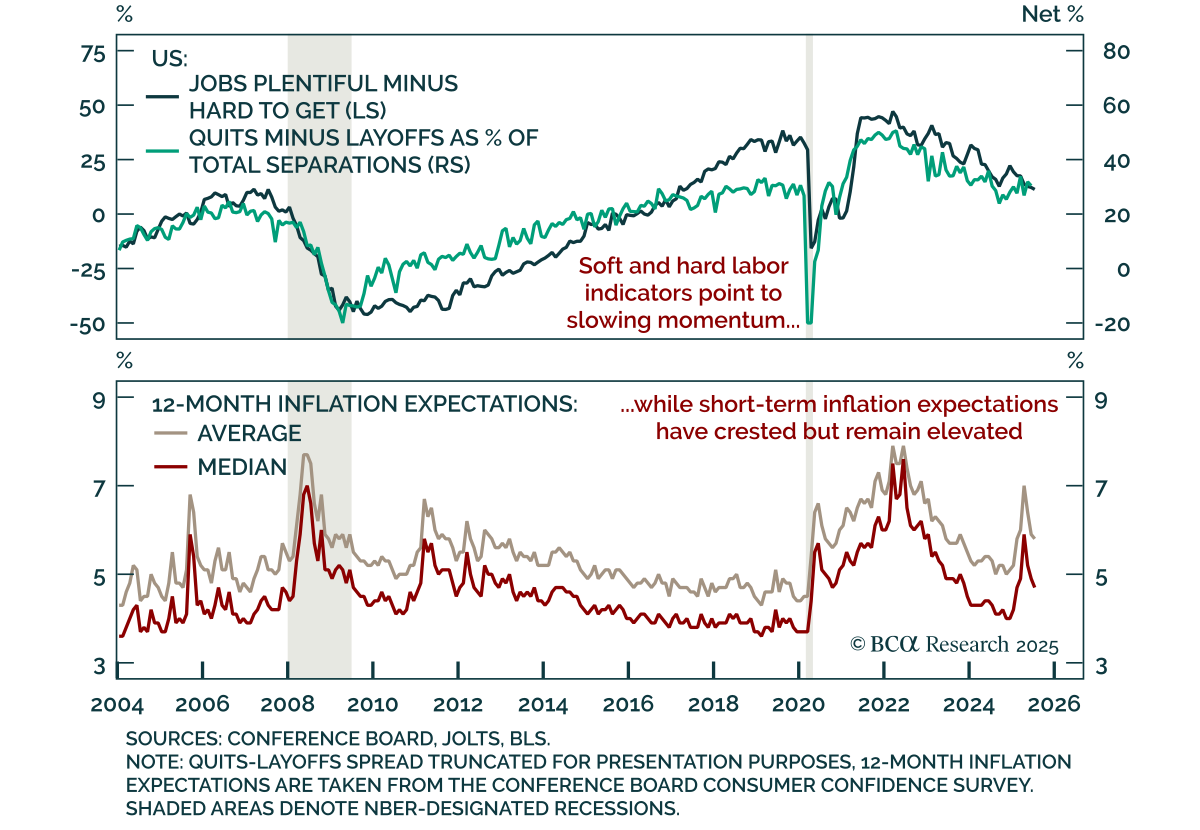
米国消費者信頼感の上昇、労働市場の冷え込みを相殺せず 米国消費者信頼感の上昇、労働市場の冷え込みを相殺せず 7月のコンファレンスボード消費者信頼感レポートでは、現状が弱いものの予測が改善し、防御的なスタンスと下振れリスクに対する保護を支持する形となりました。…
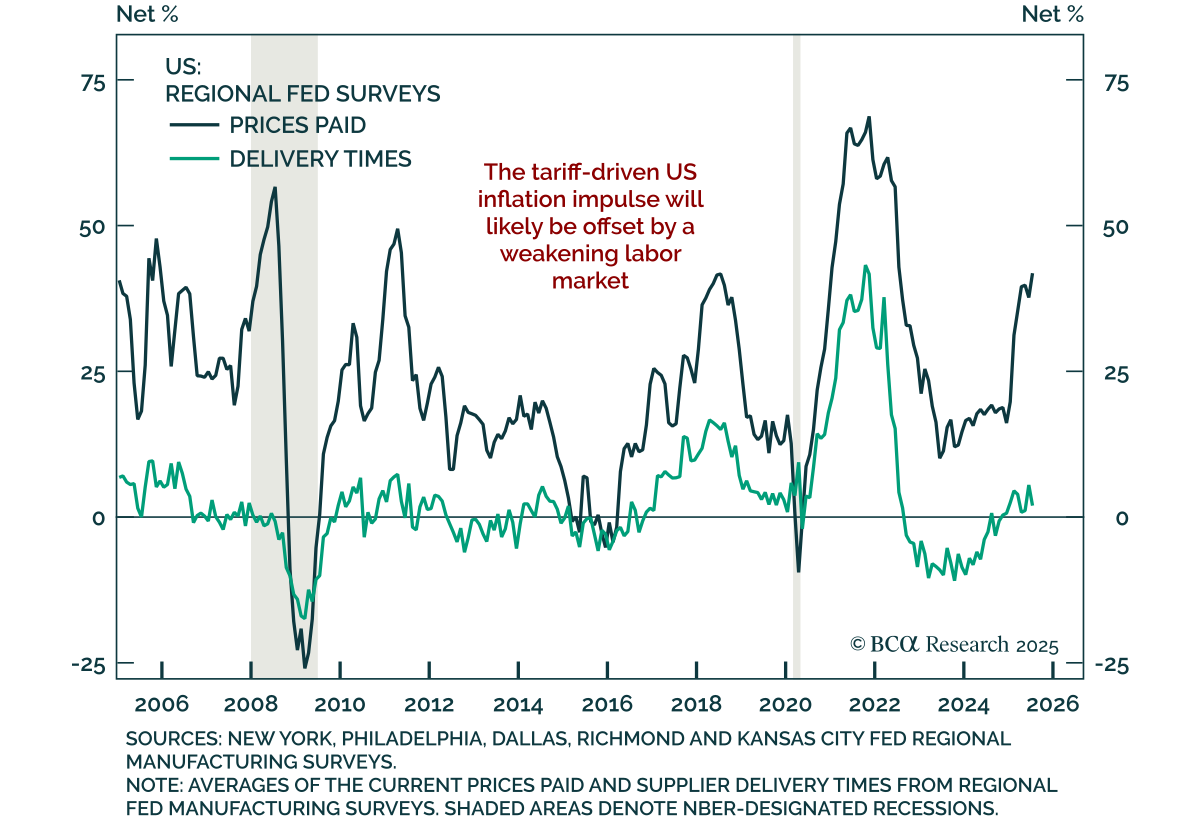
関税、投入コスト、そして変化する米国のインフレ構成 関税、投入コスト、そして変化する米国のインフレ構成 7月のダラス連邦準備銀行の調査結果は予想を上回り、現在の活動の回復を示唆しましたが、見通しは依然として控えめであり、慎重な資産配分を支持しています。 ヘッドライン指数は6月の-12.7から0.9に上昇し、生産は20ポイント跳ね上がり、3年以上ぶりの高水準に達しました。雇用と労働時間も回復し、改善が持続する可能性を示唆しています。新規受注は上昇しましたが、依然として縮小しています。…
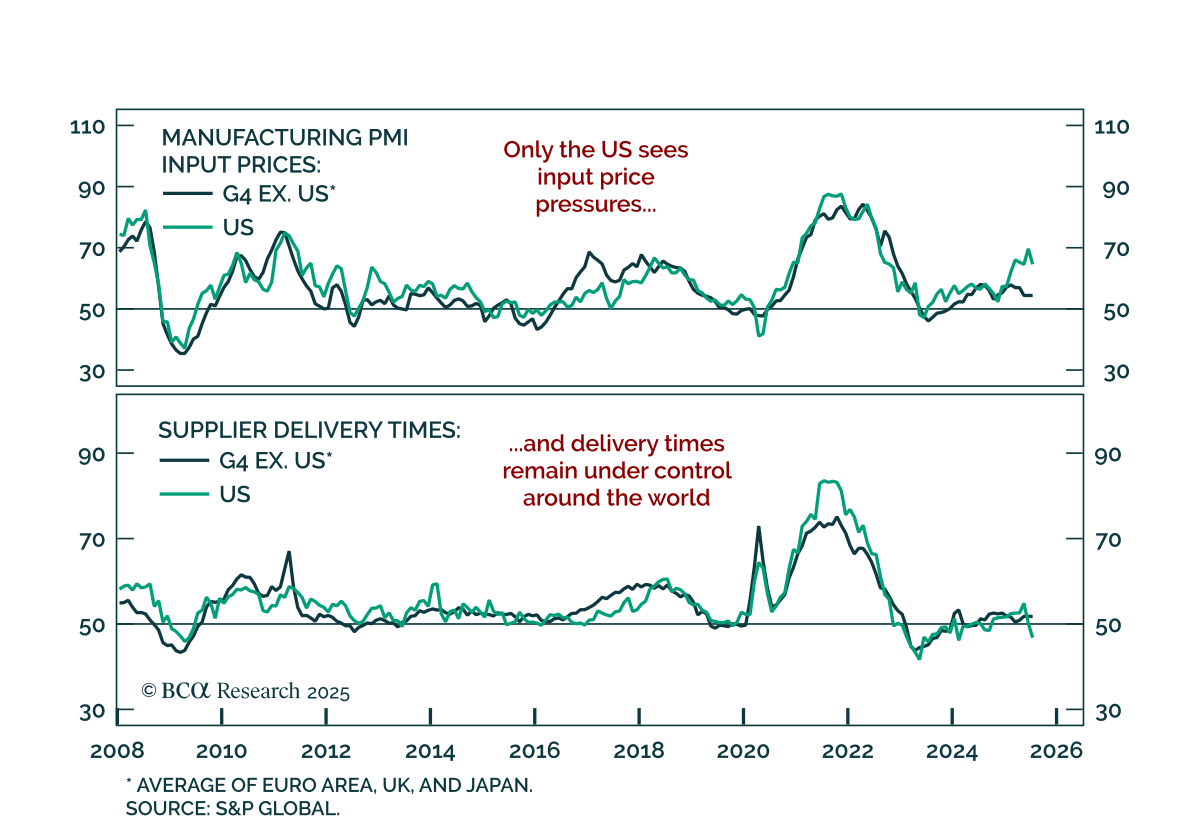
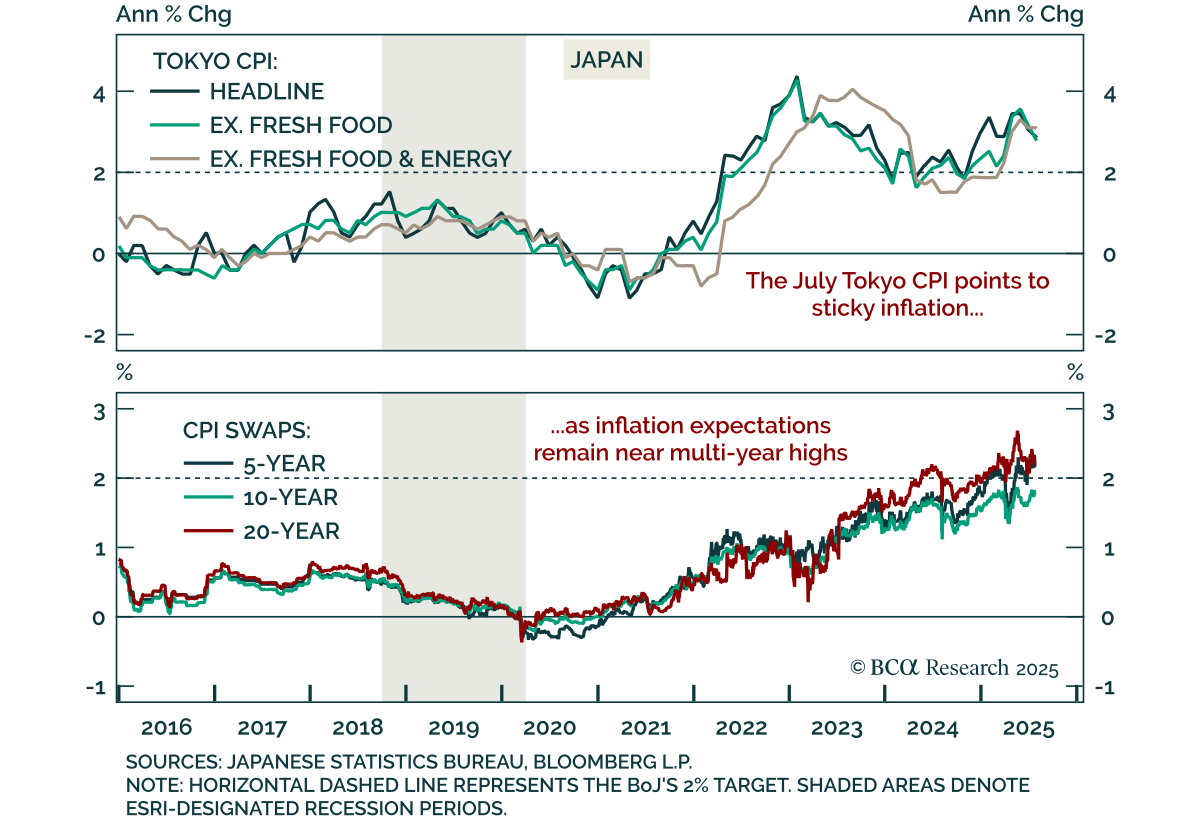
関税圧力はあるものの、世界的なインフレは抑制されている 関税圧力はあるものの、世界的なインフレは抑制されている 価格圧力のピークと世界的な成長の弱さは、ほとんどの主要経済圏において労働市場の緩和がインフレーションの上昇を抑えるため、我々の長期スタンスを強化しています。…