Gov Sovereigns/Treasurys
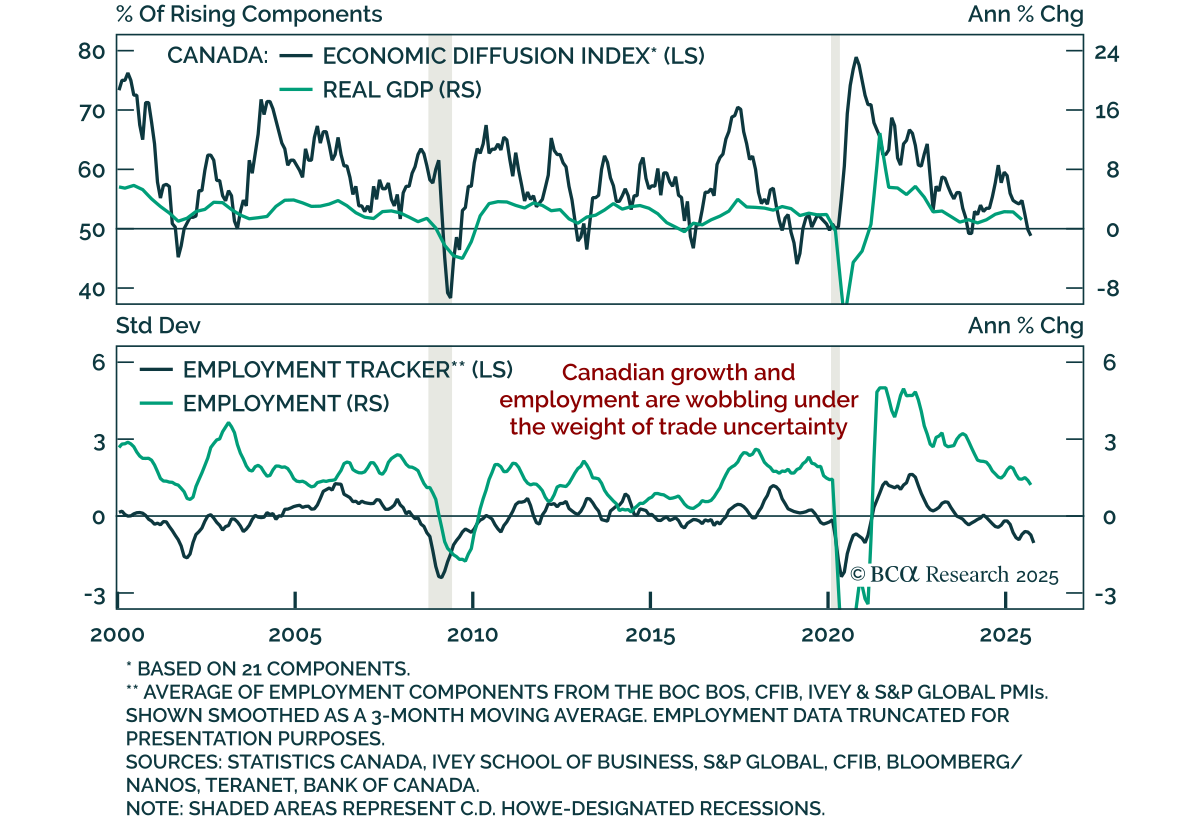
カナダの成長が減速、債券とCADスティープナーを支援 カナダの成長が減速、債券とCADスティープナーを支援 最近のカナダのデータは成長の鈍化を確認し、国債とスティープナー(債券利回り曲線)への支持を強化しています。…
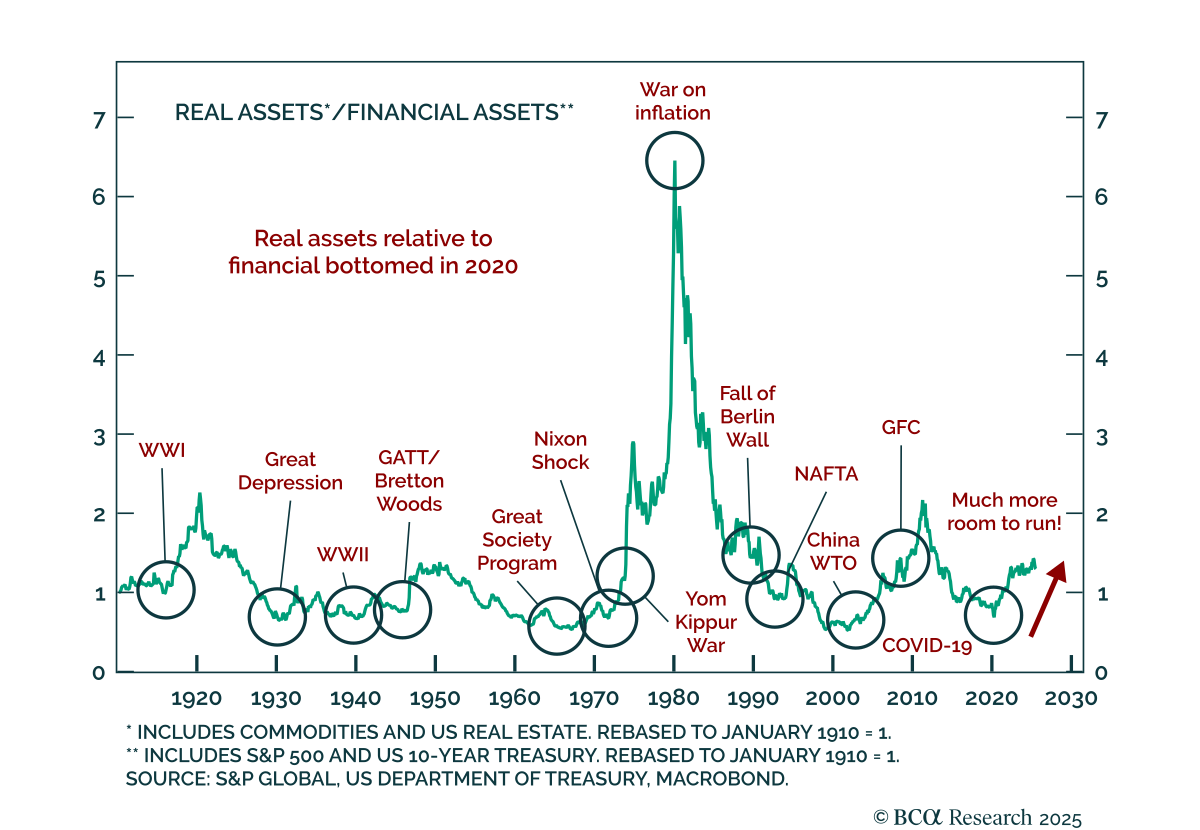
私たちのGeoMacro戦略家は今のところ株式と債券を強気で保っていますが、市場が「メルトアップ」仮説を間もなく検証すると警告しています。このサイクルはキャッシュ主導の成長からレバレッジ主導の成長へと移行します。 2025年の主要テーマはAIではなく、USDの価値減少です。戦術的なドルの反発があるかもしれませんが、同僚たちは長期的な弱気USD見解を維持しています。…
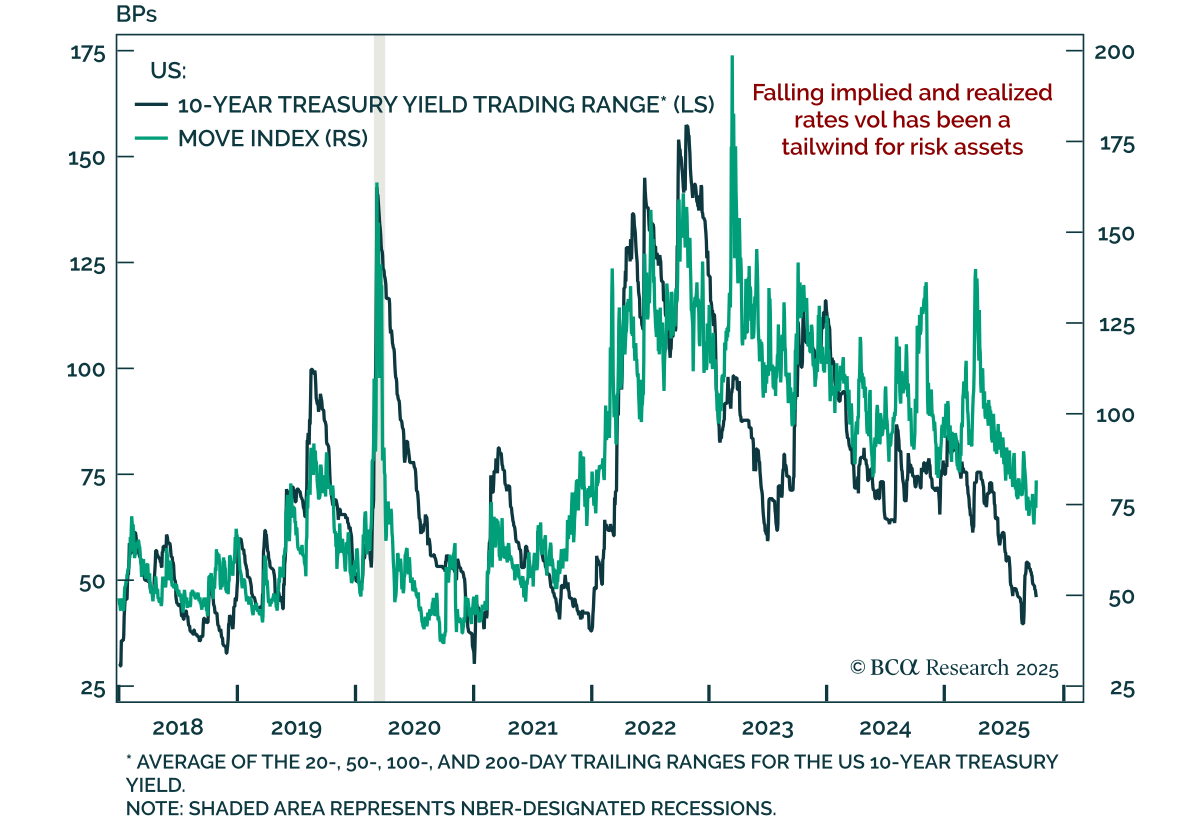
データ不足による取引範囲の縮小で金利の変動率は低水準付近 データ不足による取引範囲の縮小で金利の変動率は低水準付近 複合資産のボラティリティはここ数週間で低下し、金利ボラティリティの低下がリスク資産を支えました。…
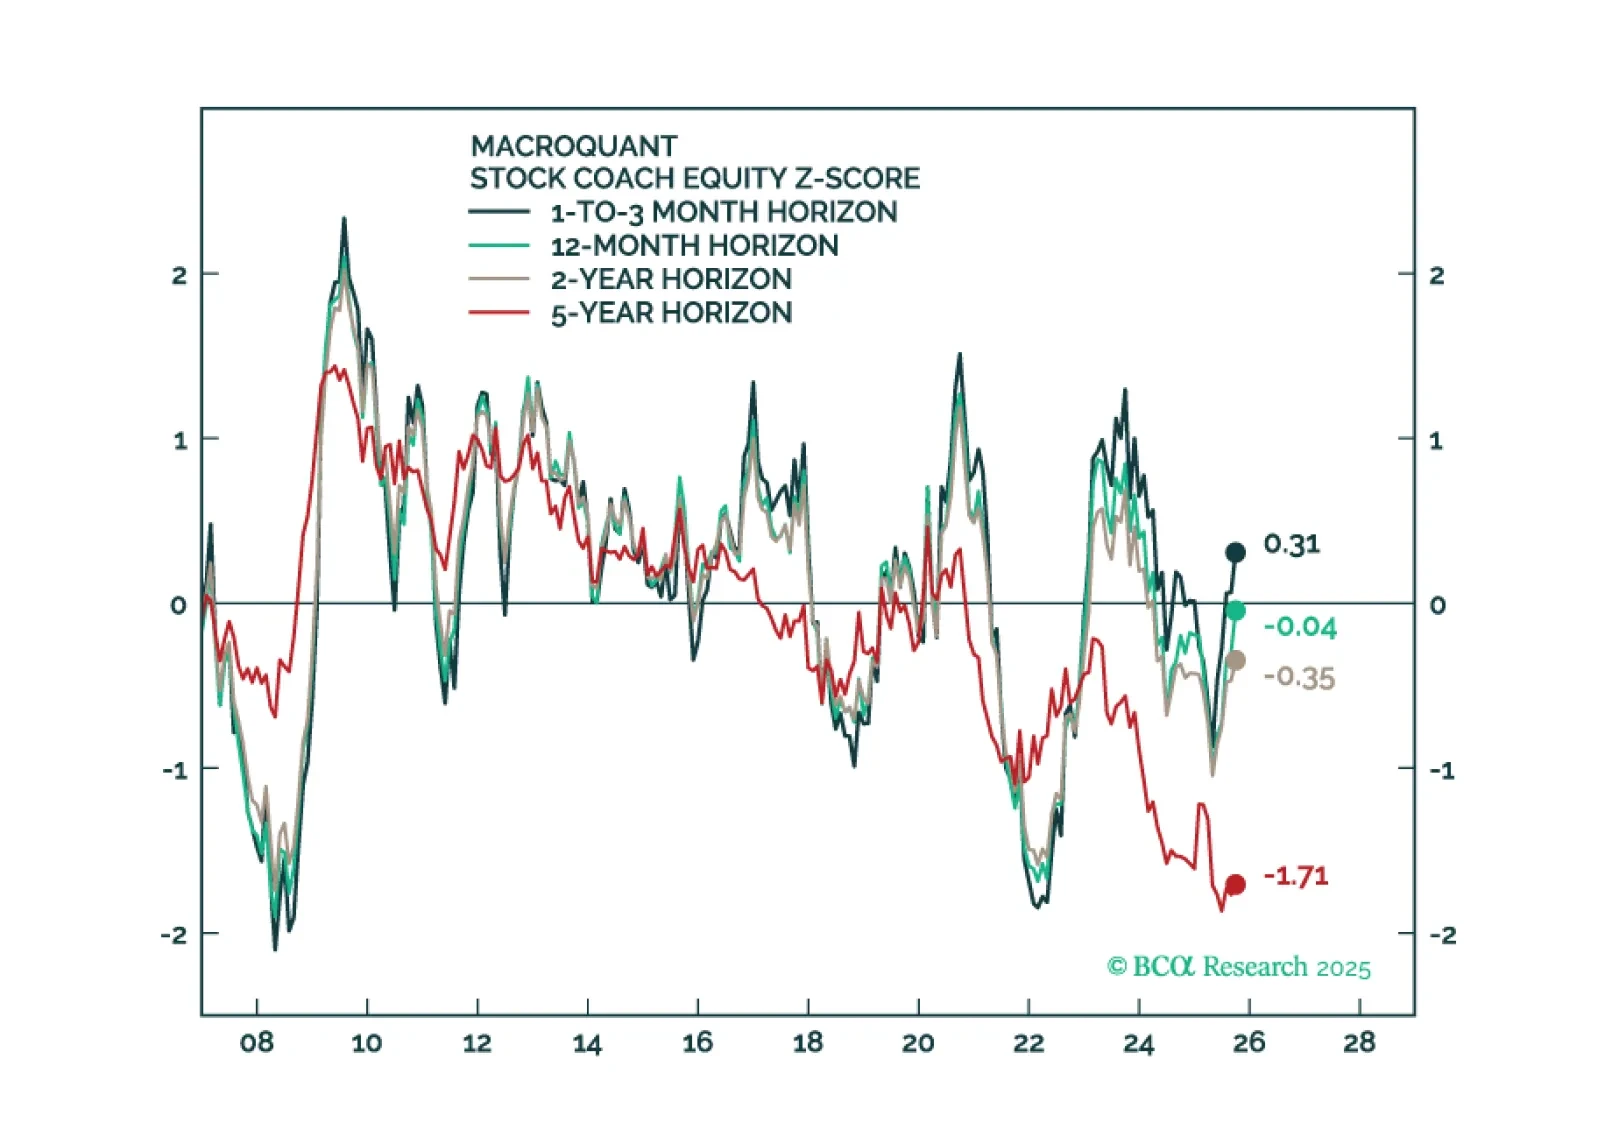
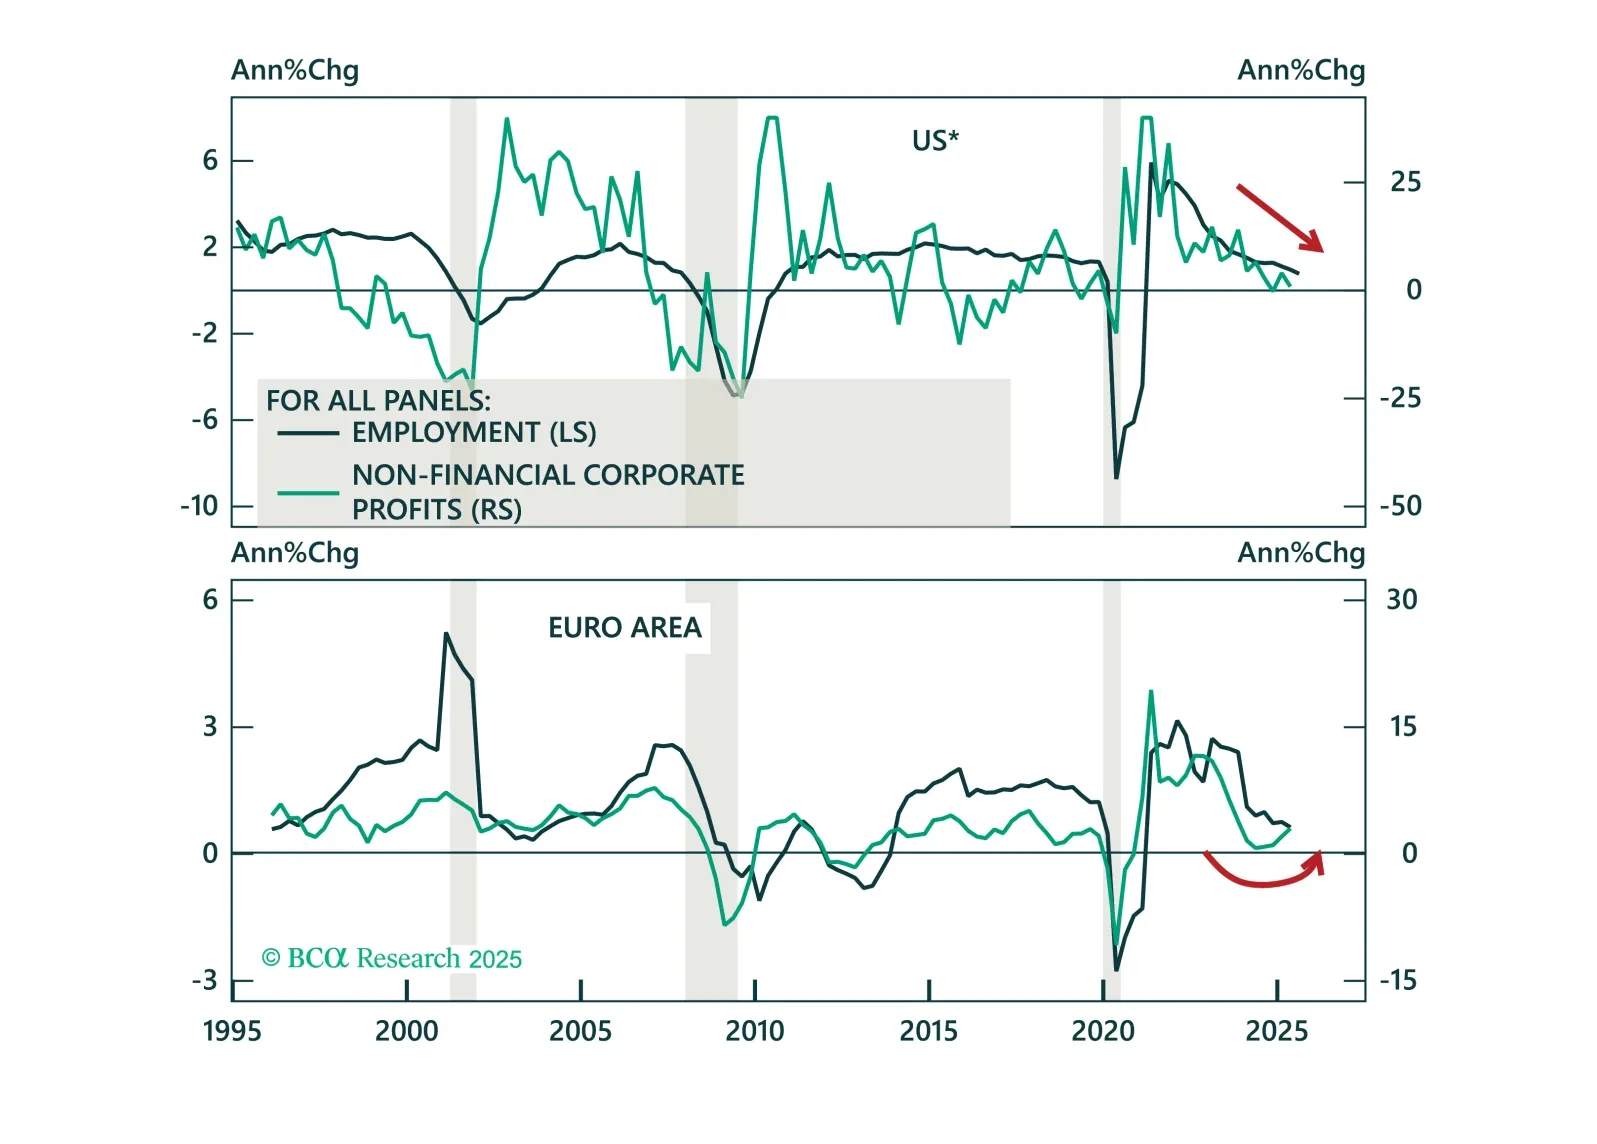
このQ4ストラテジーアウトルックでは、リセッション予測における現状、さまざまなシナリオにおける株式と債券の見通し、AIが企業利益に与える影響について投資家が誤解している理由、米ドルが構造的な下落トレンドに入ったかどうか、円、金、その他のコモディティに対する我々の視点など、さまざまな重要なテーマについて議論します。
財政の持続可能性に関する懸念、タームプレミアムの上昇、中央銀行の独立性に対する攻撃があるにもかかわらず、金融政策は引き続き債券市場の主要な推進要因となっています。Q3レビュー&アウトルックでは、国債、短期金利先物、グローバルなイールドカーブ、インフレ連動債、クレジットにおける見解を更新し、機会を特定します。
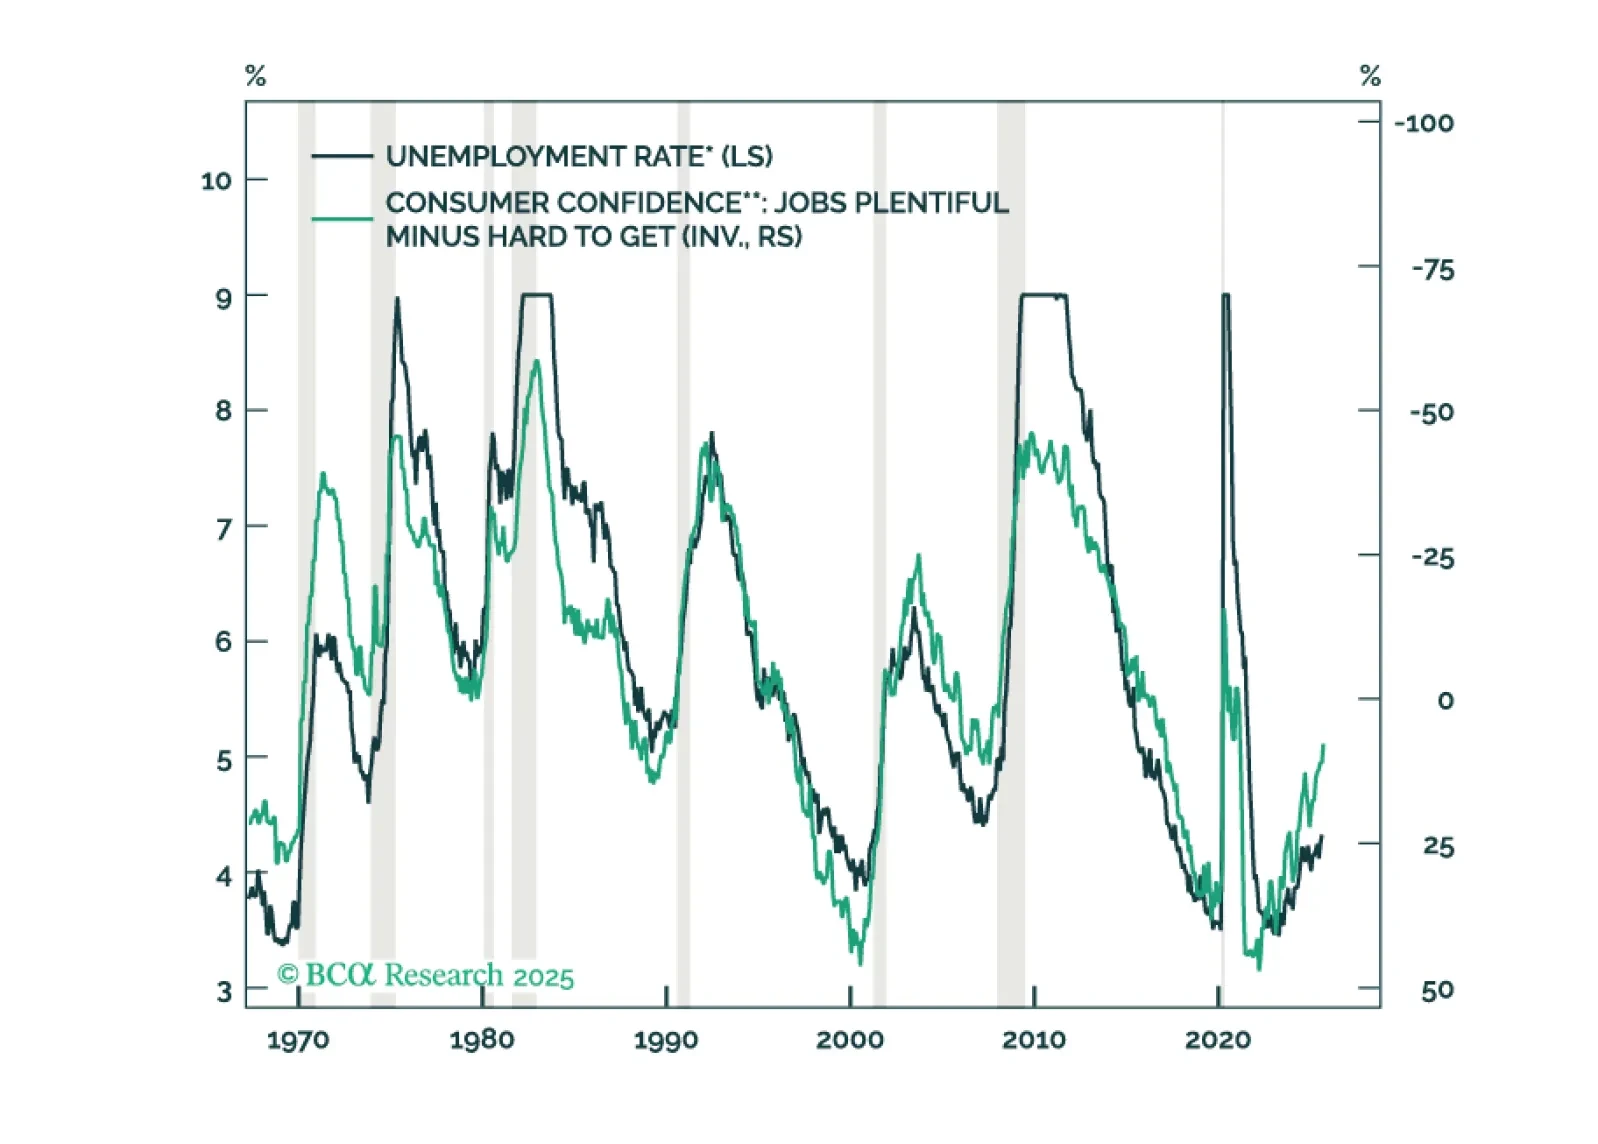
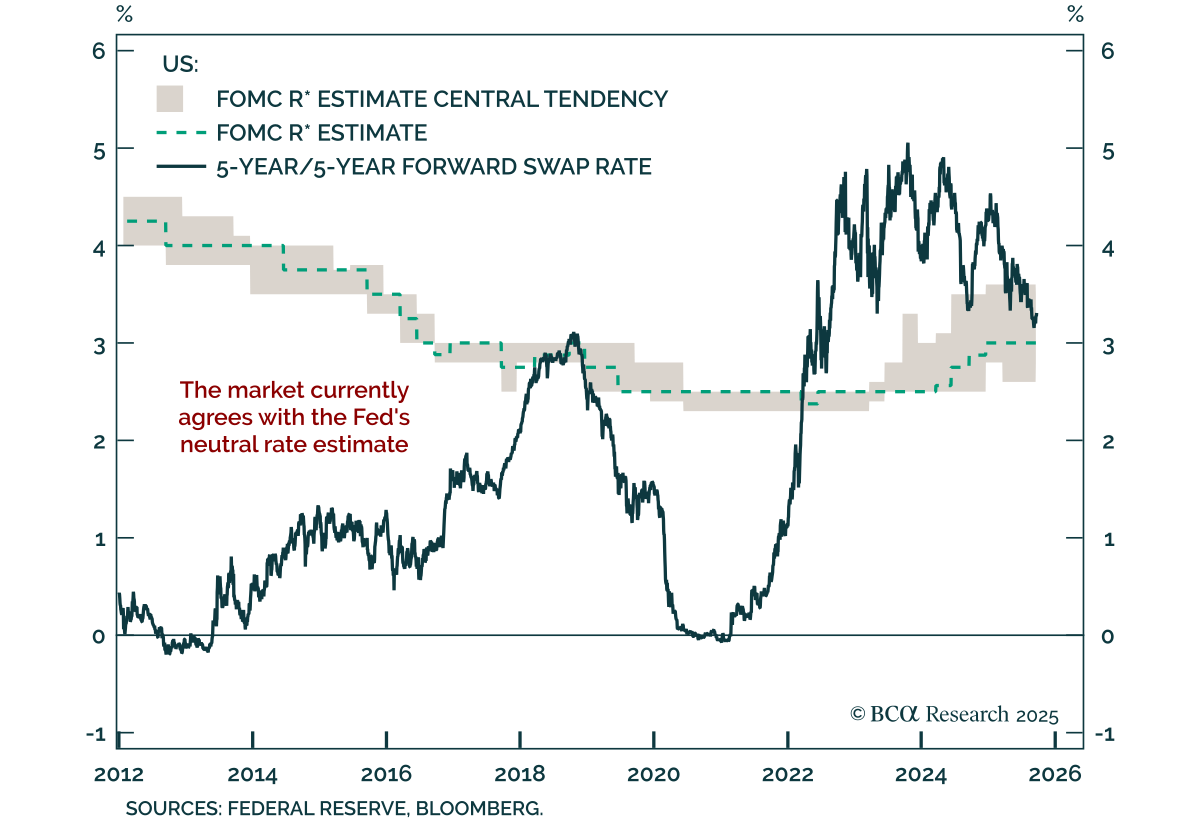
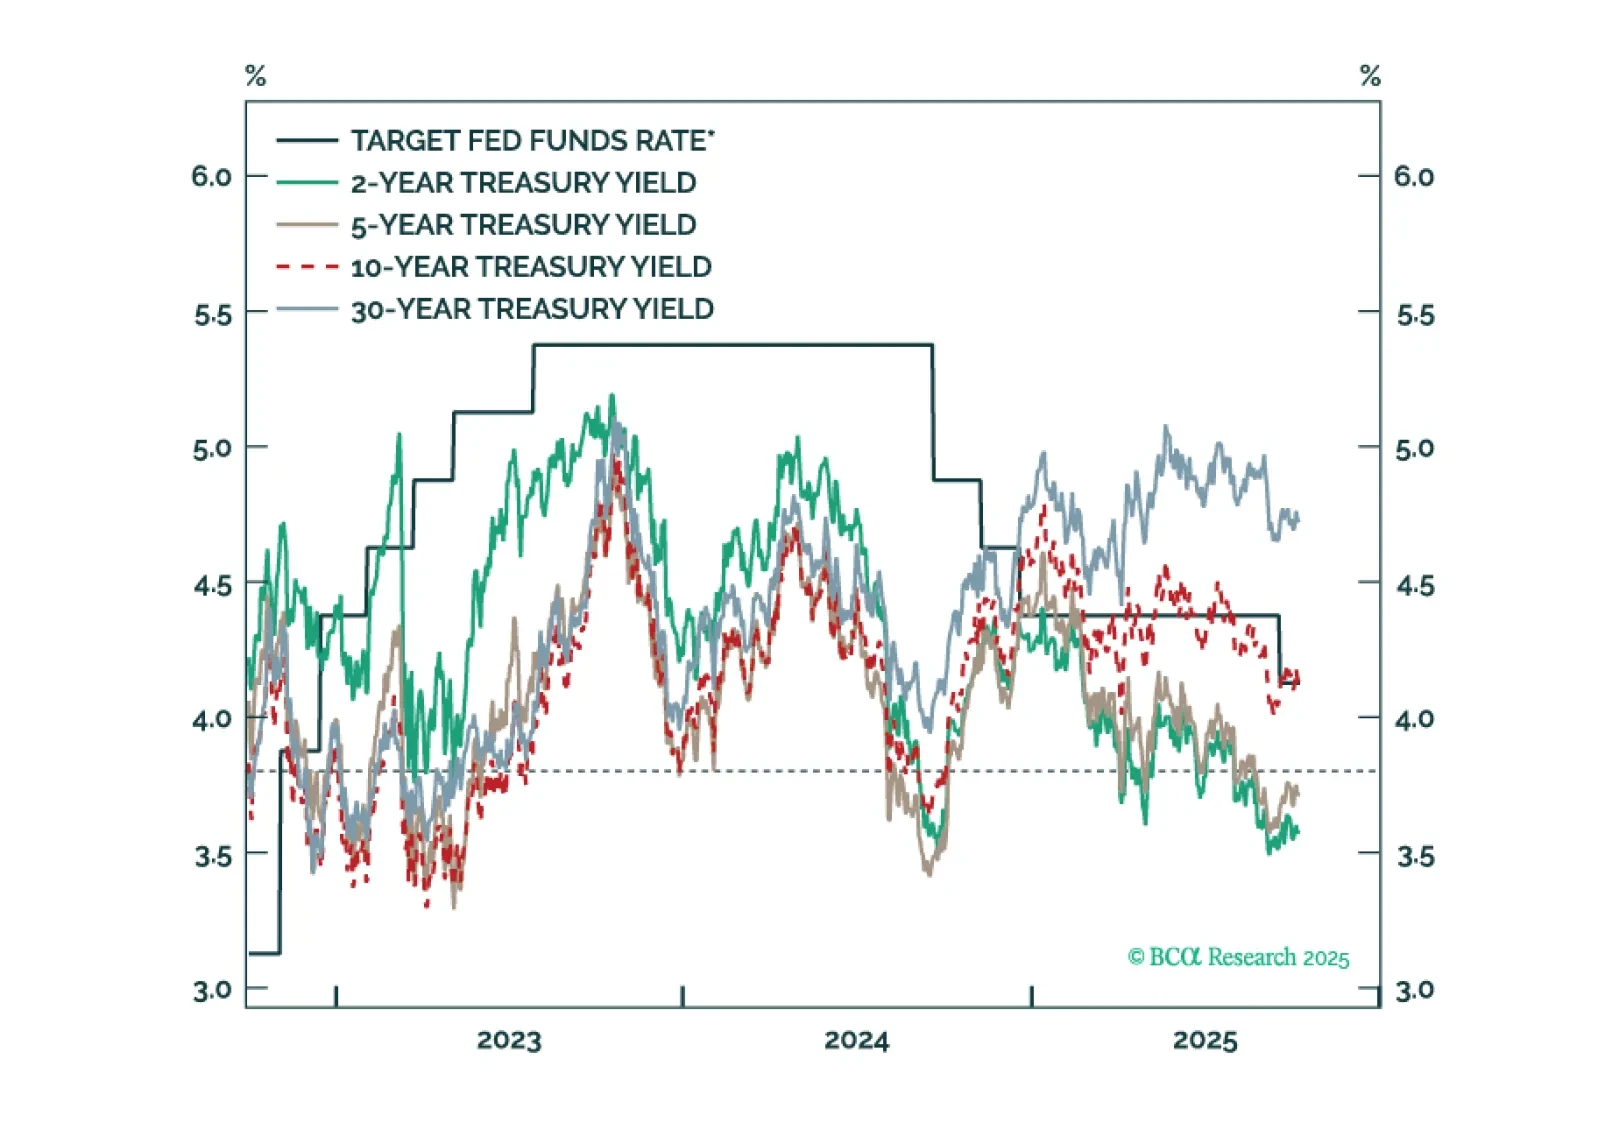
中立金利と政策の抑制性についての考察 中立金利と政策の抑制性についての考察 FOMC後のスピーチで委員会の見解の分裂が明らかになり、政策がわずかに抑圧的な状態を維持する中で長期金利を支持しています。…
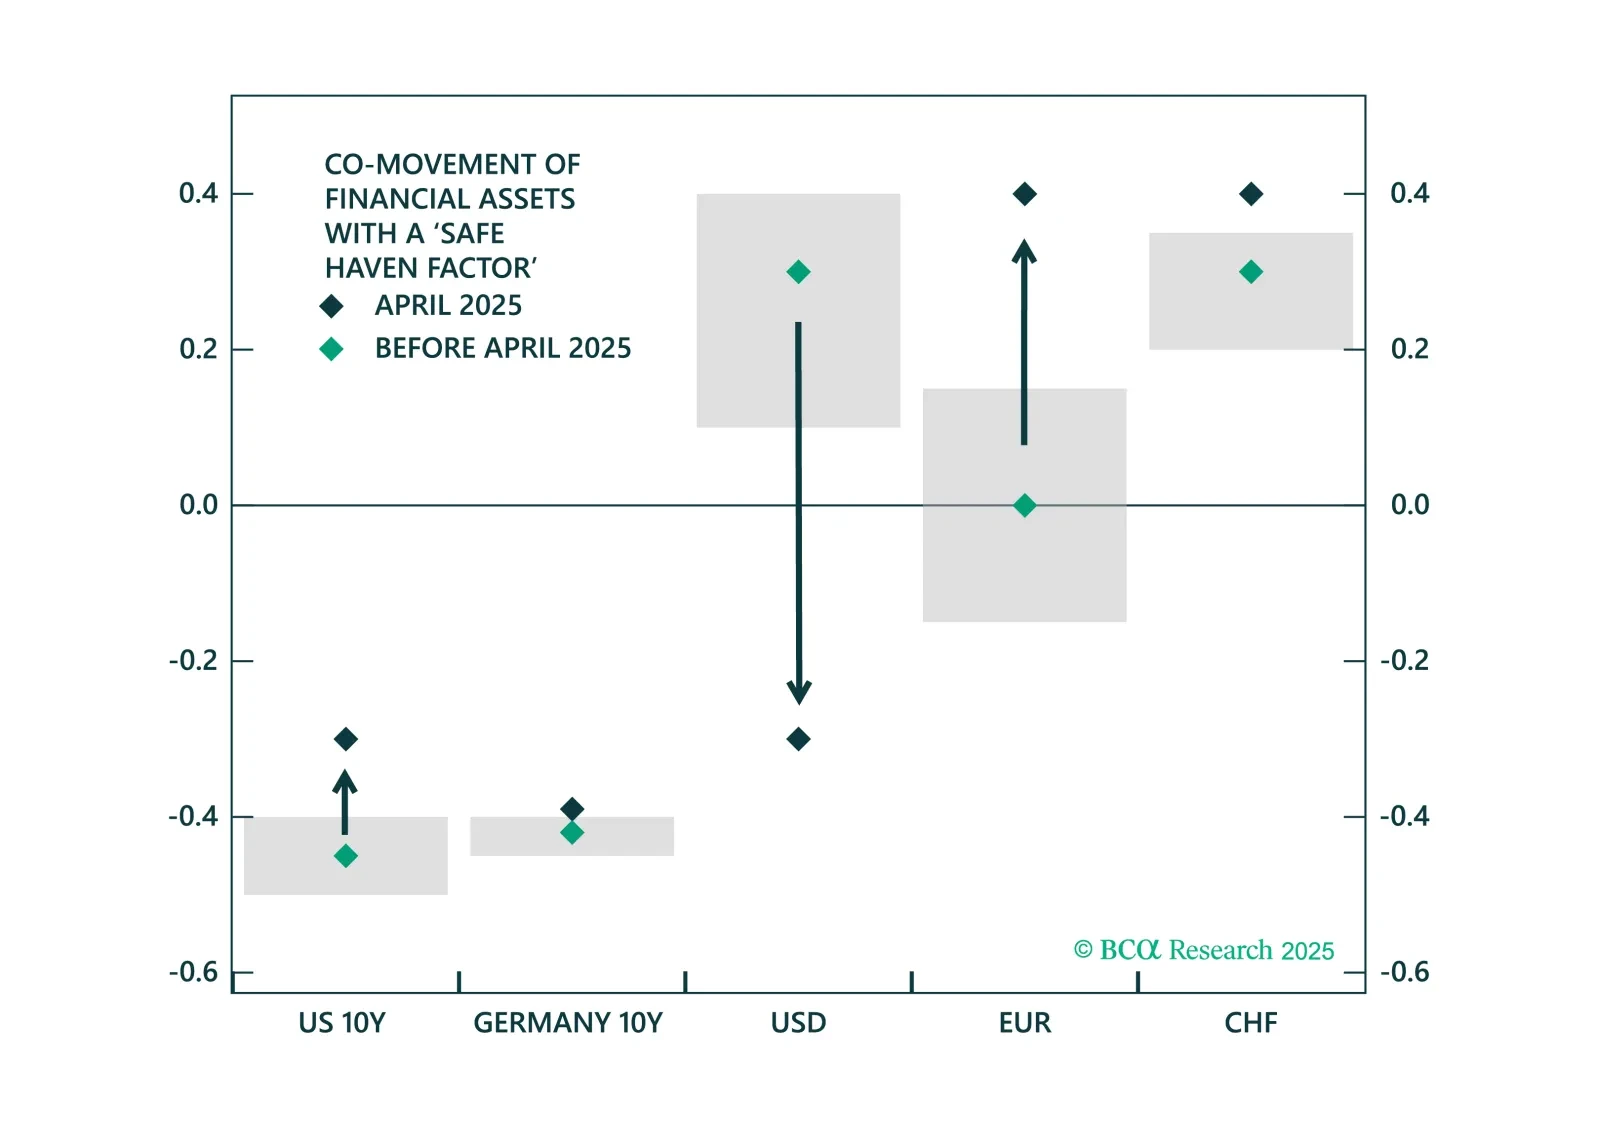
米国財務省証券の安全資産としての地位が真剣に問われています。我々は、米国財務省証券が依然として無比の存在であるのか、それともどの債券市場および資産が地位を向上させているのかを評価します。この評価は、変化するマクロ経済体制の中でリスクオフの資金を吸収するのに最適なグローバル債券市場を分析することで行います。
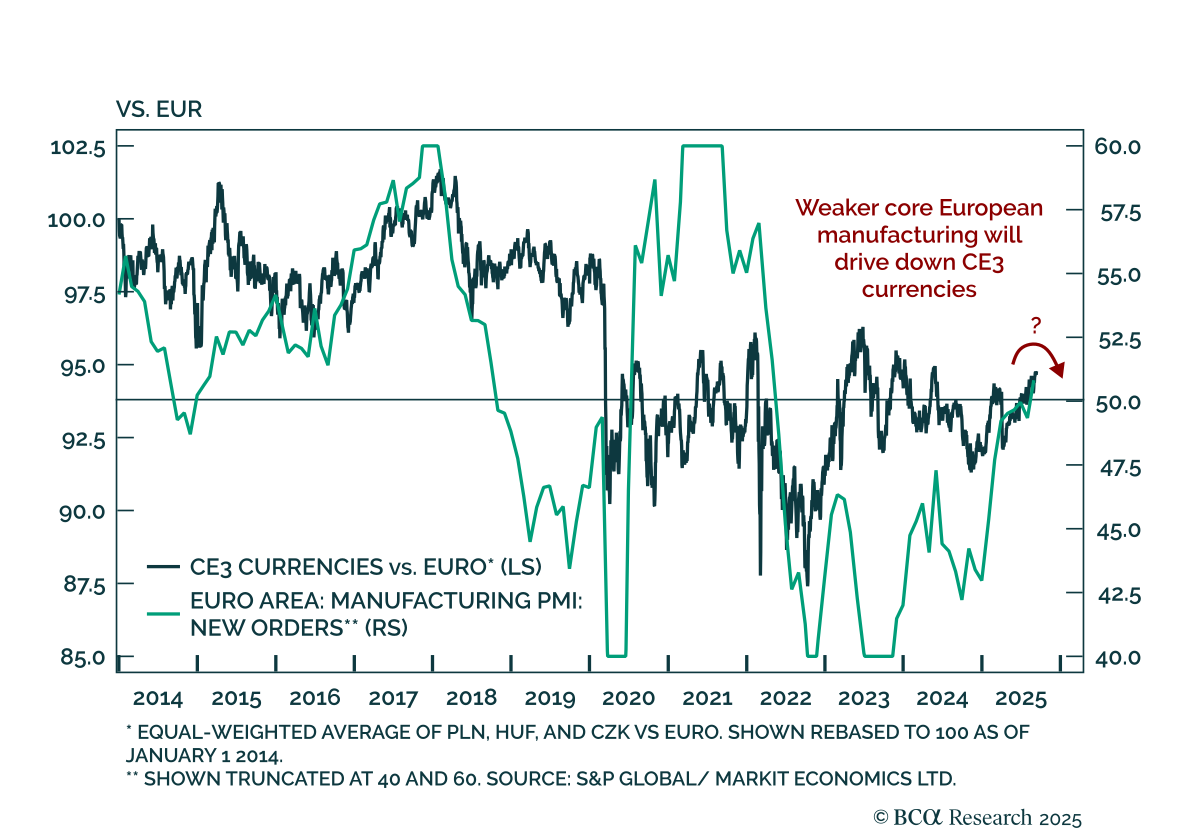
CE3債券: ヨーロッパのデフレ衝撃を狙う CE3債券: ヨーロッパのデフレ衝撃を狙う 私たちの新興市場の戦略家は、中心となるヨーロッパでのデフレショックがBund利回りとCE3金利を低下させる中、投資家がCE3国内債券を長期保有することを推奨しています。米ドル基準の投資家はヘッジを行わないべきですが、ユーロ基準の投資家は通貨リスクをヘッジすべきです。なぜなら、CE3通貨はユーロに対して下落し、米ドルに対しては上昇すると予想されているからです。…