Gov Sovereigns/Treasurys
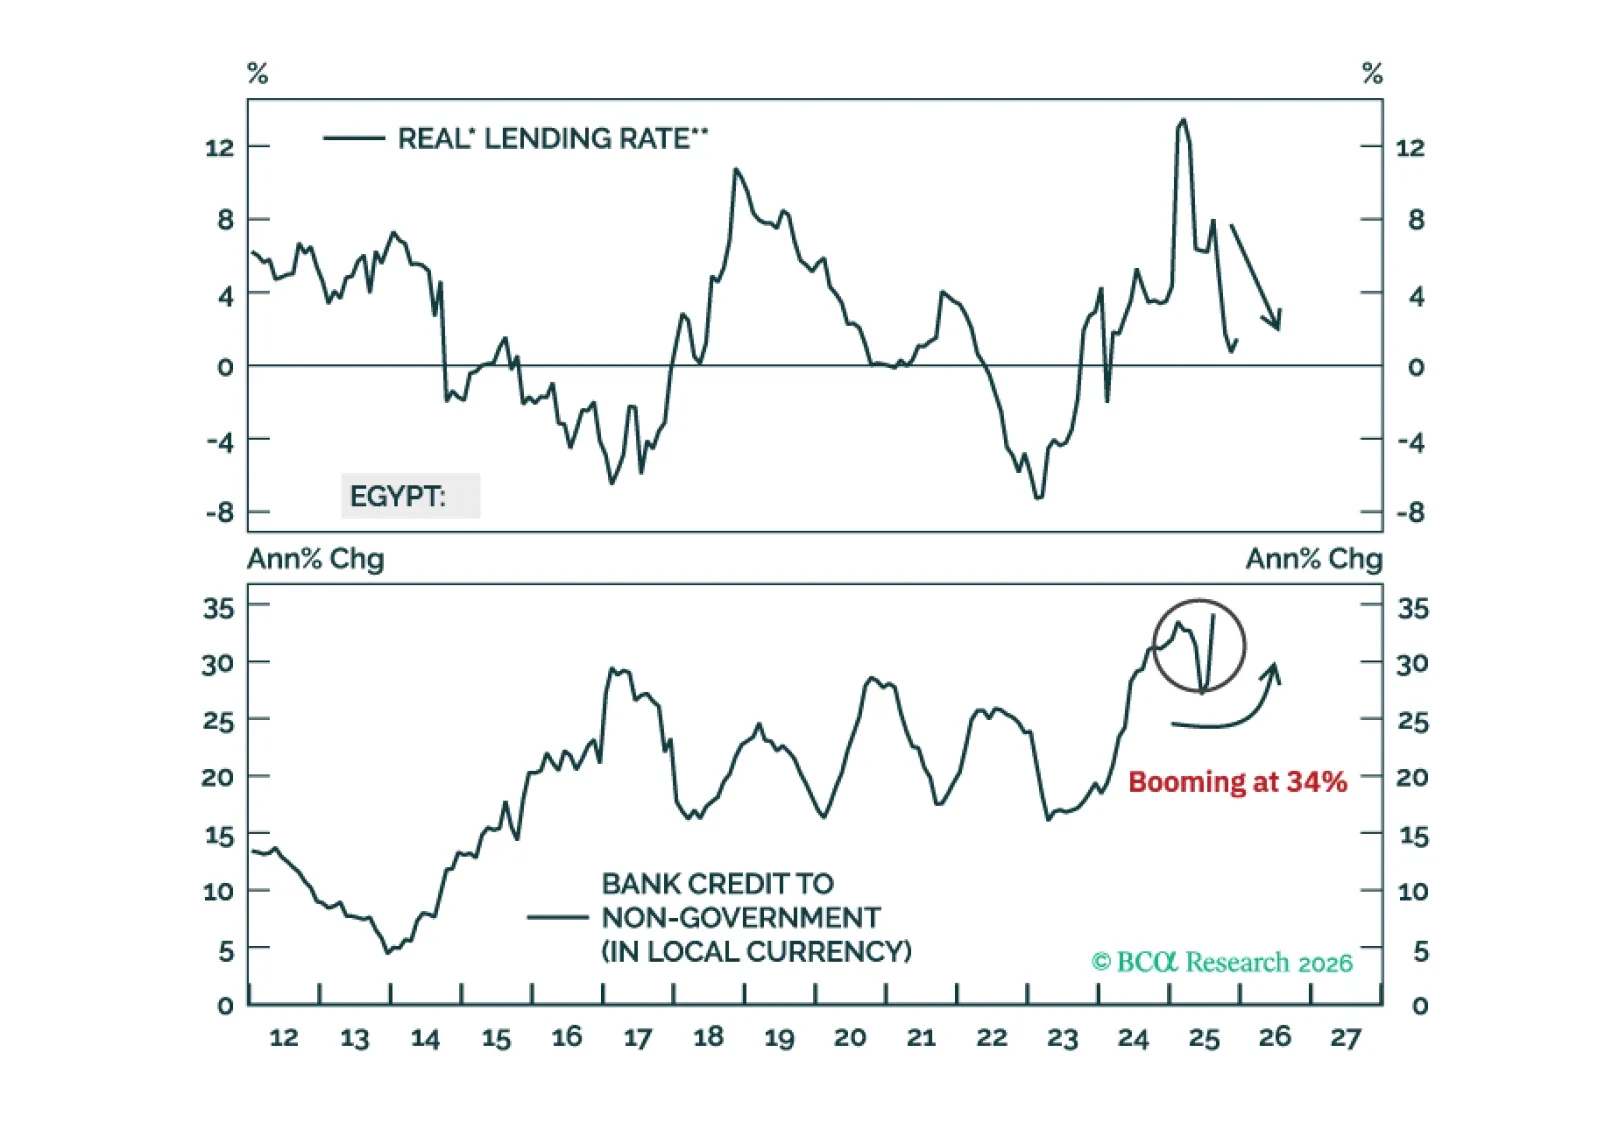
エジプトの基調的なインフレ圧力は、ヘッドラインのCPI数値が示すよりもはるかに高い。実質金利は急落している。そのため、国内債券利回りが高止まりしているのには理由がある。回避すべきだ。
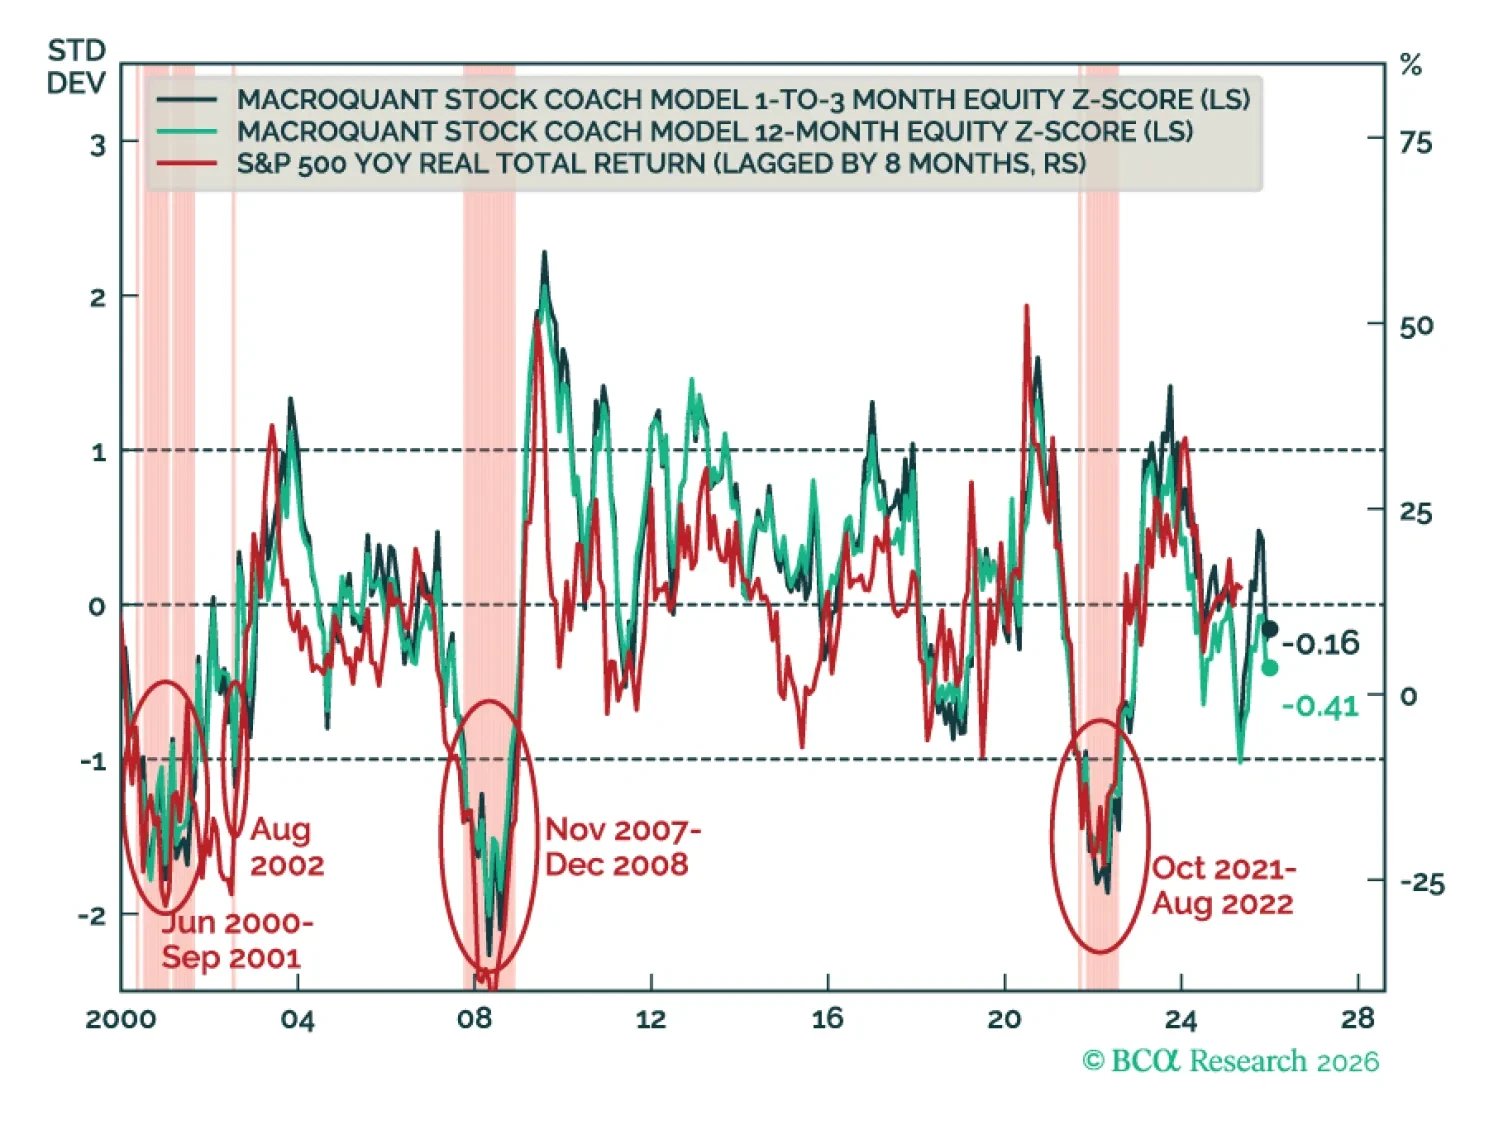
マクロクォントはエクイティをややアンダーウェイトと推奨し、フィクスト・インカムのポートフォリオではベンチマークより短めのデュレーションを志向し、米ドルに対して弱気を維持し、原油と銅をオーバーウェイトに格上げし、金に対しては強気である。
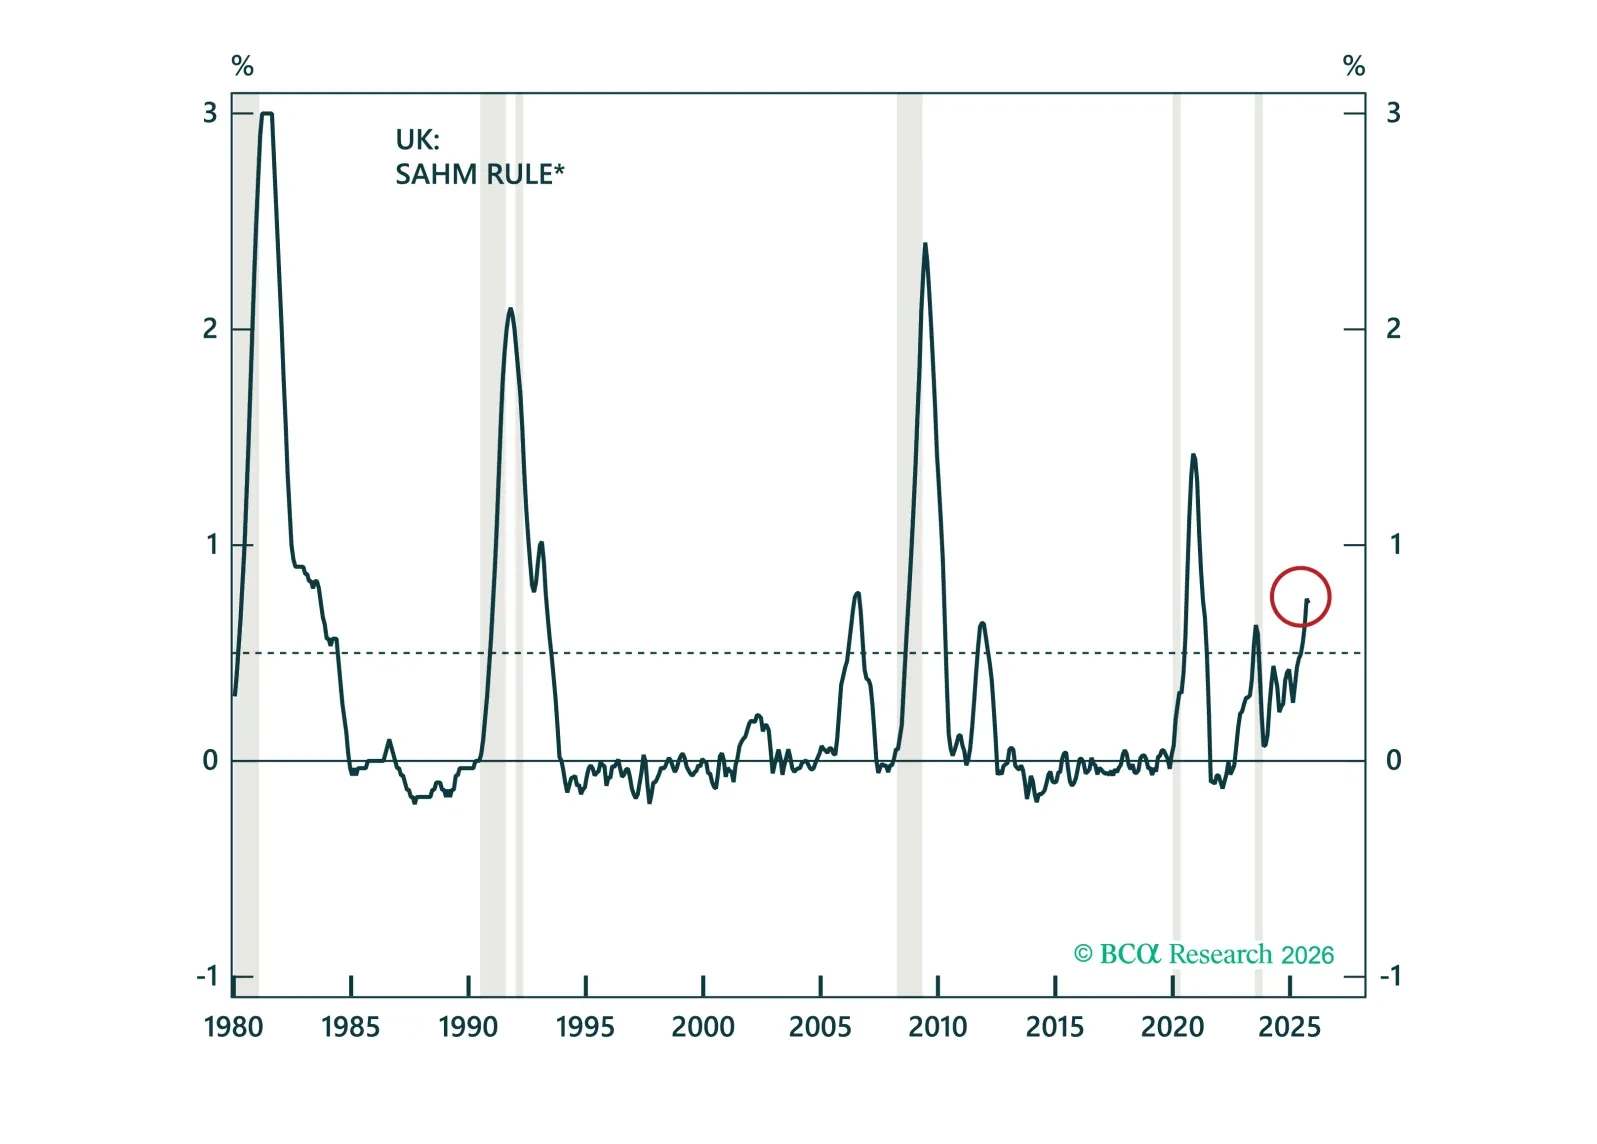
英国の景気後退リスクは明らかに高まっています。本スペシャルレポートでは、労働市場の悪化、賃金成長の鈍化、そしてインフレの正常化が、今後のイングランド銀行(BoE)によるより深い利下げを後押しする理由を詳しく分析します。その後、ギルト、ポンド、英国エクイティにどうポジショニングすべきかを論じます。
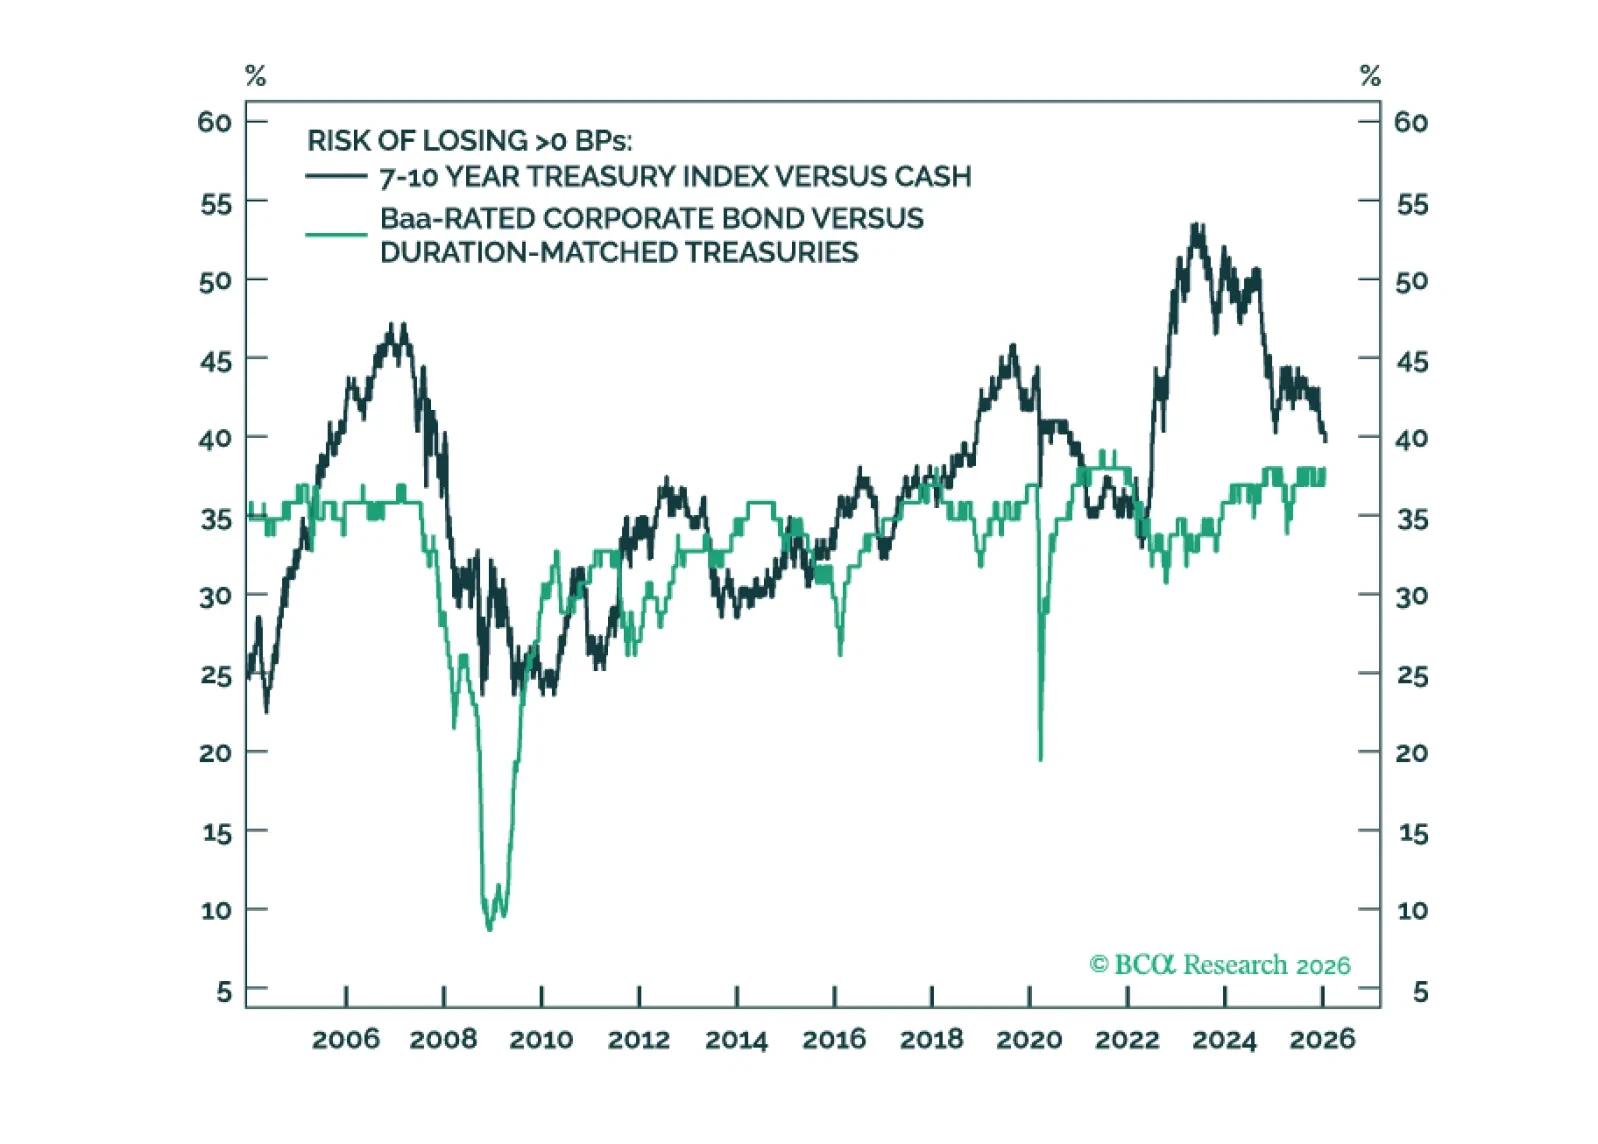
10年物米国債のタームプレミアムは、現在BaaおよびBa格付けのクレジットスプレッドと競合する水準にある。タームプレミアムが圧縮されなくても、金利ボラティリティが低い環境ではデュレーション・キャリートレードがクレジット・キャリートレードを上回る可能性がある。
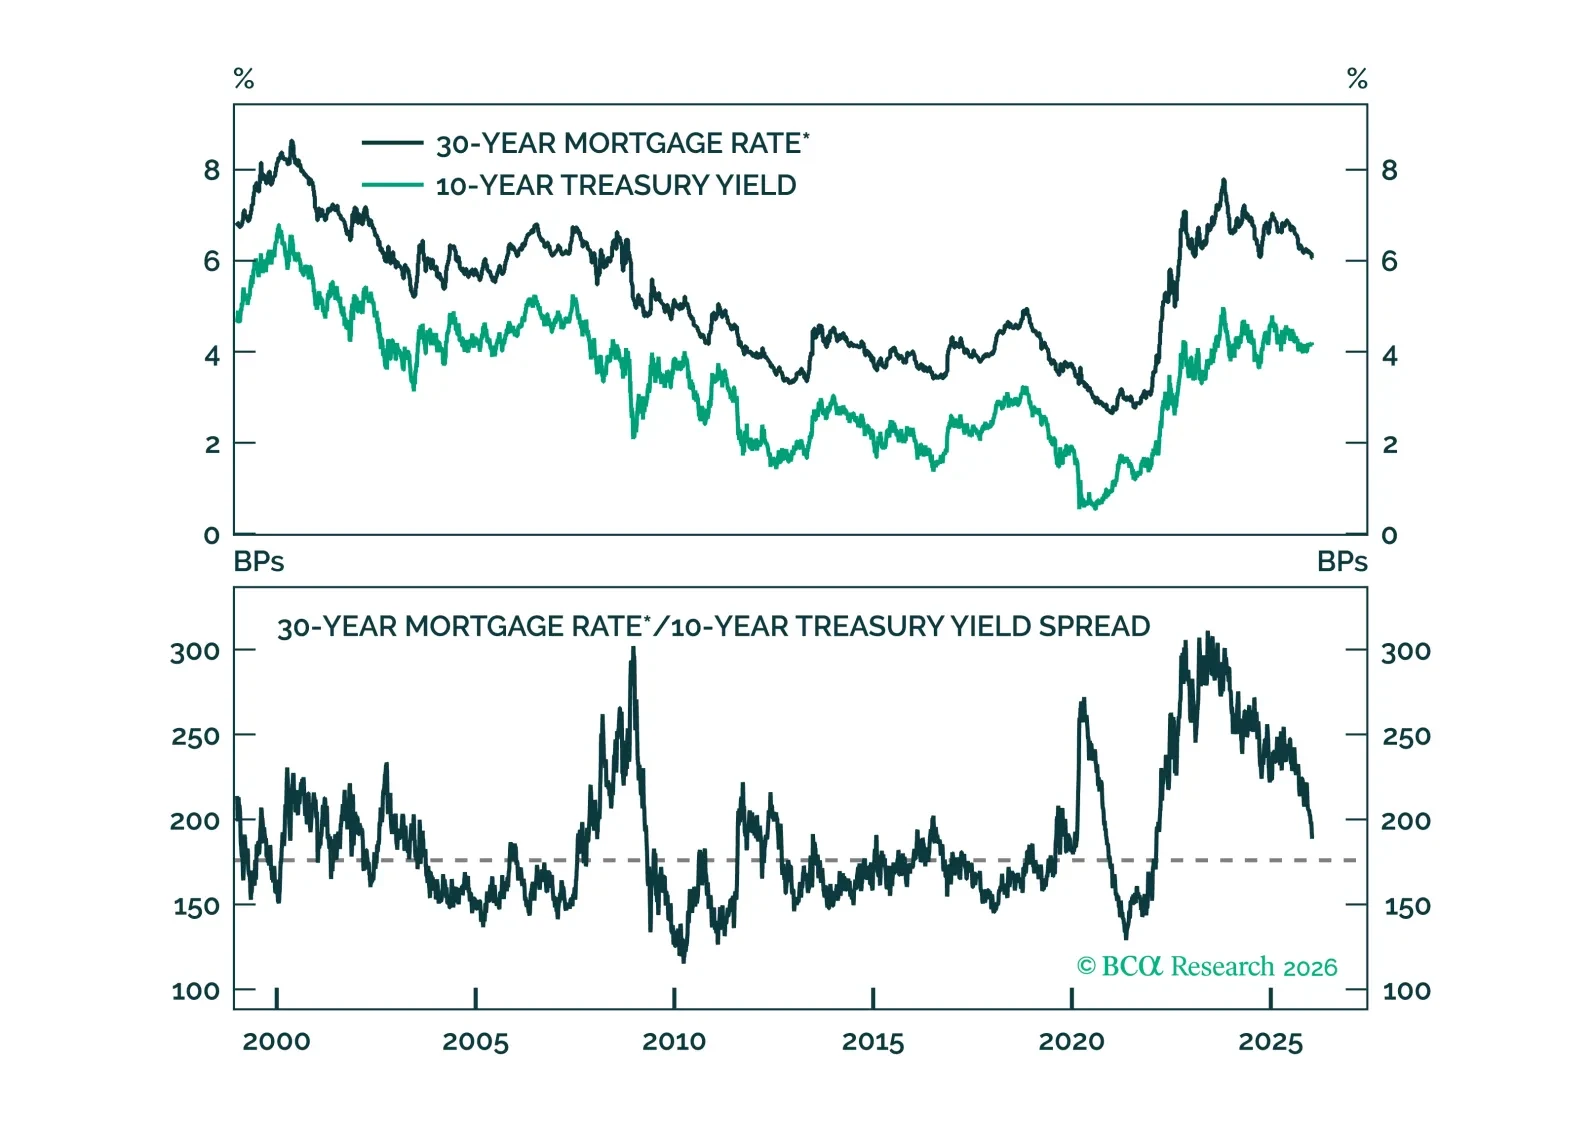
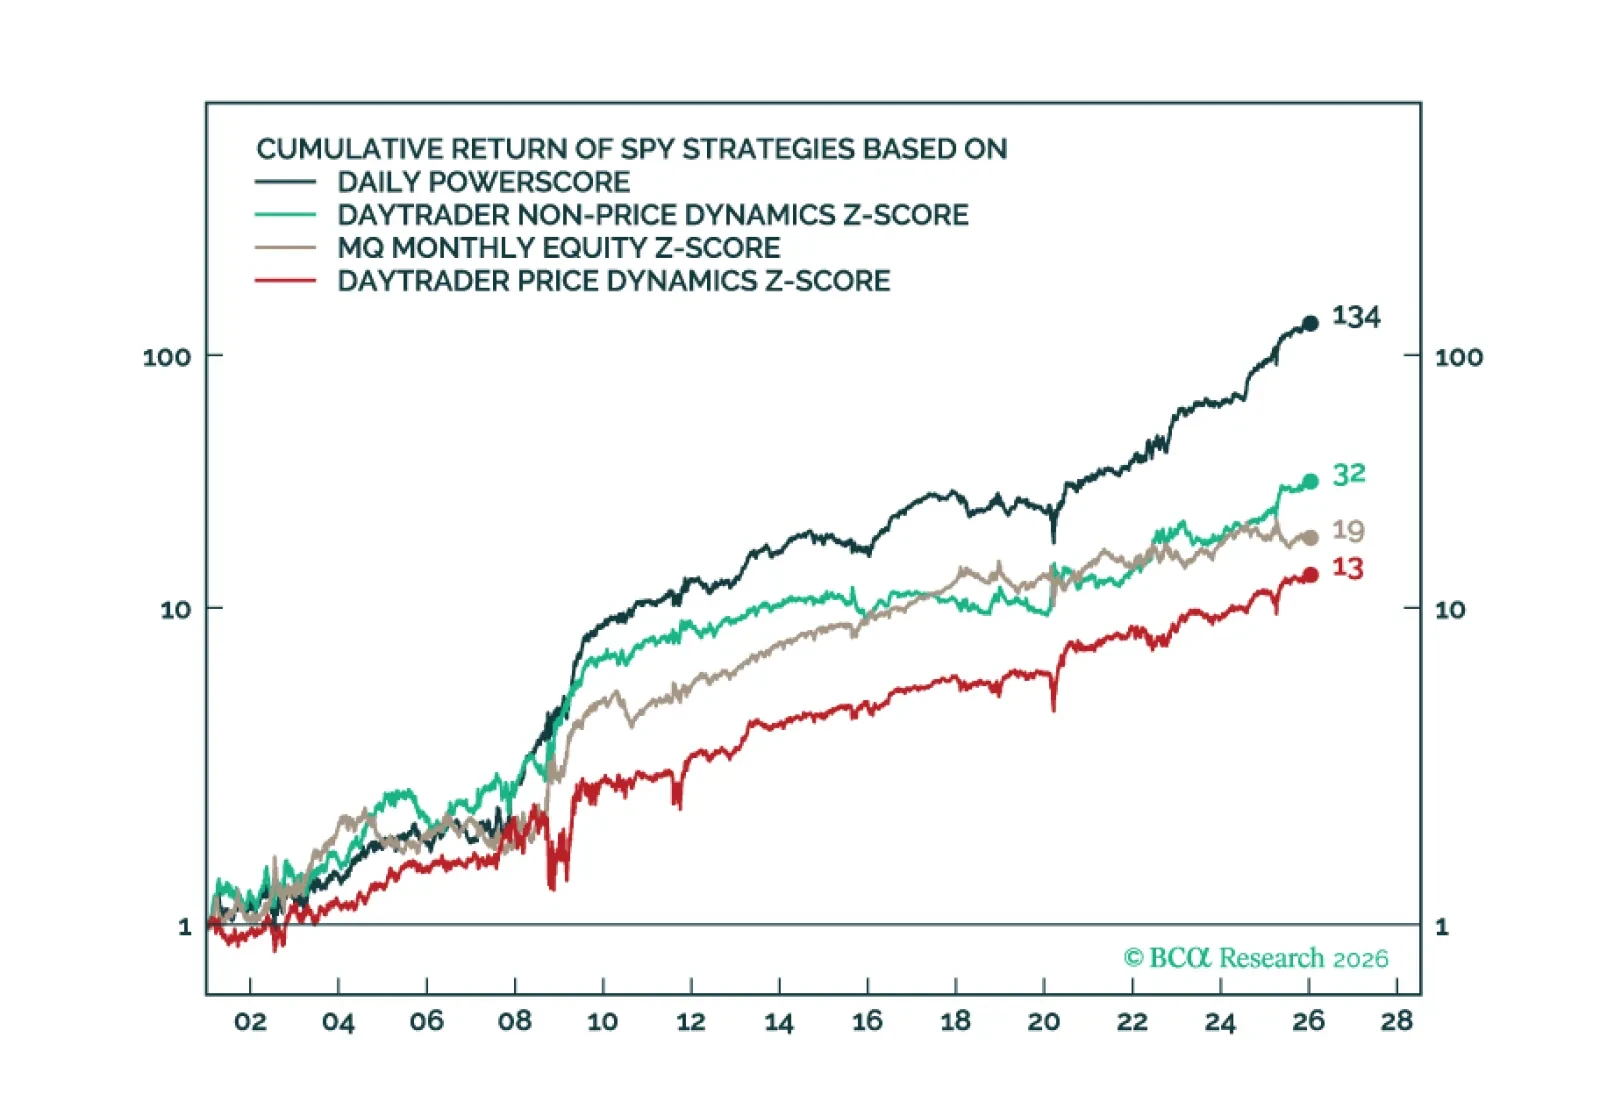
ここ数か月、当社は見通しの精度を高めることを目的に新しいマーケットタイミング・ツールを導入してきました。本日のレポートは、超高頻度のデイリー・オシレーターズを取り上げており、S&P 500の短期的な方向性と長期米国債の動向に関する毎日のシグナルを提供します。
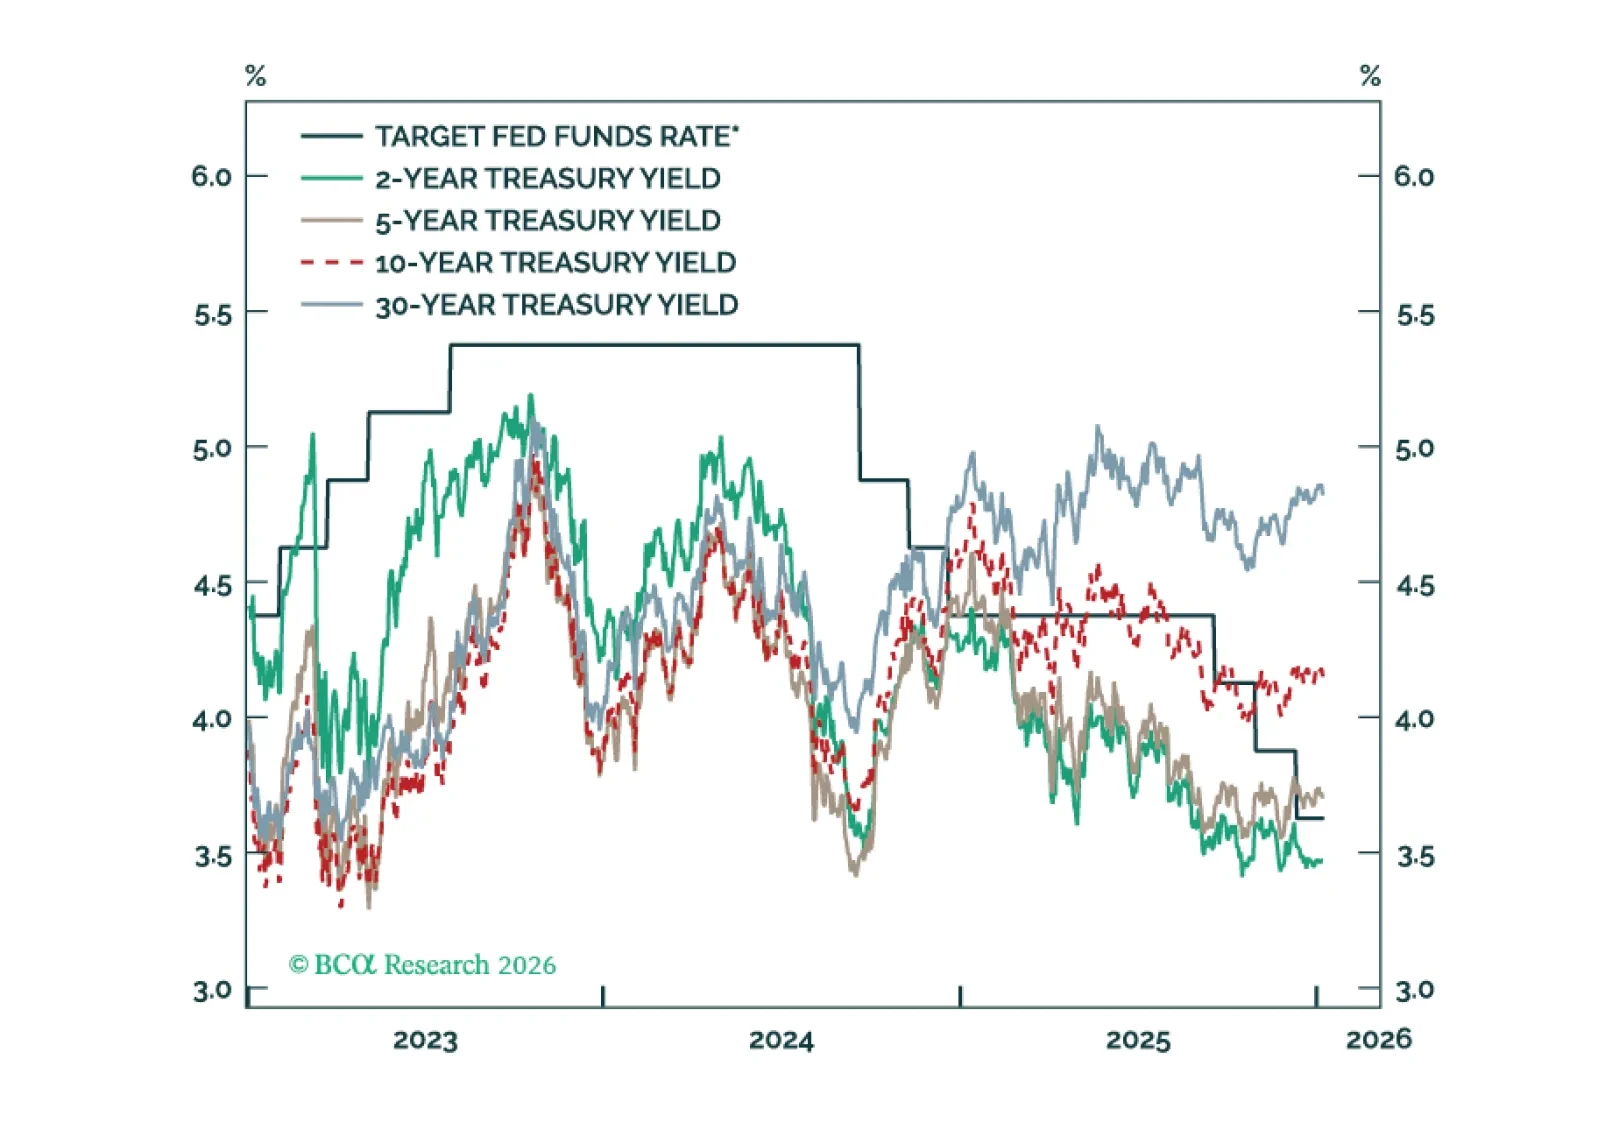
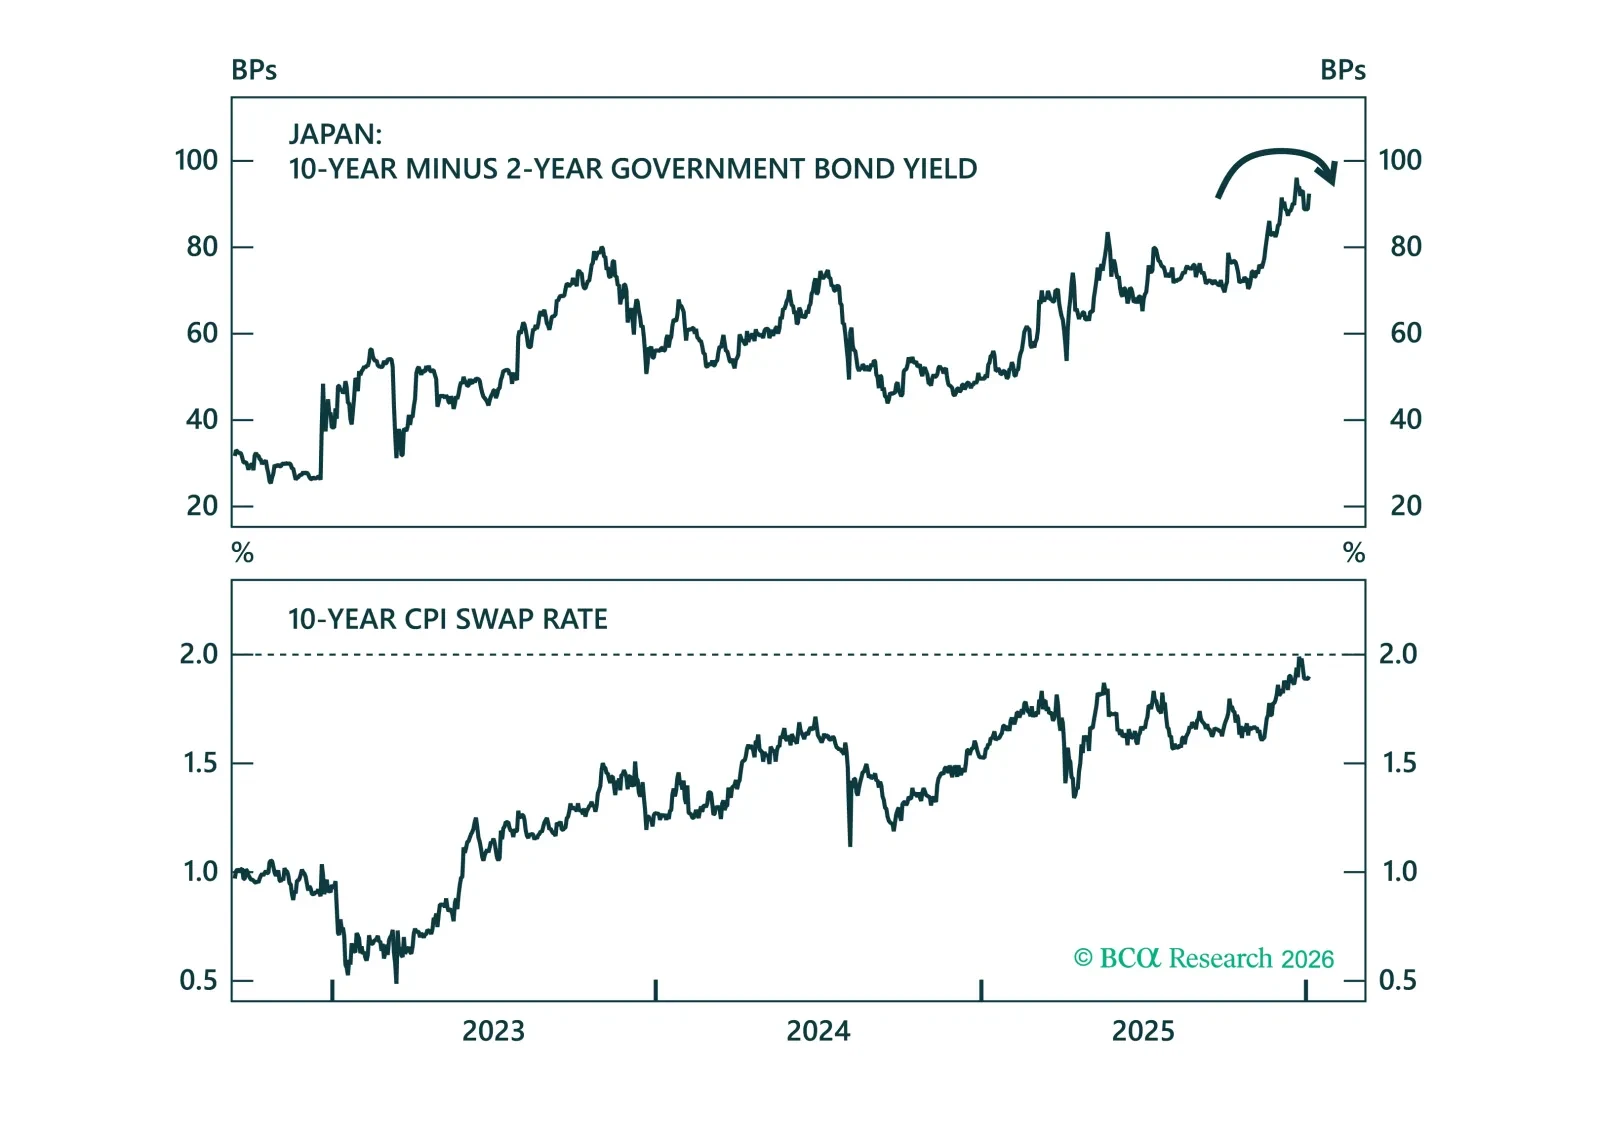
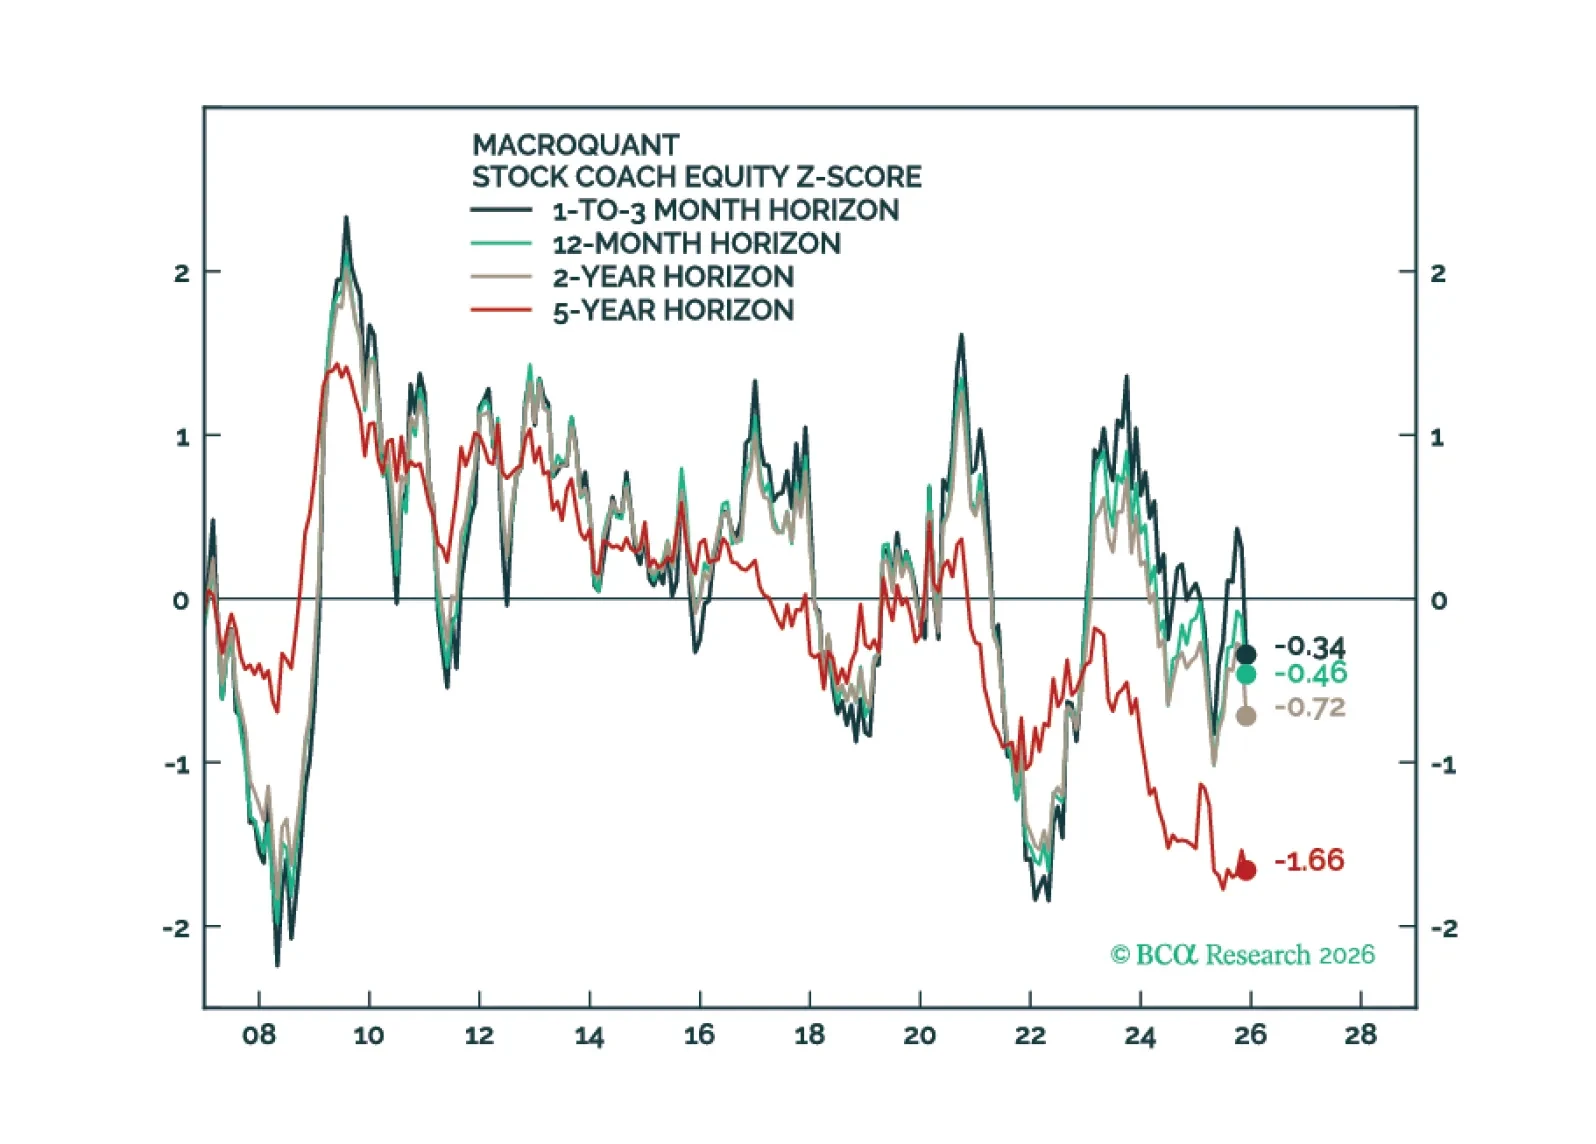
MacroQuantはエクイティをアンダーウェイトに引き下げ、フィクスト・インカムポートフォリオではベンチマーク以下のデュレーションスタンスを支持し、米ドルに対しては弱気の姿勢を維持しながら、ゴールドには強気を保っています。
