Fixed Income

2020–21年の過熱状態が解消される中、フローティングレートの信用資産にストレスがかかり、弱い構造がより厳しい資金調達環境に直面しています。 私たちの今週のチャートは、ブライアン・ペイン(BCAリサーチのプライベートマーケット&オルタナティブ(PMA)サービスのチーフストラテジスト)からの提供です。 JPMorgan…
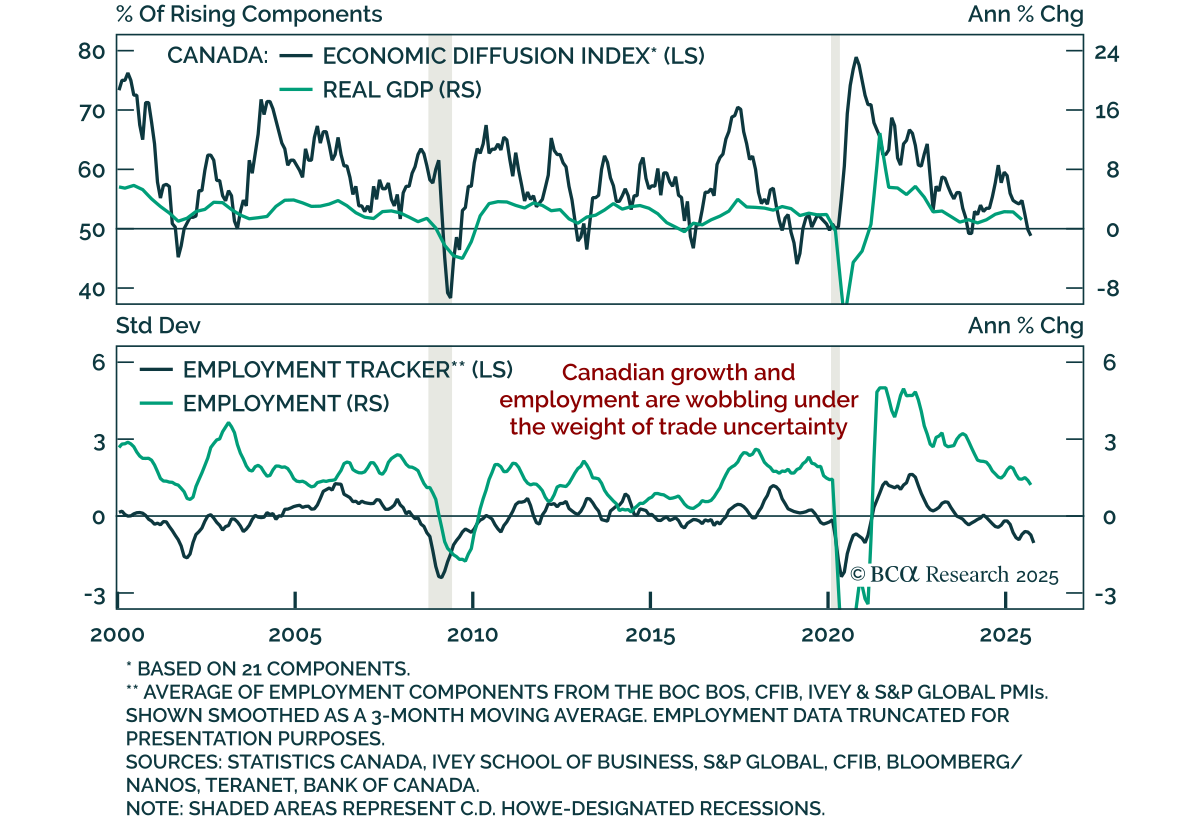
カナダの成長が減速、債券とCADスティープナーを支援 カナダの成長が減速、債券とCADスティープナーを支援 最近のカナダのデータは成長の鈍化を確認し、国債とスティープナー(債券利回り曲線)への支持を強化しています。…
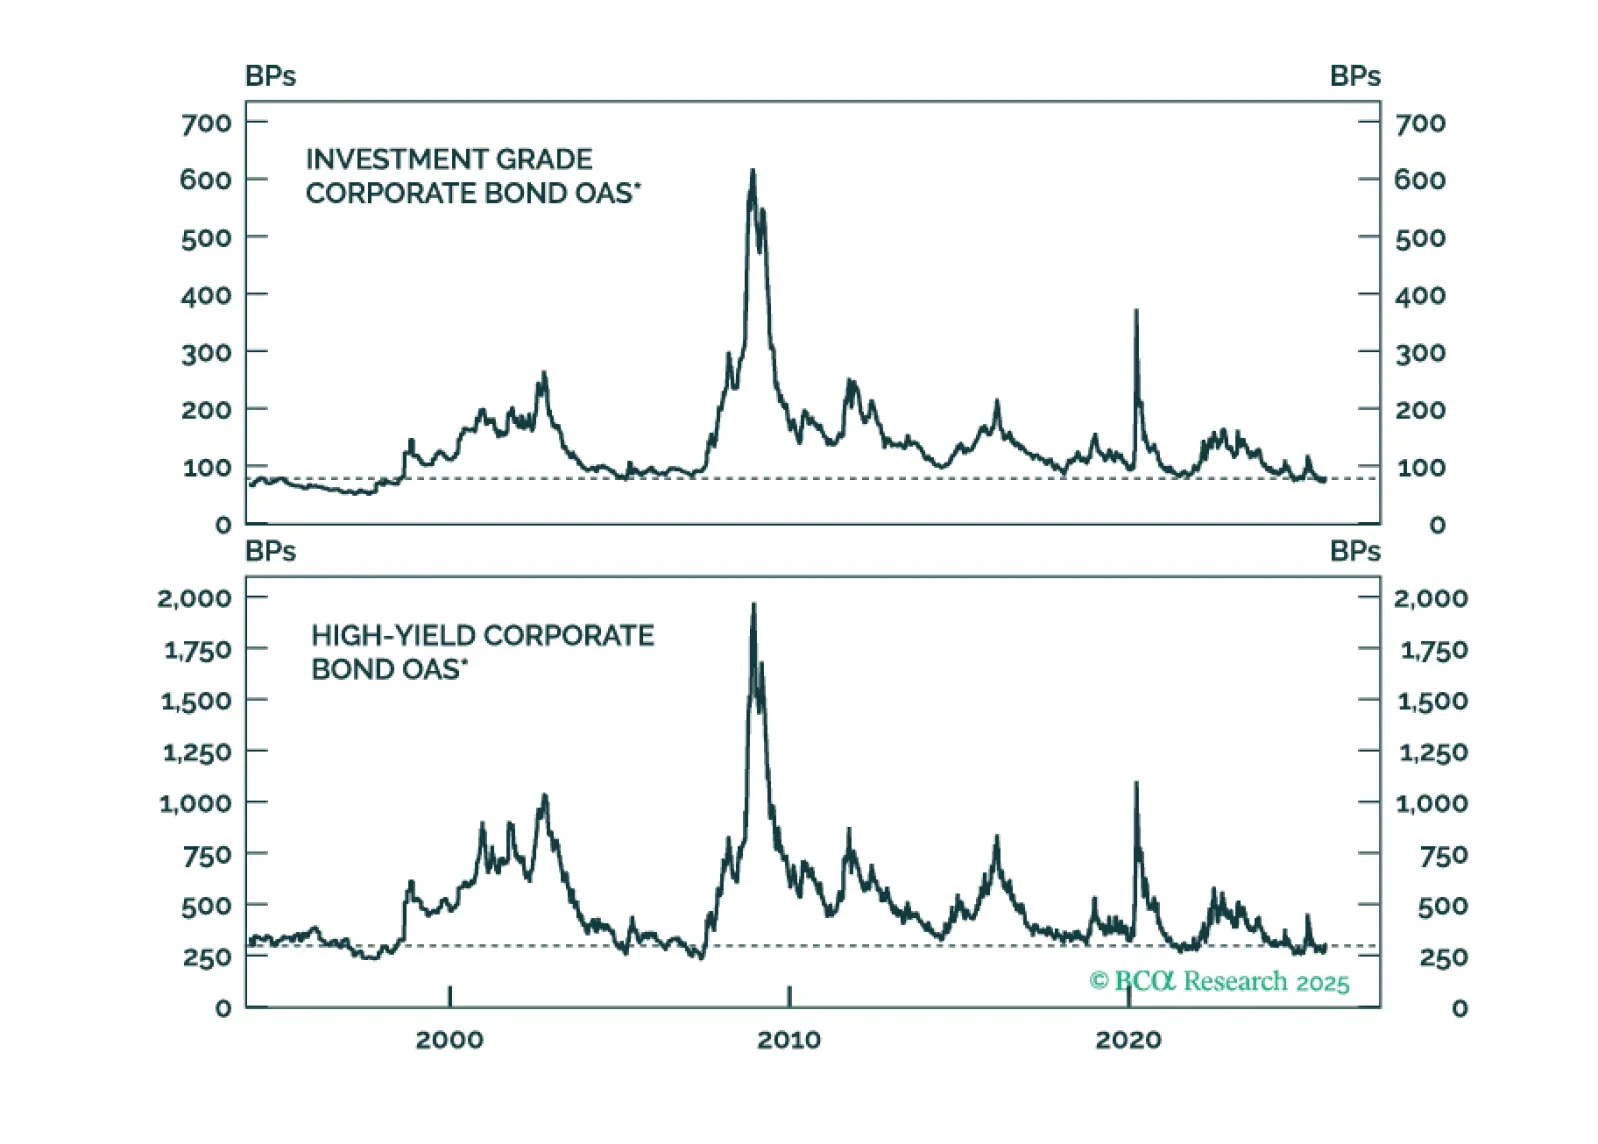
今週のスペシャルレポートでは、社債におけるリターンとリスクを評価します。低い予想超過リターンが現在の低いリスクによって正当化されているのか、それとも過剰評価の一例なのかという問いに取り組みます。
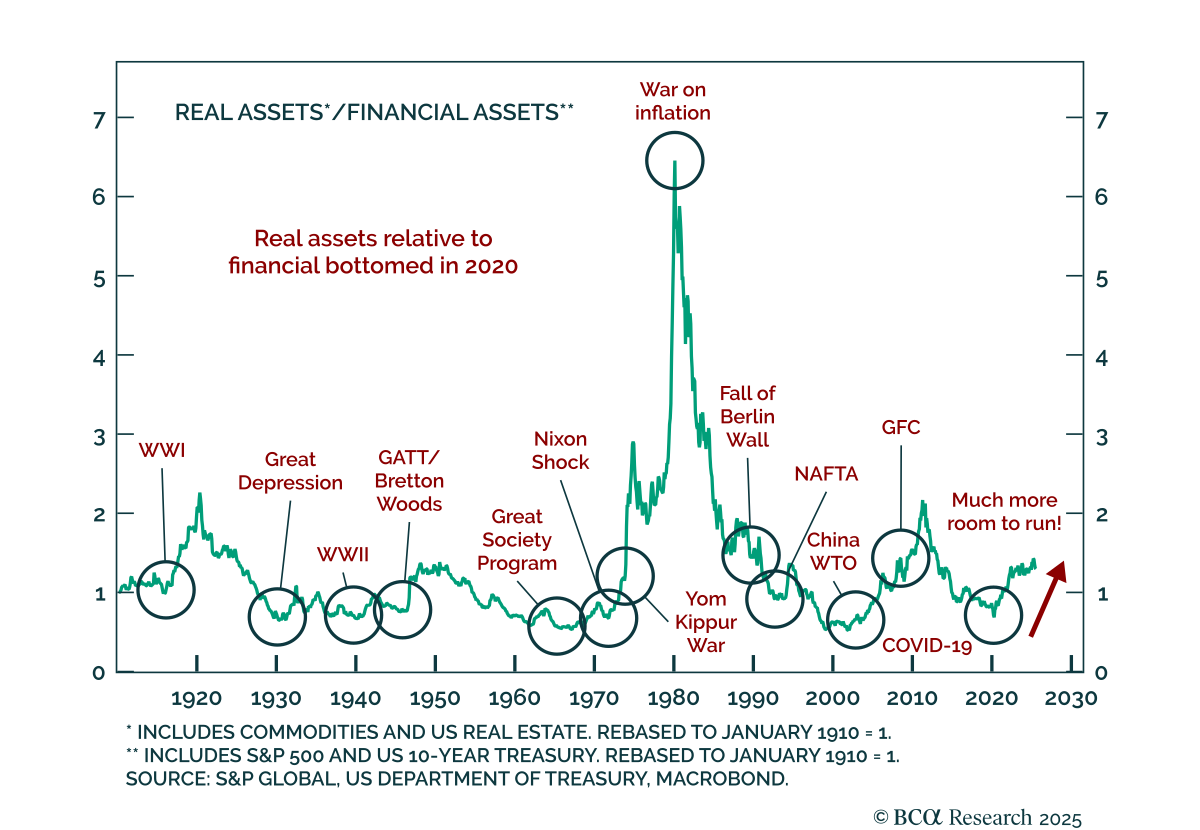
私たちのGeoMacro戦略家は今のところ株式と債券を強気で保っていますが、市場が「メルトアップ」仮説を間もなく検証すると警告しています。このサイクルはキャッシュ主導の成長からレバレッジ主導の成長へと移行します。 2025年の主要テーマはAIではなく、USDの価値減少です。戦術的なドルの反発があるかもしれませんが、同僚たちは長期的な弱気USD見解を維持しています。…
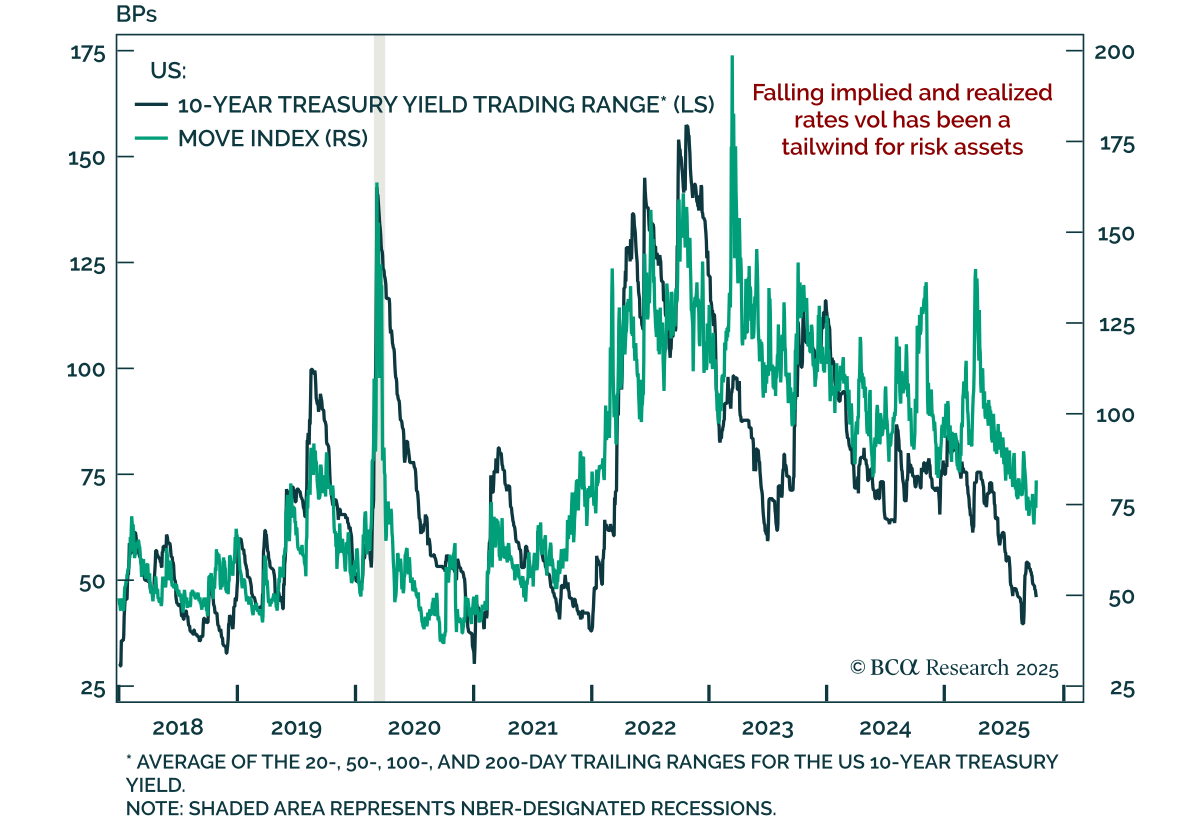
データ不足による取引範囲の縮小で金利の変動率は低水準付近 データ不足による取引範囲の縮小で金利の変動率は低水準付近 複合資産のボラティリティはここ数週間で低下し、金利ボラティリティの低下がリスク資産を支えました。…
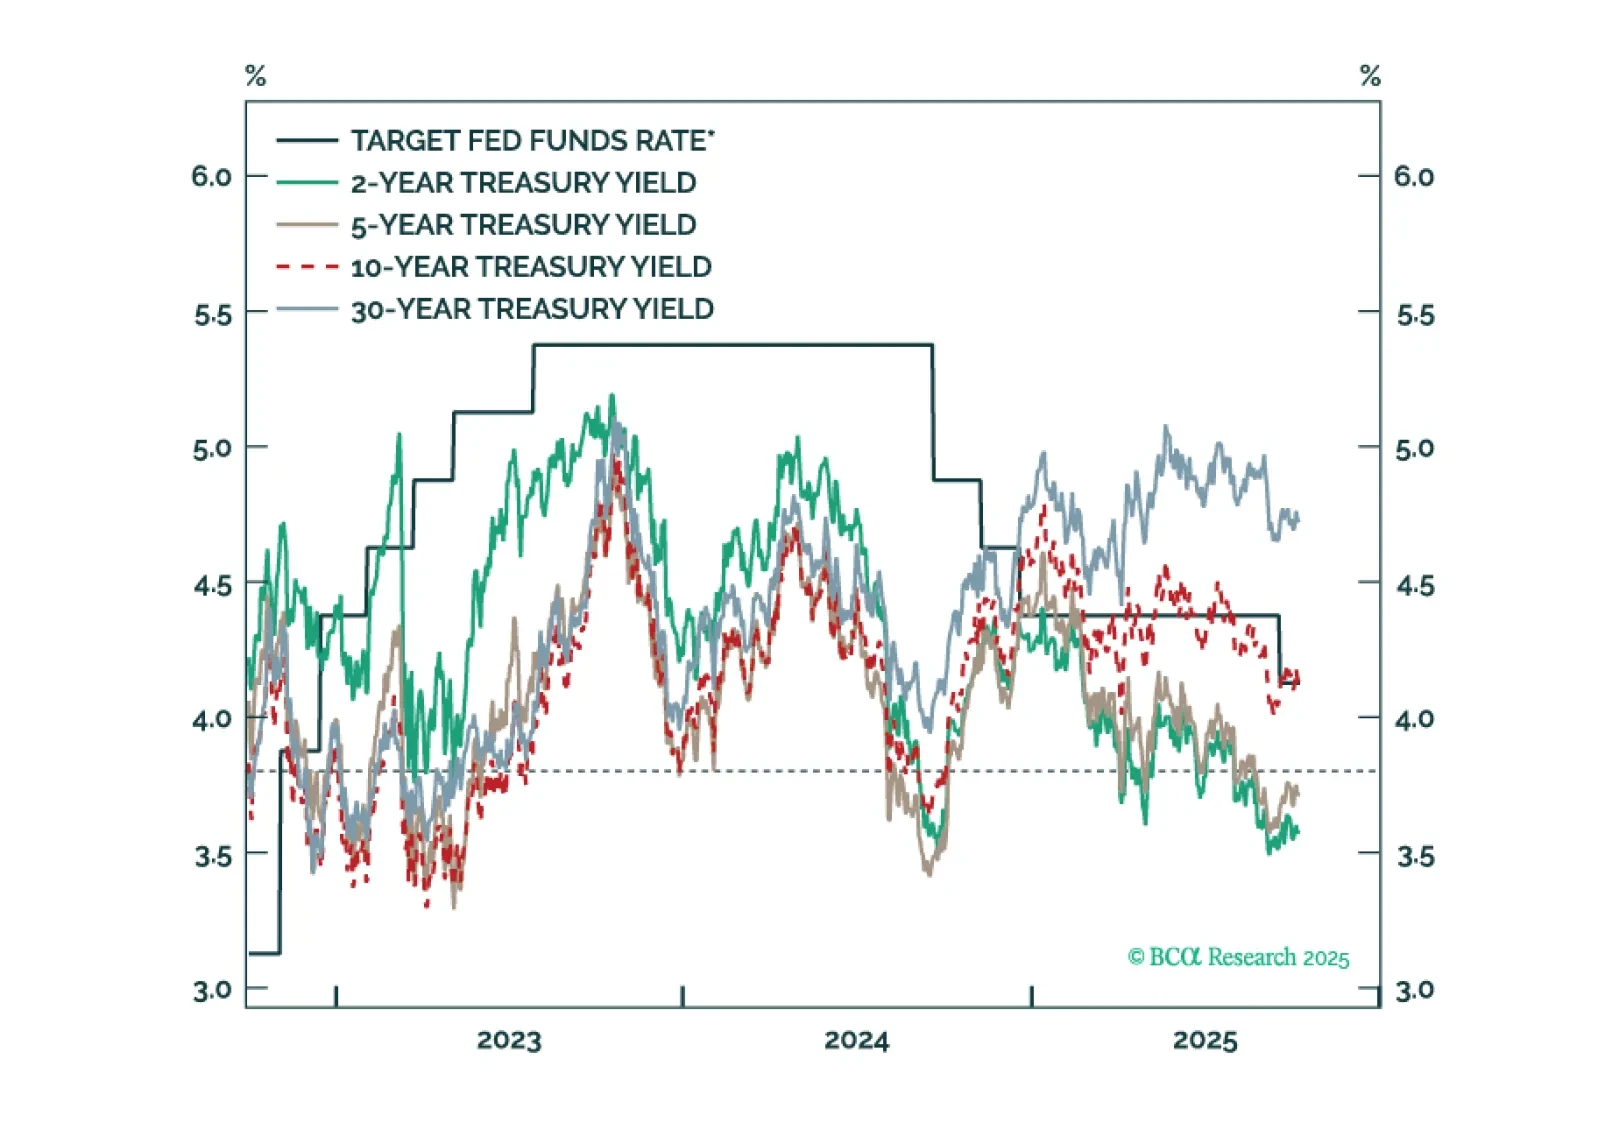
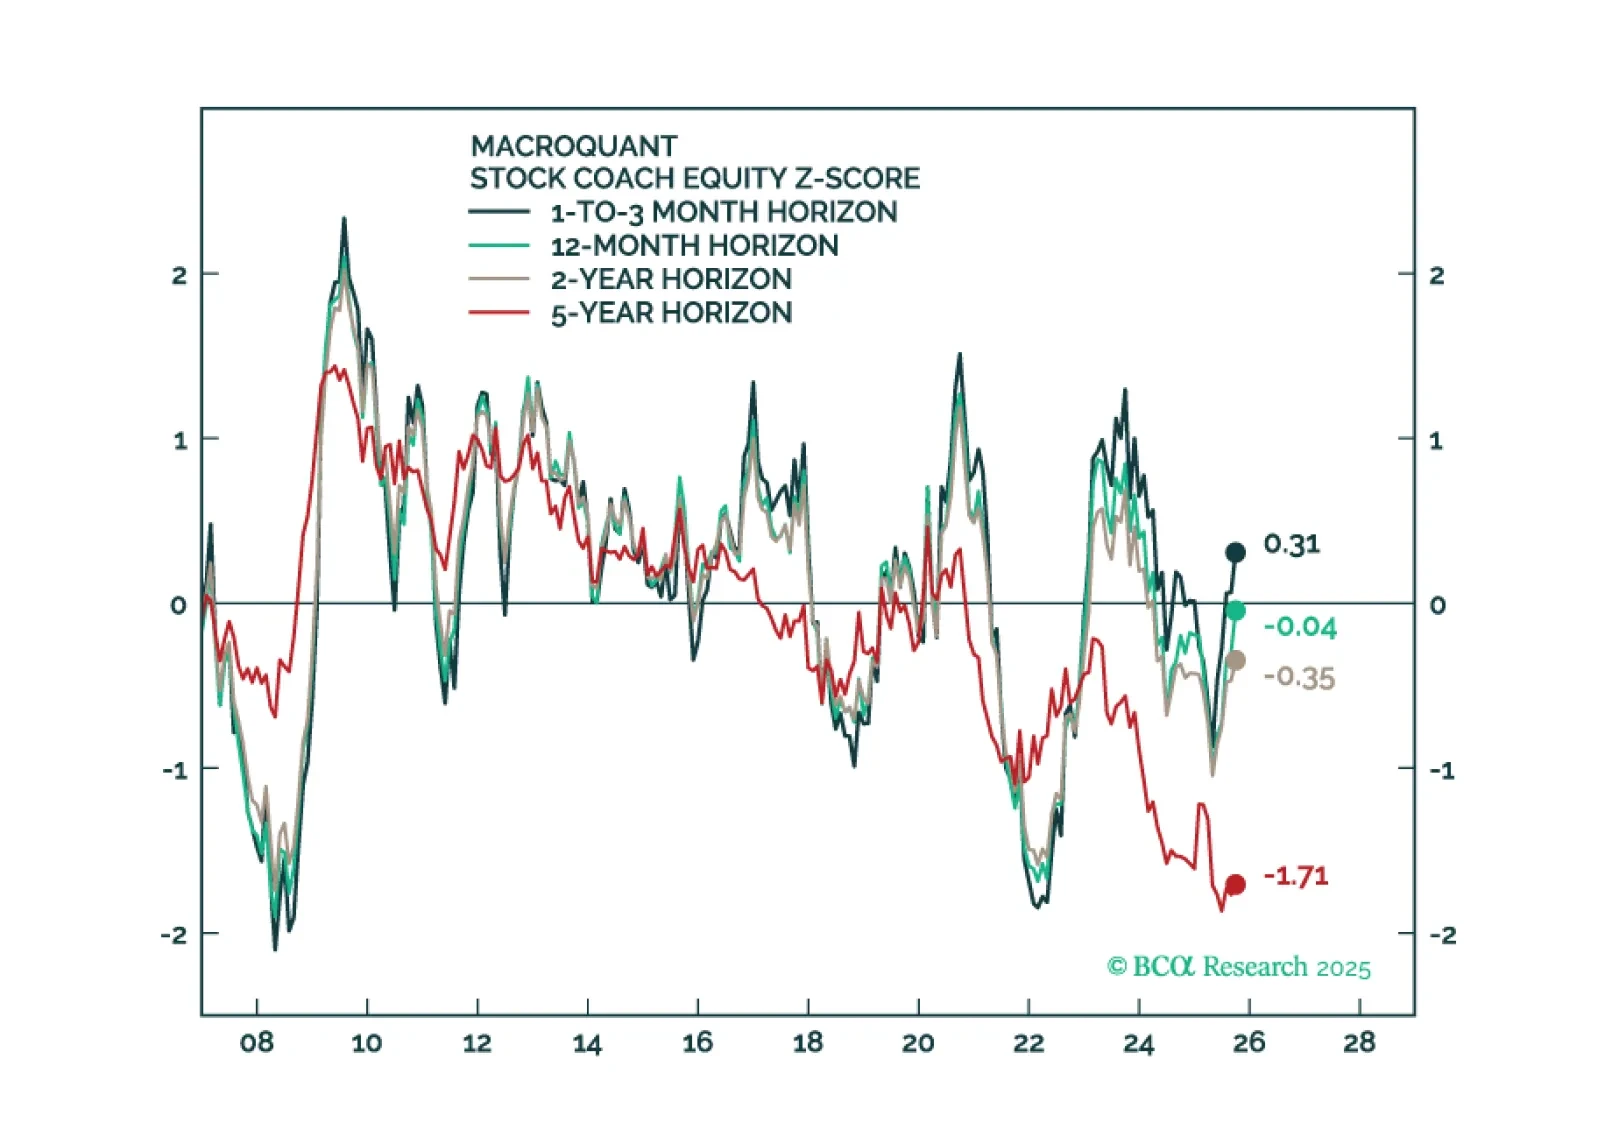
このQ4ストラテジーアウトルックでは、リセッション予測における現状、さまざまなシナリオにおける株式と債券の見通し、AIが企業利益に与える影響について投資家が誤解している理由、米ドルが構造的な下落トレンドに入ったかどうか、円、金、その他のコモディティに対する我々の視点など、さまざまな重要なテーマについて議論します。
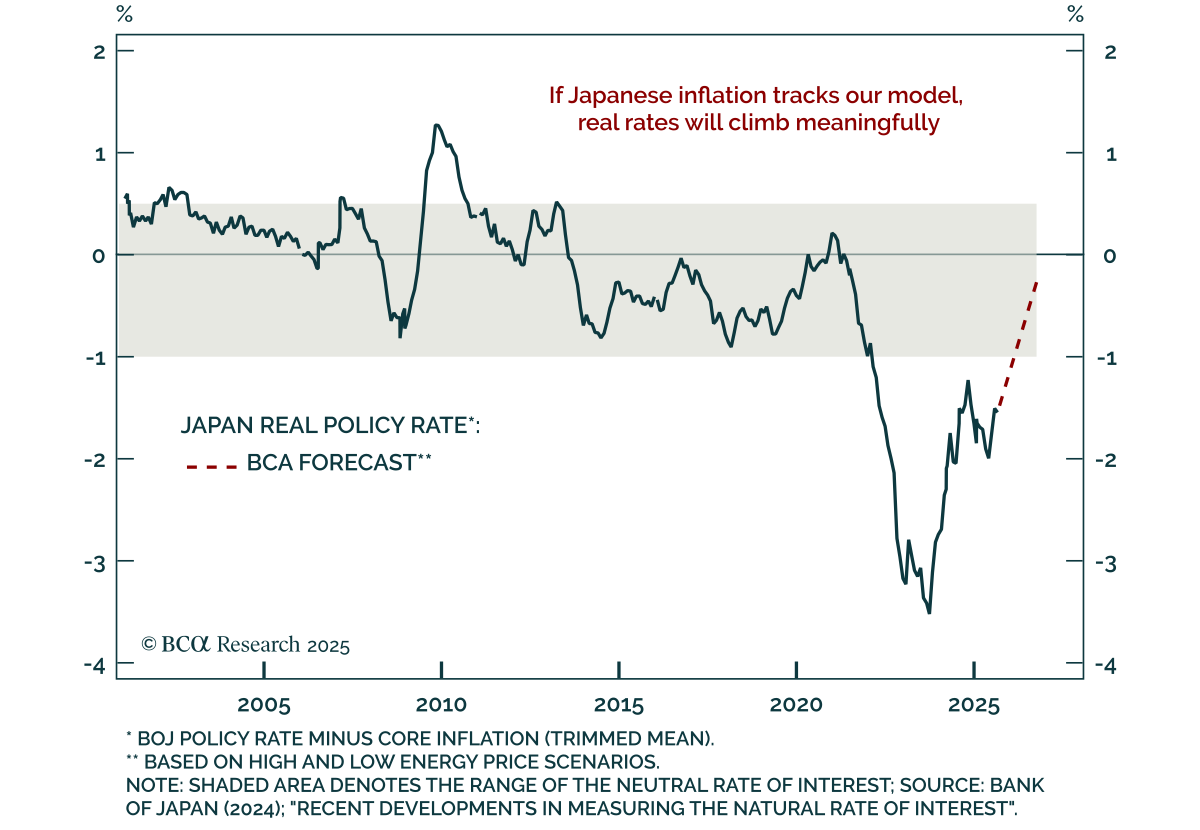
日本の政治が地元市場に衝撃 日本の政治が地元市場に衝撃 日本の市場は、自由民主党の新しい総裁に選ばれた高市早苗氏の当選に対し強く反応しました。同氏は、日本の次期首相になる最有力候補と見られています。日経平均は4.8%急騰し、円は主要通貨ペアで約2%下落しました。財政的なハト派でありアベノミクス支持者と見られる高市氏の姿勢により、10年物国債利回りは2008年以来の高水準である1.7%に上昇し、今年の日本銀行による利上げの確率は市場が織り込むところによれば70%以上から50%に低下しました。 しかし、BCA…
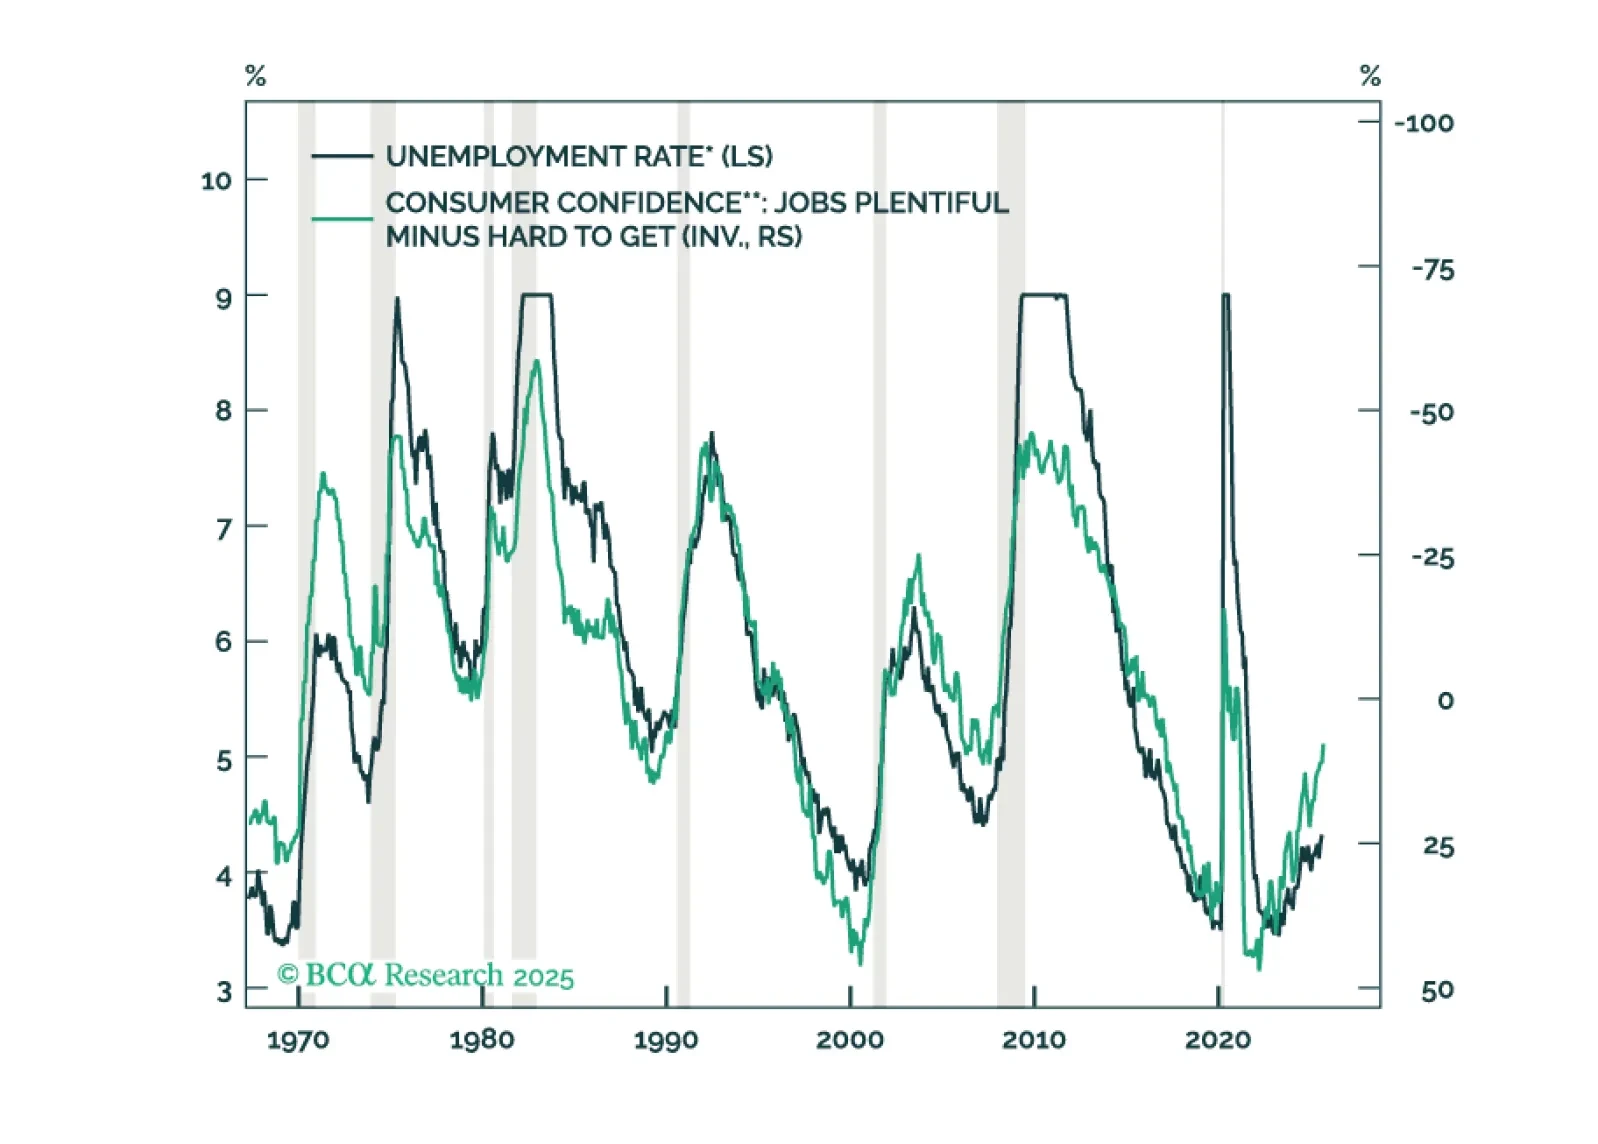
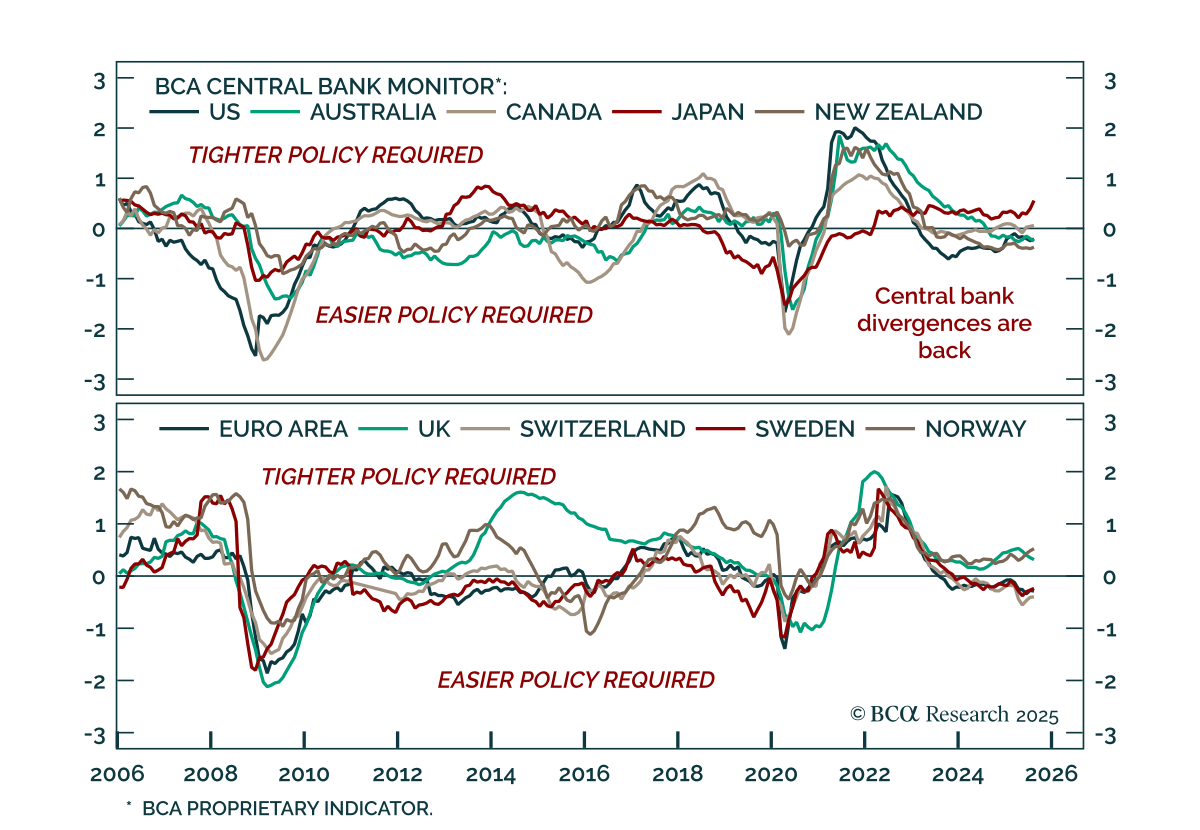
中央銀行モニターアップデート:誰が経済をソフトランディングさせられるのか? 中央銀行モニターアップデート:誰が経済をソフトランディングさせられるのか? 私たちの DMストラテジスト…