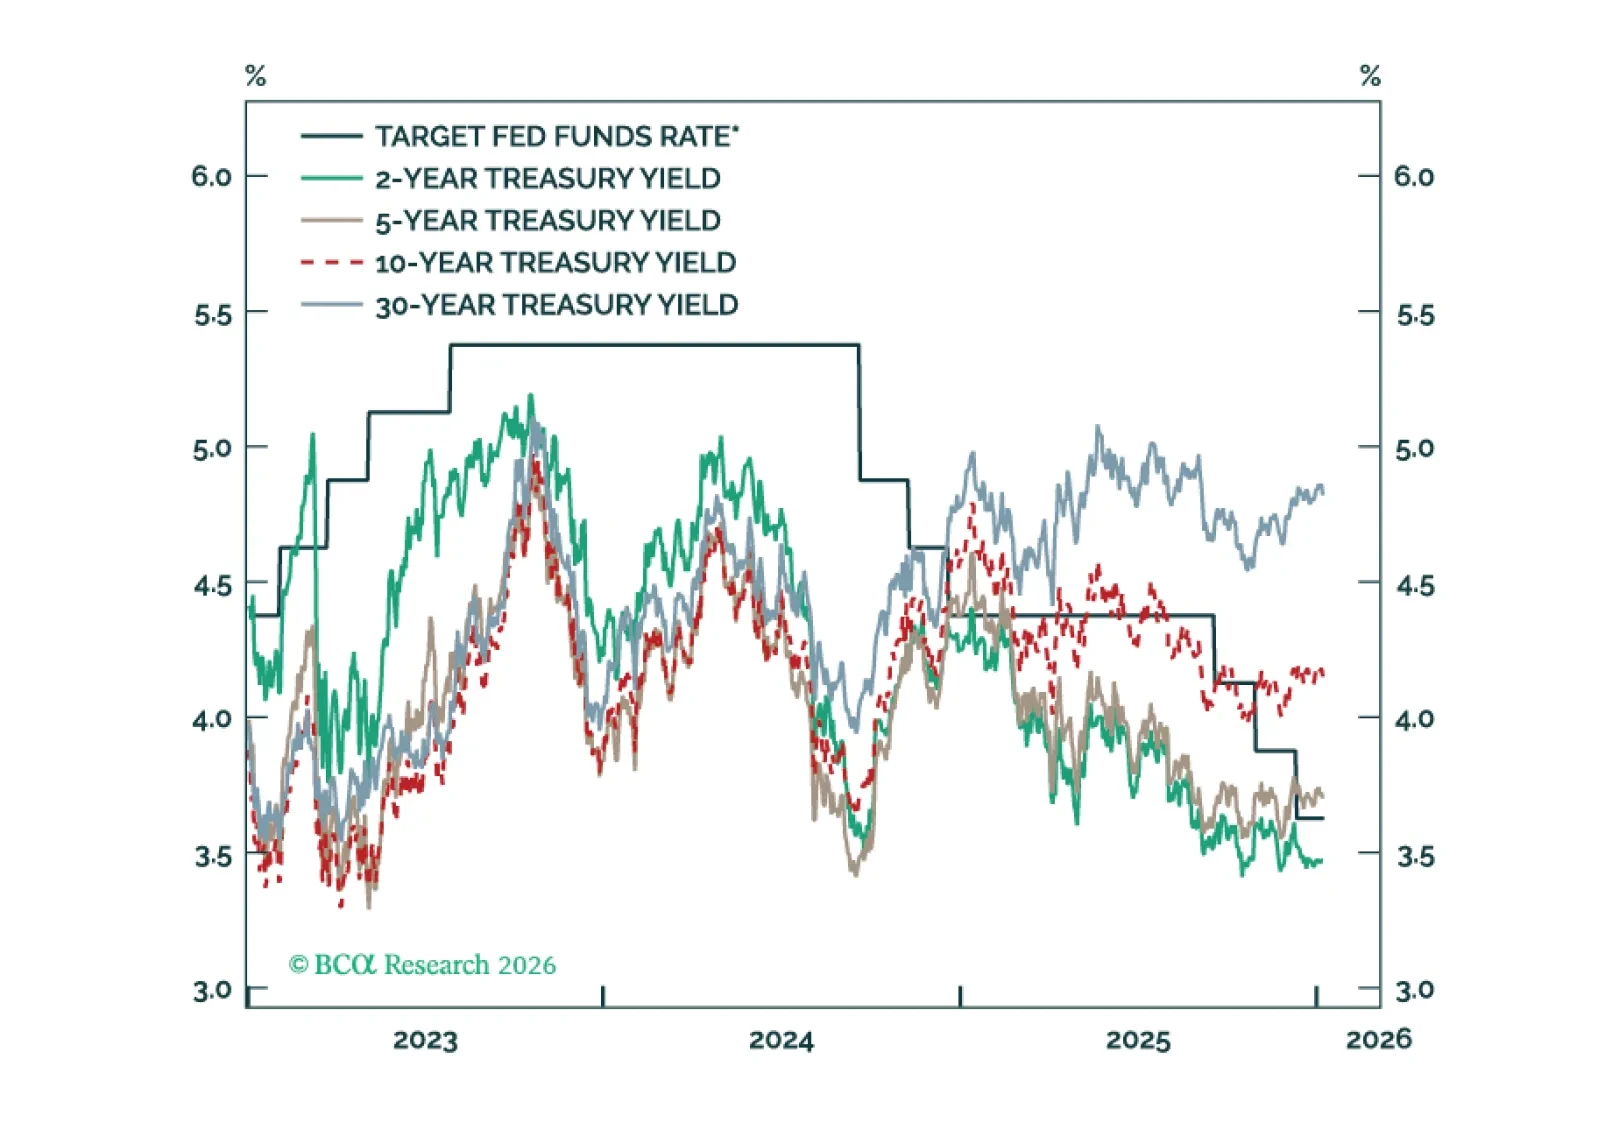
経済
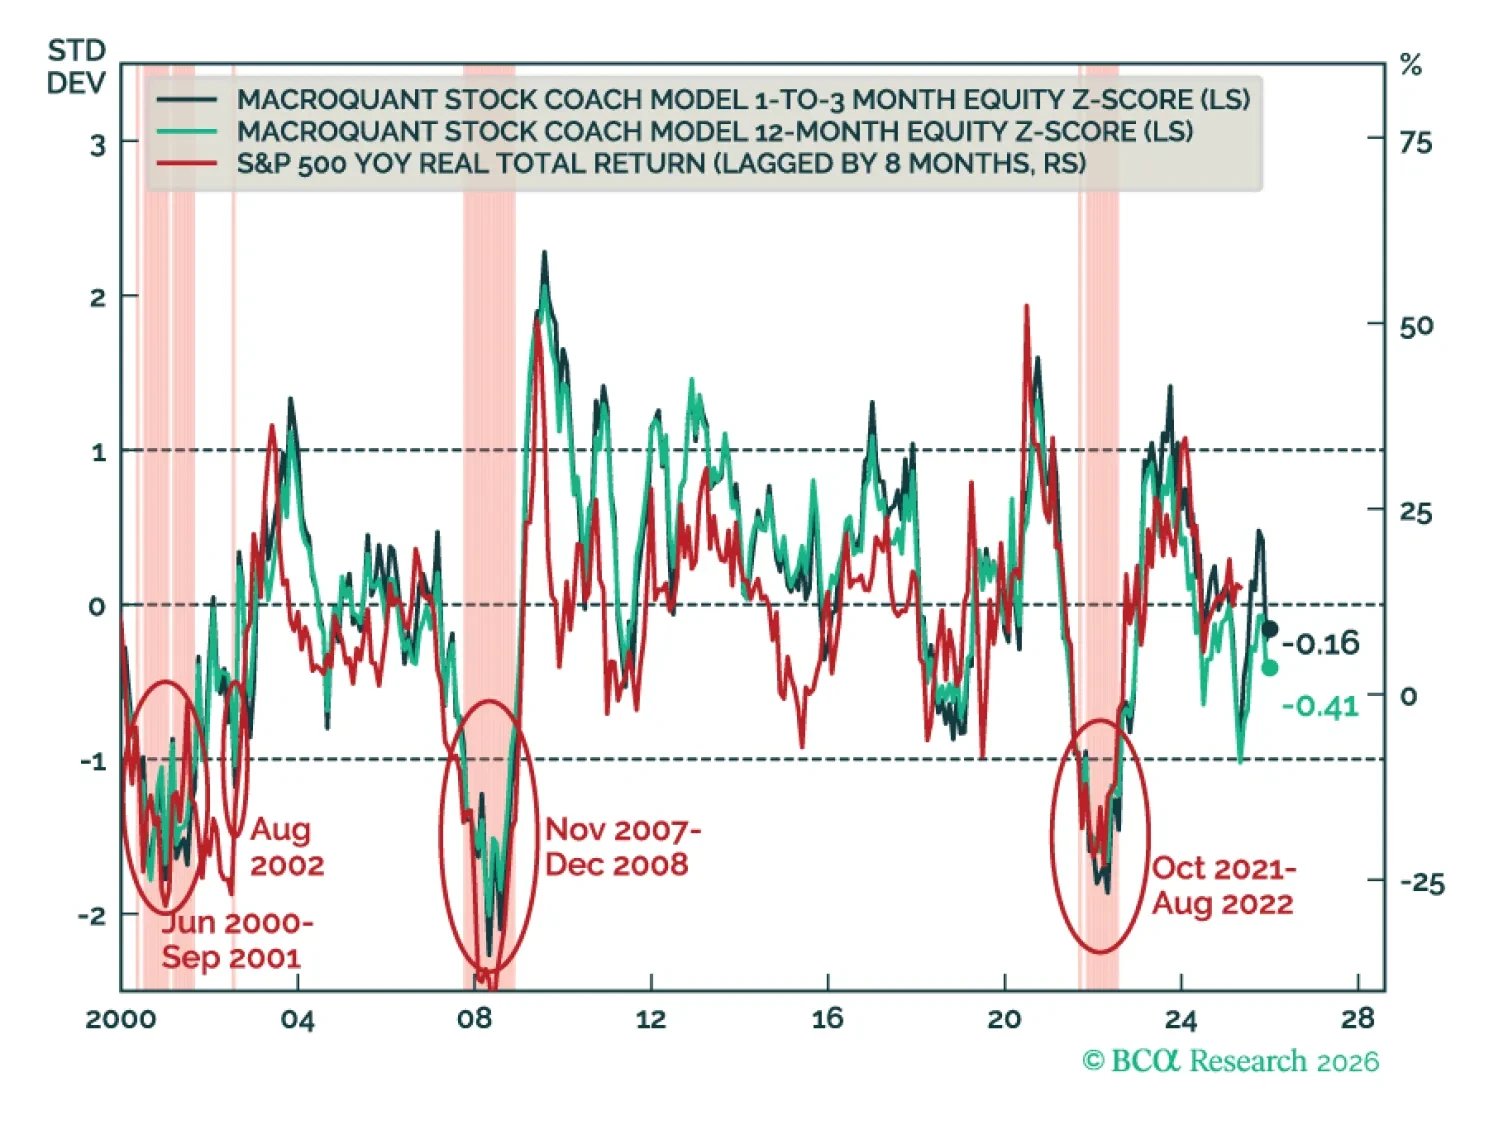
マクロクォントはエクイティをややアンダーウェイトと推奨し、フィクスト・インカムのポートフォリオではベンチマークより短めのデュレーションを志向し、米ドルに対して弱気を維持し、原油と銅をオーバーウェイトに格上げし、金に対しては強気である。

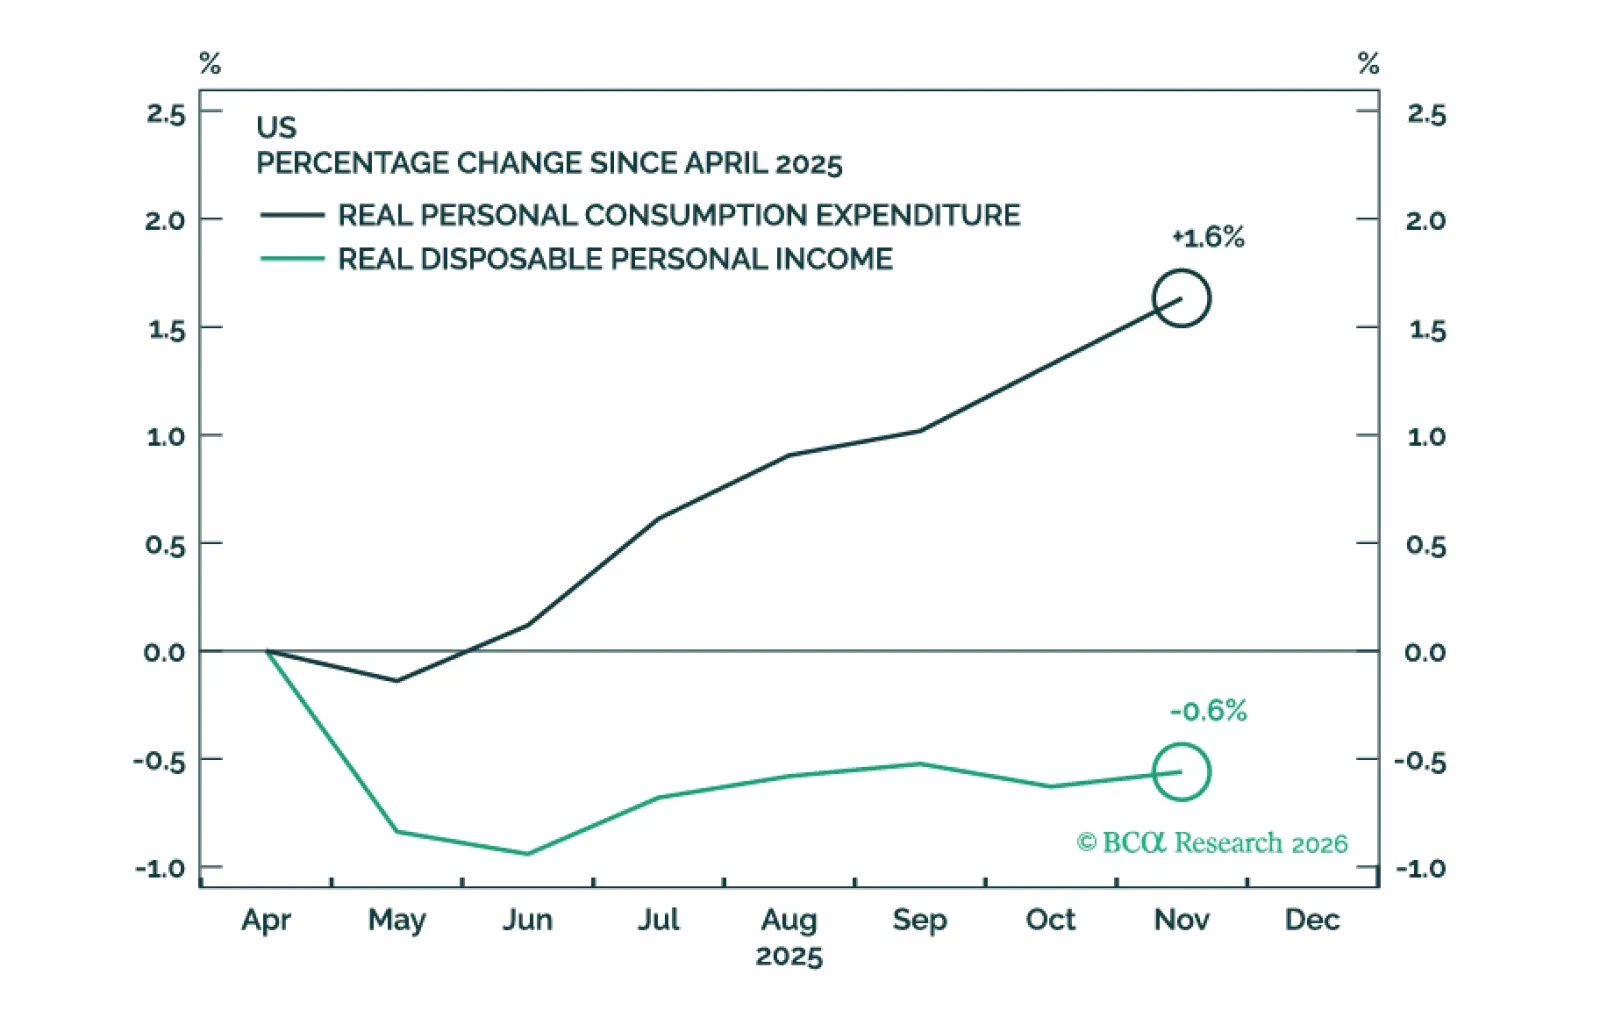
最近の経済指標は概ね堅調でした。 最高裁がトランプ大統領の関税を無効とすれば、米国の今後12か月の景気後退確率を50%から40%に引き下げます。これにより、シナリオ加重のS&P 500に対する2026年末の価格目標は6200から6375に引き上げられます。
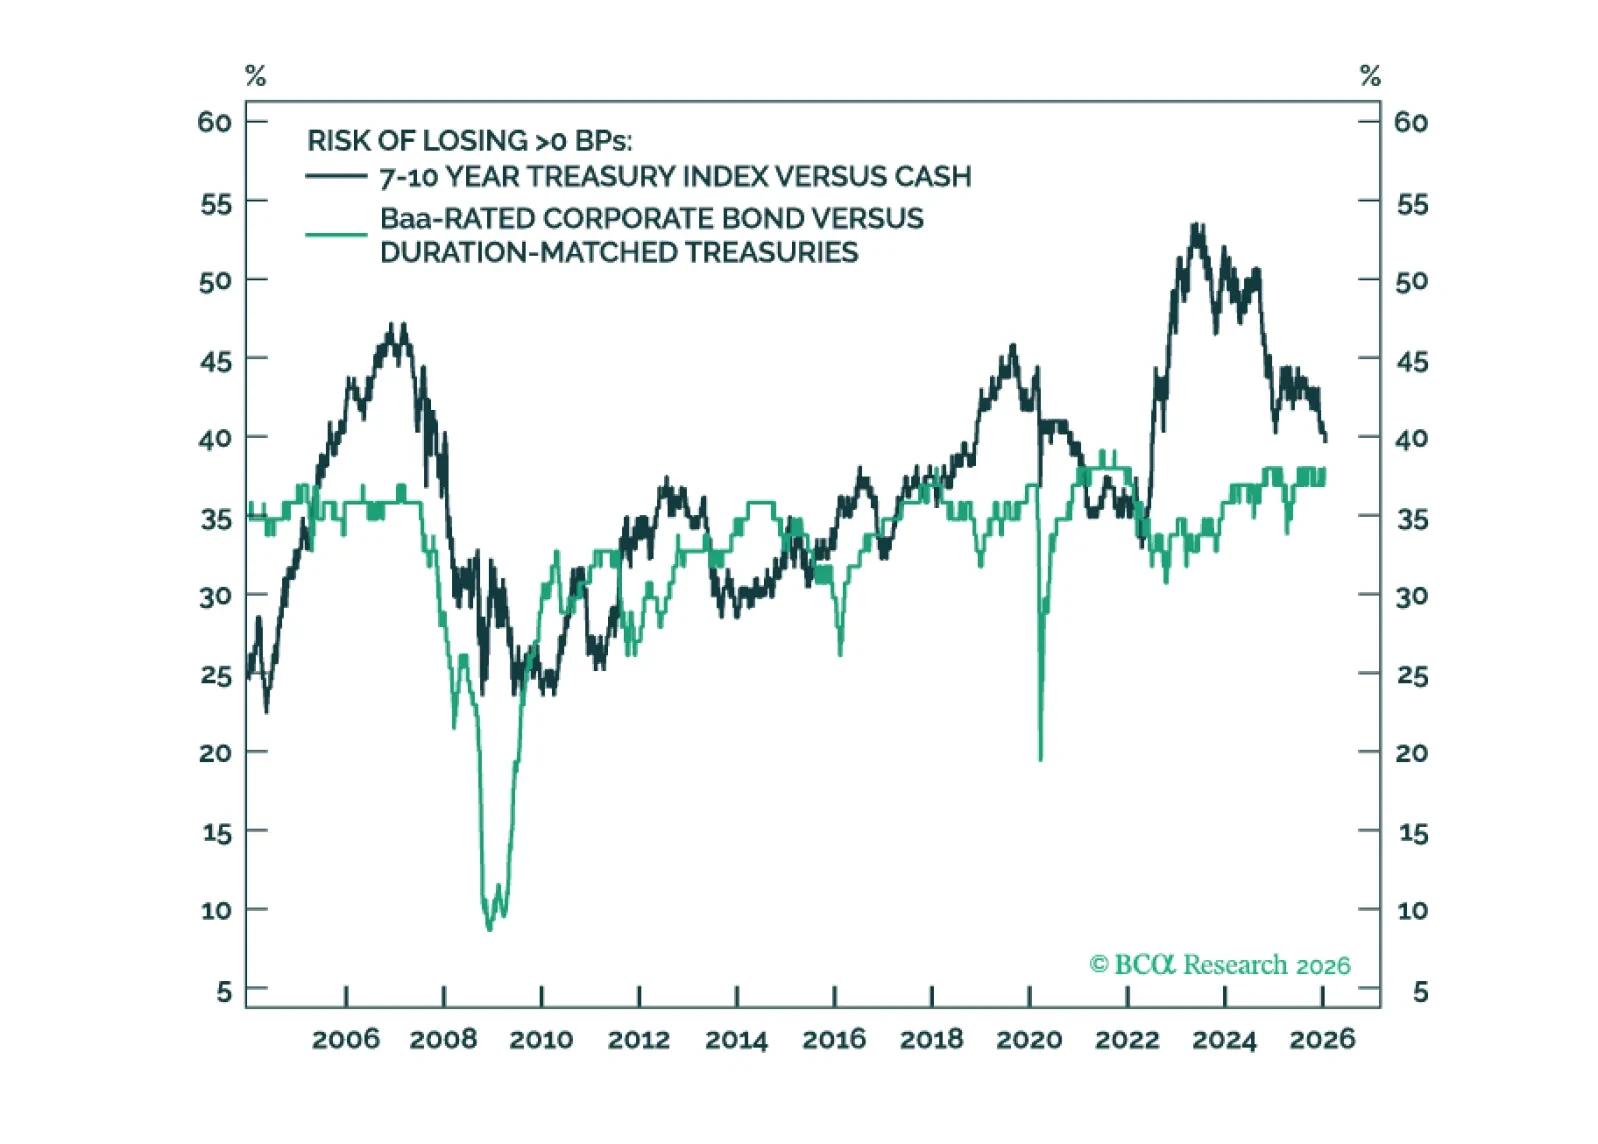
10年物米国債のタームプレミアムは、現在BaaおよびBa格付けのクレジットスプレッドと競合する水準にある。タームプレミアムが圧縮されなくても、金利ボラティリティが低い環境ではデュレーション・キャリートレードがクレジット・キャリートレードを上回る可能性がある。
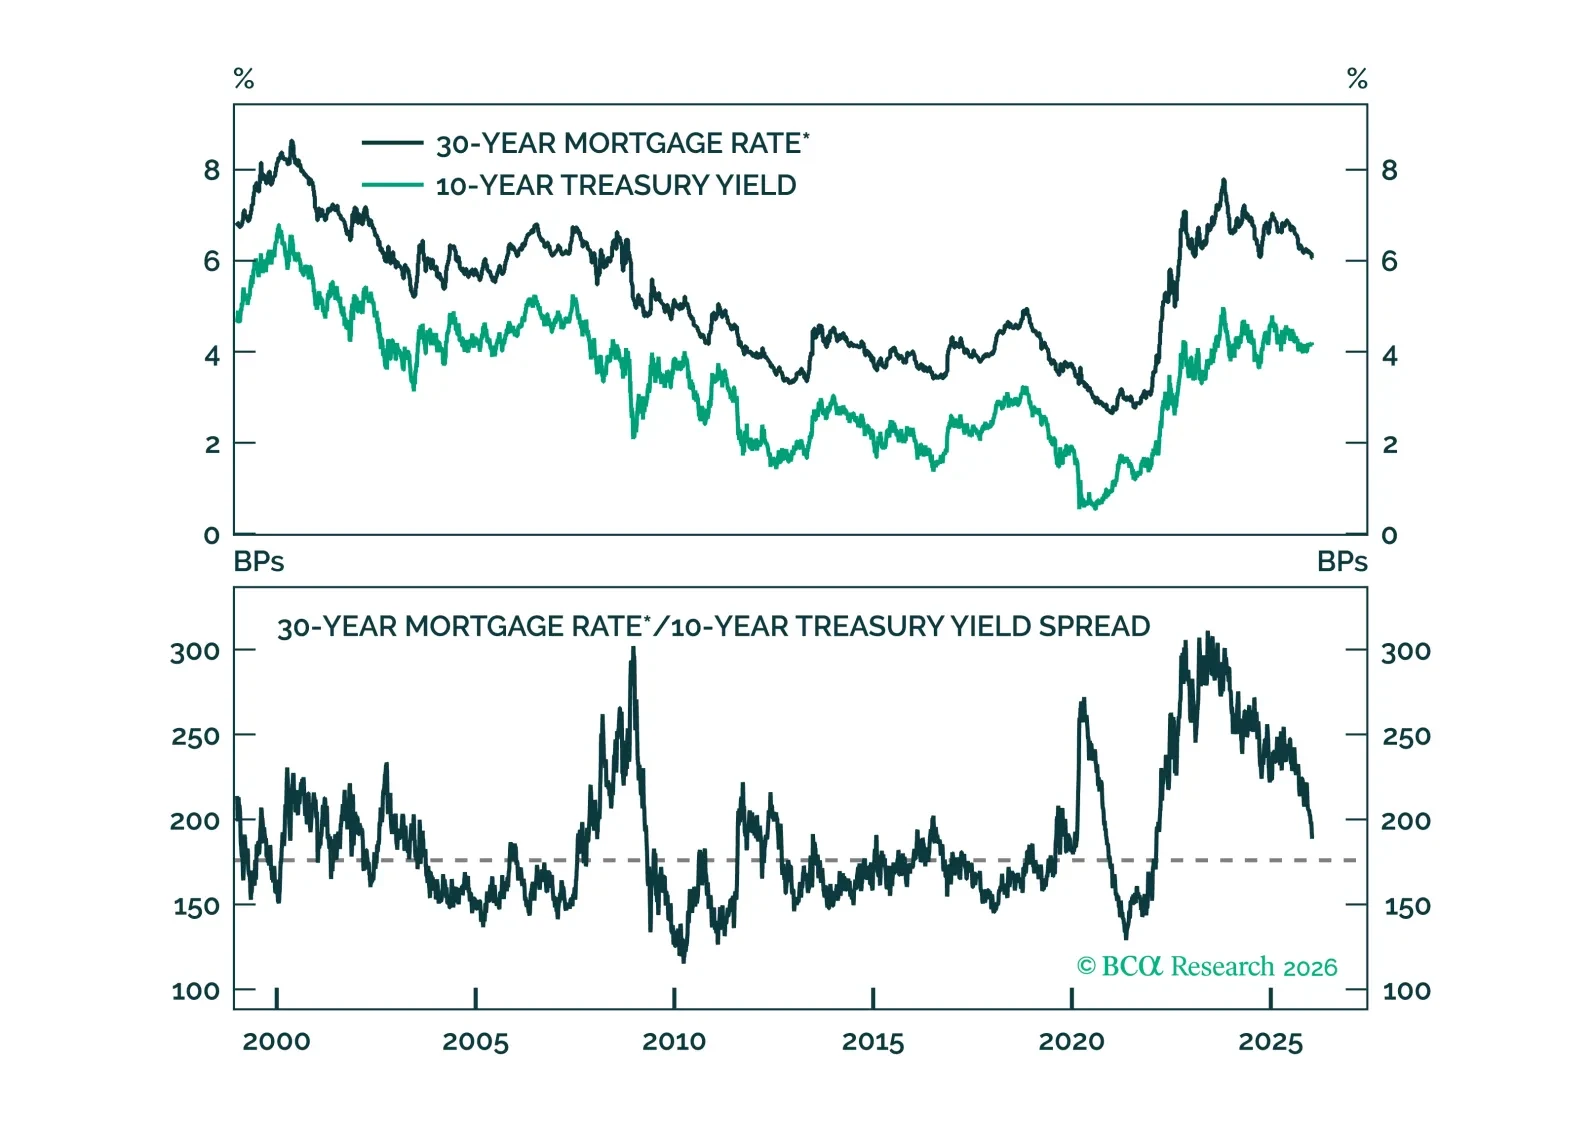


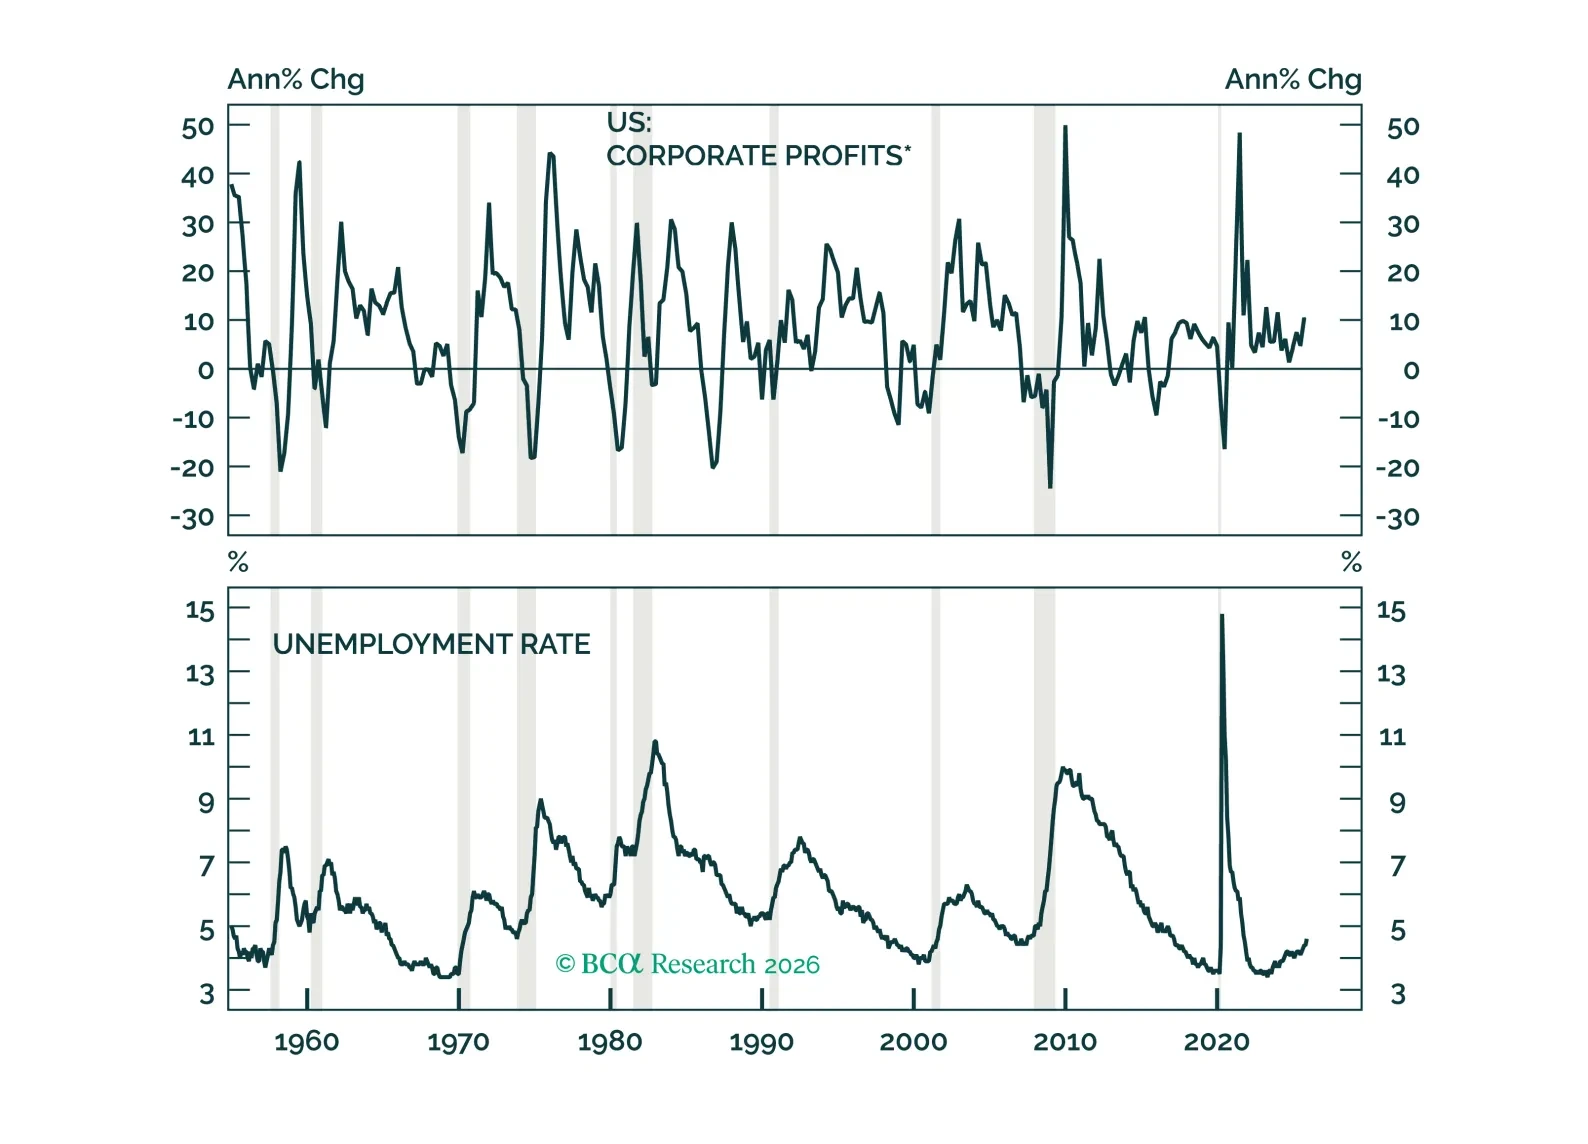
2026年の年初にあたり、私たちは投資家が直面していると考える労働市場、金融政策と財政政策、そしてAI株をめぐる最も重要な疑問に回答します。全体として、リスク資産に対するオーバーウェイトの見解を改めて表明するとともに、今後の関税決定をめぐるリスクを強調します。