特別レポート
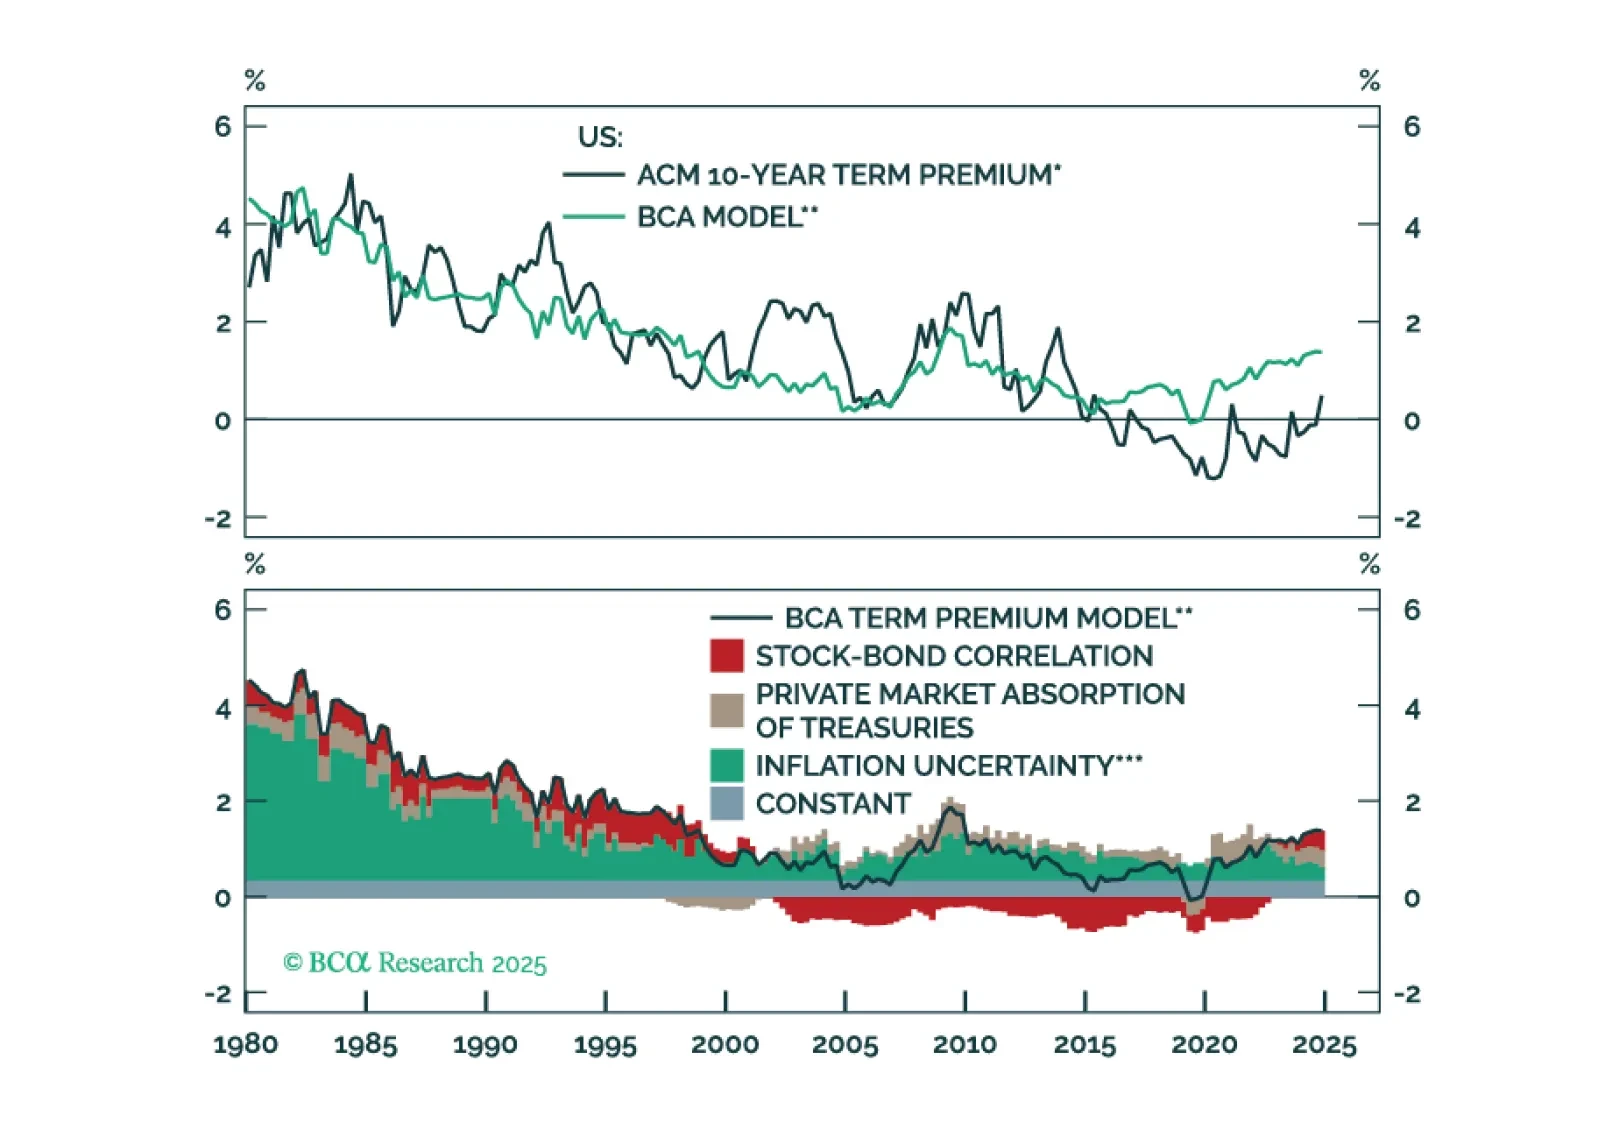
チャート1
ターム・プレミアムが変動中
ターム・プレミアムが変動中
ここ数か月、ターム・プレミアムは投資コミュニティで継続的に議論されるテーマとなっています。というのも、2024年9月以降、米国の長期債の利回りに大きな影響を与えているからです。(チャート1)。投資家にとっての難しさは、ターム・プレミアムが金融政策や成長のような要因によって駆動されているわけではないため、従来の金利分析が効果を発揮しにくい点にあります。本レポートでは、インフレ不確実性、米国債の需給ダイナミクス、債券のヘッジ価値を基にターム・プレミアムをモデル化することでこの問題の解決を試みます。
The Term Premium And Excess Returns From Bonds
そもそもターム・プレミアムはなぜ重要なのでしょうか。概念的には、ターム・プレミアムは長期債に投資することとキャッシュに投資することとを比較した際に投資家が要求する超過リターンです。ターム・プレミアムは米国債のバリュエーションと考えることができます。ターム・プレミアムが高い(すなわち債券のバリュエーションが低い)場合、投資家は米国債に投資することに対してより高い補償を要求するため、債券は今後キャッシュよりもアウトパフォームするはずです。同様に、ターム・プレミアムが低い(債券のバリュエーションが高い)場合、将来の超過リターンは低くなるはずです。
この関係は実証的にも成立します。米国債の先行10年超過リターンはターム・プレミアムと正の相関があります(チャート2、上段)。さらに、単にプレミアム自体を見るだけでなく、その変化(すなわち利回りに加えバリュエーションの変化)を考慮することで予測力は高まります(チャート2、第2パネル)。重要な点として、ターム・プレミアムは観測されるものではなく推定によってのみ得られるため、Adrian、Crump、Moench(ACM)などの推定値がイールドカーブのスロープのような単純な指標よりも高い予測力を持つことが分かります(チャート3)。ここで注意すべきは、ターム・プレミアムが推定値であるため、それを測る方法がいくつか存在する点であり、これについてはボックス1で説明します。
チャート2
長期国債の超過リターンにとって、ターム・プレミアムは重要である
長期国債の超過リターンにとって、ターム・プレミアムは重要である
チャート 3
米国債利回り曲線の傾きは長期米国債の超過リターンを予測しない
米国債利回り曲線の傾きは長期米国債の超過リターンを予測しない
Box 1How To Measure The Term Premium
ボックスチャート
ターム・プレミアムの指標
ターム・プレミアムの指標
本レポートでは、最も長い歴史を提供するためACMのターム・プレミアム測定値を使用しています。ただし、ターム・プレミアムは理論的な概念であり、厳密に正しい測定法は存在しません。そのため、ターム・プレミアムの測定値は指標間で大きく異なることがあります(ボックス図)。
ターム・プレミアム推定に到達する代表的な方法は2つあります。第一の方法はイールドカーブの期間構造のみに依拠して期待される平均短期金利を導出するものです。ACMの方法論はこのアプローチを示しており、主成分分析を用いて過去のイールドカーブデータからいわゆる5つの潜在因子を抽出します。これらの因子を使って平均的な短期金利期待を推定し、それを名目利回りから差し引くことでターム・プレミアムの推定を得ます。
第二の方法は、期待される平均短期金利を得るためにサーベイを利用するアプローチです。この方法の課題は、サーベイの数と履歴が限られている点です。我々の推奨するサーベイはニューヨーク連銀のSurvey of Market Expectations(市場期待調査)で、これはSurvey of Market ParticipantsとSurvey of Primary Dealersの継続を兼ねています(ボックス図、下段)。
最後に、これら二つのアプローチを組み合わせることも可能です。Kim–Wrightのターム・プレミアム測定は、イールドカーブの期間構造とBlue Chip Financial Forecastsのサーベイ結果に依拠する事例です。
我々の分析には二つの目的があります。第一は、現在のターム・プレミアムが投資家にとって十分な補償を提供しているかを判断することです。本質的には、現在のバリュエーションが魅力的か、それとも米国債がさらに割高(価格が下がる)になり得るかを問うものです。第二の目的は、これらのバリュエーションのドライバーを特定し、それが将来どのように推移するかを評価することです。米国の財政見通しには依然として多くの不確実性がありますが、一部の投資家は財政赤字が拡大し続ければターム・プレミアムが急騰する可能性があると推測しています。
Bond Valuations And Their Hedging Value
資産配分担当者が政府債を購入する主な理由の一つは、それが株式エクスポージャーに対する分散効果を提供するためです。投資家は米国債の比較的低い超過リターンを、ポートフォリオにもたらすヘッジ特性とのトレードオフとして受け入れます。もしそのヘッジの利点が変化すれば、投資家が米国債に求める超過リターンも変化するはずです。
なぜそうなるのかを理解するために例を見てみましょう。米国株式60%、米国債40%のポートフォリオを保有する投資家を想定します。表1は、これら資産の期待超過リターン、ボラティリティ、相関の期待値を示しており、これらは長期の過去平均から導出されています。これらの期待に基づけば、ポートフォリオの期待超過リターン、ボラティリティ、シャープレシオはそれぞれ4.48%、9.71%、0.46となるはずです。
表1
トレジャリーズのヘッジ特性
トレジャリーズのヘッジ特性
チャート4は、株式と米国債の推定相関を変えることがポートフォリオのシャープレシオにどのように影響するかを示しています。この仮定の例では、米国債と株式の相関が0.1上昇(低下)すると、リスク調整後リターンは対応して低下(上昇)します。
チャート4
株式と債券の相関は、リスク調整後のリターンに大きく影響する…
株式と債券の相関は、リスク調整後のリターンに大きく影響する…
チャート5
…株式と債券の相関が高まると、より高いトレジャリー・リターンが必要になる
…株式と債券の相関が高まると、より高いトレジャリー・リターンが必要になる
債券の分散効果が低下するのであれば、論理的な対応は投資家が単に保有比率を下げることです。しかし、個々のレベルではそうした動きが起き得ても、全体として市場参加者全体の米国債へ配分する割合は相対的に大きく変わらないはずです。結局のところ、買い手がいるところには必ず売り手がいるからです。
代わりに、全体では調整はより高い期待超過リターン(より高いターム・プレミアム)を通じて起きるべきです。期待リターンが高まることで、この需要減少の下で市場がクリアされます。チャート5は、我々の例の60/40ポートフォリオのシャープレシオを一定に保つために、相関の変化に応じて債券の期待超過リターンがどのように変わる必要があるかを示しています。
The Supply And Demand Of Treasuries
債券のバリュエーションに影響を与えるもう一つの要因は米国債の供給量です。グローバルなマルチアセットポートフォリオにおける市場ウェイトが一定であると仮定すると、発行済み米国債の純増加は米国債価格の下落(利回りの上昇)を伴わざるを得ません。収益最大化を目指す投資家は、この新たな長期債のストックを吸収するために補償を受ける必要があります。
ただし、すべての米国債投資家が価格に敏感であり収益を最大化しようとするわけではなく、また債券の分散特性を重視するわけでもありません。例えば連邦準備制度理事会(FRB)は、米ドルを発行する能力があるため実質的に無期限に債券を買い入れることができます。さらに、FRBが米国債を購入する意図は収益最大化ではなく金融政策の運営です。外貨準備の運用者のような他の主体も、目標収益を達成するためや株式ポジションのヘッジのためではなく、取引ショック時の緊急流動性を確保するために米国債を購入します。銀行や保険会社のような機関には規制上の理由で米国債保有が義務付けられることもあります。
重要なのは、これらの投資家が吸収する発行額は、価格に敏感でない買い手であるため、ターム・プレミアムに対してはプラスの効果を持たないという点です。つまり、彼らは米国債の期待超過リターンに関わらず購入するからです。このタイプの投資家は2010年代に米国債需要のより重要な源泉となりました—ちょうどその期間にターム・プレミアムはマイナスに転じました(チャート6)。しかし、過去3年間で彼らの発行済み米国債に対する比率は低下しています。
図表6
国債保有
国債保有
Putting It All Together: Modelling Term Premia
チャート7
個人投資家はより多くの米国債を引き受ける必要がある
個人投資家はより多くの米国債を引き受ける必要がある
我々のモデルの最後の要素はインフレ不確実性です。ターム・プレミアムの核心は、政策金利の将来経路に関する不確実性に対する投資家への補償です。そしてこれは将来のインフレに対する不確実性の関数です。我々はインフレ不確実性を、Professional Forecastersの調査によるインフレ見通しのばらつきで測定します。
次に米国債の需給を以下のように測定します。クーポン証券(ビルを除く)の純発行量を取り、価格に敏感でない買い手、すなわちFRBによる購入分を差し引きます。1 我々はその結果を「民間の米国債吸収量」と呼び、これを米国株式の簿価および発行済み米国債総額で正規化します。この変数は、投資可能なユニバースの大きさを考慮した上で価格に敏感な投資家が購入しなければならない新規発行米国債を表します(チャート7)。最後に、この変数は予算に基づいて新規発行の必要性がある程度事前に知られているため、12か月のラグを取ります。2
我々は株式−債券相関を、米国債と米国株式の月次リターンの5年ローリング相関として定義します。
表2は我々の回帰結果を示しています。三つの変数はいずれも高い有意性を示し、モデルのR2は65%です。3 モデルは1980年以降のターム・プレミアムのトレンドを正確に記述しています(チャート8)。注目すべきは、観測されたターム・プレミアムが我々のモデル推定を下回っていることで、上振れの余地を示唆している点です。
表2
タームプレミアムモデル
タームプレミアムモデル
チャート8
当社のターム・プレミアム・フェアバリュー・モデルは上方余地を示唆している
当社のターム・プレミアム・フェアバリュー・モデルは上方余地を示唆している
モデルのドライバーを理解するために、我々は推定値を各変数の寄与に分解します。(チャート8、下段)。歴史的にターム・プレミアムの主なドライバーはインフレ不確実性と株式−債券相関でした。民間の米国債吸収量が主要な要因となったのは、グローバル金融危機に対応して債務発行が増加し、かつFRBによる米国債購入が限定的であった時期に限られます。
インフレ率が高かった1980年代には、インフレ不確実性がターム・プレミアム上昇の主因でした。1990年代に米国政府が財政黒字を計上していた際は、米国債の供給が限定的であったことがターム・プレミアムを若干押し下げました。2000年代初頭には、株式−債券相関が負に転じたことで、その後の二つの十年にわたりターム・プレミアムに下押し圧力がかかりました。最近では、株式−債券相関が再び正の領域に反転し、ターム・プレミアムを押し上げています。
Implications For US Term Premia
将来のターム・プレミアムへの影響をよりよく理解するために、株式−債券相関を−0.4(おおよそ2000年から2020年の平均)、0、および+0.4(おおよそ1980年から2000年の平均)と変化させるシナリオ分析を行います。表3がその結果を示しています。全体として、我々の分析は株式−債券相関の変化が、非常に景気刺激的(または制約的)な財政政策へのシフトよりもターム・プレミアムのより重要なドライバーであることを示唆しています。
表3
タームプレミアムのシナリオ推定値*
タームプレミアムのシナリオ推定値*
図表9
私たちは2000年以前のレジームに戻ったのか?
私たちは2000年以前のレジームに戻ったのか?
投資家にとっての実務上の意味は何でしょうか。我々の見解では、財政の持続可能性に関する懸念は、米国国債の長期的な超過リターンに関して主要な懸念事項であるべきではありません。むしろ、米国債がポートフォリオにとって魅力的な長期保有であるか否かを決定する主因は、そのヘッジ価値であるべきです。
Brixton、Brooks、Hecht、Ilmanen、Maloney、McQuinnによる研究は、このヘッジ価値がインフレ不確実性、成長不確実性、およびインフレと成長の関係によって駆動されることを示しています。 不況が供給ショックによって引き起こされる場合(20世紀の最後の四半期のような事例)、インフレと成長はより負の相関になりやすく、株式−債券相関は正となる傾向があります(チャート9)。対照的に、不況が需要ショックによって引き起こされる場合(2000年から2020年のような事例)、株式−債券相関は負に転じ、債券のヘッジ価値が高まります。
我々は次の十年が21世紀よりも20世紀に近い性質を持つ可能性が高いと考えています。サプライチェーンの混乱、先進国における潜在的な労働力不足、新たな多極化に伴う紛争はいずれも、成長とインフレがより負の相関となる方向に働くでしょう。結果として、株式−債券相関は2000年前のようにより正の値を取ることが示唆されます。
したがって、我々は2010年代に見られたほど債券がポートフォリオに対して同じヘッジ価値を提供し続けるとは懐疑的です。これは、ターム・プレミアムが構造的に高くなることを意味し、もし我々の公正価値推定が正しいのであれば、米国債はマルチアセット・ポートフォリオにおいて大きな戦略的配分を正当化するほどの十分なリスクプレミアムをまだ持っていないということにもなります。
Robert Timperアソシエイト・バイス・プレジデントrobert.timper@bcaresearch.com
Juan Correa, CFAストラテジストjuanC@bcaresearch.com