市場収益
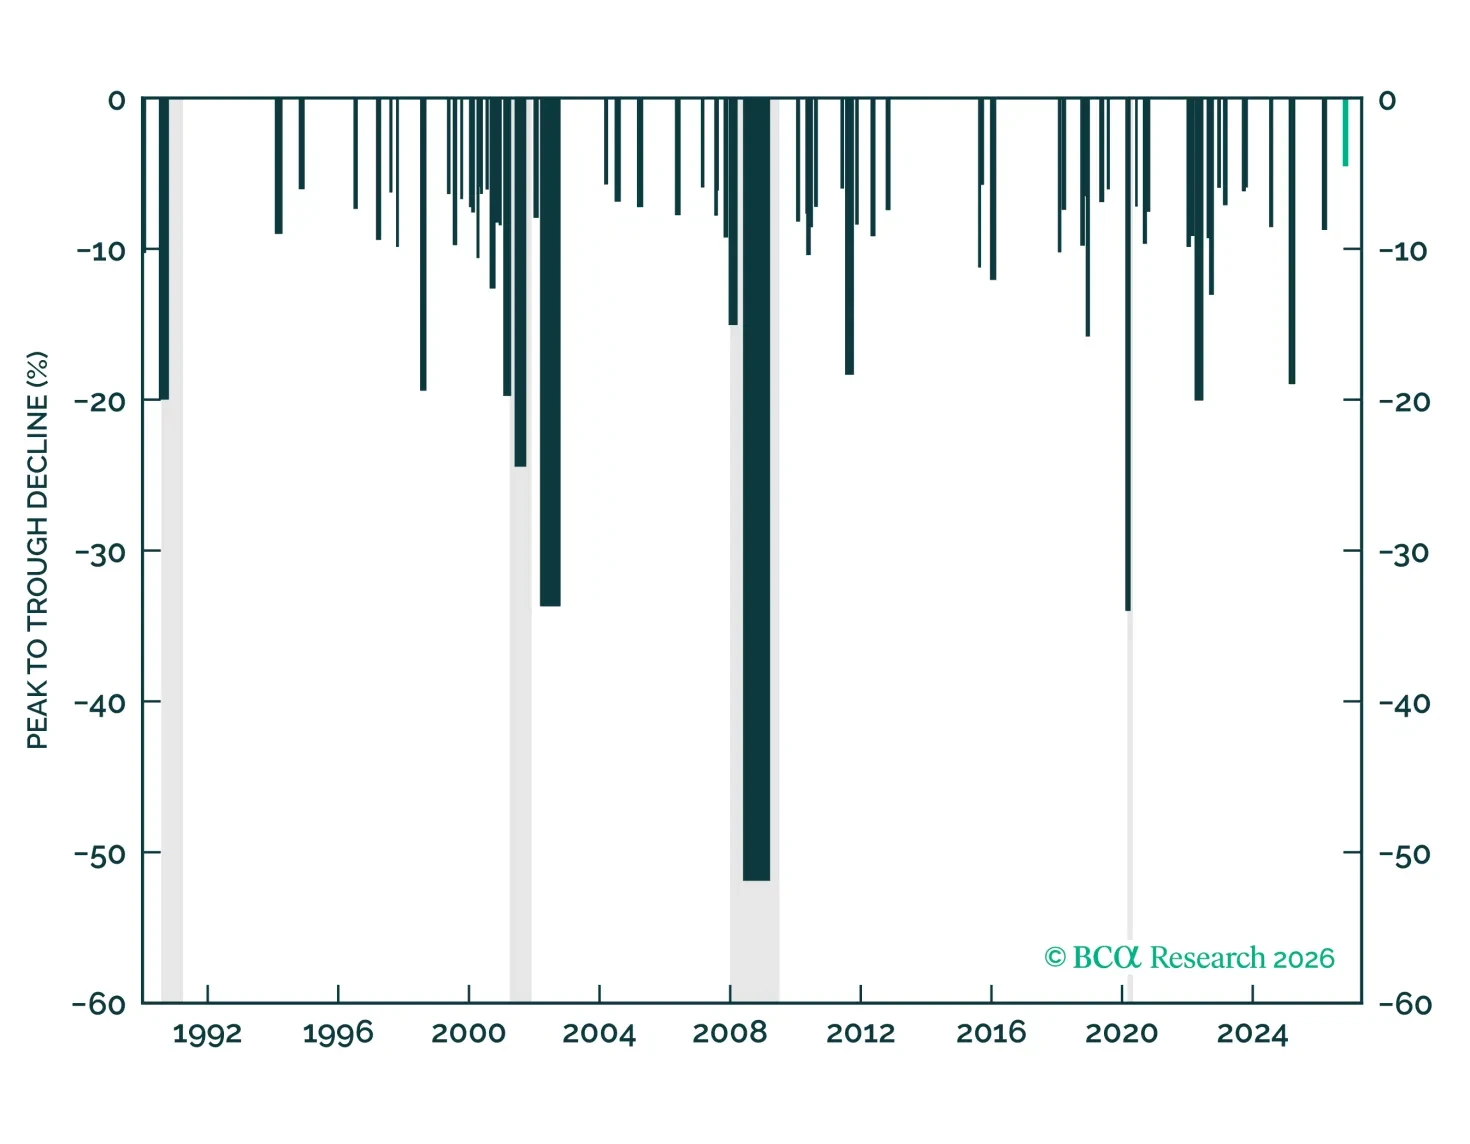
AIの設備投資に対する懸念がS&P 500を調整局面の瀬戸際にまで追い込んだ。もっとも景気循環は依然強く、下落局面が長引くことはまれであり、ハイテクのバリュエーションは既に圧縮されていた。現在、データセンターのパイプラインの約80%を民主党の州知事が管轄しているが、民主党の州知事がいるだけで建設が凍結されるわけではない。
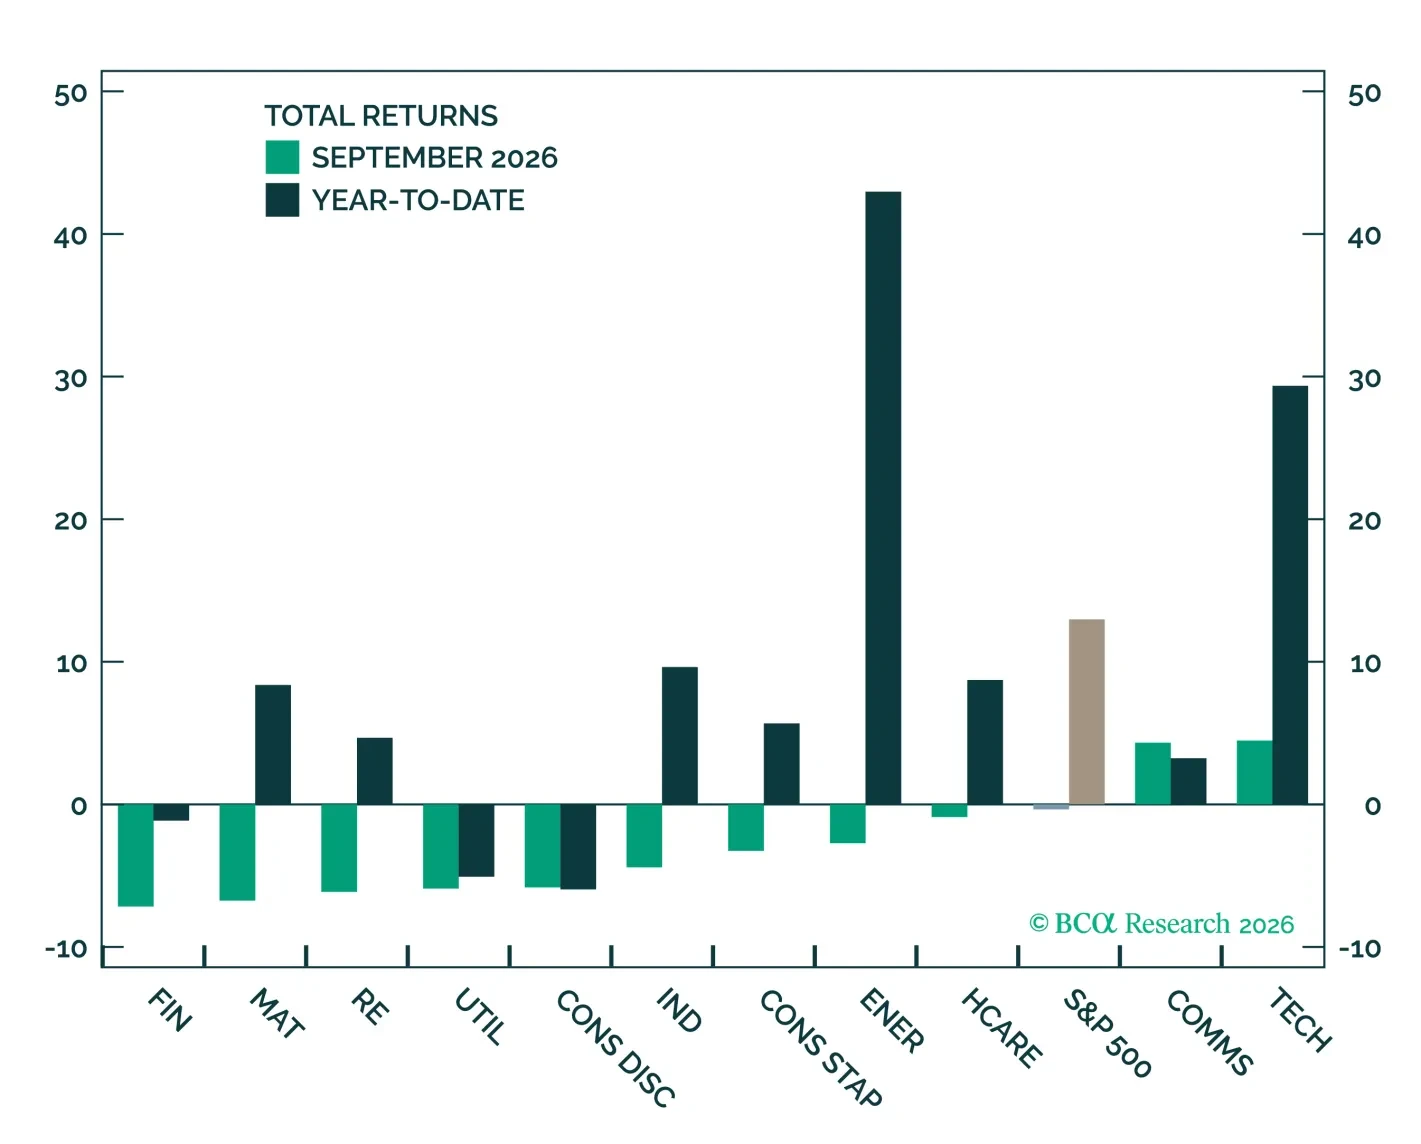
9月に10年債利回りが急騰する中、S&P 500は下落したが、Technology and Communication Servicesが支えたことで下げ幅はわずか0.3%にとどまった。なお、当社は年末にかけて上昇を見込むが、債券利回りが引き続き主要なリスクである。
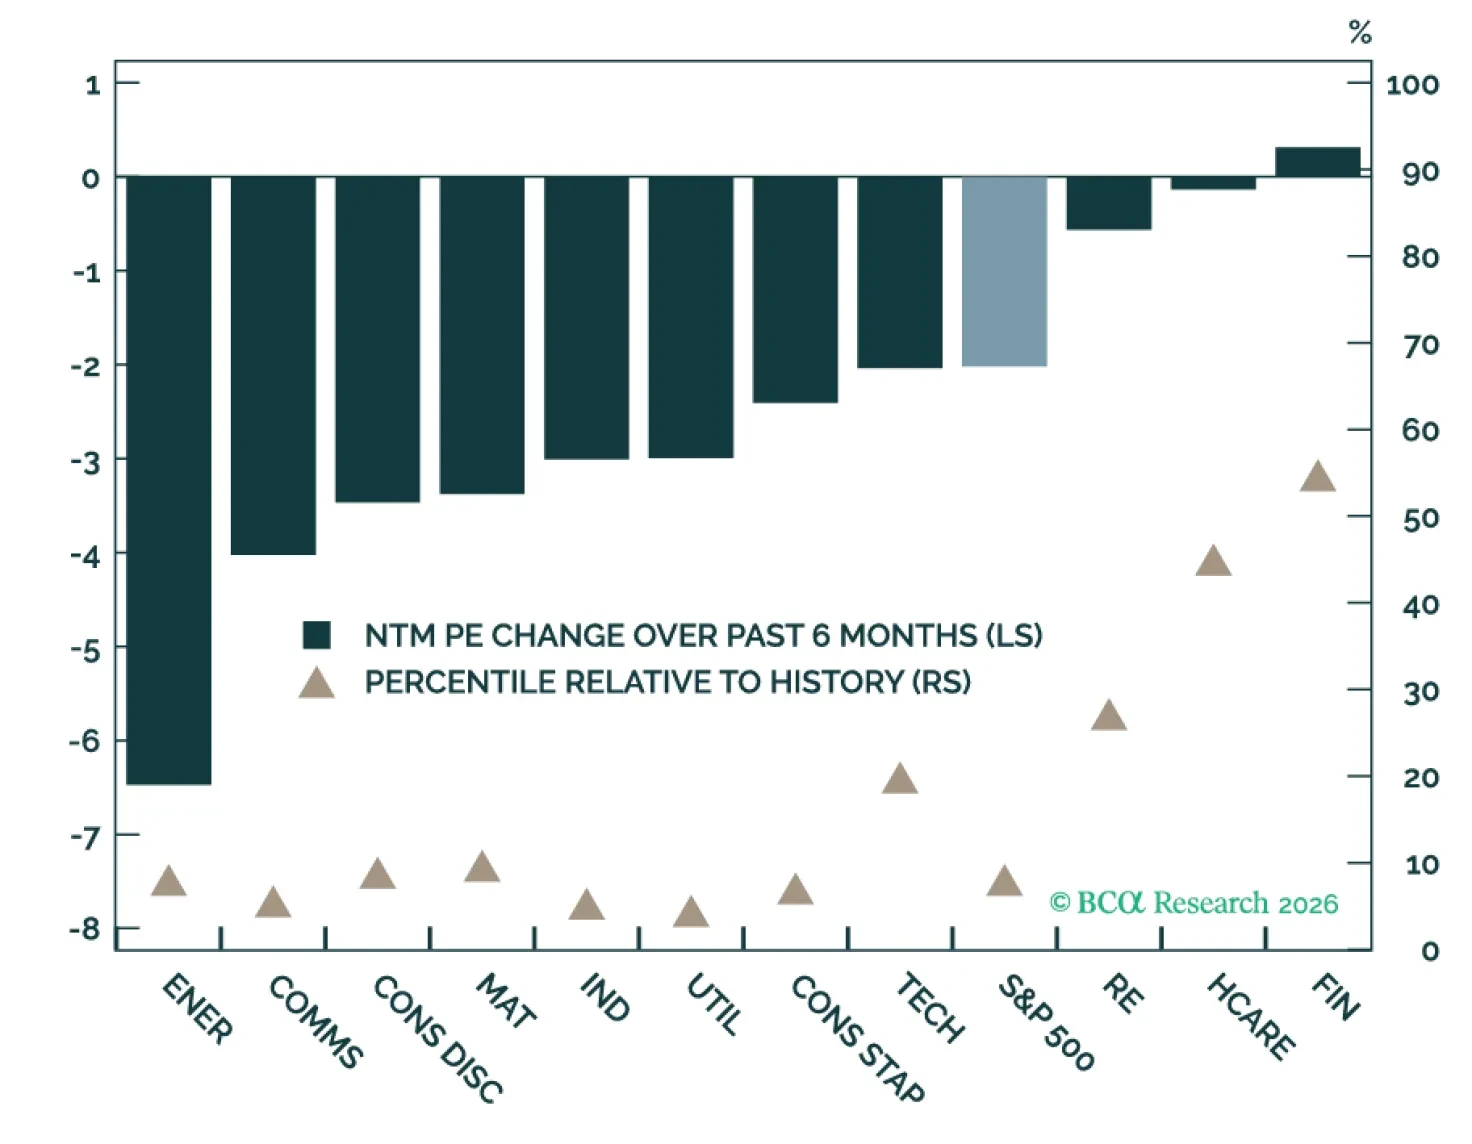
当社は米国株式に対して引き続き建設的であるが、利回りの上昇、EPSの伸びの鈍化、IPOの大量発行がバリュエーションにとって重要なリスクであり、そのため年末目標への道筋はますます利益に依存するようになっている。戦術的には、利益が株価を上回ったことで既にマルチプルは大幅に、しかし悪影響の少ない形で圧縮している。うまくコミュニケートされたFedの利上げは、債券市場の不確実性を強めるどころか緩和し得る。
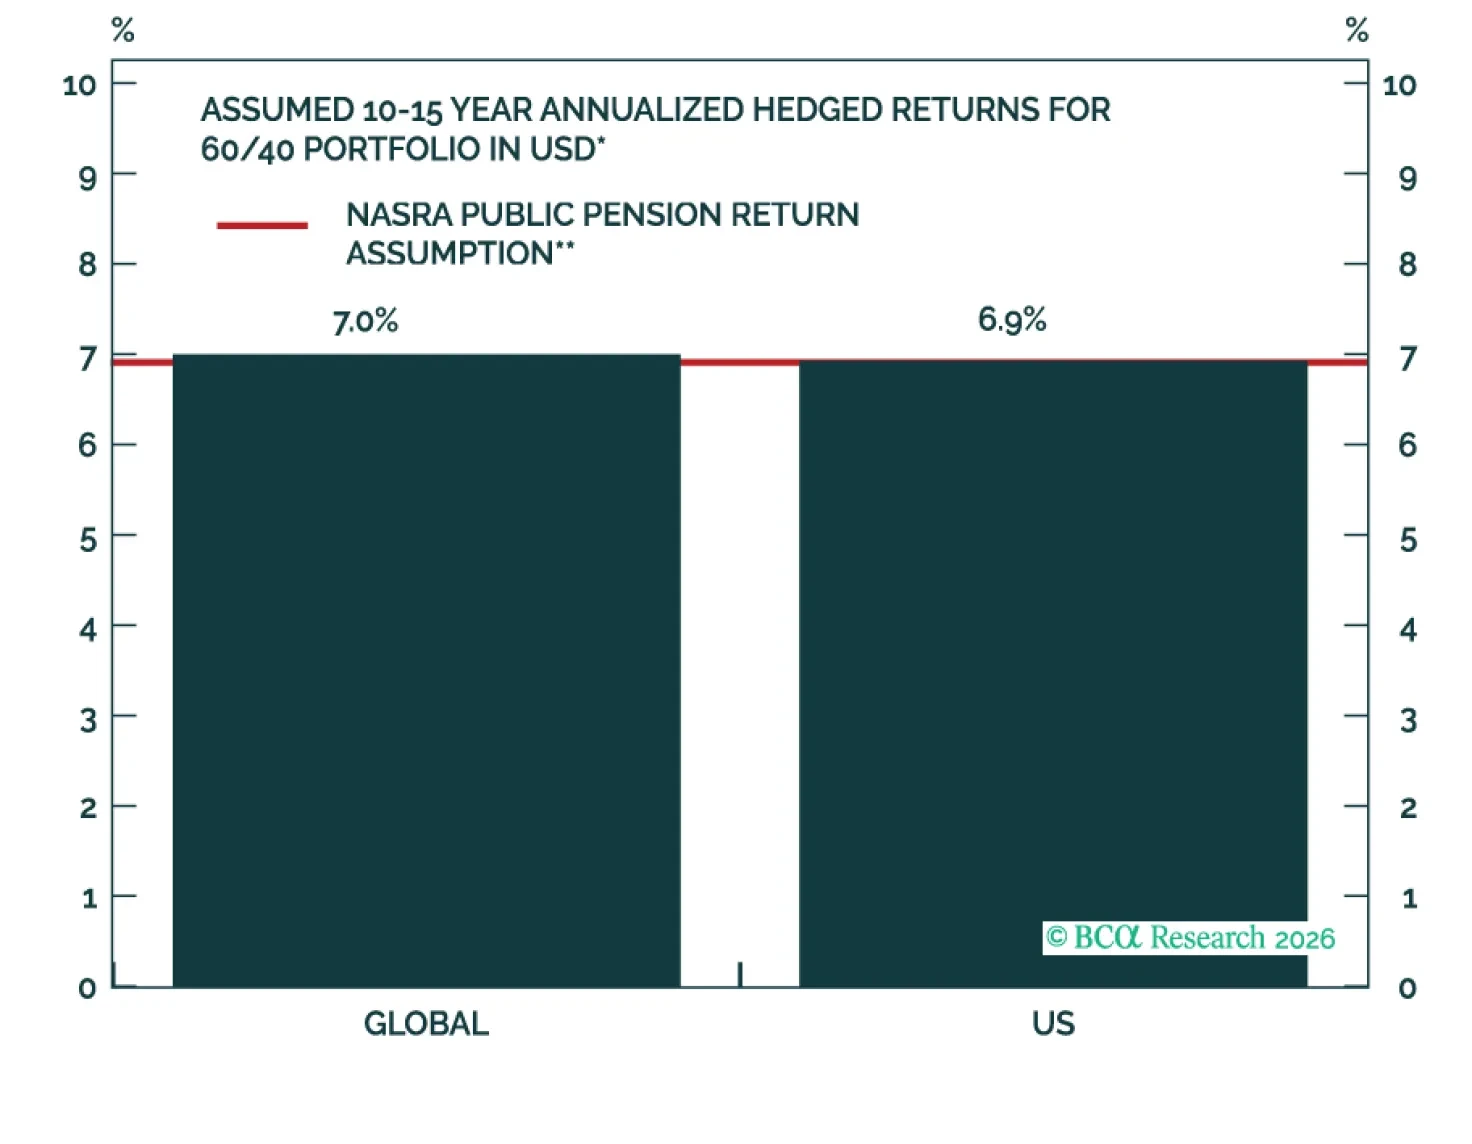
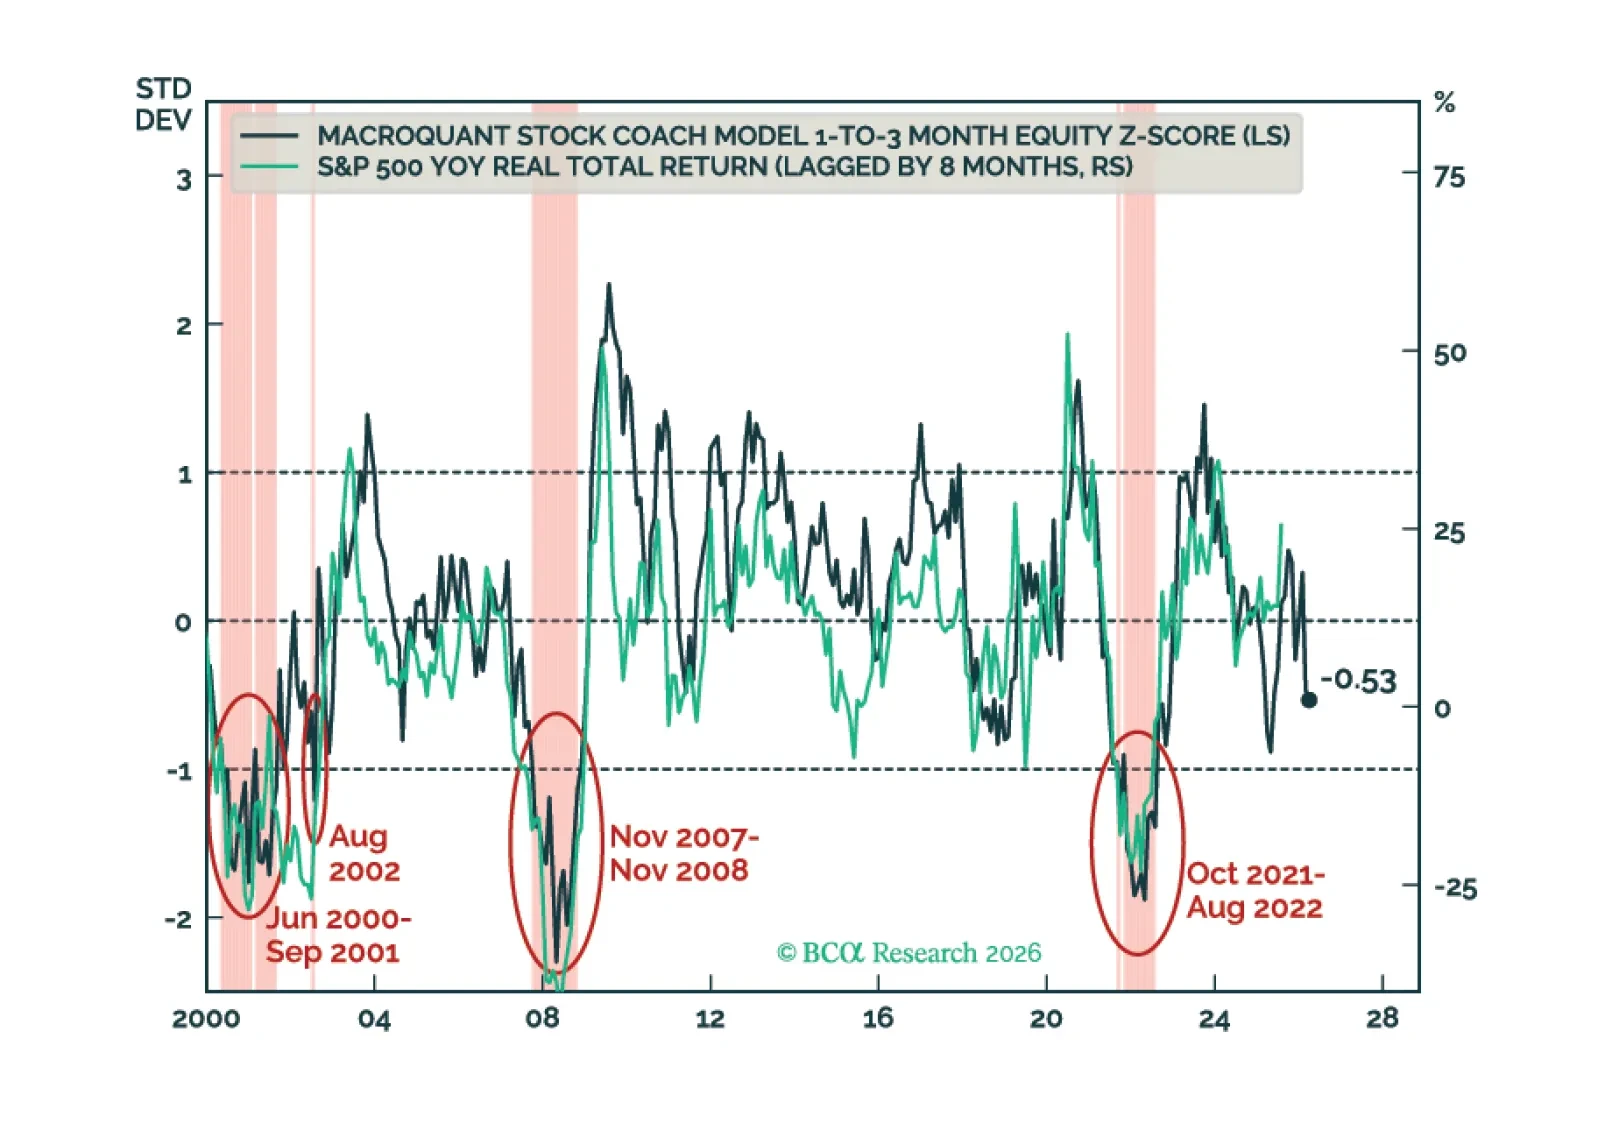
MacroQuantはエクイティでアンダーウェイトを推奨し、フィクスト・インカムのポートフォリオではベンチマークを下回るデュレーションを志向し、米ドルについてはニュートラルからややポジティブ、ゴールドについては中立を維持し、カッパーを中立に格上げし、原油には非常に強気です。
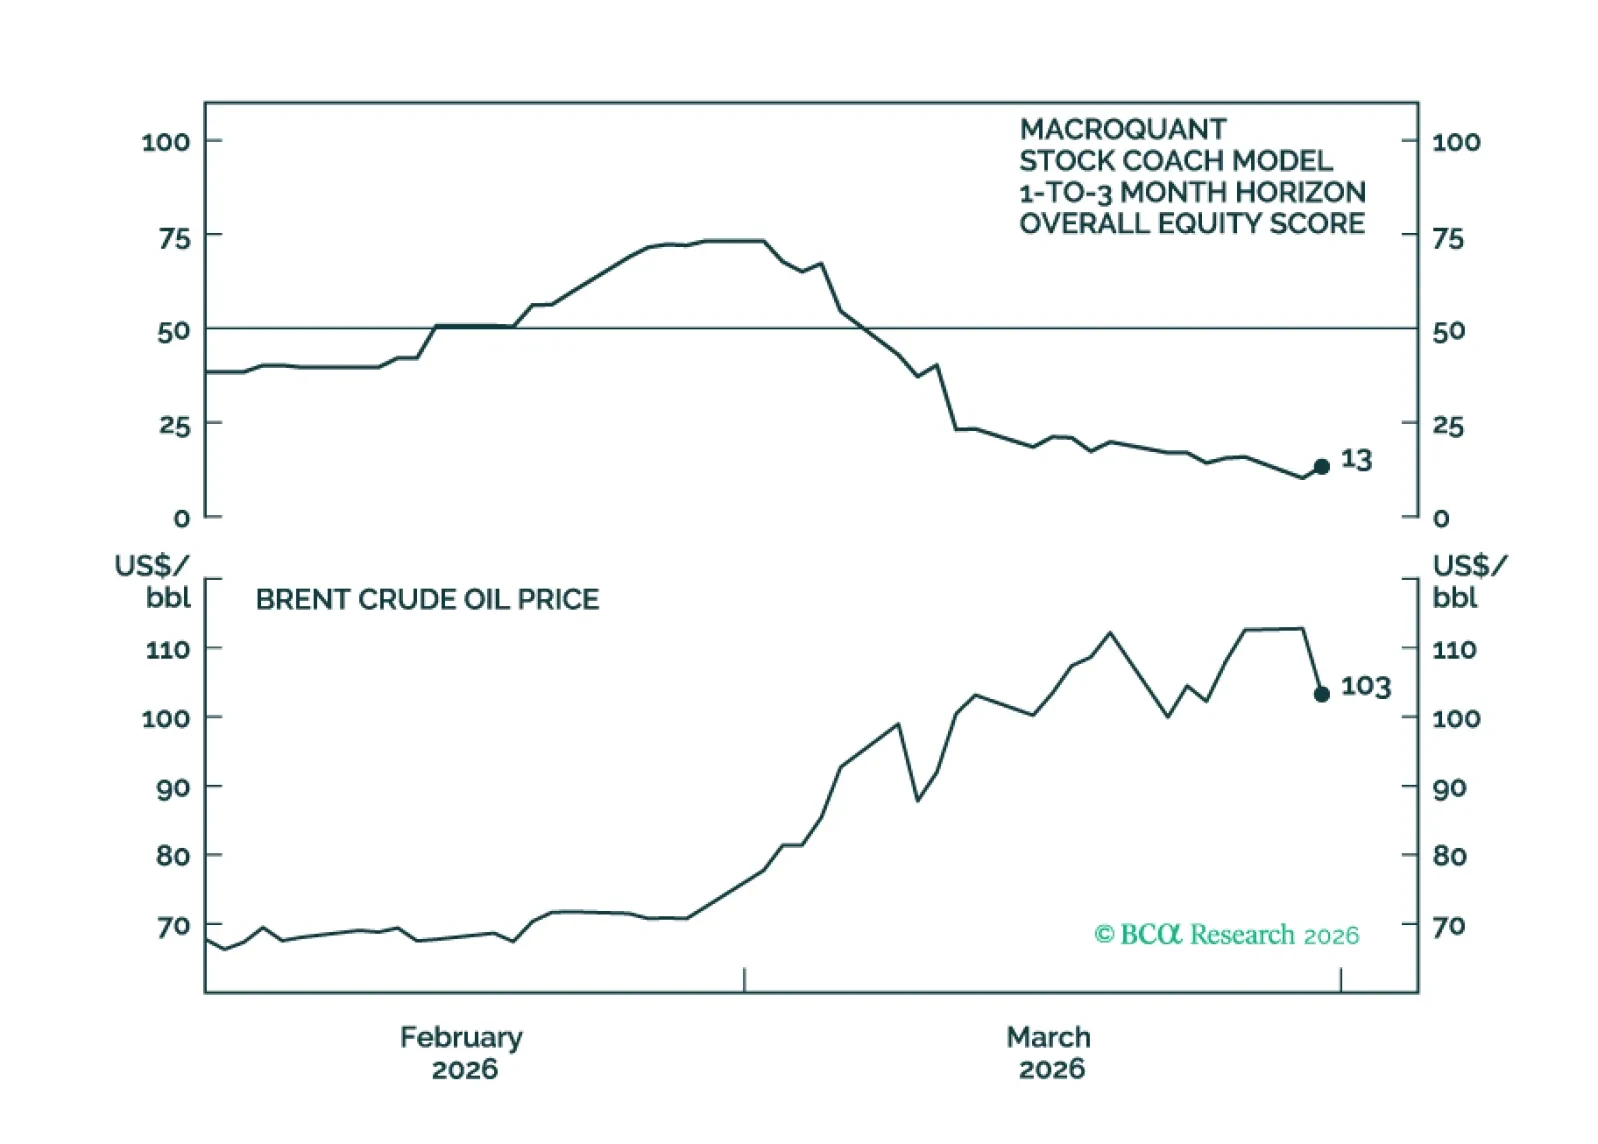
MacroQuantはエクイティに対して大幅なアンダーウェイトを推奨しており、フィクスト・インカム・ポートフォリオではベンチマークを下回るデュレーションの姿勢を好み、米ドルに関しては中立〜やや強気に転じ、金を中立に、銅を大幅なアンダーウェイトに格下げし、原油に対しては強気である。
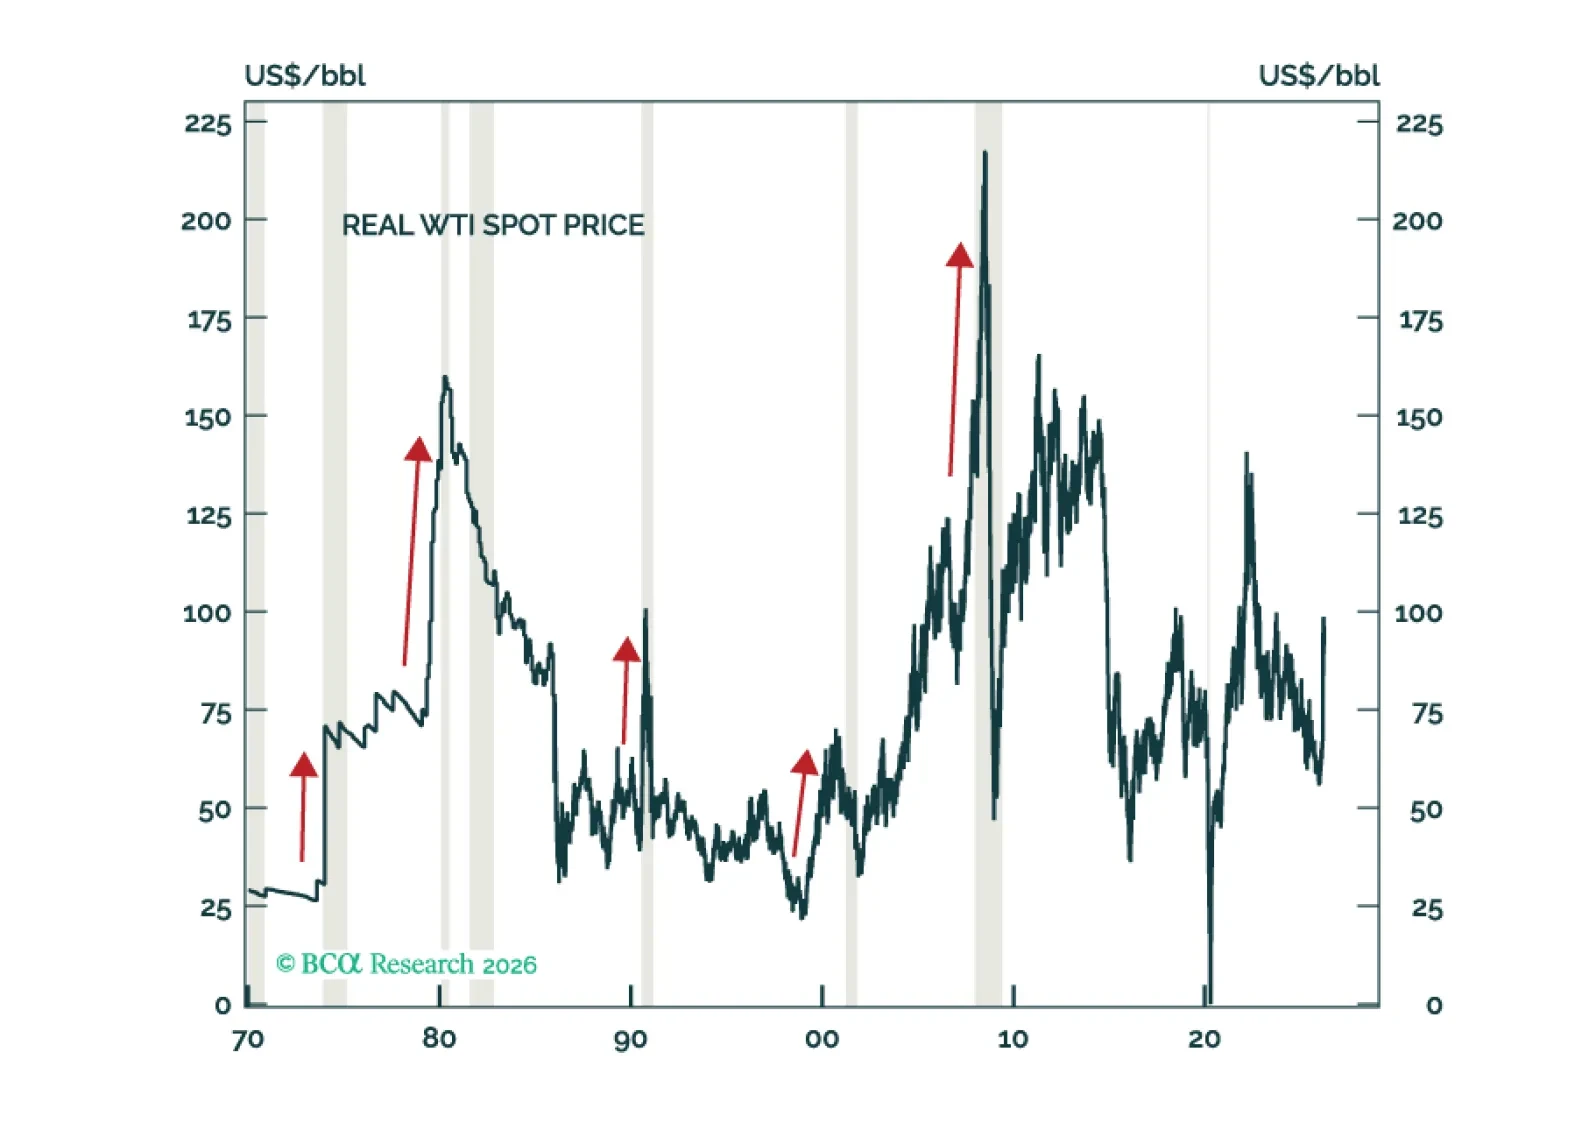
現在のマクロ環境は、過去の景気後退の直前に世界経済を脅かしたのと同様の脆弱性が多数混ざり合った有毒なブレンドだ:原油価格の上昇、持続不可能なテック分野の設備投資ブーム、エクイティのバリュエーションの高止まり、住宅価格の過度な高騰、そしてプライベート・クレジットや金融システムの他の部分で高まりつつあるストレス。ごく短期的にはグローバル・エクイティは売られ過ぎに見えるが、それでも年末時点では現在の水準を下回って終えるだろう。
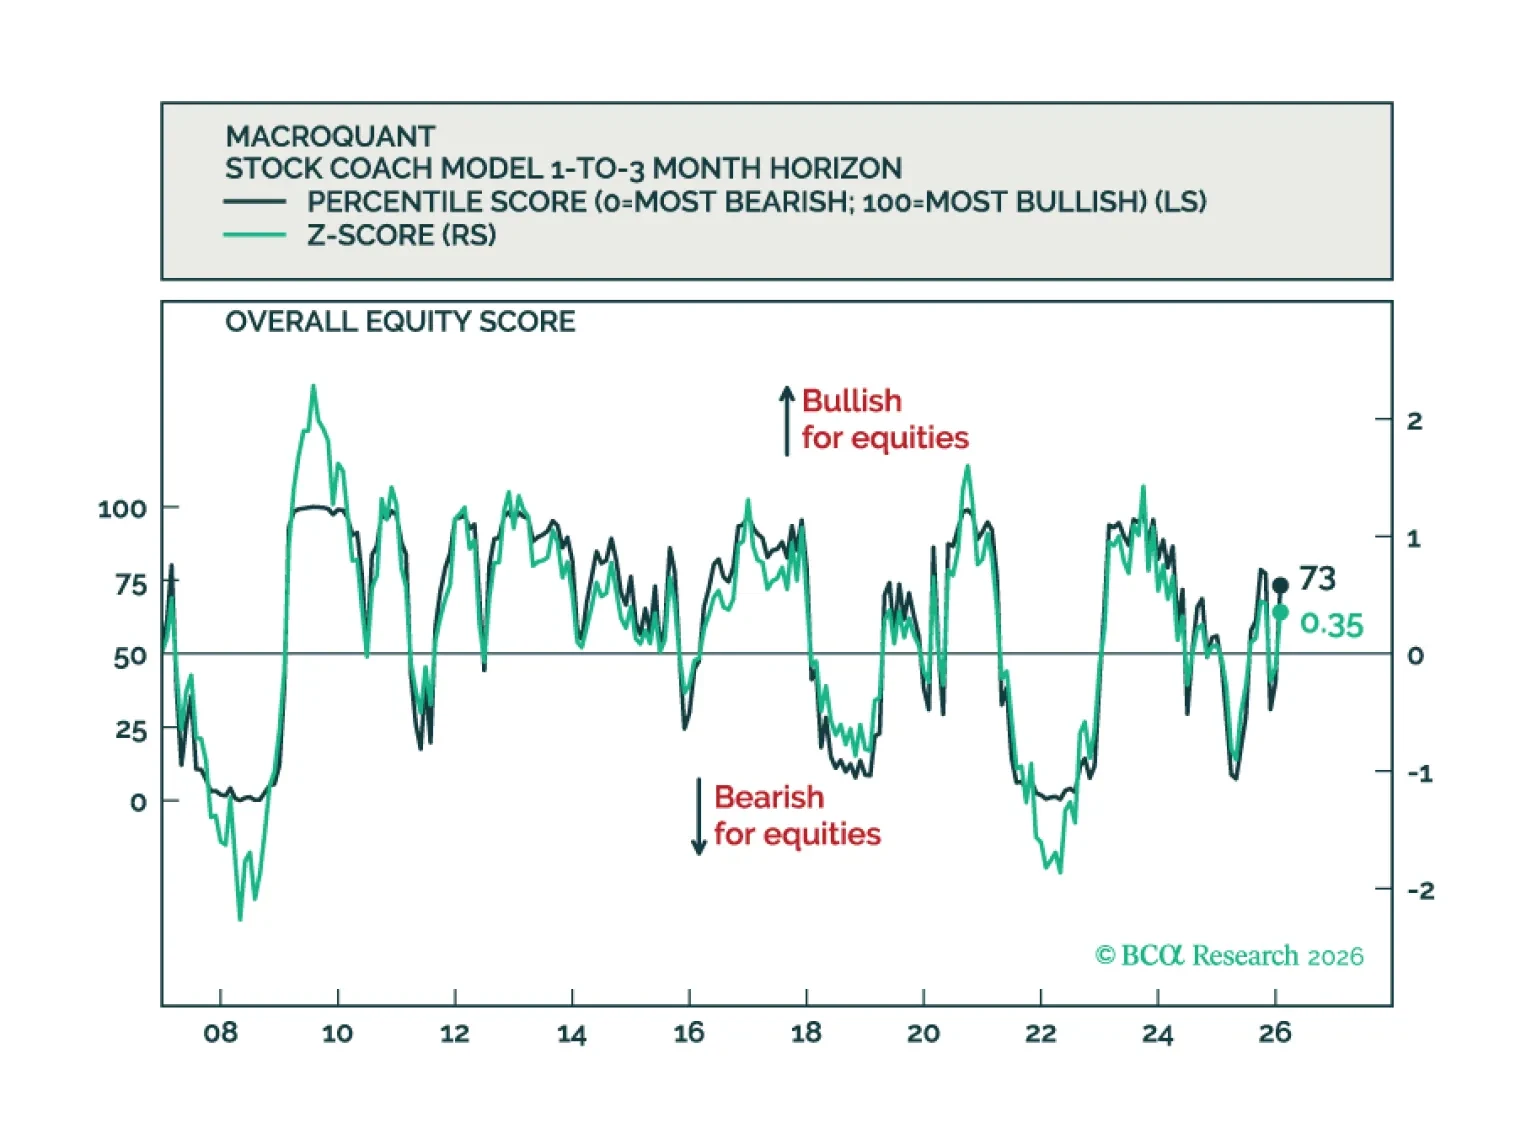
MacroQuantはエクイティに対して小幅のオーバーウェイトを推奨し、フィクスト・インカムのポートフォリオではベンチマークを上回るデュレーション姿勢を採り、米ドルに対しては依然として弱気で、原油をニュートラルに格下げし、銅と金に対しては強気です。
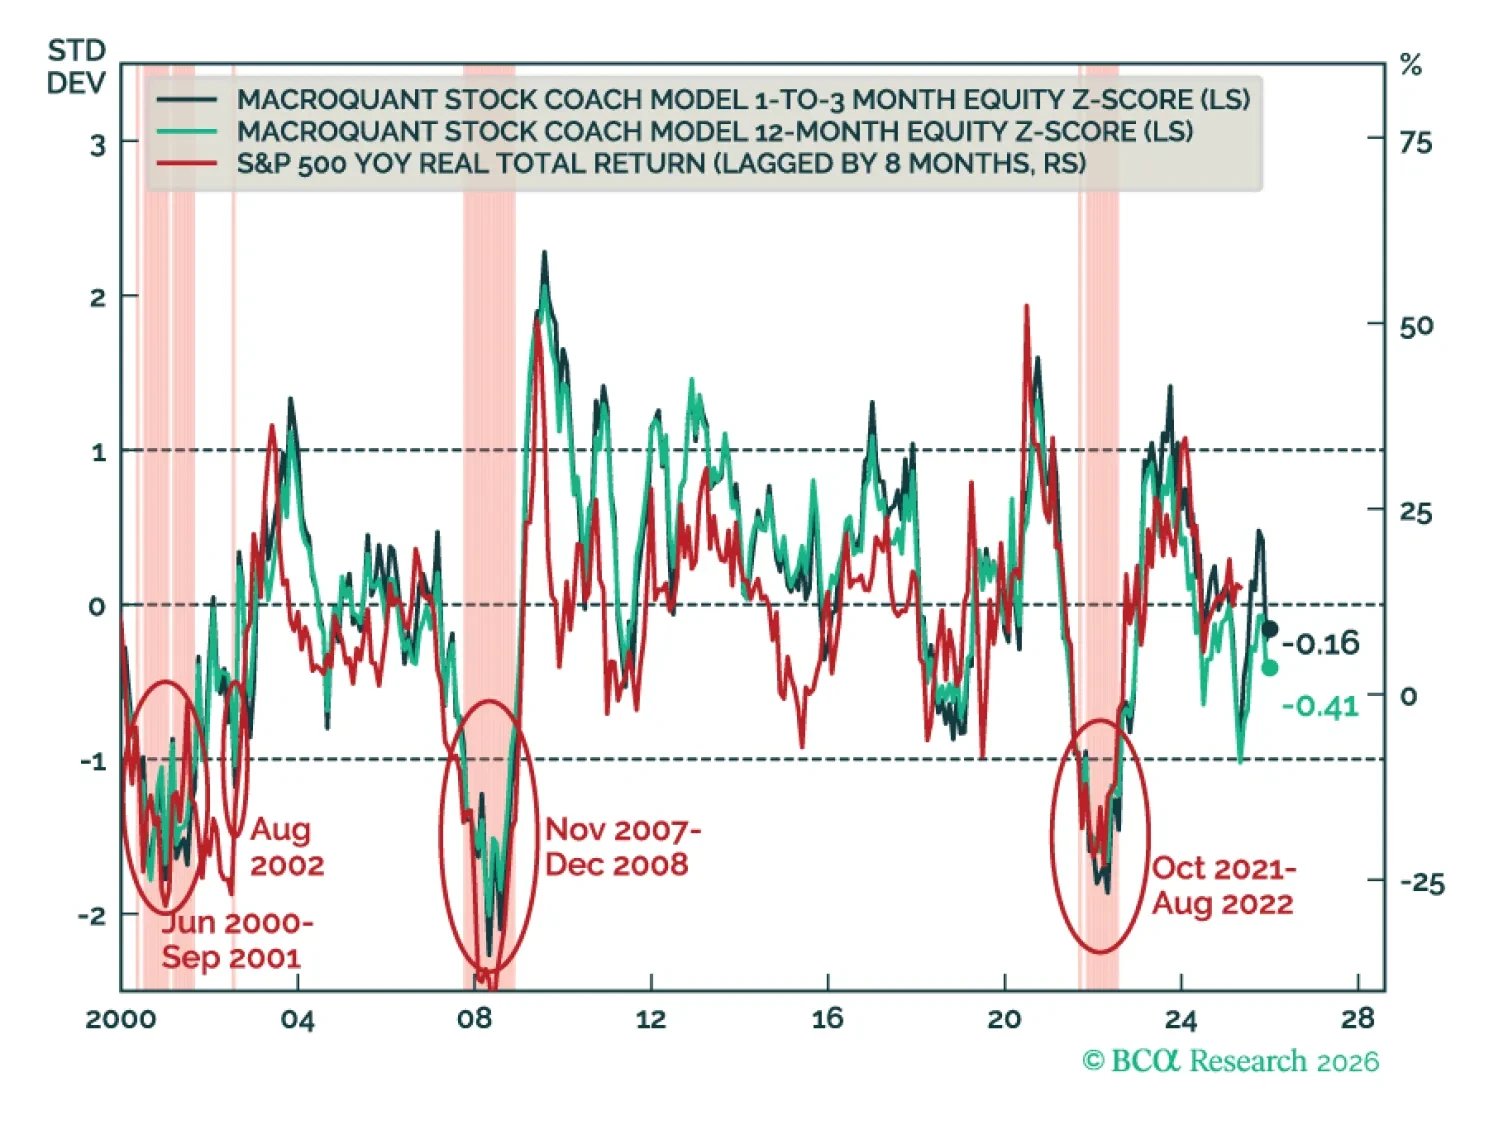
マクロクォントはエクイティをややアンダーウェイトと推奨し、フィクスト・インカムのポートフォリオではベンチマークより短めのデュレーションを志向し、米ドルに対して弱気を維持し、原油と銅をオーバーウェイトに格上げし、金に対しては強気である。
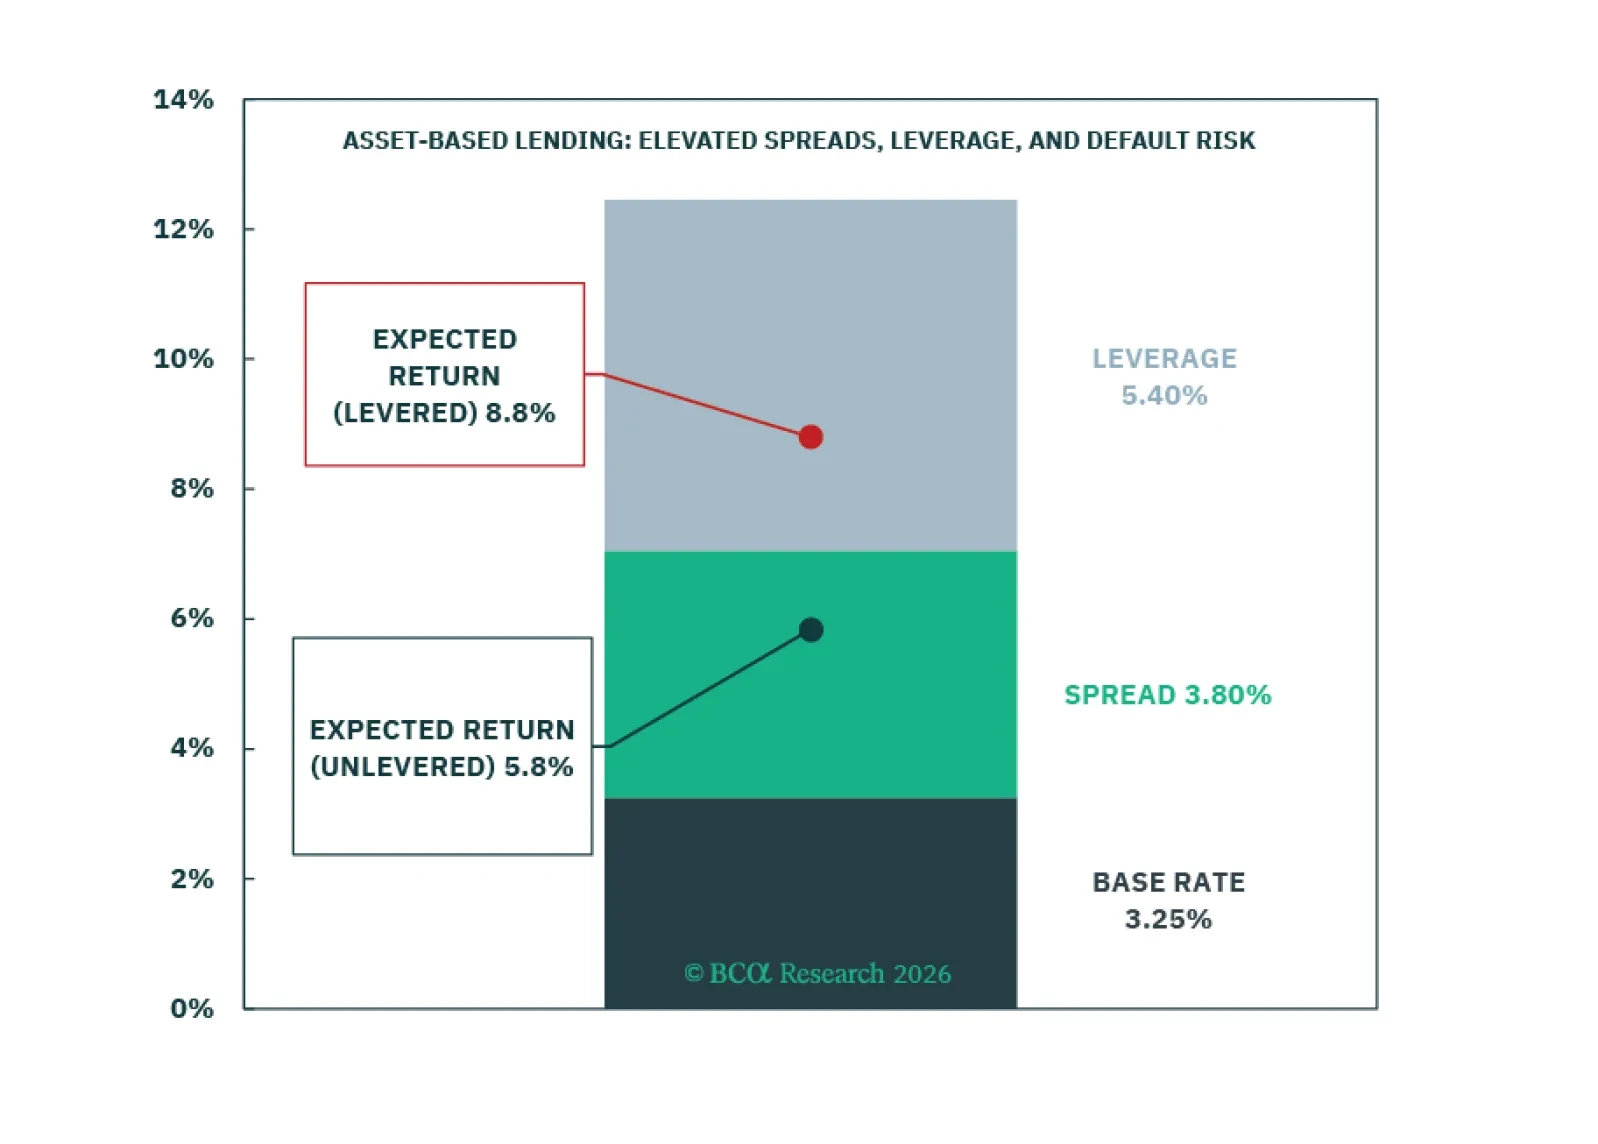
当社の新しいプライベート・クレジット分類は、不透明な貸出領域の粒度を高め、アセット・ベースド・レンディングを導入します――魅力的な参入機会である一方、リスクも高まります。プライベート・リアル・エステートは2025年から最大のアップグレードをもたらし、パブリック・リーツとパブリック・インフラは投資家が見逃してはならない有望な機会を提供します。