ニュージーランド
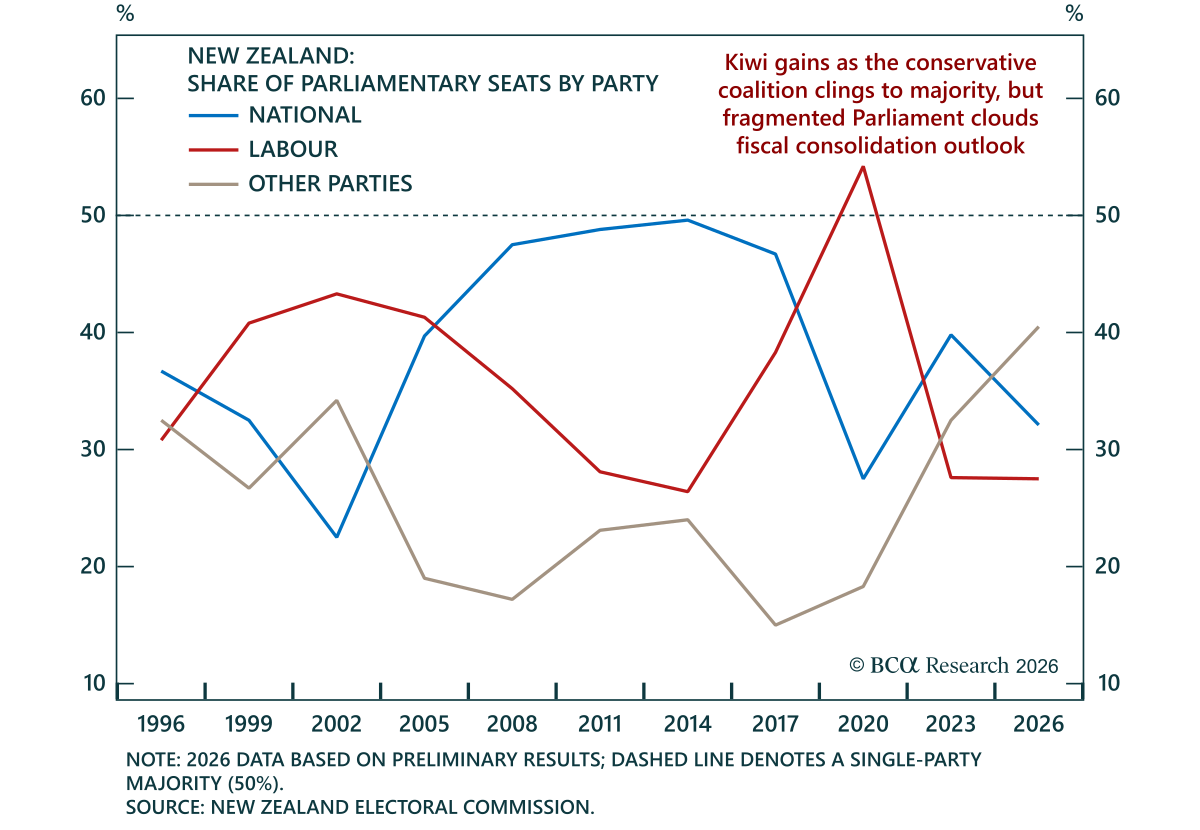
予備結果は、ニュージーランドの現職中道右派連立政権を政権に留め、キウイ(NZD)を押し上げたが、NZDの景気循環的見通しは依然として弱い。 National、ACT、NZ Firstが131議席中67議席を占め、約51%と辛うじて過半数を確保したが、2023年選挙後の約55%からは低下した。Nationalは議席を49から42に減らし主要な党人材を失ったが、首相である Christopher Luxon…
当社のFICC strategistsはオーストラリア国債に中立の立場で、ニュージーランド国債をオーバーウェイトに格上げし、AUD/NZDのロングを推奨する。住宅は両国で異なる理由からインフレ抑制圧力になりつつあり、オーストラリアの住宅価格は今年のRBAの利上げと税制変更を受けて下落している一方、ニュージーランドの住宅価格は横ばいで推移しており、そのため住宅に連動するCPI項目が抑制され景気活動の重しになっている。…
昨年4月、当社はオーストラリア経済はしぶとく、追加の利下げを必要としないと論じた。ニュージーランドでは、積極的な金融緩和が経済の下支えを始めると予想していた。その後、オーストラリア準備銀行(RBA)は堅調な経済が再びインフレ圧力を強めたため、2026年前半に利上げを開始した。非常に異なる出発点ではあるが、ニュージーランド準備銀行(RBNZ)も2023年以来初めて7月に利上げを行ったのだ。
オーストラリアで到来しつつある住宅景気の後退
図表1
オーストラリアの住宅価格は下落する
オーストラリアの住宅価格は下落する
オーストラリアのモーゲージ市場の構造は、約95%が変動金利であるためRBAの政策に経済が非常に敏感であることを意味する。昨年、RBAが利下げを始めた際、住宅価格が即座に反応したために経済見通しに対して楽観的になった(図表1)。今年の利上げ後は逆の状況であり、住宅価格の伸びが急速に悪化しているのだ。
住宅の売買件数に基づけば、住宅景気の後退は2022年と同程度の規模になると予想される。金融政策以外にも、税制の変更が投資家の住宅に対する税引後リターンに影響を与え、後退を加速させている。長年続いたキャピタルゲイン税の50%割引が廃止され、代わりに最低30%が導入されるのだ。
これまでのところ住宅活動は堅調を保っているが、住宅価格が下落し始めるにつれて活動は反転し、経済成長の重しになる見込みである(図表2)。活動への影響に加え、住宅価格はオーストラリアのCPIに直接波及する。これからの住宅価格下落は、CPIバスケットでかなりの7.6%の比重を占める新設住宅(New Dwellings)項目でのインフレ圧力を低下させるだろう(図表3)。
図表2
住宅価格の下落は住宅活動を圧迫する...
住宅価格の下落は住宅活動を圧迫する...
図表3
…そしてインフレ圧力を抑える
…そしてインフレ圧力を抑える
図表4
移民動向は正常化している
移民動向は正常化している
もう一つの主要な住宅関連CPI項目である家賃インフレは、2024年のピーク以降冷却が続いている。パンデミック後の高い人口増に対応して集合住宅の建設が追いついてきたため、需給はかなり良好なバランスに戻っている。もっとも、利上げで建設活動は鈍化するだろうが、純移民の減速も見込まれるため家賃のデフレ化は維持される見込みである(図表4)。
結論:オーストラリアの住宅市場は、活動面とインフレ面の双方を通じてますますデフレ圧力になりつつある。
ニュージーランドの住宅市場は低迷が続く
ニュージーランドでは、2023年の短期的な急増を除き純移民はかなり弱含みだ(図表4、下段)。純移民の低さに伴う人口増の弱さが、オーストラリアに比べて住宅市場が著しく脆弱である一因である。
2024年8月から2025年11月にかけてRBNZは合計で325bpの利下げを行ったが、住宅価格はほとんど動かなかった(図表5)。金融緩和は純移民の低さと非常に弱い労働市場の影響を相殺するほど住宅需要を喚起できなかったのだ。RBNZが利上げに転じたことで、利下げからの追い風は消えた。
オーストラリアと同様に、住宅価格の伸びは持ち家関連のCPI項目を通じてインフレに直接影響する。住宅価格が横ばいで推移することで、この項目(比重9.5%)のインフレは抑制され続けるだろう(図表6)。一方で家賃インフレは崩壊しつつあり、結果としてニュージーランドでは住宅から生じる総合的なデフレ圧力が続いている。
図表5
ニュージーランドで住宅価格の上昇は見られない
ニュージーランドで住宅価格の上昇は見られない
図表6
住宅はインフレ抑制的である…
住宅はインフレ抑制的である…
図表7
…そして活動を下押しする
…そして活動を下押しする
住宅価格の伸びの欠如はニュージーランドの経済成長が弱い一因である。消費者信頼感は歴史的に住宅価格と連動しており、そのため信頼感は低水準に留まっている(図表7)。この住宅弱含みの期間、住宅建設は予想通りGDP成長の重しになっている。実質ベースの消費だけは例外であり、最近では住宅価格との歴史的な関係から乖離しているが、このデータは1~3月期時点のものであり、エネルギー価格ショック下でこの強さが維持される可能性は低い。
結論:RBNZが利上げを開始したことで、住宅市場はニュージーランド経済にとって依然として弱材料であり続ける。移民増加は需要を支えるが、政治的に実現可能性は低そうだ。
下り坂の国内政治よりも重要なのはグローバルな背景だ
国内主導の住宅動向とは異なり、オーストラリアとニュージーランドに関する地政学的なストーリーは主にグローバル要因である。短期的には、米国政府が中国との緊張緩和を図る一方、イランとウクライナで持続的な停戦を交渉しようとしているため、オーストラリアとニュージーランドにとって地政学的状況はポジティブである。
しかしながら、もしトランプ政権の外交が失敗すれば、米国とイランの紛争が再エスカレートした際にエネルギー価格が上昇することになり、あるいはロシアとNATOのエスカレーションや米中デタントの破綻が起これば世界的なセンチメントを押し下げることになる。これらはいずれもオーストラリアとニュージーランドの成長見通しを悪化させ、特にエネルギー価格上昇の場合はインフレ圧力を大幅に高める可能性がある。エネルギーショックの影響は以下で論じるが、まずは国内政治に目を向ける。
オーストラリアの連邦選挙は2027年8月から2028年5月の期間に予定されており、Albanese政権は下院での大きな過半数と上院での有利な立場(例えばGreensかLiberal National Coalitionのいずれかと協力する選択肢)を可能な限り長く維持しようとするだろう。
そのため、オーストラリアの国内政策の見通しは現状のコースを維持する見込みである。2026年予算には前述のキャピタルゲイン税引上げに加え、賃貸住宅の損失を他の課税を相殺するために利用する慣行である“ネガティブギアリング”の縮小が含まれる(図表8)。代替的には、障害者保険給付の小幅削減や労働党の不人気な“widow tax”の調整という現実的なトレードオフが進行中である。
図表8
オーストラリア:増税と無駄の削減
オーストラリア:増税と無駄の削減
その結果、2028年の選挙サイクルに向けた小規模な財政刺激(予算バランスに対するマイナスの影響)が生じ、財務省によれば財政赤字は2028~29年までにGDP比約1%から1.5%へと拡大する見込みである(図表9)。予算の引き締めは2030年以降に先送りされており、結局実行されない可能性もある。
図表9
オーストラリア:2028年選挙に向けた小幅な財政緩和、財政黒字は先送りだ
オーストラリア:2028年選挙に向けた小幅な財政緩和、財政黒字は先送りだ
ニュージーランドは11月7日に選挙を行う予定である。Christopher Luxon首相の政権は、保守派のNational Party、自由主義のACT、ポピュリストのNZ Firstによる連立であり、2023年に政権を獲得して以来再選を目指す。
世論調査は大きく分かれているが、与党連合はNationalの連立パートナーのおかげでLabour主導の代替案より優位にあるように見える(図表10)。2023年以降赤字が拡大していることを踏まえると、本格的な予算引き締めが実施される確率は低い。移民に対するより厳格な姿勢は継続する見込みである(図表11)。
図表10
ニュージーランド総選挙:ニュージーランド国民党主導の連立が優勢であるが、議席の分散化が進む見込みである
ニュージーランド総選挙:ニュージーランド国民党主導の連立が優勢であるが、議席の分散化が進む見込みである
図表11
ニュージーランド:予算や移民政策で過度にタカ派になることは期待できない
ニュージーランド:予算や移民政策で過度にタカ派になることは期待できない
Greens、NZ First、ACT、そして新興のOpportunity Partyのような小政党はいずれも5%の閾値を超えて議席を獲得するだけの支持を得ているため、議会は分裂した構成になる可能性が高い。その場合、財政再建はさらに実現しにくくなり、移民制限に対する反対も強まるだろう。
図表12
輸出品目の組成が異なると、それぞれ異なる景気循環にさらされる
輸出品目の組成が異なると、それぞれ異なる景気循環にさらされる
結論:短期的には地政学的な緊張緩和を期待するが、外交の失敗は成長とインフレに対するテールリスクである。国内政治は継続性を強め、両国とも財政再建は起こりにくく、オーストラリアの赤字は拡大し、ニュージーランドの選挙は議会のさらなる断片化を招くリスクがある。
オーストラリアとニュージーランドに及ぶエネルギーショックの影響
オーストラリアドルとニュージーランドドルはいずれも大きなコモディティ輸出セクターを抱えるため、世界的なコモディティサイクルや貿易条件の変動に非常に敏感である。ただし、コモディティの構成が大きく異なり、それぞれが異なる世界的サイクルに曝露されている。オーストラリアの輸出は鉄鉱石や石炭といったバルクコモディティが主導しており、天然ガスや金の比重が増している(図表12、上段)。これに対してニュージーランドの輸出はソフトコモディティが支配的であり、財・物品輸出の60%以上を占める(図表12、下段)。
今日より差し迫った違いは、各経済が世界的なエネルギーショックにどの程度晒されているかである。全体としてオーストラリアは主要なエネルギー純輸出国であり、石炭とLNGの世界有数の輸出国である(図表13)。だが今年我々が再確認している通り、エネルギー源は経済的機能において完全には代替可能ではない。実務上、オーストラリアもニュージーランドも精製製品の輸入にほぼ全面的に依存しており、その供給は主にシンガポール、韓国、マレーシアなどのアジアの精製ハブに由来する。国内精製はオーストラリアの需要の約20%をカバーするに過ぎず、ニュージーランドは2022年に最後の製油所を閉鎖して以降完全に輸入依存となっている(図表14)。
図表13
オーストラリアは主要なエネルギー輸出国であるが、石油製品の輸入に依存している。
オーストラリアは主要なエネルギー輸出国であるが、石油製品の輸入に依存している。
図表14
豪州の国内製油能力は限定的である
豪州の国内製油能力は限定的である
図表15
オーストラリアとニュージーランドはディーゼル燃料に大きく依存している
オーストラリアとニュージーランドはディーゼル燃料に大きく依存している
問題を複雑にしているのは、両国ともディーゼルを大量に消費する機械と輸送に強く依存している点である。これは特にオーストラリアで深刻であり、エネルギー集約型の資源セクターと広大な国土がディーゼルを不可欠な投入物にしている。エネルギー強度は全体的に低下し再生可能エネルギーの比率は上がっているにもかかわらず、オーストラリアのGDP当たりディーゼル消費は2000年以降増加しており、世界でも上位に位置する(図表15
現在、エネルギーショックは製品市場で最も強く感じられており、ディーゼル価格とクラックスプレッドは記録的高水準近辺で推移し、主要精製ハブが輸出を制限している。とはいえ現時点では両国とも代替的な供給手配で持ちこたえており、紛争開始以降国内の製品在庫は実際に増加している。豊かな経済であるオーストラリアとニュージーランドは配送にプレミアムを支払う余力があるため、地域ではむしろ所得の低い国々が不足の影響を受けやすく、より大きな経済的影響は物理的な不足ではなくインフレ経路を通じて生じる可能性が高い。
したがって両国はいずれも精製石油製品に関する類似のリスクに直面しているが、重要な違いはオーストラリアがLNGや石炭価格の上昇、およびクリティカルミネラルや金といったより分散したエクスポージャーから追い風を受ける点である。これらは貿易条件の優位性を支え続ける(図表16)。総じて、エネルギーと産業用コモディティの構造的需要に加え、オーストラリアの資源セクターへのポートフォリオと外国直接投資の流入が続くことは、貿易条件差と資本フローをニュージーランドに比べてオーストラリア有利に傾け続けるはずである(図表17)。
結論:両国は類似の精製製品ショックに直面しているが、LNG、石炭、クリティカルミネラルからの貿易条件の追い風により、オーストラリアの優位はニュージーランドに比べて維持される。
図表16
エネルギーと重要鉱物がAUDに対する貿易条件の下押しを相殺する
エネルギーと重要鉱物がAUDに対する貿易条件の下押しを相殺する
図表17
基礎的収支の資金フローは引き続き豪ドル(AUD)に有利である
基礎的収支の資金フローは引き続き豪ドル(AUD)に有利である
中国エクスポージャー:オーストラリアの方が大きなリスク
図表18
オーストラリアは依然として中国のクレジット・インパルスにさらされている
オーストラリアは依然として中国のクレジット・インパルスにさらされている
中国向け需要は両国のもう一つの主要な輸出リスクであり、オーストラリアの物品輸出の約35%、ニュージーランドの約25%を占める。ニュージーランドのエクスポージャーは乳製品やその他の食料品に集中しており、景気循環性は低く価格次第であるのに対し、オーストラリアのエクスポージャーは循環的に敏感である。中国の信用と支出のインパルスが低下し、住宅建設や産業の設備投資が縮小する中で、中国需要はオーストラリアの輸出にとってより大きな逆風となる(図表18)。
中国が最大の輸出市場であるため、その経済政策はオーストラリアとニュージーランドにとって極めて重要である。残念ながら7月下旬の政治局会合は経済見通しに対してほとんど励みにならなかった。北京は緩和的な金融政策を維持し財政支援を強化すると約束したが、その財政措置は需要に新たな刺激を加えるというよりは既存の公約を果たす性格が強かったのだ。
中立水準の模索
図表19
金融引き締めは貸出の伸びを鈍化させる
金融引き締めは貸出の伸びを鈍化させる
まずは金融政策の現状のスタンスを評価し、その後見通しと市場への含意に移る。2025年後半以降のインフレ再加速は国内要因に起因しており、特にサービスインフレが上昇を牽引したためRBAは政策のタイトさを疑問視するようになったが、名目資金利(cash rate)はほとんどの中立金利推計を上回っていた(図表19)。2025年の住宅市場の再加速と強い信用成長は、金融政策が制約的でなかったという見方を支持している。
オーストラリアのクレジットインパルスは2024年以降プラスで推移しており、住宅投資家と非金融法人の借入がこれを牽引している(図表19、パネル2および3)。過去1年間の貸出の伸びは8.5%と例外的に強く、GFC以降で最高水準に近い。だがRBAの利上げは金融状況を引き締めており、クレジットインパルスは急速に低下する兆しがある。これらと今年の利上げに対する住宅セクターの反応を総合すると、cash rateが4.35%では再び制約的な水準に達していることを示唆する。
さらに、貸出の伸びの増加に大きく寄与したのが住宅投資家であることから、前述のキャピタルゲイン税の変更は信用創出の減速をさらに加速させるだろう。
RBAの利上げでは冷え込みにくい貸出の一つの源は企業側であり、データセンターの建設が本格化している点である。1~3月期の設備投資は2010年代初頭の資源ブーム以来最も強いペースで伸びている(図表20)。当時と異なり、現在の設備投資ブームはほぼデータセンターと関連インフラの建設に起因している。AIの整備が続く限り、中立金利はやや高めに押し上げられる。
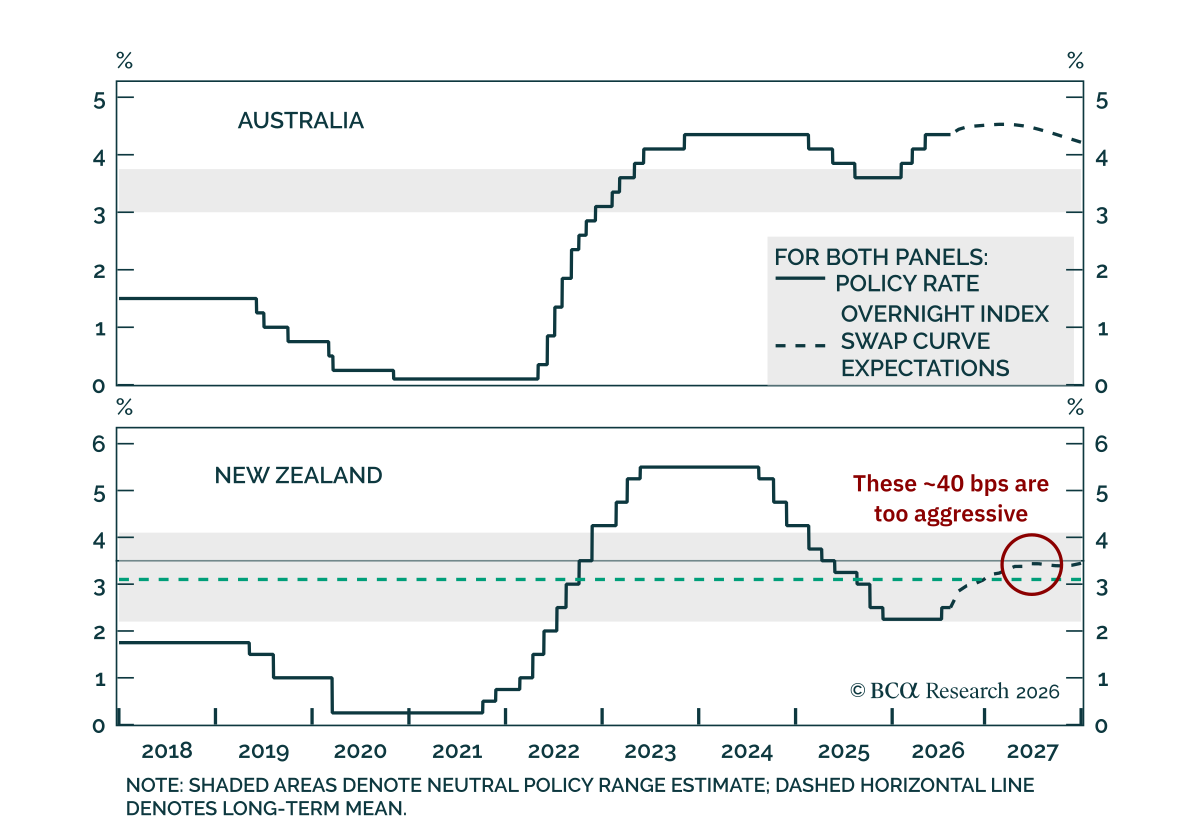
一方でRBNZについては、政策が制約的かどうかの判断はずっと簡単である。なぜなら同行はRBAよりも引き締めと緩和の双方ではるかに積極的に動いてきたからだ。RBNZは2023年にオーバーナイト金利を中立レンジのはるか上に押し上げ、その後そのレンジのほぼ下限まで利下げした(図表21)。
やや緩和的な政策スタンスは貸出の伸びを押し上げ、クレジットインパルスをわずかにプラスにしている(図表21、パネル2および3)。7月の利上げがあったにもかかわらず、金融状況は1年前よりもわずかに緩やかであり、クレジットインパルスはプラスが続く見込みである。
オーストラリアとは異なり、データセンターの建設はニュージーランドにはほとんど波及していない。広義の設備投資の定義であっても2022年水準を下回っている。
結論:オーストラリアでは住宅市場の反応と貸出の先行指標が示すように、金融政策は再び制約的である。一方でニュージーランドの金融政策は依然わずかに緩和的である。
図表20
データセンターの建設ラッシュがオーストラリアに到達した
データセンターの建設ラッシュがオーストラリアに到達した
図表21
思い切った緩和にもかかわらず、信用インパルスは限定的である
思い切った緩和にもかかわらず、信用インパルスは限定的である
金融政策の見通し
2025年後半にトリム平均インフレ率がRBAの目標レンジを上回って再加速したのは国内要因によるものであり、特にサービスのインフレが上昇に寄与した(図表22)。
トリム平均インフレ率はまだ目標レンジに戻っていないが、その超過は次第に外的要因、主にホルムズ海峡封鎖に起因する混乱によって主導されている。当社のコアインフレモデルは、住宅からのインフレ圧力の緩和と豪ドルの強さにより、目標レンジの中点へ戻ると予測している(図表22、パネル2)。
労働市場は徐々に冷え込みを続けており、失業率のゆっくりとした上昇が国内インフレ圧力を制限するだろう(図表23)。ただし、労働力参加率や就業者比率など他の労働利用率の指標は強さを保っており、ここ数年の移民増加を吸収するのに十分な労働需要があったことを示している。
図表22
基調的なインフレ圧力は緩和している
基調的なインフレ圧力は緩和している
図表23
オーストラリアの労働市場は緩やかにしか冷え込んでいない
オーストラリアの労働市場は緩やかにしか冷え込んでいない
RBAの政策スタンスは既にやや制約的であることを踏まえると、オーストラリアでこれ以上の利上げは必要ないと考える。住宅景気の下落がどの程度のデフレ効果をもたらすかはまだ早計であるが、12か月の視点では利下げに向けたリスクが高まり始めている。
ニュージーランドでは、ヘッドラインインフレを目標レンジの上に押し上げている外的インフレ圧力は中東での混乱に起因していることが明白である。基調的なインフレは目標レンジ内に十分に抑えられている(図表24)。インフレの裾野はさらにインフレ圧力が概ね正常化したことを確認している。
国内のインフレ圧力が低い主な理由は労働市場の弱さであり、失業率は2四半期(Q2)で新たな周期的高水準に達している(図表25)。求人件数と雇用の伸びが示すように労働市場の勢いは確かに改善しているが、スラックが残る限りインフレの源泉にはならない。
図表24
ニュージーランドで基調的なインフレ圧力は見られない
ニュージーランドで基調的なインフレ圧力は見られない
図表25
労働市場の段階的回復
労働市場の段階的回復
図表26
平均的な経済活動
平均的な経済活動
労働市場と同様に、ハイフリークエンシーのデータは景気が最悪期を脱したがまだ平常化の途上にあることを示唆している(図表26)。したがって、RBNZは供給ショックが続く中で政策を中立レンジの中央に近づける方向で進めるだろう。
投資への含意
Fixed Income
当社の見解ではRBAはこれ以上利上げする必要がない一方で、市場は最大でさらに16bpの引き締めを織り込んでいるため、オーストラリアのイールドカーブにはほとんどバリューが見られない(図表27)。当社はオーストラリア国債に対してニュートラルの配分を維持するが、住宅景気の後退の深さと波及効果を注視し、状況次第で格上げを検討する可能性がある。
図表27
市場の織り込みはタカ派的であり、ニュージーランドでは過度である
市場の織り込みはタカ派的であり、ニュージーランドでは過度である
ニュージーランドでは、市場は中立レンジの中央への単なる回帰以上を織り込んでいる(図表27、下段)。当社の見解では今後12か月で25bpの利上げがさらに2回あれば十分な政策調整であり、今後12か月で市場が織り込んでいる93bpの引き締めを正当化するには成長と国内インフレ圧力の回復の兆しが必要である。このため当社はニュージーランド国債をニュートラルからオーバーウェイトへ格上げする。
FX
当社は構造的かつ循環的に米ドルの弱含みを想定しており、G10の中では、地政学的および世界的な設備投資の追い風へのエクスポージャーを考慮してAUDを長期的な有力なロングに選好する。
NZDも同様の追い風の一部を共有するが、オーストラリアの規模や重要コモディティへのエクスポージャーに欠ける。長期的にはAUD/NZDの上昇は支持される見込みであり、最近の調整後も200日移動平均線の上で推移している。両通貨は概ね公正価値の近辺で取引されており、明確なバリュエーションの優位性はない。金利差はキウイに有利に縮小する見通しだが、市場は既にその織り込みを行っており、RBNZからの下振れサプライズに対して余地を残している。
したがって、構造的および循環的な力はいずれもAUDがNZDに対して上振れしやすいことを示唆する。短期的にはイラン紛争の再燃がオーストラリアのLNGと石炭のエクスポージャーを通じた上振れの触媒となり得る一方で、中国の石炭への戦略的依存は長期的な支えを提供する。したがって短期的な豪ドルの弱含みは長期投資家にとっての買い直し局面と見るべきである。
運用上の諸連絡
Close Long December 2026 Euribor Future
当社はよりハト派的なECBへの賭けを手仕舞う。ECBは9月に利上げを行う公算が高い。ECB自身の予測は2027年に2%へ戻ることを前提としているため利上げは必ずしも必要ではないと考えるが、ECBに逆らう意味はない。9月の利上げが実施されれば、このポジションを黒字にするには12月までに利下げが必要になる。
Close Long Canada 10-Year Government Bond Future
ここ2か月でカナダの経済指標は改善したが、利上げが間近に迫っていることを示すものは乏しい。それでもカナダ国債は世界的な利回り上昇に合わせて売られてきたため、このアウトライト・ロングを手仕舞う一方で相対的にはカナダ国債をオーバーウェイトに据え続ける。
Stay Long France 10-Year OATs vs. Germany 10-Year Bunds With A Tight Stop Loss
OAT/Bundスプレッドは史上高水準近辺にあり、秋以降の予算交渉に伴う財政リスクを既に織り込みつつ魅力的なキャリーを提供している。史上高のOAT/Bundスプレッド89bpをタイトなストップロス水準として維持する。
Global Fixed Income Strategistである Robert Timperrobert.timper@bcaresearch.com
筆者をLinkedIn
FX Strategistである Artem Sakhbievartem.sakhbiev@bcaresearch.com
筆者をLinkedIn
Head of GeoMacroである Matt Gertken mattg@bcaresearch.com
筆者をLinkedIn & X

AUD/NZDは2015年以降横ばいで推移した後、10年ぶりの高値へと上抜けしました。 当社の今週のチャートはChester Ntonifor、GeoMacroおよびAccessのストラテジストによるものです。昨年4月以降にこの動きのモメンタムが持続していること(2021〜2022年の局面を除けば今回が最長の継続)を踏まえ、Chesterはこのクロスがじわじわと上昇を続ける本質的なファンダメンタル要因が存在すると考えています。…
先週はスイスで投資家と面会して過ごしました。この ストラテジー・インサイト では、私たちが議論した最も顕著なトピック――本国への資金送還懸念、SNBの介入、オランダの年金改革――を改めて取り上げます。

RBNZ、緩和サイクルを終了 RBNZ、緩和サイクルを終了 NZDをアップグレードし、ニュージーランド債券をダウングレードし、AUD/NZDのショートポジションを設定してください。RBNZが金利緩和サイクルを終了しました。 2025年最後の会合で、RBNZは予想されていた25ベーシスポイントの利下げを行い、政策金利を2.25%に引き下げました。この動きはすでに織り込まれていましたが、2026年の金利予想がわずかにタカ派にシフトしたことと発表前のポジションが売られ過ぎだったことで、NZDと利回りが急上昇しました。…
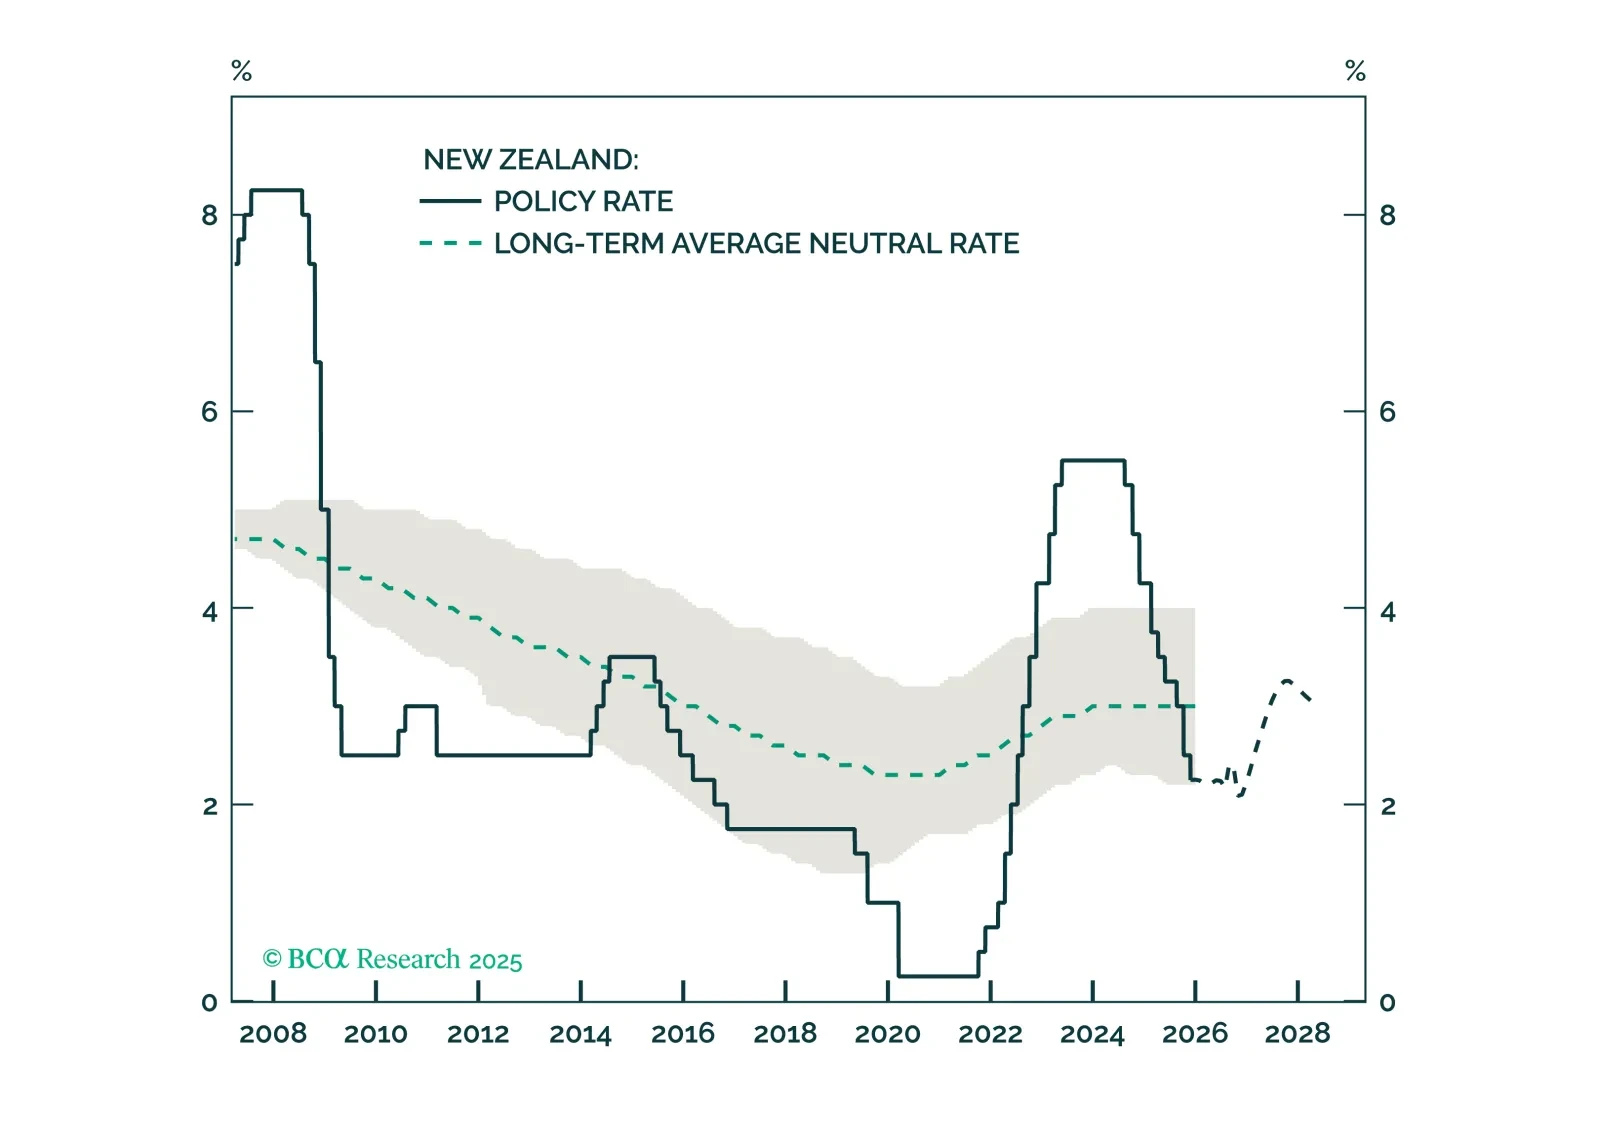
RBNZはその攻撃的な緩和策を終了しました。ニュージーランド経済がようやく回復の兆しを見せる中、ニュージーランドドルと現地金利は反転の可能性が高まっています。
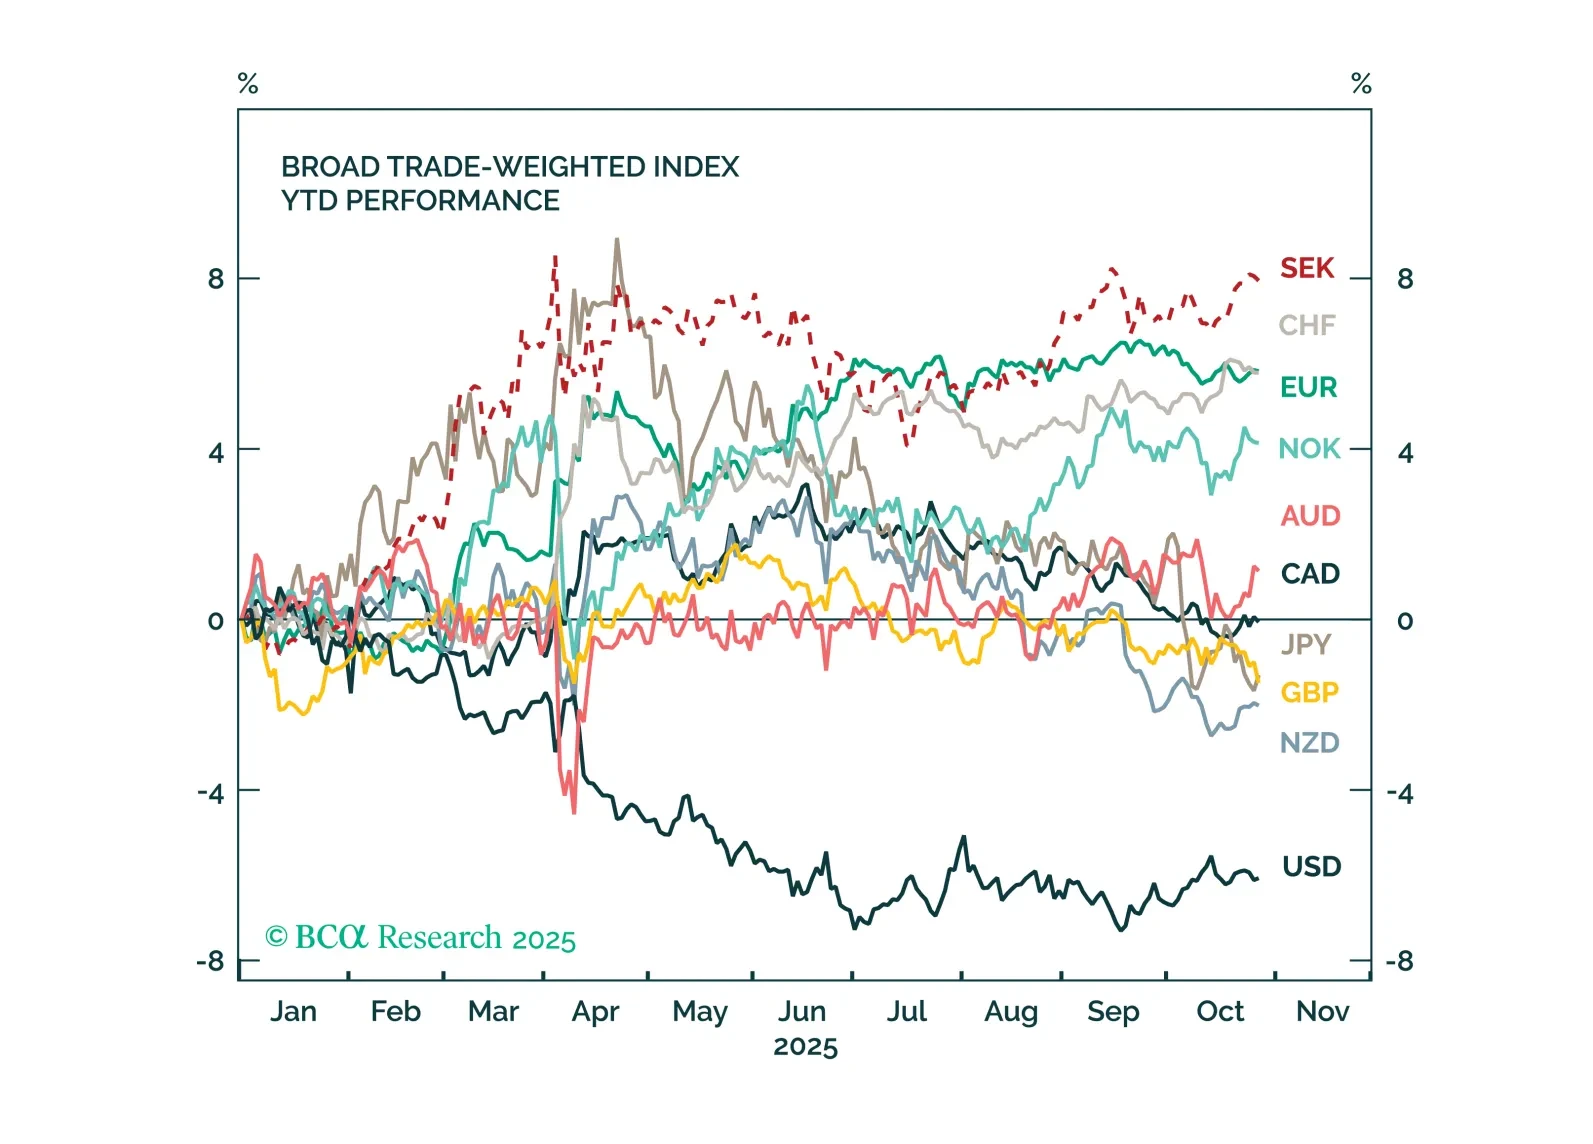
市場は世界的な緩和サイクルの終了をますます織り込みつつあり、多くの中央銀行が据え置きを維持することが予想されています。しかし、不確実性は依然として高く、2026年に向けて政策のサプライズが発生する可能性があります。本ストラテジーレポートでは、G10中央銀行の政策の背後にある現行の要因と、FXおよびフィクスト・インカムにおける次の動きに向けたポジショニング方法について分析します。
市場は世界的な金融緩和サイクルの終わりを徐々に織り込みつつあり、多くの中央銀行が据え置きを維持する見通しです。しかし、不確実性は依然として高く、2026年に向けて政策のサプライズが発生する可能性があります。本ストラテジー・レポートでは、G10諸国の中央銀行政策の現在の要因を分解し、FXおよびフィクスト・インカムにおける次の動きにどのように対応するかを解説します。
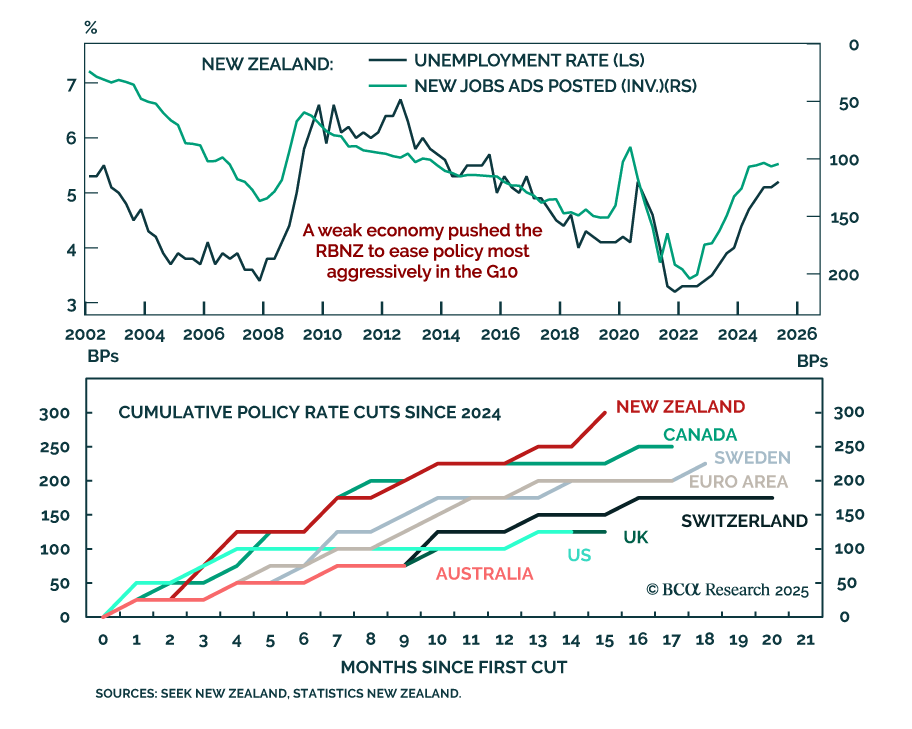
RBNZ、弱体化する経済を刺激するために大幅な利下げを実施 RBNZ、弱体化する経済を刺激するために大幅な利下げを実施 ニュージーランド準備銀行(RBNZ)は政策金利を50ベーシスポイント引き下げて2.5%とし、さらなる緩和を示唆しました。ニュージーランド政府債券のオーバーウェイト姿勢とNZDのアンダーウェイト姿勢を支持しています。…