アメリカ合衆国
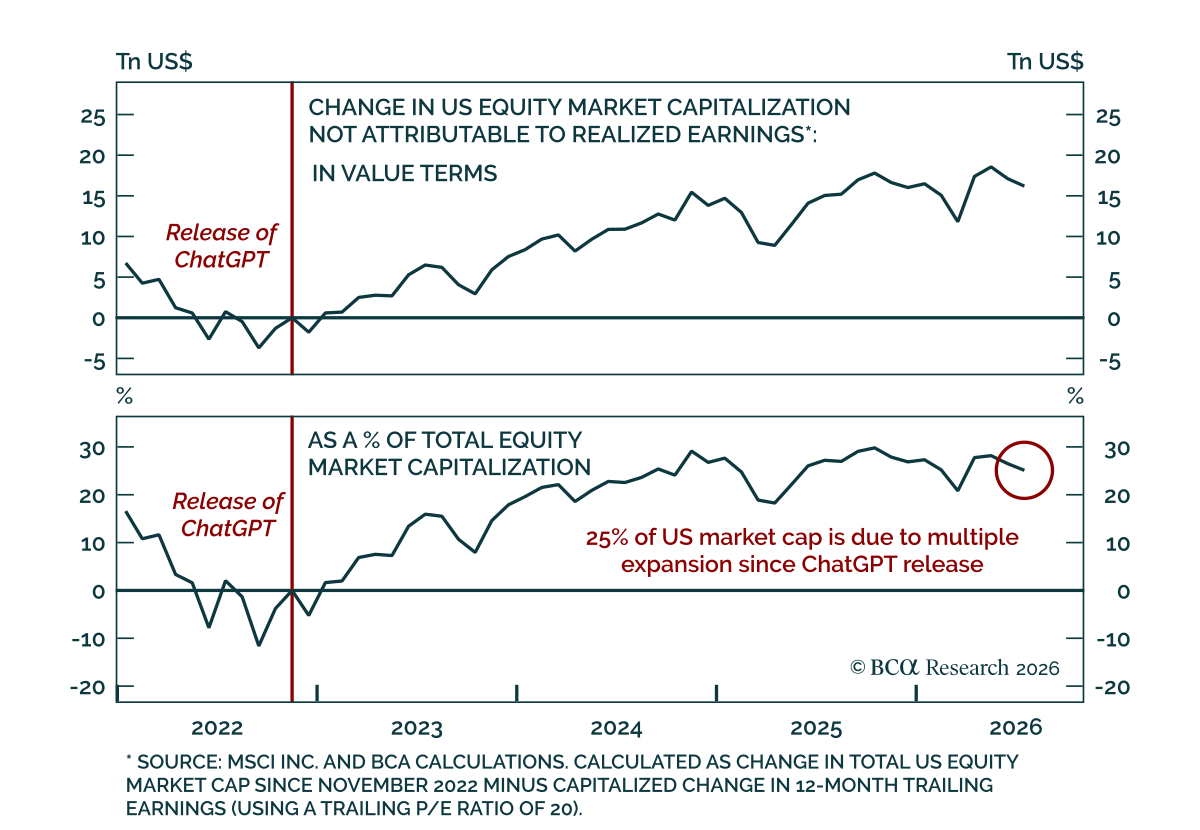
AI主導のマルチプル拡大は株式リスクプレミアムを鋭く圧縮しており、AIの導入、需要、あるいは業績が期待を下回れば米国株式にはほとんど余裕が残らない。 我々のChart Of The Weekは、Jonathan…
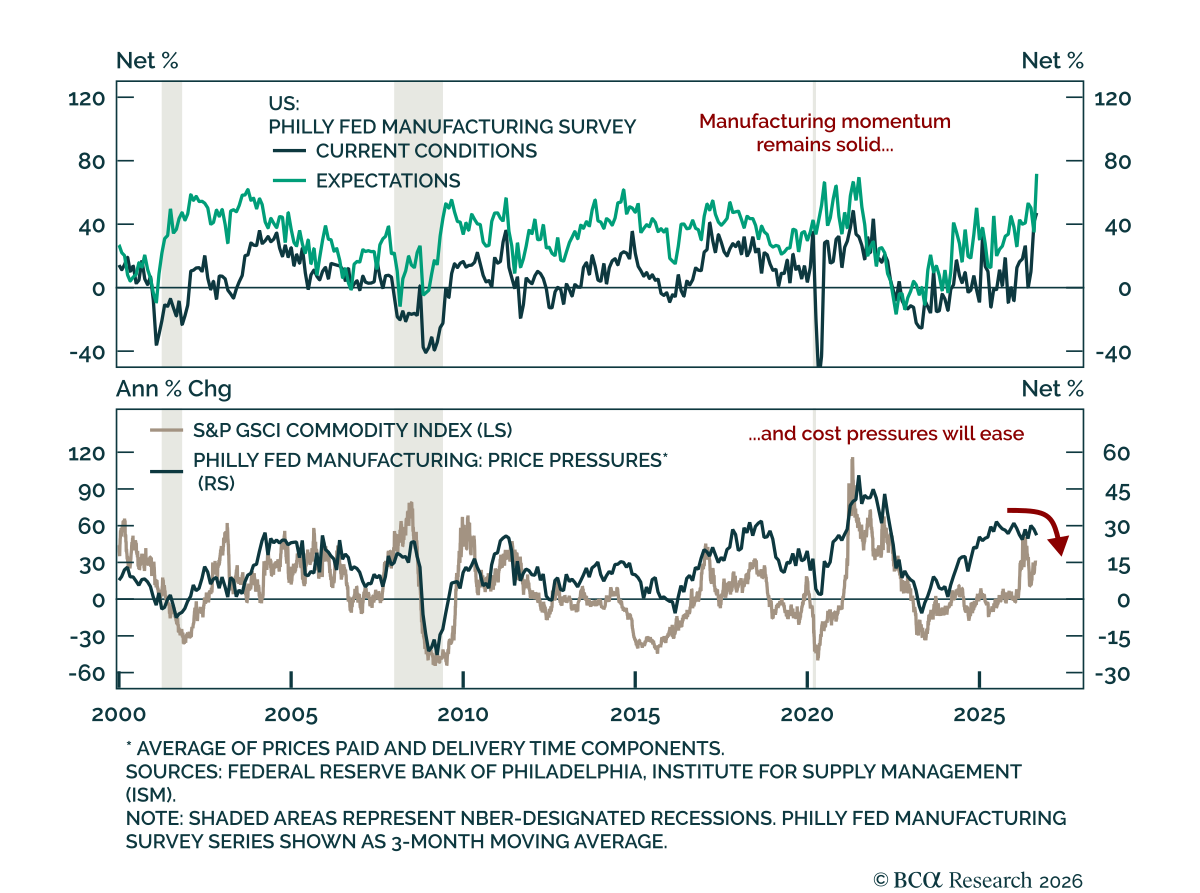
8月のフィラデルフィア連銀の調査は、価格圧力が再燃することなく製造業の勢いが強いことを示している。 ヘッドライン指数は41.4から47.4へ上昇し、24.8まで低下すると見込まれていた予想を大きく上回っており、ほぼ5年ぶりの高水準である。 この結果は今週初めに発表された強い Empire manufacturing survey とも整合している。 両調査とも変動が大きいが、同地区は製造業の裾野が広いためフィラデルフィア連銀の調査の方がより重みがある。 強さの裾野は広かった。…
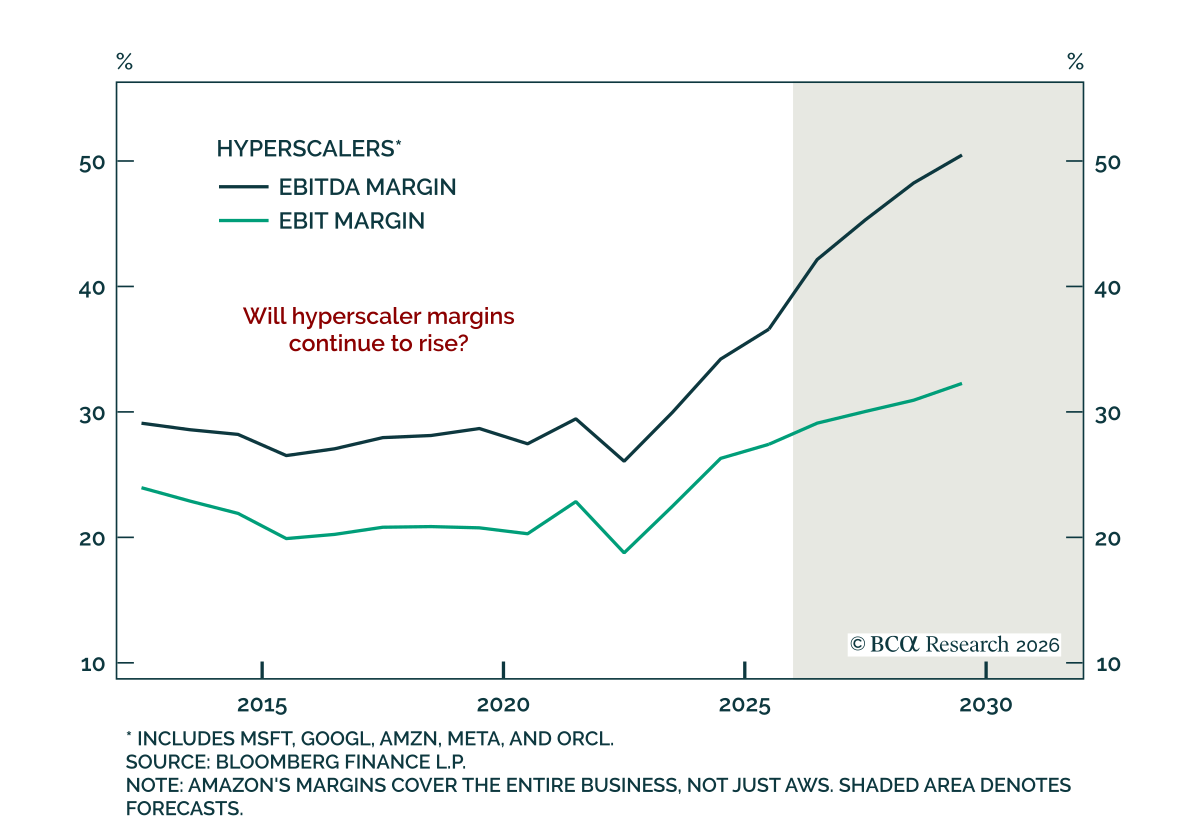
当社の Global Investment strategists は当面株式に中立であるが、長期的には株式の見通しは不利である。 コンセンサス予想は過去最高水準のマージンに加えて記録的な利益の伸びを見込んでいるが、これはテクノロジー分野から前例のない新規収益が必要になることを意味する。 当社の同僚は、データセンターの設備投資を正当化するにはAIが年間売上高で約10兆ドルを生み出す必要があると推計しており、これは世界の食料や医療への支出に匹敵する。…
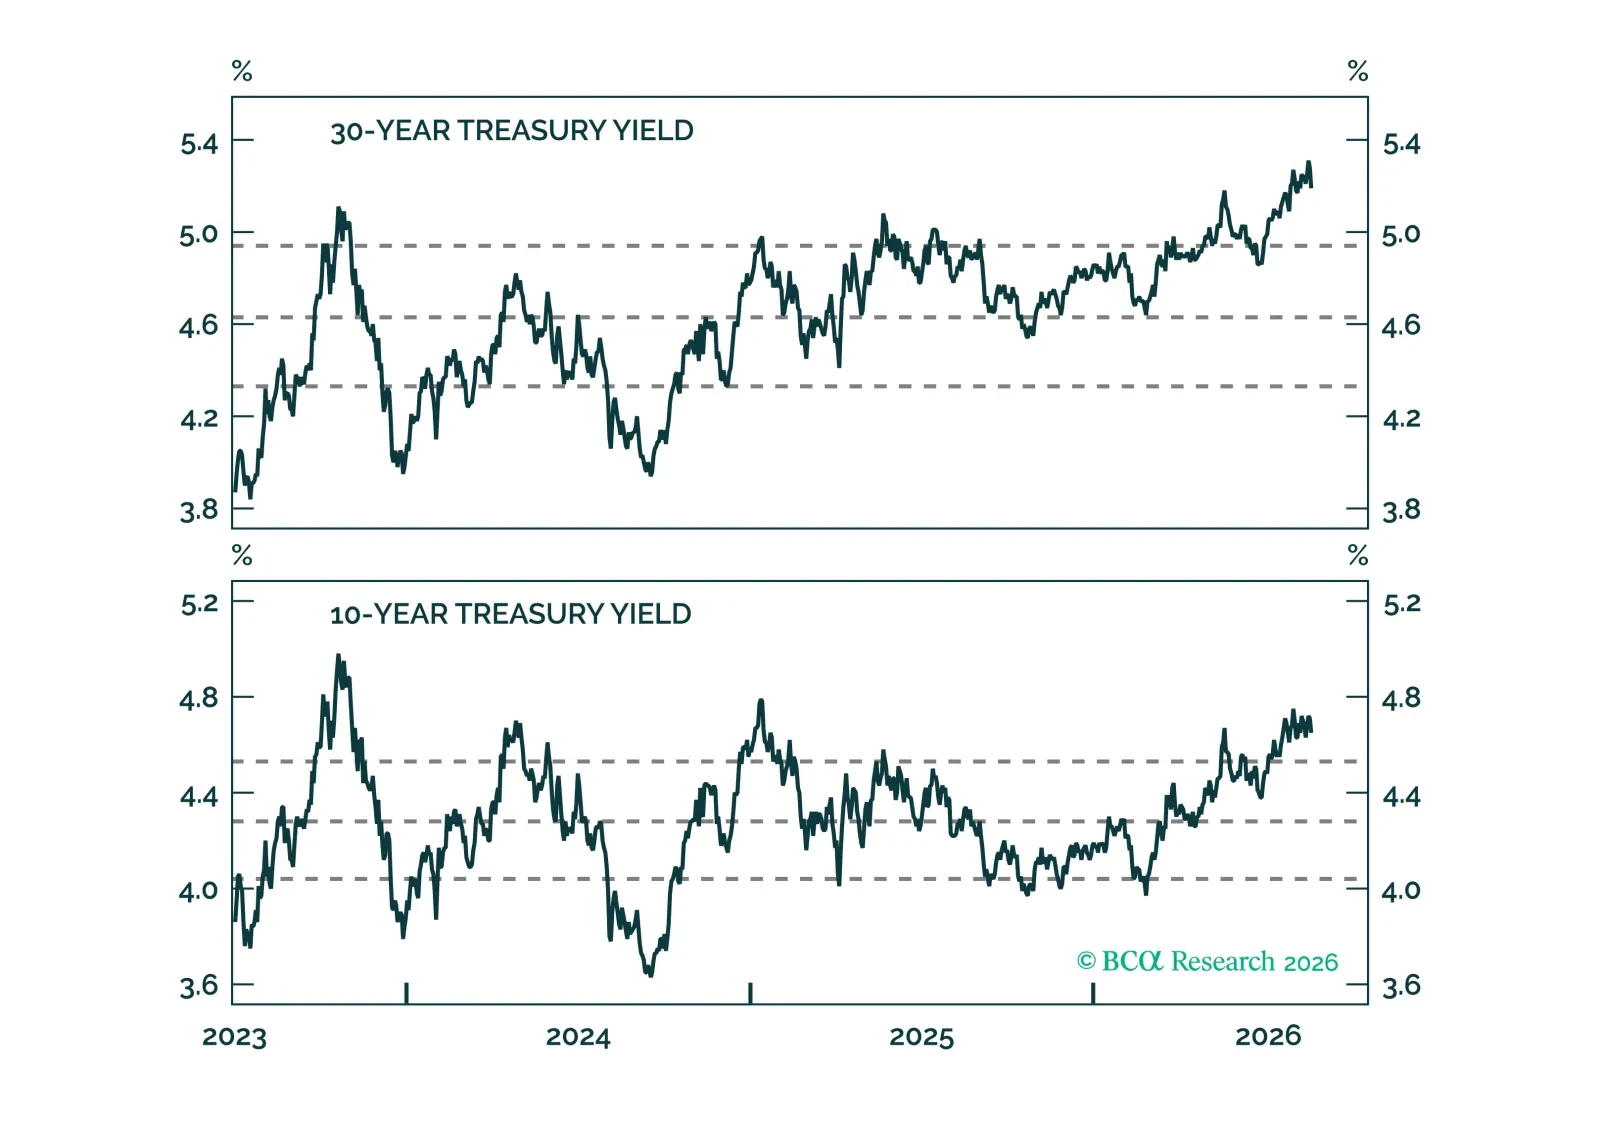
最近の上昇にもかかわらず、満期の長い米国債利回りはファンダメンタルに基づく適正水準と概ね一致している。したがって、当社は長期デュレーションの取引に対して限られた魅力しか見出していない。
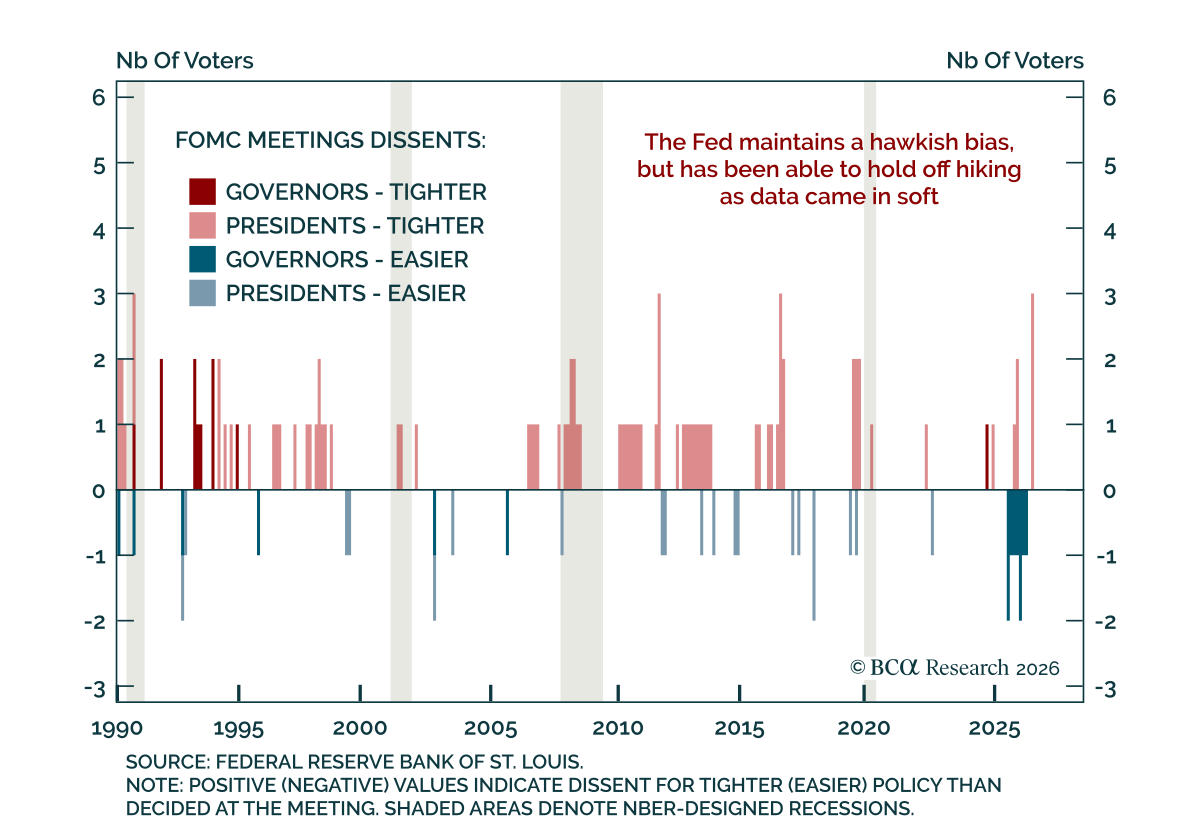
7月のFOMC議事録は票決が示したより広範なタカ派バイアスを示したが、会合後に出た軟化したデータによって利上げの緊急性は低下した。 FOMCは金利を3.5%~3.75%で据え置いたが、25bpの利上げに賛成して反対票を投じたメンバーが3名いた。議事録は、反対票に留まらない引き締め志向の支持があったことを示しており、非投票のメンバーの一部も利上げを支持していたほか、インフレが十分に和らがなければ支持すると示唆したメンバーもいた。…
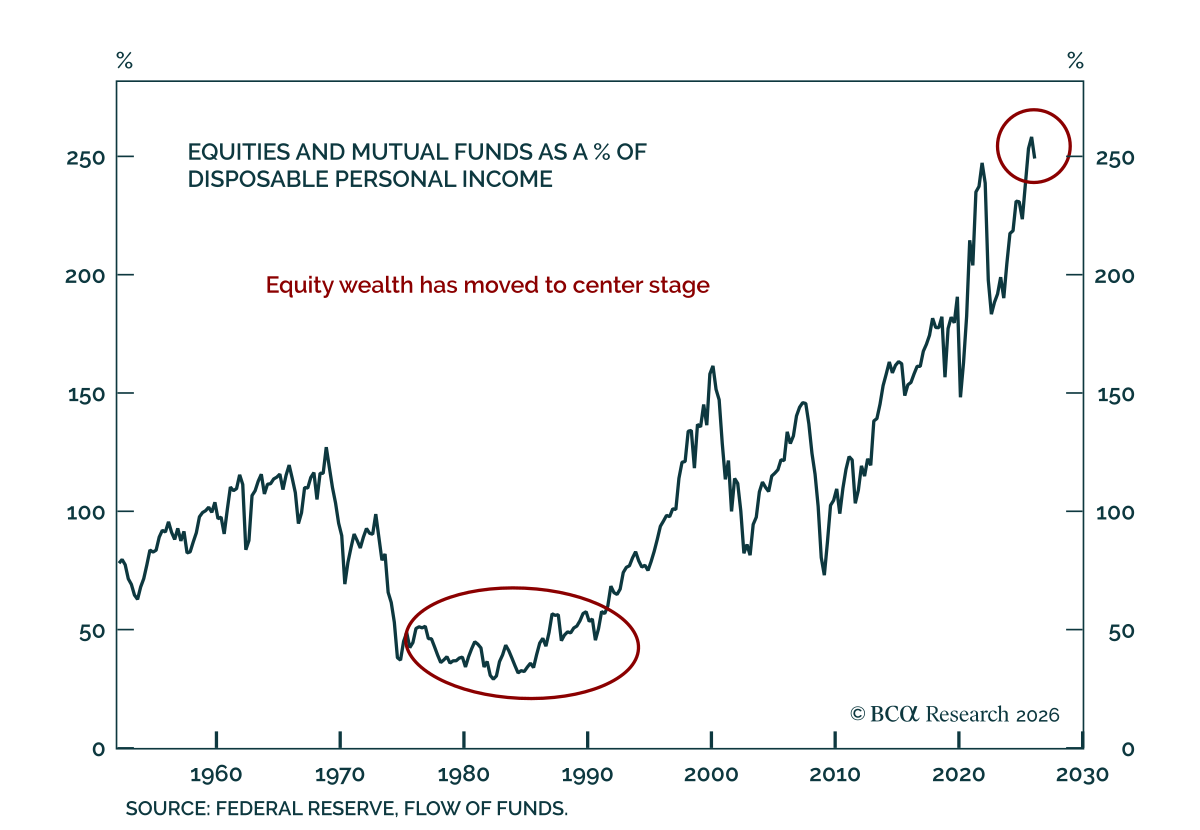
当社の US Investment strategists は、米経済が株式市場の動きにますます敏感になっており、株高局面が一服すれば総需要の勢いは失われると見ている。 所得が消費に対する最大の影響要因であり続けるが、1990年以降、可処分所得の2倍の速度で成長した株式資産が影響力を強めており、株式および投資信託の保有が家計のバランスシートで静かに主導的地位を占めるようになって現在は総資産の3分の1を占めている。…
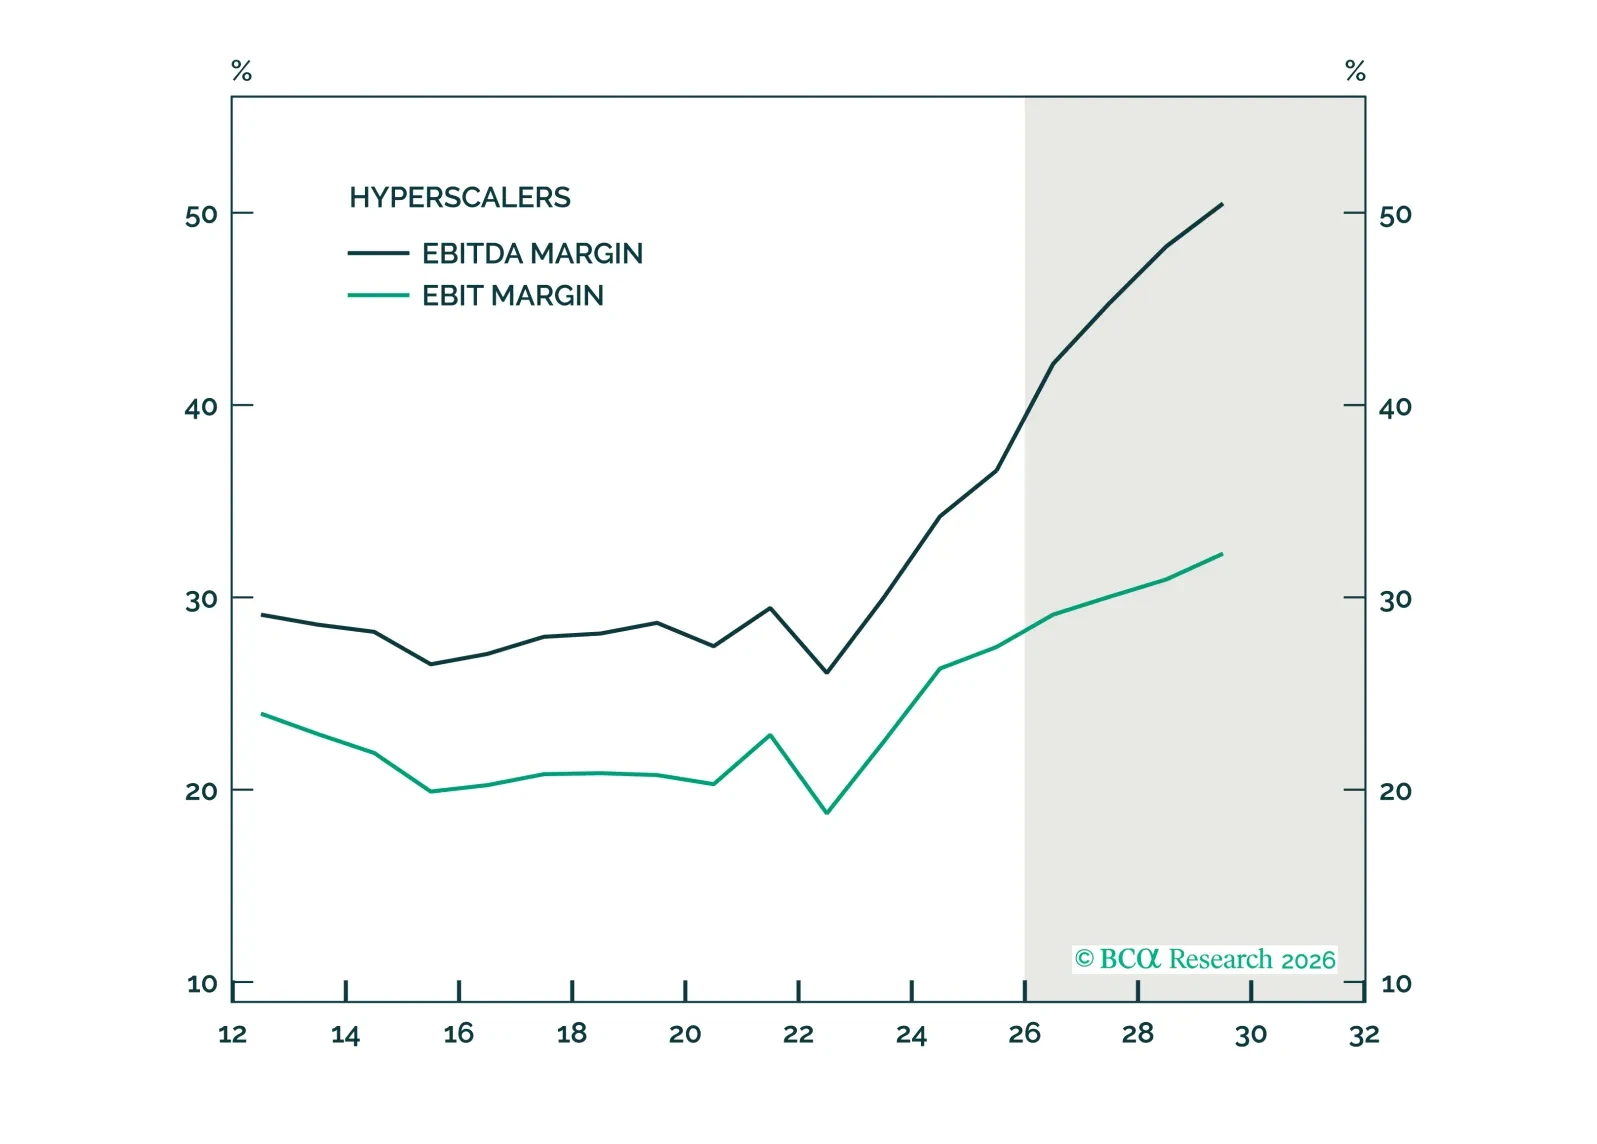
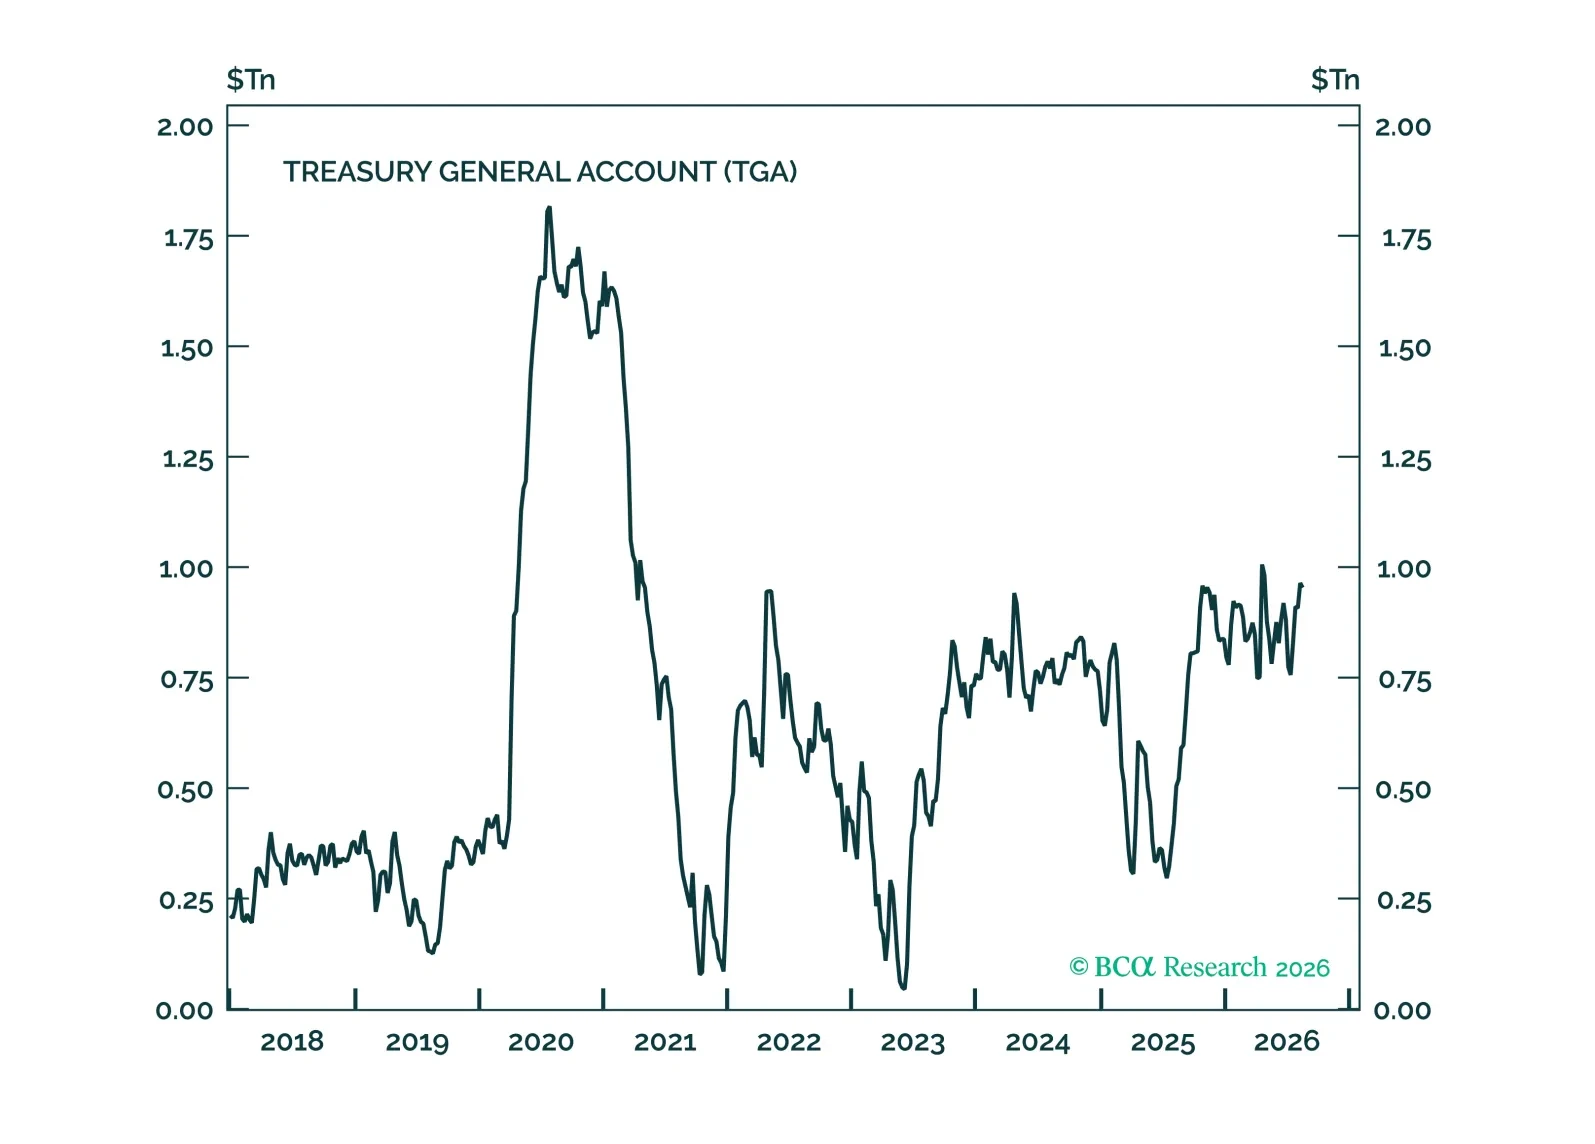
AIハードウェアの深刻な不足は年末にかけてテック株を支えるだろうが、AI企業は最終的に設備投資を正当化するために年間10兆ドルの売上を確保する必要がある可能性があり、膨大な生産性向上がなければそれは極めて困難である。今日の財務省による自社株買いの増額発表にもかかわらず、債券利回りは今後数か月間高止まりする公算が大きい。クラックスプレッドの上昇は原油需要を減らしており、世界経済の成長にとって好ましい状況ではない。為替面では、最近の円支援の為替介入はおそらく十分ではないが、円には長期的に大きな上昇余地がある。
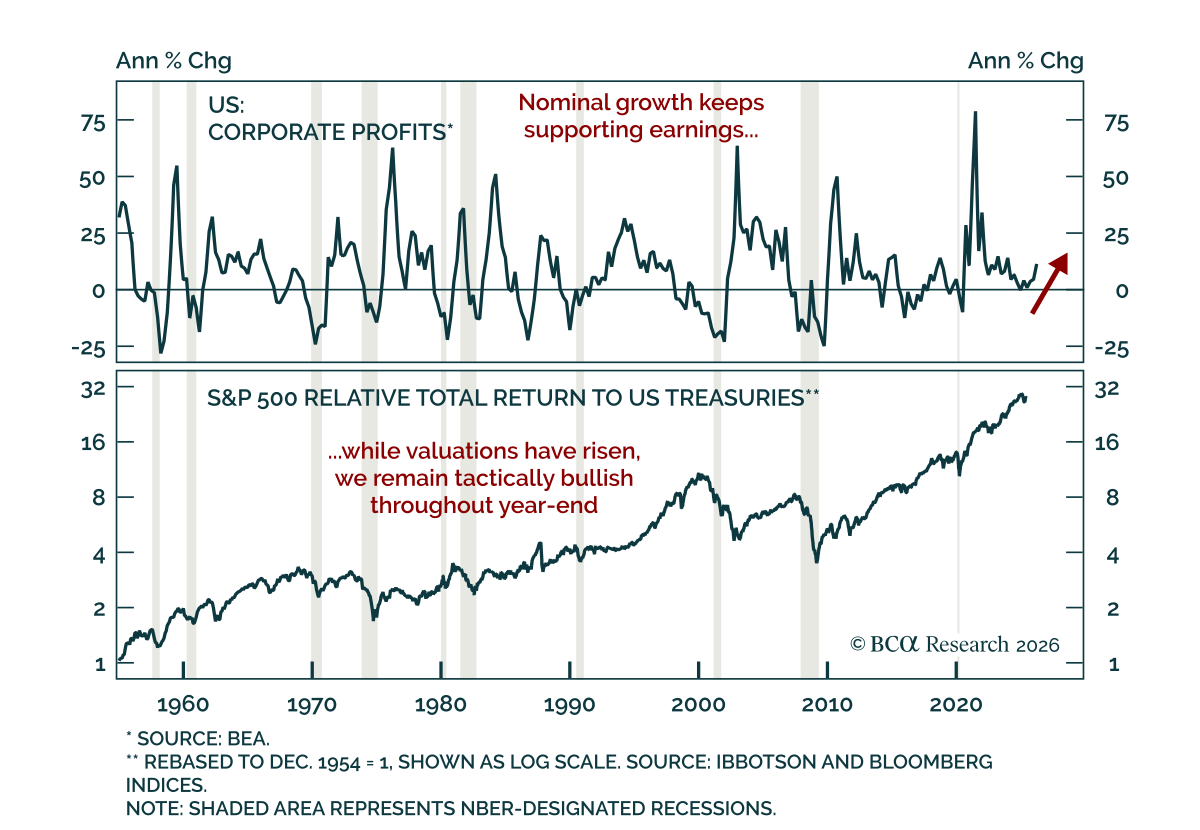
当社のストラテジストは年末まで戦術的に株式に対して強気であるが、主要リスクは今年後半または2027年により重要性を増すように見える。 当社の monthly Views meeting は株式の強気相場が続くかどうかに焦点を当てた。議論された主なリスクは、AIの設備投資の持続可能性、ロシア・ウクライナの緊張再燃(当社の Chart Of The Week を参照)、FRBの引き締め、円のキャリートレード、米ドルの弱さ、および private credit…
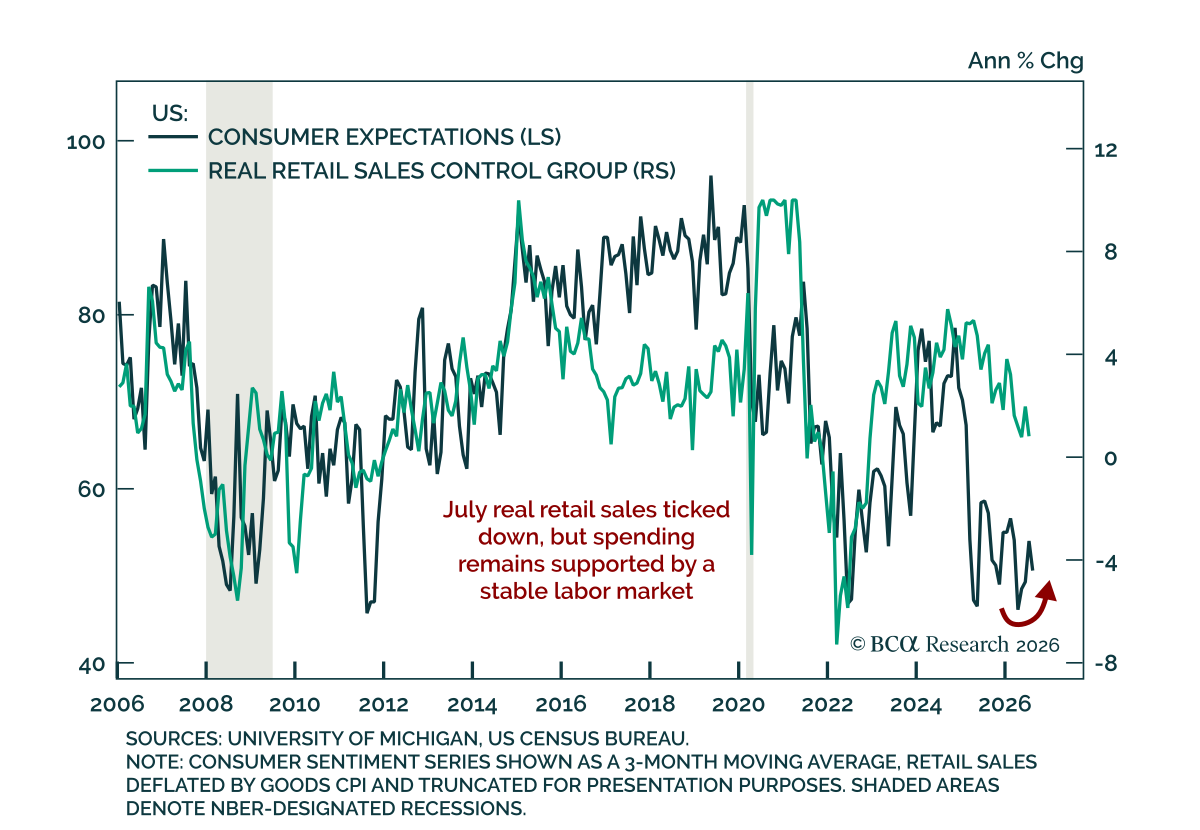
最近の消費者データは勢いの鈍化を示しており、米国経済が過熱していないことを裏付けるとともに、株式の大局的な投資判断を損なっていない。7月の小売売上高は全般に予想を下回った。総売上高は前月比0.6%減、車とガソリンを除くコア指標は0.2%減、GDP算出に用いるコントロールグループは0.4%縮小した。この報告は、戦争に伴うエネルギーショック後に見られた実質小売売上高の最近の回復を中断した。…