Technical

De cara a abril, MacroQuant recomienda una ligera infraponderación en acciones, compensada por una sobreponderación en bonos y efectivo. Aunque MacroQuant es modestamente bajista en acciones, sospechamos que los riesgos a la baja para las acciones podrían ser mayores de lo que el modelo supone.
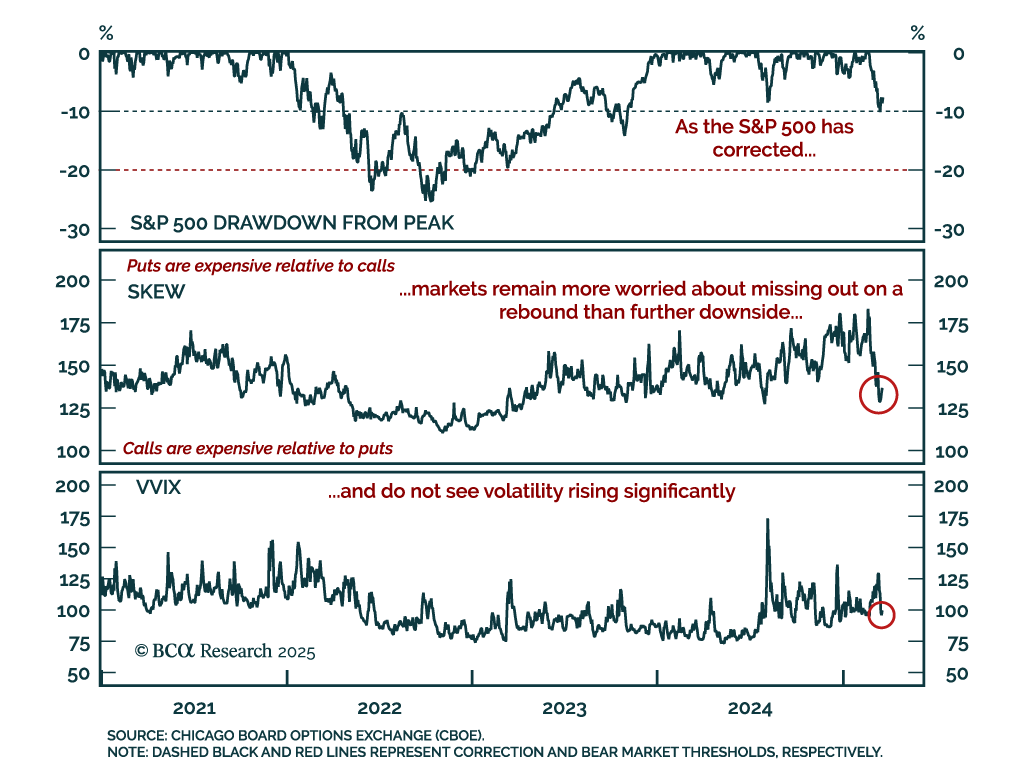
Recent years were marked by US equities rebounding from each drawdown to re-test all-time highs. The best absolute-return strategy has been to “buy the dip” and close your eyes. Is it still the case? The short answer is no, as the US economy and markets are…
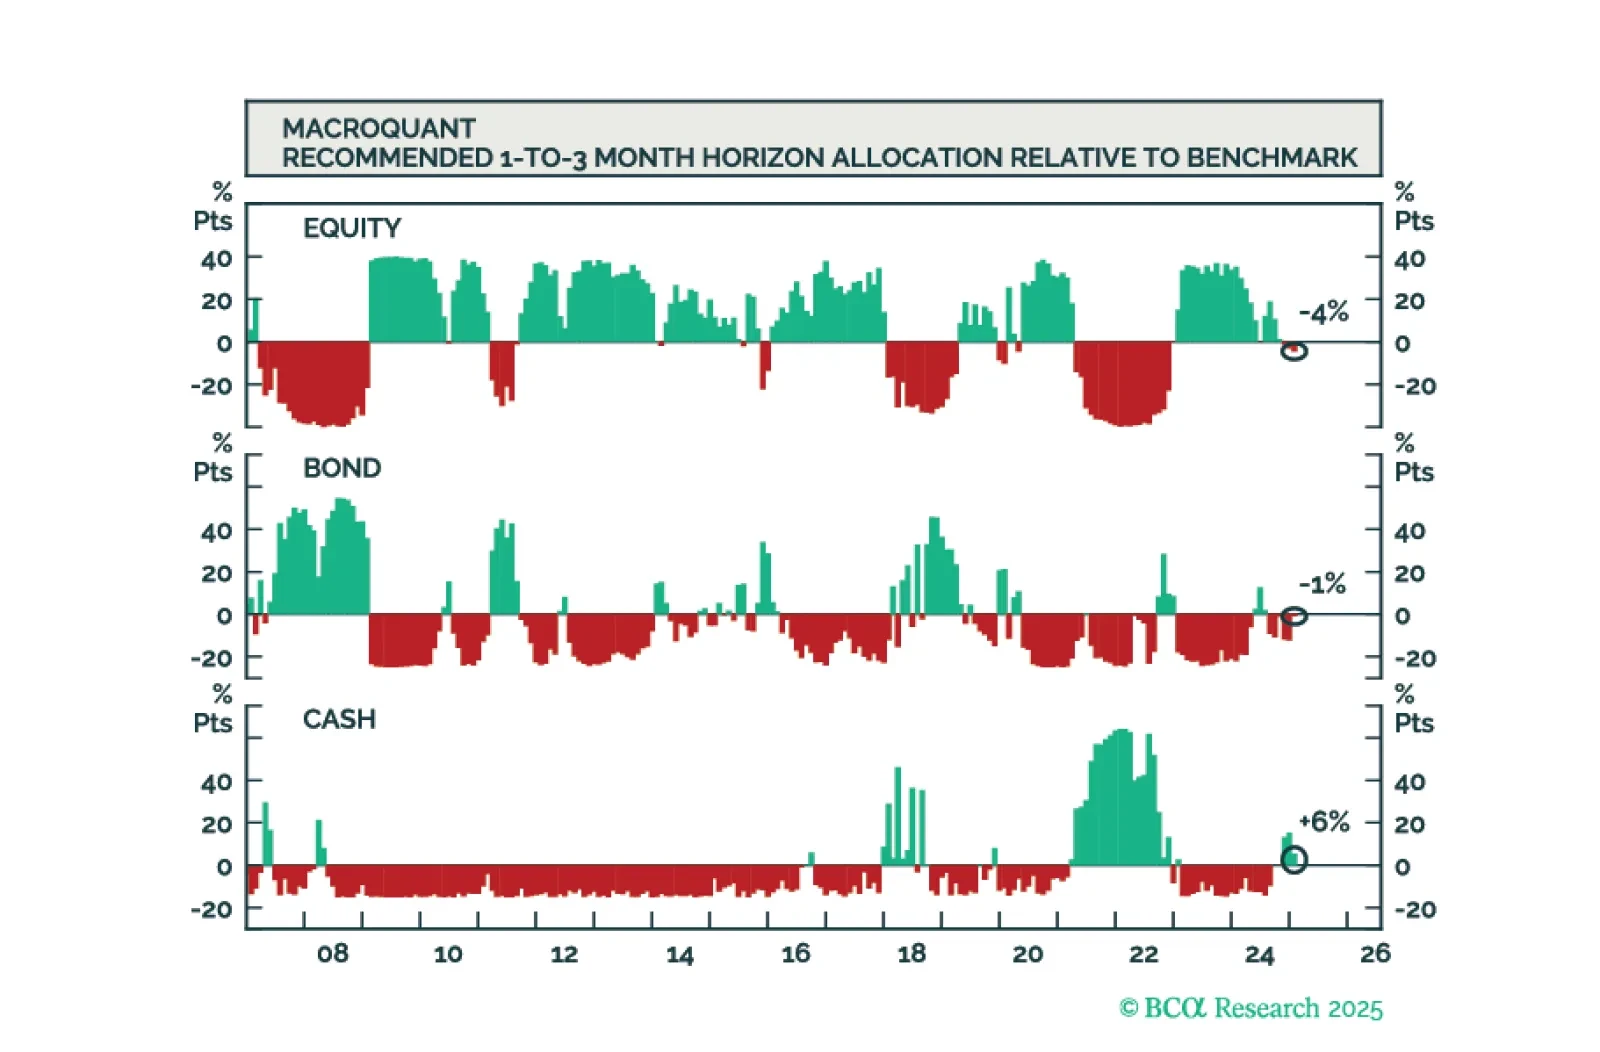
El modelo MacroQuant ya no es alcista en acciones, pero aún no está preparado para adoptar una posición infraponderada. Subjetivamente, el equipo de Global Investment Strategy es más bajista en renta variable que el modelo.
De cara a marzo, MacroQuant está tácticamente neutral en renta variable.
Dentro de los sectores de renta variable de EE. UU., el modelo favorece los servicios de comunicación, las financieras, la energía y los materiales. Es neutral con los industriales, la atención sanitaria y la TI; y tiene infraponderación en bienes de consumo básicos, servicios públicos, consumo discrecional e inmobiliario.
A nivel regional, el modelo recomienda sobreponderar la eurozona, el Reino Unido, Canadá, Australia y los mercados emergentes (ME). Es neutral con Japón y tiene infraponderación en EE. UU.
El modelo está tácticamente neutral respecto a los bonos del Tesoro, pero prevé una caída de los rendimientos en un horizonte de 12 meses.
El modelo espera que el dólar estadounidense se debilite en marzo.
En el ámbito de las materias primas, el modelo es moderadamente alcista en petróleo y cobre, pero sigue siendo muy alcista en el oro.
Conclusión: El modelo MacroQuant ya no es alcista en renta variable, pero aún no está preparado para pasar a infraponderar. Subjetivamente, el equipo de Estrategia de Inversión Global es más bajista en renta variable que el modelo.
1. Visión general
A comienzos de 2022, el Indicador Adelantado de la Economía (LEI) del Conference Board comenzó a desplomarse. En el pasado, una caída pronunciada del LEI siempre se asociaba con una recesión (Gráfico 1). Sin embargo, durante dos años, EE. UU. evitó ese destino.
Gráfico 1
Esta vez, el LEI no logró señalar una recesión.
Esta vez, el LEI no logró señalar una recesión.
¿Por qué? Destacan dos explicaciones. Primero, el LEI del Conference Board está fuertemente inclinado hacia la manufactura: cuatro de los siete componentes no financieros están relacionados con el sector manufacturero.
La actividad manufacturera suele adelantarse al resto de la economía. Sin embargo, la pandemia distorsionó las propiedades adelantadas de ese sector. Al quedar confinadas en casa y contar con cheques de estímulo, las personas derrocharon en bienes en las primeras etapas de la pandemia, para luego desplazar el gasto hacia los servicios una vez que la economía reabrió. El LEI del Conference Board no previó el posterior auge del gasto en servicios.
En segundo lugar, el LEI del Conference Board no tuvo en cuenta la naturaleza invertida del mercado laboral de EE. UU. a comienzos de 2022. Durante la mayor parte de la posguerra, la oferta de trabajo en EE. UU. excedía la demanda, lo que implicaba que la demanda de trabajo era la restricción vinculante para el empleo y la producción (Gráfico 2). Sin embargo, a comienzos de 2022 había seis millones más de ofertas de empleo que de trabajadores desempleados. A medida que la demanda laboral se enfrió en respuesta a las tasas altas y la oferta laboral se recuperó, la economía estadounidense experimentó una desinflación impecable (Gráfico 3). El hecho de que la inflación disminuyera con poco coste para el crecimiento sorprendió a la mayoría de los analistas, pero fue coherente con lo que predijimos en noviembre de 2022 basándonos en nuestro marco de la curva de Phillips con quiebre.
Gráfico 2
Durante la mayor parte de la era de posguerra, la demanda laboral fue la restricción determinante para el empleo.
Durante la mayor parte de la era de posguerra, la demanda laboral fue la restricción determinante para el empleo.
Gráfico 3
Al enfriarse la demanda laboral, la economía de EE. UU. experimentó una desinflación inmaculada
Al enfriarse la demanda laboral, la economía de EE. UU. experimentó una desinflación inmaculada
Nuestro marco de la curva de Phillips con quiebre también hizo otra predicción, a saber, que una recesión comenzaría de forma repentina justo cuando todo el mundo se hubiera convencido de que se había logrado un aterrizaje suave.
Es probable que hayamos alcanzado el quiebre en la curva de Phillips, lo que sugiere que una recesión es inminente. Por ello, estamos supervisando de cerca las señales de nuestro modelo MacroQuant. De cara a marzo, el modelo sigue estando tácticamente neutral en renta variable (Gráfico 4). Subjetivamente, somos algo más bajistas que el modelo. La diferencia entre nuestra visión y la del modelo se debe en gran medida a que el modelo no está bien equipado para detectar los peligros de una guerra comercial global u otros acontecimientos políticos potencialmente disruptivos.
Gráfico 4
MacroQuant Está Tácticamente Neutral En Acciones
MacroQuant Está Tácticamente Neutral En Acciones
2. Componentes del modelo
A. Renta variable de EE. UU.: Apenas neutral
Gráfico 5 muestra los distintos componentes del modelo de renta variable estadounidense de MacroQuant, Stock Coach. Al 28 de febrero, la puntuación global se situó en el 44º percentil de la distribución de rentabilidades esperadas. Esto está hacia el extremo inferior de la banda neutral del modelo, coherente con rendimientos ligeramente por debajo de la media del S&P 500 en los próximos 1 a 3 meses.
Gráfico 5
Un desglose del modelo de renta variable estadounidense de MacroQuant
Un desglose del modelo de renta variable estadounidense de MacroQuant
Analizando los componentes individuales, el componente de crecimiento del modelo se deterioró en febrero, pero aun así cerró el mes en el 63º percentil de la distribución (una puntuación en un percentil más alto es más alcista para las acciones). Lecturas más débiles sobre la vivienda y los servicios contribuyeron al descenso, al igual que una desaceleración en las medidas amplias de crecimiento económico, según se desprende de los índices de sorpresas económicas, el Goldman Sachs Current Activity Indicator, el Chicago Fed National Activity Index y el modelo GDPNow de la Fed de Atlanta.
La puntuación de inflación se mantuvo en terreno medio, después de haber sido de forma constante favorable para las acciones durante la mayor parte de 2023 y 2024. El aumento de las expectativas de inflación en los datos de encuestas explica gran parte del debilitamiento de este componente en los últimos meses (véase la sección Indicador del Mes más abajo para una discusión sobre cómo los índices de difusión de expectativas de precios regionales de la Fed entran en el modelo).
El componente de sentimiento y posicionamiento siguió profundamente en territorio negativo. Como recordatorio, hemos observado generalmente que las acciones se comportan mejor cuando el sentimiento es bajista pero está mejorando, y peor cuando el sentimiento es alcista pero se está deteriorando. Tanto el sentimiento como el posicionamiento estaban muy comprimidos del lado alcista a finales de 2024, por lo que el deterioro reciente de estas métricas ha hecho que este componente del modelo encienda la señal de alarma.
El componente de valoración mejoró en febrero, pasando del 2º al 5º percentil de la distribución histórica. No obstante, una puntuación de valoración tan baja sugiere que las acciones afrontan desafíos considerables a largo plazo.
El componente monetario y financiero fue el único que mejoró de forma significativa en febrero, en gran parte gracias al reciente descenso de los rendimientos de los bonos. Hubo, sin embargo, algunas manchas: los diferenciales de crédito han empezado a subir y la más reciente Encuesta de Opinión de los Oficiales Senior de Préstamos de la Fed mostró un ligero endurecimiento en los estándares de concesión de préstamos bancarios para préstamos comerciales e industriales. Si esta tendencia continúa, ejercerá presión a la baja sobre el crecimiento económico.
B. Sectores de EE. UU.: Favorece servicios de comunicación, financieras, energía y materiales
De cara a marzo, el modelo sectorial de renta variable de EE. UU. de MacroQuant, Sector Selector, recomienda sobreponderar los servicios de comunicación, las financieras, la energía y los materiales (Gráfico 6). Los dos primeros sectores muestran tendencias de beneficios superiores, mientras que la energía y los materiales se benefician de las expectativas de MacroQuant de que los precios de las materias primas subirán en los próximos meses (Gráfico 7).
Gráfico 6
Selector de Sectores: Favorecer Servicios de Comunicación, Finanzas, Energía y Materiales
Selector de Sectores: Favorecer Servicios de Comunicación, Finanzas, Energía y Materiales
Gráfico 7
Crecimiento de las ganancias por sector
Crecimiento de las ganancias por sector
El modelo es neutral con los industriales, la atención sanitaria y la TI. Es ligeramente negativo con bienes de consumo básicos y servicios públicos, con un sesgo negativo más pronunciado hacia el consumo discrecional y el sector inmobiliario.
Subjetivamente, preferimos una asignación sectorial de renta variable algo defensiva, en gran parte porque vemos que la relación riesgo-recompensa de las acciones es peor de lo que indica el modelo.
C. Regiones de renta variable: Sobreponderar la renta variable no estadounidense
El modelo regional de renta variable de MacroQuant, Region Rumble, ha degradado a EE. UU. a infraponderación y ahora recomienda sobreponderar la eurozona, el Reino Unido, Canadá, Australia y los mercados emergentes (Gráfico 8).
Gráfico 8
El enfrentamiento regional favorece a las acciones no estadounidenses
El enfrentamiento regional favorece a las acciones no estadounidenses
Gráfico 9
Fuera de EE. UU., los datos económicos superaron las expectativas
Fuera de EE. UU., los datos económicos superaron las expectativas
Las expectativas del modelo de un dólar más débil en los próximos meses proporcionaron un viento de cola a las regiones no estadounidenses y actuaron como viento en contra para EE. UU. Las mejoras en los índices de sorpresas económicas también respaldaron a las regiones no estadounidenses (Gráfico 9). Australia, Canadá y los mercados emergentes se beneficiaron todos de la postura modestamente alcista del modelo sobre el cobre.
La inclinación del Reino Unido hacia sectores cíclicos le valió una sobreponderación, ya que el modelo espera que los precios de las materias primas aumenten en los próximos meses. El modelo es neutral con Japón.
Subjetivamente, no somos tan negativos con respecto a EE. UU. como el modelo, dado que las acciones estadounidenses tienden a ser menos cíclicas que sus homólogas globales. Además, como comentamos más abajo, somos menos bajistas sobre el dólar estadounidense que el modelo.
D. Bonos del Tesoro de EE. UU.: Tácticamente neutral en duración pero más favorable en un horizonte de 12 meses
El modelo Bond Buddy de MacroQuant mejoró su visión para el horizonte de 1 a 3 meses sobre la duración a neutral en febrero. Dicho esto, la puntuación se situó en el 41º percentil de la distribución de rentabilidades esperadas, que está hacia el extremo inferior del rango neutral (el rango neutral del modelo está entre el 40º y el 60º percentil) (Gráfico 10). La mayor parte de la mejora en la puntuación de duración provino del componente técnico este mes.
Desde el punto de vista fundamental, el modelo está preocupado por el impacto del aumento de las expectativas de inflación en las perspectivas a corto plazo para los rendimientos. Sin embargo, ve margen para que los rendimientos de los Treasuries caigan más en un horizonte de 12 meses, ya que sitúa el valor justo para el rendimiento a 10 años en el 3,73% (Gráfico 11). En consecuencia, la puntuación del modelo para el horizonte de 12 meses fue más favorable, situándose en el 55º percentil de la distribución de rentabilidades esperadas.
Gráfico 10
Bond Buddy se mantiene tácticamente neutral respecto a los bonos del Tesoro, pero prevé una caída de los rendimientos en un horizonte de 12 meses
Bond Buddy se mantiene tácticamente neutral respecto a los bonos del Tesoro, pero prevé una caída de los rendimientos en un horizonte de 12 meses
Dentro de una cartera de bonos gubernamentales de mercados desarrollados cubierta frente a divisas, el modelo prefiere EE. UU., España y Francia sobre Alemania, Australia y Canadá.
Gráfico 11
Los bonos son relativamente baratos
Los bonos son relativamente baratos
E. Dólar estadounidense: Perspectiva bajista a corto plazo
Tras tener una visión favorable del dólar estadounidense durante los últimos meses de 2024 y principios de 2025, el modelo Currency Cruncher de MacroQuant se ha vuelto bajista respecto al billete verde (Gráfico 12). El sentimiento está en el bache, y en el último mes el impulso ha sido débil. Los diferenciales de tipos de interés también se han movido de forma decisiva en contra del billete verde (Gráfico 13).
Gráfico 12
Currency Cruncher se muestra bajista respecto al dólar
Currency Cruncher se muestra bajista respecto al dólar
Gráfico 13
Los diferenciales de tasas de interés se han movido en contra del dólar.
Los diferenciales de tasas de interés se han movido en contra del dólar.
Las valoraciones siguen siendo un lastre. Incluso tras ajustar por las diferencias de tipos reales a largo plazo, el dólar estadounidense cotiza un 13% por encima de su valor justo.
Analizando los pares de divisas individuales, Currency Cruncher espera que el dólar estadounidense se deprecie frente a todas las principales monedas en marzo. Entre los cruces, ve potencial alcista tanto para EUR/GBP como para EUR/JPY.
Subjetivamente, somos menos bajistas sobre el dólar estadounidense que el modelo debido al riesgo de una escalada de la guerra comercial. Nuestra divisa favorita para el resto de 2025 es el yen.
F. Materias primas: El metal amarillo en la cima
MacroQuant sigue siendo muy alcista en el oro (Gráfico 14). La creciente incertidumbre sobre la situación fiscal de EE. UU., la caída de los rendimientos reales y el pronóstico de Currency Cruncher de un dólar más débil han hecho que la puntuación del oro se dispare.
La puntuación del cobre cambió poco respecto al mes pasado, manteniéndose en territorio modestamente alcista. El modelo también mantuvo una visión modestamente alcista sobre el petróleo, aunque la puntuación sí descendió respecto al mes pasado. El aumento de las expectativas de inflación ayudó a elevar la puntuación del petróleo, mientras que el debilitamiento del sentimiento y del momentum restaron.
Gráfico 14
MacroQuant Es Muy Alcista Con El Oro, Y Moderadamente Alcista Con El Cobre Y El Petróleo
MacroQuant Es Muy Alcista Con El Oro, Y Moderadamente Alcista Con El Cobre Y El Petróleo
Gráfico 15
El Indicador Regional de Precios Pagados de la Fed Sirve Como un Buen Termómetro del Riesgo de Inflación
El Indicador Regional de Precios Pagados de la Fed Sirve Como un Buen Termómetro del Riesgo de Inflación
3. Indicador del Mes: Indicador regional de precios pagados de la Fed de BCA
Cada mes, los bancos de la Reserva Federal regionales de Nueva York, Filadelfia, Richmond, Kansas City y Dallas publican una encuesta que evalúa las condiciones actuales y las expectativas futuras de los fabricantes. Esta encuesta cubre una amplia gama de indicadores clave, incluidos los nuevos pedidos, el empleo, las inversiones de capital y los precios.
Al agregar las respuestas de la encuesta relacionadas con las expectativas de los costes de insumos, el indicador regional de precios pagados de la Fed de BCA sirve como una buena medida del riesgo de inflación para la economía de EE. UU. (Gráfico 15). Tabla 1 muestra que tanto las acciones como los bonos lo pasan mal durante el mes siguiente cuando los índices de difusión de los cambios esperados en los precios de los insumos están en niveles superiores a la media y/o en aumento. Actualmente, este indicador está mostrando la señal de alarma.
Tabla 1
Acciones y bonos sufren cuando el riesgo de inflación está elevado
Acciones y bonos sufren cuando el riesgo de inflación está elevado
Equipo de Estrategia de Inversión Global
Peter BerezinDirector global de estrategiapeterb@bcaresearch.comSígueme en LinkedIn & X
Apéndice
Tabla del Apéndice 1
Rendimientos backtestados para MacroQuant Multiverse Edition
Rendimientos backtestados para MacroQuant Multiverse Edition
Tabla 2 del apéndice
Carteras Modelo Basadas en MacroQuant: Asignación de Activos de EE. UU.
Carteras Modelo Basadas en MacroQuant: Asignación de Activos de EE. UU.
Gráfico del Apéndice 3
Carteras Modelo Basadas en MacroQuant: Sectores de Renta Variable de EE. UU.
Carteras Modelo Basadas en MacroQuant: Sectores de Renta Variable de EE. UU.
Gráfico 4 del apéndice
Carteras modelo basadas en MacroQuant: Regiones de renta variable global
Carteras modelo basadas en MacroQuant: Regiones de renta variable global

In its budget plans last week, the Indian fiscal authorities announced major tax cuts for households – the equivalent of about US$12 billion, 0.3% of GDP – to boost consumer spending. Soon thereafter, the central bank cut its policy rates by 25 bps – for the first time in five years. Can these stimulus measures put a floor under Indian growth, and hence, stock prices?The short answer is no. This economy and the stock markets are set for more weakness. We downgraded Indian stocks from neutral to underweight in EM and Emerging Asian portfolios on October 4th last year. Since its peak on September 27th, this bourse has corrected by about 18% in US dollar terms and has underperformed the EM equity benchmark by 13% (Chart 1). Investors should brace for further selloff and underperformance. Fiscal Stance: A Change Of TackDuring the past several years, India’s fiscal spending plans focused far more on building infrastructure and other productive capacities than on current expenditures. The government’s capital spending doubled as a share of GDP over the past four years (Chart 2).The new budget plan, however, emphasizes boosting household consumption (via generous income tax cuts) to generate economic growth. There has been no rise in planned government capital spending for the next fiscal year (as a % of GDP). Can this change of fiscal policy help turn the country’s slowing growth around? We believe that an improvement is unlikely. The reasons are as follows.Only about 31 million citizens in India pay personal income tax. That amounts to less than 10% of households. These are the top decile of households in terms of income and usually have a lower propensity to spend their extra income than the less well-off. The bottom 90% of households will not benefit from the tax breaks at all. The upshot is that tax cuts will have little impact on lifting overall consumer spending growth.What’s more, the government plans to reduce the fiscal deficit next year by another 0.4 percentage points of GDP (from 4.8% of GDP this year to 4.4%). This implies that the government will cut fiscal spending elsewhere by 0.8% of GDP (after accounting for 0.3% of GDP for tax cuts and 0.1% of GDP rise in interest payments). In many cases, that spending was intended for the government’s various economic and social welfare schemes aimed at relatively low-income populations. As such, the vast majority of India’s population and almost all low-income households could see their real income from government schemes stagnate or even fall due to the new budgetary plans. That means little or no consumption boost from this cohort. This is at a time when Indian household income growth has already been sluggish for several years. Rural wages have not grown at all in inflation-adjusted terms over the past five years (Chart 3, top panel). Urban households are not doing much better. Less than 20% of respondents in RBI’s latest industrial outlook survey reported a rise in paid salaries or other remunerations – the lowest level in a decade, save the pandemic period (Chart 3, bottom panel).Not surprisingly, consumer durable sales are sluggish. Two-wheeler sales – often a barometer of households’ discretionary spending – have stagnated (Chart 4).The bottom line is that the combined effect of tax breaks for a small sliver of the population and non-trivial budgetary spending cuts will lead to a further slowdown in India’s overall household consumption. Not Much Relief From Monetary Policy In addition to last Friday’s 25-basis point rate cut, the RBI has announced some other measures in the last several weeks. These include cutting the cash reserve ratio by 50 basis points (to 4%), open market operations, and dollar-rupee swaps – all to ease the liquidity crunch. However, collectively these measures will be insufficient to lift the current deeply negative banking sector liquidity into positive territory (Chart 5). The ongoing liquidity crunch is mostly due to RBI’s persistent defense of the rupee. The central bank has been selling foreign currency for months to support the domestic currency (Chart 6). In so doing, it mopped up a vast amount of rupees from the market. Notably, even after the rate cut, the central bank retained the policy stance as “neutral,” and did not change it to “accommodative”. This indicates that the Indian central bank is not planning to embark on a substantial reduction in borrowing costs for now. Therefore, policy rates will remain quite elevated, even though core inflation has eased to well within the RBI’s target bands of 2-6%. As such, real borrowing costs will be hovering near decade-high levels (Chart 7).Given that borrowers will have to contend with elevated real borrowing costs for a while longer, India’s credit deceleration has further to run. The country’s bank credit impulse (excluding mortgage loans), the second derivative of bank loans, is already contracting measurably. This is usually a bad omen for economic activity (Chart 8). The reason for looking at the credit impulse instead of credit growth is that bank credit is a “stock” variable, whereas “GDP” is a flow variable. Since we are trying to ascertain the future GDP growth rate – which is a “change” in a flow variable – the analogous metric for credit that one should use is also the “change in credit flow”, in other words, the credit impulse. The message is similar if we look at the money supply impulse. As of January, India’s broad money supply (M3) impulse has fallen to zero. This has been a good indicator of India’s business cycles and is pointing to continued weakness in nominal growth (Chart 9). This is a cause for concern, as it’s nominal growth, rather than real growth, that determines profits and stock price growth. The bottom line is that persistently tight fiscal and monetary policies are hurting India’s domestic demand, and, hence, the nation’s business cycle. Profits Are Set To ContractIndian corporate earnings will likely contract as persistently tight monetary and fiscal policies will continue to hurt firms’ topline growth and margins. Given the still very high equity valuations, profit disappointments will extend the selloff in this bourse.RBI's compilation of 2900 companies shows that the nominal sales growth rate slowed to 6.6% as of September 2024, the latest figures available. Operating profit growth slowed to 4.5%.Profits have likely slowed further since then – as borne out in corporate income tax payments, which turned negative in the 12 months to December 2024. Historically, corporate tax payments have been a good gauge of firms’ sales and profits. Negative growth in corporate tax payments foreshadows shrinking corporate earnings (Chart 10).Profit margins will fall, as decelerating revenue growth will hurt margins due to operating leverage. Falling margins usually dampen stock multiples (Chart 11). Thus, both drivers of Indian stock prices, corporate earnings growth, and margins, have a negative outlook.Incidentally, bottom-up analysts are currently expecting Indian EPS to grow at a lofty 15.7% in nominal rupee terms over the coming year – as opposed to 7% growth in the past 12 months. Given that corporate sales growth is now down to single digits and will likely downshift further, profits will likely shrink in nominal local currency terms (Chart 12, top panel). Meanwhile, net earnings revisions have become increasingly negative in recent months. Stock multiples will also de-rate in tandem (Chart 12, bottom panel). In sum, this market is in for major disappointments. Contracting corporate profits will feed into broader economic weakness. Firms typically restrain their capital expenditure (capex) and hiring plans when profits fall (Chart 13). In India, capex, rather than household consumption, has been the mainstay of its growth post-pandemic. Any setback therein will dent the economy’s outlook. In another indication of dwindling capex plans, inbound FDI has largely dried up. In the 12 months to September, net inbound FDI into India (after subtracting repatriations of past FDI), has fallen to a paltry $32 billion (0.9% of GDP) – the lowest amount in a decade (Chart 14). A likely global tariff war in the coming months will not help either. Any uncertainty regarding the sales outlook usually discourages firms from making new capital expenditure plans, and tariff-related worries will do just that. Indeed, India itself could well face new tariffs from the Trump administration. India’s own import tariffs for certain items have been quite high. Last week, the government slashed many of them. For example, some items like luxury cars saw a tariff rate reduction from 70% to 40% and used vehicles from 40% to 20%. Average tariffs are now down from 13% to 11%, which is still high by global standards. If the new US government ends up imposing tariffs on India, that will be a major blow to the Indian economy.Indian companies will also be apprehensive that China, facing tariff and non-tariff barriers in US markets, might redirect some of its exports elsewhere – including to India. That will make them even more cautious regarding new investment expenditures. In sum, sliding profits and tariff uncertainties will lead to weaker capex and employment. That, in turn, will further hurt domestic demand, firms’ sales, and profits. Investment ConclusionsEquities: Despite the recent sell-off, Indian stocks remain extremely expensive. Our composite valuation measure shows this bourse to be overvalued by two standard deviations. The same is true for India’s relative valuation vis-à-vis its EM peers (Chart 15).The combination of potential profit contraction and expensive equity valuations makes a toxic cocktail for this equity market. This market needs to correct much further before it becomes attractive again.Absolute-return investors should stay away from this bourse. EM and Emerging Asian equity portfolios should stay underweight India. We reiterate our short Indian stocks / long Chinese A-shares trade, which was initiated on September 27, 2024.Currency: India’s currency outlook remains poor. Despite RBI’s repeated interventions to support the currency, the rupee has depreciated by over 4% versus the US dollar in the past four months – a trend that will likely continue. As a country with a current account deficit, India needs persistent and adequate net capital inflows to finance this deficit. In the absence thereof, the rupee fails to hold its value. Given the ongoing large portfolio outflows, the rupee is likely to depreciate further in the coming months (Chart 16).Domestic Bonds: Indian bond yields track the country’s economic growth closely (Chart 17). They are headed lower as the RBI has fallen behind in terms of monetary policy easing. The longer the RBI delays in initiating a sizable easing, the lower the yields will fall.Fixed-income investors should stay long Indian domestic bonds but hedge the currency risk - we recommended hedging it on October 4, 2024. Dedicated EM bond portfolios should stay overweight India because in common currency terms on a total return basis, Indian domestic bonds will outperform their EM peers. Indian local currency bonds also offer one of the best long-term opportunities within the EM fixed-income space.Rajeeb PramanikSenior EM Strategistrajeeb.pramanik@bcaresearch.com
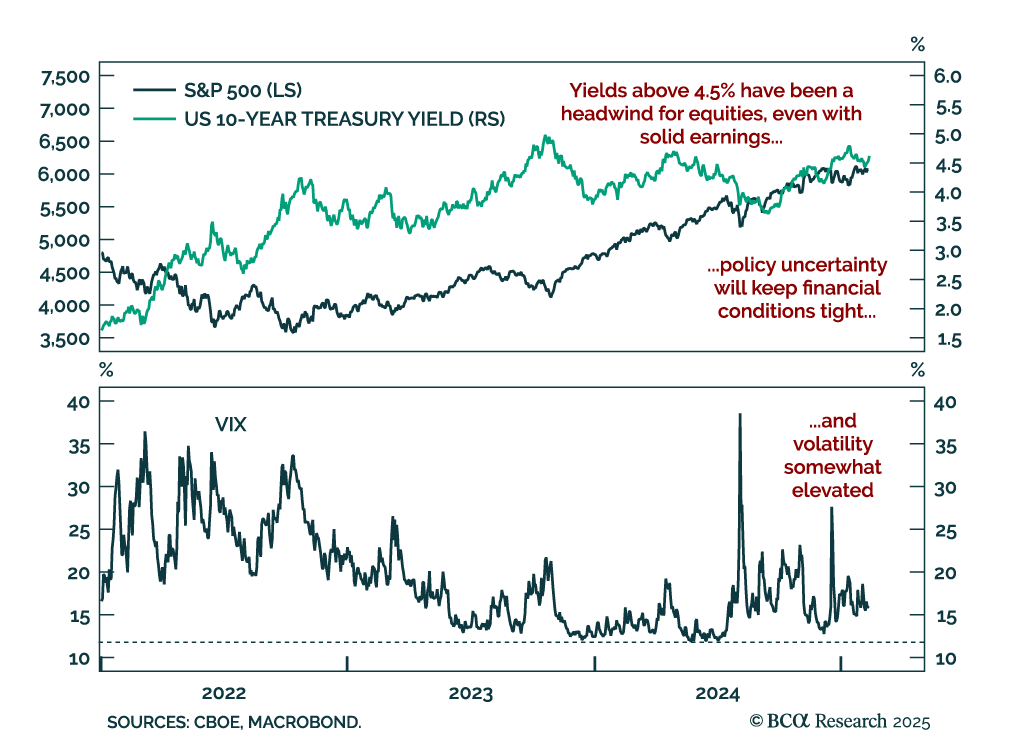
The S&P 500 has struggled to re-test all-time highs since the US 10-year Treasury yield has crossed the 4.50% mark. Stocks have moved sideways since December, and January’s hot CPI print confirmed that equities remain averse to higher yields. During our BCA…
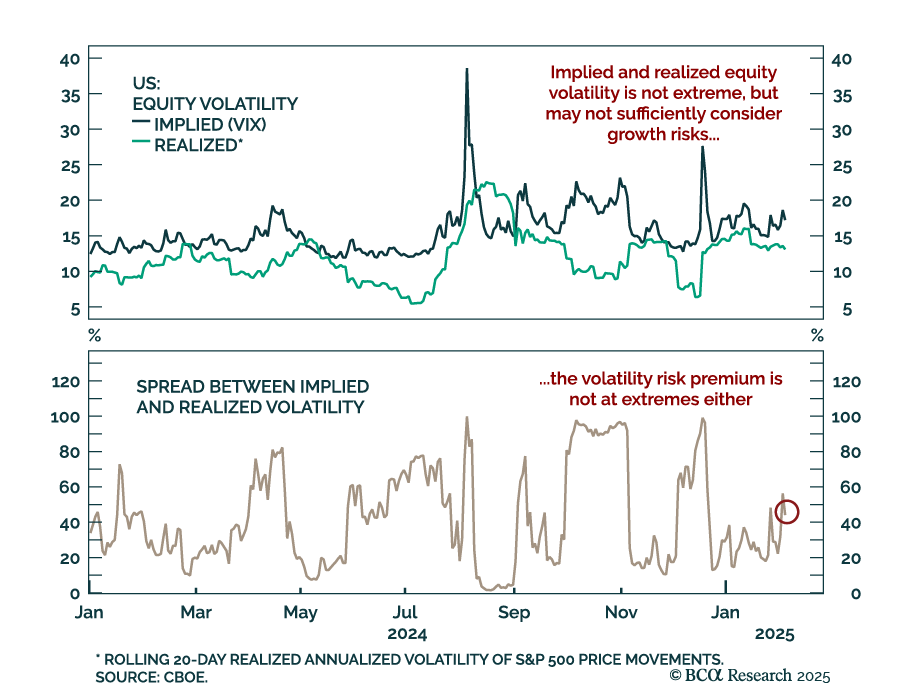
Despite disruptive headlines, equity market volatility remains contained. The S&P 500 has been in a tight range since the last VIX spike, and news of a disruptive, cheaper AI technology has not sustainably brought down US tech stocks. Both implied and…
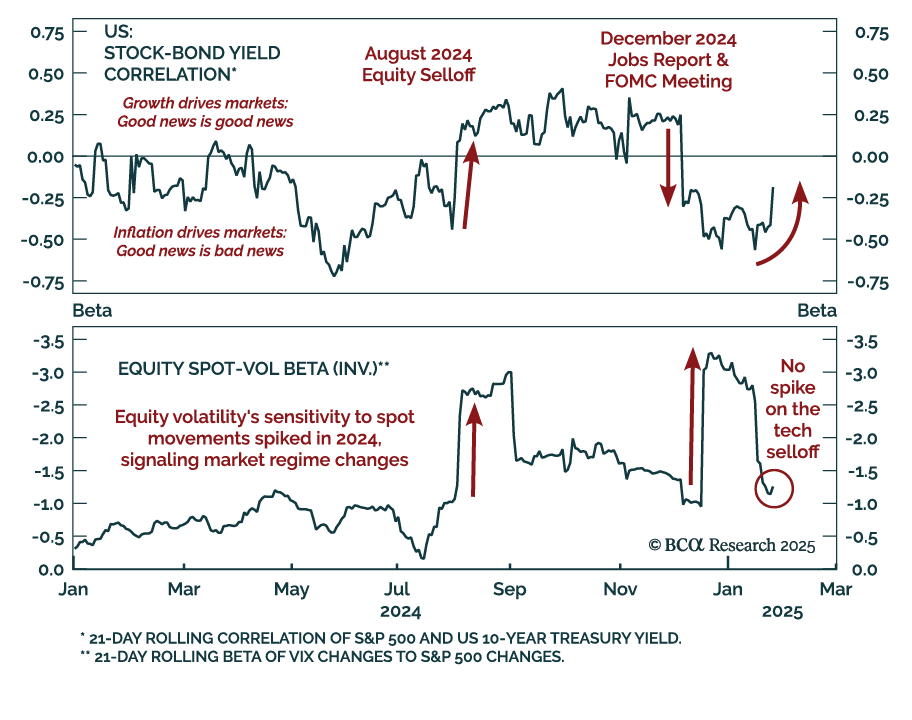
Monday’s selloff was orderly and concentrated in the tech sector. The price action was a classic risk-off response, where both stock prices and bond yields decreased. While the VIX increased, the equity spot-vol beta, volatility’s sensitivity to spot price…
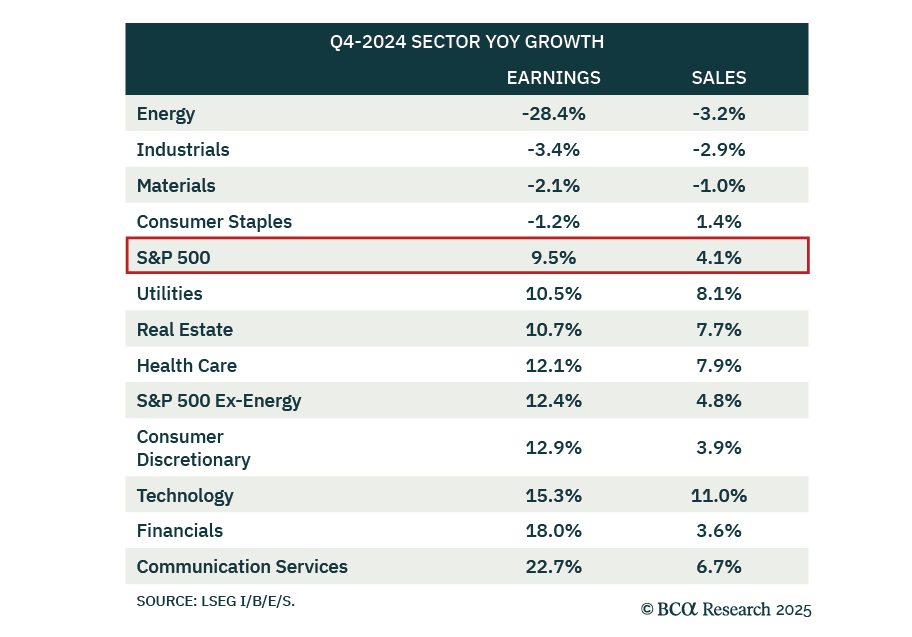
Our US Equity strategists preview the 2024 Q4 earnings season, and look at the results from banks. Q4 earnings growth is set to impress, with small and mid-cap earnings surging and S&P 493 growth turning positive, though energy, industrials, materials and…
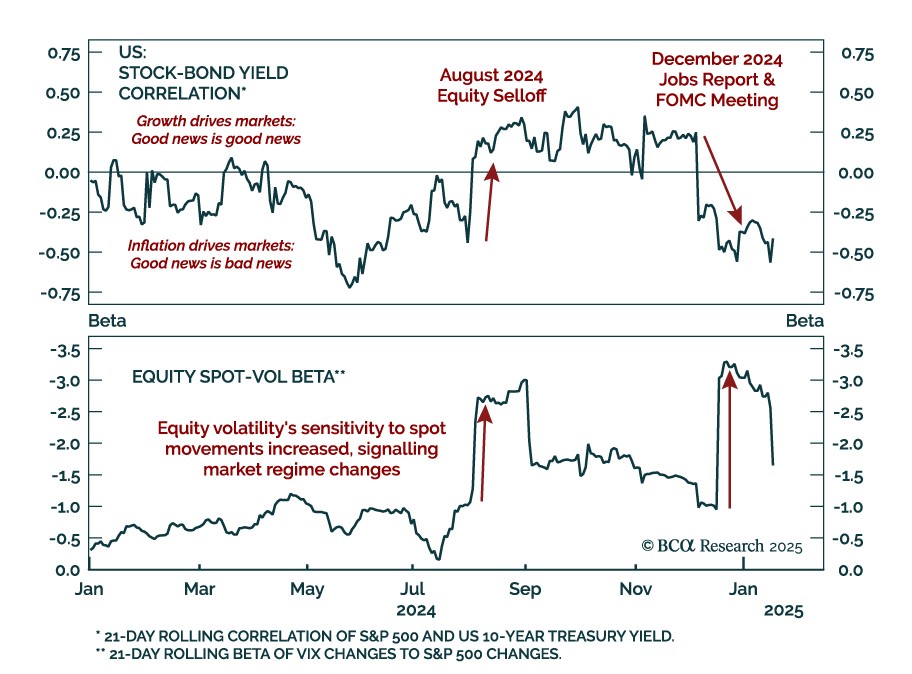
Two main market events defined 2024, highlighting how assets will react to economic data on the tactical horizon. The August 2024 selloff marked a positive shift in the stock-bond yield correlation, as higher odds of a “hard landing” were priced in, after…