Renta Fija
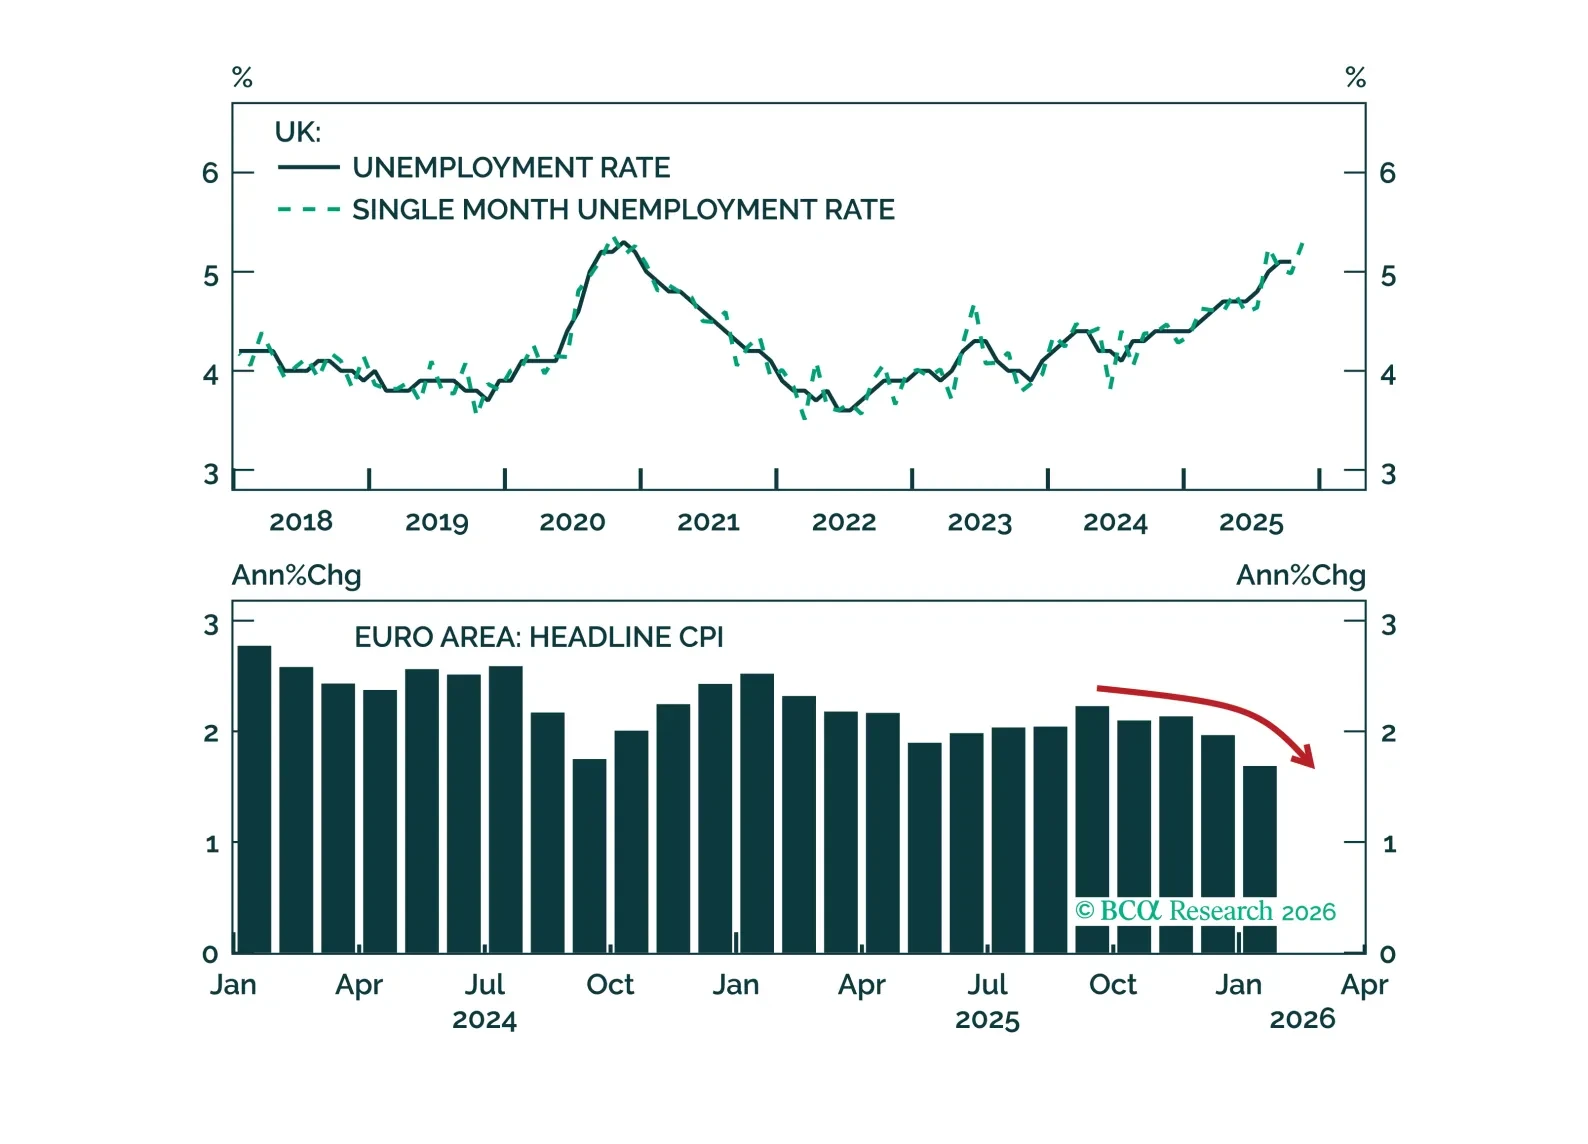
Las reuniones de los bancos centrales de esta semana son un buen recordatorio de que la política monetaria aún puede sorprender. El Banco de Inglaterra adoptó un tono más acomodaticio, y el Banco Central Europeo se mostró complaciente ante la inflación por debajo del objetivo. Mientras tanto, el Banco de la Reserva de Australia subió los tipos a principios de esta semana. Los inversores deberían seguir sobreponderados en los gilts del Reino Unido, posicionarse para una mayor flexibilización del BCE tomando posiciones largas en los futuros Euribor a 3 meses de septiembre de 2026, y deshacer las expectativas de nuevas subidas de tipos descontadas en Australia.
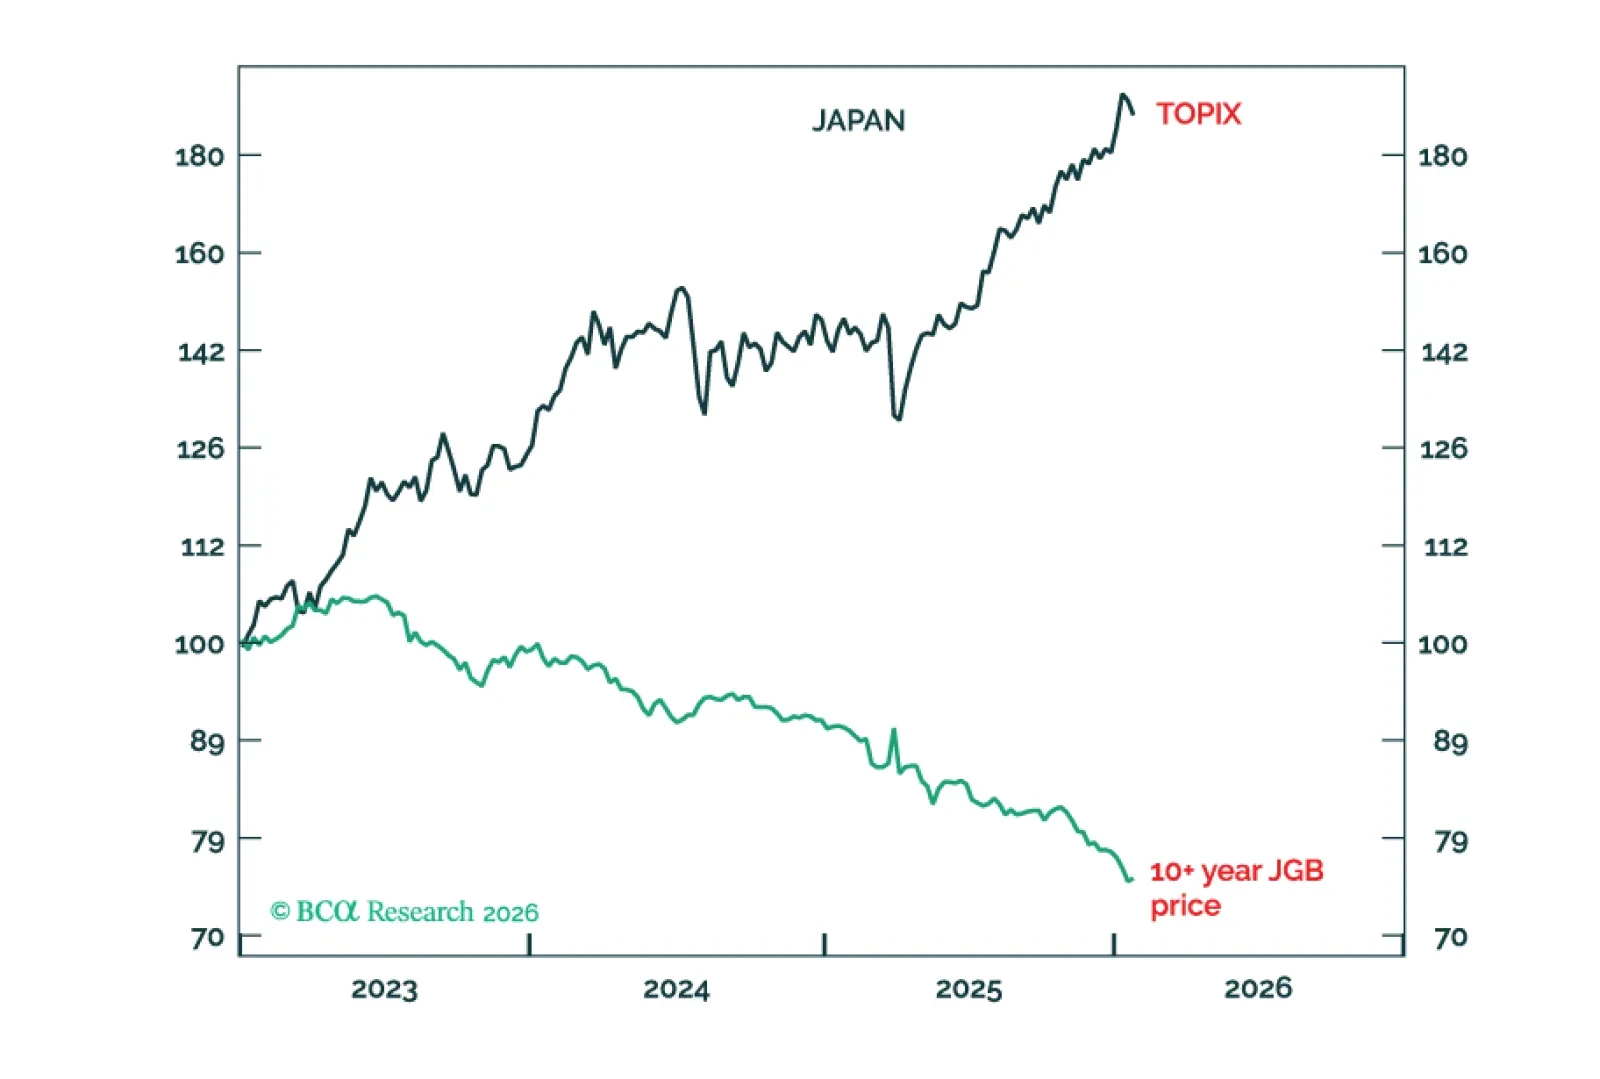
Estados Unidos y Japón están en la misma encrucijada: ¿salvar el mercado de bonos o salvar el mercado de acciones? Cómo se resolverá esta encrucijada es la mayor apuesta macro global de 2026-27. Además: una nueva operación táctica es ponerse corto en AUD/JPY.
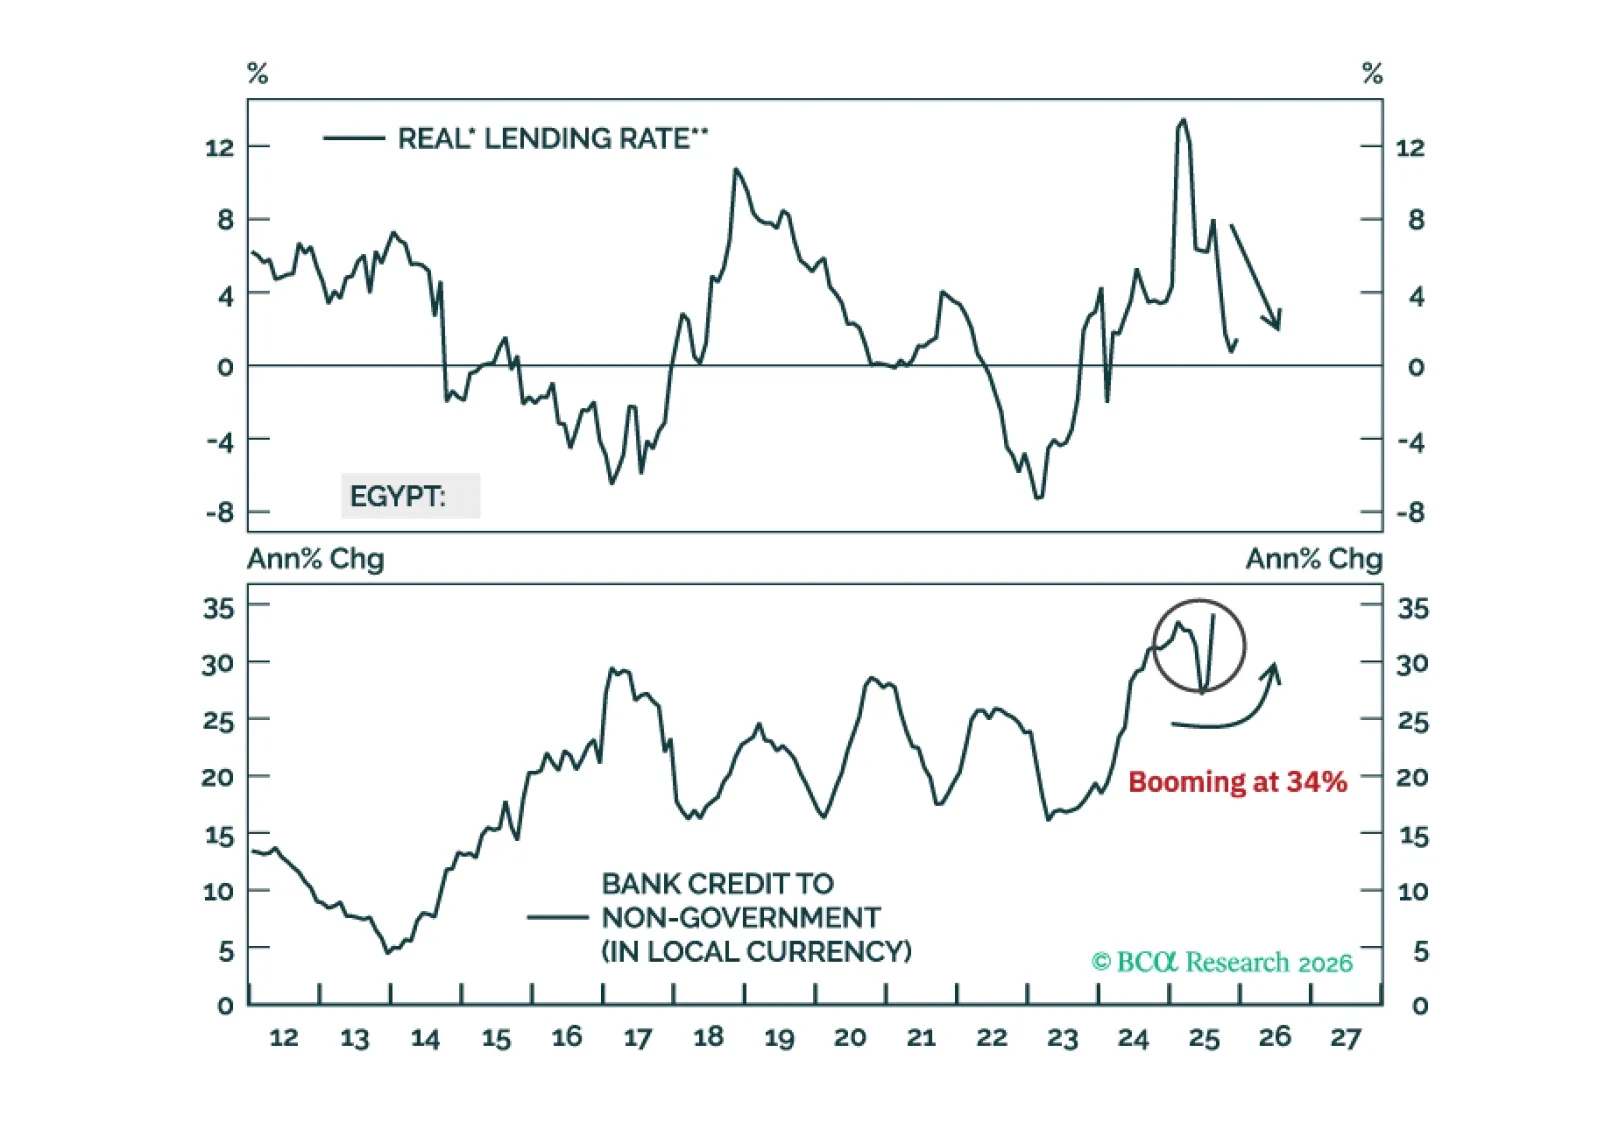
Las presiones inflacionarias subyacentes en Egipto son mucho mayores de lo que indican las cifras del IPC. Las tasas de interés reales se han desplomado. Por ello, los rendimientos de los bonos domésticos se han mantenido altos por una razón. Aléjate.

La Fed mantendrá las tasas sin cambios en el primer semestre de 2026, pero probablemente se produzcan sorpresas de política acomodaticia en la segunda mitad del año.
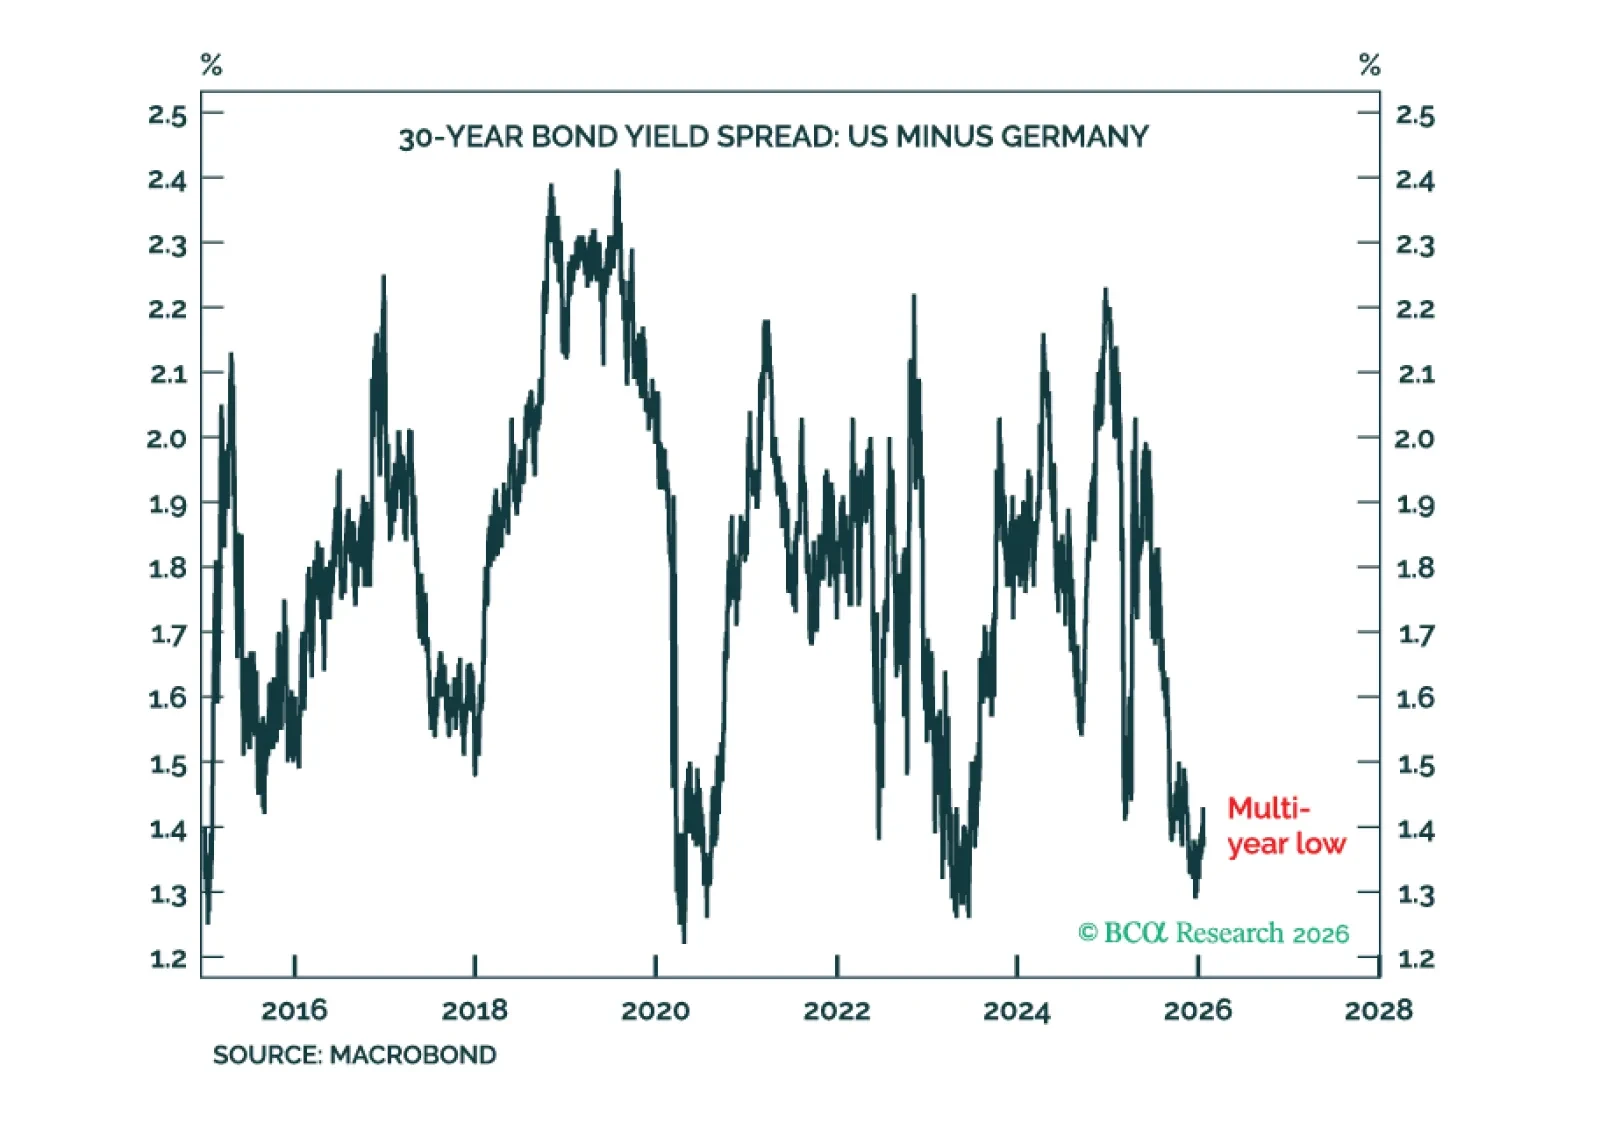
Los rendimientos del Tesoro de EE. UU. exigen una prima mayor tanto por el riesgo geopolítico como por el riesgo de inflación, pero unos rendimientos de los bonos más altos no son necesariamente malos para las acciones.
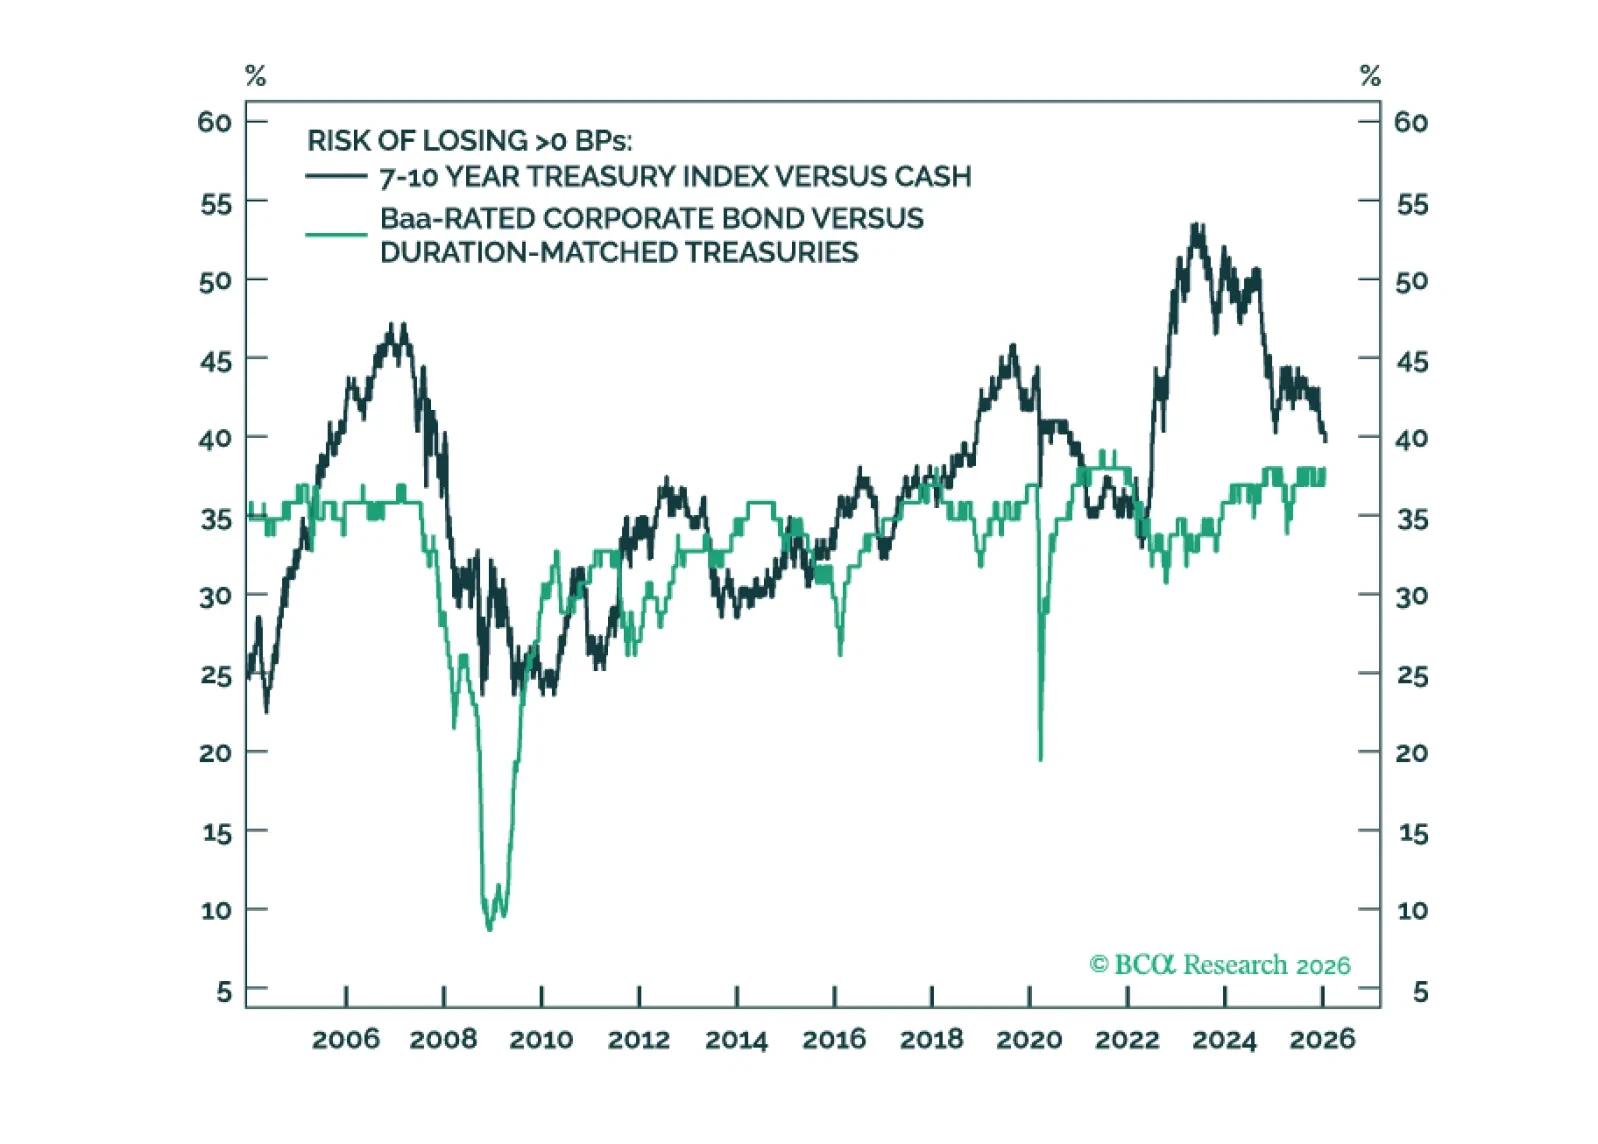
La prima por plazo del Treasury a 10 años ahora es competitiva con los diferenciales de crédito calificados Baa y Ba. Incluso sin compresión de la prima por plazo, las estrategias de carry basadas en duración podrían superar a las estrategias de carry de crédito en un entorno de baja volatilidad de tasas.
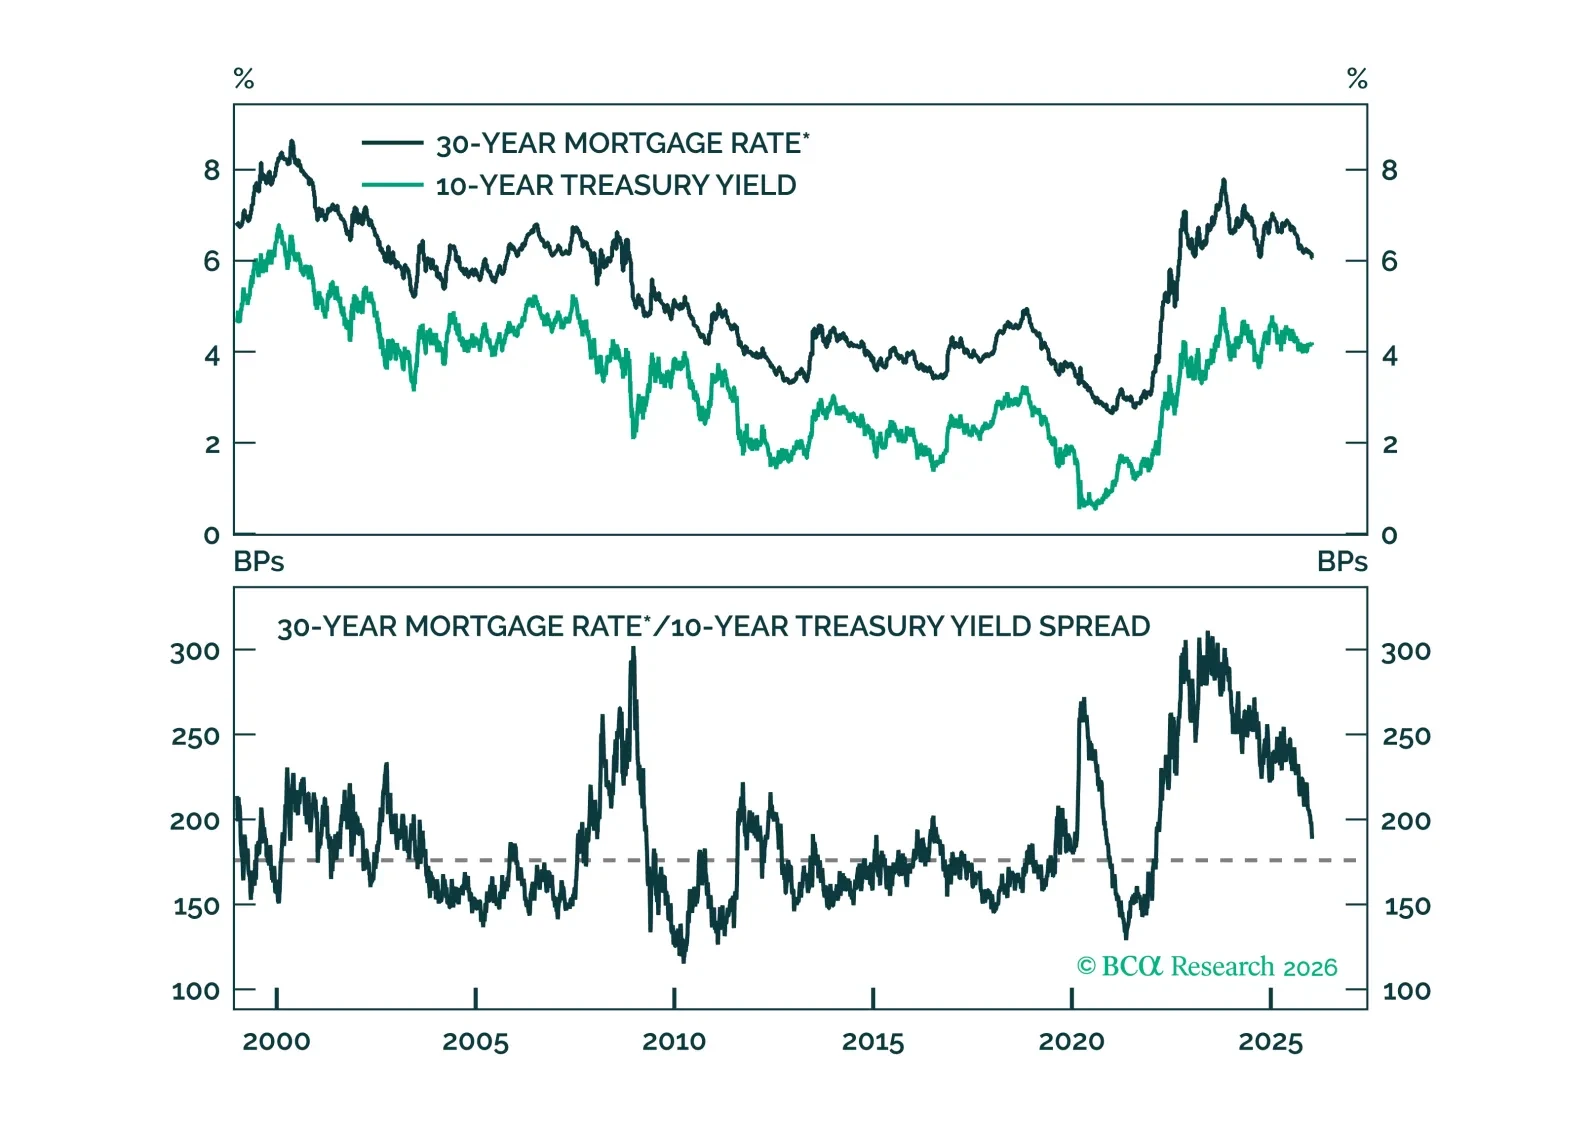
El estrechamiento del diferencial hipotecario ha cumplido su curso. Cualquier nueva caída en las tasas hipotecarias exigirá rendimientos del Tesoro más bajos.
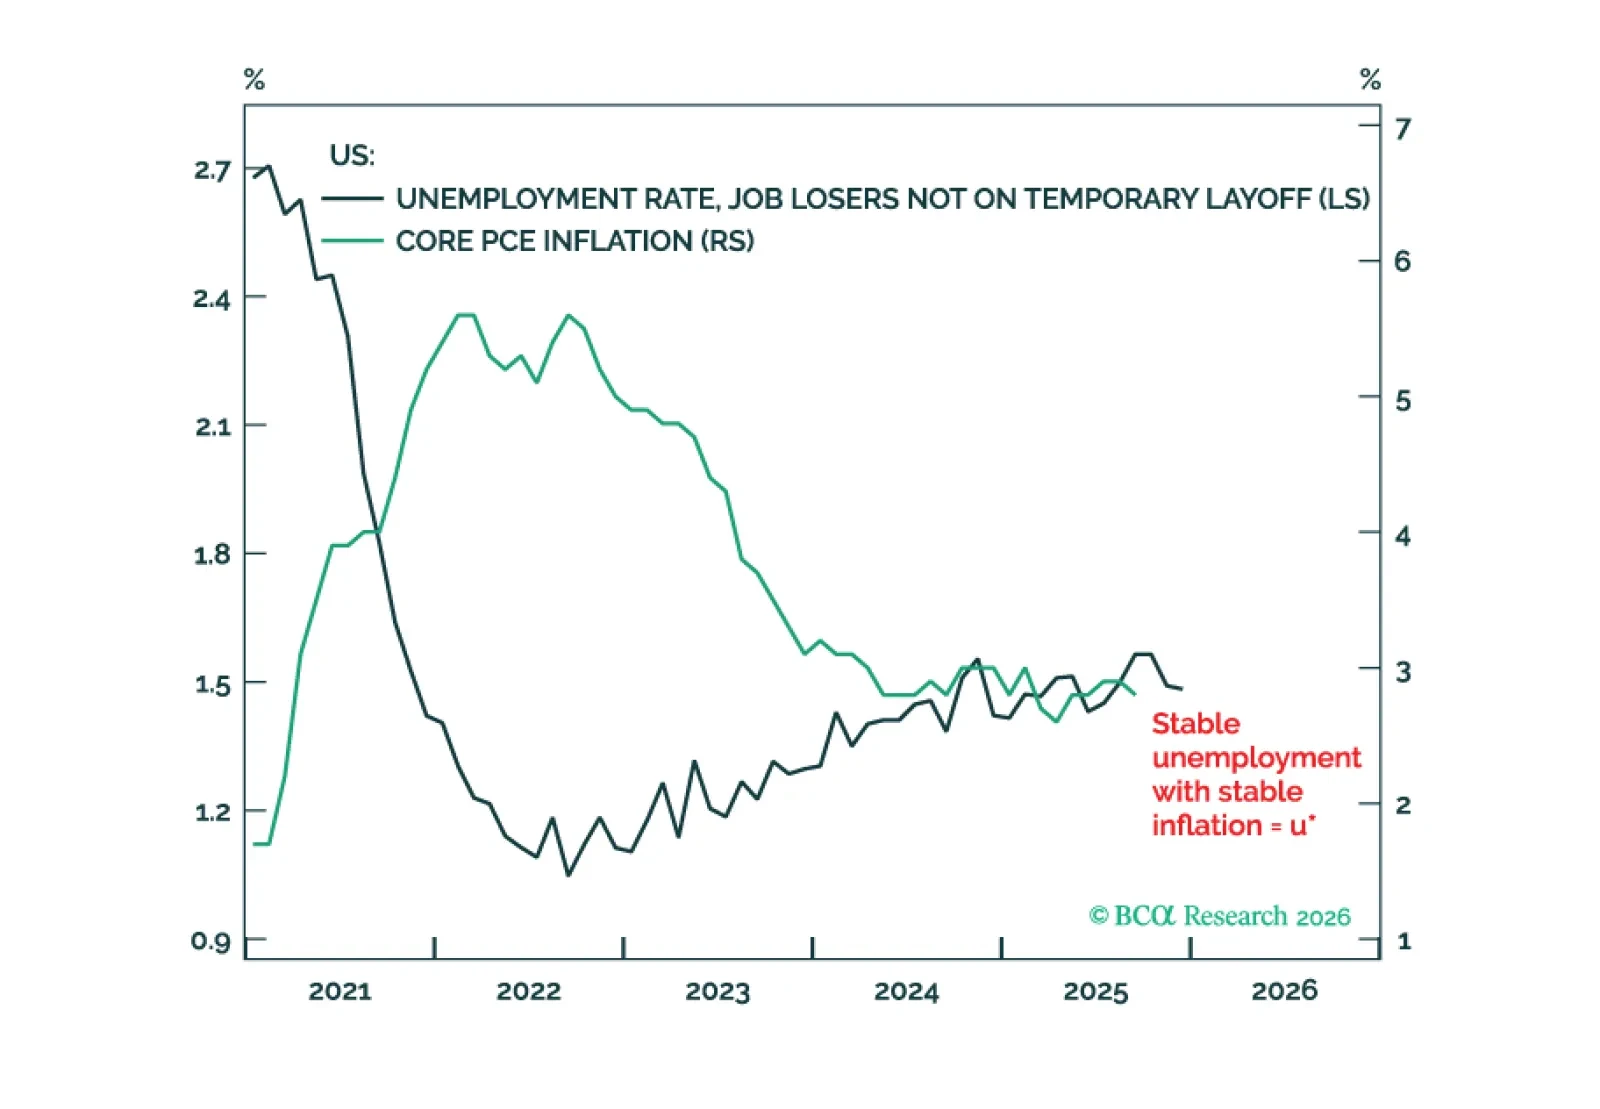
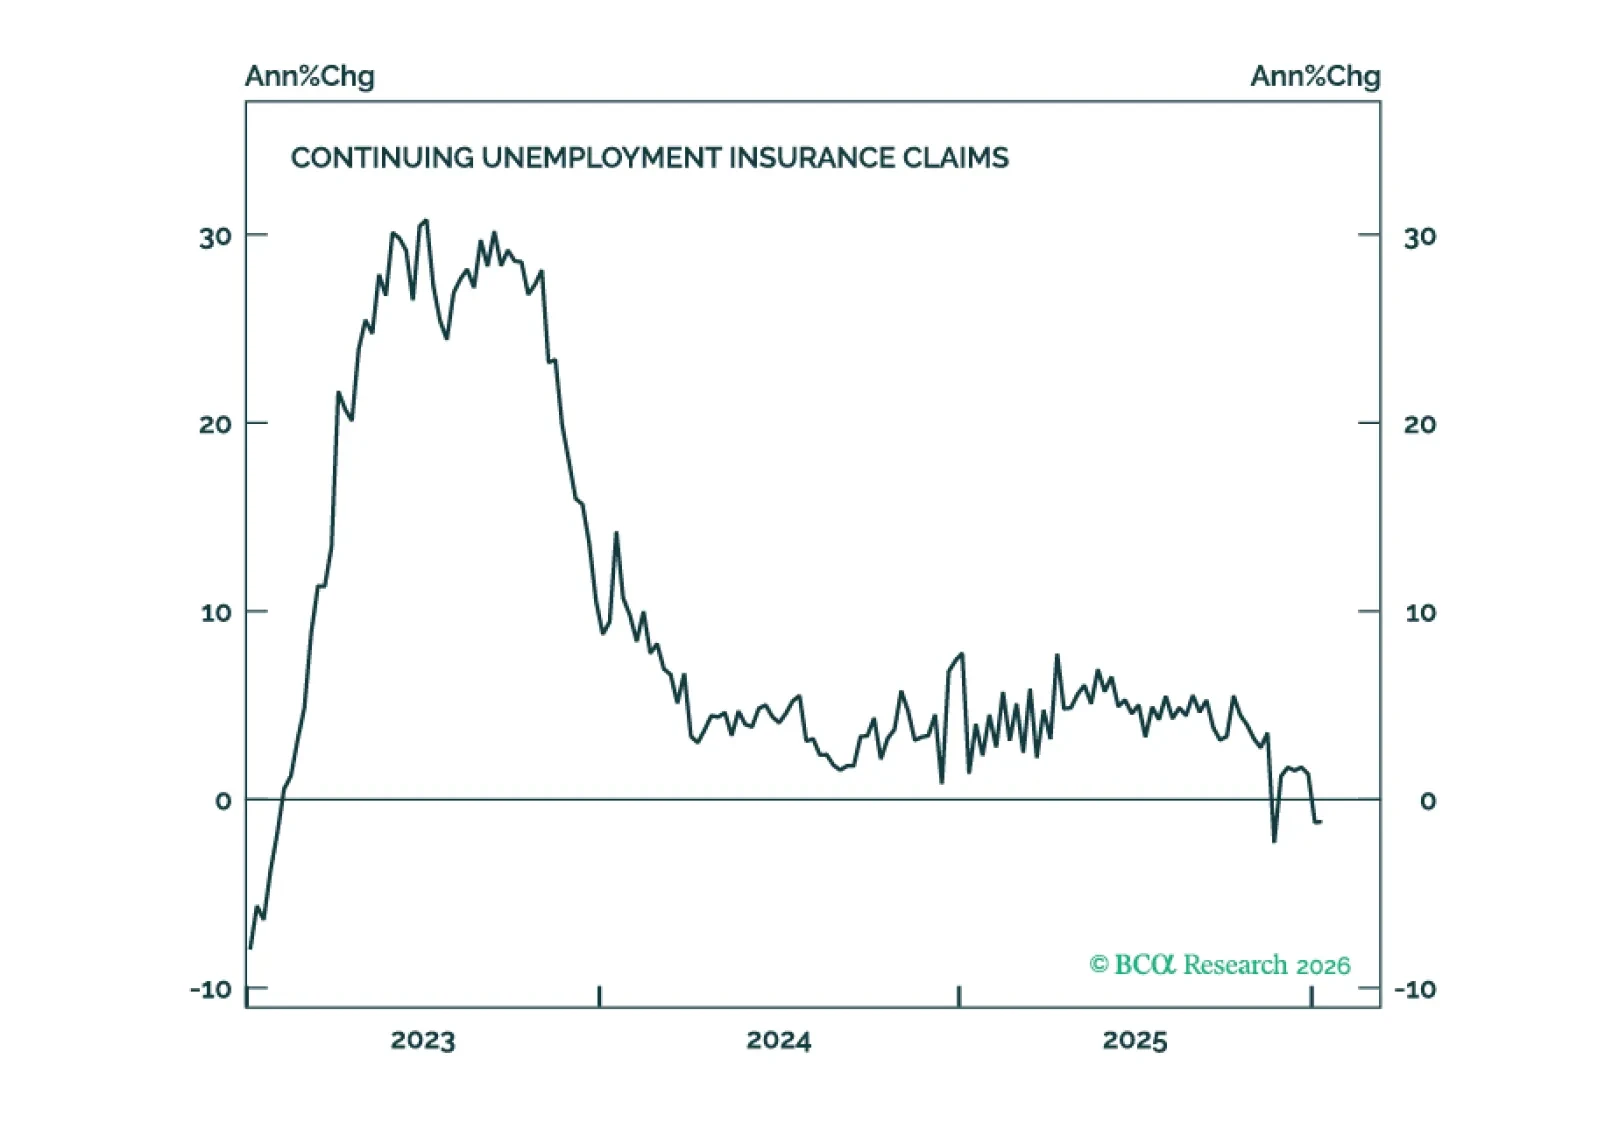
Con la tasa de desempleo de EE. UU. y la tasa de interés cercanas a las u-star y r-star ‘neutras’, respectivamente, nuevos recortes de tasas de la Fed corren el riesgo de aumentar la inflación y las expectativas de inflación a largo plazo. Esto es malo para los bonos pero bueno para las acciones. Además, dos operaciones nuevas son: posición corta en TOPIX frente a DAX; y posición corta en CAT frente a SPX.

El informe del IPC de esta mañana indica que lo peor del impacto de los aranceles en la inflación puede ya estar en el retrovisor.