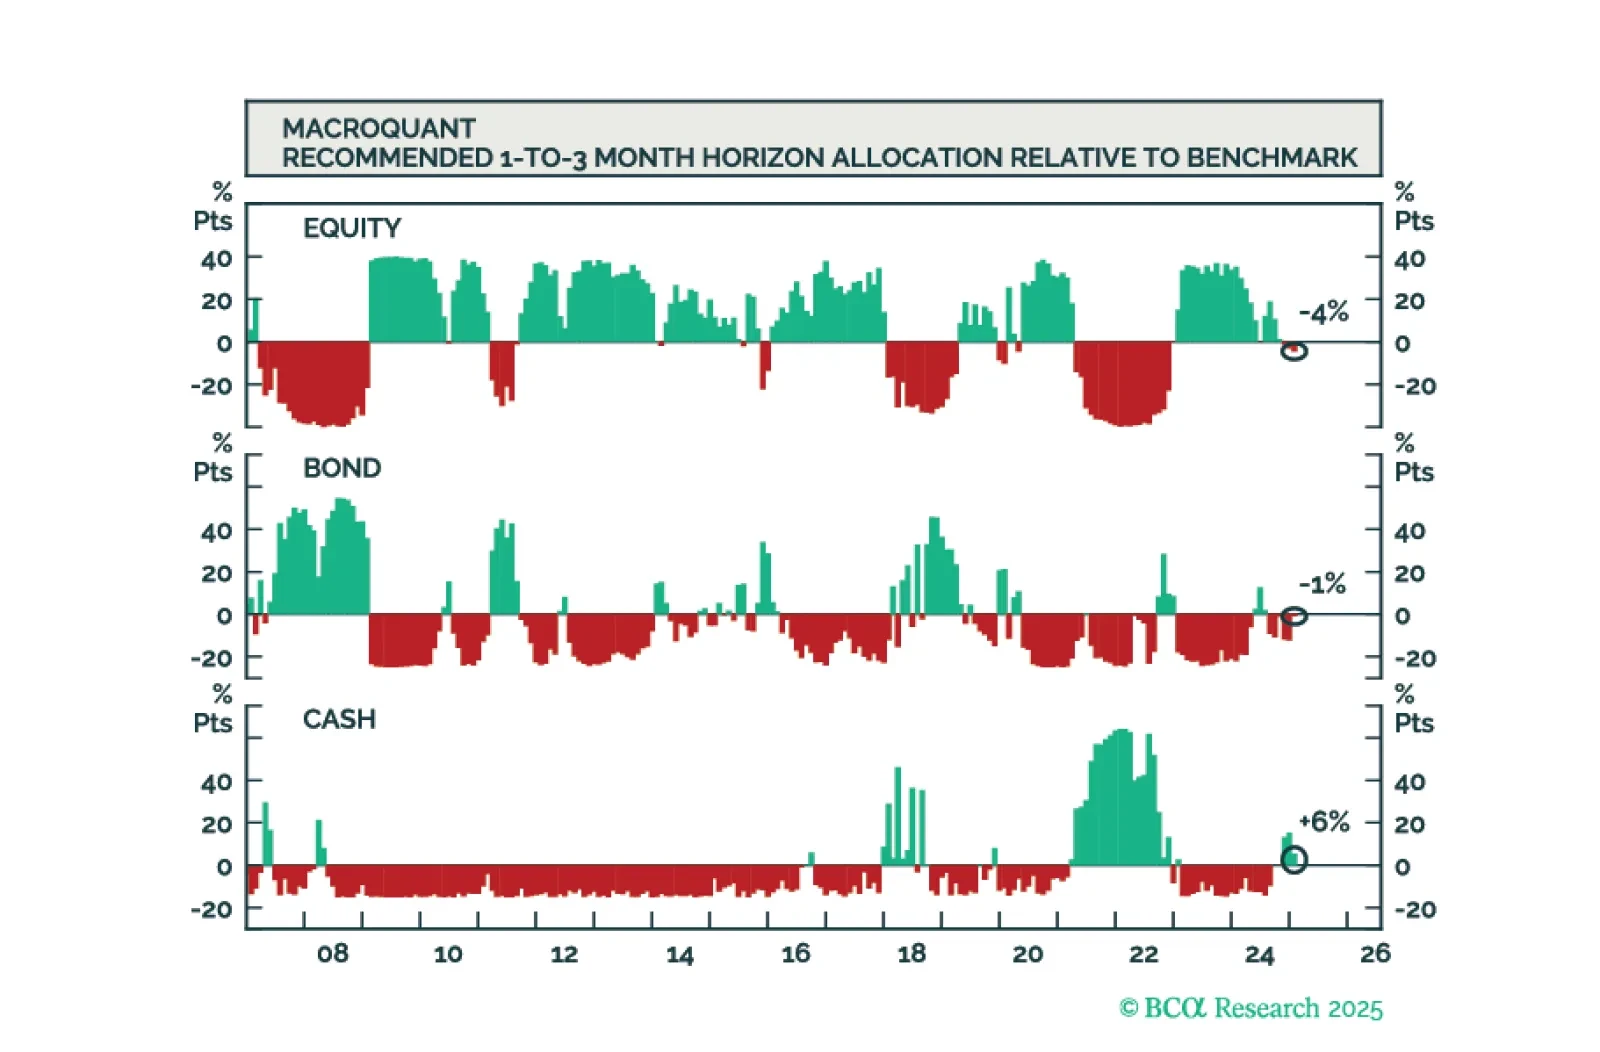
De cara a marzo, MacroQuant está tácticamente neutral en renta variable.
Dentro de los sectores de renta variable de EE. UU., el modelo favorece los servicios de comunicación, las financieras, la energía y los materiales. Es neutral con los industriales, la atención sanitaria y la TI; y tiene infraponderación en bienes de consumo básicos, servicios públicos, consumo discrecional e inmobiliario.
A nivel regional, el modelo recomienda sobreponderar la eurozona, el Reino Unido, Canadá, Australia y los mercados emergentes (ME). Es neutral con Japón y tiene infraponderación en EE. UU.
El modelo está tácticamente neutral respecto a los bonos del Tesoro, pero prevé una caída de los rendimientos en un horizonte de 12 meses.
El modelo espera que el dólar estadounidense se debilite en marzo.
En el ámbito de las materias primas, el modelo es moderadamente alcista en petróleo y cobre, pero sigue siendo muy alcista en el oro.
Conclusión: El modelo MacroQuant ya no es alcista en renta variable, pero aún no está preparado para pasar a infraponderar. Subjetivamente, el equipo de Estrategia de Inversión Global es más bajista en renta variable que el modelo.
1. Visión general
A comienzos de 2022, el Indicador Adelantado de la Economía (LEI) del Conference Board comenzó a desplomarse. En el pasado, una caída pronunciada del LEI siempre se asociaba con una recesión (Gráfico 1). Sin embargo, durante dos años, EE. UU. evitó ese destino.
Gráfico 1
Esta vez, el LEI no logró señalar una recesión.
Esta vez, el LEI no logró señalar una recesión.
¿Por qué? Destacan dos explicaciones. Primero, el LEI del Conference Board está fuertemente inclinado hacia la manufactura: cuatro de los siete componentes no financieros están relacionados con el sector manufacturero.
La actividad manufacturera suele adelantarse al resto de la economía. Sin embargo, la pandemia distorsionó las propiedades adelantadas de ese sector. Al quedar confinadas en casa y contar con cheques de estímulo, las personas derrocharon en bienes en las primeras etapas de la pandemia, para luego desplazar el gasto hacia los servicios una vez que la economía reabrió. El LEI del Conference Board no previó el posterior auge del gasto en servicios.
En segundo lugar, el LEI del Conference Board no tuvo en cuenta la naturaleza invertida del mercado laboral de EE. UU. a comienzos de 2022. Durante la mayor parte de la posguerra, la oferta de trabajo en EE. UU. excedía la demanda, lo que implicaba que la demanda de trabajo era la restricción vinculante para el empleo y la producción (Gráfico 2). Sin embargo, a comienzos de 2022 había seis millones más de ofertas de empleo que de trabajadores desempleados. A medida que la demanda laboral se enfrió en respuesta a las tasas altas y la oferta laboral se recuperó, la economía estadounidense experimentó una desinflación impecable (Gráfico 3). El hecho de que la inflación disminuyera con poco coste para el crecimiento sorprendió a la mayoría de los analistas, pero fue coherente con lo que predijimos en noviembre de 2022 basándonos en nuestro marco de la curva de Phillips con quiebre.
Gráfico 2
Durante la mayor parte de la era de posguerra, la demanda laboral fue la restricción determinante para el empleo.
Durante la mayor parte de la era de posguerra, la demanda laboral fue la restricción determinante para el empleo.
Gráfico 3
Al enfriarse la demanda laboral, la economía de EE. UU. experimentó una desinflación inmaculada
Al enfriarse la demanda laboral, la economía de EE. UU. experimentó una desinflación inmaculada
Nuestro marco de la curva de Phillips con quiebre también hizo otra predicción, a saber, que una recesión comenzaría de forma repentina justo cuando todo el mundo se hubiera convencido de que se había logrado un aterrizaje suave.
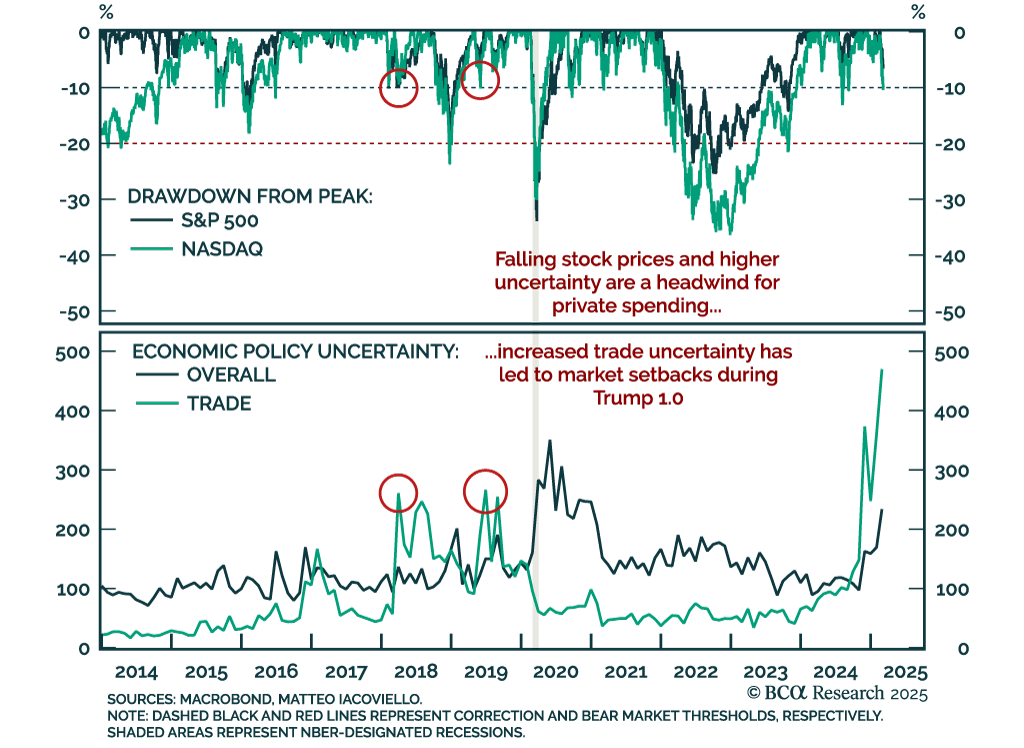
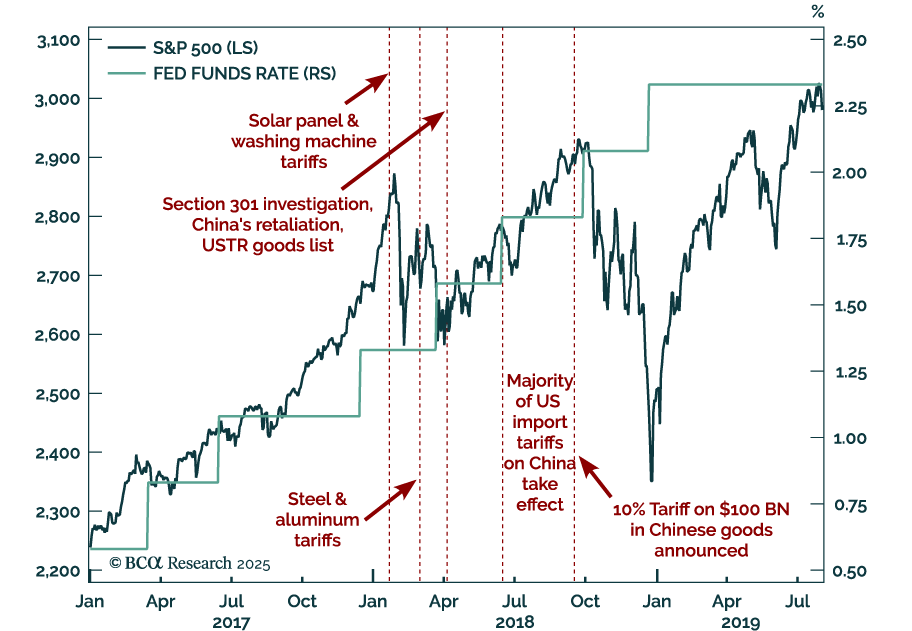
Es probable que hayamos alcanzado el quiebre en la curva de Phillips, lo que sugiere que una recesión es inminente. Por ello, estamos supervisando de cerca las señales de nuestro modelo MacroQuant. De cara a marzo, el modelo sigue estando tácticamente neutral en renta variable (Gráfico 4). Subjetivamente, somos algo más bajistas que el modelo. La diferencia entre nuestra visión y la del modelo se debe en gran medida a que el modelo no está bien equipado para detectar los peligros de una guerra comercial global u otros acontecimientos políticos potencialmente disruptivos.
Gráfico 4
MacroQuant Está Tácticamente Neutral En Acciones
MacroQuant Está Tácticamente Neutral En Acciones
2. Componentes del modelo
A. Renta variable de EE. UU.: Apenas neutral
Gráfico 5 muestra los distintos componentes del modelo de renta variable estadounidense de MacroQuant, Stock Coach. Al 28 de febrero, la puntuación global se situó en el 44º percentil de la distribución de rentabilidades esperadas. Esto está hacia el extremo inferior de la banda neutral del modelo, coherente con rendimientos ligeramente por debajo de la media del S&P 500 en los próximos 1 a 3 meses.
Gráfico 5
Un desglose del modelo de renta variable estadounidense de MacroQuant
Un desglose del modelo de renta variable estadounidense de MacroQuant
Analizando los componentes individuales, el componente de crecimiento del modelo se deterioró en febrero, pero aun así cerró el mes en el 63º percentil de la distribución (una puntuación en un percentil más alto es más alcista para las acciones). Lecturas más débiles sobre la vivienda y los servicios contribuyeron al descenso, al igual que una desaceleración en las medidas amplias de crecimiento económico, según se desprende de los índices de sorpresas económicas, el Goldman Sachs Current Activity Indicator, el Chicago Fed National Activity Index y el modelo GDPNow de la Fed de Atlanta.
La puntuación de inflación se mantuvo en terreno medio, después de haber sido de forma constante favorable para las acciones durante la mayor parte de 2023 y 2024. El aumento de las expectativas de inflación en los datos de encuestas explica gran parte del debilitamiento de este componente en los últimos meses (véase la sección Indicador del Mes más abajo para una discusión sobre cómo los índices de difusión de expectativas de precios regionales de la Fed entran en el modelo).
El componente de sentimiento y posicionamiento siguió profundamente en territorio negativo. Como recordatorio, hemos observado generalmente que las acciones se comportan mejor cuando el sentimiento es bajista pero está mejorando, y peor cuando el sentimiento es alcista pero se está deteriorando. Tanto el sentimiento como el posicionamiento estaban muy comprimidos del lado alcista a finales de 2024, por lo que el deterioro reciente de estas métricas ha hecho que este componente del modelo encienda la señal de alarma.
El componente de valoración mejoró en febrero, pasando del 2º al 5º percentil de la distribución histórica. No obstante, una puntuación de valoración tan baja sugiere que las acciones afrontan desafíos considerables a largo plazo.
El componente monetario y financiero fue el único que mejoró de forma significativa en febrero, en gran parte gracias al reciente descenso de los rendimientos de los bonos. Hubo, sin embargo, algunas manchas: los diferenciales de crédito han empezado a subir y la más reciente Encuesta de Opinión de los Oficiales Senior de Préstamos de la Fed mostró un ligero endurecimiento en los estándares de concesión de préstamos bancarios para préstamos comerciales e industriales. Si esta tendencia continúa, ejercerá presión a la baja sobre el crecimiento económico.
B. Sectores de EE. UU.: Favorece servicios de comunicación, financieras, energía y materiales
De cara a marzo, el modelo sectorial de renta variable de EE. UU. de MacroQuant, Sector Selector, recomienda sobreponderar los servicios de comunicación, las financieras, la energía y los materiales (Gráfico 6). Los dos primeros sectores muestran tendencias de beneficios superiores, mientras que la energía y los materiales se benefician de las expectativas de MacroQuant de que los precios de las materias primas subirán en los próximos meses (Gráfico 7).
Gráfico 6
Selector de Sectores: Favorecer Servicios de Comunicación, Finanzas, Energía y Materiales
Selector de Sectores: Favorecer Servicios de Comunicación, Finanzas, Energía y Materiales
Gráfico 7
Crecimiento de las ganancias por sector
Crecimiento de las ganancias por sector
El modelo es neutral con los industriales, la atención sanitaria y la TI. Es ligeramente negativo con bienes de consumo básicos y servicios públicos, con un sesgo negativo más pronunciado hacia el consumo discrecional y el sector inmobiliario.
Subjetivamente, preferimos una asignación sectorial de renta variable algo defensiva, en gran parte porque vemos que la relación riesgo-recompensa de las acciones es peor de lo que indica el modelo.
C. Regiones de renta variable: Sobreponderar la renta variable no estadounidense
El modelo regional de renta variable de MacroQuant, Region Rumble, ha degradado a EE. UU. a infraponderación y ahora recomienda sobreponderar la eurozona, el Reino Unido, Canadá, Australia y los mercados emergentes (Gráfico 8).
Gráfico 8
El enfrentamiento regional favorece a las acciones no estadounidenses
El enfrentamiento regional favorece a las acciones no estadounidenses
Gráfico 9
Fuera de EE. UU., los datos económicos superaron las expectativas
Fuera de EE. UU., los datos económicos superaron las expectativas
Las expectativas del modelo de un dólar más débil en los próximos meses proporcionaron un viento de cola a las regiones no estadounidenses y actuaron como viento en contra para EE. UU. Las mejoras en los índices de sorpresas económicas también respaldaron a las regiones no estadounidenses (Gráfico 9). Australia, Canadá y los mercados emergentes se beneficiaron todos de la postura modestamente alcista del modelo sobre el cobre.
La inclinación del Reino Unido hacia sectores cíclicos le valió una sobreponderación, ya que el modelo espera que los precios de las materias primas aumenten en los próximos meses. El modelo es neutral con Japón.
Subjetivamente, no somos tan negativos con respecto a EE. UU. como el modelo, dado que las acciones estadounidenses tienden a ser menos cíclicas que sus homólogas globales. Además, como comentamos más abajo, somos menos bajistas sobre el dólar estadounidense que el modelo.
D. Bonos del Tesoro de EE. UU.: Tácticamente neutral en duración pero más favorable en un horizonte de 12 meses
El modelo Bond Buddy de MacroQuant mejoró su visión para el horizonte de 1 a 3 meses sobre la duración a neutral en febrero. Dicho esto, la puntuación se situó en el 41º percentil de la distribución de rentabilidades esperadas, que está hacia el extremo inferior del rango neutral (el rango neutral del modelo está entre el 40º y el 60º percentil) (Gráfico 10). La mayor parte de la mejora en la puntuación de duración provino del componente técnico este mes.
Desde el punto de vista fundamental, el modelo está preocupado por el impacto del aumento de las expectativas de inflación en las perspectivas a corto plazo para los rendimientos. Sin embargo, ve margen para que los rendimientos de los Treasuries caigan más en un horizonte de 12 meses, ya que sitúa el valor justo para el rendimiento a 10 años en el 3,73% (Gráfico 11). En consecuencia, la puntuación del modelo para el horizonte de 12 meses fue más favorable, situándose en el 55º percentil de la distribución de rentabilidades esperadas.
Gráfico 10
Bond Buddy se mantiene tácticamente neutral respecto a los bonos del Tesoro, pero prevé una caída de los rendimientos en un horizonte de 12 meses
Bond Buddy se mantiene tácticamente neutral respecto a los bonos del Tesoro, pero prevé una caída de los rendimientos en un horizonte de 12 meses
Dentro de una cartera de bonos gubernamentales de mercados desarrollados cubierta frente a divisas, el modelo prefiere EE. UU., España y Francia sobre Alemania, Australia y Canadá.
Gráfico 11
Los bonos son relativamente baratos
Los bonos son relativamente baratos
E. Dólar estadounidense: Perspectiva bajista a corto plazo
Tras tener una visión favorable del dólar estadounidense durante los últimos meses de 2024 y principios de 2025, el modelo Currency Cruncher de MacroQuant se ha vuelto bajista respecto al billete verde (Gráfico 12). El sentimiento está en el bache, y en el último mes el impulso ha sido débil. Los diferenciales de tipos de interés también se han movido de forma decisiva en contra del billete verde (Gráfico 13).
Gráfico 12
Currency Cruncher se muestra bajista respecto al dólar
Currency Cruncher se muestra bajista respecto al dólar
Gráfico 13
Los diferenciales de tasas de interés se han movido en contra del dólar.
Los diferenciales de tasas de interés se han movido en contra del dólar.
Las valoraciones siguen siendo un lastre. Incluso tras ajustar por las diferencias de tipos reales a largo plazo, el dólar estadounidense cotiza un 13% por encima de su valor justo.
Analizando los pares de divisas individuales, Currency Cruncher espera que el dólar estadounidense se deprecie frente a todas las principales monedas en marzo. Entre los cruces, ve potencial alcista tanto para EUR/GBP como para EUR/JPY.
Subjetivamente, somos menos bajistas sobre el dólar estadounidense que el modelo debido al riesgo de una escalada de la guerra comercial. Nuestra divisa favorita para el resto de 2025 es el yen.
F. Materias primas: El metal amarillo en la cima
MacroQuant sigue siendo muy alcista en el oro (Gráfico 14). La creciente incertidumbre sobre la situación fiscal de EE. UU., la caída de los rendimientos reales y el pronóstico de Currency Cruncher de un dólar más débil han hecho que la puntuación del oro se dispare.
La puntuación del cobre cambió poco respecto al mes pasado, manteniéndose en territorio modestamente alcista. El modelo también mantuvo una visión modestamente alcista sobre el petróleo, aunque la puntuación sí descendió respecto al mes pasado. El aumento de las expectativas de inflación ayudó a elevar la puntuación del petróleo, mientras que el debilitamiento del sentimiento y del momentum restaron.
Gráfico 14
MacroQuant Es Muy Alcista Con El Oro, Y Moderadamente Alcista Con El Cobre Y El Petróleo
MacroQuant Es Muy Alcista Con El Oro, Y Moderadamente Alcista Con El Cobre Y El Petróleo
Gráfico 15
El Indicador Regional de Precios Pagados de la Fed Sirve Como un Buen Termómetro del Riesgo de Inflación
El Indicador Regional de Precios Pagados de la Fed Sirve Como un Buen Termómetro del Riesgo de Inflación
3. Indicador del Mes: Indicador regional de precios pagados de la Fed de BCA
Cada mes, los bancos de la Reserva Federal regionales de Nueva York, Filadelfia, Richmond, Kansas City y Dallas publican una encuesta que evalúa las condiciones actuales y las expectativas futuras de los fabricantes. Esta encuesta cubre una amplia gama de indicadores clave, incluidos los nuevos pedidos, el empleo, las inversiones de capital y los precios.
Al agregar las respuestas de la encuesta relacionadas con las expectativas de los costes de insumos, el indicador regional de precios pagados de la Fed de BCA sirve como una buena medida del riesgo de inflación para la economía de EE. UU. (Gráfico 15). Tabla 1 muestra que tanto las acciones como los bonos lo pasan mal durante el mes siguiente cuando los índices de difusión de los cambios esperados en los precios de los insumos están en niveles superiores a la media y/o en aumento. Actualmente, este indicador está mostrando la señal de alarma.
Tabla 1
Acciones y bonos sufren cuando el riesgo de inflación está elevado
Acciones y bonos sufren cuando el riesgo de inflación está elevado
Equipo de Estrategia de Inversión Global
Peter BerezinDirector global de estrategiapeterb@bcaresearch.comSígueme en LinkedIn & X
Apéndice
Tabla del Apéndice 1
Rendimientos backtestados para MacroQuant Multiverse Edition
Rendimientos backtestados para MacroQuant Multiverse Edition
Tabla 2 del apéndice
Carteras Modelo Basadas en MacroQuant: Asignación de Activos de EE. UU.
Carteras Modelo Basadas en MacroQuant: Asignación de Activos de EE. UU.
Gráfico del Apéndice 3
Carteras Modelo Basadas en MacroQuant: Sectores de Renta Variable de EE. UU.
Carteras Modelo Basadas en MacroQuant: Sectores de Renta Variable de EE. UU.
Gráfico 4 del apéndice
Carteras modelo basadas en MacroQuant: Regiones de renta variable global
Carteras modelo basadas en MacroQuant: Regiones de renta variable global