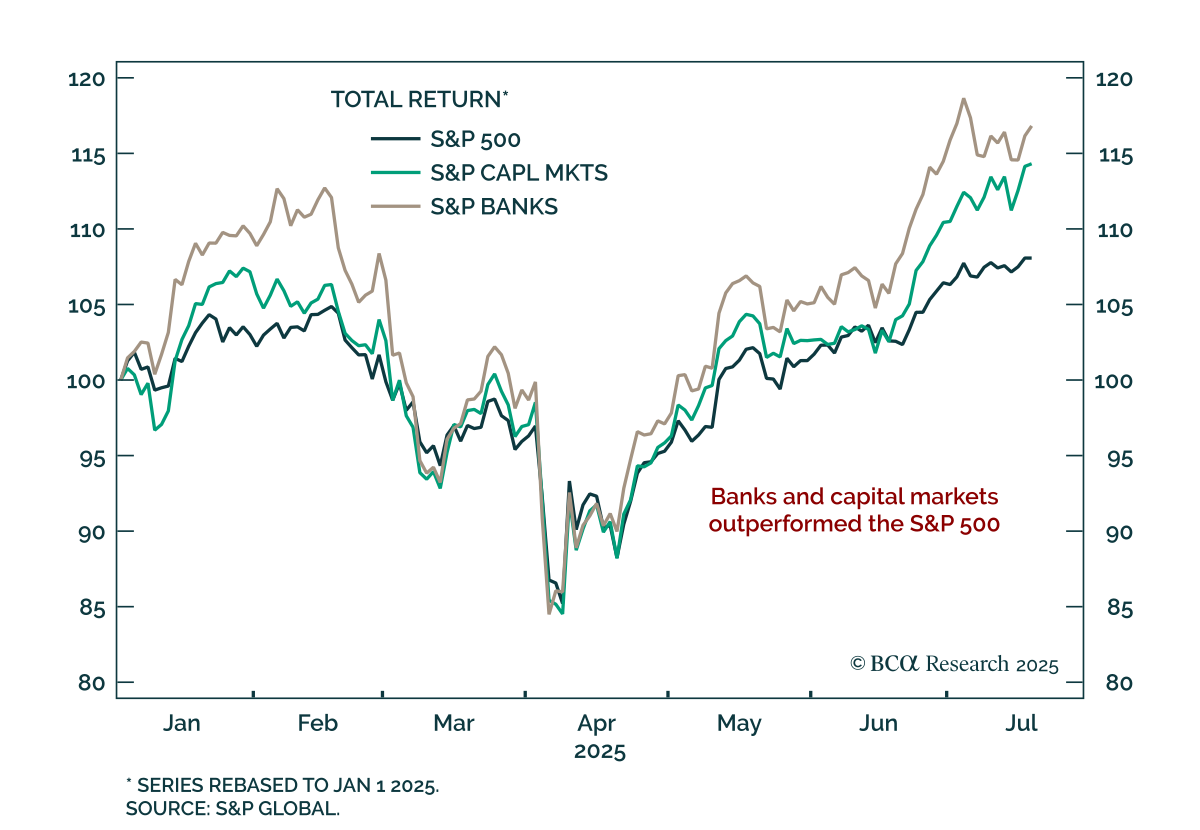
Rendimientos del Mercado
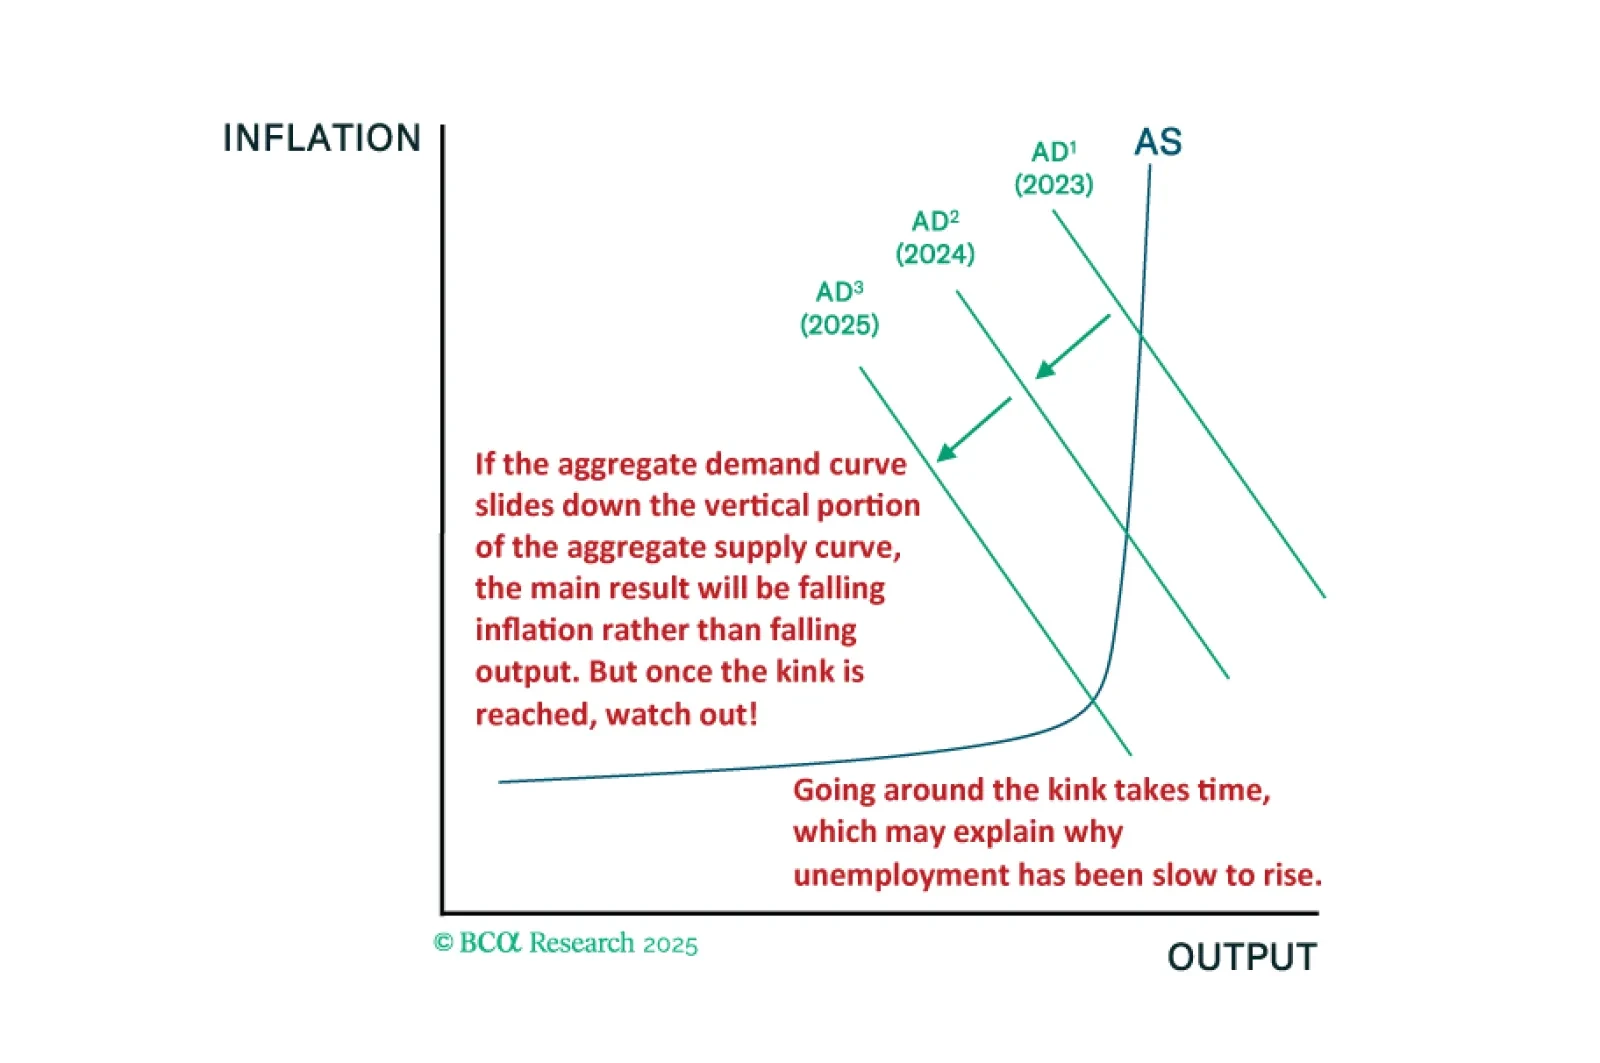
El hecho de que la economía de EE. UU. se haya deteriorado más lentamente que en ciclos anteriores es totalmente coherente con nuestro marco de la curva de Phillips con quiebres. Buscaremos en nuestro modelo MacroQuant orientación sobre cuándo adoptar una postura completamente defensiva.
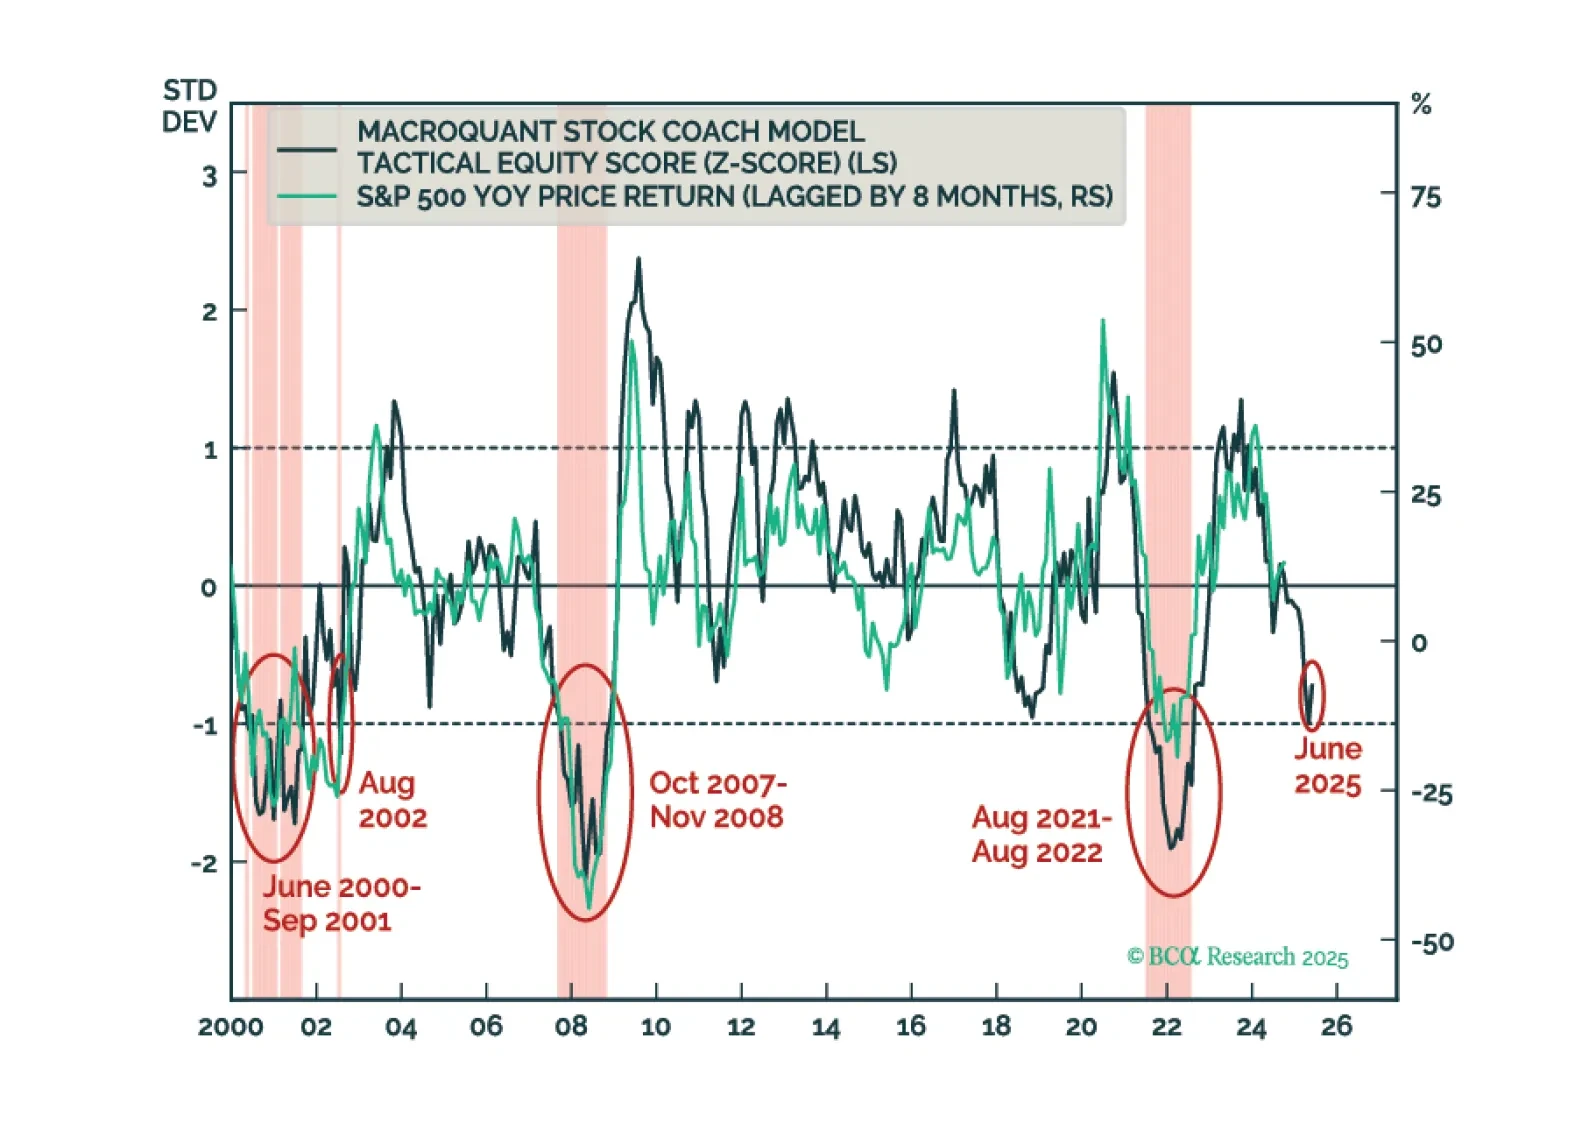
El z-score de acciones estadounidenses de MacroQuant está peligrosamente cerca del umbral de -1. Los movimientos por debajo de ese umbral han coincidido de manera confiable con mercados bajistas de acciones en el pasado. Por lo tanto, MacroQuant recomienda una posición infraponderada en acciones, compensada por una sobreponderación en bonos y efectivo.
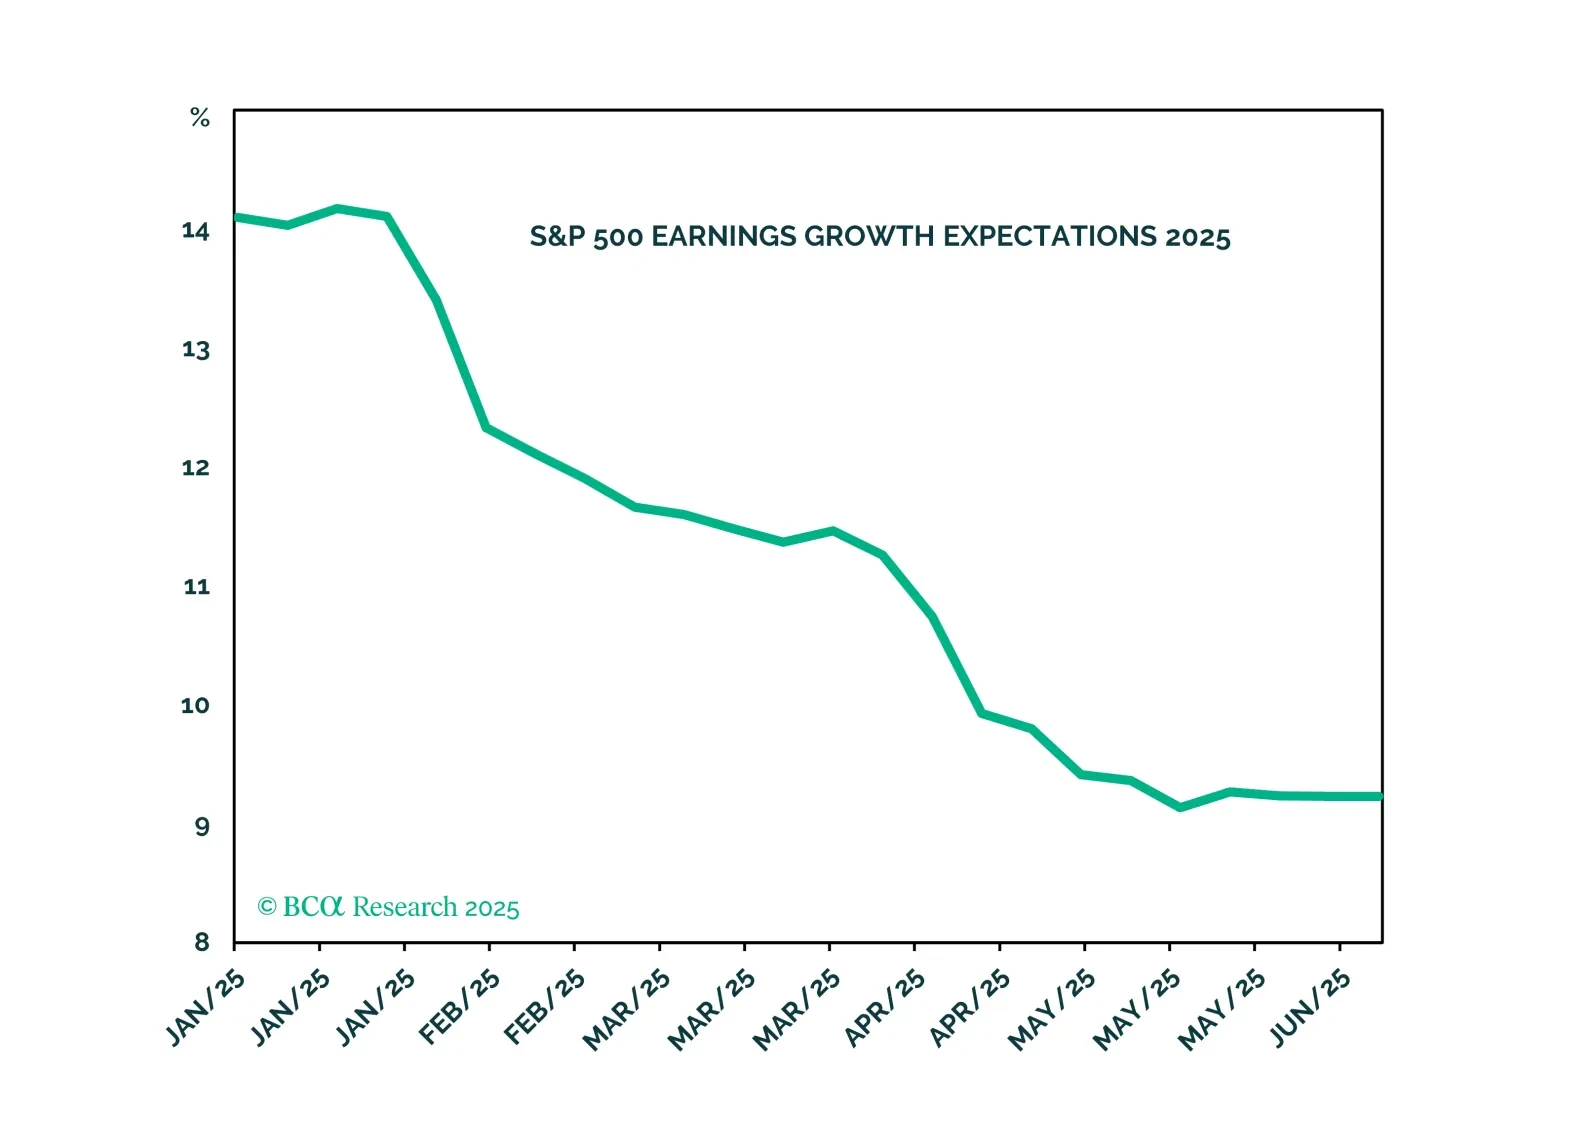
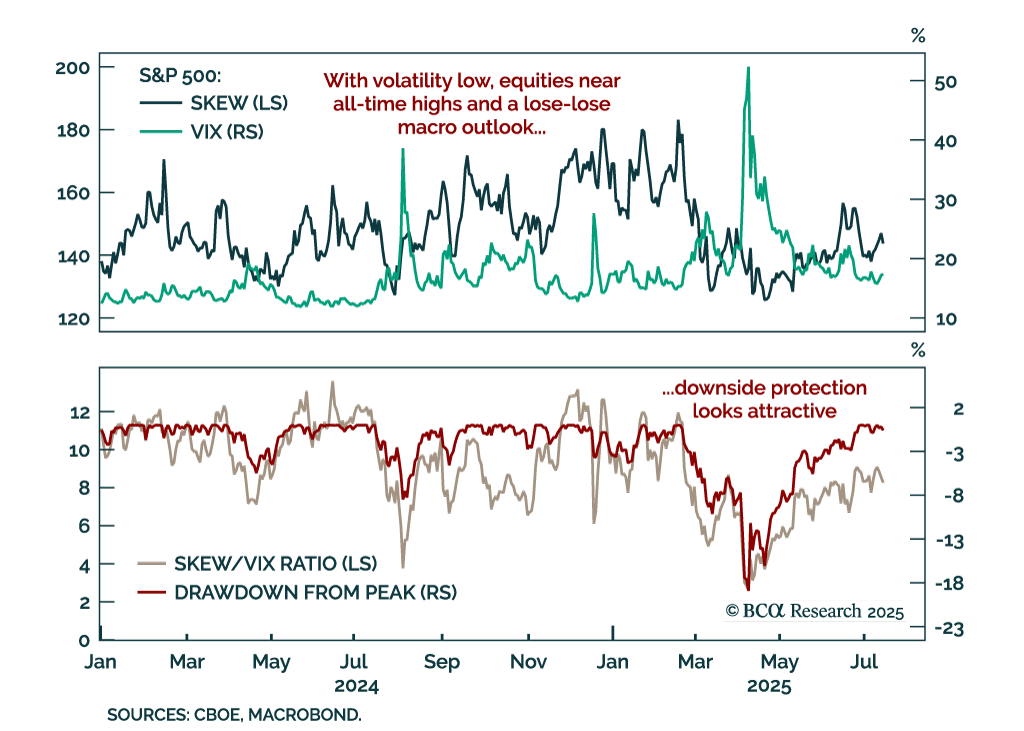
Una inminente flexibilización monetaria y fiscal, junto con un crecimiento resiliente de las ganancias, respaldan una perspectiva constructiva para las acciones. Sin embargo, a corto plazo, persisten riesgos significativos a la baja. Recomendamos fortalecer la protección ante caídas reduciendo el beta de la cartera.

In the front section of the chart pack, we review May’s performance and adjust our portfolio positioning.
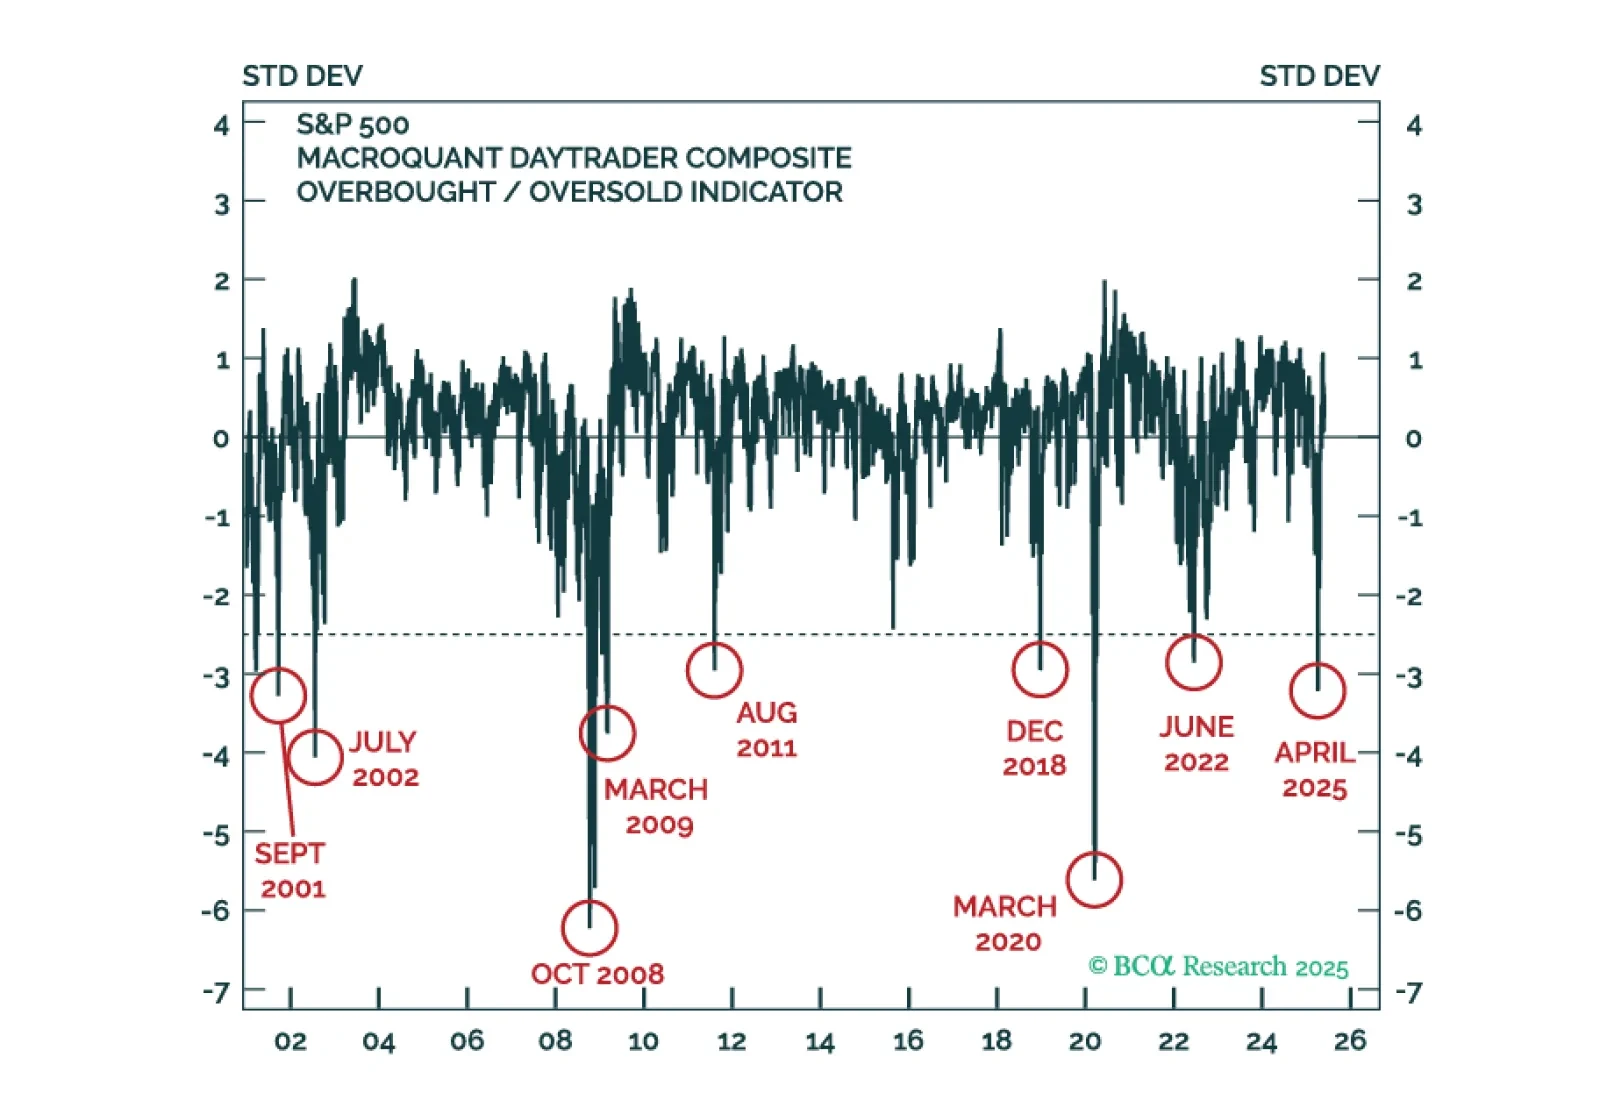
MacroQuant advierte que las acciones estadounidenses están descontando muy poco riesgo económico. El modelo está evitando las acciones y recomienda una gran sobreponderación en efectivo.
MacroQuant warns that US equities are pricing in very little economic risk. The model is shunning equities and recommends a large overweight to cash.
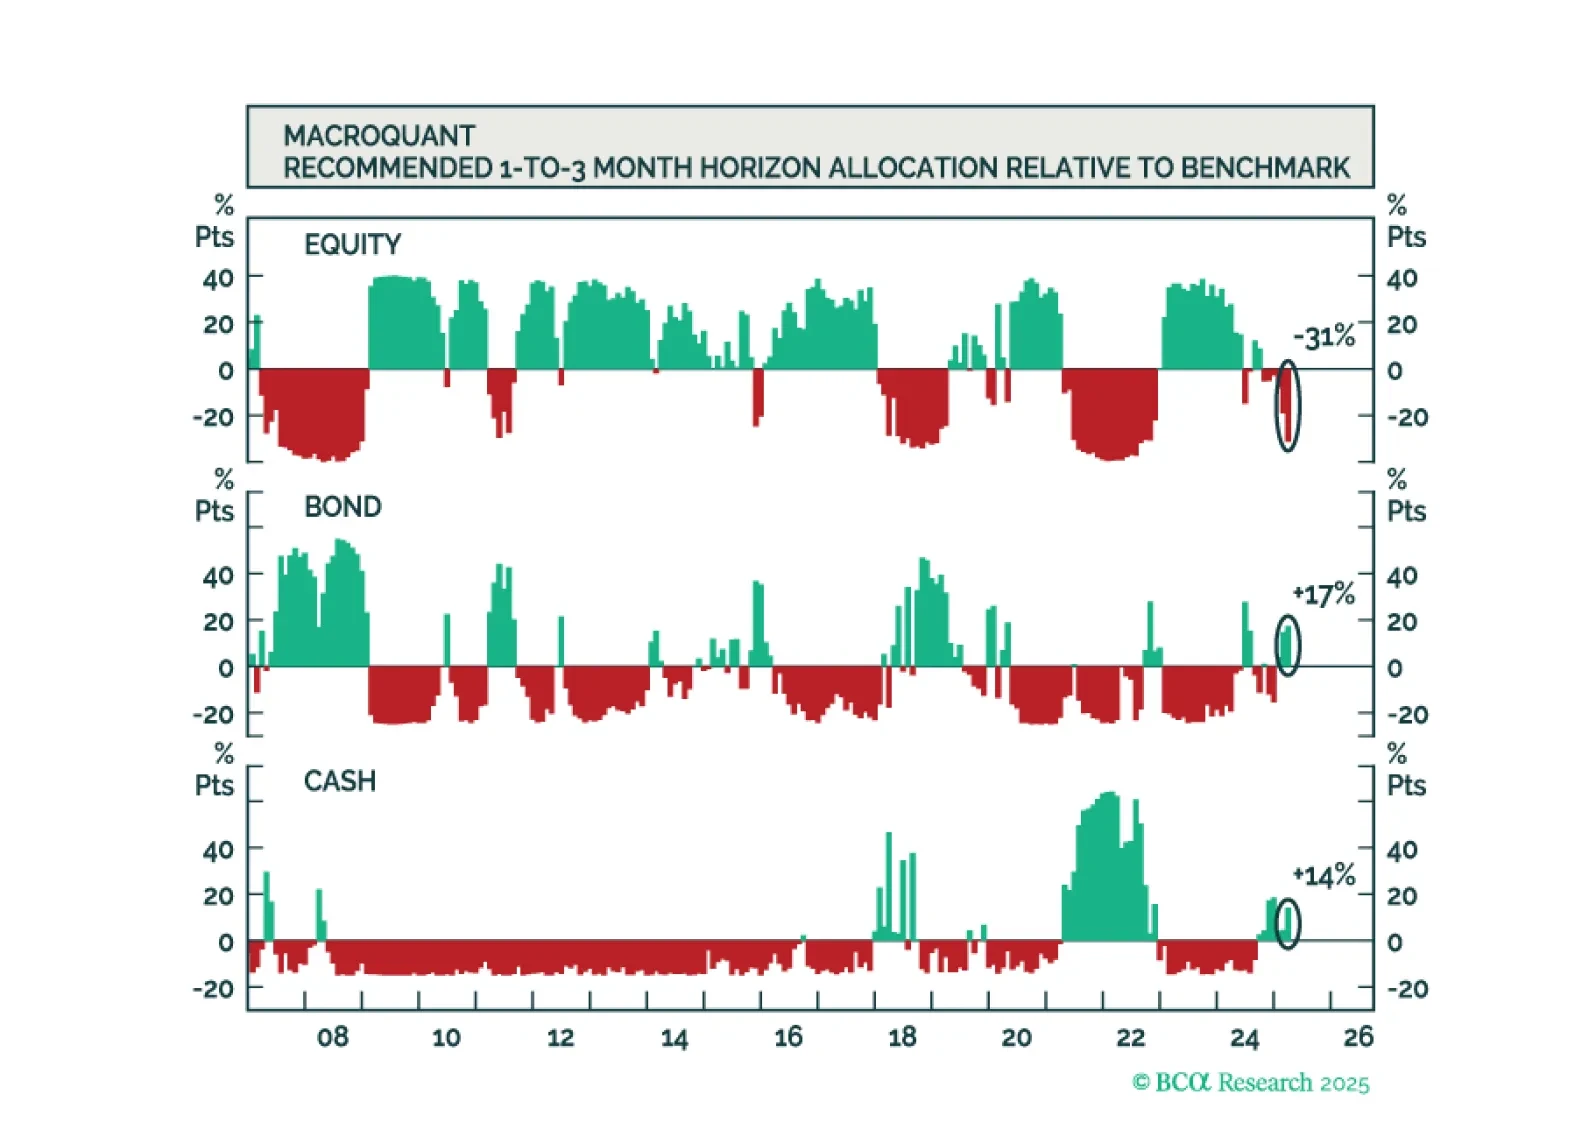
MacroQuant sees the risks to US growth as being to the downside and the risks to inflation as being to the upside. Such a stagflationary brew justifies an underweight on stocks.
MacroQuant considera que los riesgos para el crecimiento de EE. UU. se orientan a la baja y que los riesgos para la inflación se orientan al alza. Una mezcla estanflacionaria de este tipo justifica una infraponderación en acciones.