Sorry, you need to enable JavaScript to visit this website.
Saltar al contenido principal

Países Desarrollados
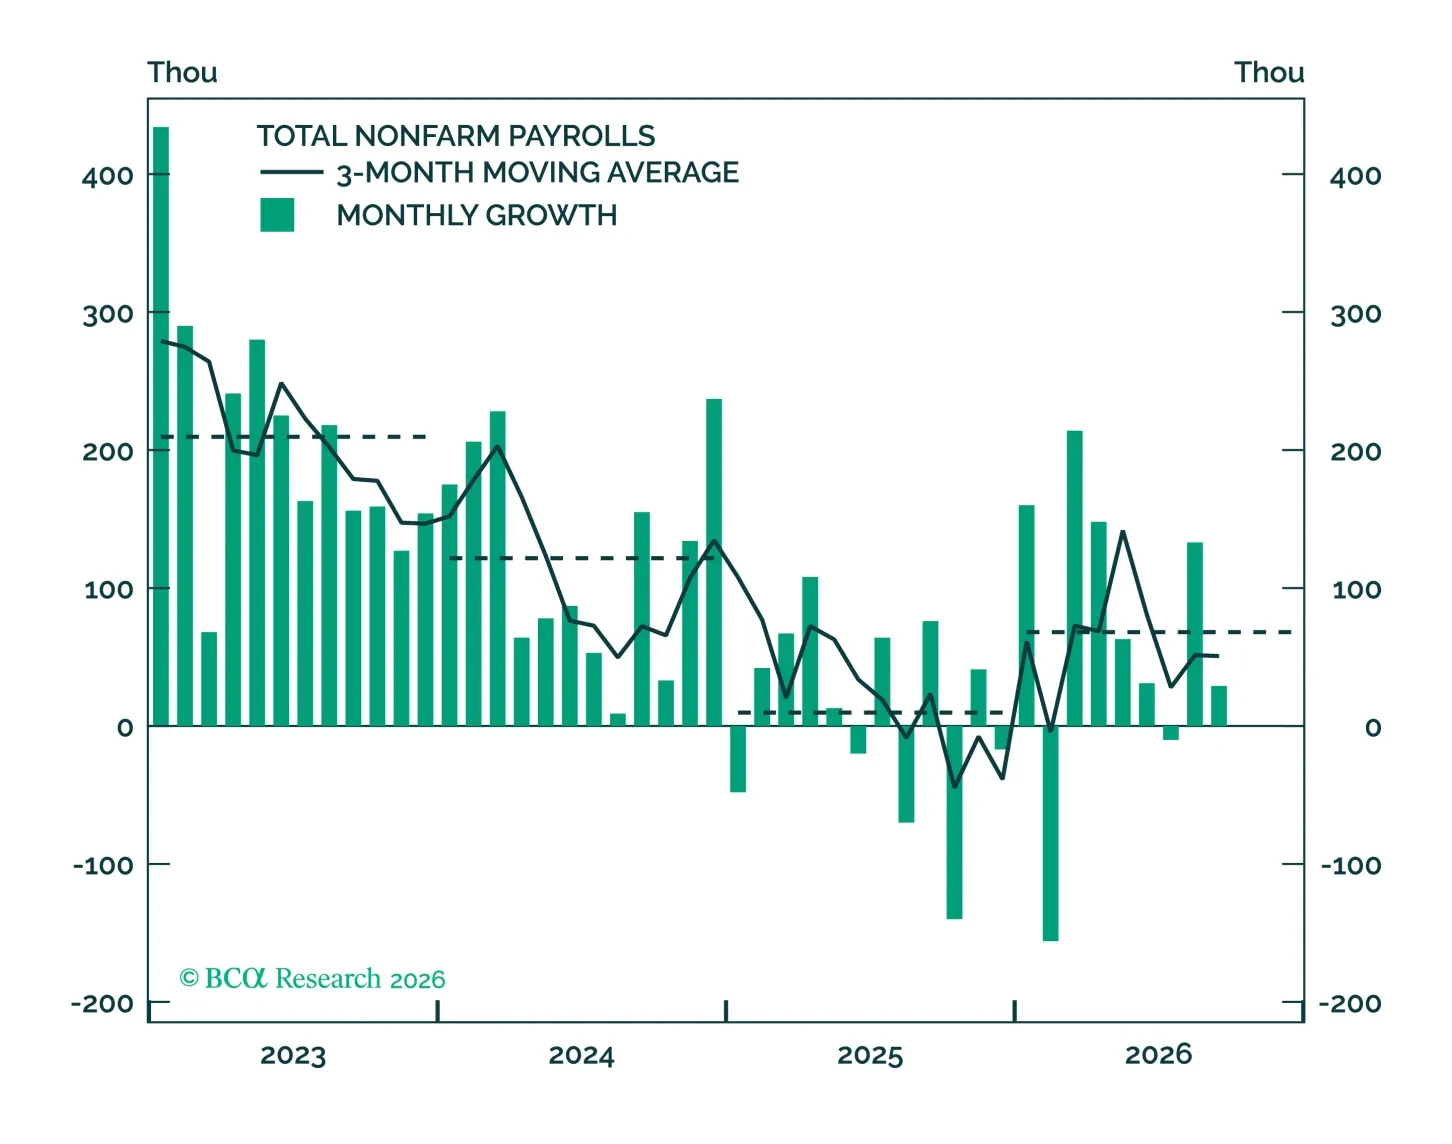
El informe de empleo de esta mañana sirve para subrayar que el mercado laboral no es una fuente de presión inflacionaria y, por lo tanto, de importancia secundaria en lo que respecta a la toma de decisiones a corto plazo de la Fed.
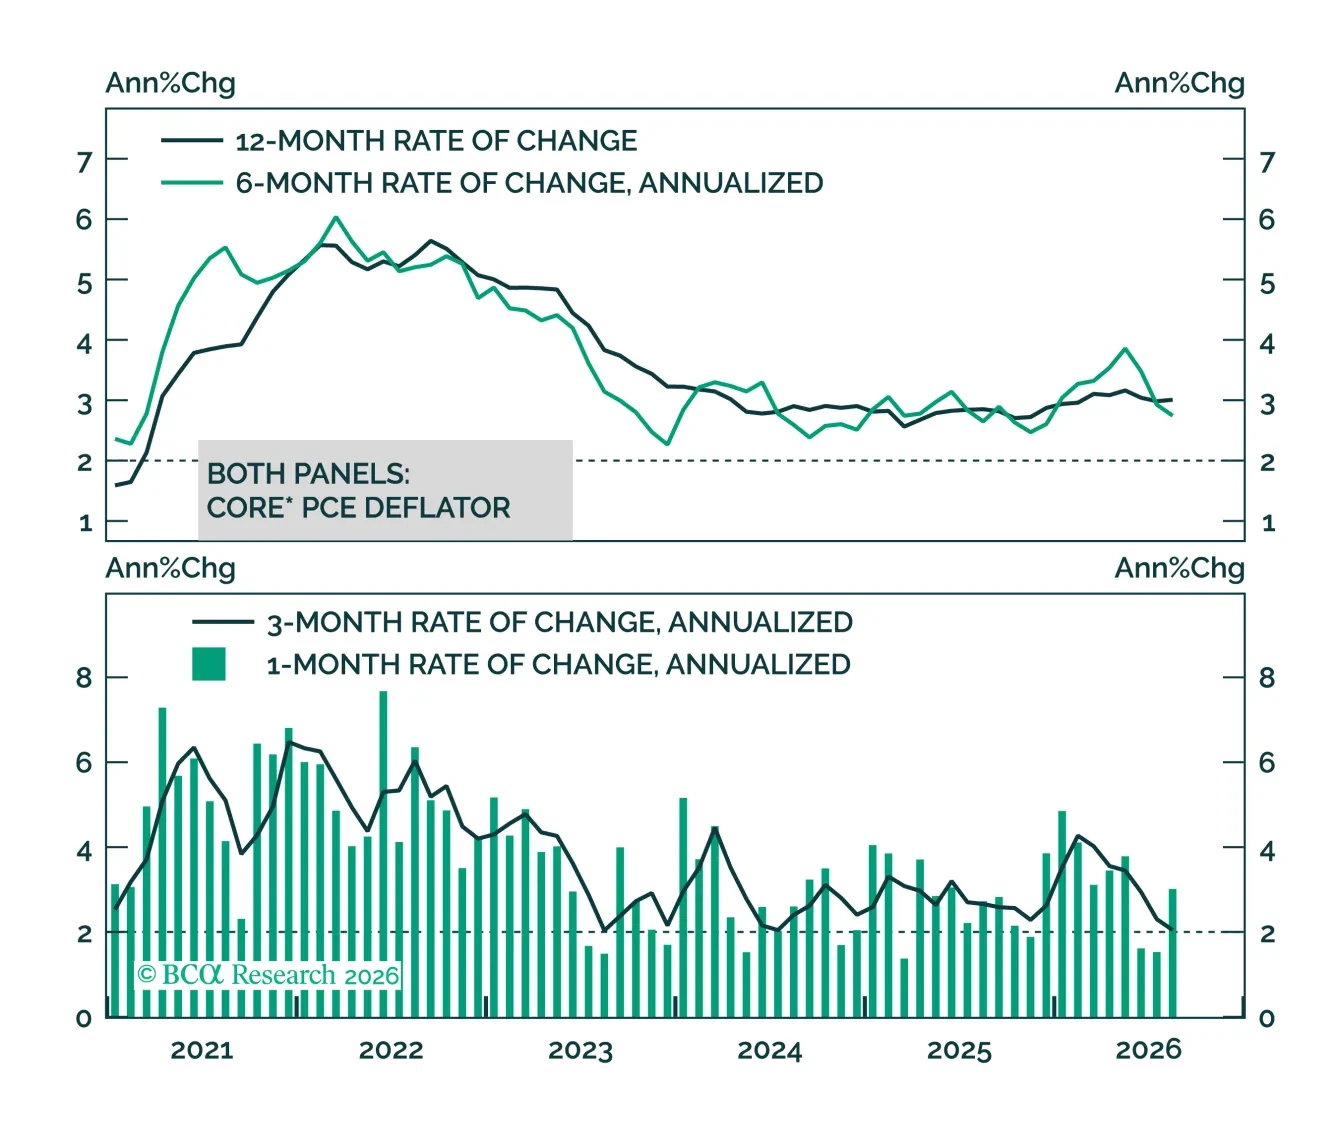
La inflación subyacente en EE. UU. sigue por encima del objetivo. Pero las revisiones de datos de esta mañana revelan que la brecha no es ni de lejos tan grande como parecía ayer.
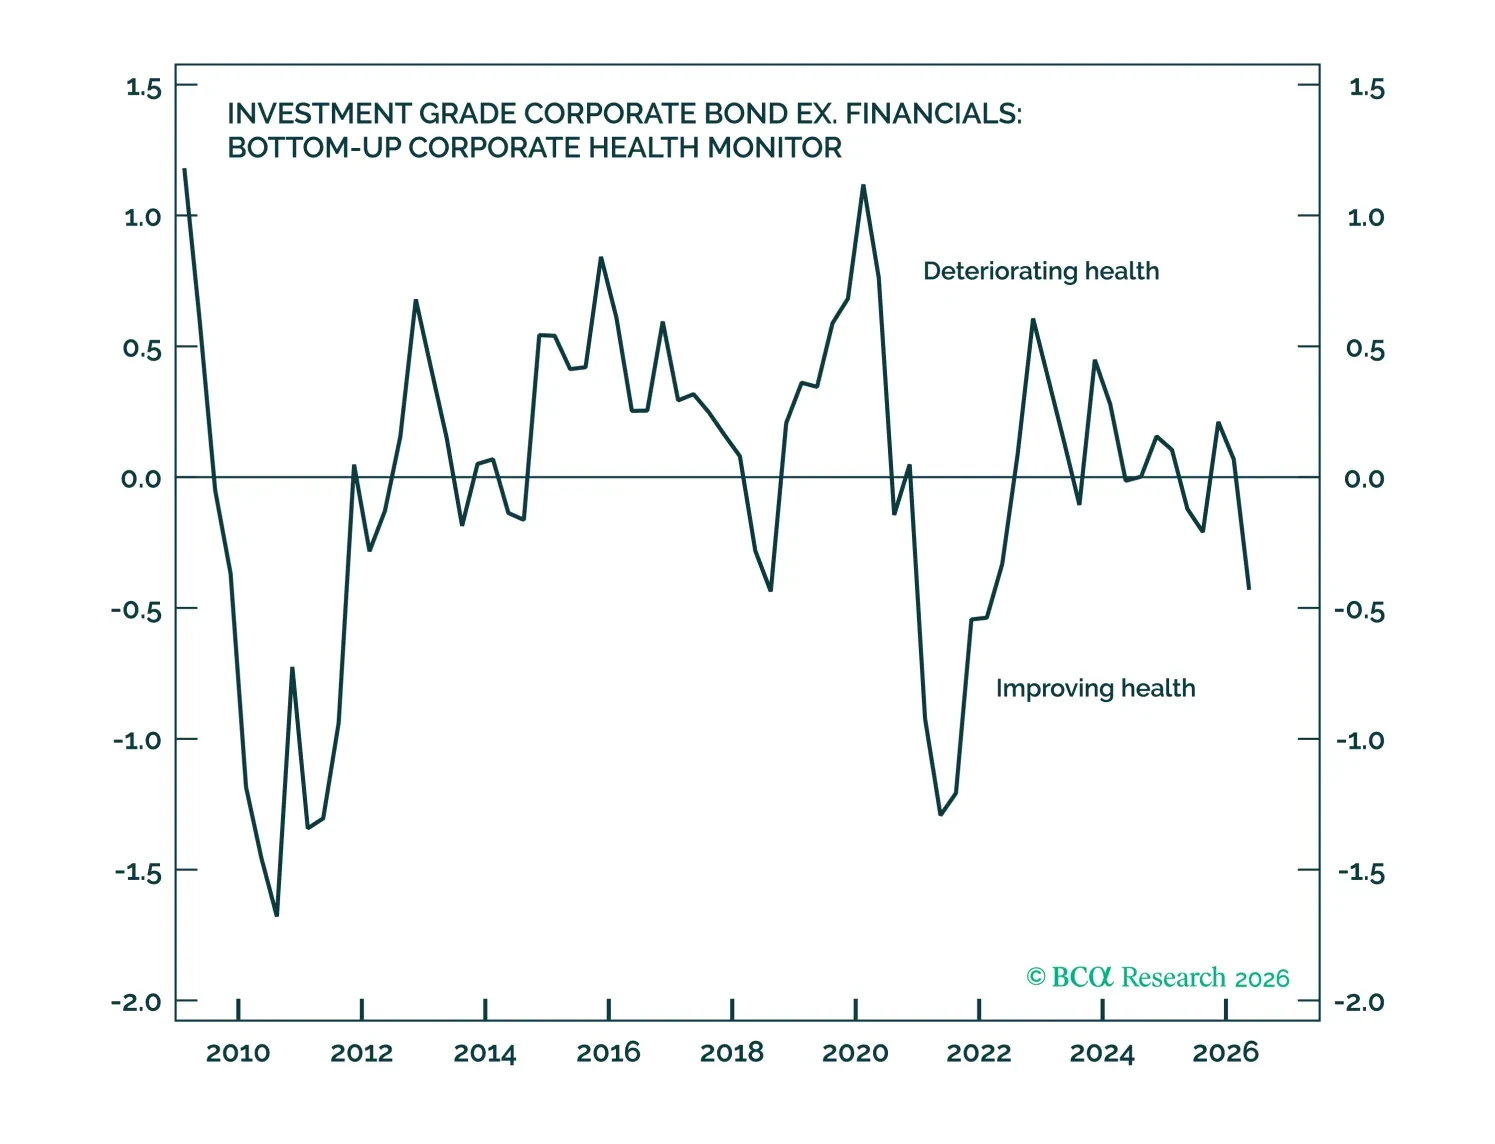
 

Informe especial

La salud de los balances corporativos de EE. UU. parece sólida en general, y las métricas de crédito no muestran ningún impacto negativo significativo por el auge de las emisiones relacionadas con la IA.
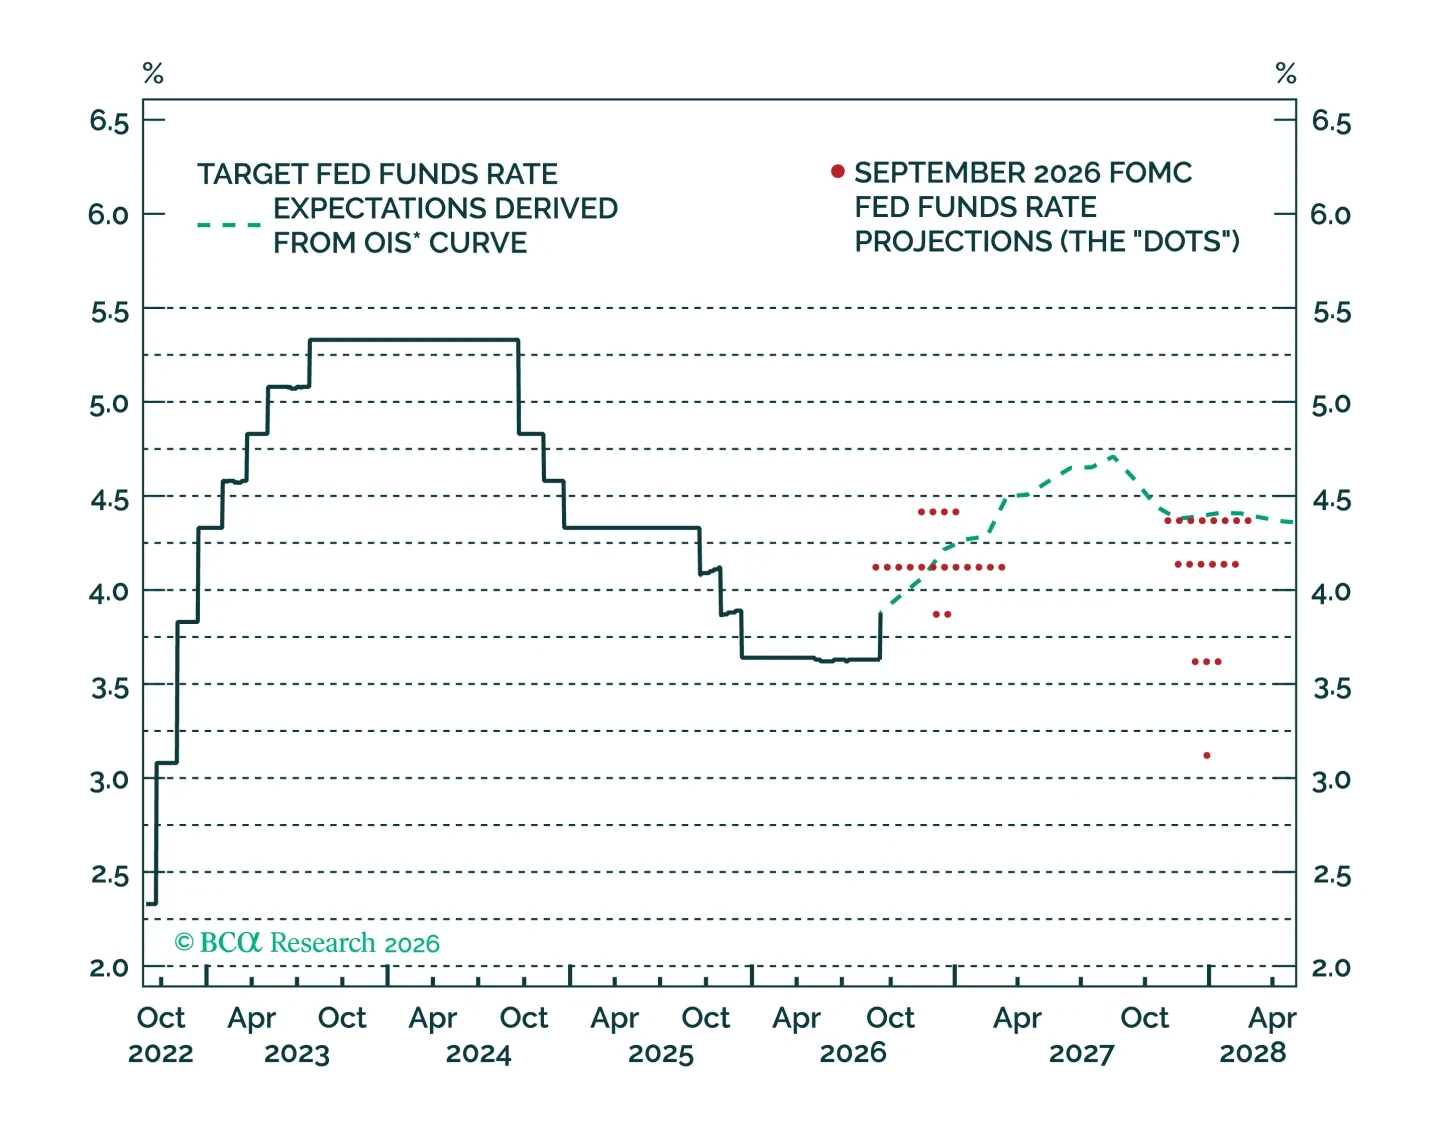
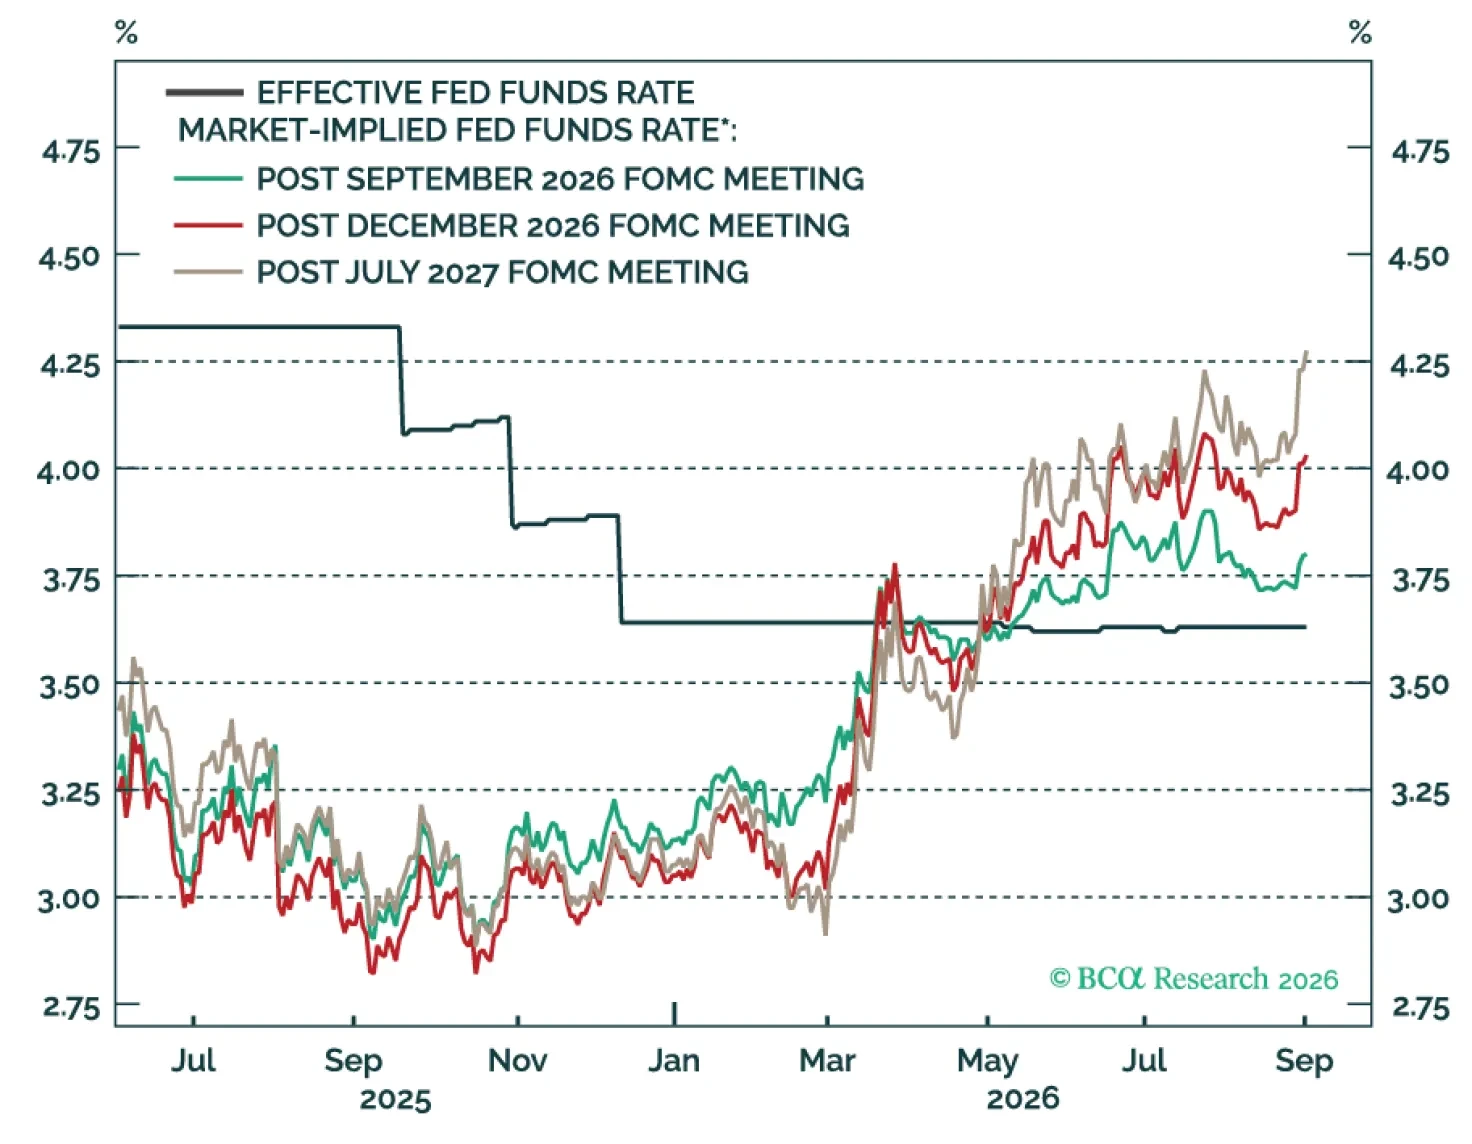
La Fed es unánime en prever un ciclo de endurecimiento moderado de no más de 75 bps, pero ese resultado depende de una rápida caída de la inflación subyacente en 2027.
 

Resumen de la asignación de nuestra cartera para septiembre de 2026.
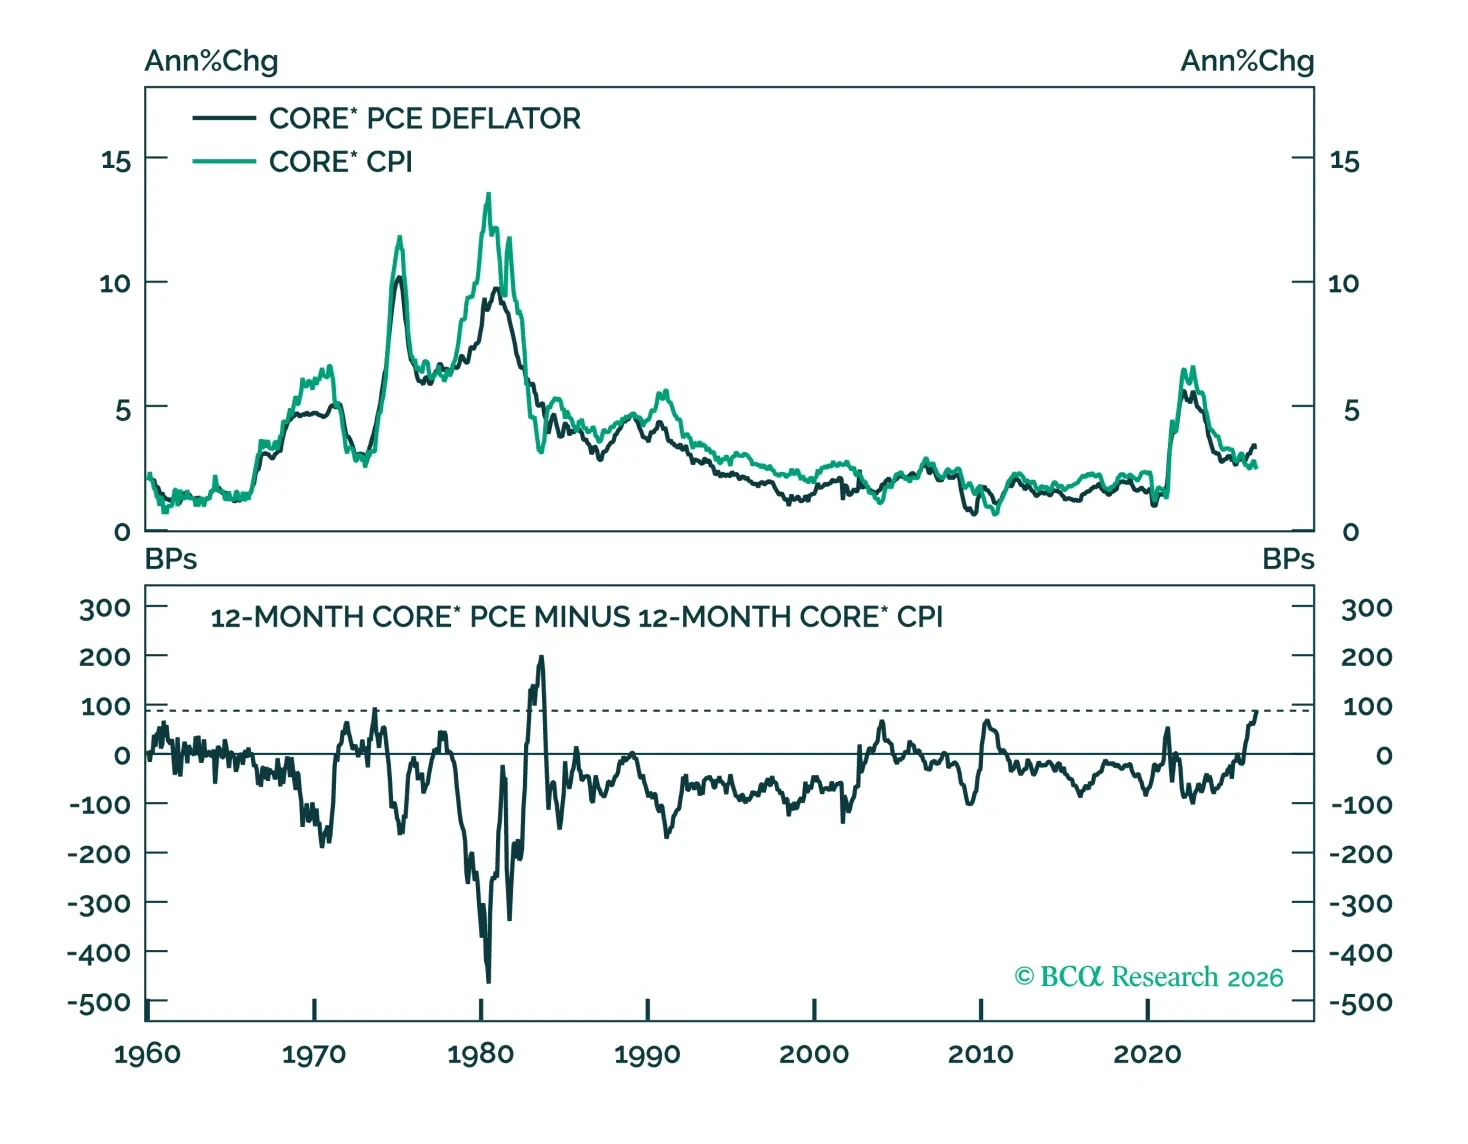
La brecha PCE/CPI es un factor cada vez más importante que impulsa las perspectivas a corto plazo de la política de la Fed. Analizamos los factores que explican esa brecha y concluimos que probablemente se estreche en los próximos meses.
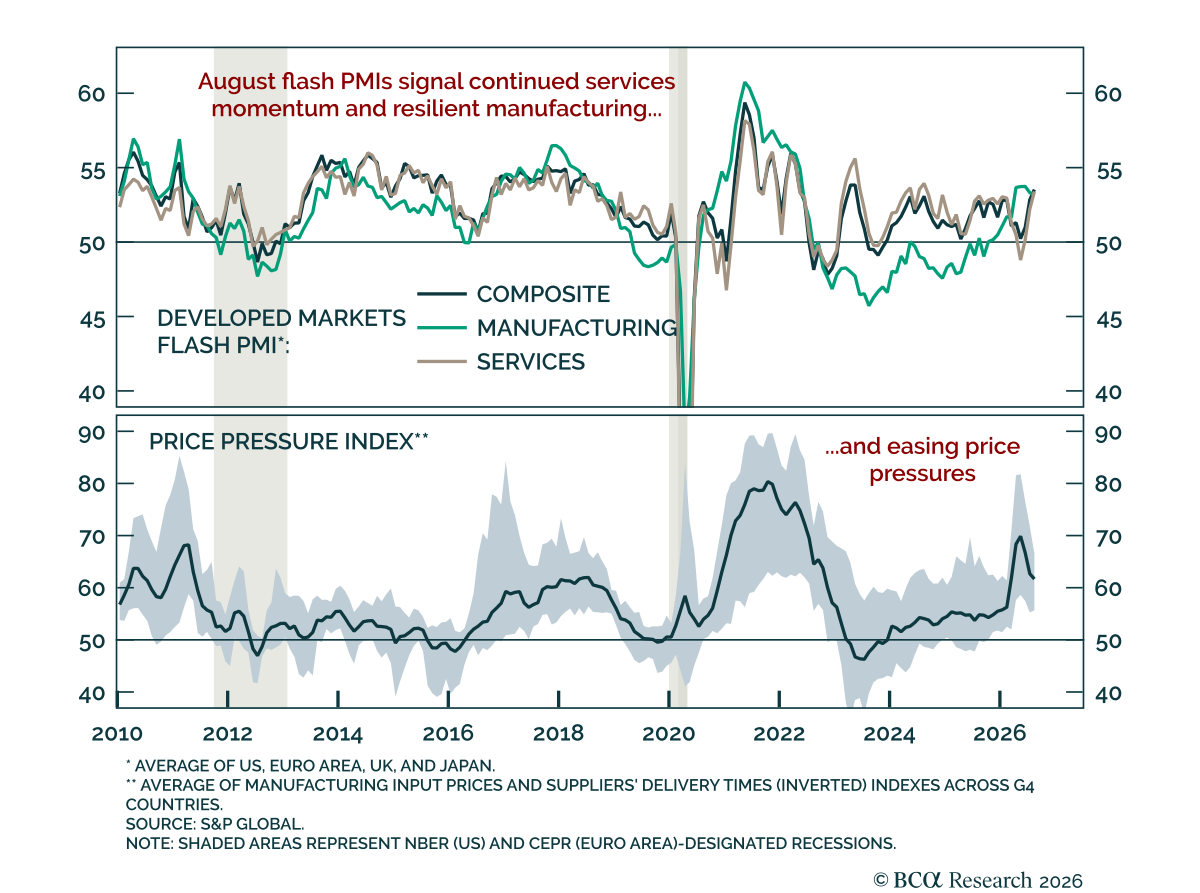
 

Los PMIs flash globales de agosto mostraron que la fabricación se mantuvo mientras la actividad de servicios se fortaleció aún más. Como se discutió durante nuestra BCA Live, la manufactura de EE. UU. se suavizó ligeramente hasta 53.2 desde 53.9, frente a…

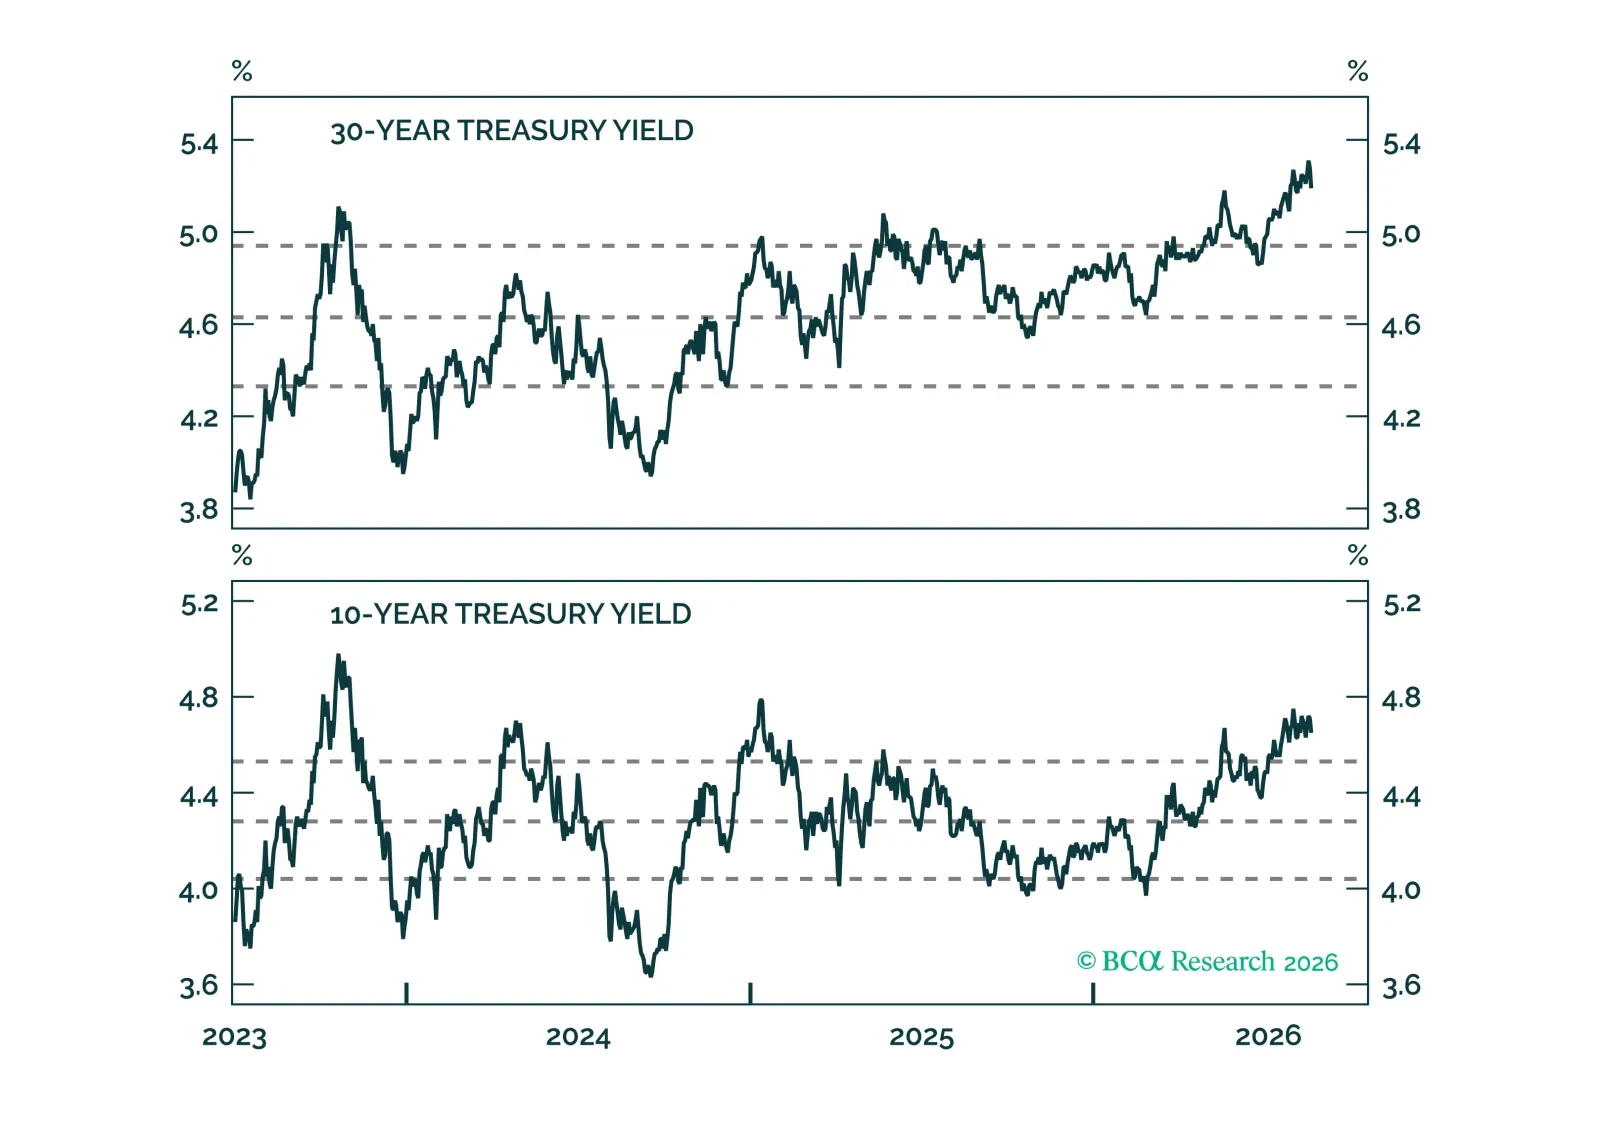
A pesar de los aumentos recientes, los rendimientos de los bonos del Tesoro a largo plazo son aproximadamente coherentes con su valor razonable fundamental. Vemos poco valor en posiciones de larga duración.
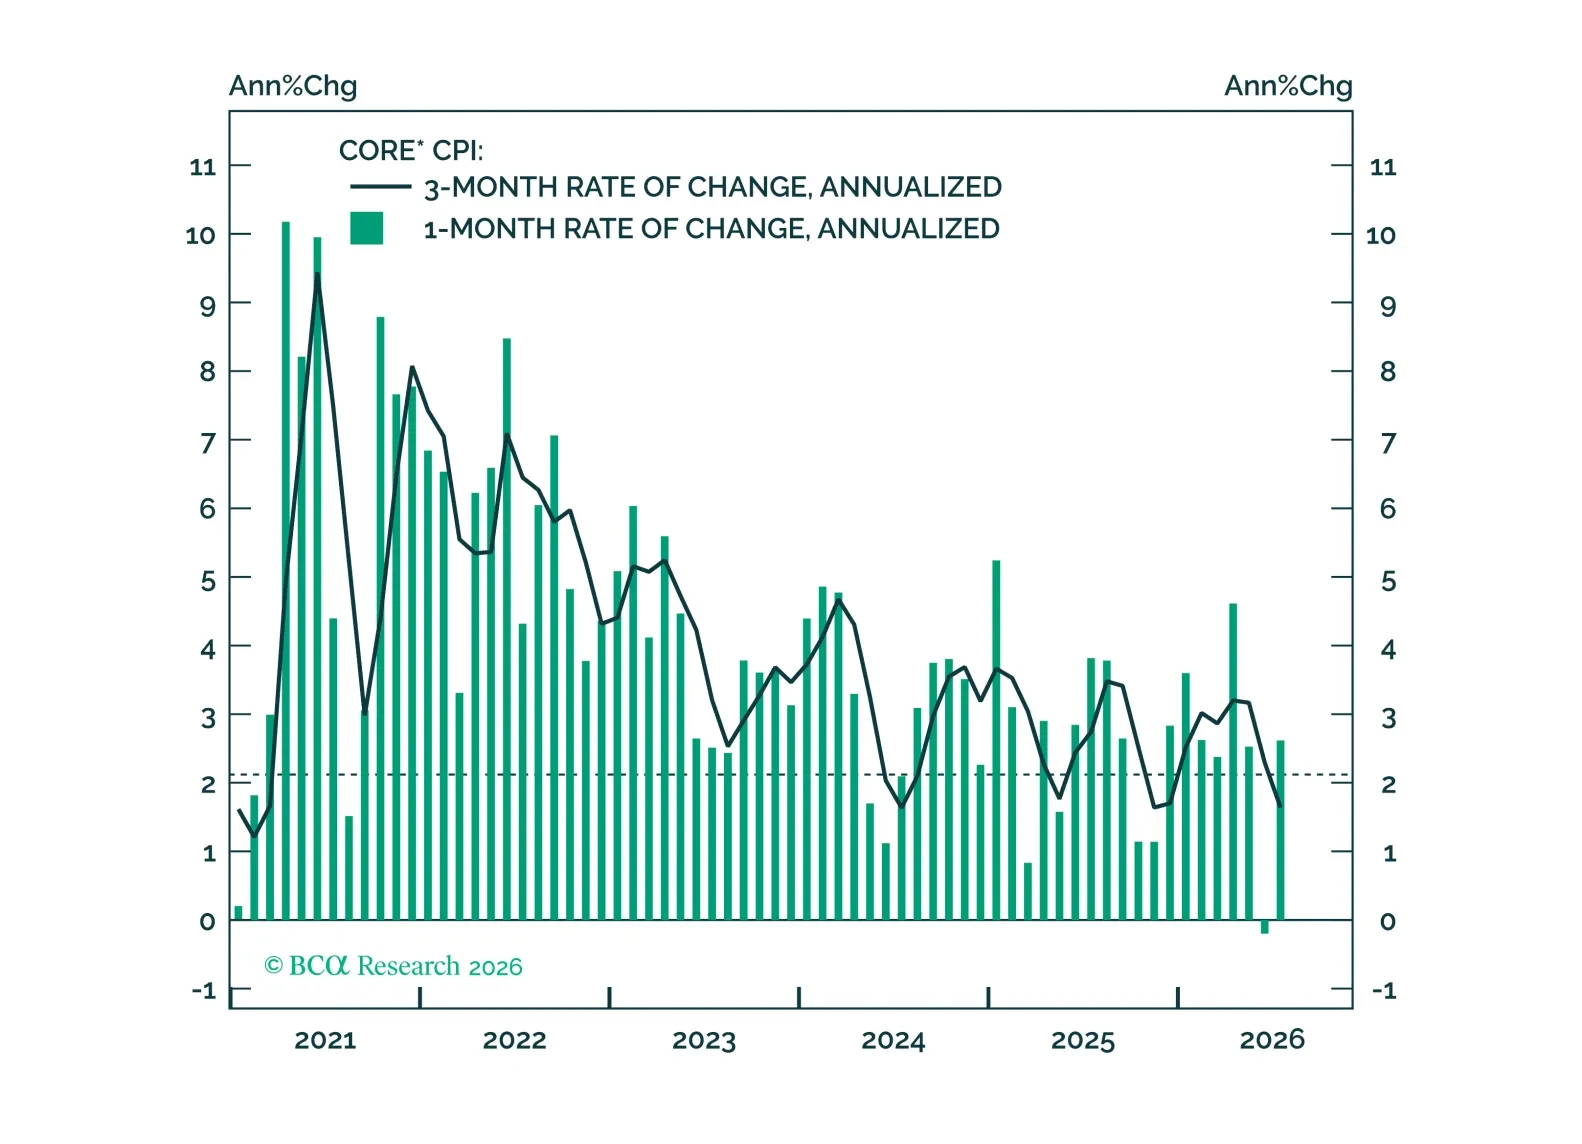
La lectura del IPC de julio fue lo suficientemente baja como para mantener a la Fed en pausa por ahora, pero persisten riesgos de inflación al alza a corto plazo.
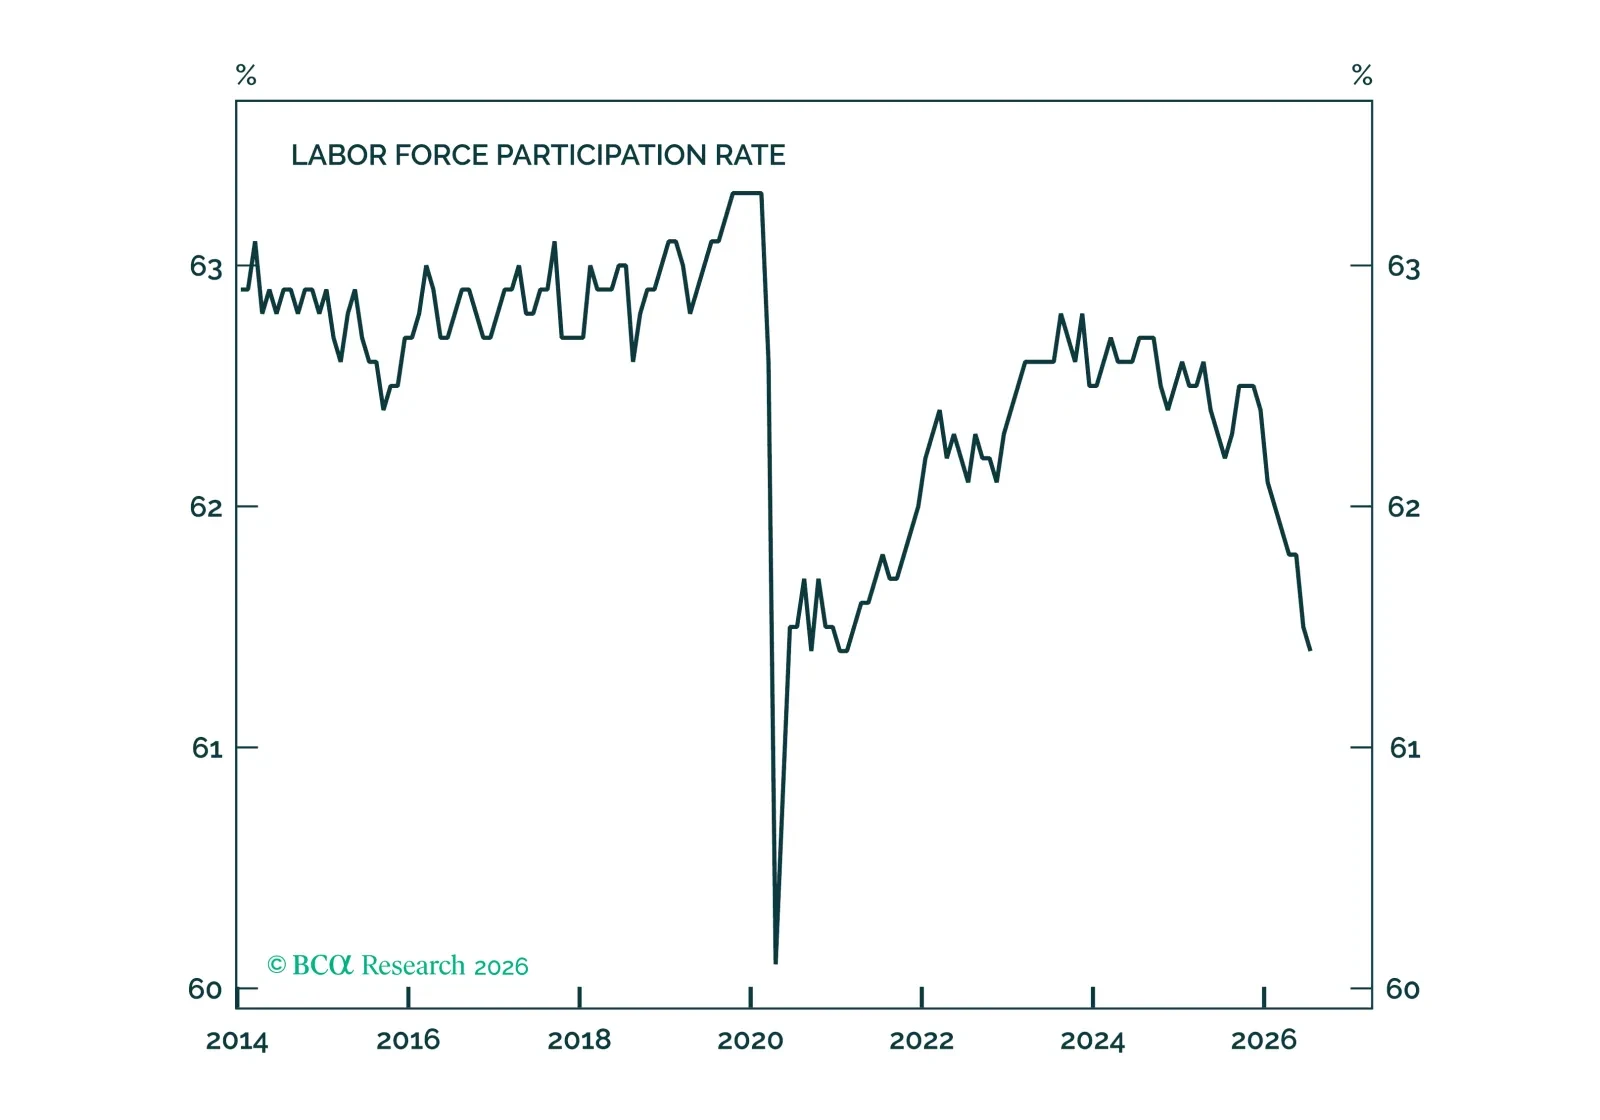
La evidencia es cada vez más clara de que las fluctuaciones en la oferta laboral, en su mayoría relacionadas con la política de control de la inmigración, han sido el principal motor del crecimiento de las nóminas no agrícolas durante los últimos dos años. Esto se mantuvo en el informe de julio, que mostró descensos tanto en el empleo no agrícola (-23k) como en la tasa de desempleo (de 4.19% a 4.09%). La causa de ambos movimientos fue una caída de 264k en el tamaño de la fuerza laboral. Cuando la oferta laboral es tan volátil, deberíamos restar importancia a las medidas de crecimiento del empleo y prestar más atención a las medidas de utilización del mercado laboral. Las medidas de utilización del mercado laboral parecen, en términos generales, estables. La tasa de desempleo está en tendencia descendente, pero la tasa empleo-población para el tramo de edad 25-54 se ha debilitado, y el número de trabajadores marginalmente vinculados y de trabajadores a tiempo parcial involuntarios está aumentando. No creemos que el informe de empleo de esta mañana reduzca las probabilidades de una subida de tipos en septiembre que, en nuestra opinión, siguen siendo altas. El informe del IPC subyacente de julio de la próxima semana será un factor más importante para la política de la Fed a corto plazo. Haga clic aquí para acceder a nuestro Paquete de gráficos del mercado laboral de EE. UU. para más detalles sobre las tendencias del empleo en EE. UU.