Mercado laboral de EE. UU.
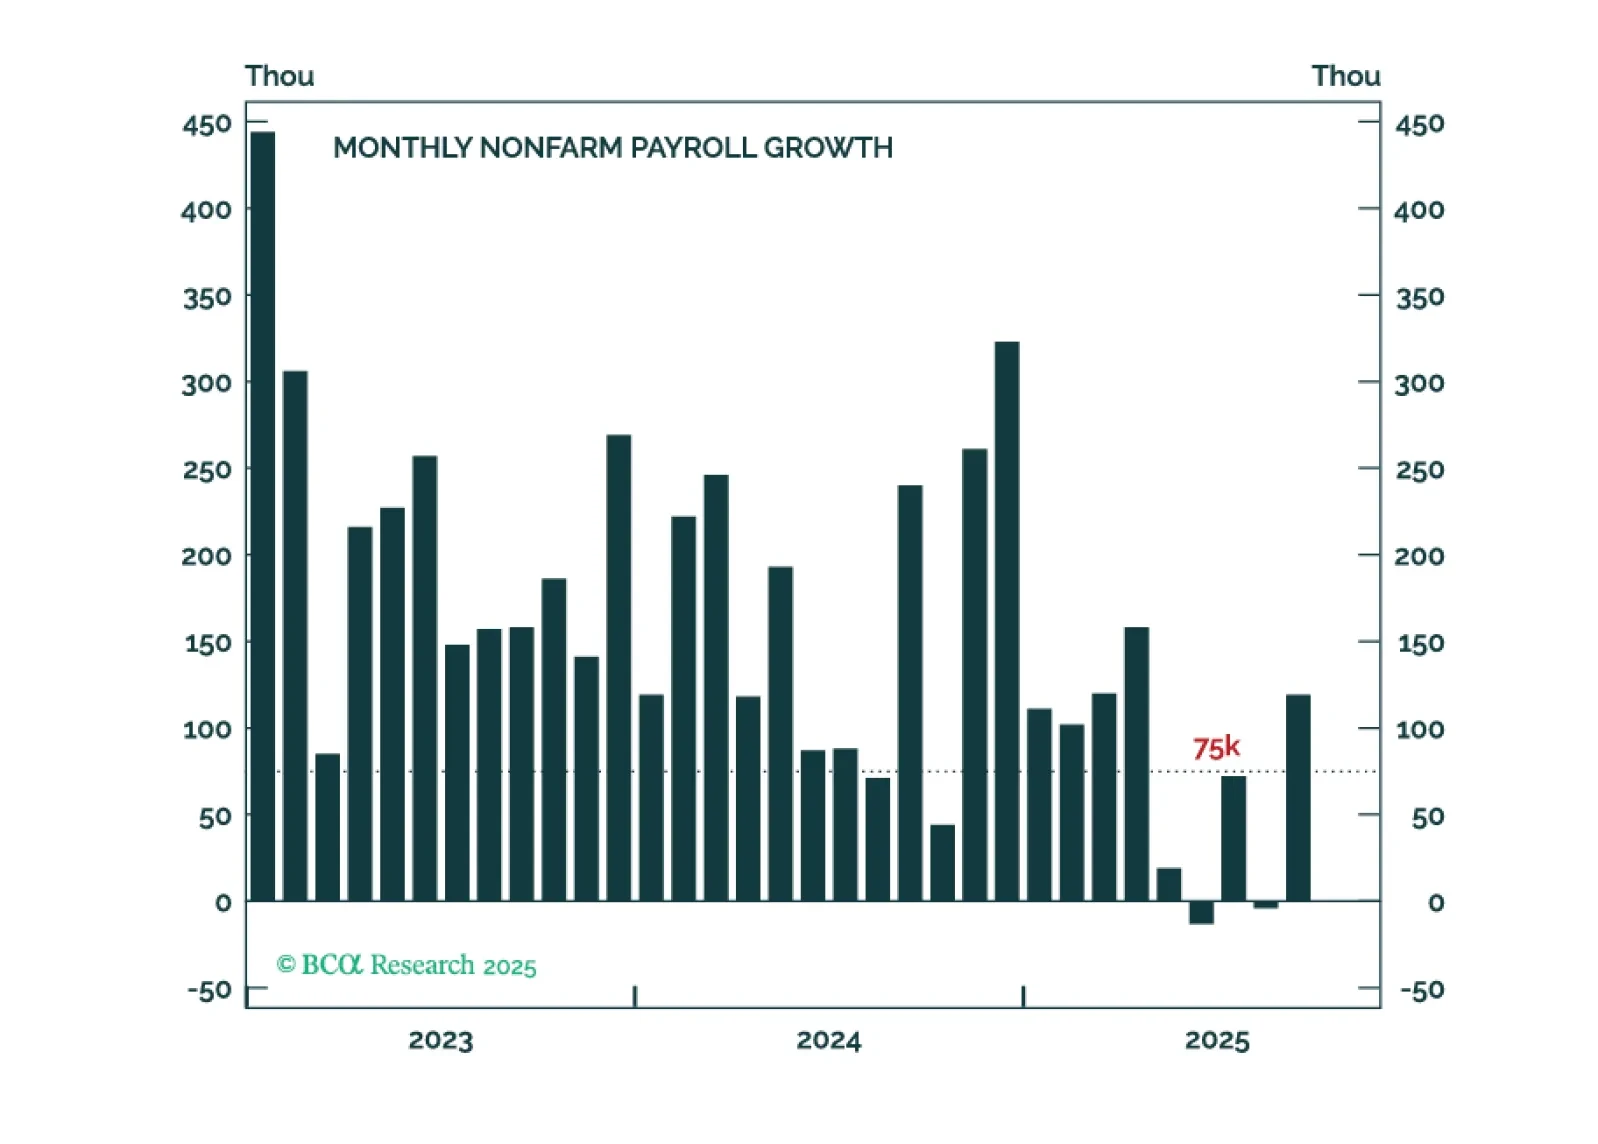
El informe de empleo de septiembre probablemente no convencerá a suficientes halcones para votar por una reducción de tasas en diciembre.
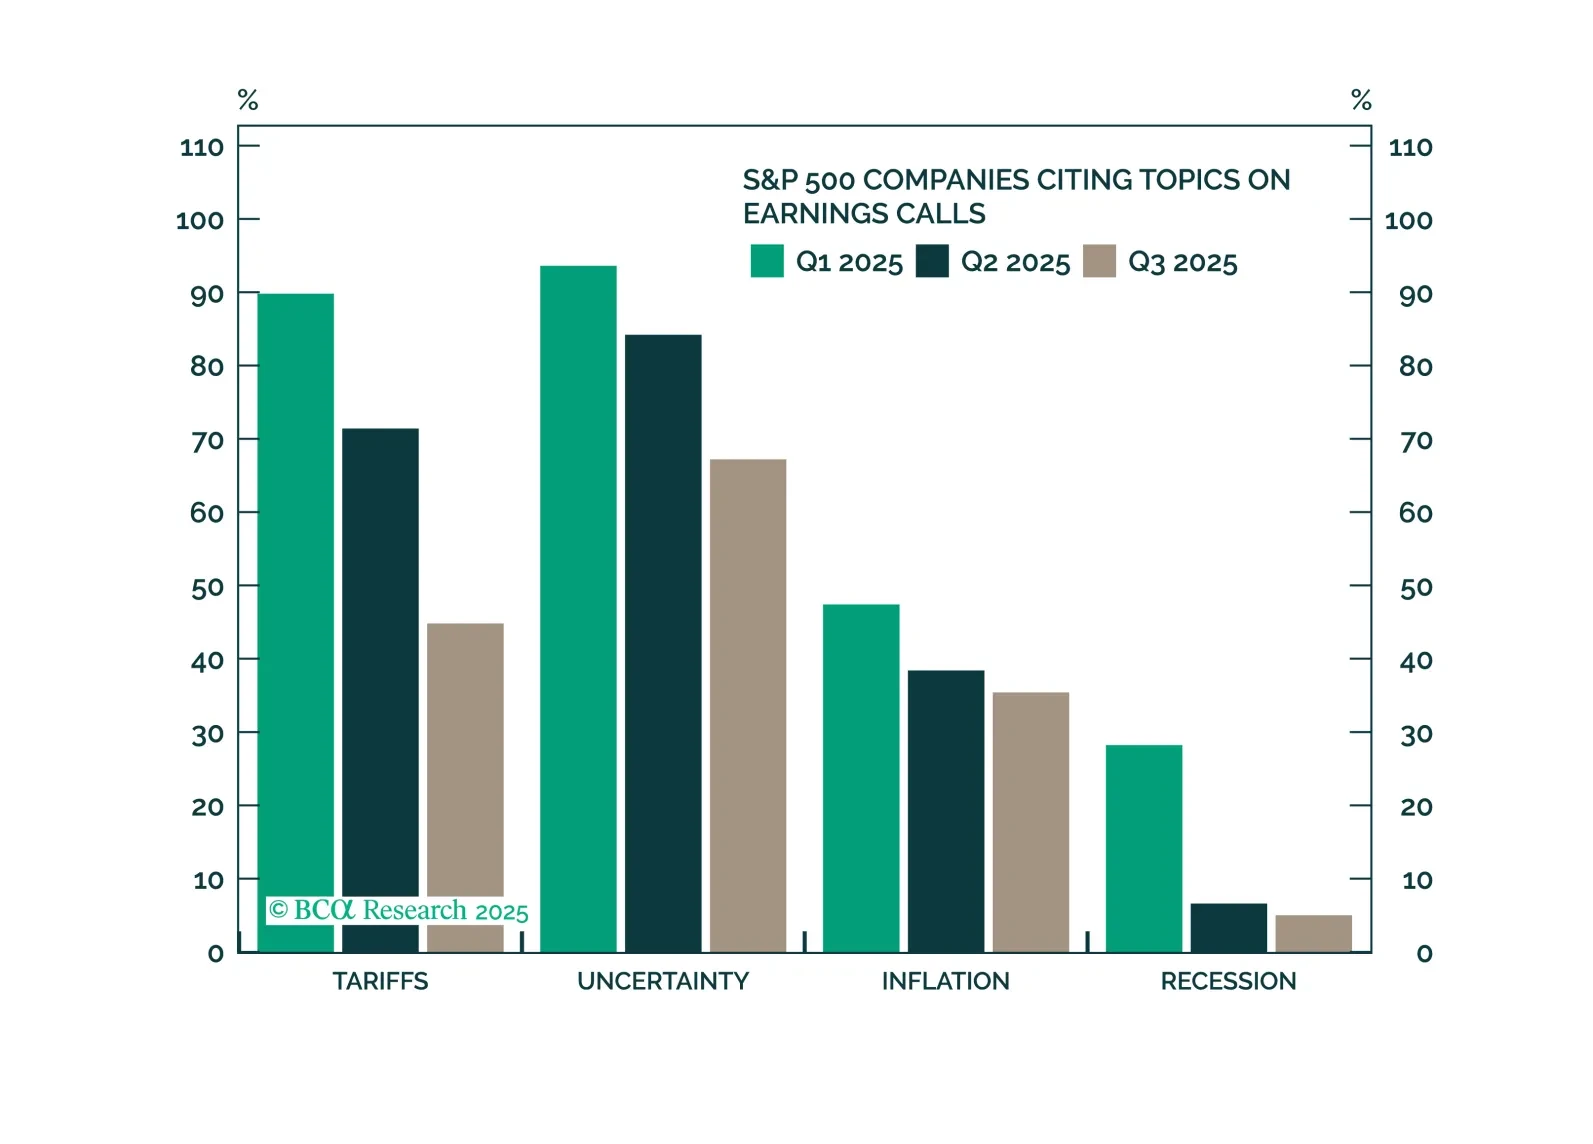
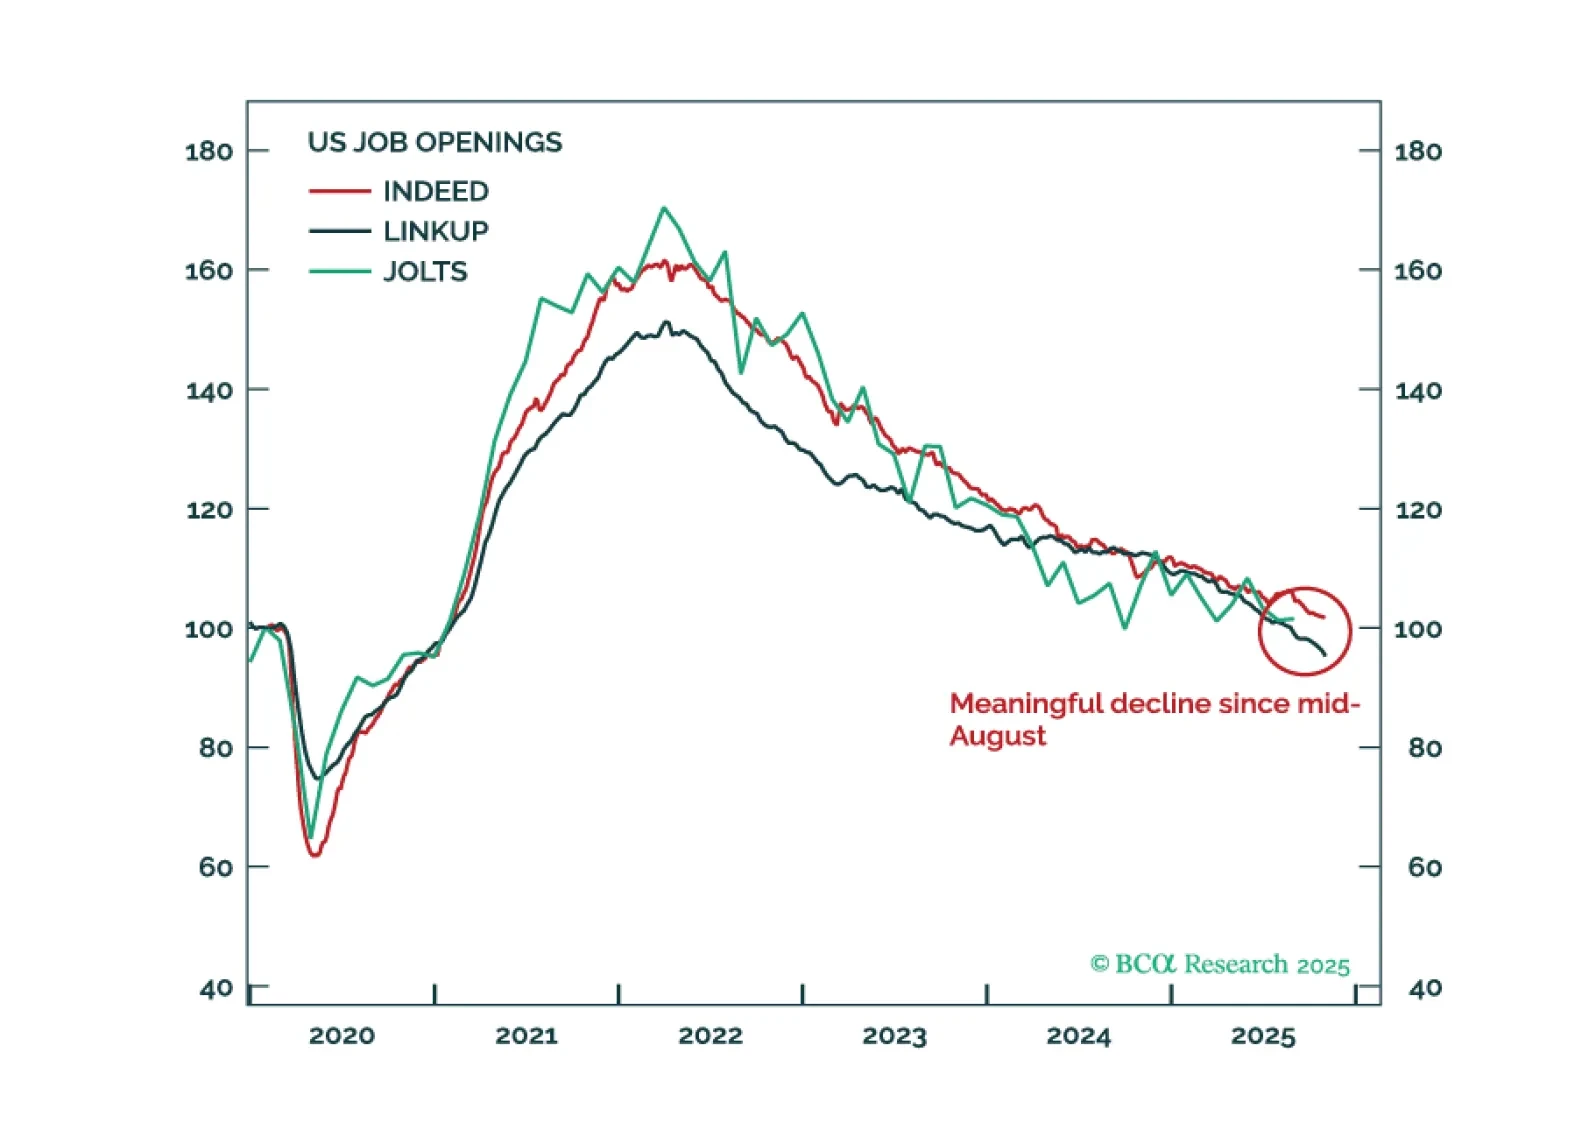
Los aranceles están perdiendo importancia a medida que las empresas logran mitigar las presiones de costos y preservar la rentabilidad. La reciente ola de despidos de alto perfil es más preocupante, pero no parece haber una razón sistémica detrás de los anuncios. Sin embargo, la creciente debilidad en el mercado laboral podría representar un riesgo importante para las acciones. Seguimos atentos.

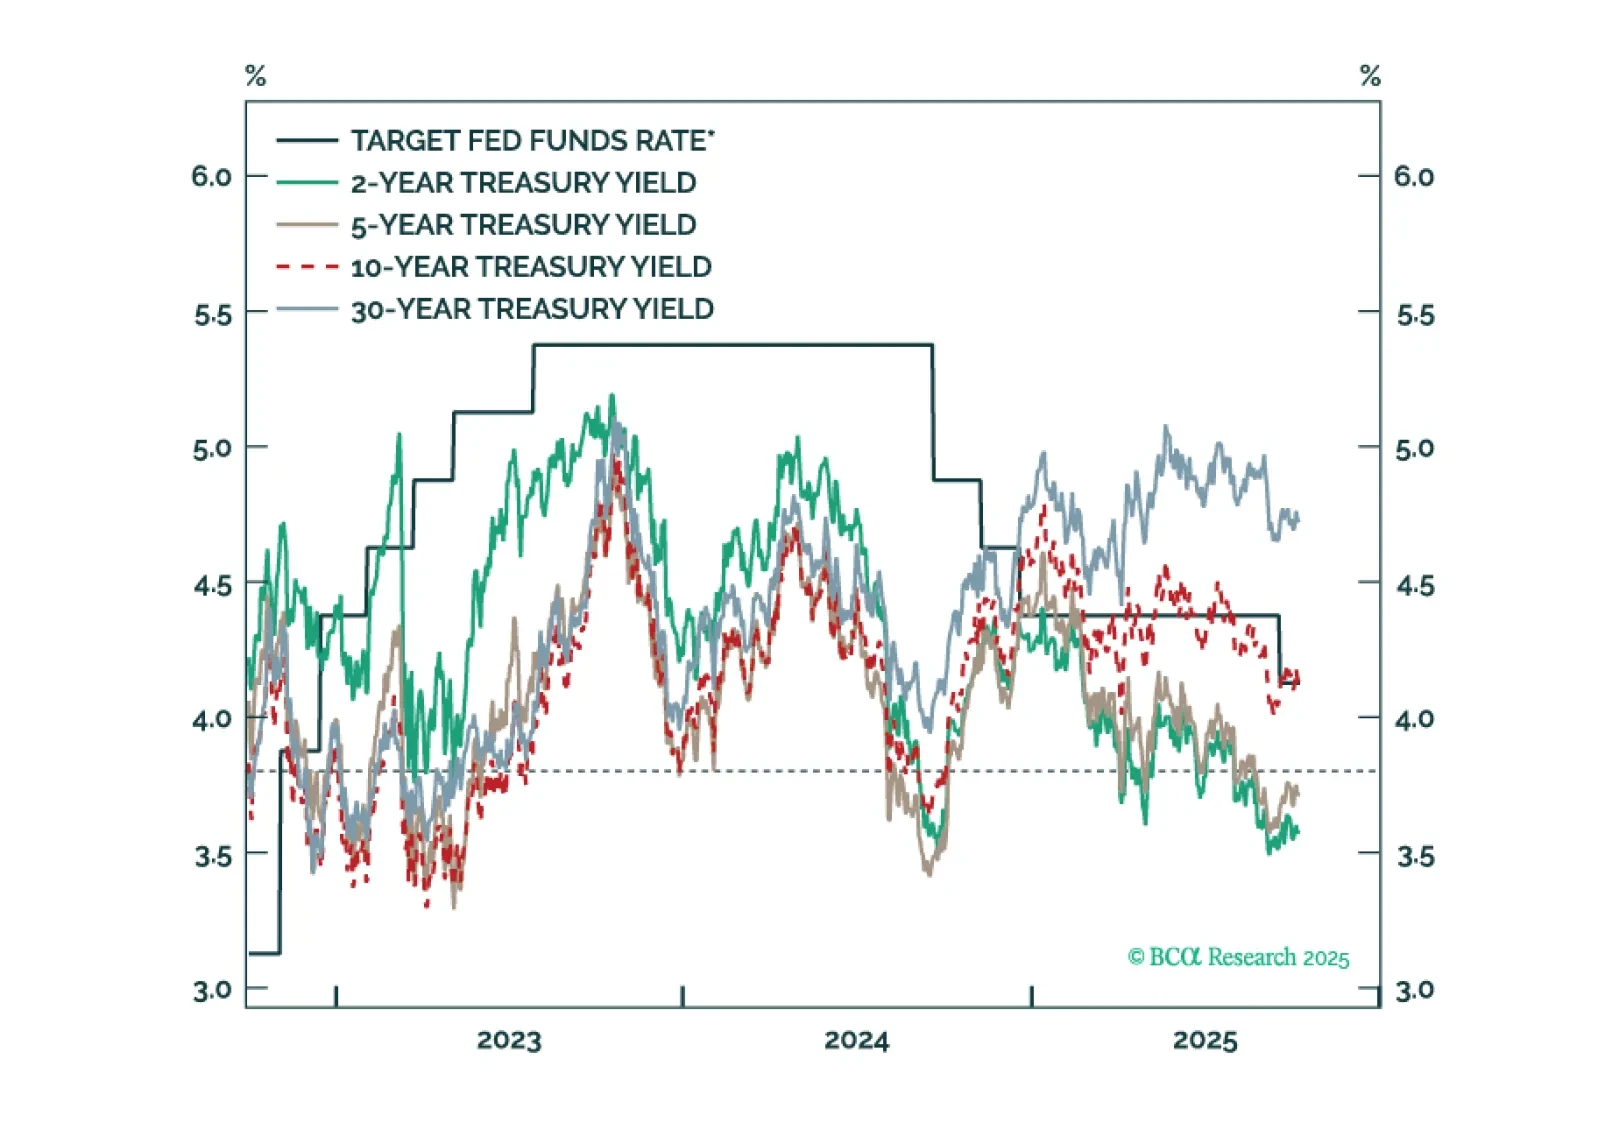
La Fed redujo las tasas hoy, pero un recorte adicional en diciembre es incierto. Dependerá, en gran medida, de quién gane el debate sobre la tasa neutral de interés.
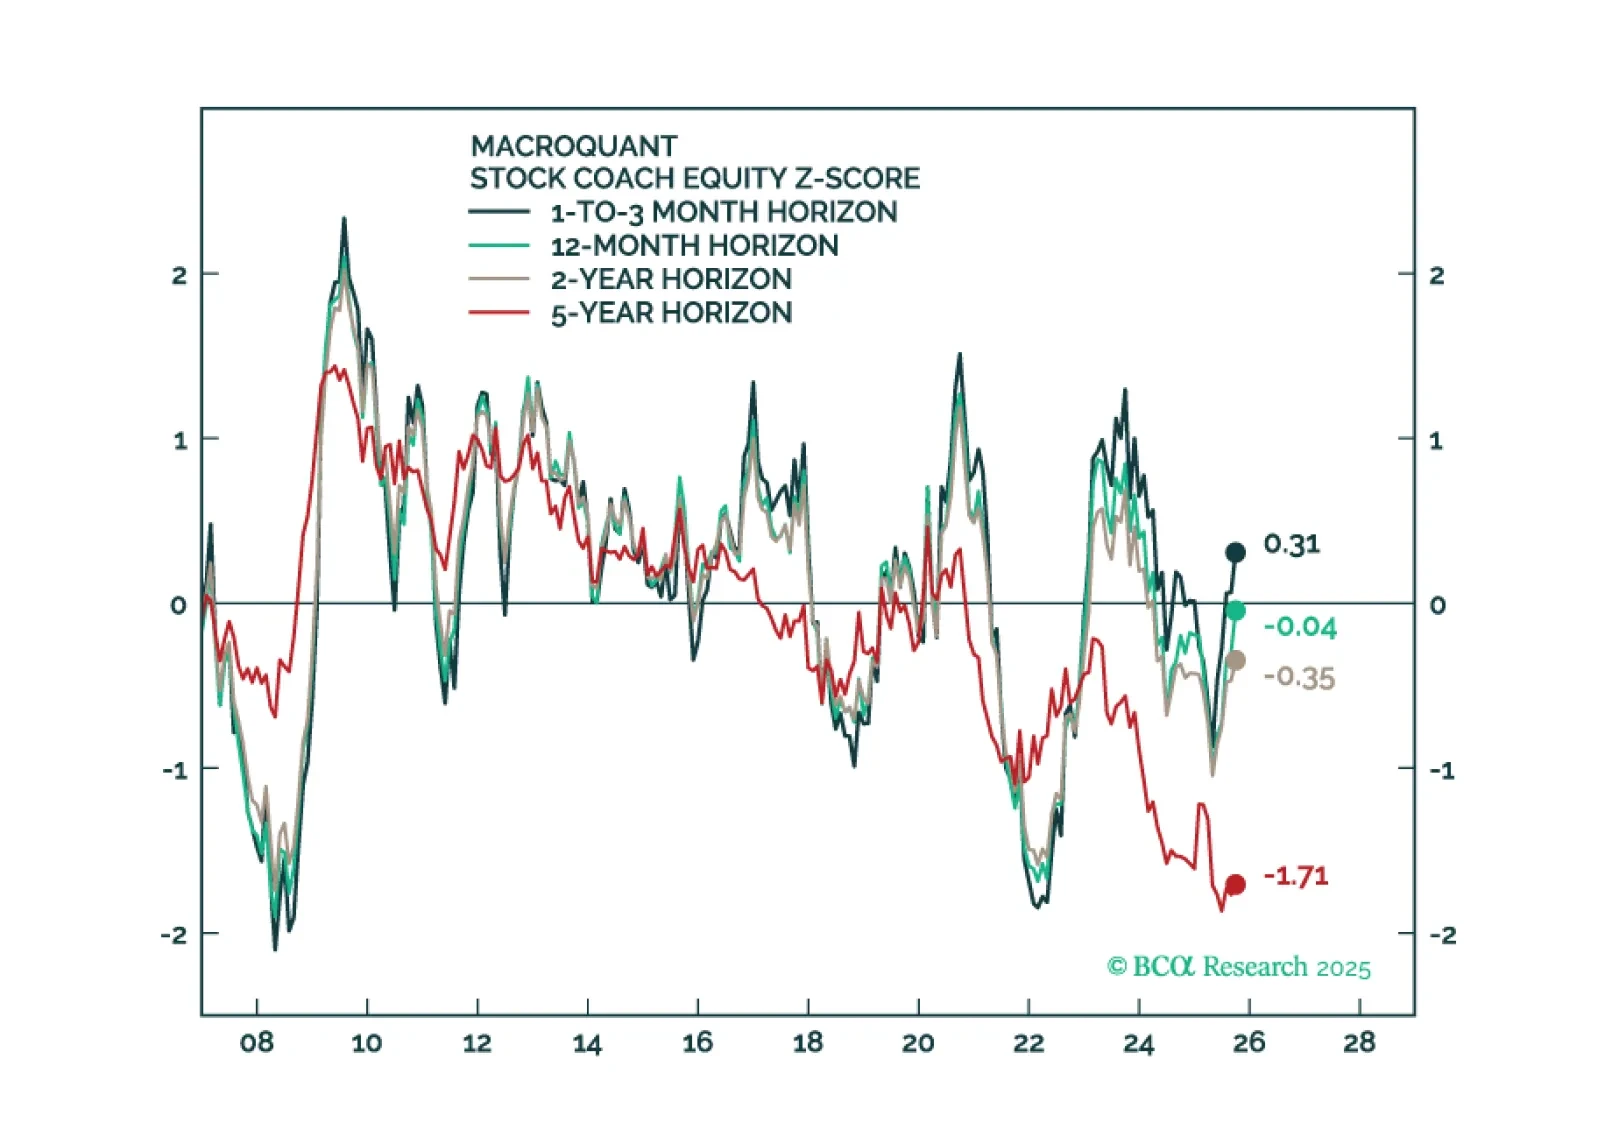


En la Sección I, Doug destaca que ahora se recomienda el posicionamiento de referencia en acciones, renta fija y efectivo. Aun así, la situación macroeconómica de EE. UU. requiere un monitoreo continuo, dada la disminución del impulso en el mercado laboral. En la Sección II, Jonathan muestra cómo el impulso fundamental ajustado por valoración ha sido una herramienta exitosa para clasificar sectores globales.
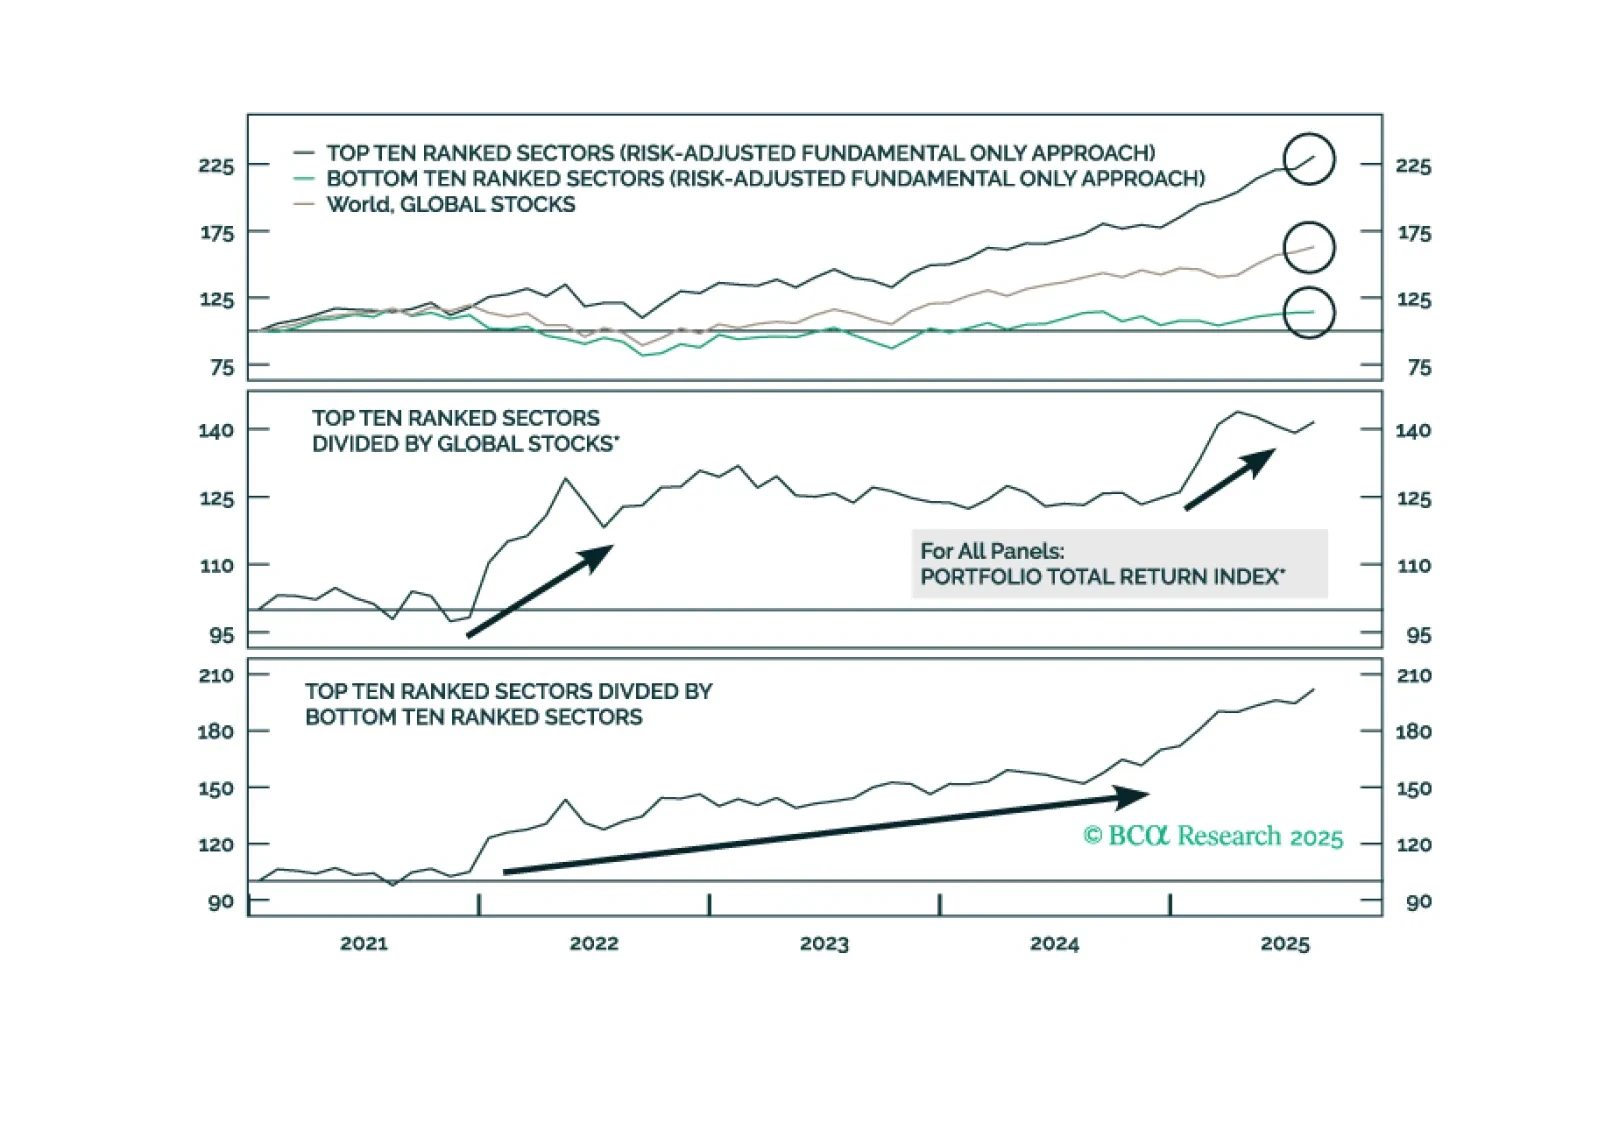
En la Sección II, Jonathan muestra cómo el impulso fundamental ajustado por valoración ha sido una herramienta exitosa para clasificar sectores globales.
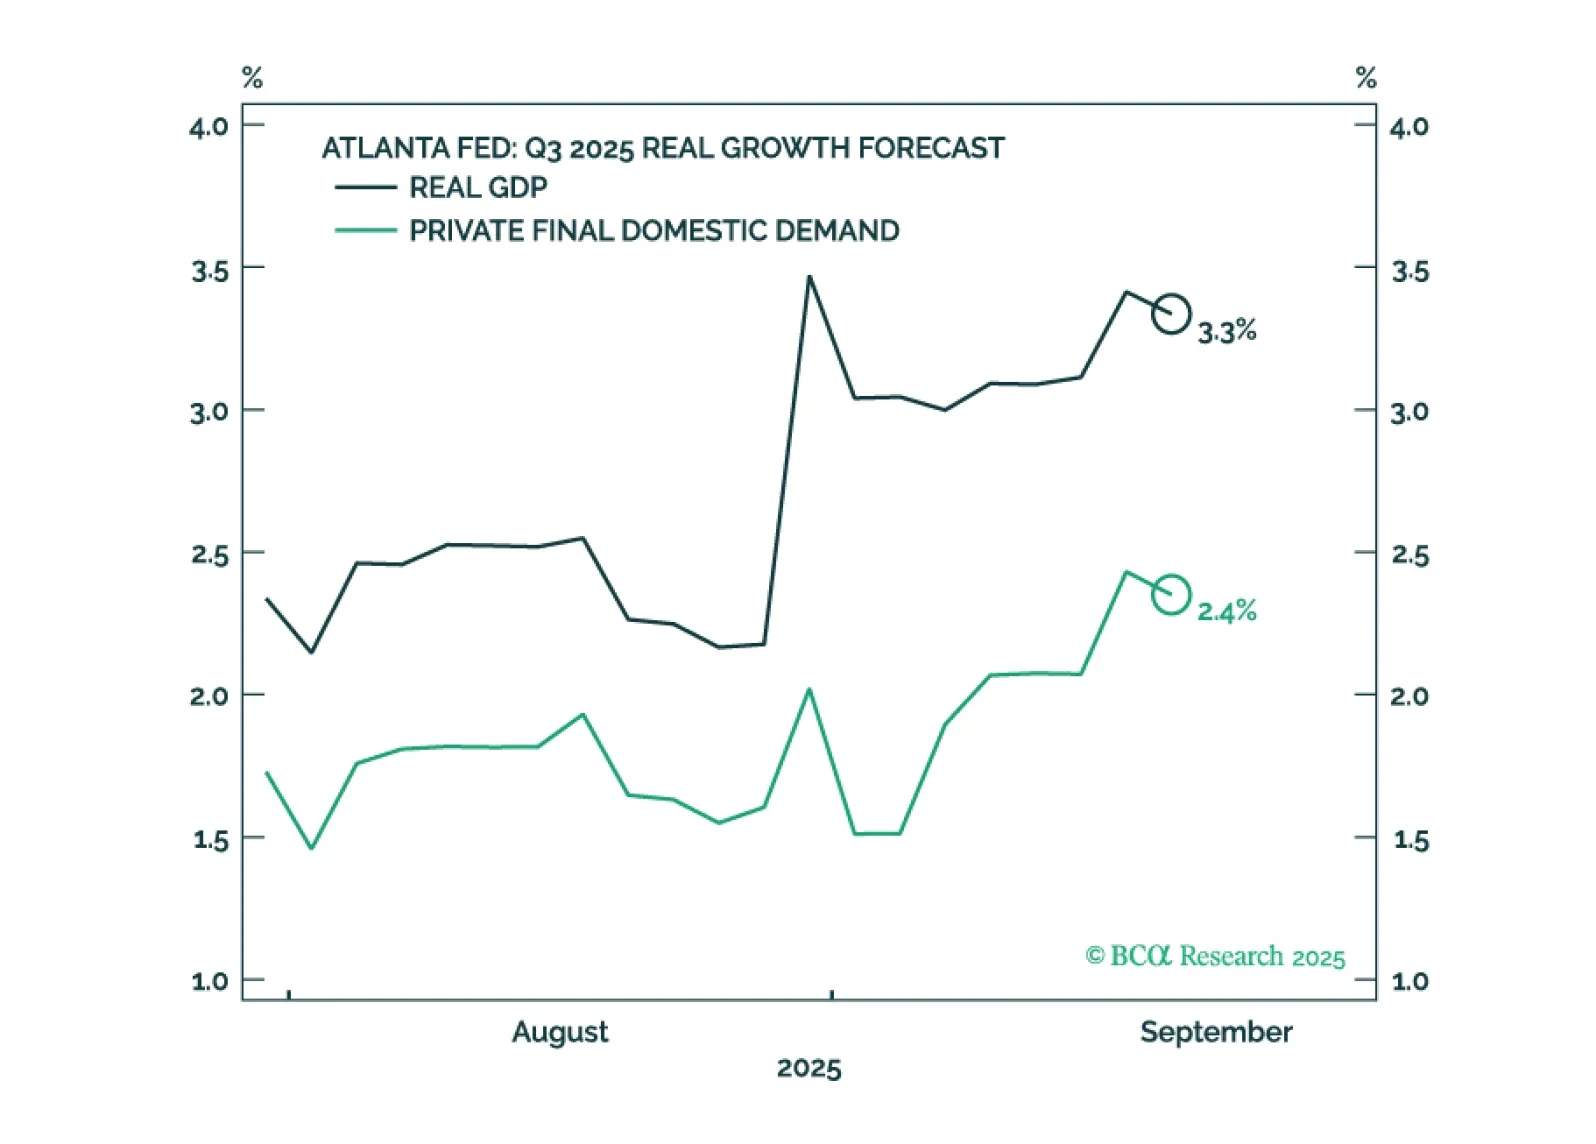
El crecimiento del PIB de EE. UU. parece haberse acelerado incluso mientras el crecimiento del empleo se ha debilitado. Tomaremos una decisión final a principios de octubre cuando publiquemos nuestra próxima Perspectiva Estratégica, pero lo más probable es que reduzcamos nuestra probabilidad de recesión en EE. UU. a 12 meses al 40%-50% desde el 60% y adoptemos una postura tácticamente neutral sobre las acciones, mientras mantenemos una ligera infraponderación en renta variable en un horizonte de 12 meses.