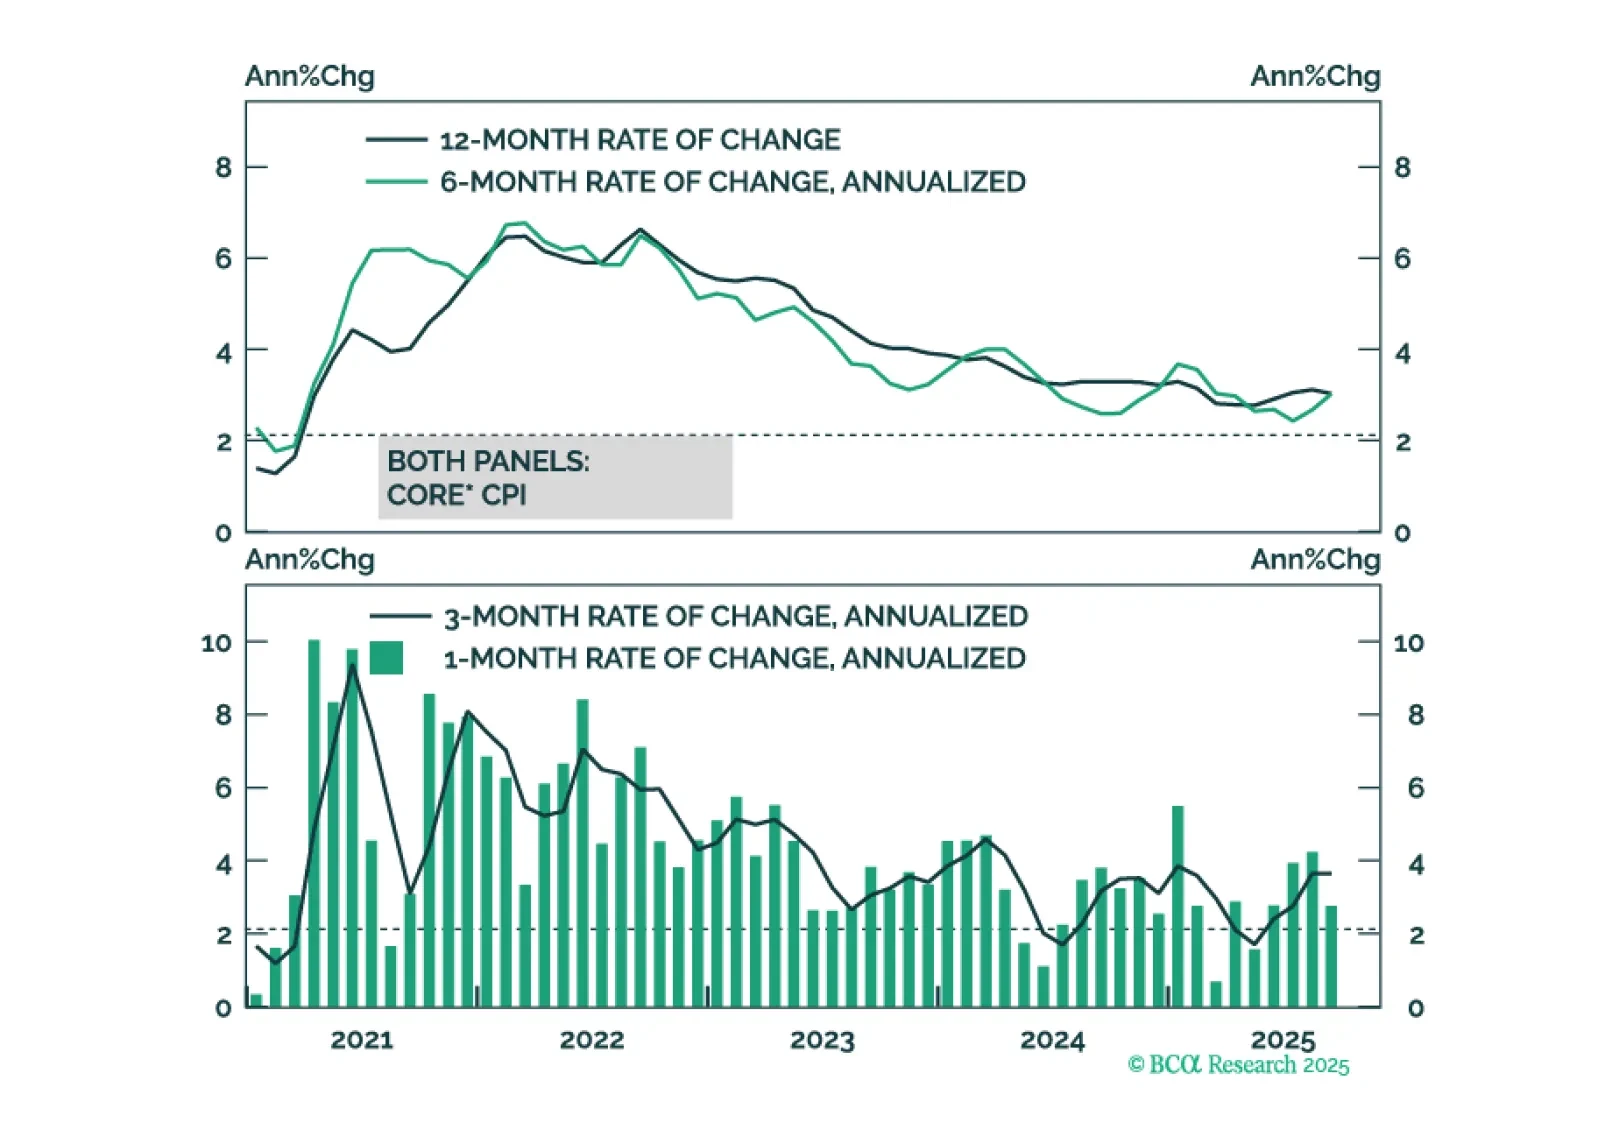
Inflación
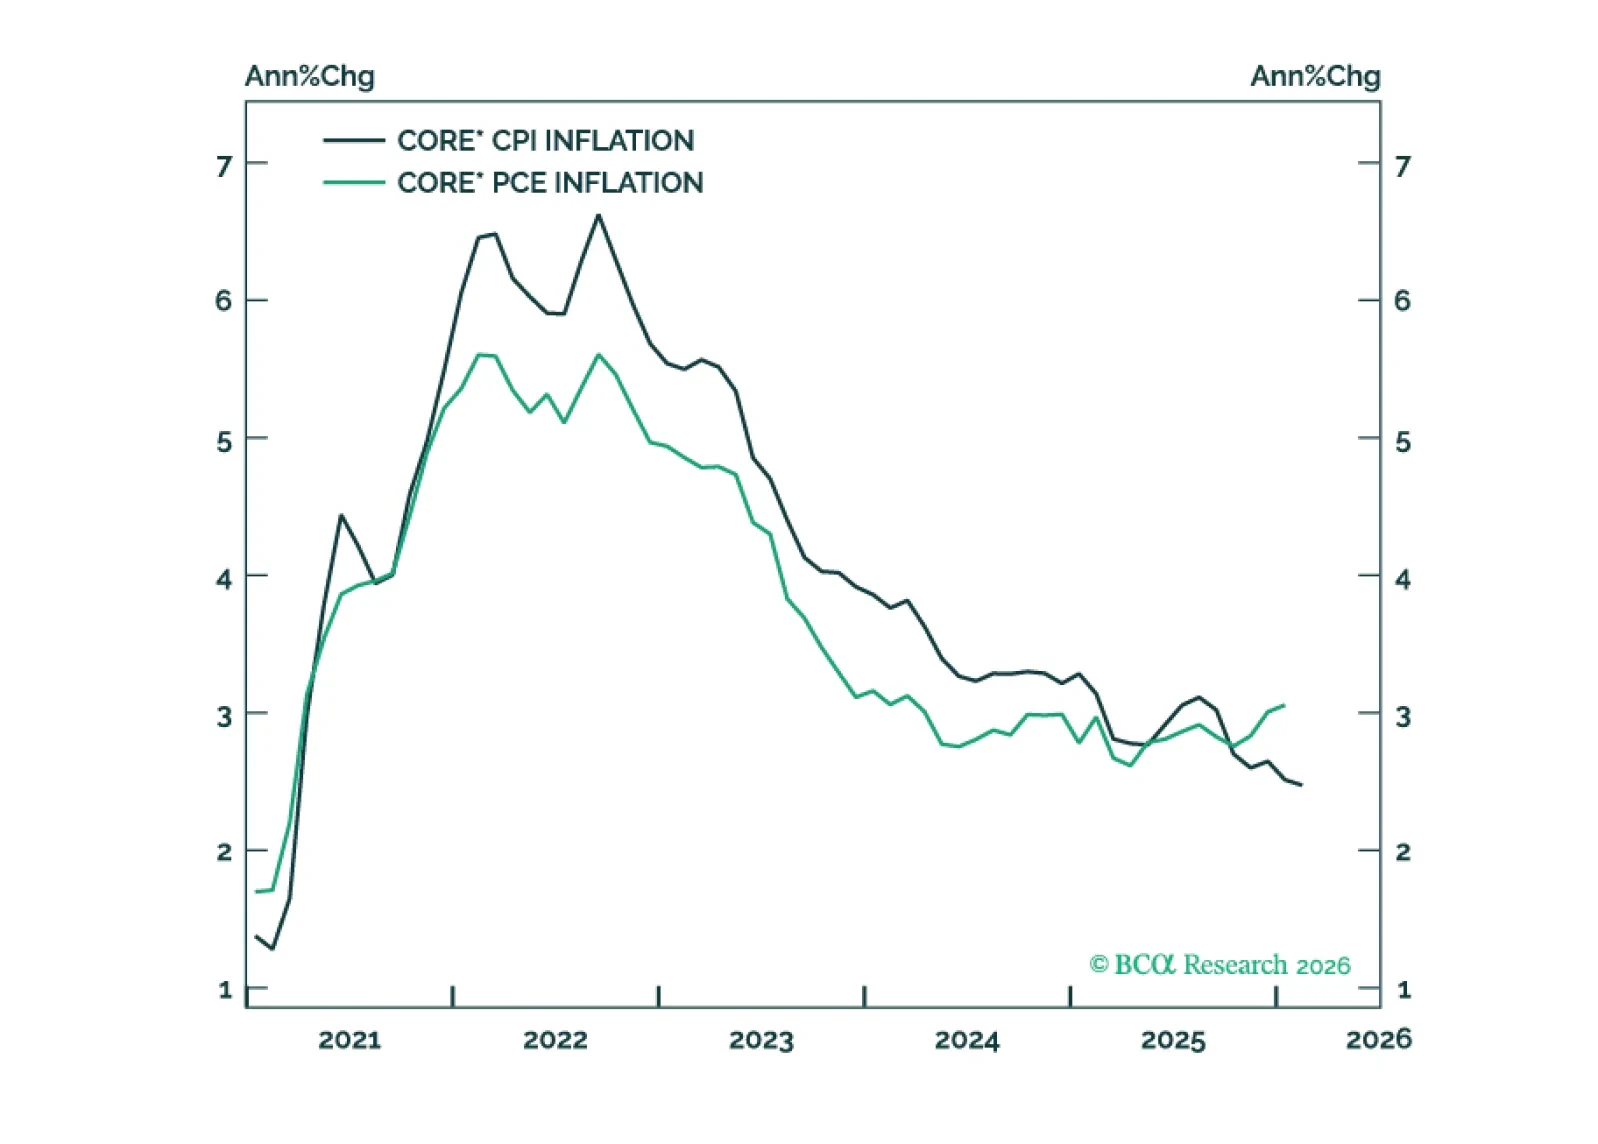
La brecha entre la inflación PCE y la inflación CPI se reducirá en los próximos meses, impulsada principalmente por la convergencia de la inflación subyacente del PCE hacia su media recortada.

El reciente shock en los precios del petróleo refuerza nuestra opinión de que la inflación sorprenderá al alza durante los próximos meses, pero caerá rápidamente en la segunda mitad de 2026.
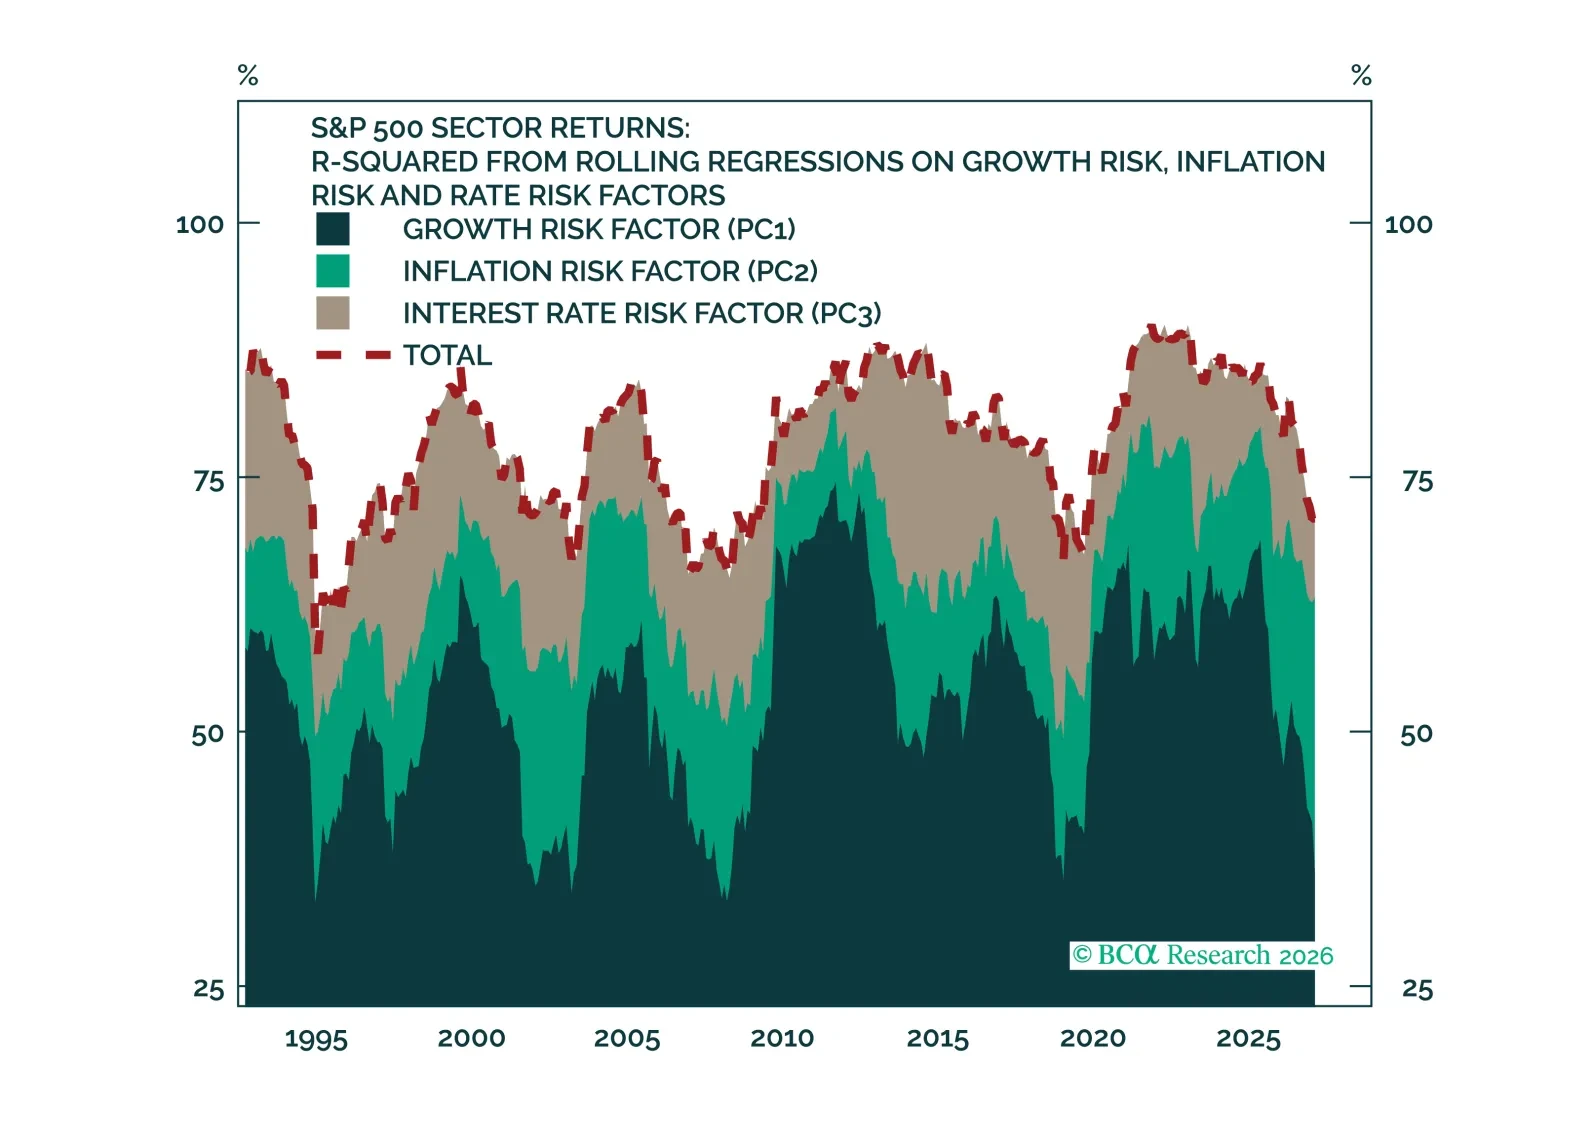
El crecimiento, la inflación y el riesgo de tipos impulsan los rendimientos y los fundamentales sectoriales, pero el poder explicativo de la macro está en mínimos de varias décadas. Las carteras long/short por grupos industriales muestran que el mercado de acciones se ha vuelto pesimista respecto al crecimiento, una oportunidad potencial a medida que los datos macro se consolidan. La visión del mercado sobre la inflación se ha elevado, un movimiento que puede ser más difícil de ignorar dado el aumento de los precios del petróleo.
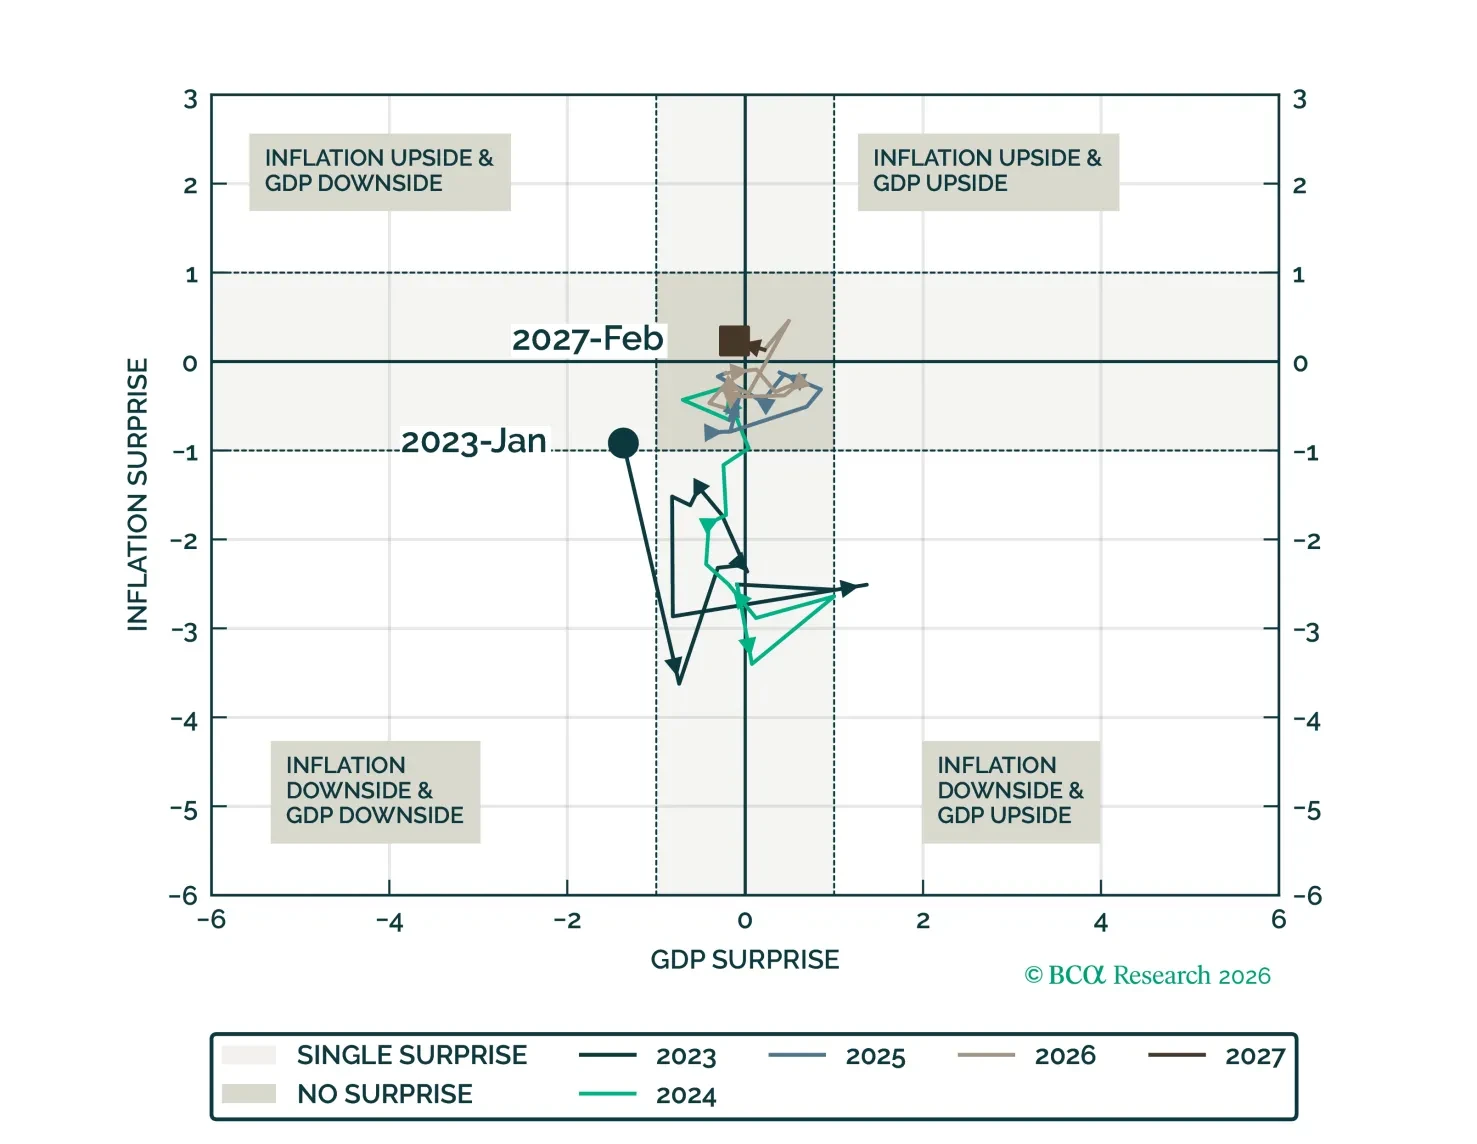
Presentamos nuestros Indicadores de Régimen Macroeconómico (MRI), un marco para pronosticar sorpresas en el crecimiento y la inflación en EE. UU. El MRI sobre la economía no muestra un desajuste de precios sustancial ni en el crecimiento ni en la inflación durante los próximos 12 meses.
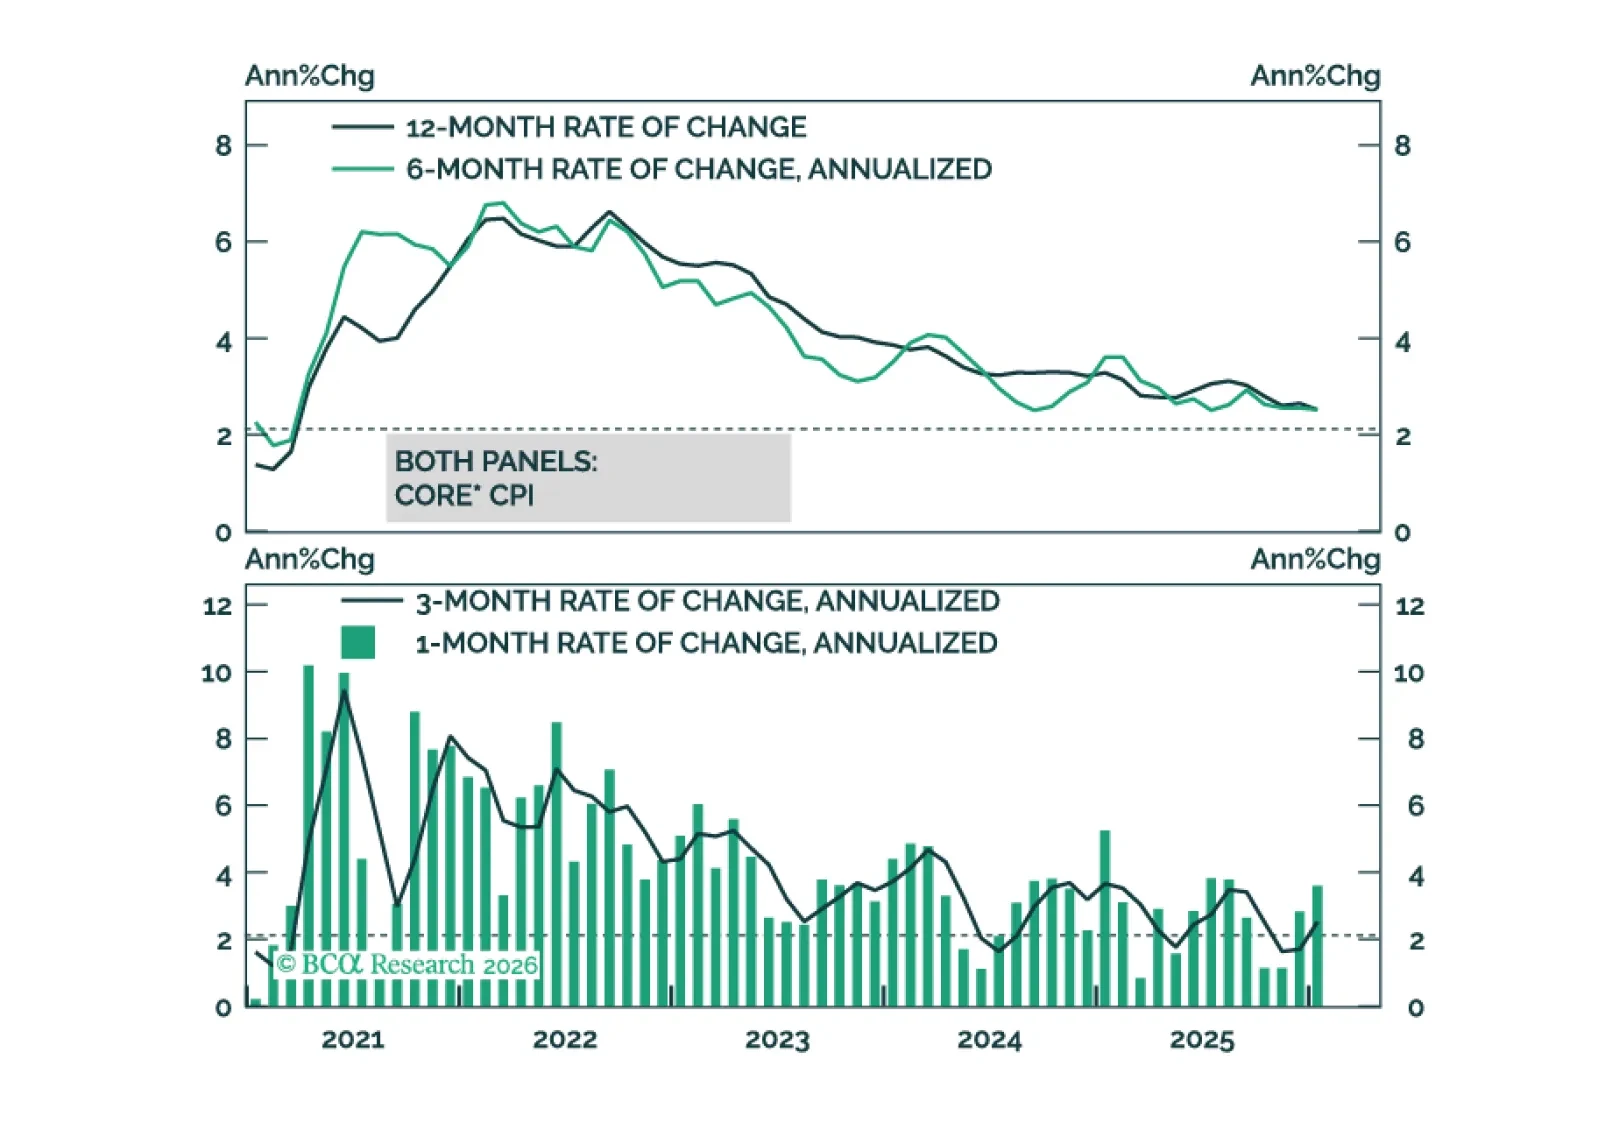
La inflación subyacente se acercará al objetivo del 2% de la Fed para finales de este año.
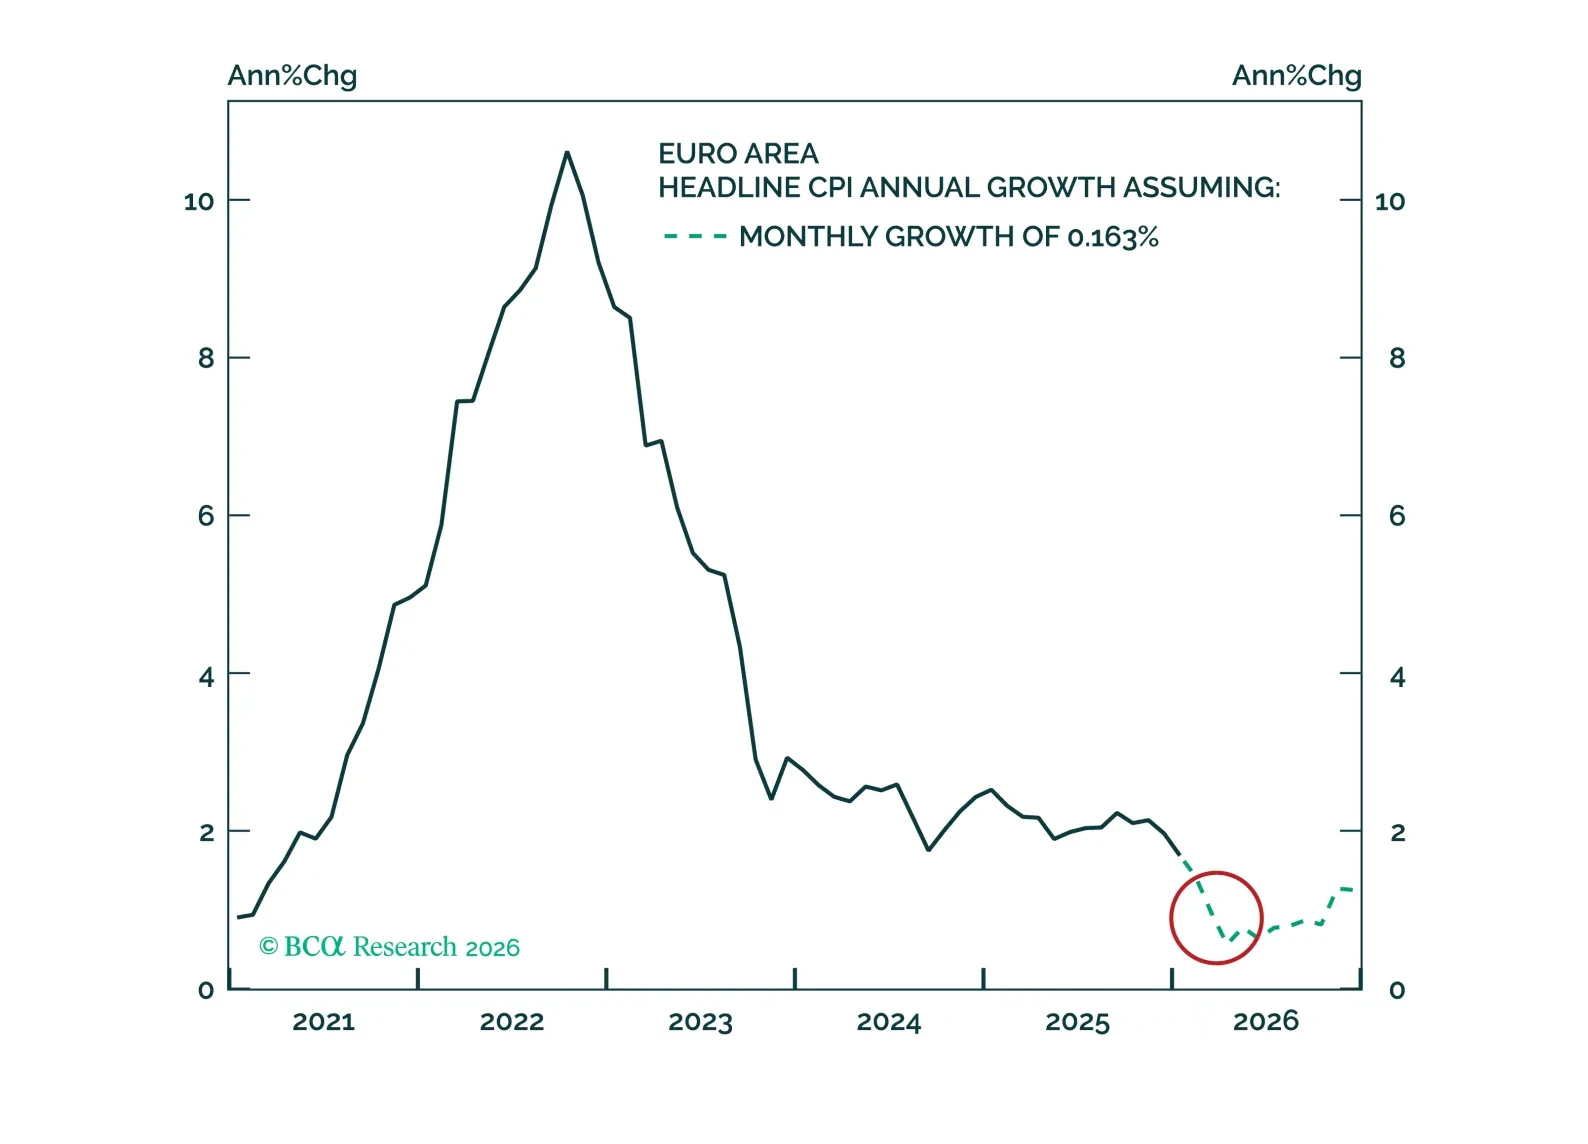
El BCE está a punto de cometer su primer error de política en el ciclo actual al mostrarse complaciente ante los riesgos a la baja para la inflación. La confluencia de efectos de base, un euro más fuerte, la deflación de alimentos y energía y la rápida desinflación de los servicios empujará la inflación general más cerca del 1% en la primera mitad del año. Este incumplimiento significativo obligará al BCE a aplicar recortes reflacionarios. Abra posiciones largas en los futuros Euribor a 3 meses de septiembre de 2026 y reduzca tácticamente la exposición a bonos indexados a la inflación en la Eurozona.
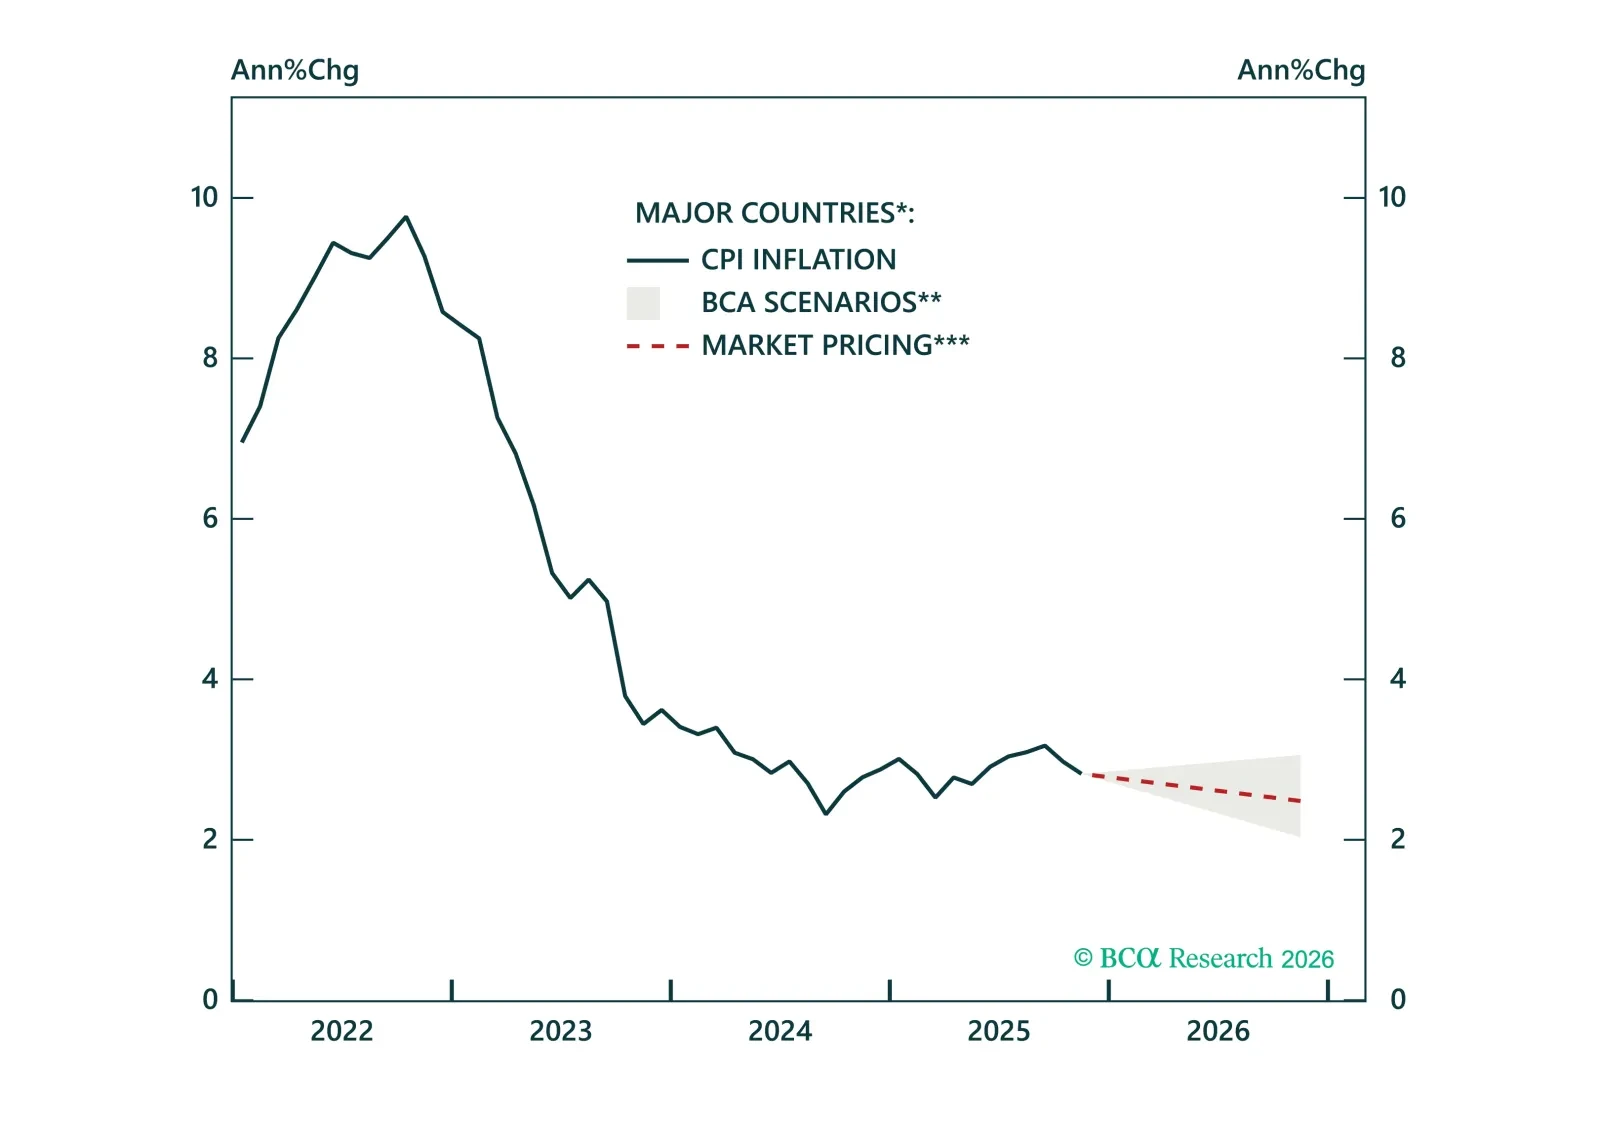
En nuestra perspectiva de inflación para 2026, explicamos por qué habrá más desinflación en 2026, por qué los riesgos al alza siguen contenidos y cómo posicionarse en ILBs en los principales mercados.

El informe del IPC de esta mañana indica que lo peor del impacto de los aranceles en la inflación puede ya estar en el retrovisor.
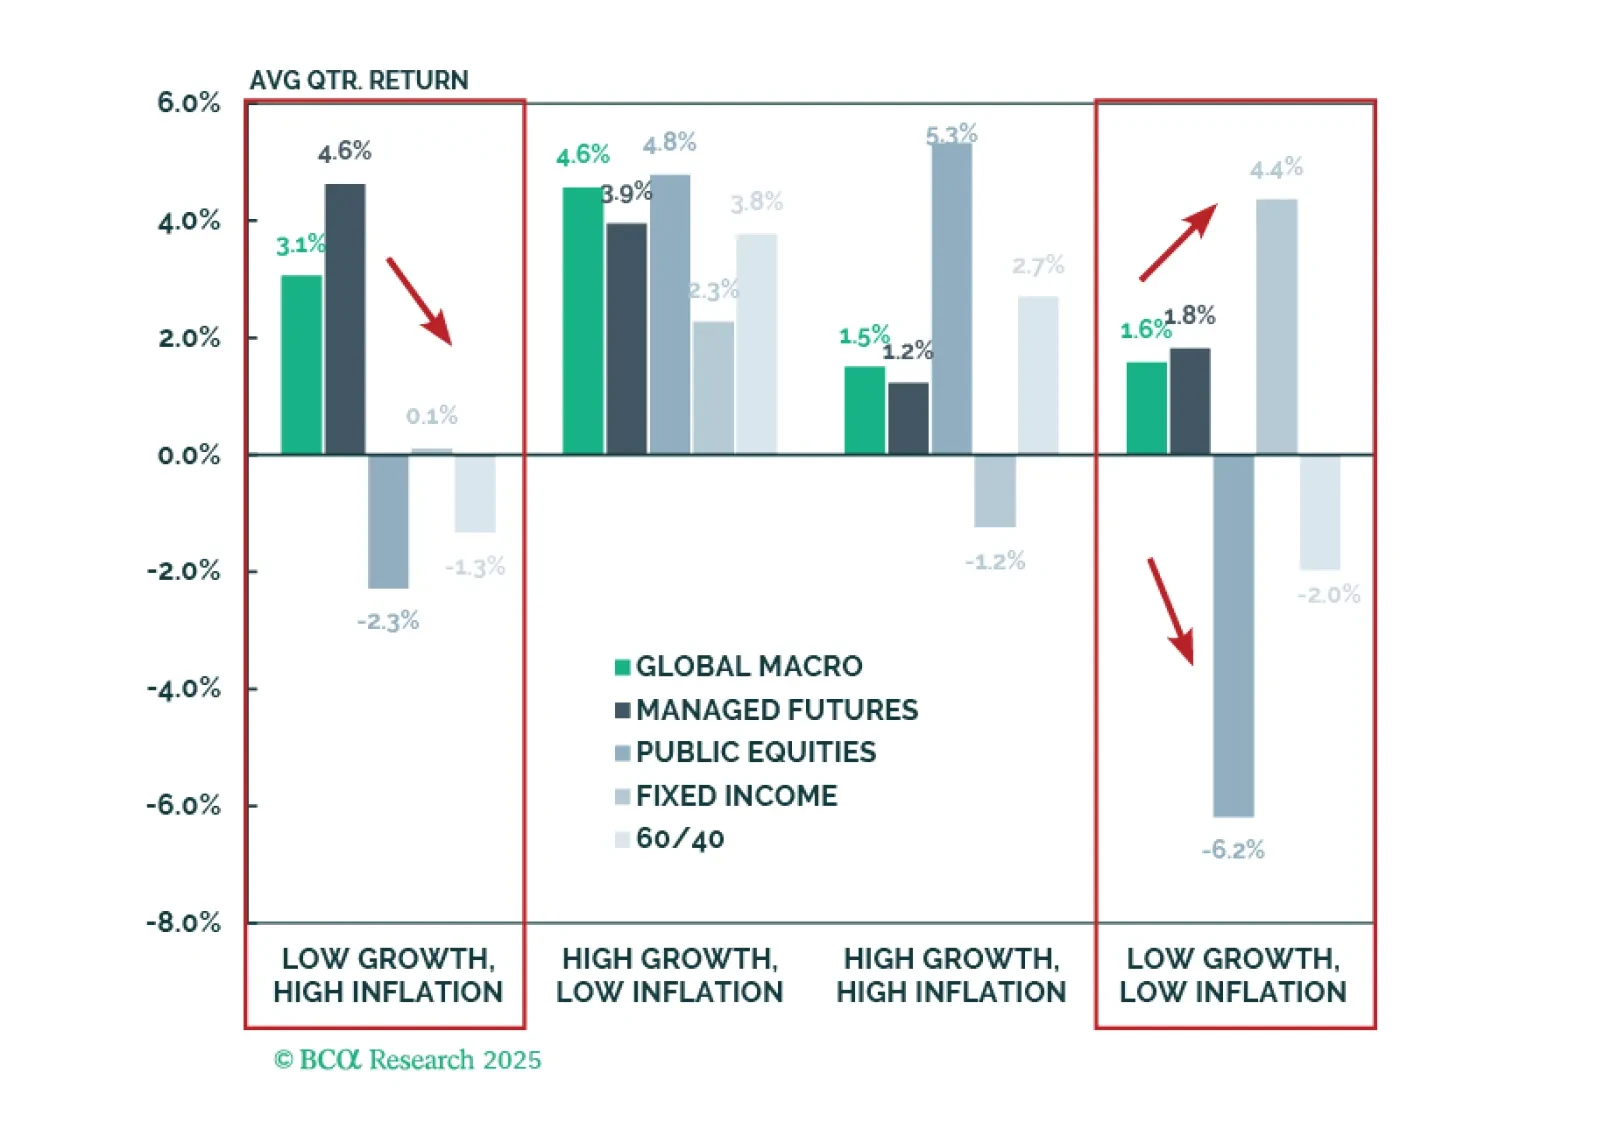
Comprender el rendimiento de los activos a través de los regímenes de Crecimiento e Inflación ayuda a los inversores a construir y gestionar carteras equilibradas. Nuestro primer informe del Catálogo G&I examina las estrategias de Hedge Funds. Global Macro y Managed Futures ofrecen la mayor protección en períodos similares a la estanflación, cuando los activos tradicionales suelen tener dificultades. Desde 1998, estos regímenes han ocurrido menos del 10% del tiempo, pero eso podría no mantenerse en el futuro.