Inflación/Deflación
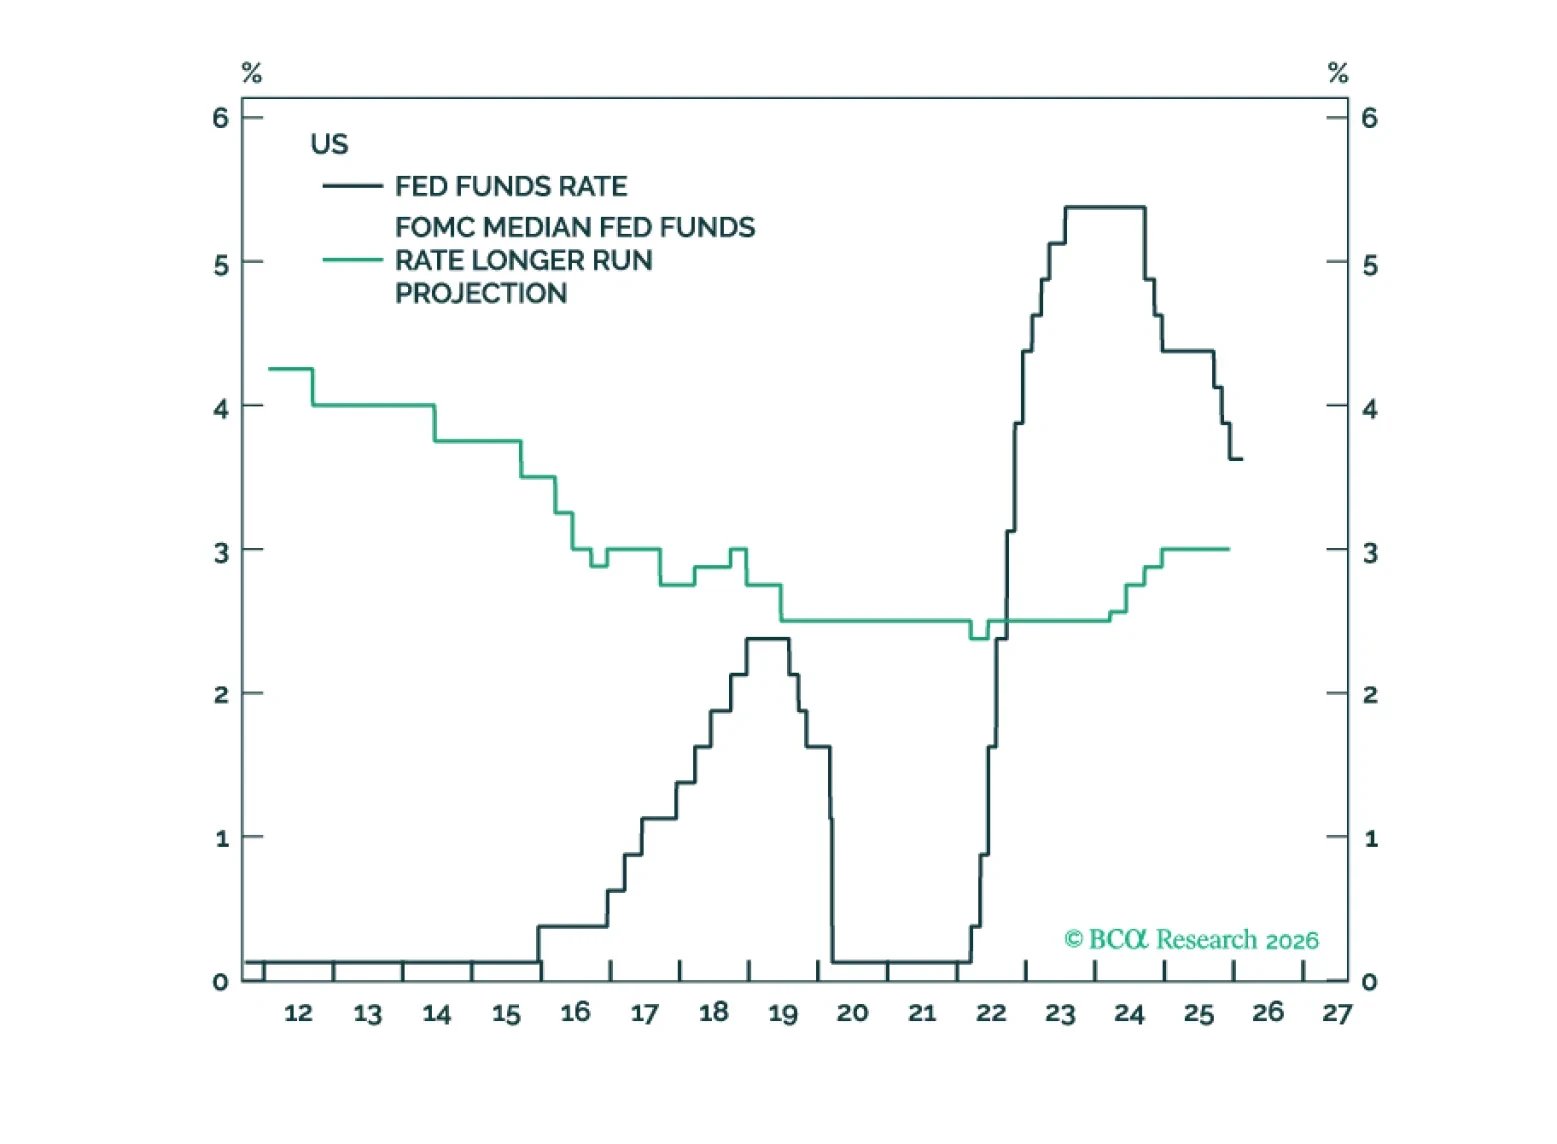
La tasa neutral en Estados Unidos se está sosteniendo gracias a una variedad de fuerzas que corren el riesgo de revertirse. Entre ellas se encuentran el auge de la inversión de capital en IA, los grandes déficits presupuestarios y el nivel extraordinariamente alto de la riqueza de los hogares. Por tanto, es probable que las tasas de interés sorprendan a la baja en los próximos años.
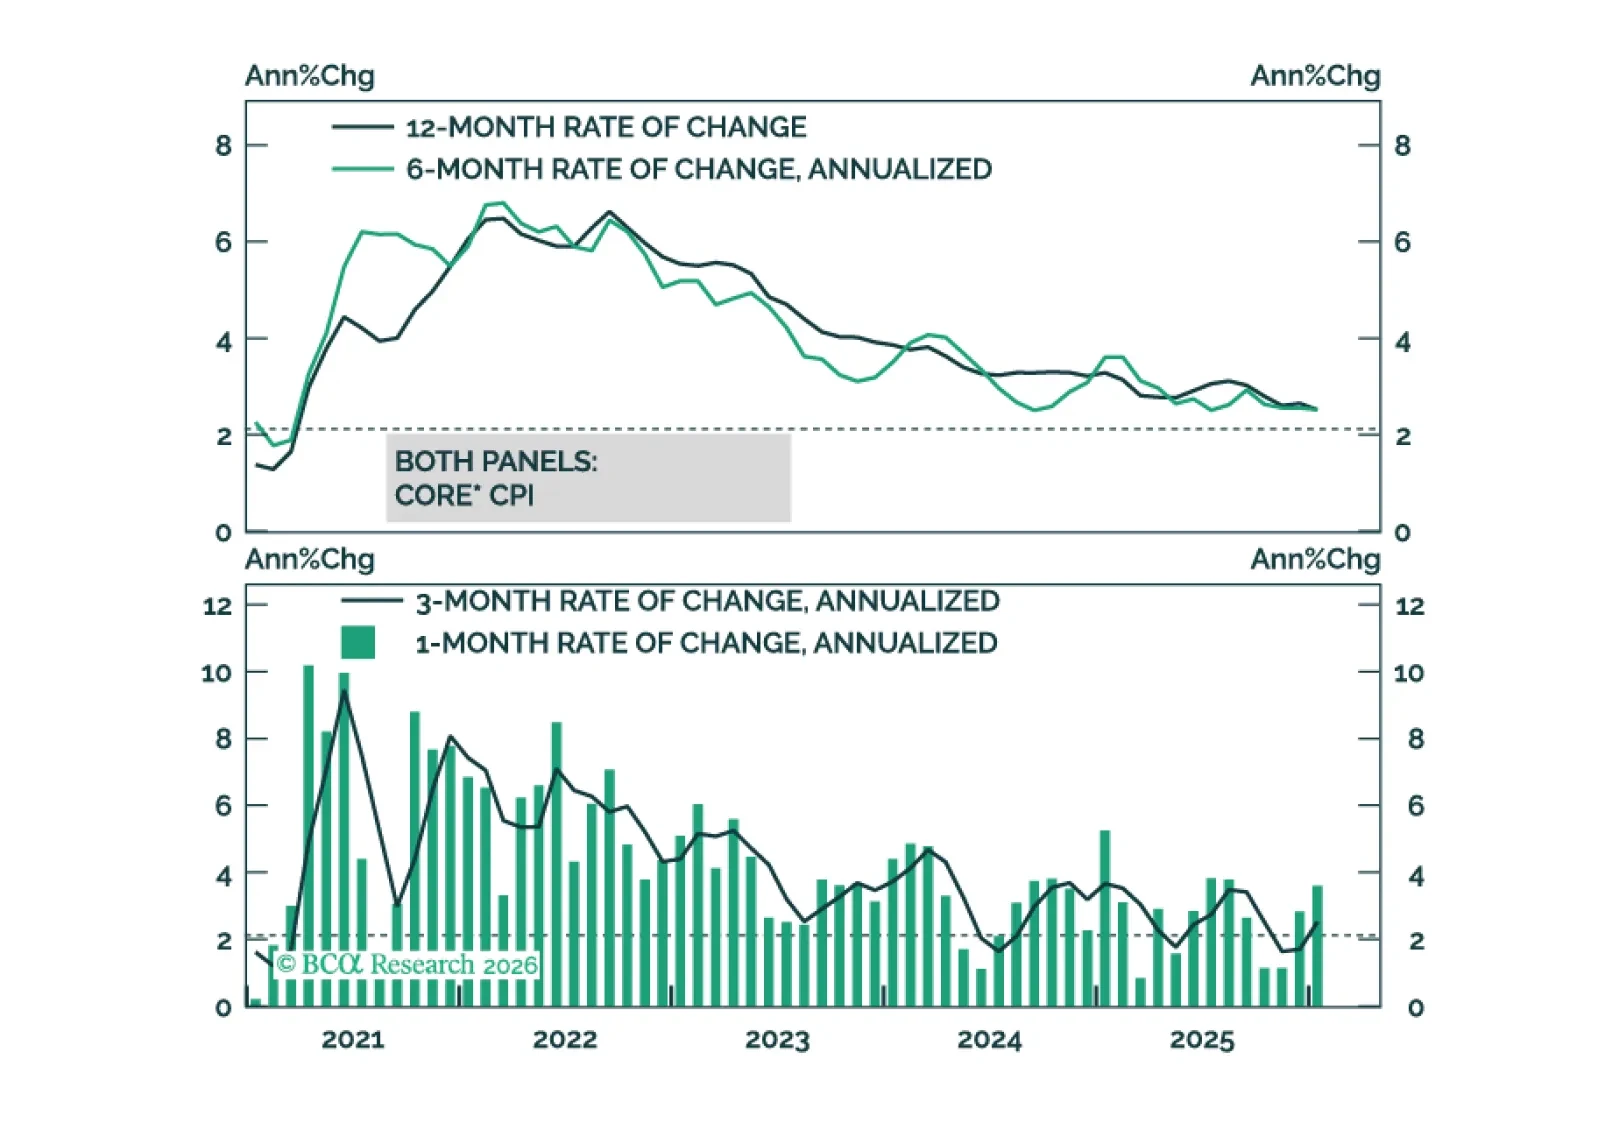
La inflación subyacente se acercará al objetivo del 2% de la Fed para finales de este año.
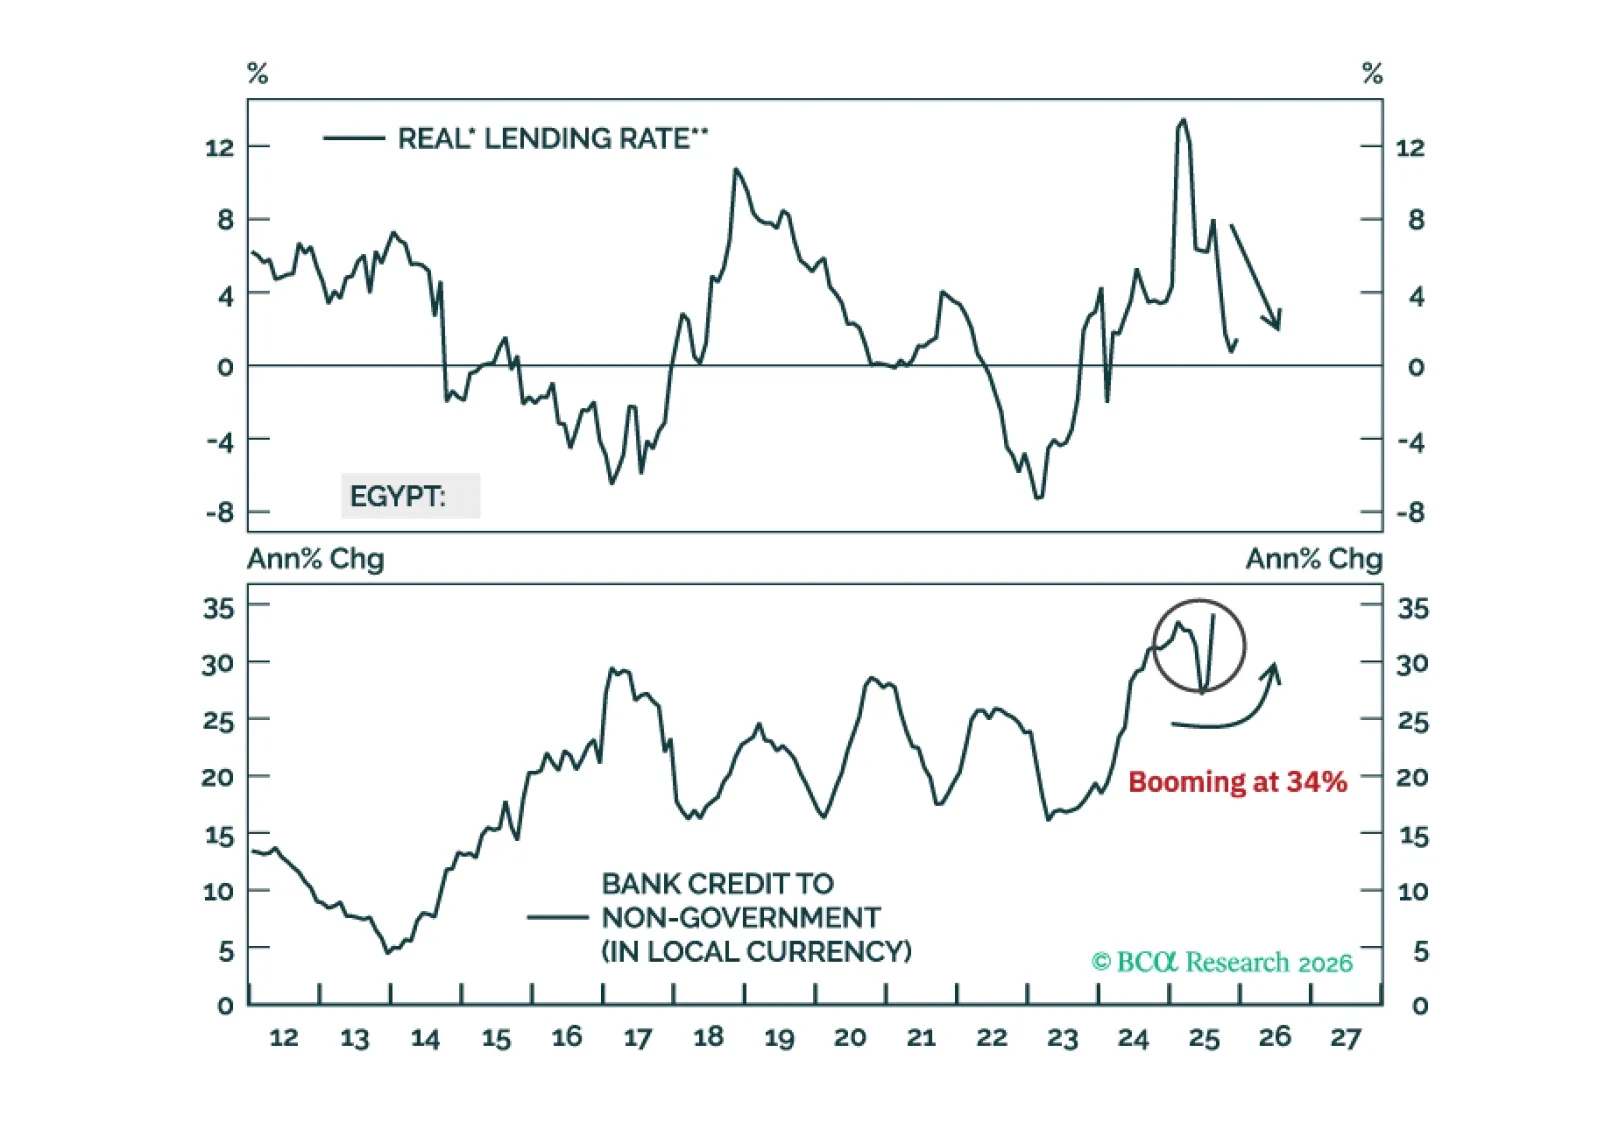
Las presiones inflacionarias subyacentes en Egipto son mucho mayores de lo que indican las cifras del IPC. Las tasas de interés reales se han desplomado. Por ello, los rendimientos de los bonos domésticos se han mantenido altos por una razón. Aléjate.

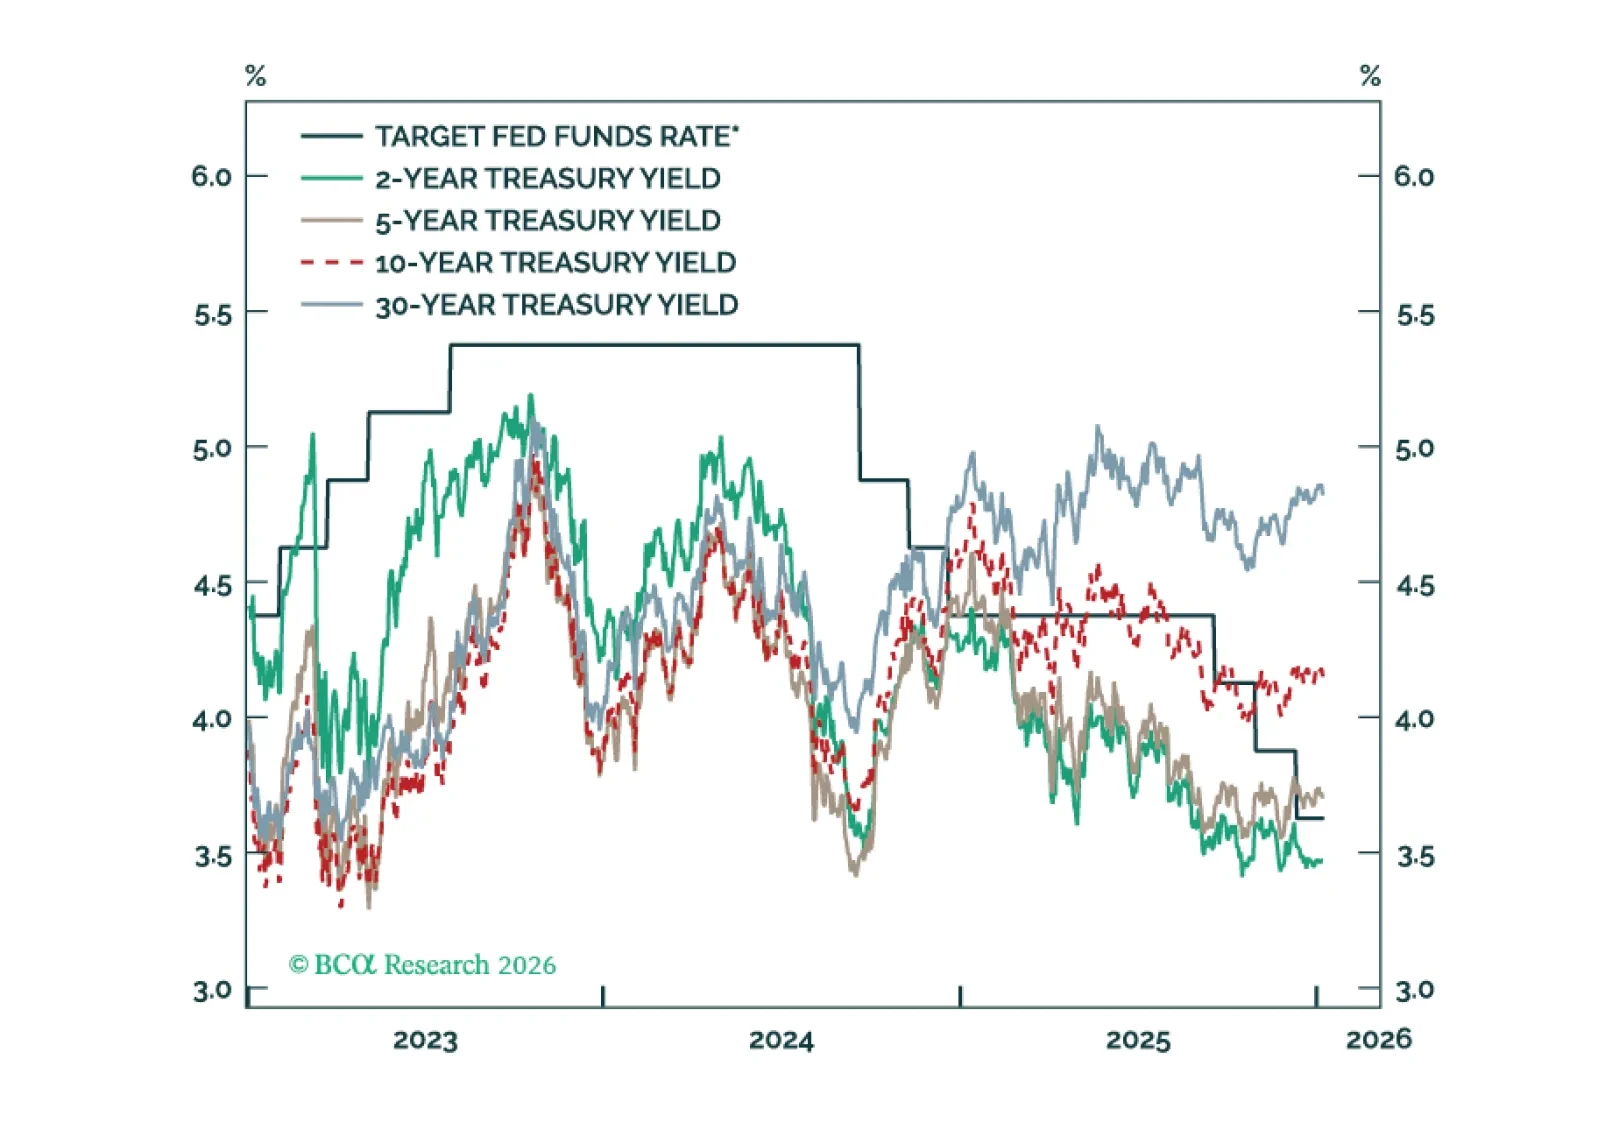
La Fed mantendrá las tasas sin cambios en el primer semestre de 2026, pero probablemente se produzcan sorpresas de política acomodaticia en la segunda mitad del año.
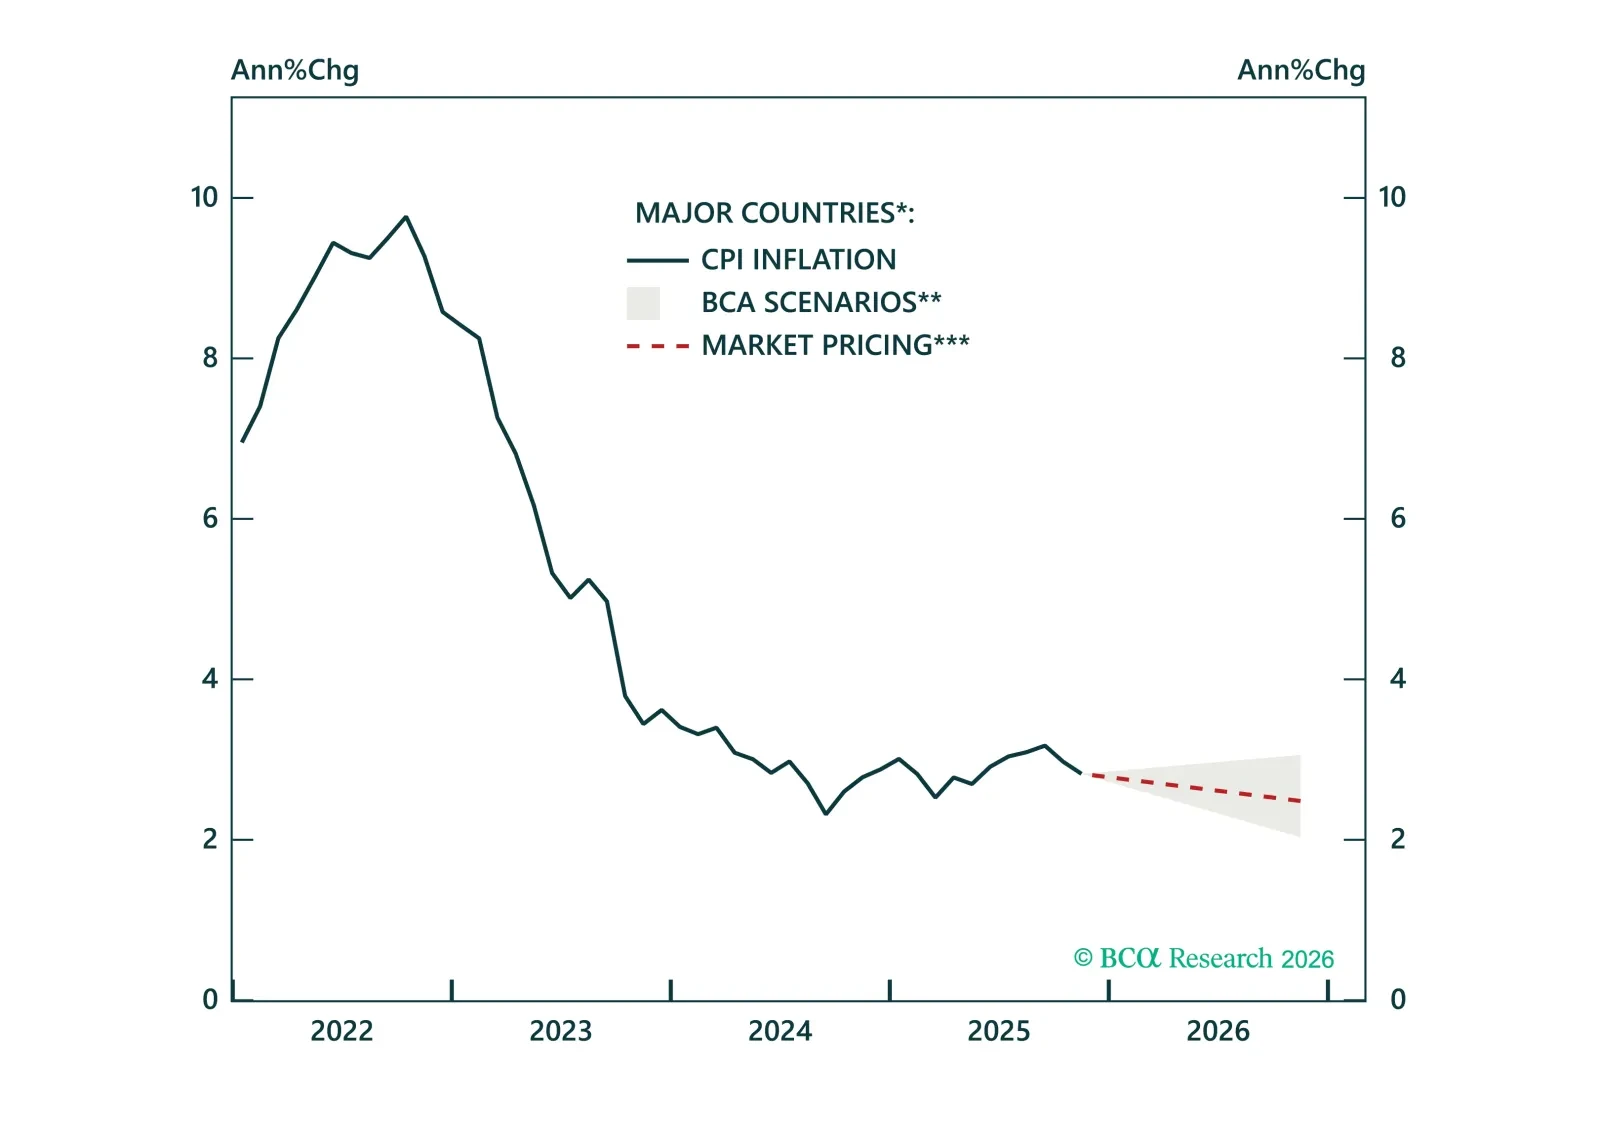
En nuestra perspectiva de inflación para 2026, explicamos por qué habrá más desinflación en 2026, por qué los riesgos al alza siguen contenidos y cómo posicionarse en ILBs en los principales mercados.

El informe del IPC de esta mañana indica que lo peor del impacto de los aranceles en la inflación puede ya estar en el retrovisor.

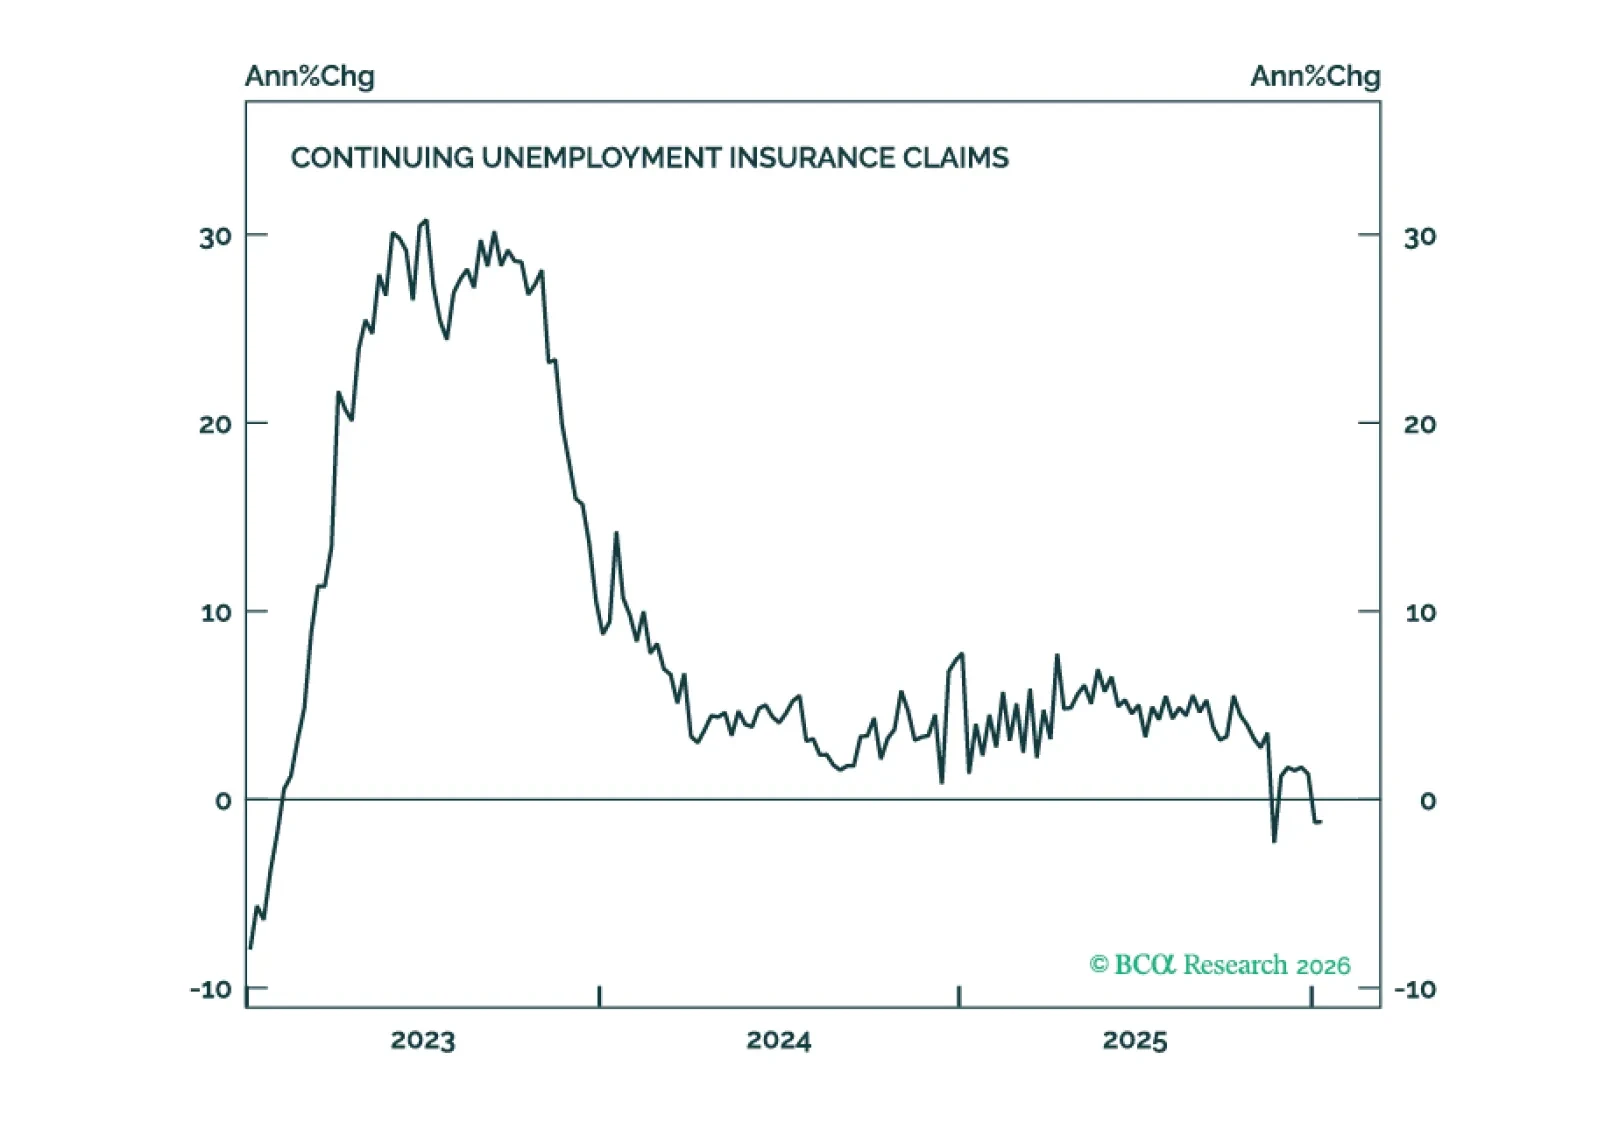
Las medidas de utilización del mercado laboral mejoraron en diciembre, descartando un recorte en enero y reduciendo significativamente las probabilidades de un recorte en marzo.