Gob. Soberanos/Tesorerías
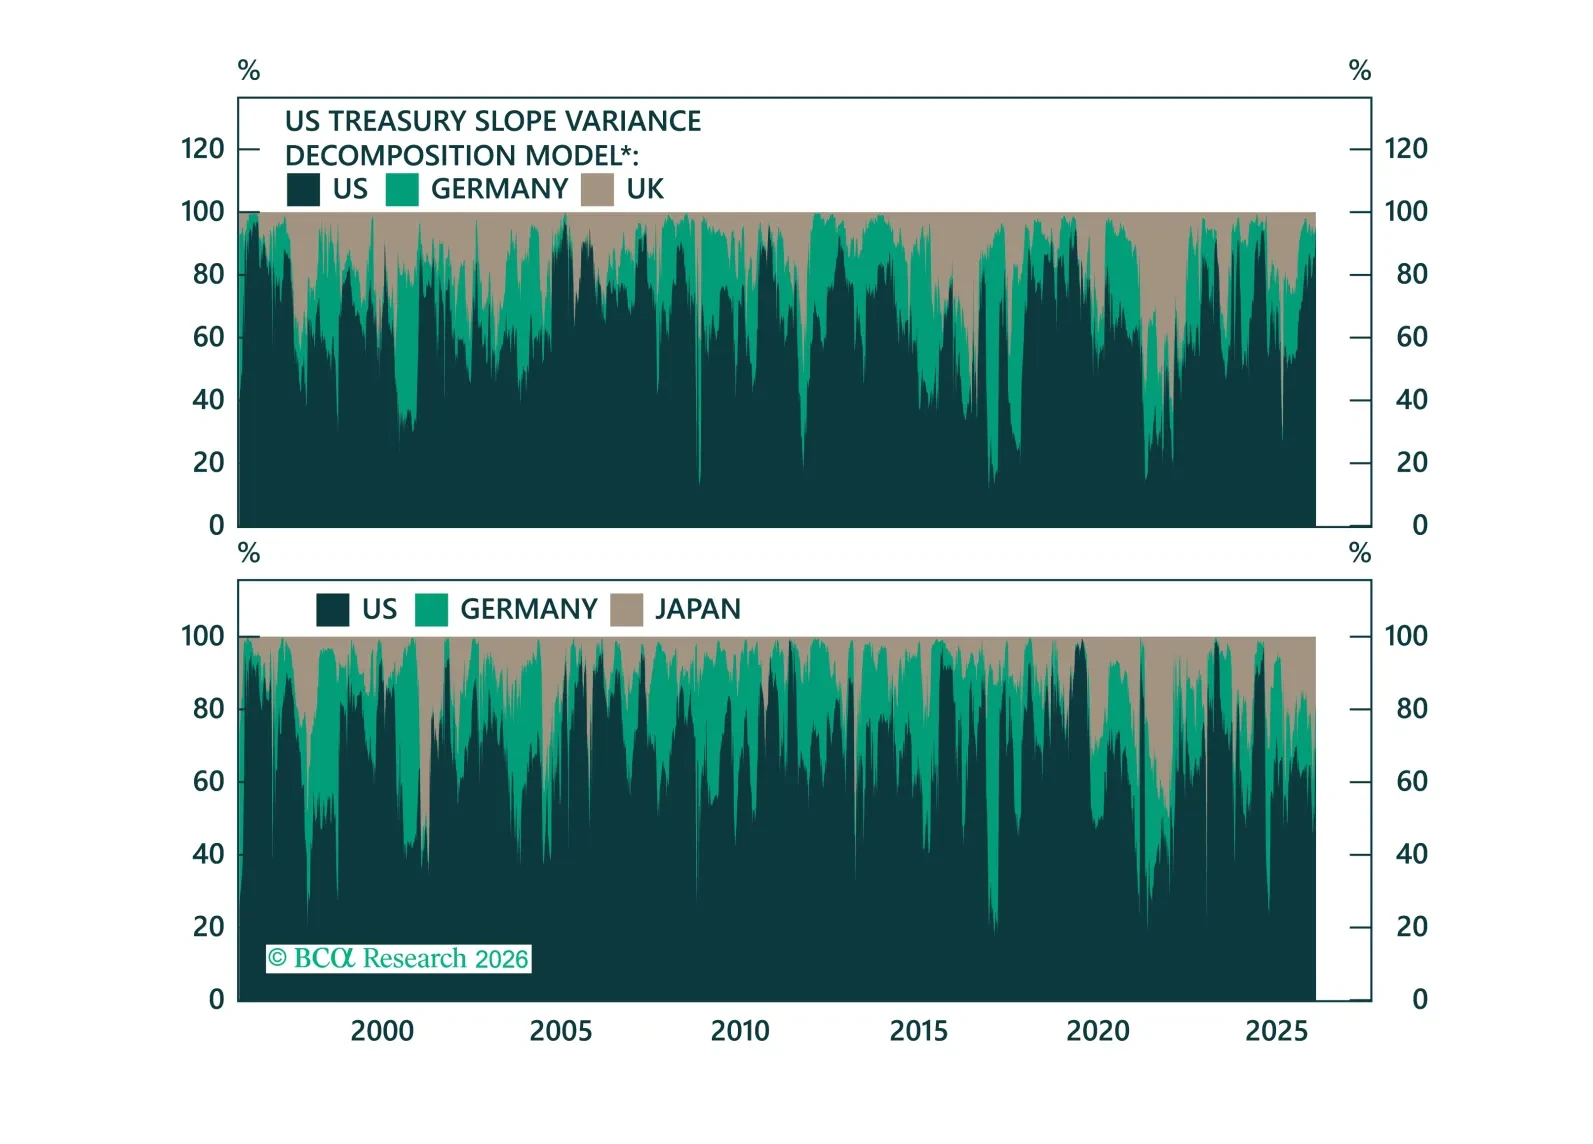
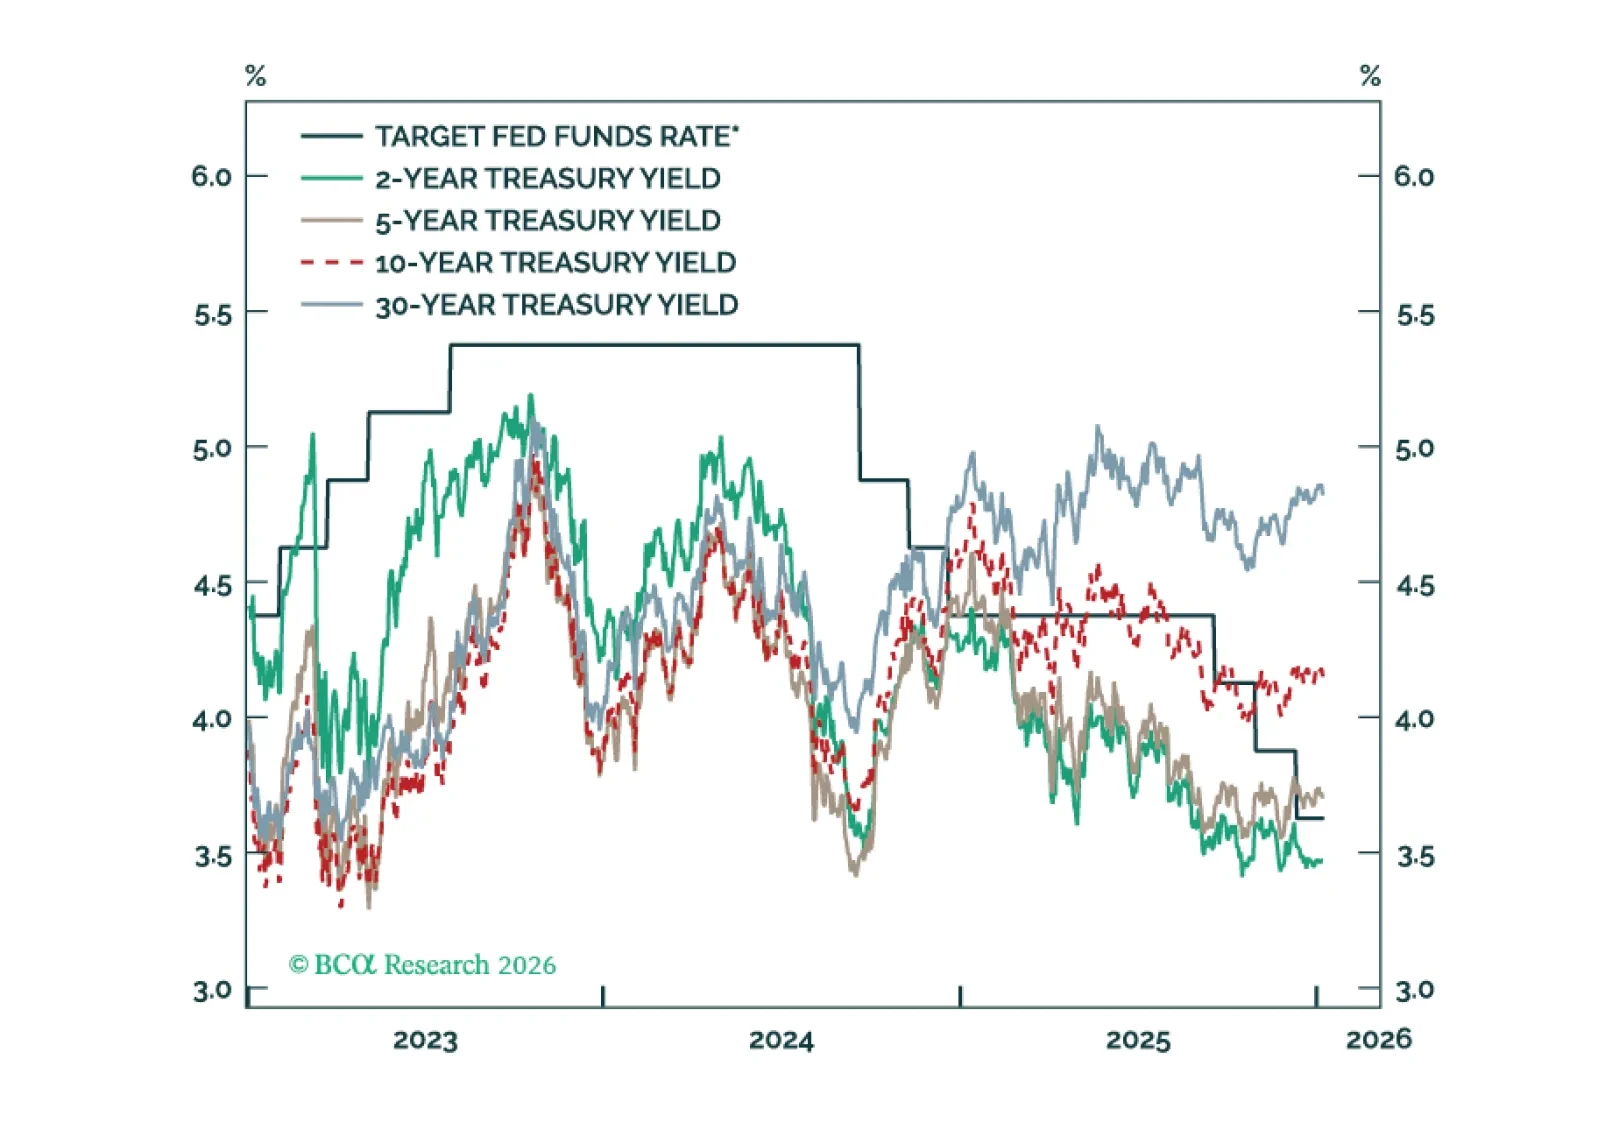
¿Qué impulsa los rendimientos de los bonos gubernamentales y cómo se afectan entre sí los distintos mercados de bonos? En el Strategy Insight de hoy, descomponemos los movimientos de los rendimientos en impulsores globales y locales idiosincráticos.
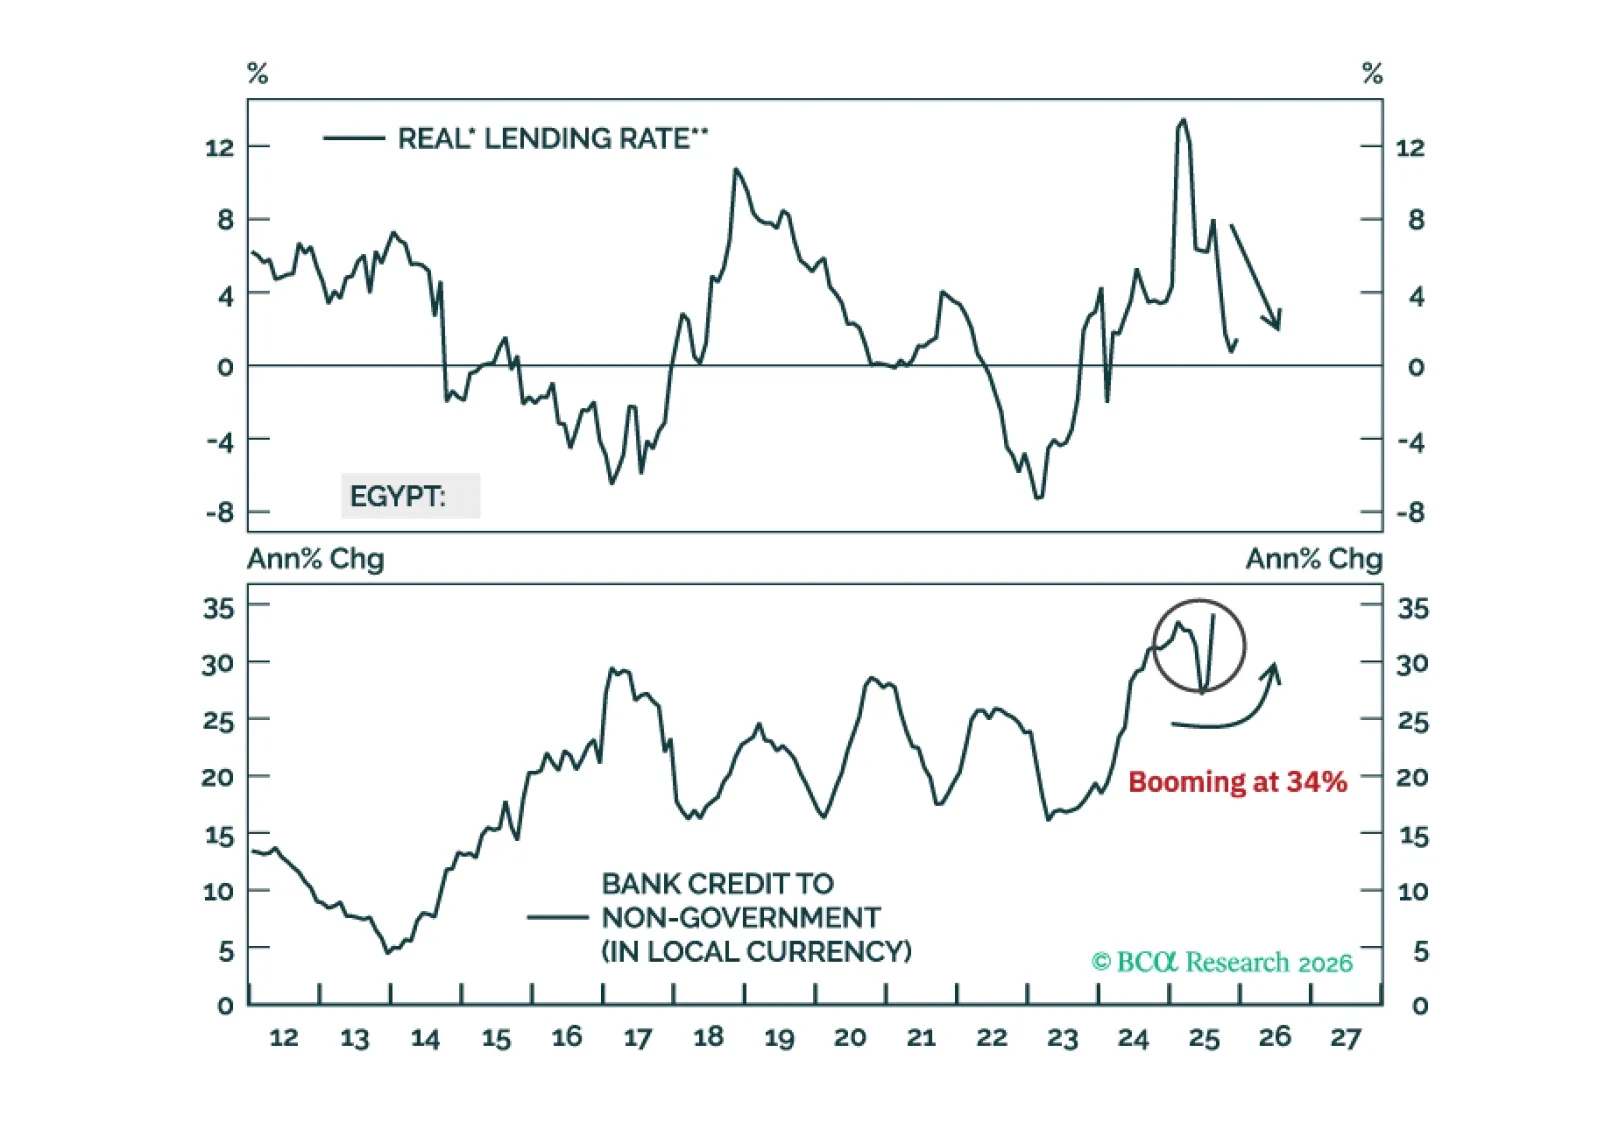
Las presiones inflacionarias subyacentes en Egipto son mucho mayores de lo que indican las cifras del IPC. Las tasas de interés reales se han desplomado. Por ello, los rendimientos de los bonos domésticos se han mantenido altos por una razón. Aléjate.
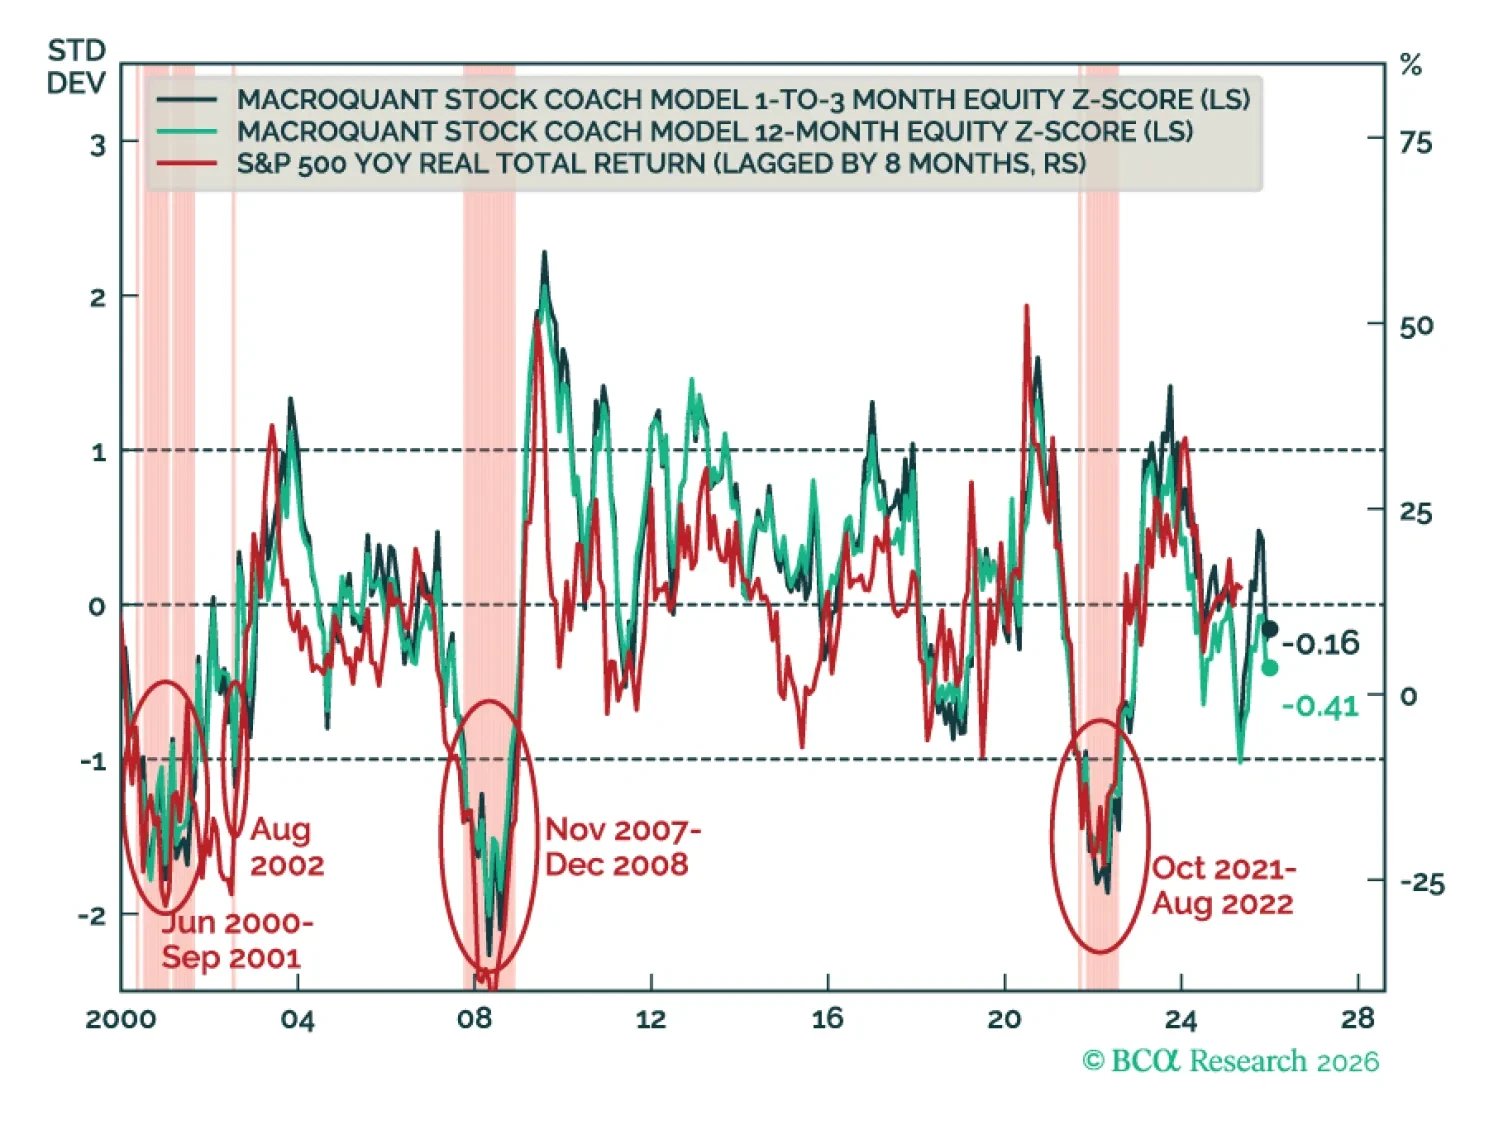
MacroQuant recomienda una ligera infraponderación en renta variable, favorece una postura de duración por debajo del índice de referencia en las carteras de renta fija, mantiene una visión bajista sobre el dólar estadounidense, ha elevado el petróleo y el cobre a sobreponderación y es alcista respecto al oro.
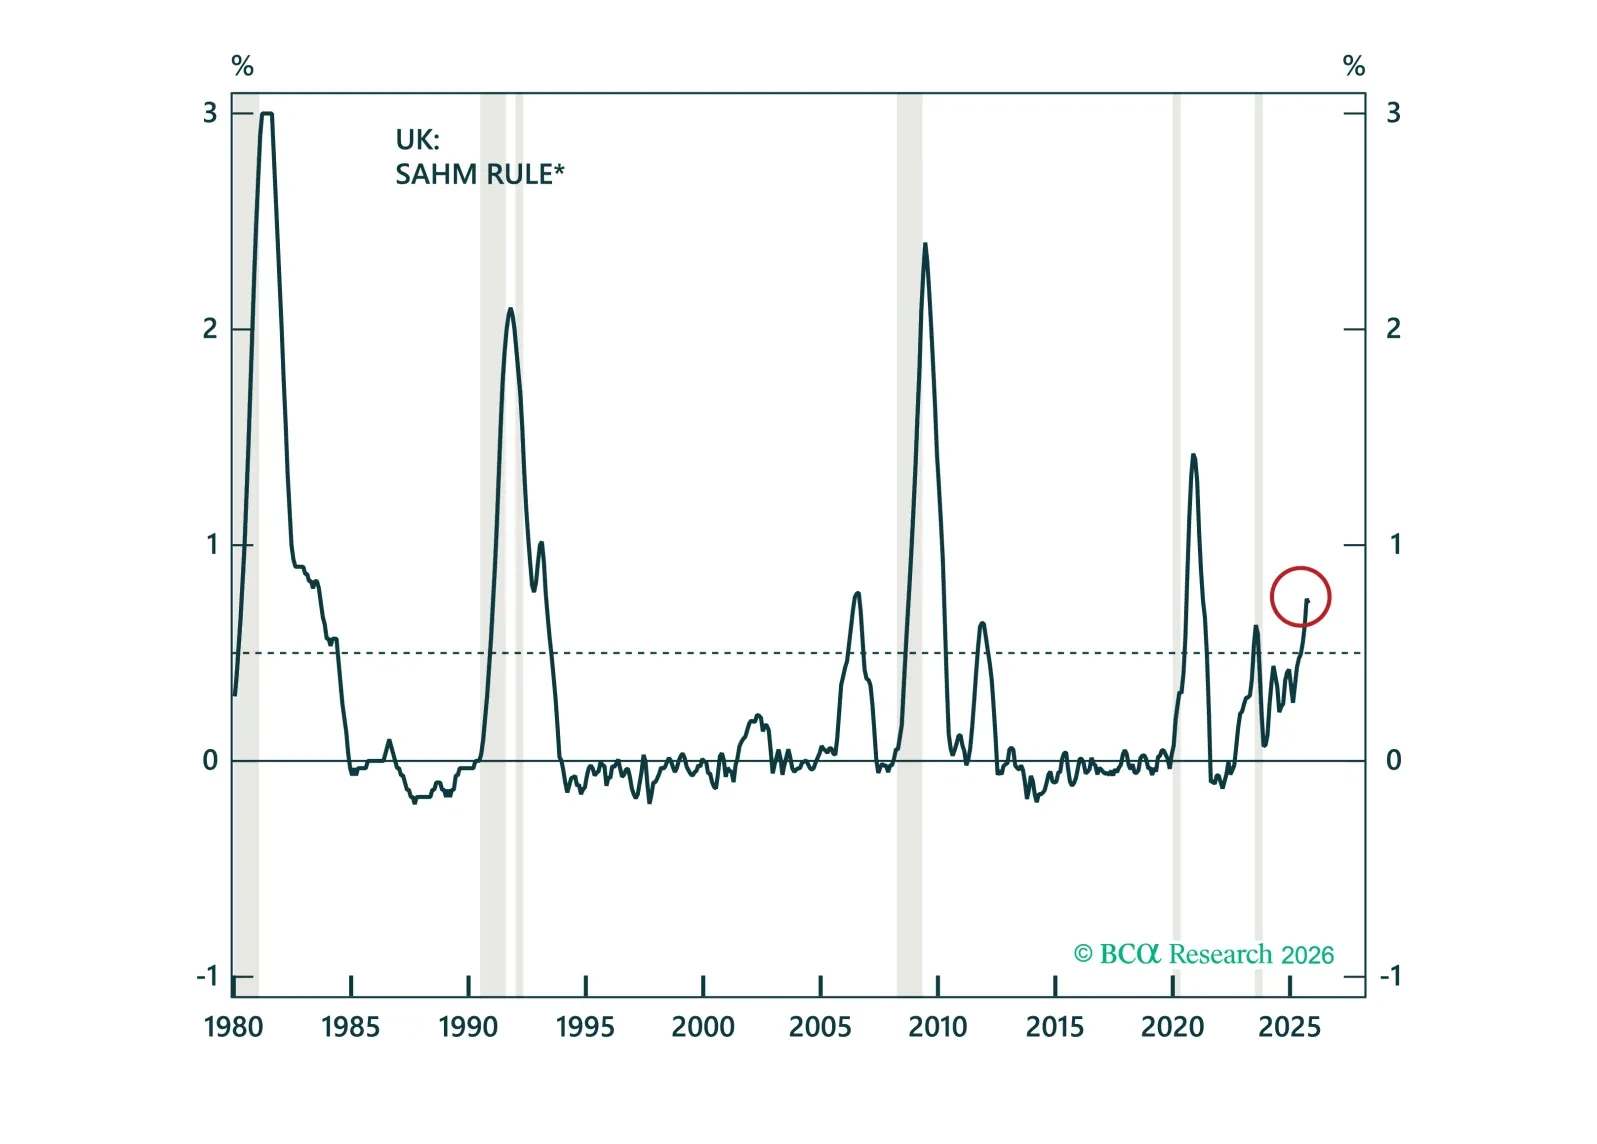
Los riesgos de recesión en el Reino Unido están claramente aumentando. En este informe especial desglosamos por qué el deterioro del mercado laboral, la caída del crecimiento salarial y la normalización de la inflación respaldan recortes más profundos del BoE en el futuro. A continuación, analizamos cómo posicionarse en gilts, la libra y las acciones del Reino Unido.
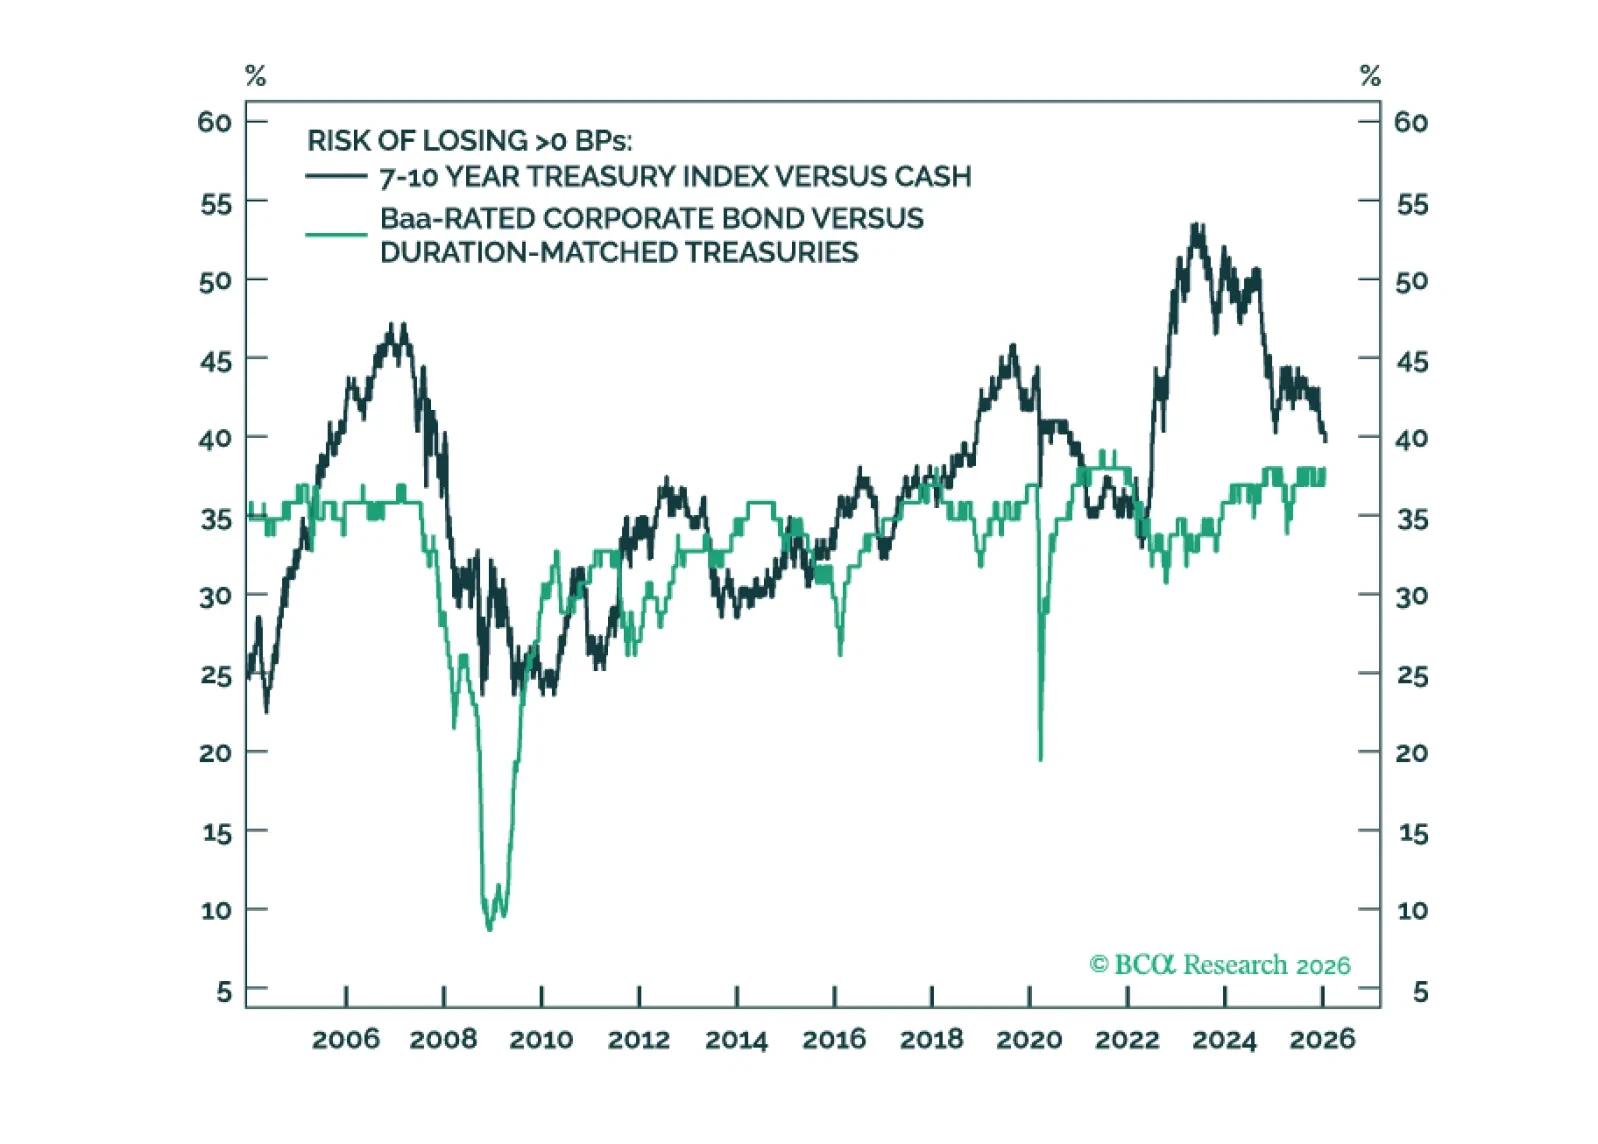
La prima por plazo del Treasury a 10 años ahora es competitiva con los diferenciales de crédito calificados Baa y Ba. Incluso sin compresión de la prima por plazo, las estrategias de carry basadas en duración podrían superar a las estrategias de carry de crédito en un entorno de baja volatilidad de tasas.
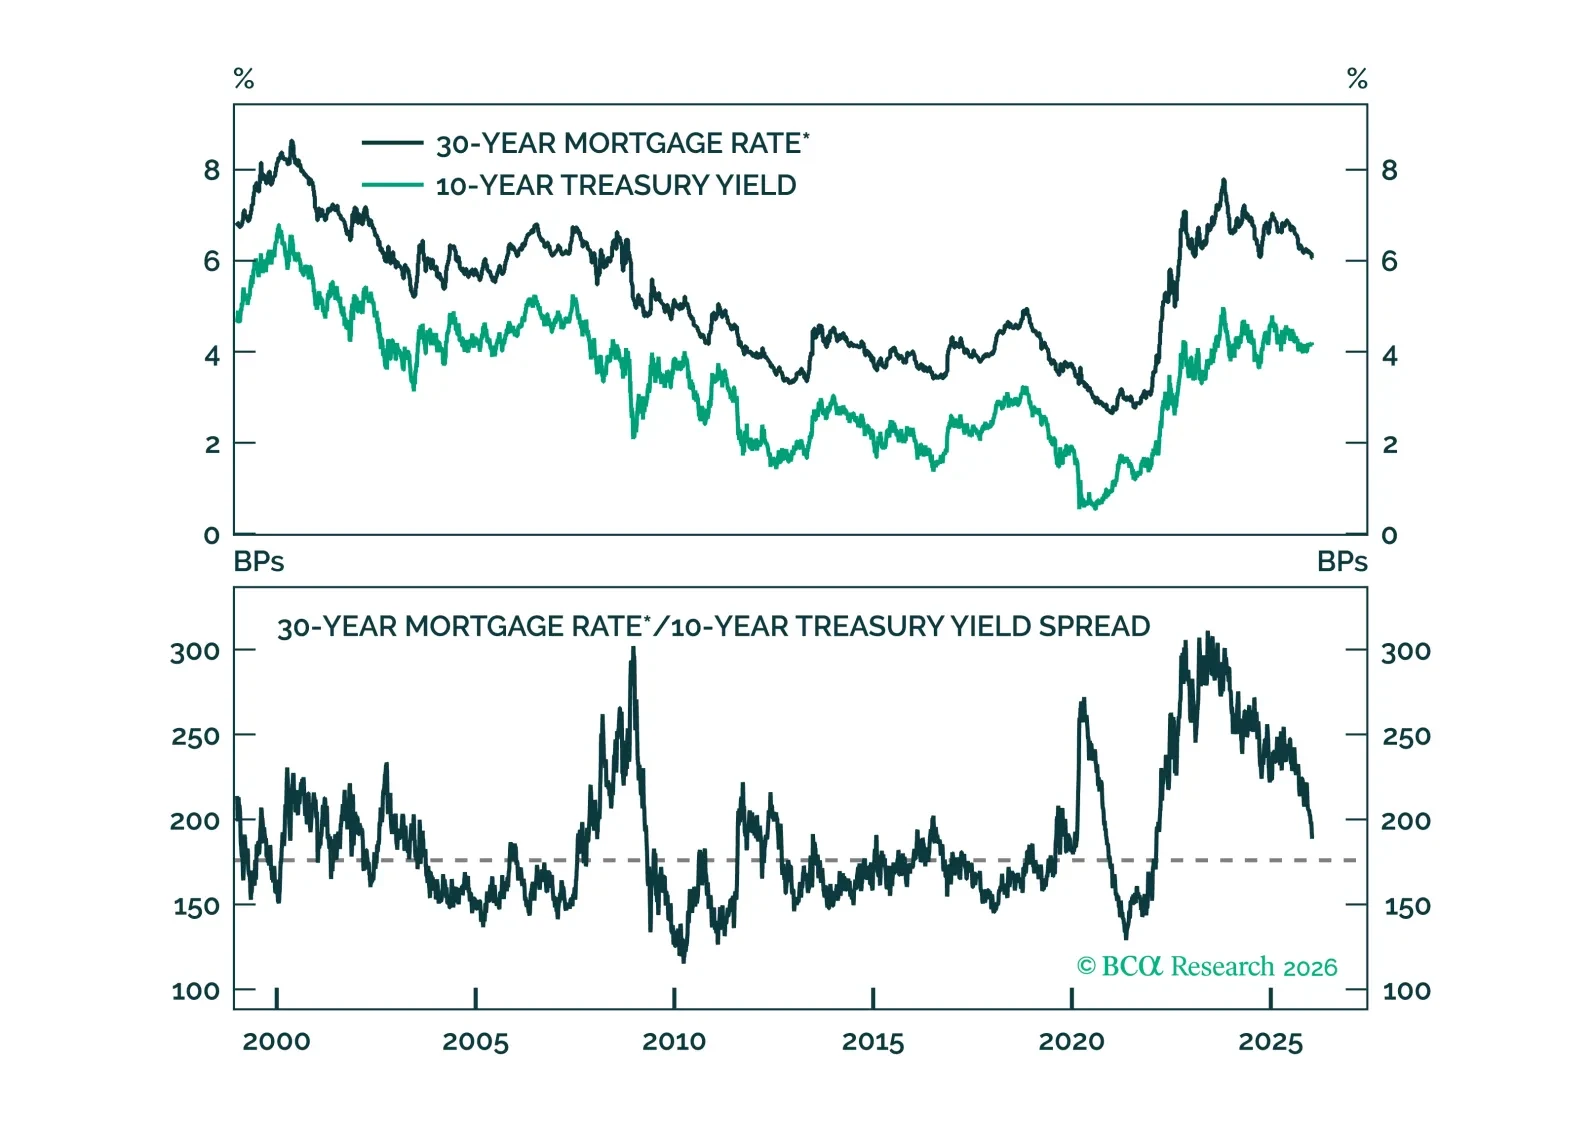
El estrechamiento del diferencial hipotecario ha cumplido su curso. Cualquier nueva caída en las tasas hipotecarias exigirá rendimientos del Tesoro más bajos.
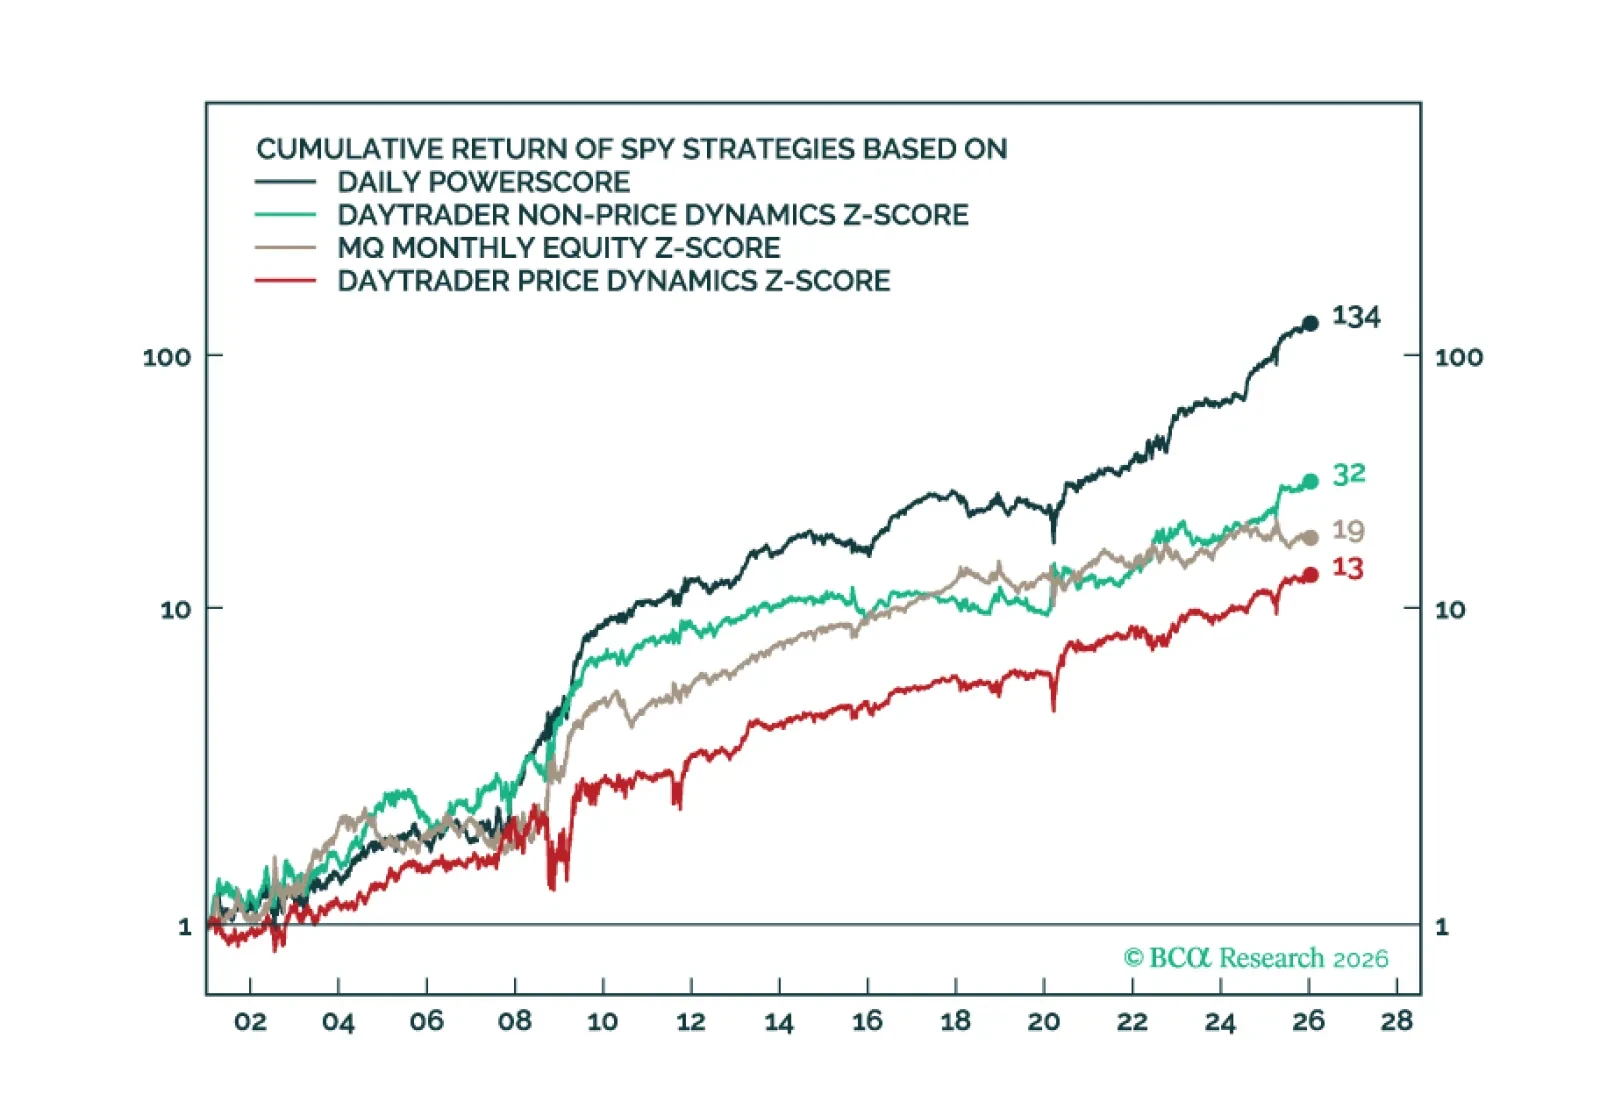
En los últimos meses, hemos estado desplegando nuevas herramientas de market-timing destinadas a mejorar la precisión de nuestras señales. El informe de hoy destaca nuestros Daily Oscillators de ultra alta frecuencia, que proporcionan señales diarias sobre la dirección a corto plazo del S&P 500 y de los bonos del Tesoro a largo plazo.
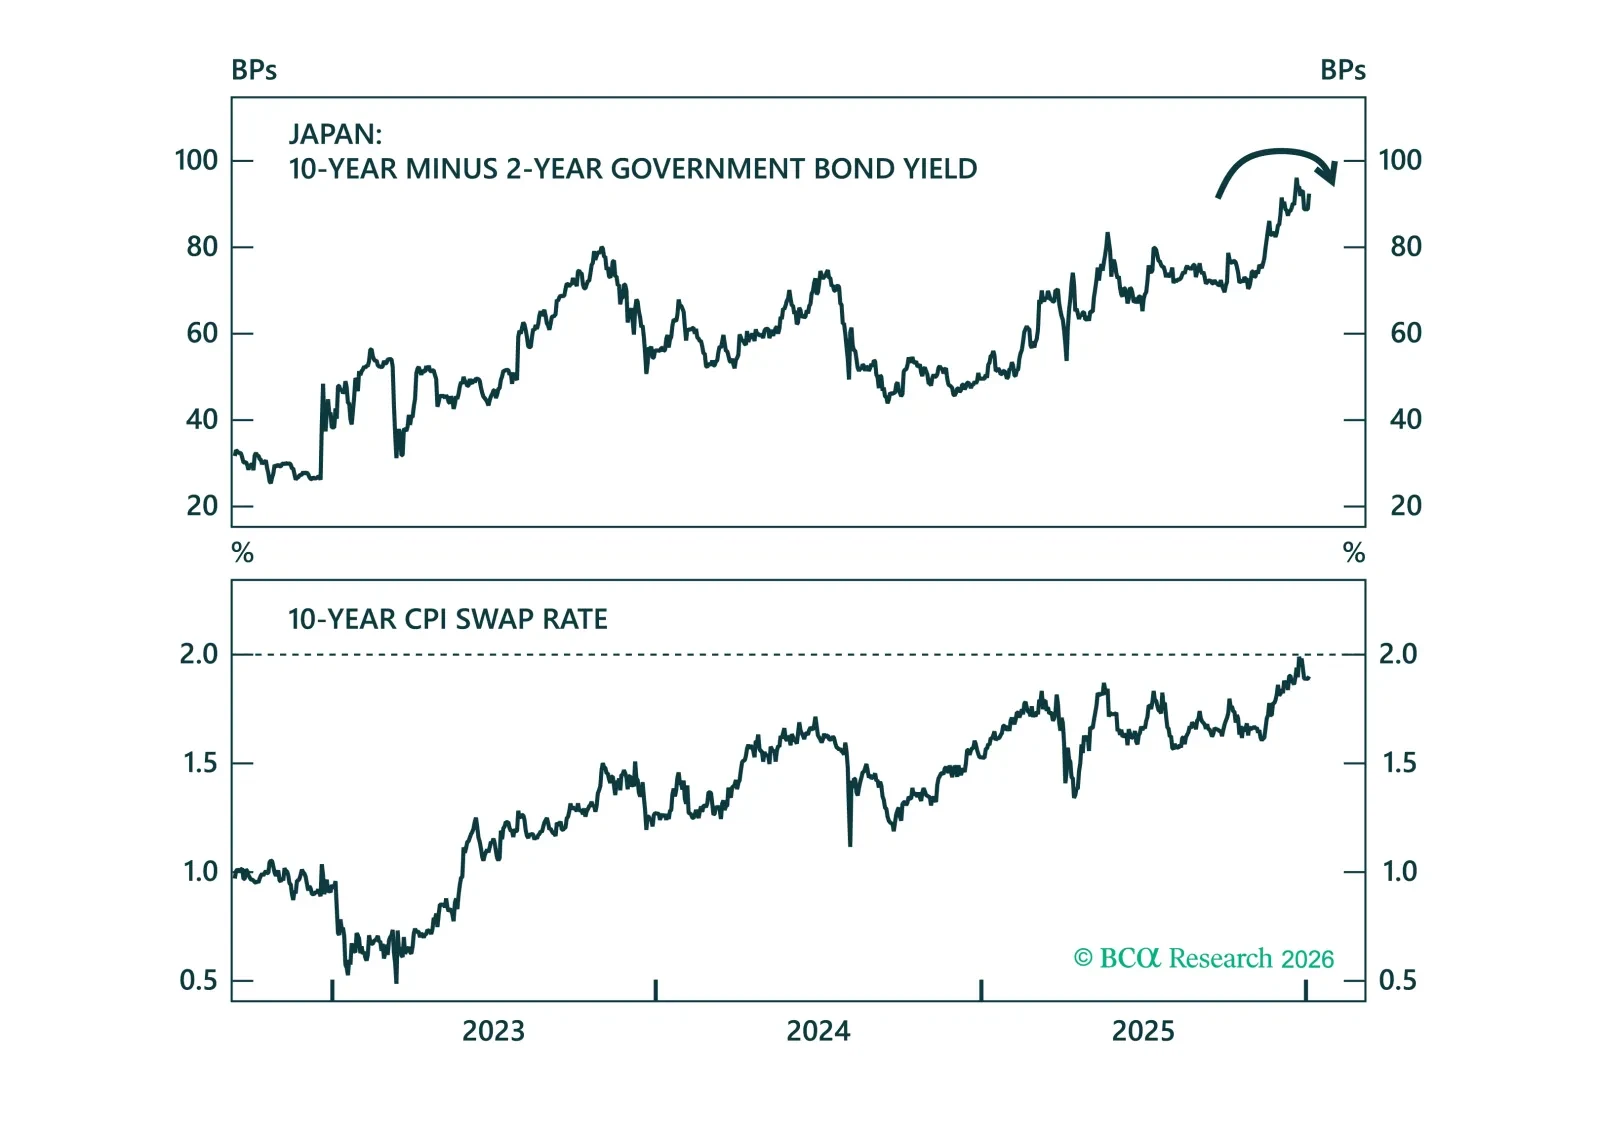
De la acentuación a la estabilización. Mientras el BoJ continúa endureciendo en 2026, mostramos por qué los aplanadores de curvas finalmente son la operación correcta.