Informe especial
Gráfico 1
La prima por plazo está en movimiento
La prima por plazo está en movimiento
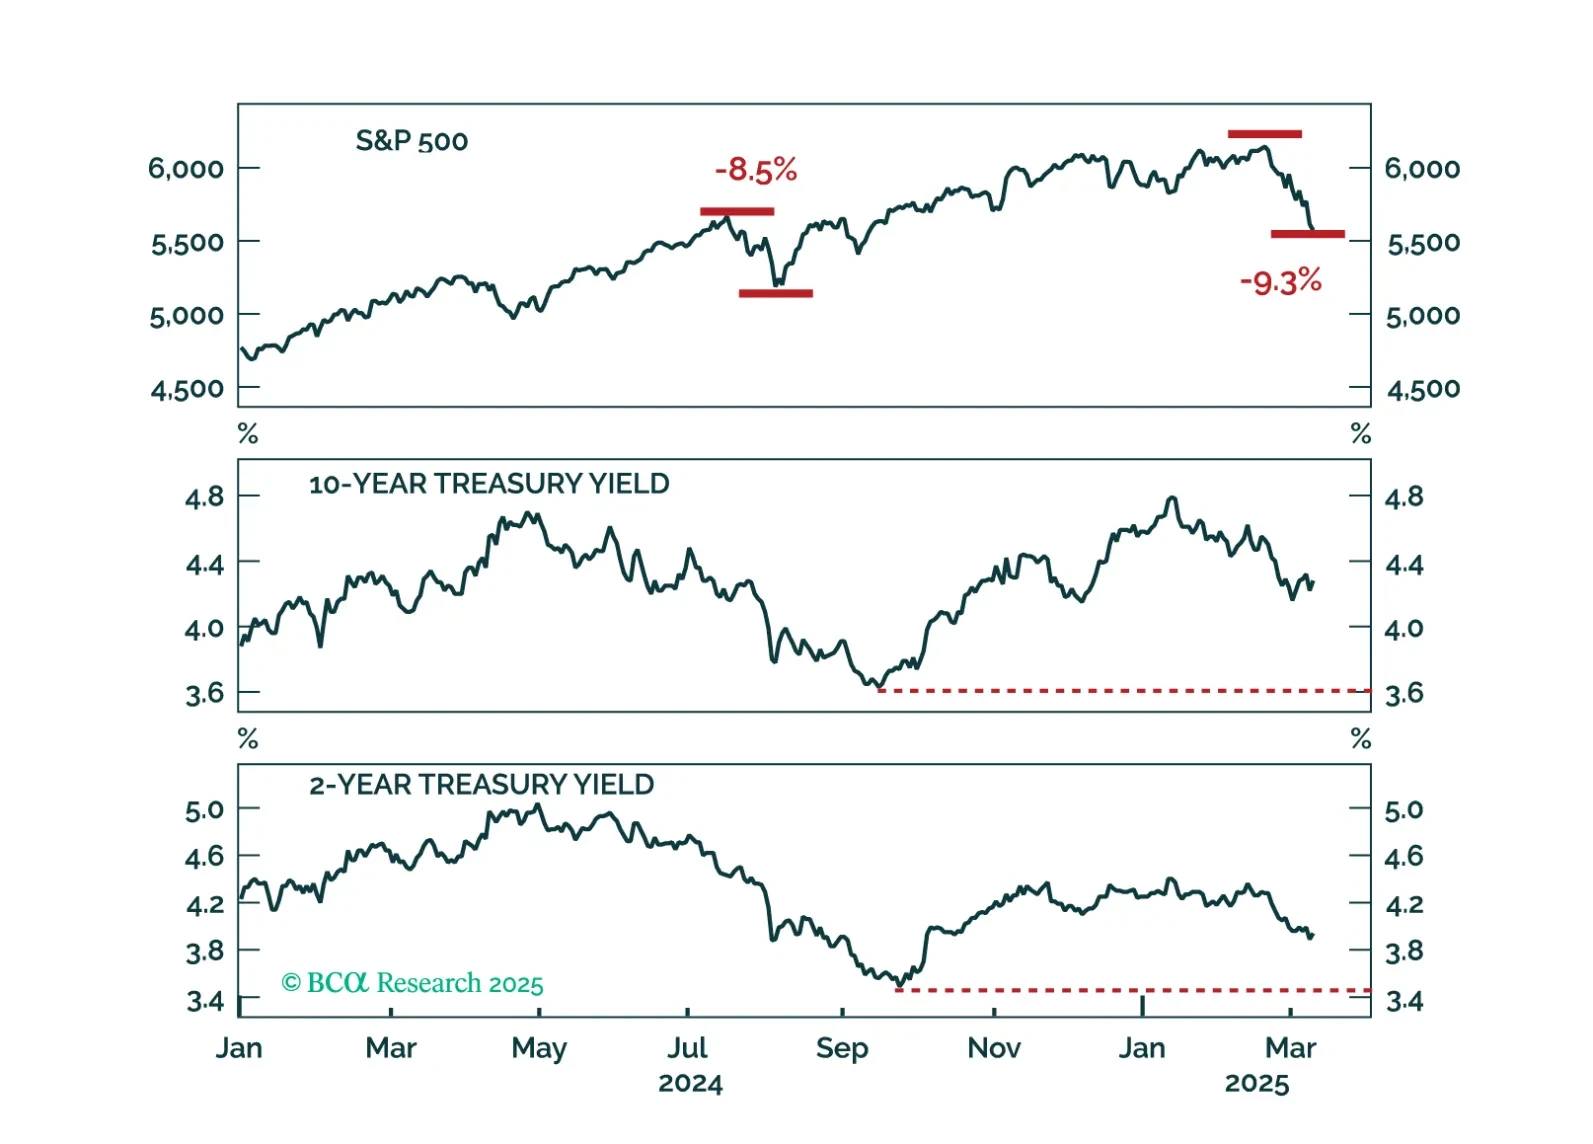
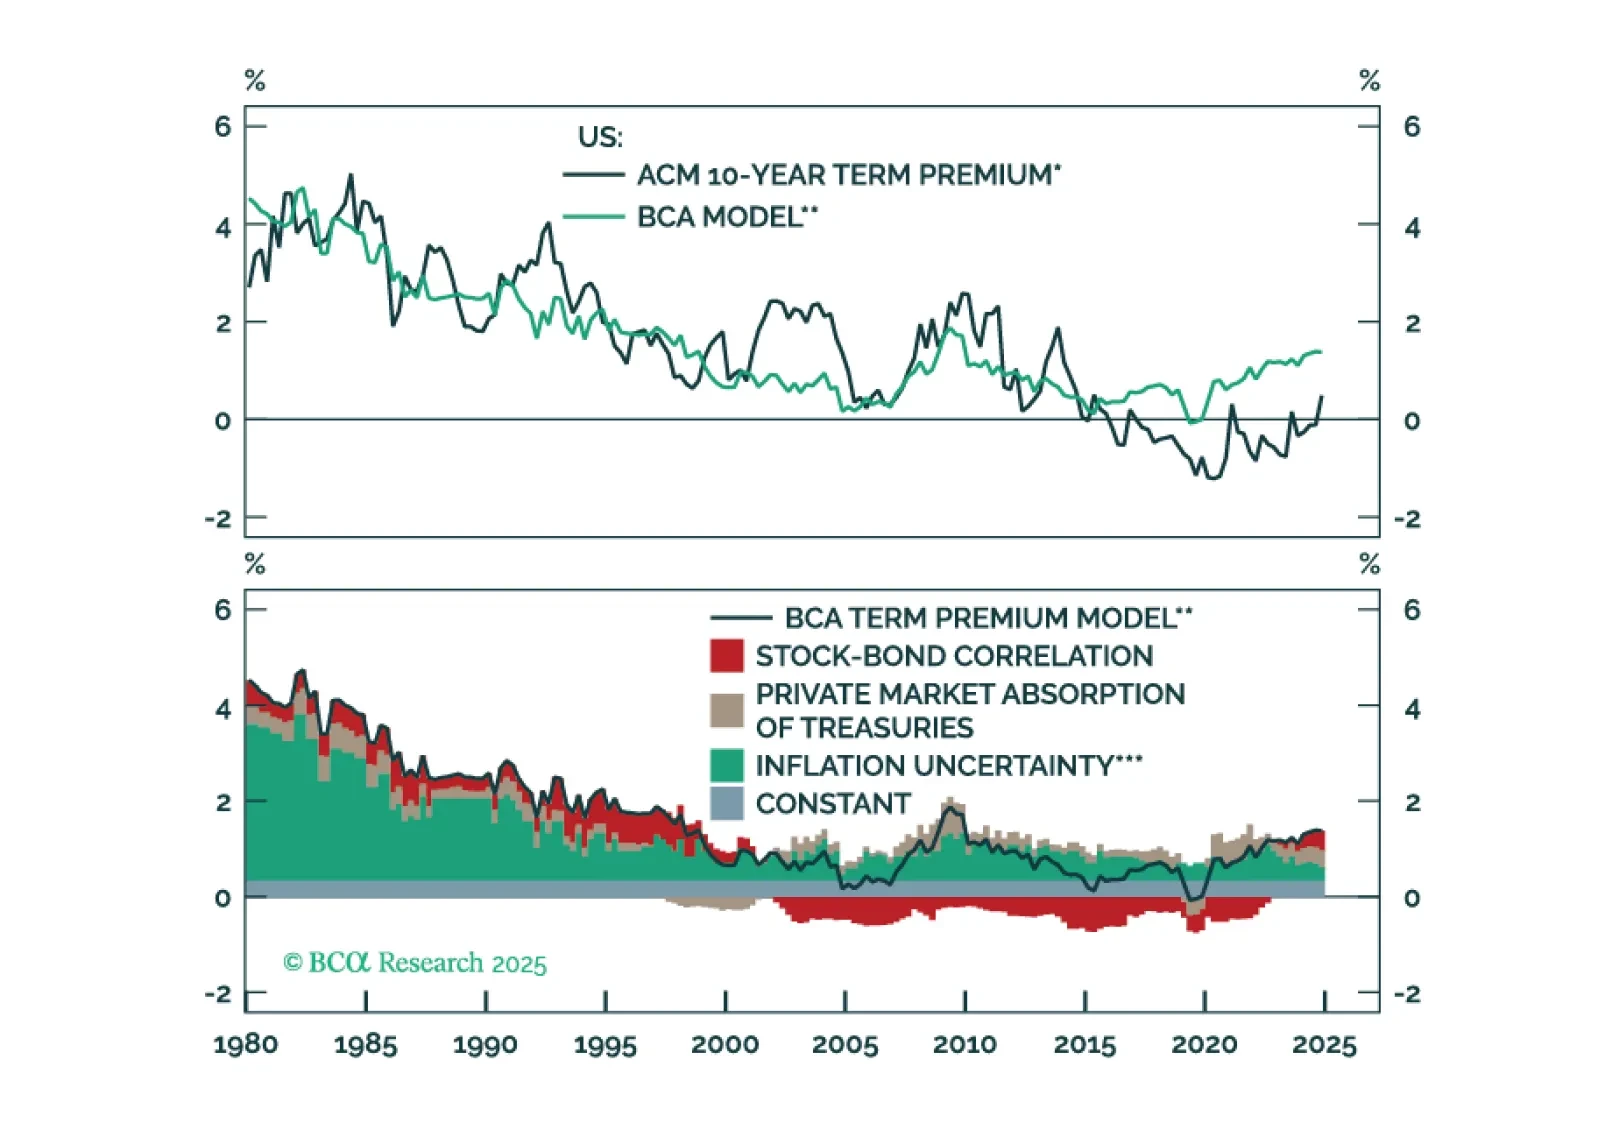
En los últimos meses la prima por plazo se ha convertido en un tema constante de debate en la comunidad inversora, dado su considerable efecto sobre el rendimiento de los bonos a largo plazo en Estados Unidos desde septiembre de 2024. (Gráfico 1). El reto para los inversores es que la prima por plazo no está impulsada por factores como la política monetaria o el crecimiento, lo que hace que el análisis tradicional de tipos de interés sea menos eficaz. En este informe intentamos resolver este problema modelando la prima por plazo en función de la incertidumbre de la inflación, la dinámica de oferta/demanda de los Bonos del Tesoro y el valor de cobertura de los bonos.
La prima por plazo y los rendimientos en exceso de los bonos
¿Por qué importa la prima por plazo en primer lugar? Conceptualmente, la prima por plazo es el rendimiento en exceso que los inversores exigen por invertir en bonos a largo plazo frente a invertir en efectivo. Podemos pensar en la prima por plazo como la valoración de los Bonos del Tesoro. Cuando la prima por plazo es alta (es decir, las valoraciones de los bonos son bajas), los inversores exigen una mayor compensación por invertir en Bonos del Tesoro, lo que significa que los bonos deberían superar al efectivo en adelante. De igual forma, cuando la prima por plazo es baja (las valoraciones de los bonos son altas), los rendimientos en exceso futuros deberían ser menores.
Esta relación también se sostiene empíricamente. Los rendimientos en exceso a 10 años de los Bonos del Tesoro tienen una correlación positiva con la prima por plazo (Gráfico 2, panel superior). La capacidad predictiva aumenta una vez que tenemos en cuenta no solo la prima en sí, sino también sus cambios (es decir, rendimiento más cambios en la valoración) (Gráfico 2, panel 2). Es importante destacar que, aunque la prima por plazo no se observa directamente y solo puede estimarse, encontramos que estimaciones como la de Adrian, Crump y Moench (ACM) tienen mayor poder predictivo que medidas más simples como la pendiente de la curva de rendimientos (Gráfico 3). En este punto, debemos señalar que, dado que la prima por plazo es una estimación, existen varias formas de medirla que describimos en el Recuadro 1.
Gráfico 2
La prima por plazo importa para los rendimientos en exceso de los bonos del Tesoro a largo plazo
La prima por plazo importa para los rendimientos en exceso de los bonos del Tesoro a largo plazo
Gráfico 3
La pendiente de la curva del Tesoro no predice los rendimientos excesivos de los bonos del Tesoro a largo plazo
La pendiente de la curva del Tesoro no predice los rendimientos excesivos de los bonos del Tesoro a largo plazo
Recuadro 1Cómo medir la prima por plazo
Gráfico de caja
Medidas de la prima por vencimiento
Medidas de la prima por vencimiento
A lo largo de este informe usamos la medida de la prima por plazo ACM porque proporciona más historia. Sin embargo, dado que la prima por plazo es un concepto teórico, no existe una medida precisa o correcta. Esto provoca que las medidas de la prima por plazo varíen significativamente entre sí (Gráfico del recuadro).
Hay dos métodos predominantes para llegar a una estimación de la prima por plazo. El primero se basa exclusivamente en la estructura temporal de la curva de rendimientos para obtener una expectativa del promedio de las tasas de interés a corto plazo. La metodología ACM representa dicho enfoque, utilizando análisis de componentes principales para extraer cinco llamados factores latentes a partir de datos históricos de la curva de rendimientos. Estos factores se usan luego para estimar una expectativa del promedio de la tasa de interés a corto plazo que se resta del rendimiento nominal para obtener una estimación de la prima por plazo.
El segundo método para estimar la prima por plazo se basa en encuestas para obtener una expectativa del promedio de la tasa de interés a corto plazo. El reto con este enfoque es el número limitado de encuestas y la historia disponible de las mismas. Nuestra encuesta preferida es la Encuesta de Expectativas del Mercado de la Fed de Nueva York, que es la continuación combinada de la Survey of Market Participants y la Survey of Primary Dealers (Gráfico del recuadro, panel inferior).
Finalmente, se pueden combinar estos dos enfoques. Este es el caso de la medida de la prima por plazo de Kim-Wright, que se basa en la estructura temporal de la curva de rendimientos y en los resultados de la encuesta Blue Chip Financial Forecasts.
Nuestro análisis tiene dos objetivos. El primero es determinar si la prima por plazo actual ofrece suficiente compensación a los inversores. Esencialmente, preguntamos si las valoraciones actuales son atractivas o si los Bonos del Tesoro podrían abaratarse. El segundo objetivo es determinar los impulsores de estas valoraciones para evaluar hacia dónde se dirigirán en el futuro. Si bien todavía existe gran incertidumbre sobre las perspectivas fiscales de EE. UU., algunos inversores han especulado que la prima por plazo podría dispararse si los déficits fiscales continúan creciendo.
Valoraciones de los bonos y su valor de cobertura
Una de las principales razones por las que los asignadores de activos compran bonos gubernamentales es porque actúan como diversificador de su exposición a renta variable. Los inversores aceptan los rendimientos en exceso relativamente bajos de los Bonos del Tesoro como un intercambio por las propiedades de cobertura que aportan a una cartera. Si esa ventaja de cobertura cambia, el rendimiento en exceso requerido que exigen los inversores por los Bonos del Tesoro también debería cambiar.
Es útil repasar un ejemplo para ver por qué. Considere un inversor con una cartera 60% acciones estadounidenses, 40% Bonos del Tesoro de Estados Unidos. La Tabla 1 muestra el rendimiento en exceso esperado de estos activos así como sus expectativas de volatilidad y correlación, que se derivan de promedios históricos a largo plazo. Bajo estas expectativas, el rendimiento en exceso de la cartera, la volatilidad y la ratio de Sharpe deberían ser 4.48%, 9.71% y 0.46 respectivamente.
Tabla 1
Las Propiedades de Cobertura de los Bonos del Tesoro
Las Propiedades de Cobertura de los Bonos del Tesoro
Gráfico 4 muestra cómo el cambio en la correlación estimada entre acciones y Bonos del Tesoro modifica la ratio de Sharpe de la cartera. En este ejemplo hipotético, un aumento (disminución) de 0.1 en la correlación entre Bonos del Tesoro y acciones conduce a una disminución (aumento) correspondiente en los rendimientos ajustados al riesgo.
Gráfico 4
La correlación entre acciones y bonos importa para los rendimientos ajustados al riesgo...
La correlación entre acciones y bonos importa para los rendimientos ajustados al riesgo...
Gráfico 5
... Una mayor correlación entre acciones y bonos requiere mayores rendimientos del Tesoro
... Una mayor correlación entre acciones y bonos requiere mayores rendimientos del Tesoro
Dado este descenso en los beneficios de diversificación que aportan los bonos, la opción lógica es que los inversores simplemente posean menos de ellos. Sin embargo, si bien esto podría suceder a nivel individual, en el agregado la asignación a Bonos del Tesoro por la totalidad de los participantes del mercado debe permanecer relativamente sin cambios. Al fin y al cabo, por cada comprador debe haber un vendedor.
En cambio, en el agregado el ajuste debería producirse mediante mayores rendimientos en exceso esperados (primas por plazo más altas). Mayores rendimientos esperados equilibrarán el mercado ante este nivel reducido de demanda. Gráfico 5 muestra cómo debe cambiar el rendimiento en exceso esperado de los bonos para que la ratio de Sharpe de la cartera 60/40 de nuestro ejemplo permanezca sin cambios dados cambios incrementales en las estimaciones de correlación.
La oferta y la demanda de Bonos del Tesoro
Otro factor que afecta la valoración de los bonos es la oferta de Bonos del Tesoro. Suponiendo ponderaciones de mercado constantes en la cartera multiactivo global, un aumento neto en la oferta de Bonos del Tesoro en circulación debe ir acompañado también de precios más bajos de los Bonos del Tesoro (rendimientos más altos). Los inversores que buscan maximizar el retorno deben ser compensados para absorber este nuevo volumen de deuda a largo plazo.
Dicho esto, no todos los inversores en Bonos del Tesoro buscan maximizar el retorno, es decir, son sensibles al precio, ni les interesa la propiedad de diversificación de los bonos. La Reserva Federal, por ejemplo, puede comprar/vender bonos ad infinitum dada su capacidad para emitir dólares estadounidenses. Además, su intención al comprar Bonos del Tesoro no es maximizar rendimientos sino llevar a cabo la política monetaria. Otros entes como los gestores de reservas extranjeras también compran Bonos del Tesoro no con la intención de lograr un retorno objetivo o cubrir una posición en acciones, sino para disponer de liquidez de emergencia en caso de un choque comercial. Las tenencias de Bonos del Tesoro también pueden ser exigidas por reguladores a instituciones como bancos y aseguradoras.
De manera crucial, cualquier emisión que absorban estos inversores no debería tener ningún efecto positivo sobre las primas por plazo, dado que estos compradores son insensibles al precio, es decir, comprarán independientemente de los rendimientos en exceso esperados de los Bonos del Tesoro. Este tipo de inversor se convirtió en una fuente más importante de demanda de Bonos del Tesoro durante la década de 2010 – el mismo periodo en el que la prima por plazo se volvió negativa (Gráfico 6). Sin embargo, en los últimos tres años, su participación en el total del stock de Bonos del Tesoro ha disminuido.
Gráfico 6
Titularidad del Tesoro
Titularidad del Tesoro
Poniéndolo todo junto: modelización de las primas por plazo
Gráfico 7
Los inversores privados necesitan absorber más bonos del Tesoro
Los inversores privados necesitan absorber más bonos del Tesoro
La pieza final de nuestro modelo es la incertidumbre sobre la inflación. En su esencia, la prima por plazo es la compensación que reciben los inversores debido a la incertidumbre sobre la trayectoria futura de las tasas de política. A su vez, esto es función de la incertidumbre sobre la inflación futura. Medimos la incertidumbre de la inflación tomando la dispersión de las proyecciones de inflación de la Encuesta de Previsiones Profesionales.
Luego medimos la oferta y la demanda de Bonos del Tesoro de la siguiente manera: tomamos la emisión neta de valores con cupón (no letras) y restamos cualquier compra realizada por compradores insensibles al precio, es decir, la Reserva Federal.1 Llamamos al resultado "Absorción privada de Bonos del Tesoro", que luego normalizamos por el valor contable de las acciones de EE. UU. y la cantidad total de Bonos del Tesoro en circulación. Esta variable representa los Bonos del Tesoro recién emitidos que deben ser comprados por inversores sensibles al precio, teniendo en cuenta el tamaño del universo de inversión (Gráfico 7). Finalmente, rezagamos la variable 12 meses porque la necesidad de nueva emisión en gran medida se conoce de antemano en función del presupuesto.2
Definimos la correlación acción-bono como la correlación móvil a 5 años de los rendimientos mensuales entre los Bonos del Tesoro de Estados Unidos y las acciones estadounidenses.
Tabla 2 muestra los resultados de nuestra regresión. Las tres variables son altamente significativas y el modelo tiene un R2 del 65%.3 Describe con precisión la tendencia de la prima por plazo desde 1980 (Gráfico 8). Cabe destacar que la prima por plazo observada está por debajo de nuestra estimación del modelo, lo que sugiere cierto potencial alcista.
Tabla 2
Modelo de Prima por Plazo
Modelo de Prima por Plazo
Gráfico 8
Nuestro modelo de valor razonable de la prima por plazo sugiere potencial alcista.
Nuestro modelo de valor razonable de la prima por plazo sugiere potencial alcista.
Para entender qué impulsa el modelo, descomponemos nuestra estimación en la contribución de cada variable. (Gráfico 8, panel inferior). Los principales impulsores históricos de la prima por plazo han sido la incertidumbre de la inflación y la correlación acción-bono. La Absorción privada de Bonos del Tesoro solo fue un factor importante cuando la emisión de deuda aumentó en respuesta a la Crisis Financiera Mundial y las compras de Bonos del Tesoro por parte de la Fed fueron limitadas.
Durante la década inflacionaria de 1980, la incertidumbre de la inflación fue la principal razón de una prima por plazo elevada. Cuando el gobierno de EE. UU. registró un superávit presupuestario en la década de 1990, la oferta limitada de Bonos del Tesoro contribuyó marginalmente a una menor prima por plazo. A principios de los 2000, cuando la correlación acción-bono se volvió negativa, ejerció presión a la baja sobre la prima por plazo durante las dos décadas siguientes. Recientemente, la correlación acción-bono volvió a territorio positivo, lo que ha empujado la prima por plazo al alza.
Implicaciones para las primas por plazo de EE. UU.
Para entender mejor el impacto futuro sobre la prima por plazo, producimos un análisis de escenarios variando la correlación acción-bono entre –0.4 (aproximadamente el promedio de 2000 a 2020), 0 y +0.4 (aproximadamente el promedio de 1980 a 2000). La Tabla 3 muestra nuestros resultados. En general, nuestro análisis sugiere que los cambios en la correlación acción-bono son un impulsor más significativo de la prima por plazo que cualquier cambio hacia una política fiscal altamente estimulativa (o restrictiva).
Tabla 3
Estimaciones de la prima por plazo por escenario*
Estimaciones de la prima por plazo por escenario*
Gráfico 9
¿Hemos vuelto al régimen anterior a 2000?
¿Hemos vuelto al régimen anterior a 2000?
¿Cuáles son las implicaciones prácticas para los inversores? En nuestra opinión, las preocupaciones sobre la sostenibilidad fiscal no deberían ser la principal inquietud cuando se trata de los rendimientos en exceso a largo plazo de los bonos del gobierno de EE. UU. En su lugar, su valor de cobertura debería ser el factor principal que determine si los Bonos del Tesoro son una tenencia atractiva a largo plazo en una cartera o no.
Investigaciones de Brixton, Brooks, Hecht, Ilmanen, Maloney y McQuinn muestran que este valor de cobertura está impulsado por la incertidumbre de la inflación, la incertidumbre del crecimiento y la relación entre inflación y crecimiento. Cuando las recesiones son desencadenadas por shocks de oferta, como fue el caso en el último cuarto del siglo XX, la inflación y el crecimiento tienden a estar más negativamente correlacionados, lo que conduce a una correlación acción-bono positiva (Gráfico 9). En contraste, cuando las recesiones son desencadenadas por shocks de demanda, como fue el caso de 2000 a 2020, la correlación acción-bono se vuelve negativa, otorgando a los bonos un mayor valor de cobertura.
Vemos una fuerte posibilidad de que la próxima década sea, con mayor probabilidad, más parecida al siglo XX que al siglo XXI. Las disrupciones en las cadenas de suministro, las posibles escaseces de mano de obra en economías desarrolladas y los conflictos derivados del nuevo panorama multipolar tenderían a hacer que el crecimiento y la inflación estén más negativamente correlacionados. A su vez, esto sugiere que la correlación acción-bono debería ser más positiva, como era el caso antes del año 2000.
Por tanto, somos escépticos de que los bonos ofrezcan el mismo valor de cobertura para las carteras que en la década de 2010. Esto significa que la prima por plazo sería estructuralmente más alta y, si nuestras estimaciones de su valor justo son correctas, también implica que los Bonos del Tesoro de EE. UU. todavía no tienen una prima de riesgo lo suficientemente alta como para justificar una gran asignación estratégica en una cartera multiactivo.
Robert TimperVicepresidente asociadorobert.timper@bcaresearch.com
Juan Correa, CFAEstrategajuanC@bcaresearch.com