Crédito Privado


Las preocupaciones actuales sobre Private Credit están exageradas. Proporcionamos nuestro marco de tres criterios que los inversores pueden usar para rastrear el riesgo catastrófico de Private Credit. Las crisis sistémicas se gestan a lo largo de años y décadas. En Private Credit, esa gestación está ocurriendo ahora.

Todos tienen opiniones sobre el crédito privado, pero pocos cuentan con los datos y aún menos con la objetividad. Le ofrecemos ambos. En menos de 5 minutos, entenderá cómo hemos llegado hasta aquí y, más importante aún, cómo asignar a partir de aquí.
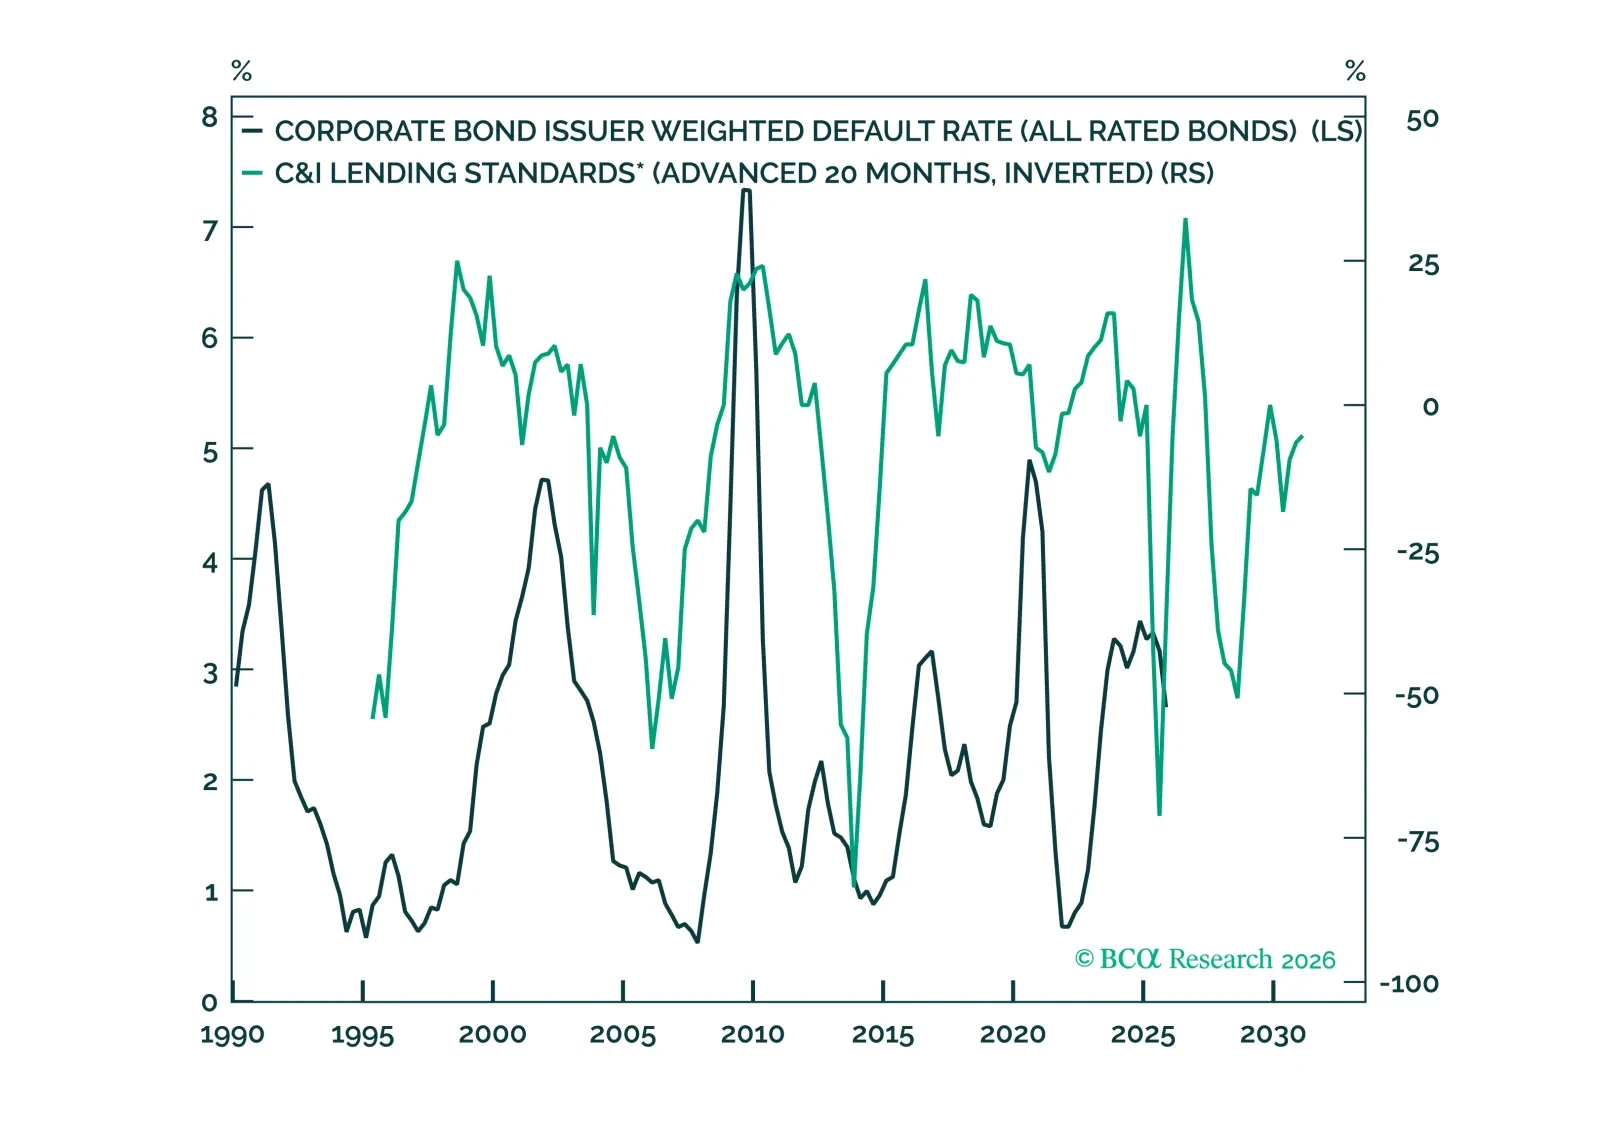
La agitación en el crédito privado es una incógnita, pero nuestro conjunto tradicional de indicadores del ciclo de crédito no apunta a un inminente episodio de ensanchamiento de los diferenciales. Reiteramos nuestras ponderaciones de referencia en Treasuries, bonos corporativos de grado de inversión y de alto rendimiento.

El playbook del próximo dólar de 2026 trata sobre la inversión de valor relativo entre activos. Reducimos la ponderación en crédito privado, pero no por las razones que los inversores esperan–las BDCs ahora están en posiciones largas. Pasamos a sobreponderar la infraestructura y los activos reales en un sentido más amplio–incluidos los públicos.

La apuesta por la IA se ha ampliado más allá de los mercados públicos, arrastrando al crédito privado más profundamente en el ecosistema. Los inversores hacen bien en comprender sus exposiciones superpuestas entre la renta variable pública, el capital de riesgo, los centros de datos y ahora el crédito privado. Sin embargo, los riesgos derivados del aumento de la deuda de capital de riesgo y del financiamiento basado en activos están pasando desapercibidos.
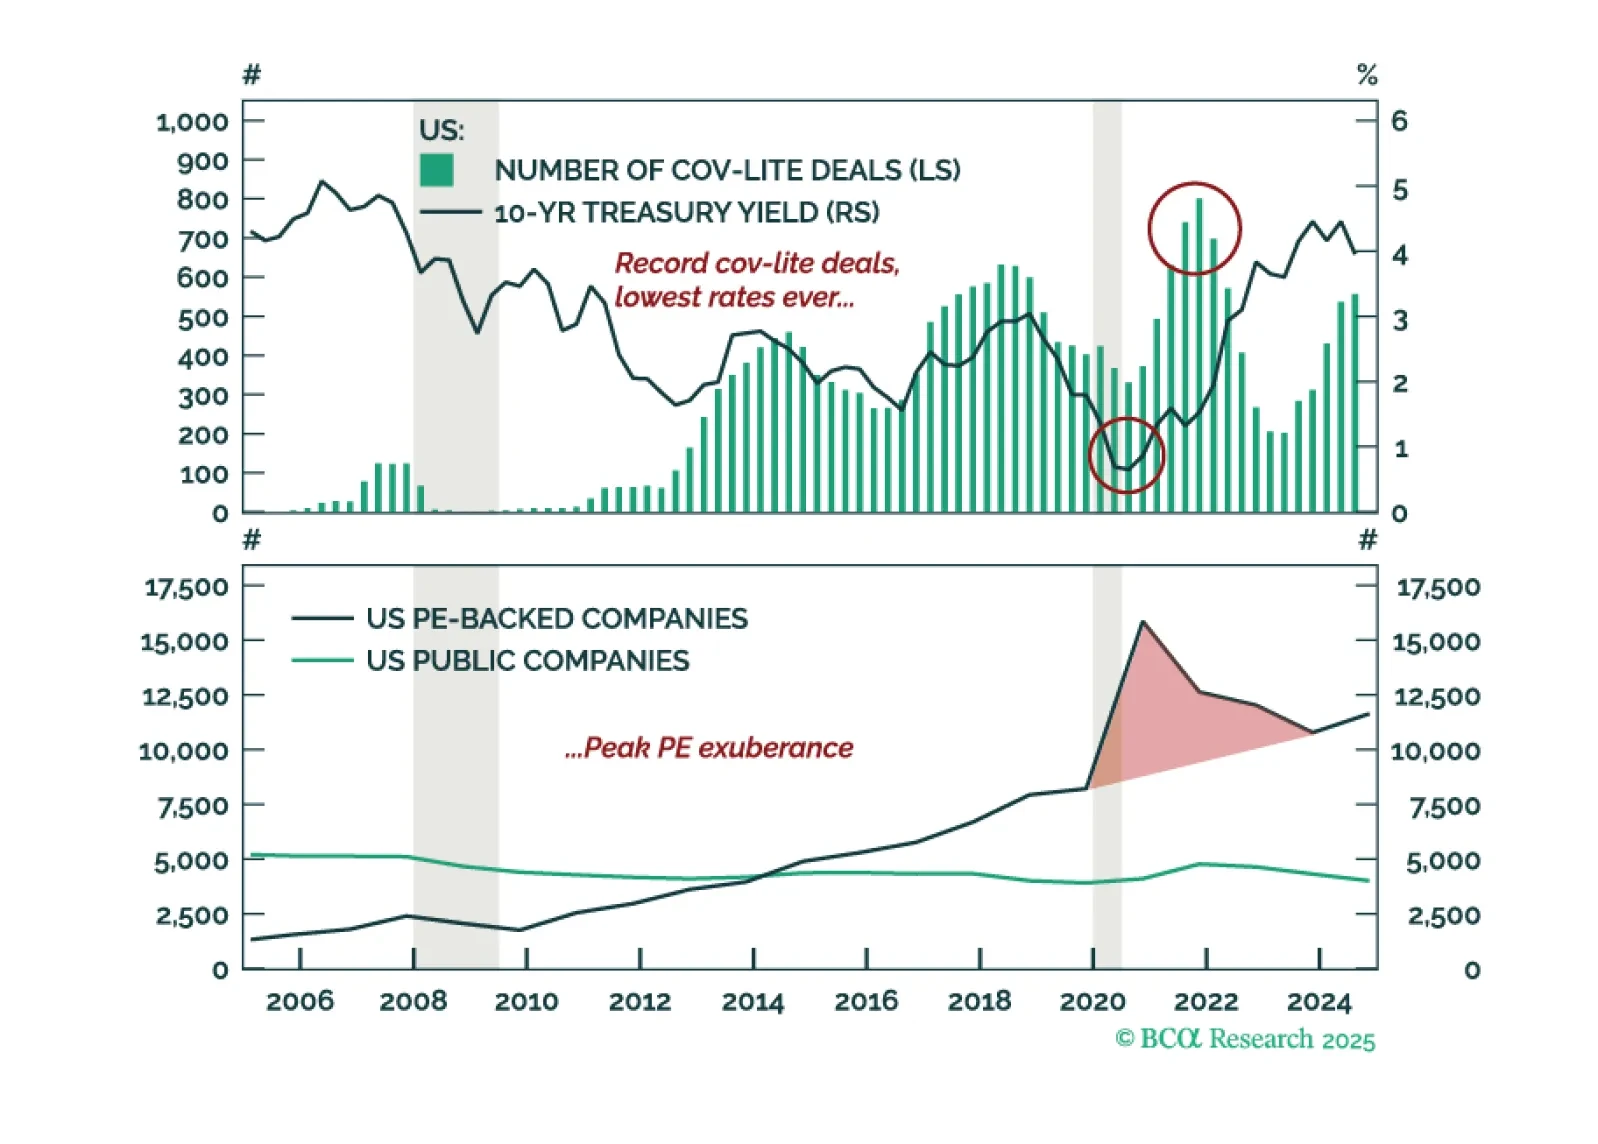
Los forasteros del Crédito Privado son escépticos, los conocedores son creyentes, pero ahora están poniéndose nerviosos. En el punto destacado de este Informe Trimestral, profundizamos para descubrir los cadáveres enterrados en el Crédito Privado Y Público. Los fantasmas de las originaciones de préstamos de 2020-2021 están alcanzando a los inversionistas.

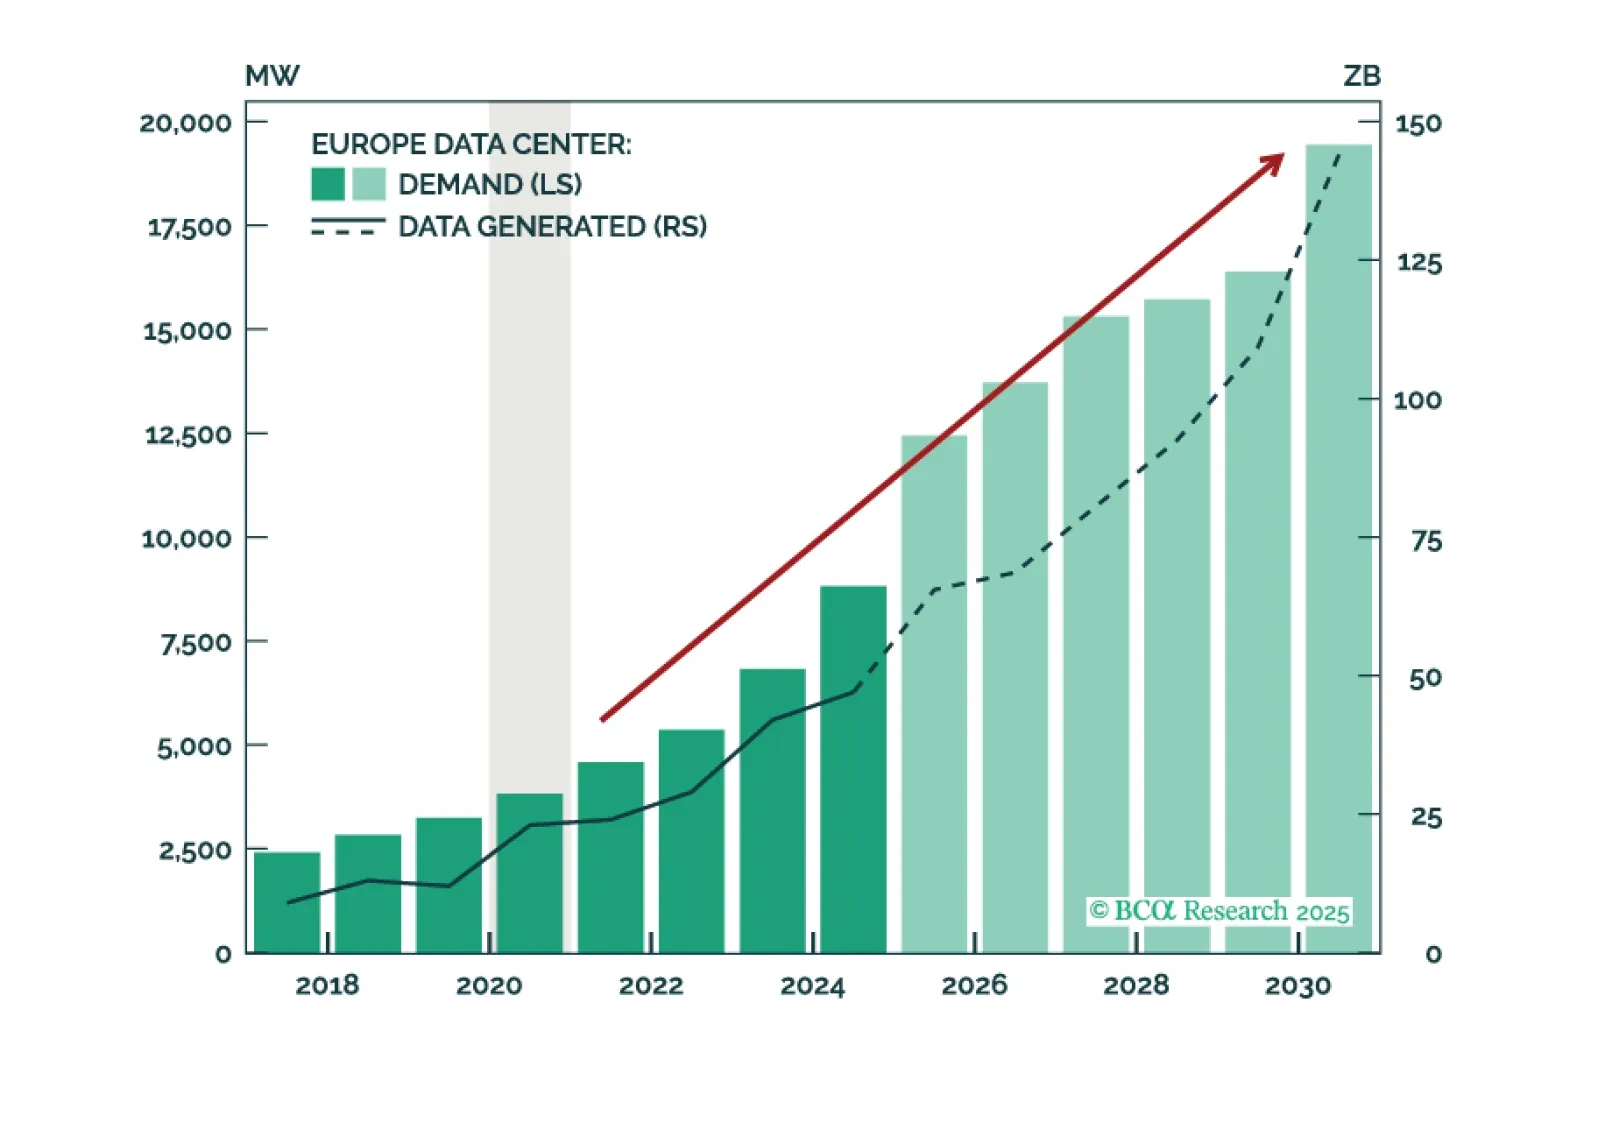
While the US is the pioneer, Europe will follow suit—more rapidly than expected. It is not a question of if GenAI will boom in Europe, but when. Europe’s Data Center growth is already strong today, but a US-style boom is just around the corner.

Private Credit return expectations edge lower. Middle Market Direct Lending remains attractive, rivaling Middle Market Buyouts.