Bonos Corporativos
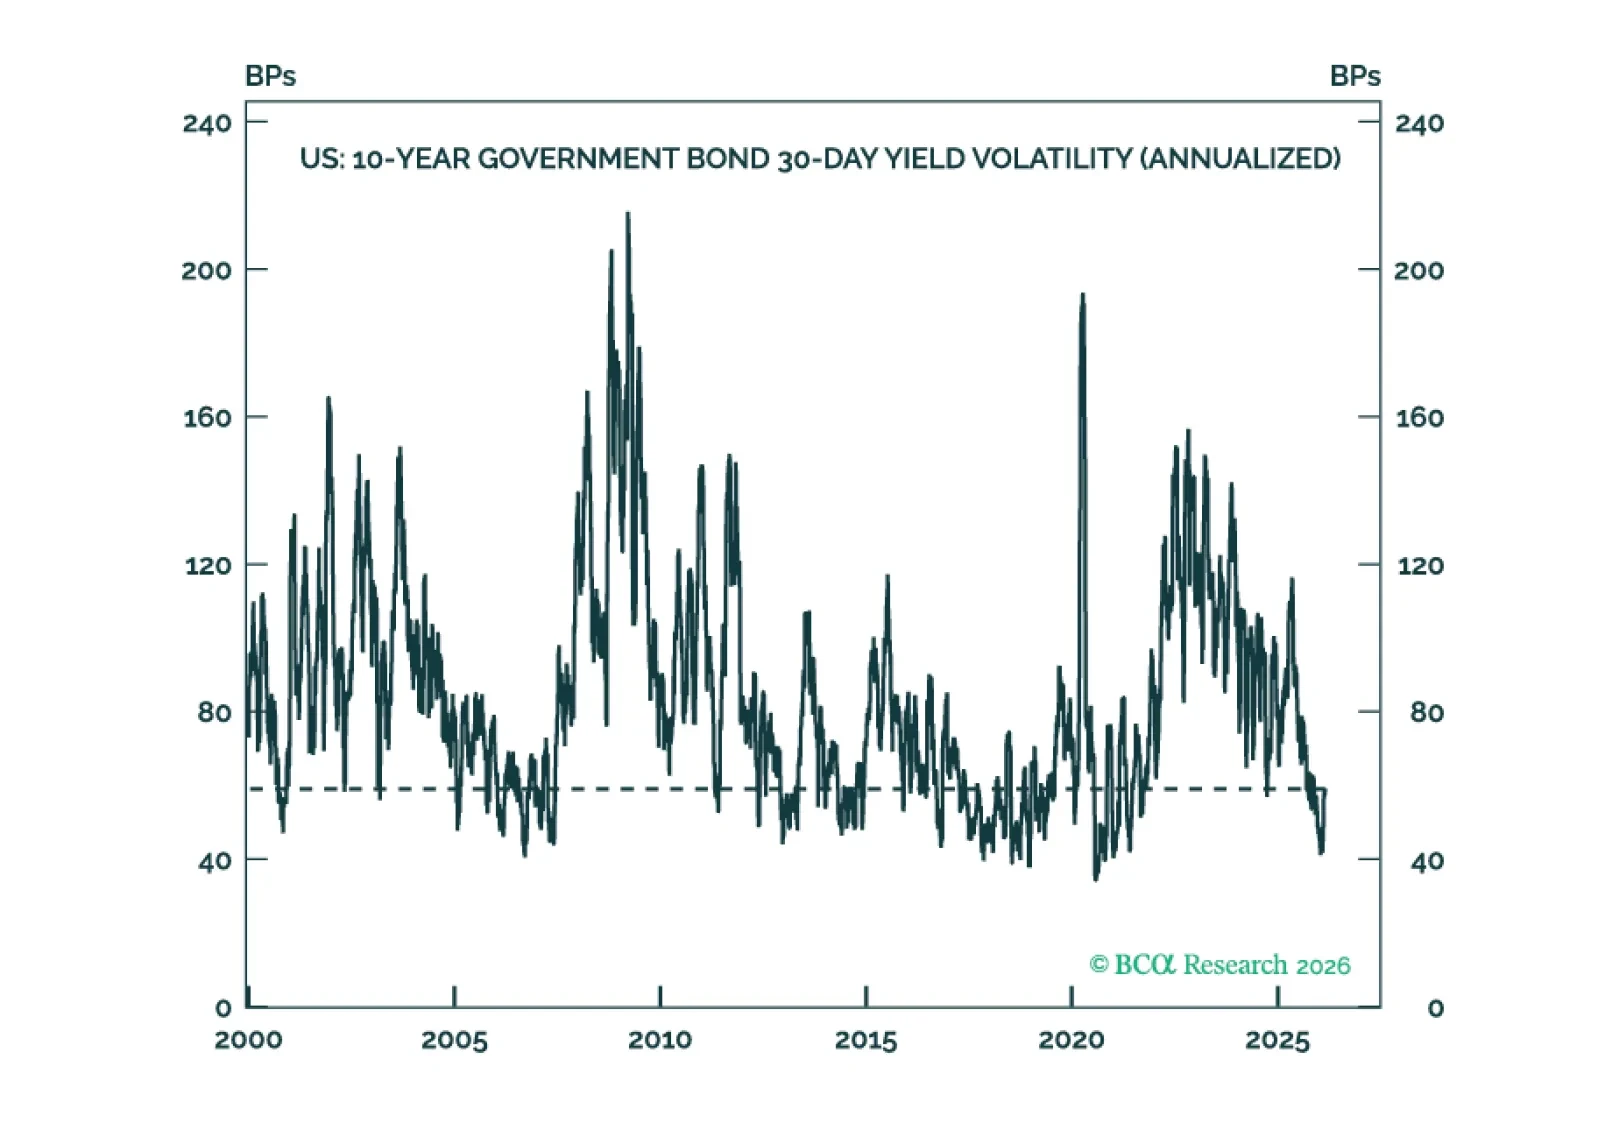
La volatilidad de los tipos de interés es muy baja en la renta fija de los mercados desarrollados. Los inversores deberían maximizar el carry en sus carteras para obtener rendimientos superiores en un entorno de baja volatilidad de los tipos.
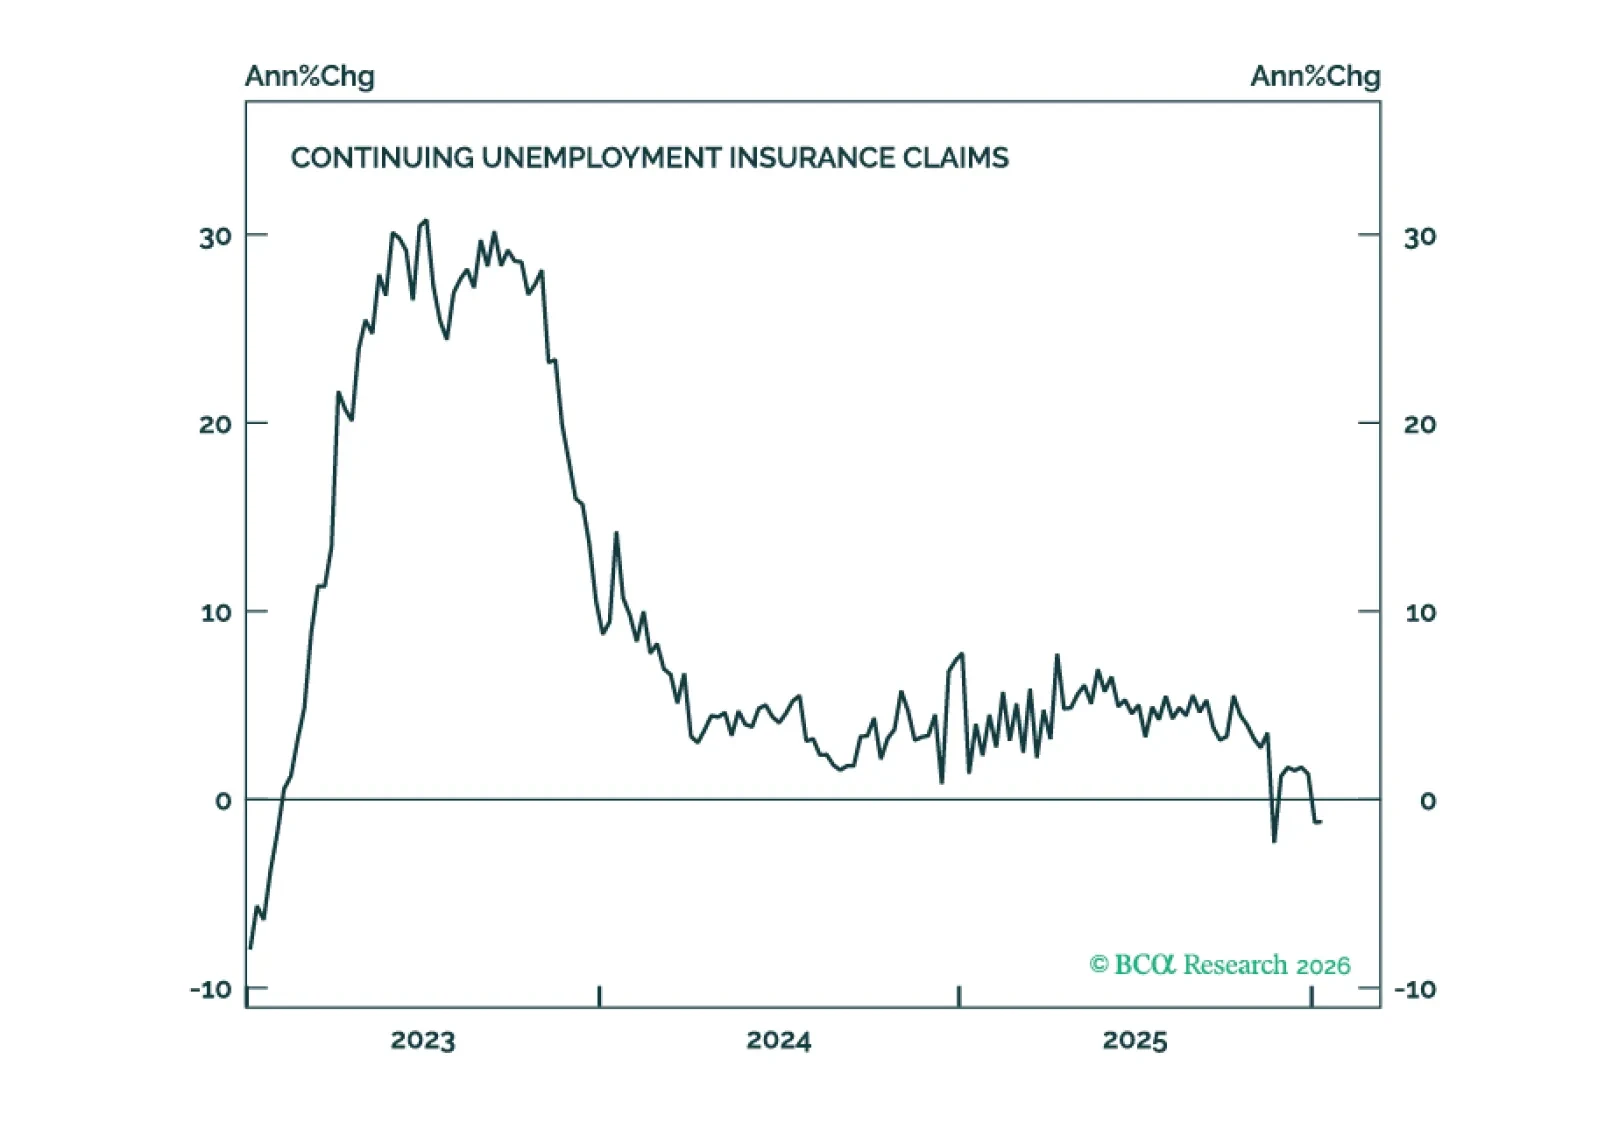
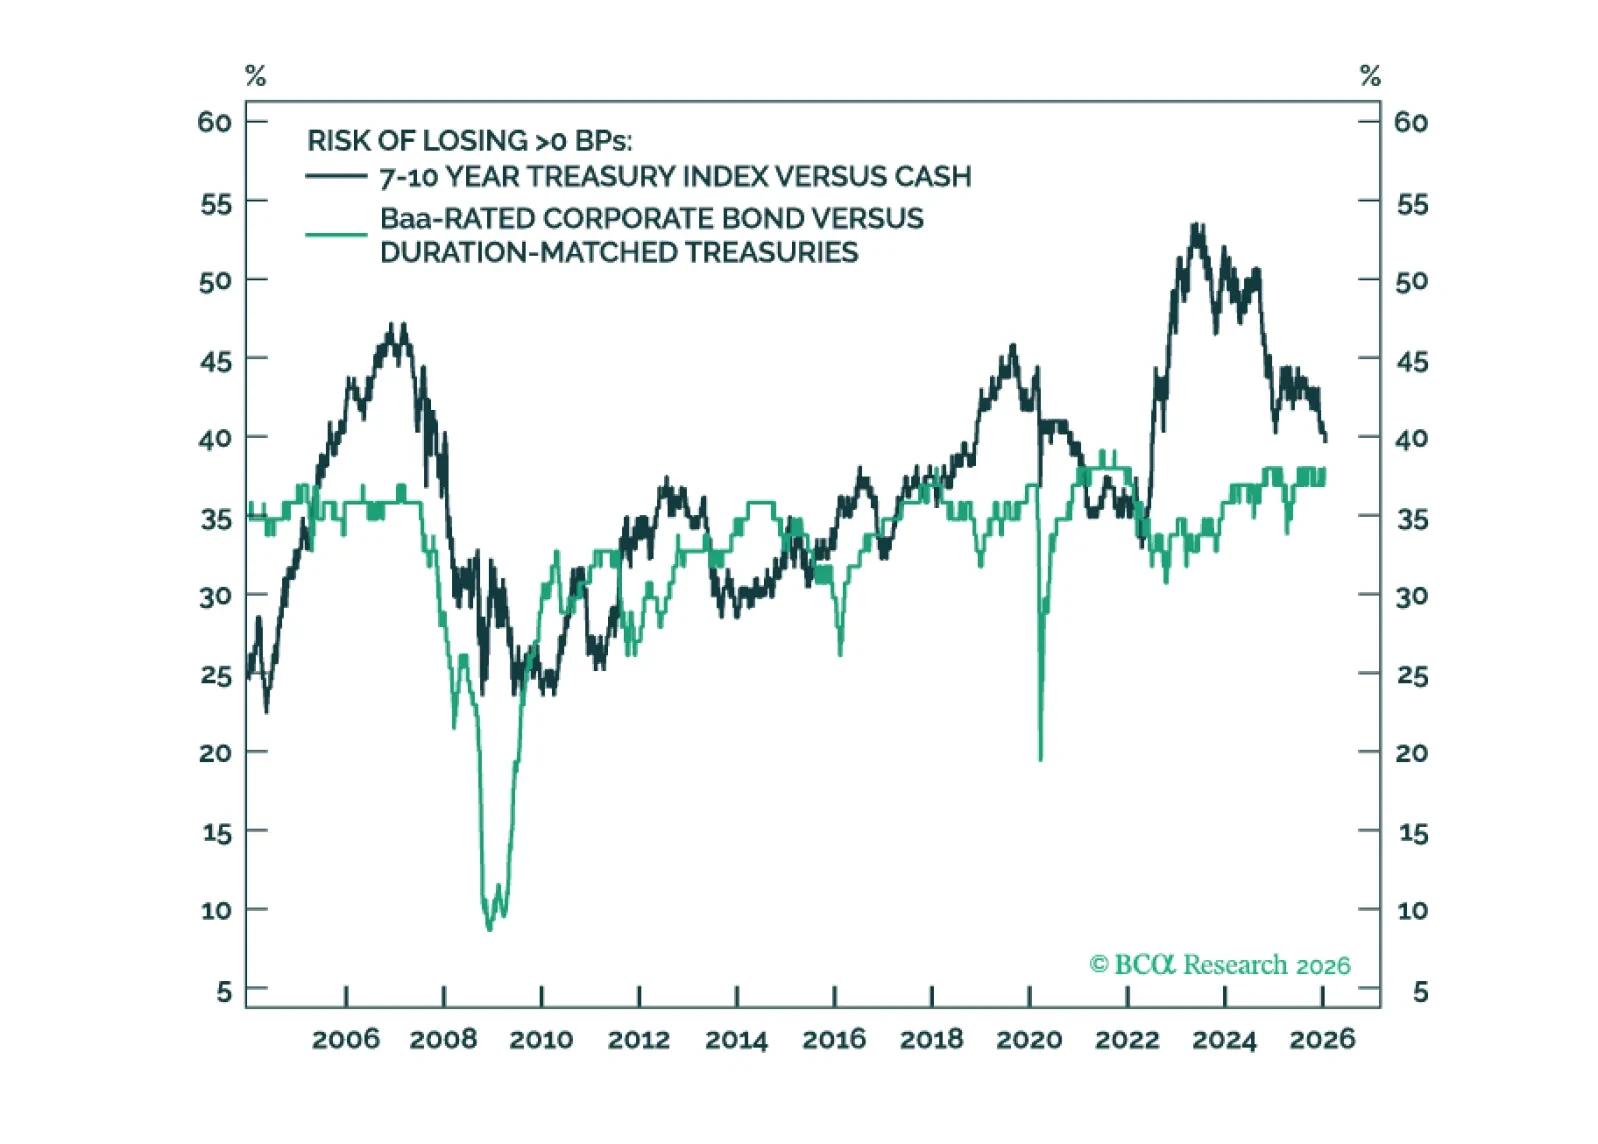
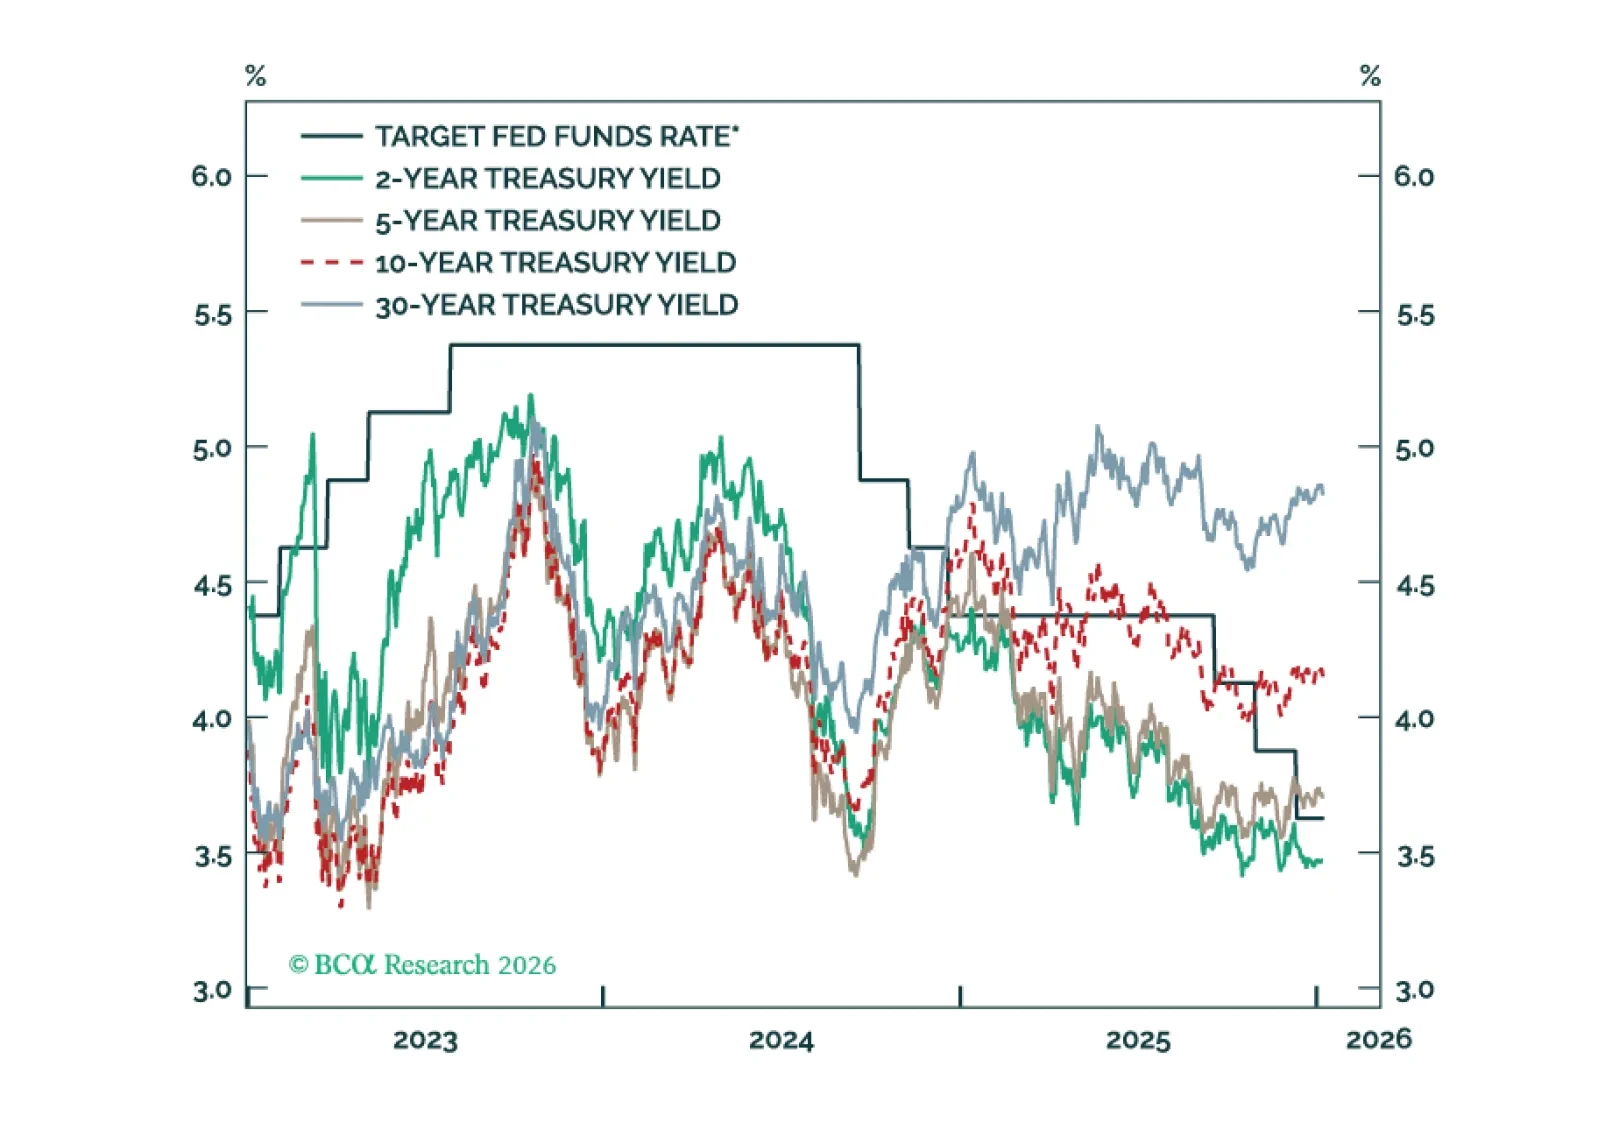
La prima por plazo del Treasury a 10 años ahora es competitiva con los diferenciales de crédito calificados Baa y Ba. Incluso sin compresión de la prima por plazo, las estrategias de carry basadas en duración podrían superar a las estrategias de carry de crédito en un entorno de baja volatilidad de tasas.
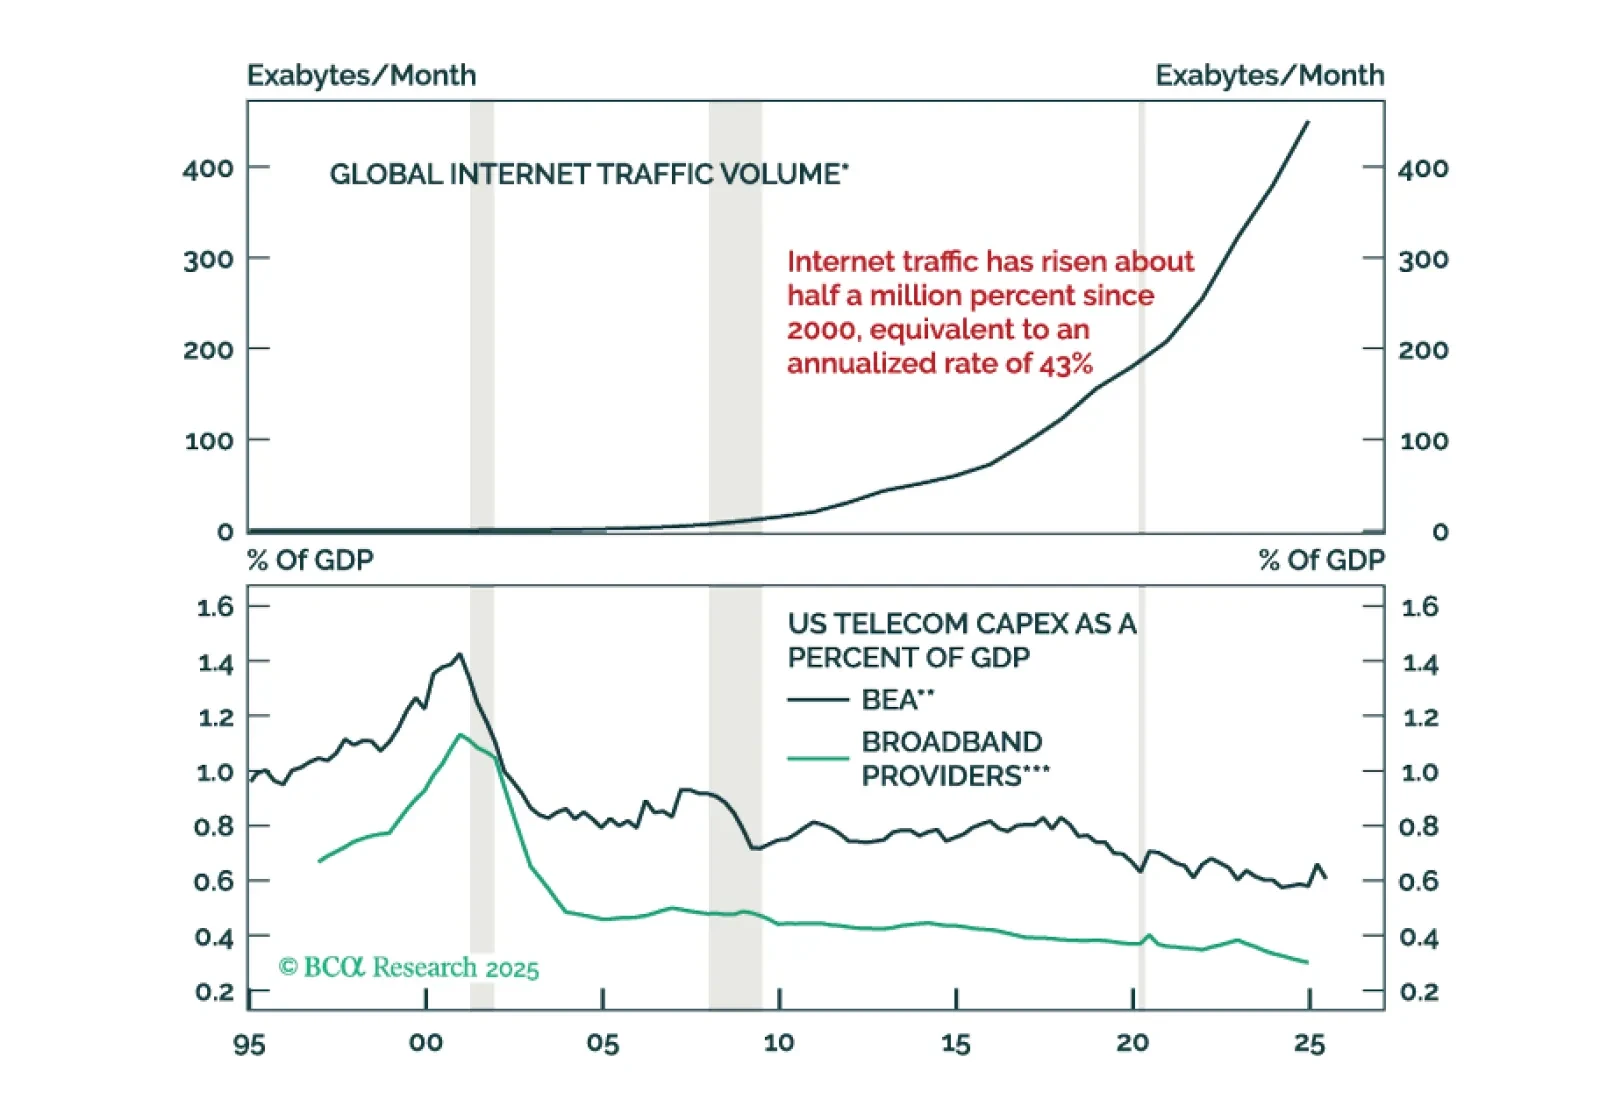
Este año, una vez más presentamos nuestra perspectiva para 2026 como una retrospectiva desde el futuro, un futuro en el que el auge de la IA se convirtió en desplome.
La próxima semana, por favor acompáñenme en un Webcast el miércoles 17 de diciembre a las 10:30 AM EST (3:30 PM GMT, 4:30 PM CET) para discutir sobre la economía y los mercados financieros. También organizaremos un Webcast para APAC el martes 16 de diciembre a las 8:00 PM EST (9:00 AM HKT+1 día).
Y con esto, me despido por este año. Les deseo a usted y a sus seres queridos un muy feliz y saludable 2026. Estaremos de regreso el viernes 2 de enero con nuestra actualización del MacroQuant Model.
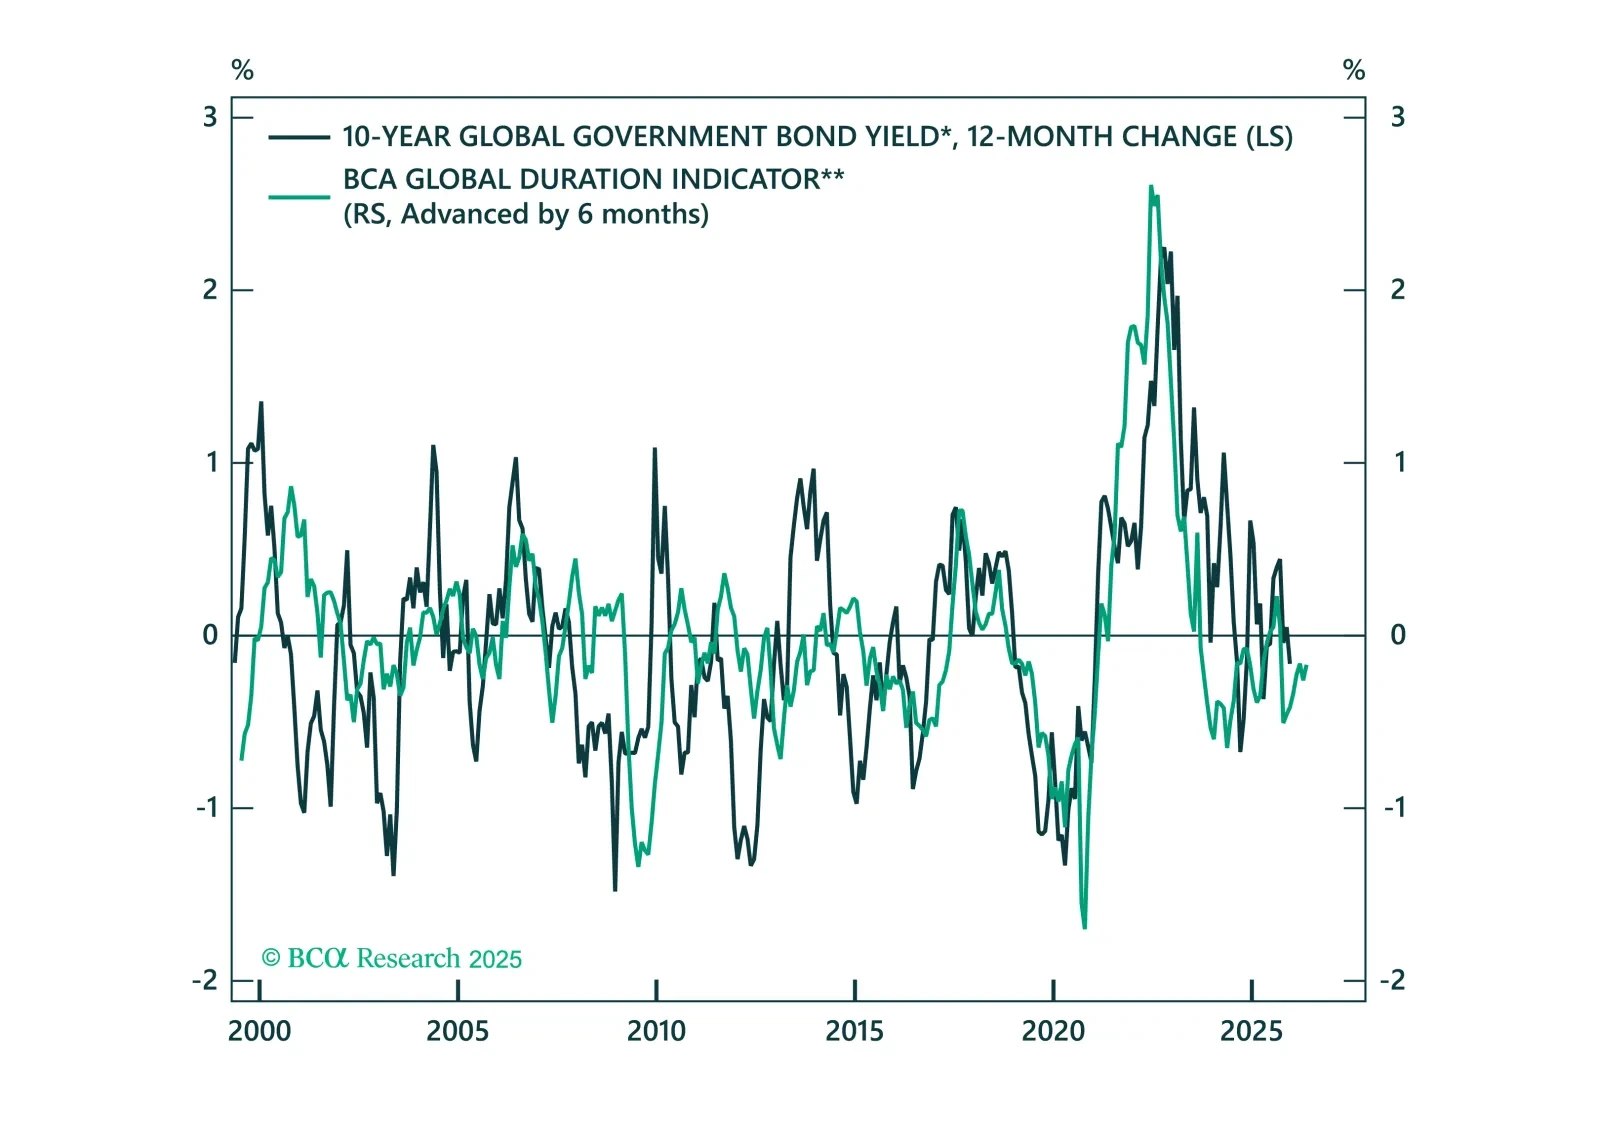
Presentamos nuestras cinco opiniones clave sobre los mercados de renta fija global en 2026. Un año en el que llegará a su fin el ciclo de relajación global.
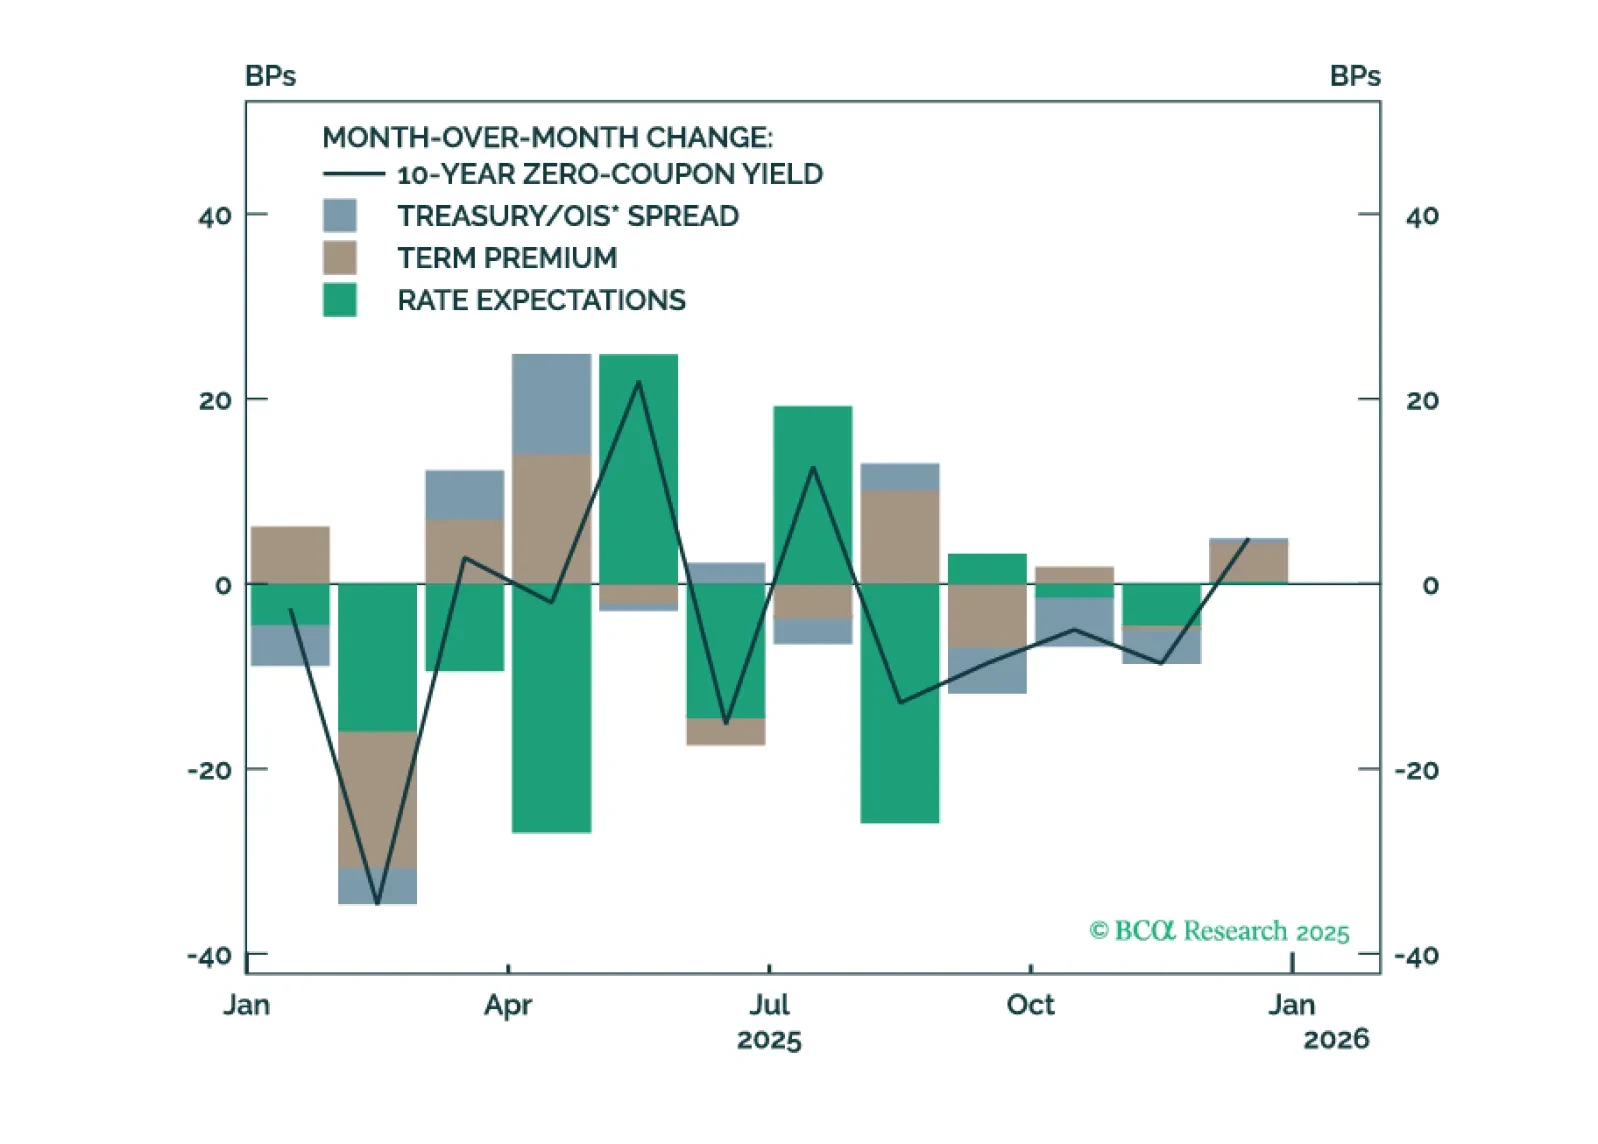
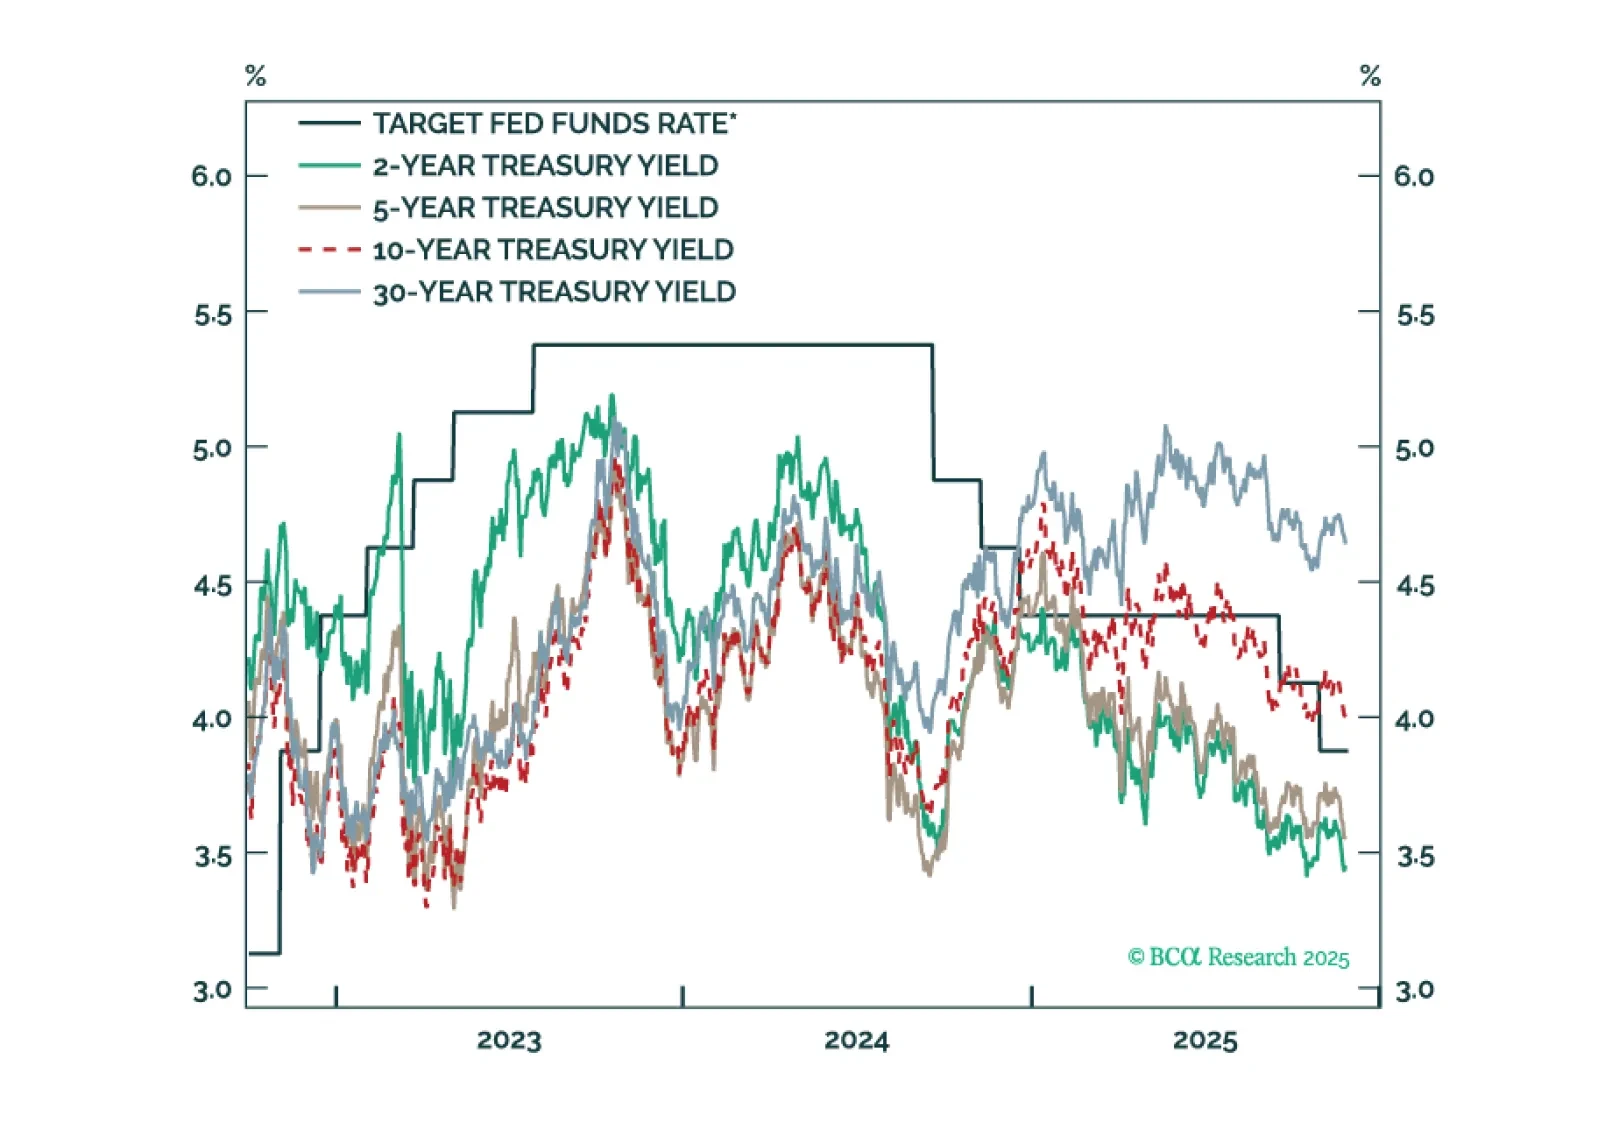
Nuestras principales perspectivas sobre renta fija en EE. UU. para 2026.
Resumen de Asignación de Portafolio para noviembre de 2025.
