Gov Sovereigns/Treasurys
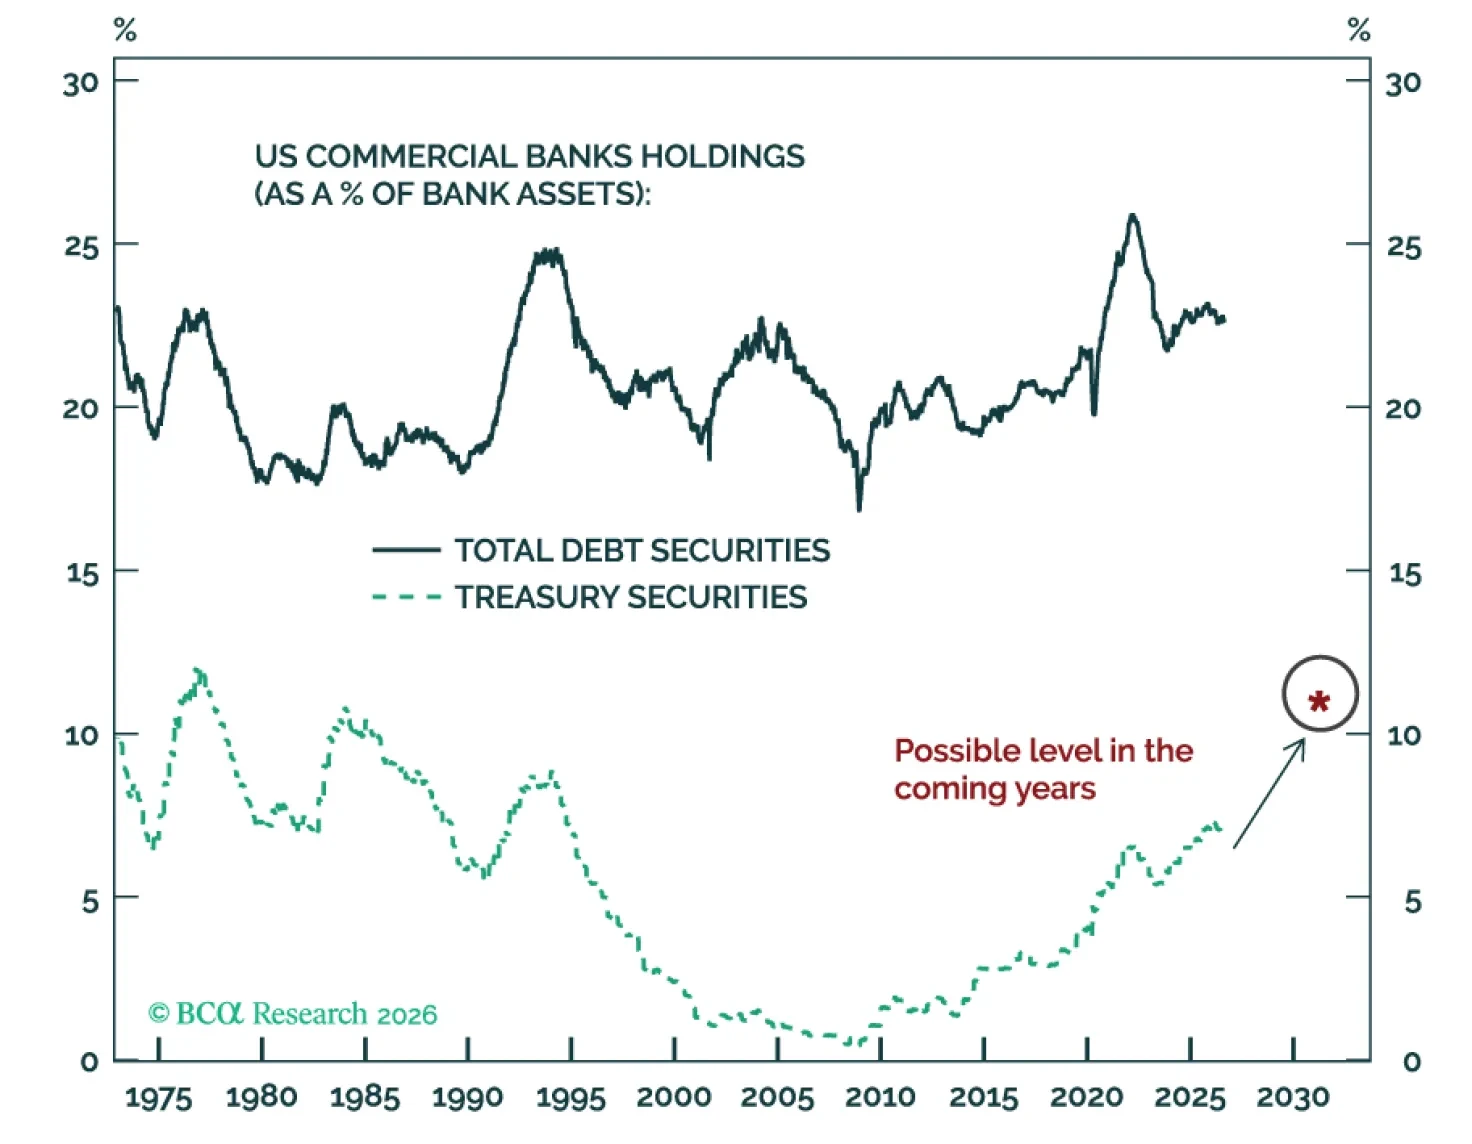
Scott Bessentが大規模な双子の赤字を賄いながら利回りを抑えようとする試みは、海外資金流入を急減させ、ドル・米国債・株式を急落させかねない。大規模な株式売りあるいは商業銀行による大規模な米国債買いがなければ、債券の売りは続き、結果として大幅な株価下落とドル安を招く。
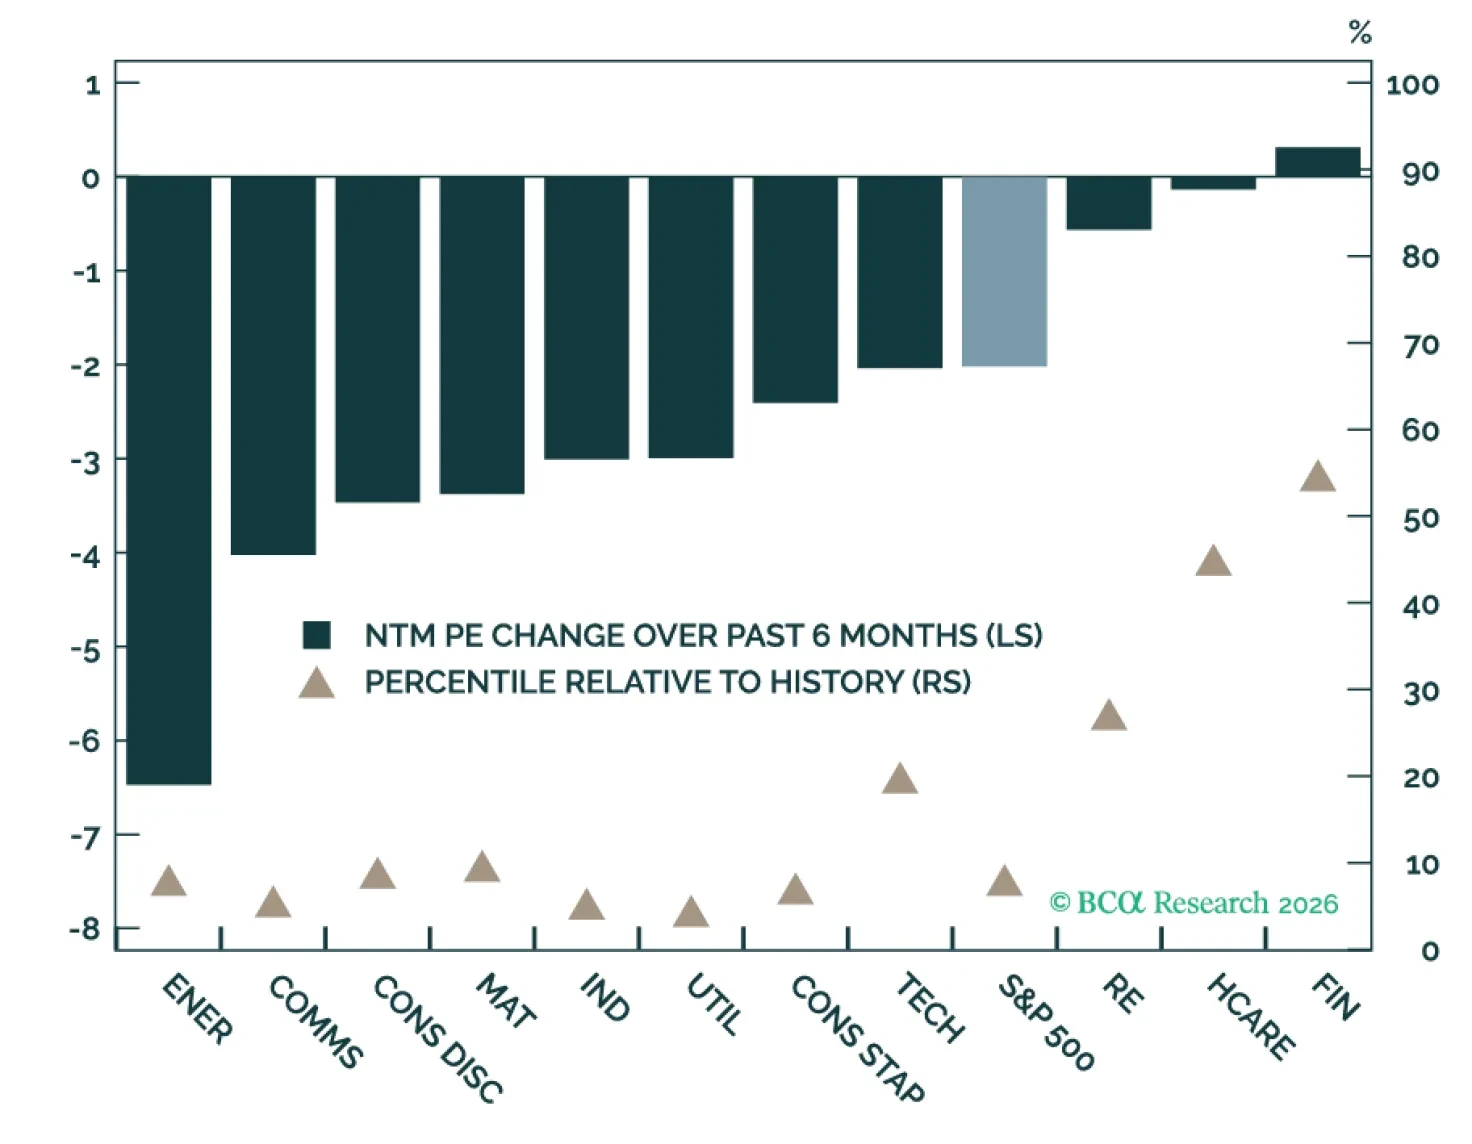
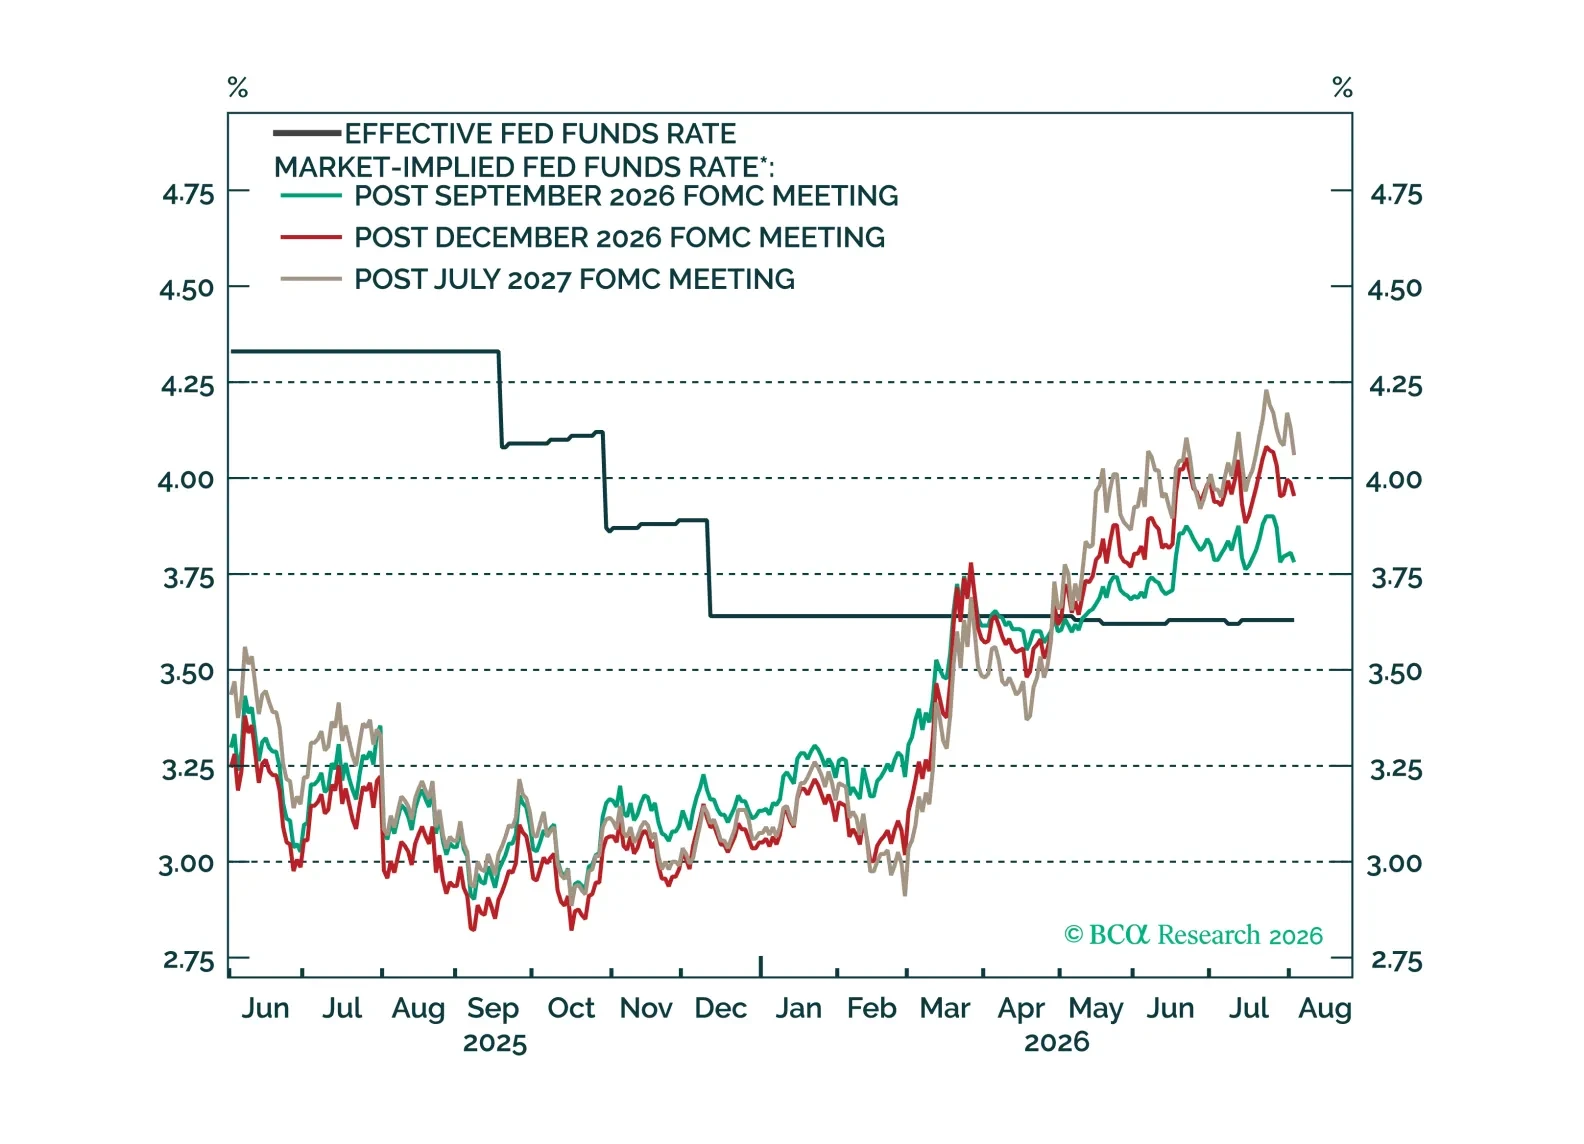
当社は米国株式に対して引き続き建設的であるが、利回りの上昇、EPSの伸びの鈍化、IPOの大量発行がバリュエーションにとって重要なリスクであり、そのため年末目標への道筋はますます利益に依存するようになっている。戦術的には、利益が株価を上回ったことで既にマルチプルは大幅に、しかし悪影響の少ない形で圧縮している。うまくコミュニケートされたFedの利上げは、債券市場の不確実性を強めるどころか緩和し得る。

米財務省が定期的かつ予測可能な国債発行の枠組みから逸脱すると、タームプレミアムに上昇圧力が加わる。 10年物国債利回りは水曜日に2023年以来の高水準に達し、国債買い入れ最大60億ドルの発表を受けて日中に4.85%に達した。長期債は、長期化するイラン戦争、変動の大きいFRB会合、そしてこれまで裏目に出ている財務省の interventions によって厳しい夏を過ごした。しかしそれでも30年物利回りは、米財務長官である Bessent が一線を画す水準と見なしている数十年ぶりの5.3%の高水準を下回っている。…
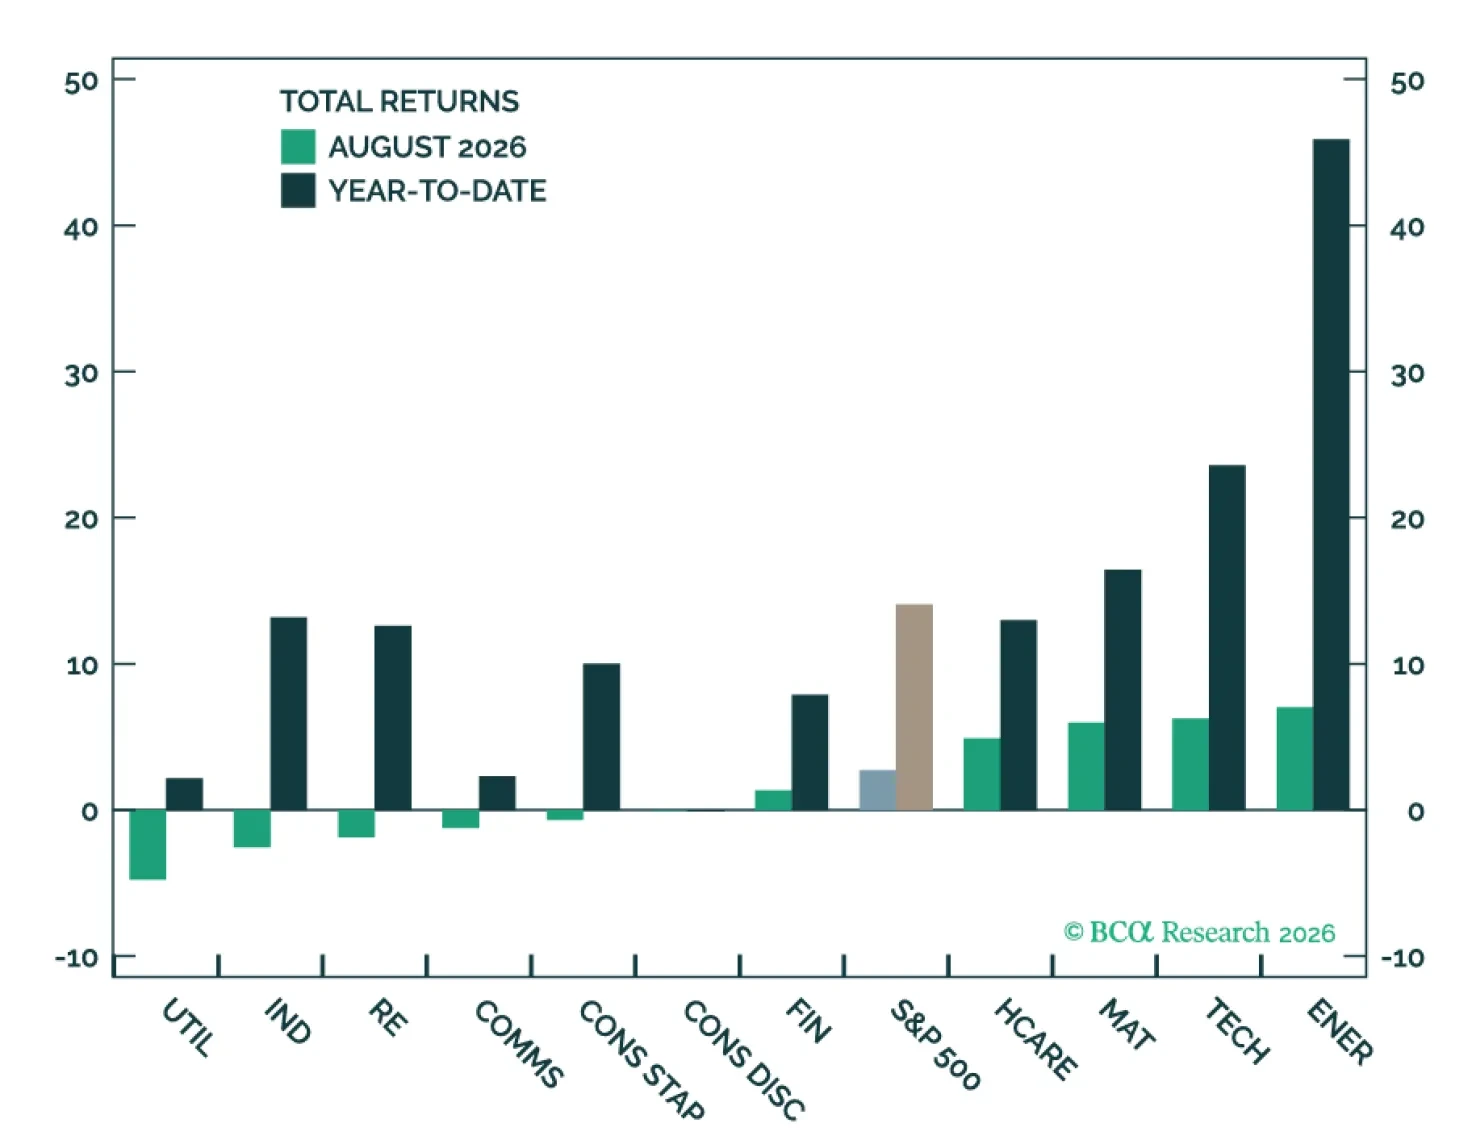
第2四半期の強い決算はAIのストーリーが健在であることを示しており、その強さに一部支えられてテクノロジー株は7月下旬の急落後に健全なファンダメンタルズと再び連動し、8月に堅調な上昇を示した。当社はS&P 500の上値余地を引き続き見込んでおり、テクノロジー、素材、資本財における景気循環的要因とAIエクスポージャーを重視する。しかし、上昇する債券利回りが依然として主要な逆風である。

当社の顧客は上昇した長期利回りを活用することを好む。 先週の投票では、長期米国債利回りを現在の高水準でロックインすることを検討するかどうかを尋ねた。BCAの顧客の44%が検討すると答え、さらに22%が小幅なポジションを取ると答えたのに対し、33%は利回りが上昇する余地があるとして否定的だった。一方、LinkedInとXのユーザーは逆の傾向を示し、利回りのさらなる上昇をより見込んでいた。…
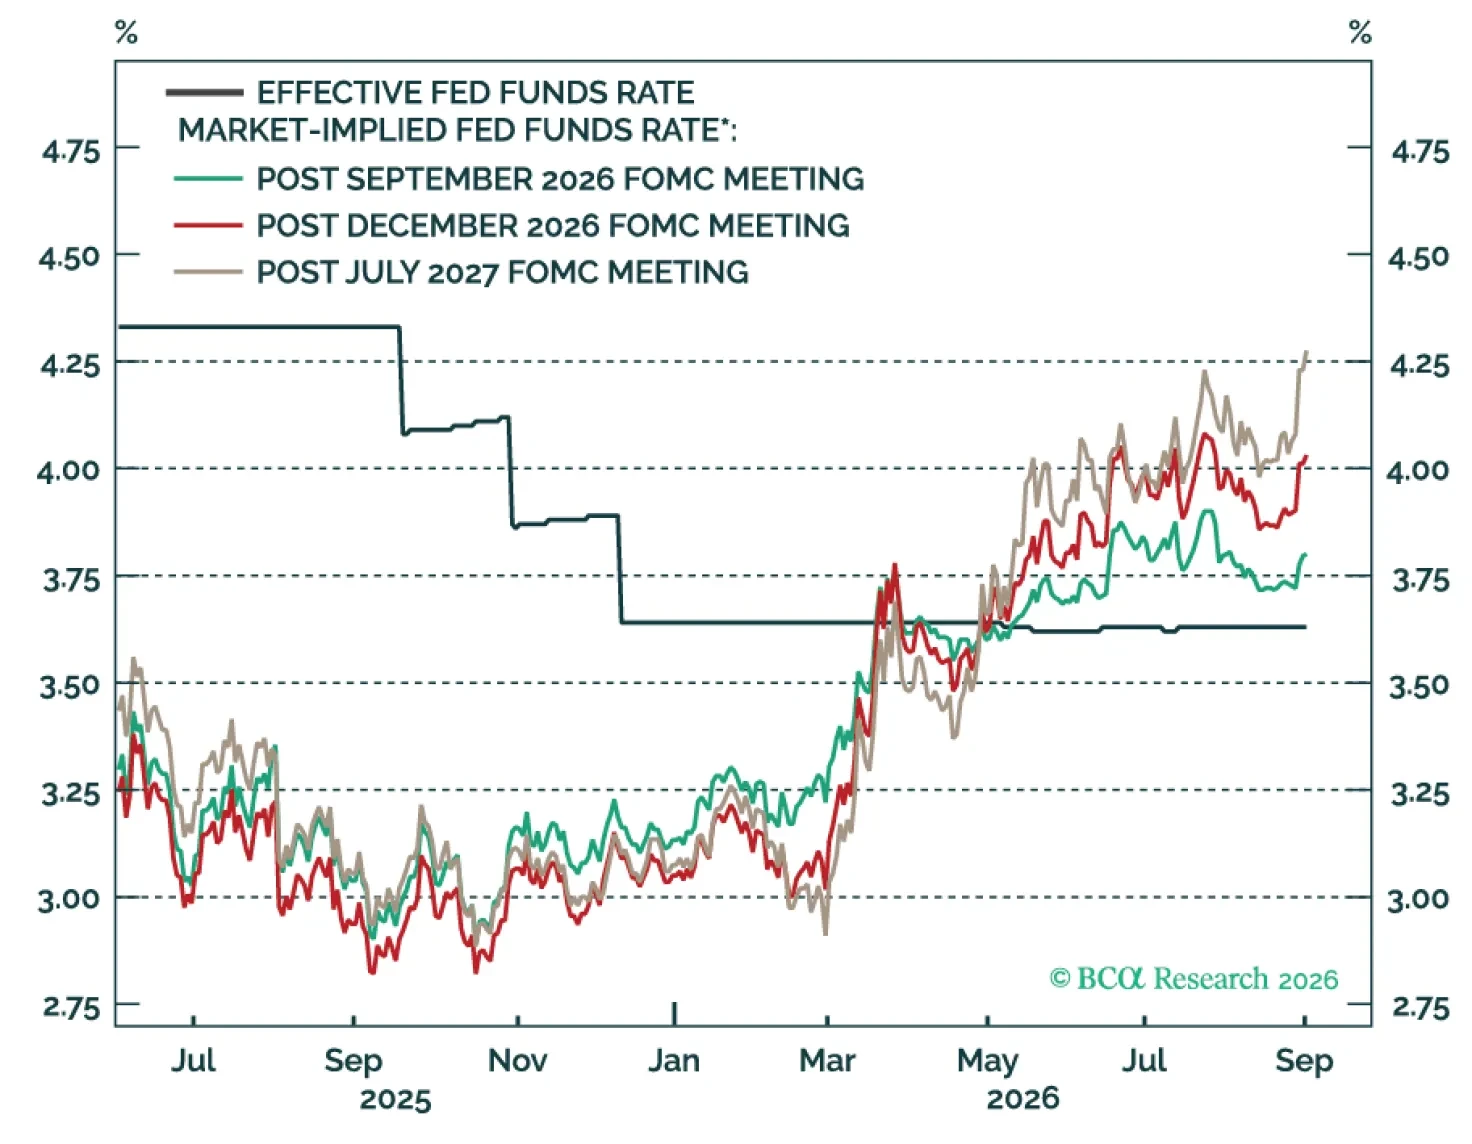
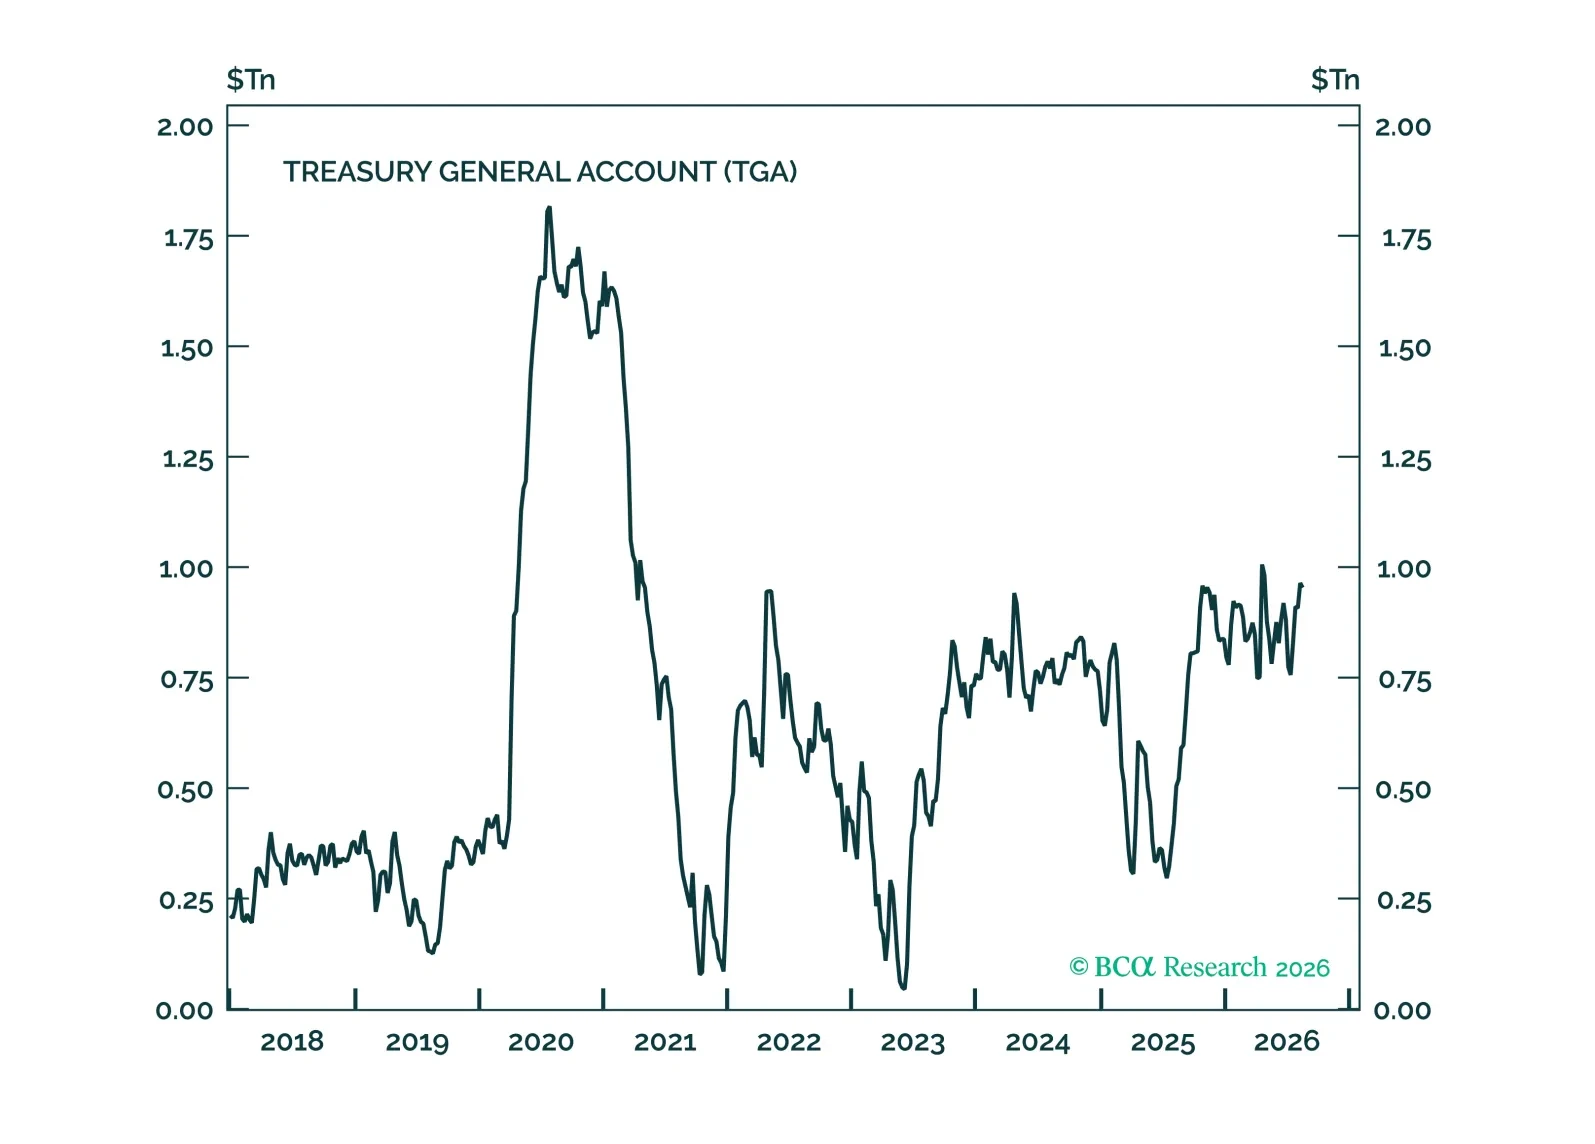
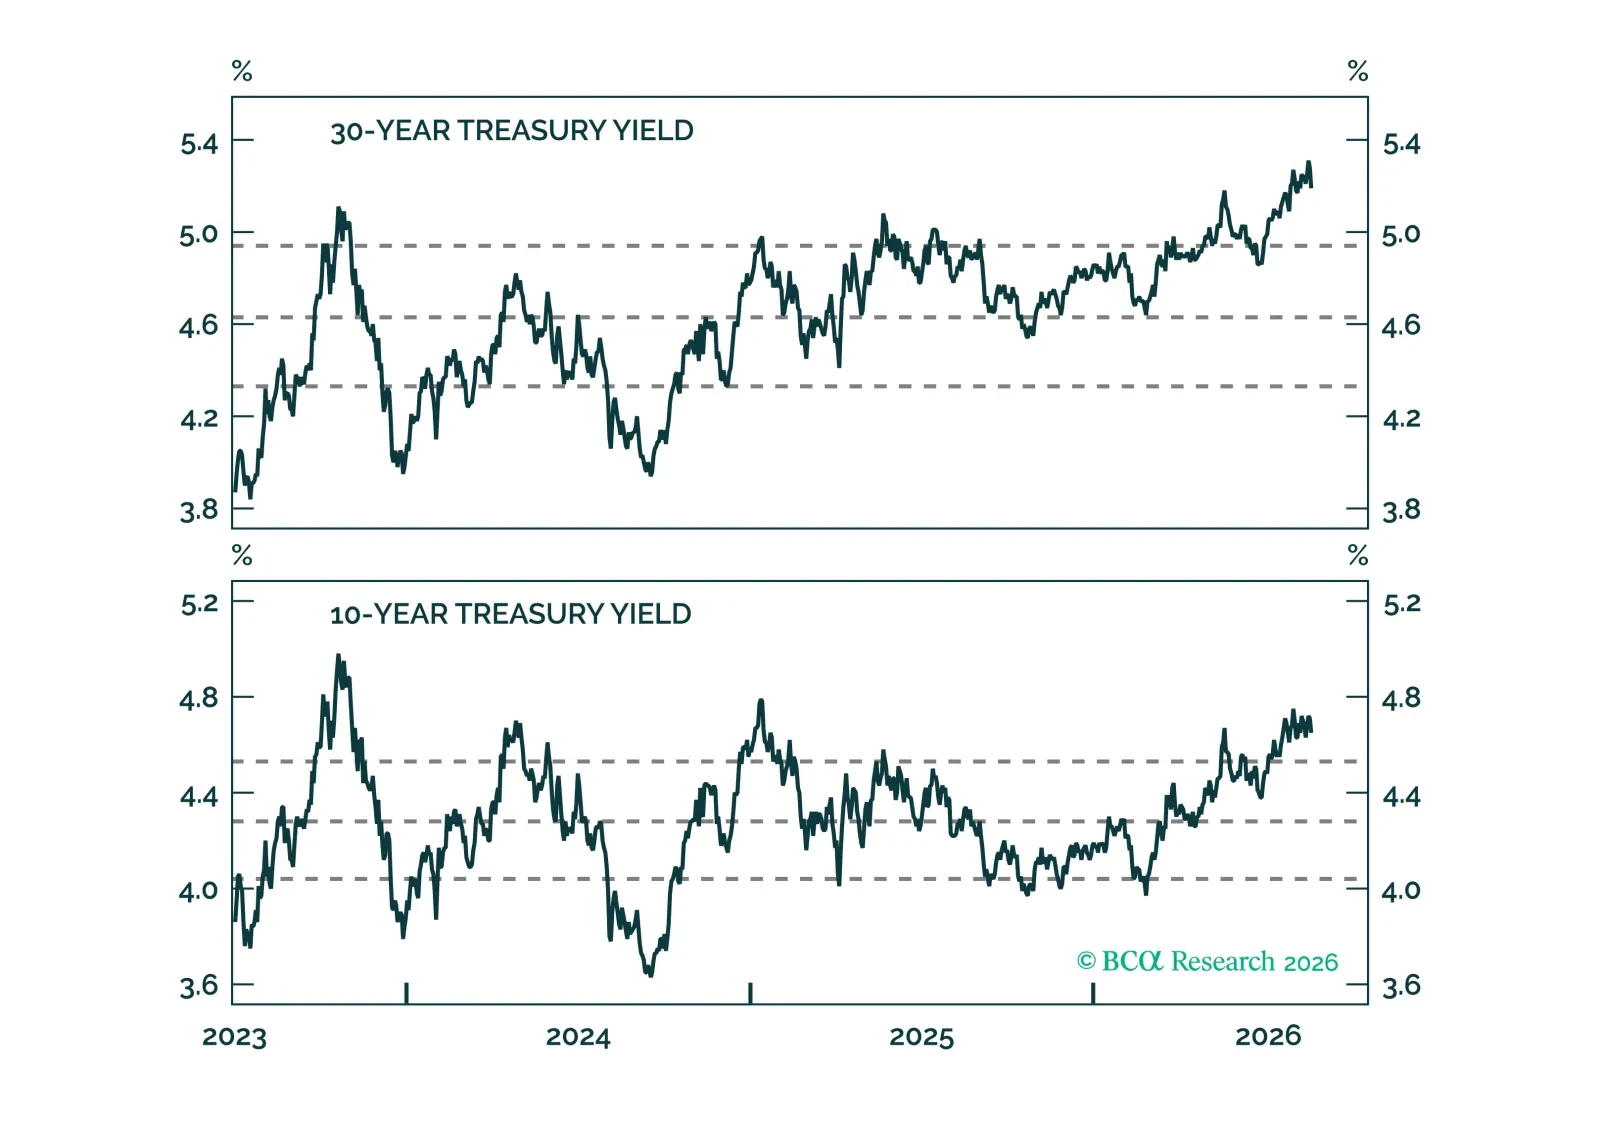
最近の上昇にもかかわらず、満期の長い米国債利回りはファンダメンタルに基づく適正水準と概ね一致している。したがって、当社は長期デュレーションの取引に対して限られた魅力しか見出していない。
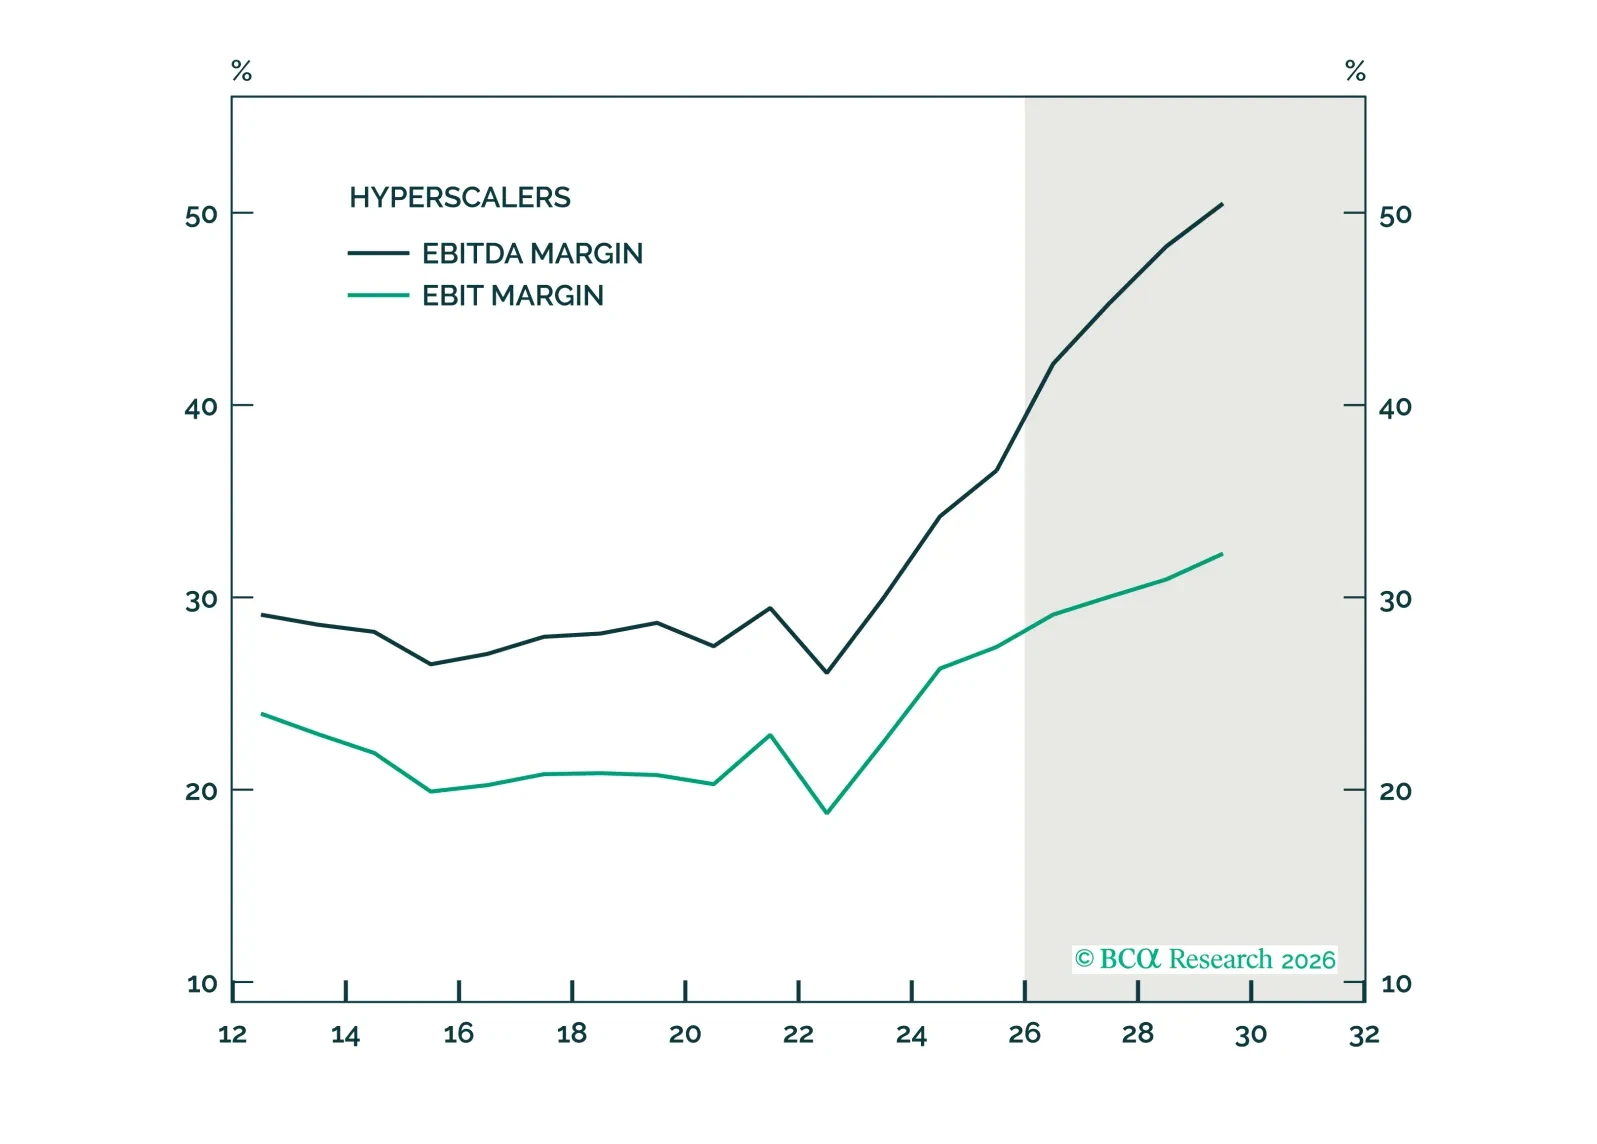
AIハードウェアの深刻な不足は年末にかけてテック株を支えるだろうが、AI企業は最終的に設備投資を正当化するために年間10兆ドルの売上を確保する必要がある可能性があり、膨大な生産性向上がなければそれは極めて困難である。今日の財務省による自社株買いの増額発表にもかかわらず、債券利回りは今後数か月間高止まりする公算が大きい。クラックスプレッドの上昇は原油需要を減らしており、世界経済の成長にとって好ましい状況ではない。為替面では、最近の円支援の為替介入はおそらく十分ではないが、円には長期的に大きな上昇余地がある。