Developed Countries
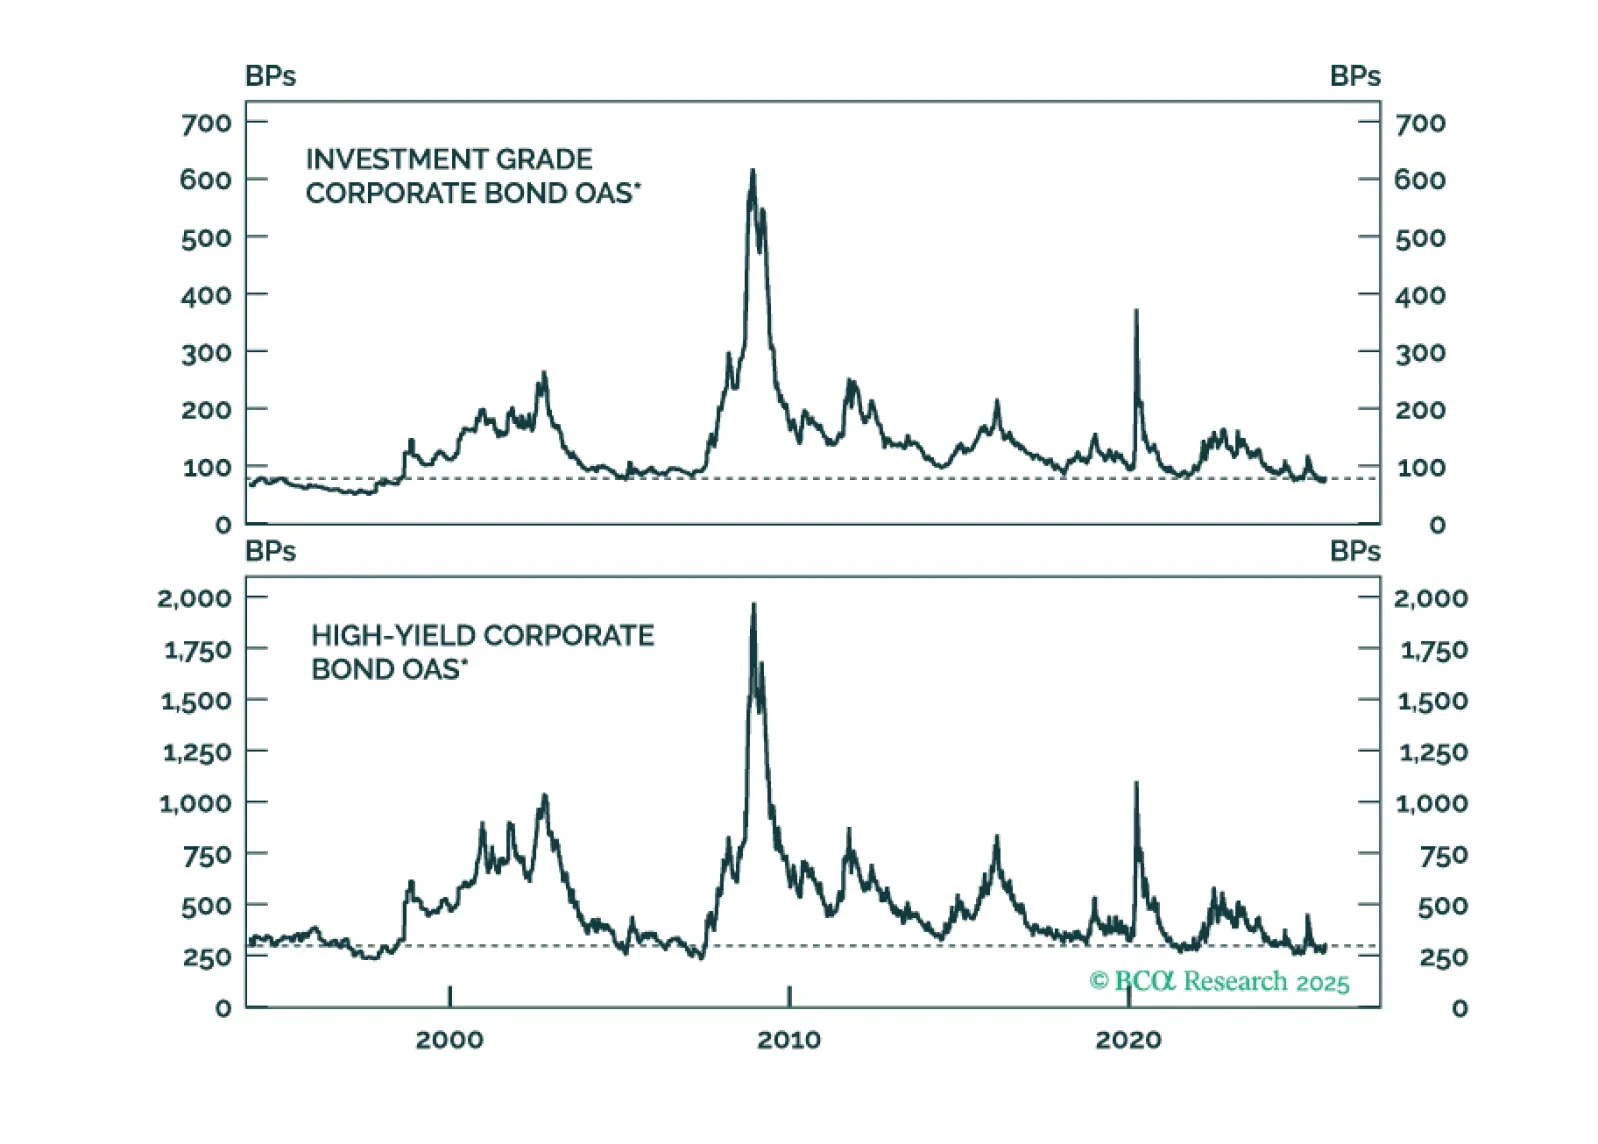
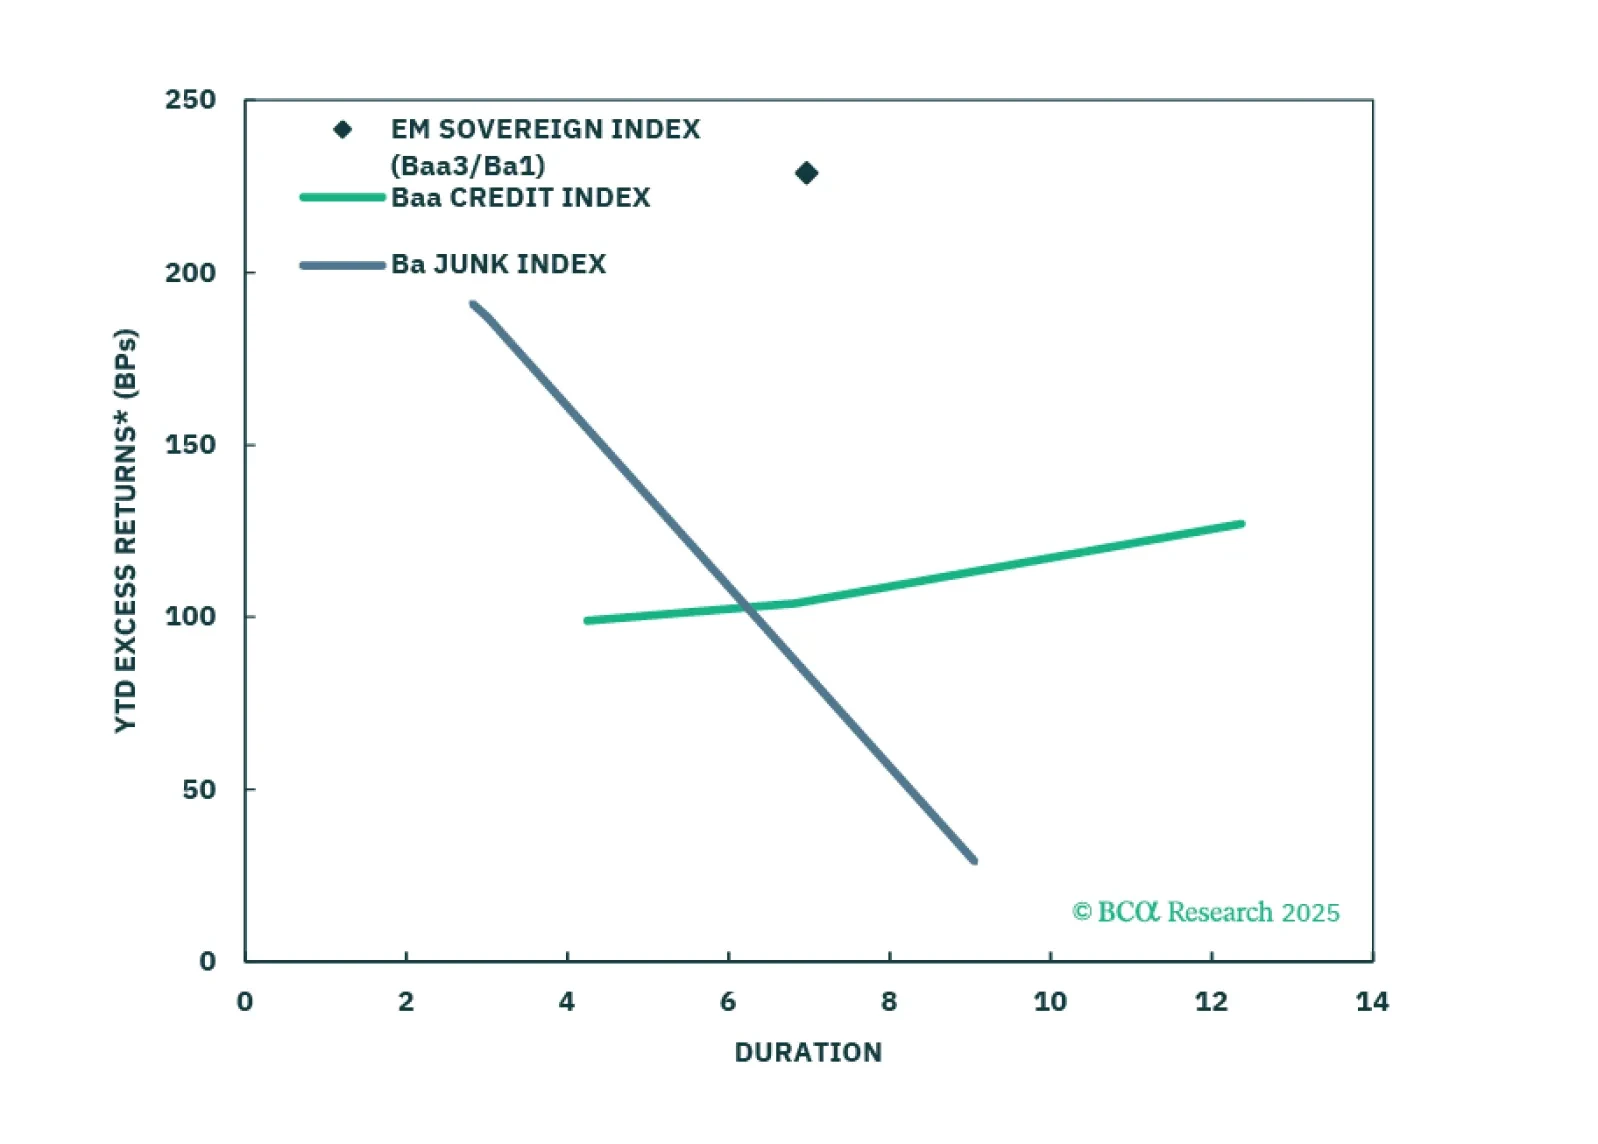
今週のスペシャルレポートでは、社債におけるリターンとリスクを評価します。低い予想超過リターンが現在の低いリスクによって正当化されているのか、それとも過剰評価の一例なのかという問いに取り組みます。
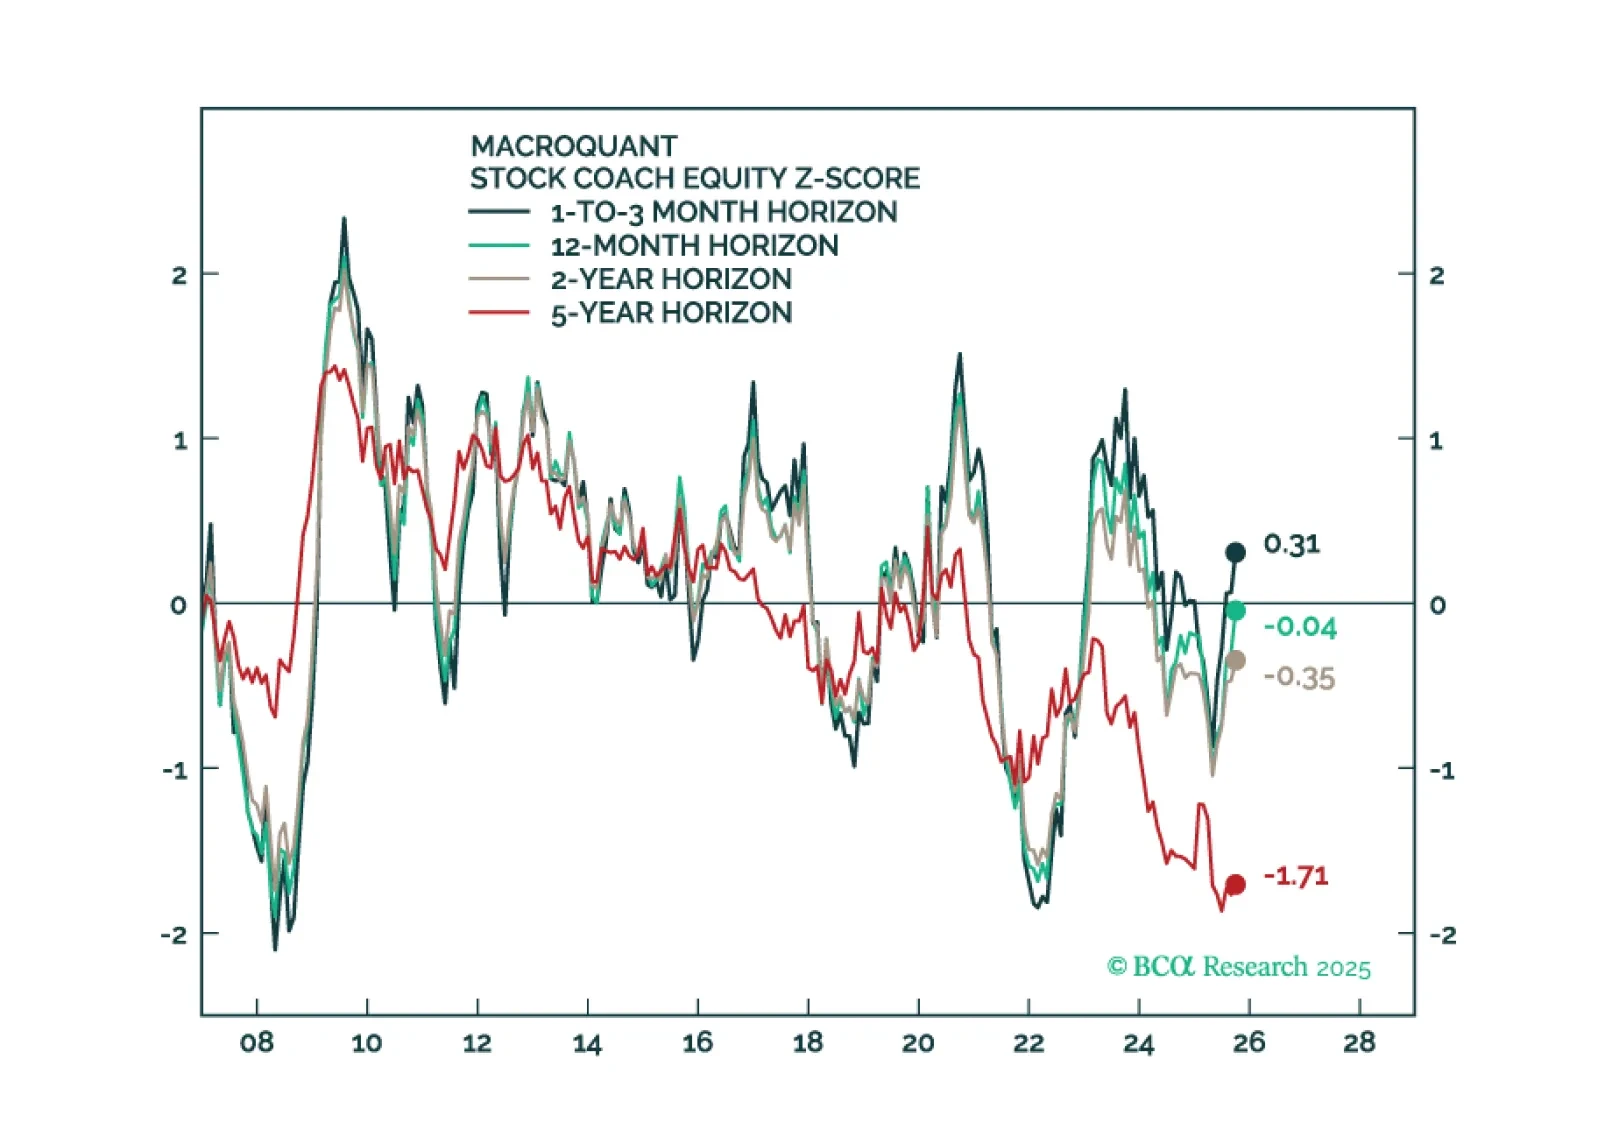
このQ4ストラテジーアウトルックでは、リセッション予測における現状、さまざまなシナリオにおける株式と債券の見通し、AIが企業利益に与える影響について投資家が誤解している理由、米ドルが構造的な下落トレンドに入ったかどうか、円、金、その他のコモディティに対する我々の視点など、さまざまな重要なテーマについて議論します。
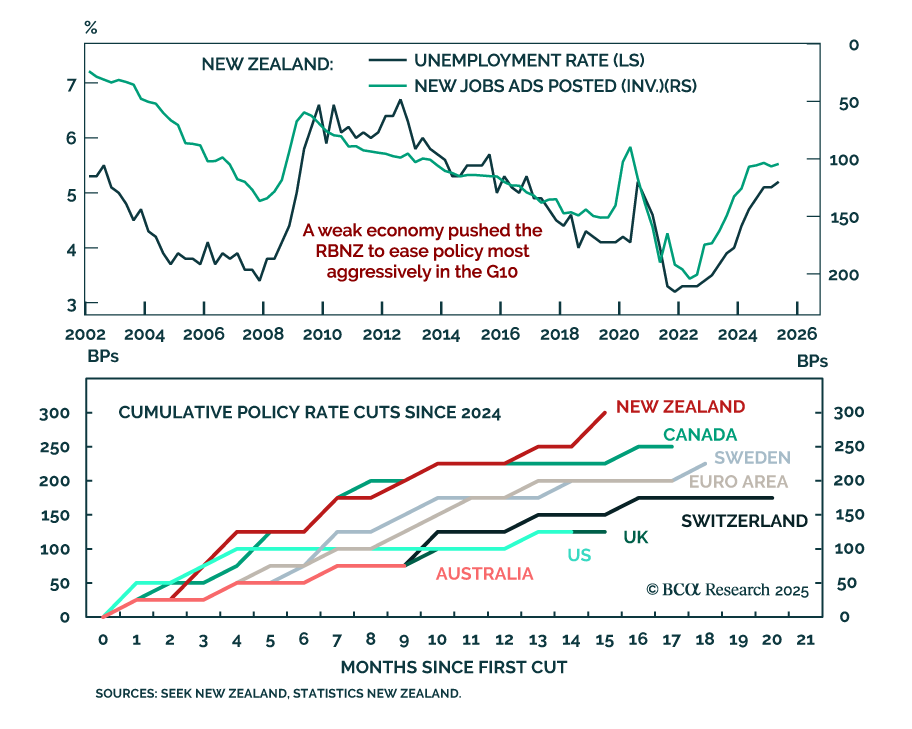
RBNZ、弱体化する経済を刺激するために大幅な利下げを実施 RBNZ、弱体化する経済を刺激するために大幅な利下げを実施 ニュージーランド準備銀行(RBNZ)は政策金利を50ベーシスポイント引き下げて2.5%とし、さらなる緩和を示唆しました。ニュージーランド政府債券のオーバーウェイト姿勢とNZDのアンダーウェイト姿勢を支持しています。…
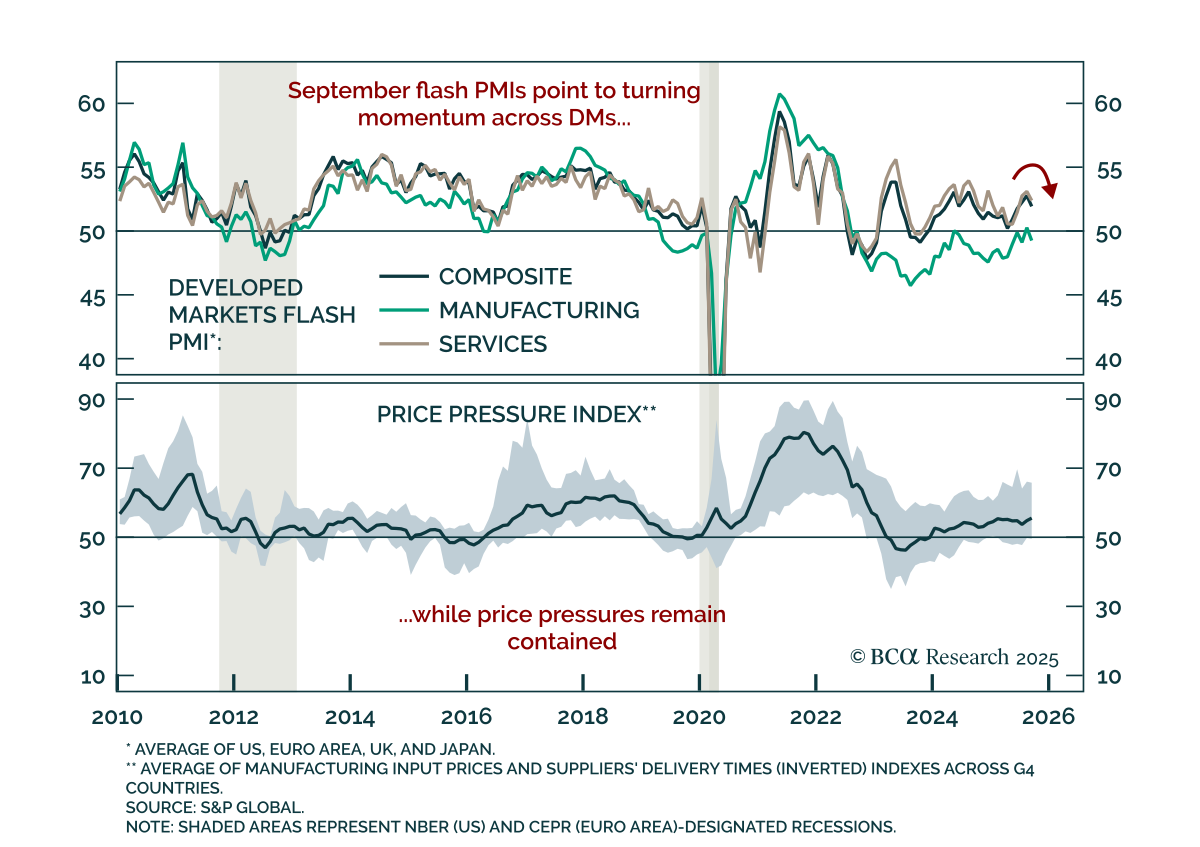
9月PMI:世界的な勢いが失速 9月PMI:世界的な勢いが失速 9月のフラッシュPMIは、グローバルな勢いの鈍化を示し、米国株式のアウトパフォーマンスと産業用金属のアンダーウェイトを強化しました。米国のコンポジットPMIは54.6から53.6に低下し、製造業の弱さが主因でした。欧州では混在した結果となり、サービスはわずかに強化されましたが、製造業は縮小に戻り、現在ではドイツとフランスの両方が含まれています。英国の成長も全体的に弱まり、製造業も縮小しました。…
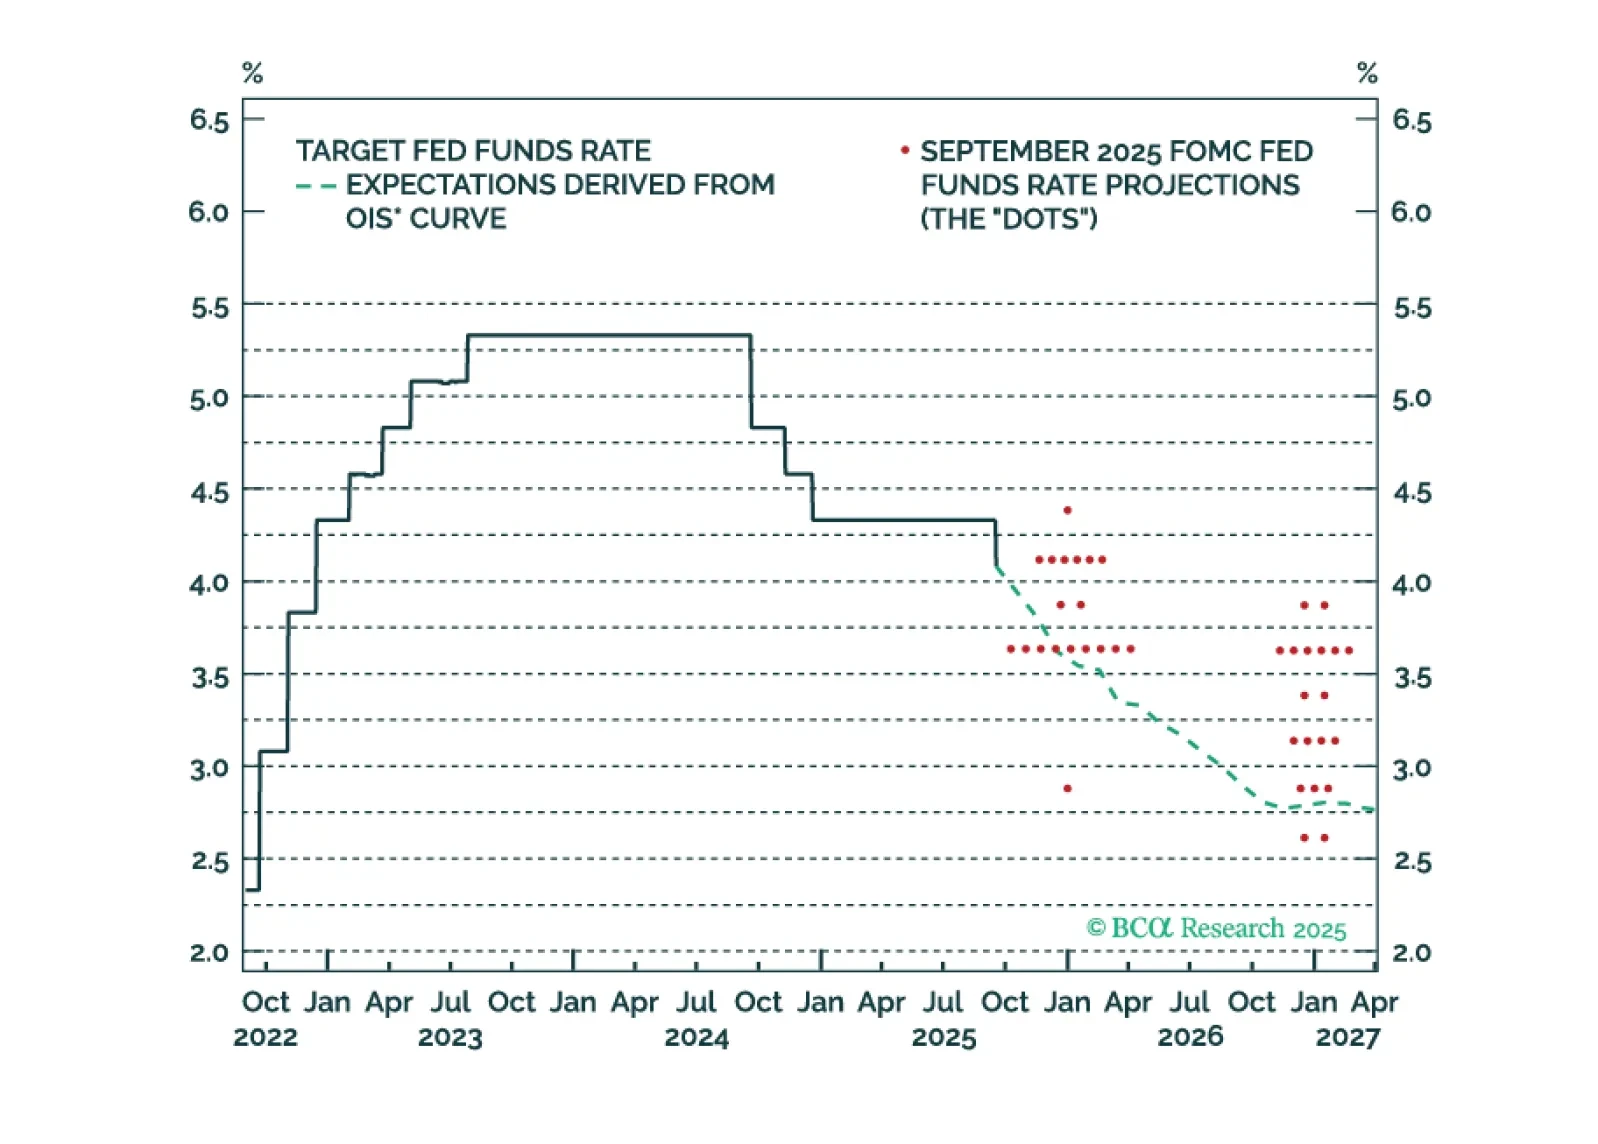
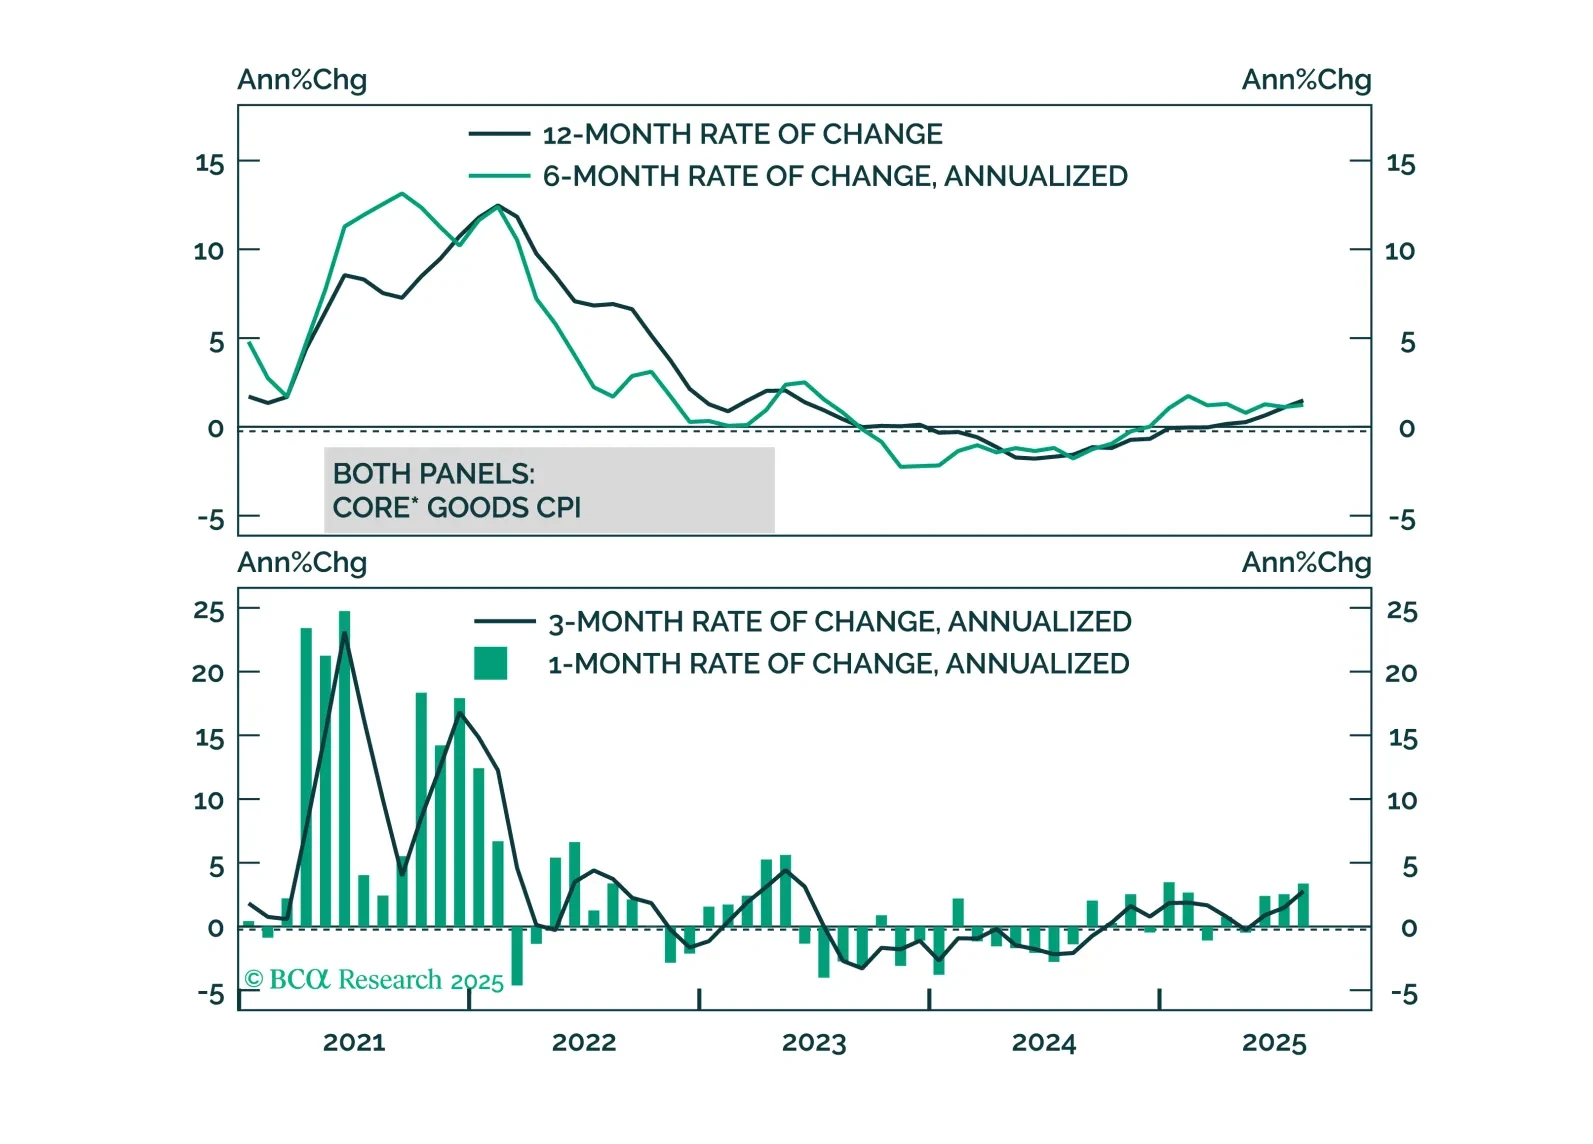
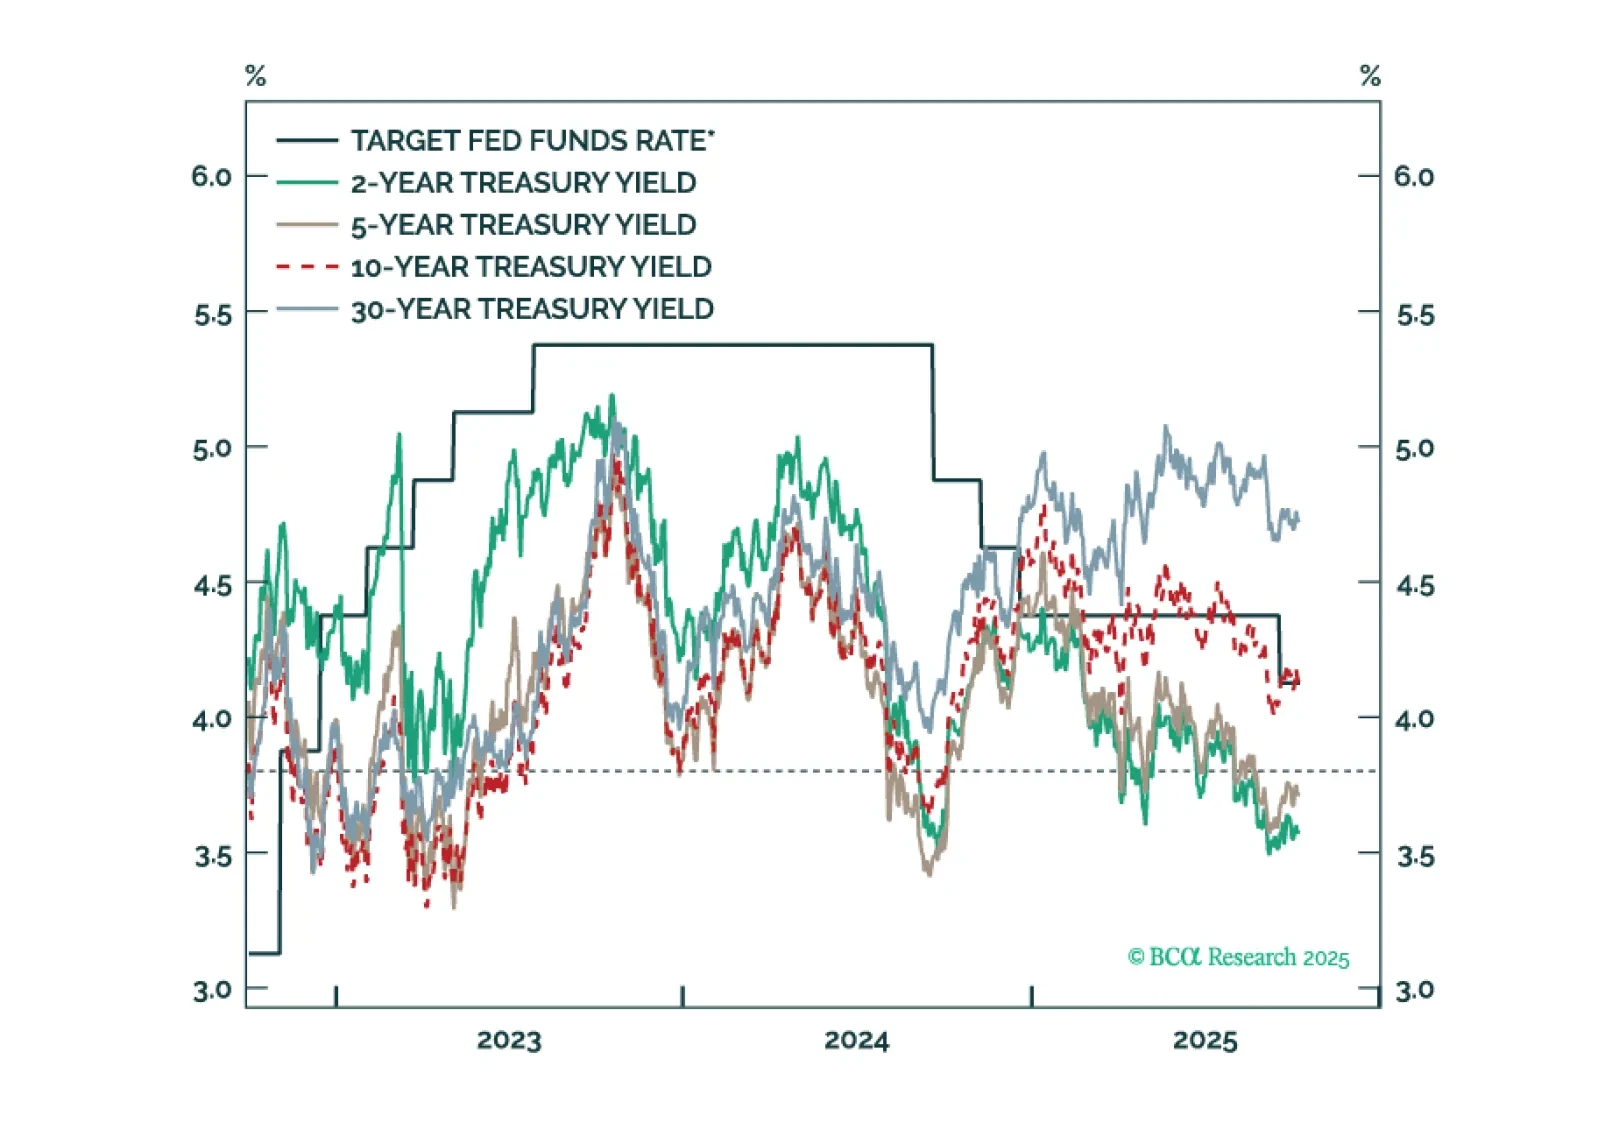
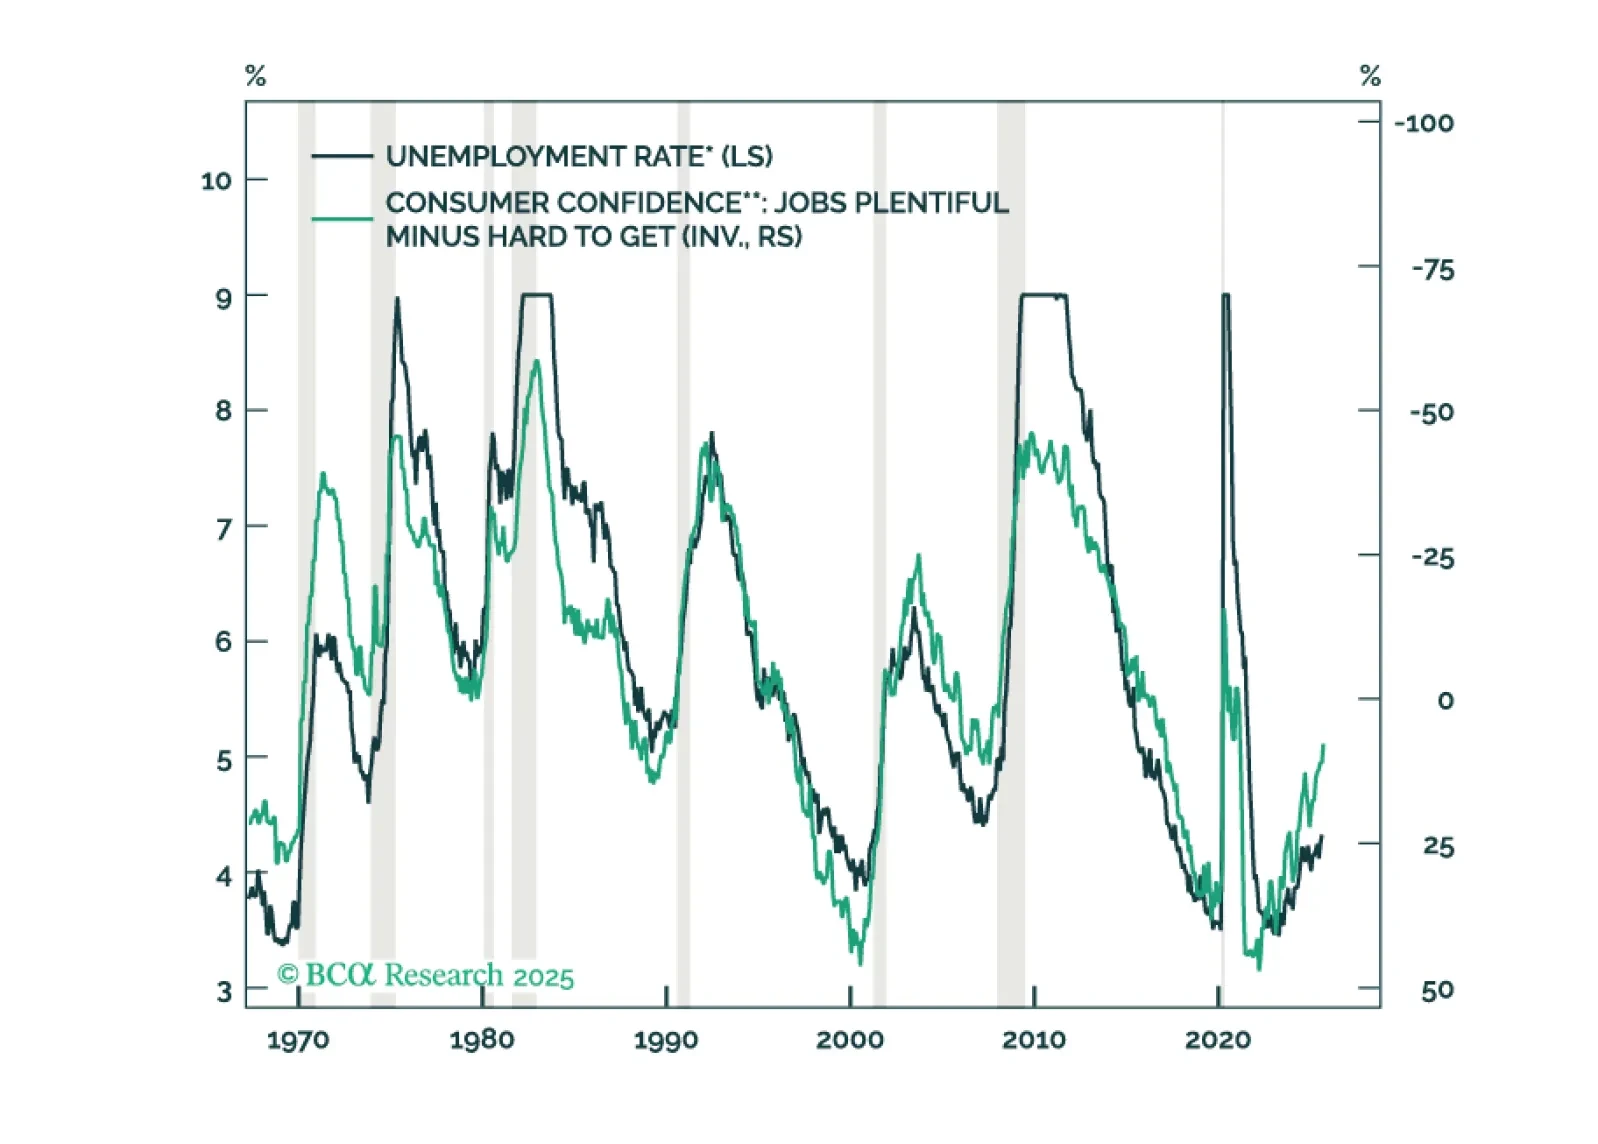
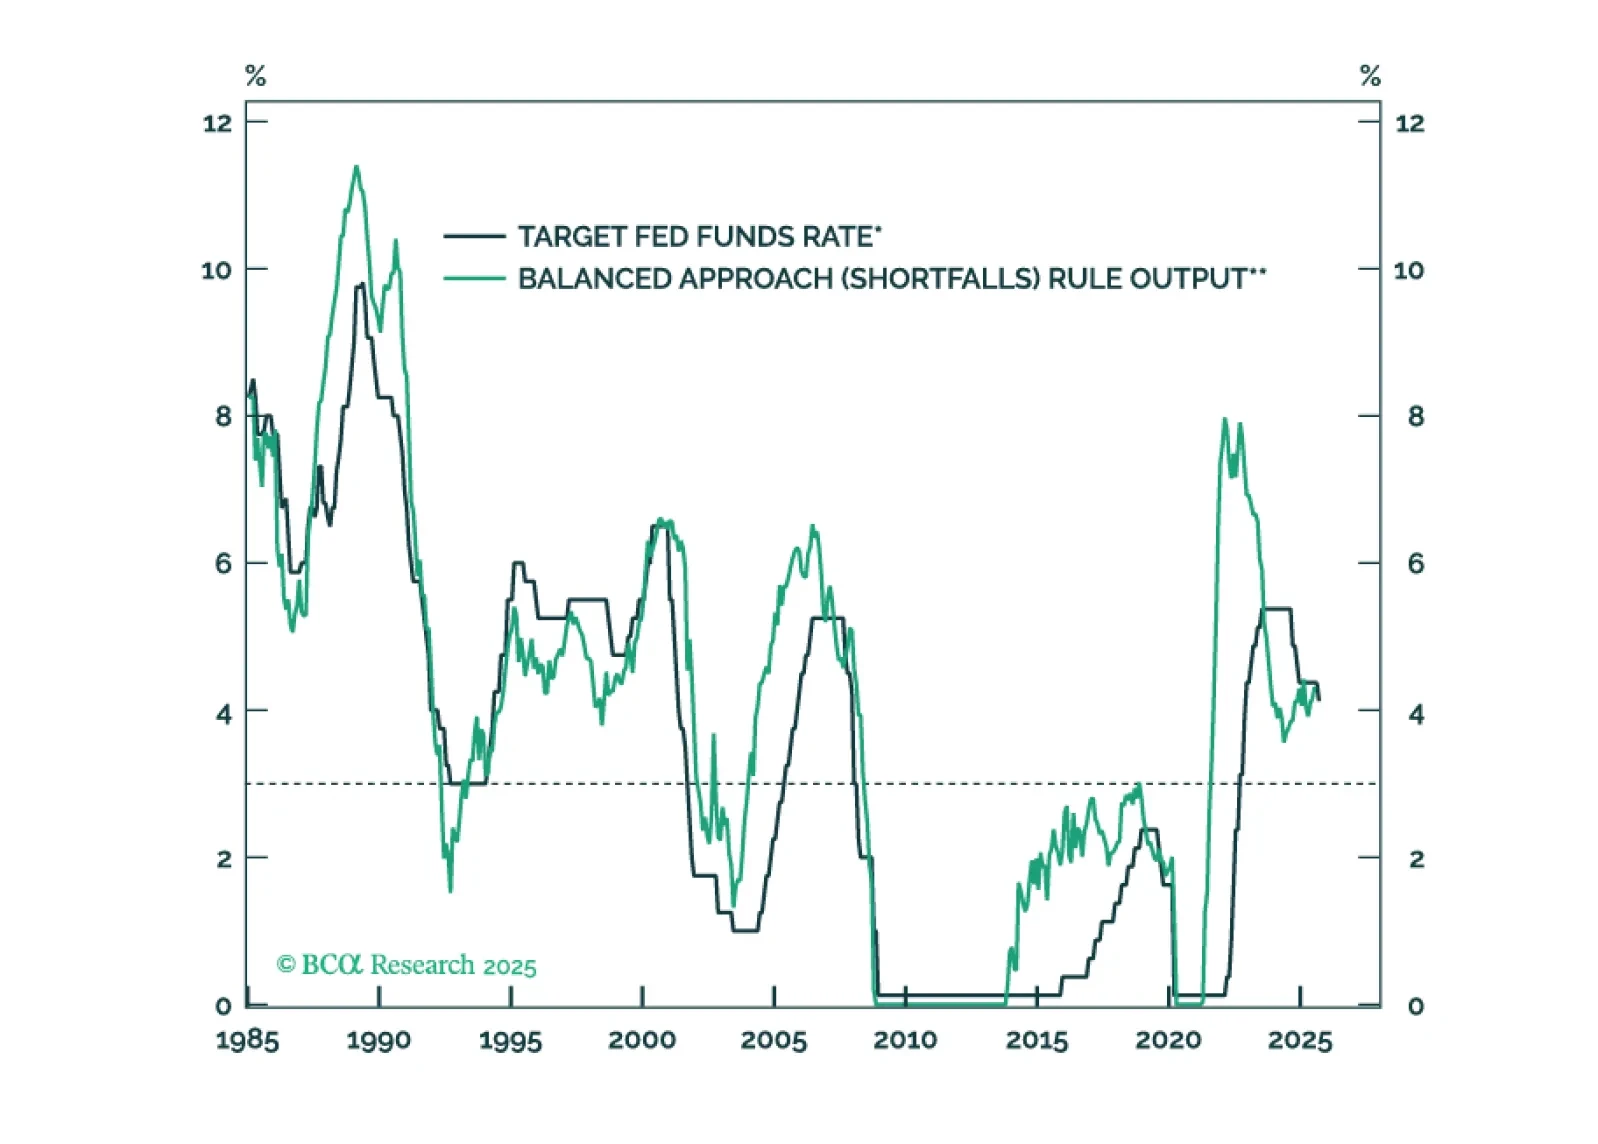
米国の高いインフレ率は国内のインフレ圧力ではなく関税によって引き起こされています。これはFRBの緩和政策と米国債イールドカーブのブル・スティープニングを支持するものです。