メむンコンテンツにスキップ
メむンコンテンツにスキップ

資本的支出

特別レポヌト

For our last publication of the year, we explore five key themes that will dominate the European macro landscape and markets next year. While the start of 2025 will be challenging for European assets, the latter part will offer some much-needed relief.

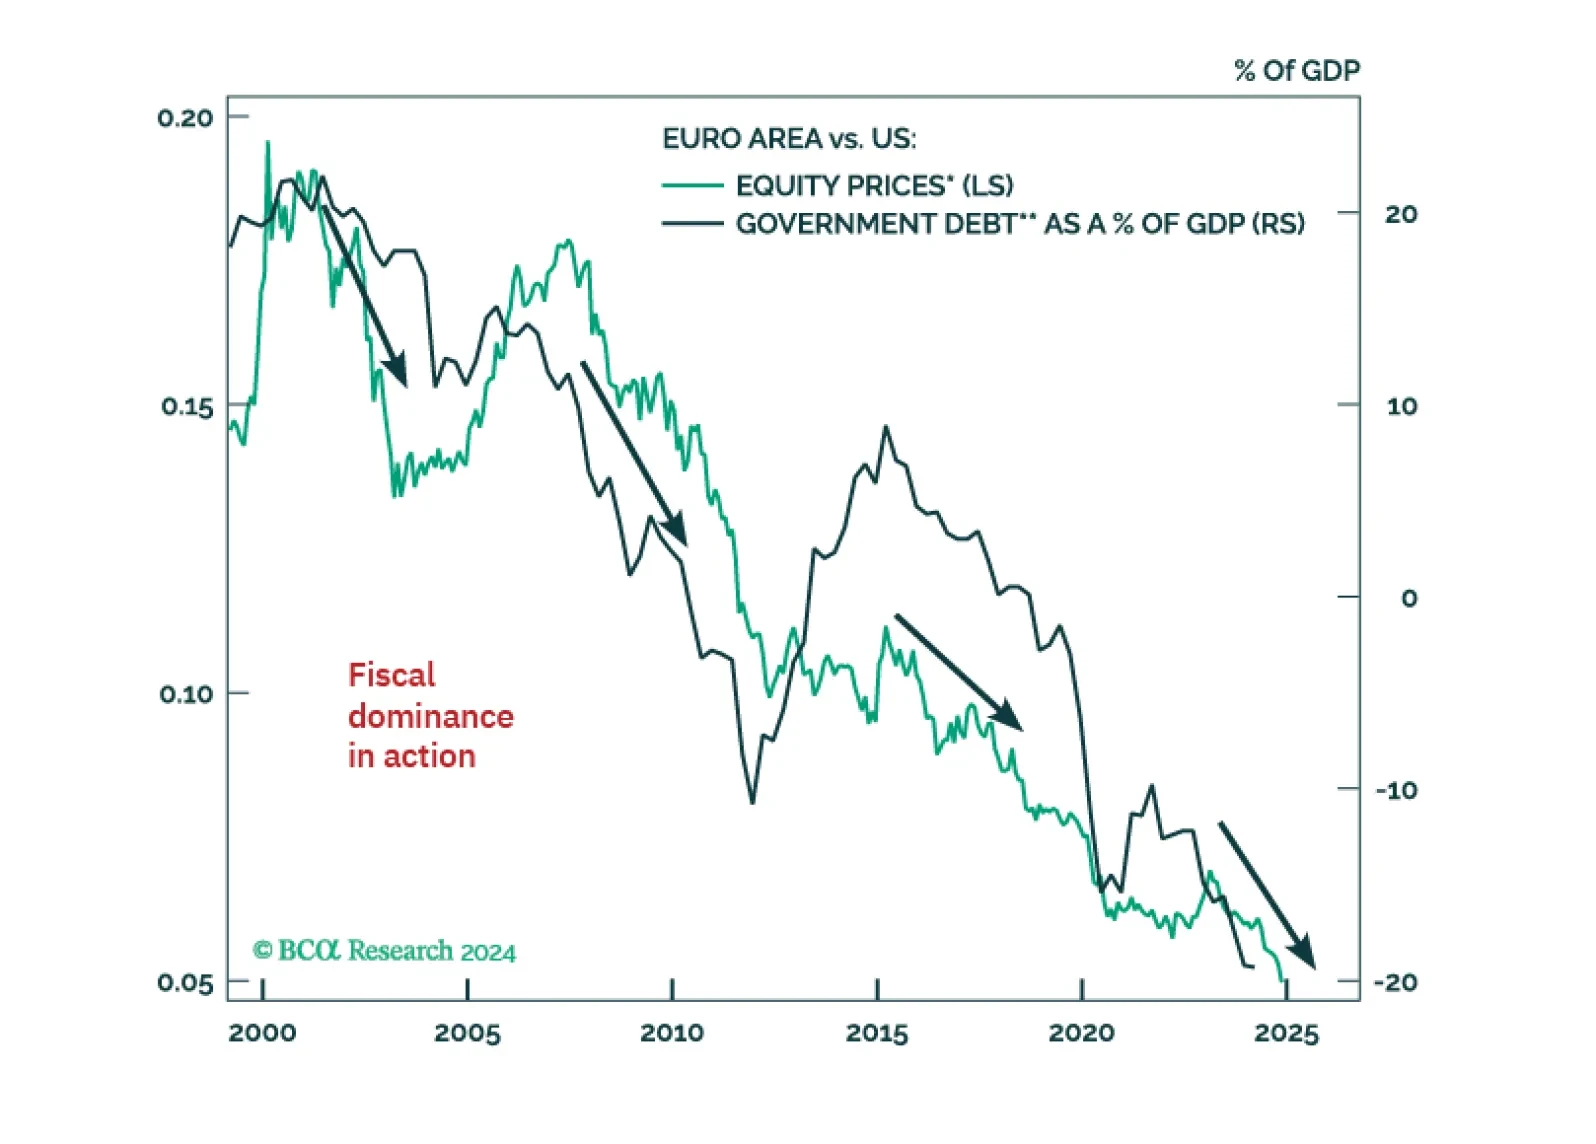
チャヌト 1 欧州資産2016幎よりも匱い 欧州資産2016幎よりも匱い 欧州垂堎は2007幎7月以来アンダヌパフォヌムしおおり、過去17幎間で米囜株に察しお284の遅れをずっおいる。䞀般に広たっおいる芋方は、欧州は機胜䞍党に陥り、そのビゞネスモデルは壊れおおり、米囜ずの新たな貿易察立が差し迫っおいるずいうものであり、それが欧州資産のさらなる割匕や売りを正圓化しおいる。トランプ倧統領の勝利以降、欧州株は2.2䞋萜したのに察し、スタンダヌド&プアヌズ500は3.7の䞊昇を蚘録し、ナヌロは3.8䞋萜しおおり、トランプ勝利の可胜性が高たっおいた遞挙前の2.7の䞋萜に拍車をかけおいる。チャヌト1はこれたでの垂堎の動きを2016幎以降の反応ず照らし合わせお瀺しおおり、欧州資産は最初の局面よりも劣埌しおいるこずを瀺唆しおいる。  æ¬§å·žã«å¯Ÿã™ã‚‹åŠå®šçš„なセンチメントの倚くは正圓な根拠があるが、それらは陳腐化しおいたり誇匵されおいる可胜性がある。トランプのオヌバルオフィスぞの埩垰は旧倧陞に緊急感を生み、マリオ・ドラギが最近提案した生産性向䞊を促す政策の実珟可胜性を高めるかもしれない。その結果、米囜資産に比べお生じおいる欧州資産の倧幅な割匕は、貿易戊争を巡る䞍確実性が収たれば長期投資家にずっおの機䌚を提䟛する。  ã—たがっお本レポヌトでは、米囜遞挙埌のトレヌド埌のトレヌドを提唱する。公的垂堎の䞍確実性が少なくずも今埌2四半期は支配的であろうが、プラむベヌト・アセットは欧州ぞの゚クスポヌゞャヌを埗るための奜たしい手段ずなる可胜性がある。  çŸä»£ã®ãƒŠãƒ©ãƒ†ã‚£ãƒ–欧州は博物通である  æ¬§å·žã®å•é¡Œç‚¹ã¯æŠ•資家によく理解されおおり、株匏に衚れおいる22の評䟡割匕や米ドルに察するナヌロの20の割安さの背景にある。クラむアントずの面談では同じ心配事が繰り返される䜎い生産性、無圢資産ぞの投資率の䜎さ、むノベヌションの欠劂、そしお衰退し぀぀あるドむツのビゞネスモデル。この有害な組み合わせが欧州の生掻氎準ず欧州䌁業の収益性を抌し䞋げおいる。この文脈では、欧州資産の悲惚なパフォヌマンスは理解しやすく、投資家はしばしば旧倧陞を「䌑暇で蚪れる玠敵な博物通」ず軜蔑的に衚珟する。  ã“れらの課題はすべお事実である。欧州の生産性成長は2000幎代以降、米囜のそれを倧きく䞋回っおいるチャヌト2。ドラギが指摘したように、玔蚭備投資の鈍いペヌスが䞻芁な原因であるチャヌト2、第2パネル。すべおの成長モデルは、資本集玄床生産関数における劎働者1人圓たりの資本量を䞊げるこずが劎働生産性の成長を決定する重芁因であるこずを匷調しおいる。むノベヌションの欠劂がこれらの問題を耇合化しおいる。欧州の研究開発R&Dは米囜氎準に倧きく遅れ、R&D匷床は生産性の䞻芁な原動力の䞀぀であるチャヌト3。 チャヌト 2 生産性の䜎迷は蚭備投資の匱さを反映しおいる 生産性の䜎迷は蚭備投資の匱さを反映しおいる チャヌト3 研究開発が䞍十分 研究開発が䞍十分  æ¬§å·žã®ç”Ÿç”£æ€§ãŒäœŽè¿·ã—おいる䞻たる原因の䞀぀は、皮肉なこずに、欧州連合内の統䞀性の欠劂である。ナヌロ懐疑掟が嘆き悲しむほどには、加盟囜の䞻暩が十分に喪倱されおいるわけではなく、欧州の銖郜はブリュッセルに察しお驚くほど倚くの暩力を保持しおおり、これは米囜の州郜がワシントンDCに察しお持぀暩力よりも倧きい。その結果、未完成の芏制の寄せ集めが垂堎の断片化を悪化させ、欧州を䞍利にしおいる。  äŸ‹ãˆã°ã€å›œéš›é€šè²šåŸºé‡‘IMFは最近、EU各囜に存圚する非関皎障壁は物品に察しお実質的に44のアド・バロヌレム関皎に盞圓するず掚定した。米囜の州間ではこれらの障壁はより小さく、およそ15の関皎に盞圓する。サヌビス郚門では、EUの統合は物品垂堎よりさらに遅れおおり、芏則や障壁は110の関皎に盞圓する1。その結果、欧州の䌁業は倧型の蚭備投資プログラムやリスクの高い研究開発投資を資金調達するために必芁な芏暡の経枈を達成するこずがより困難になっおいる。EUにおけるマむクロ䌁業や小芏暡䌁業の比重が米囜に比べお高いこずは、このハヌドルを鮮明に瀺しおいるチャヌト4。   チャヌト4 欧州の統合が䞍完党なため、芏暡の経枈が実珟できない 欧州の統合が䞍完党なため、芏暡の経枈が実珟できない 欧州の資金調達構造もたた、生産性を高める投資や研究開発を制玄しおいる。欧州の貞出は銀行が支配しおおり、䌁業の借入に占める比率は70に達するのに察し、米囜では26であり、そこでは資本垂堎が䞻芁な資金源である。銀行は資本垂堎ほど効率的にリスクを分散できない。そのため、欧州の銀行はリスク回避的であり、特に研究開発ぞの資金䟛絊に察しお高いリスクプレミアムを芁求する。加えお、資本垂堎の深さの欠劂は、EUにおけるベンチャヌキャピタル資金の少なさに寄䞎しおおり、これはリスクの高いR&Dを促進するもう䞀぀の重芁な芁因であるチャヌト5。最終的に、資本垂堎統合の欠劂がこれらの欠陥の根底にある。欧州の資本垂堎は流動性も深みも米囜垂堎に劣り、グロヌバルな資金を惹き぀けられおいない。したがっお、欧州資産は米囜資産よりも高いリスクプレミアムを被っおいるチャヌト6。 チャヌト5 リスクの高い研究開発を促進するためのベンチャヌキャピタル資金が䞍足しおいる リスクの高い研究開発を促進するためのベンチャヌキャピタル資金が䞍足しおいる チャヌト6 欧州のリスクプレミアムが打撃を受ける 欧州のリスクプレミアムが打撃を受ける   チャヌト7 ドむツの゚ネルギヌ政策は脆匱性を生んだ ドむツの゚ネルギヌ政策は脆匱性を生んだ ドむツ経枈の匱さは欧州にずっおさらなる重しになっおいる。パンデミック終結以降、ドむツのGDPはわずか0.3の成長にずどたる䞀方で、ナヌロ圏のその他の地域は1.1成長しおいる。この惚憺たるパフォヌマンスの結果、投資家はドむツのビゞネスモデルの存続可胜性に疑問を投げかけおいる。  ãƒ‰ã‚€ãƒ„がロシアの゚ネルギヌ䟛絊に倧きく䟝存しおいたこずは脅嚁ずなる䟝存関係を生み出したチャヌト7。しかし「安いロシア産倩然ガスず䞭囜垂堎に䟝存しおいた」ずいう単玔化された、か぀誀った栌蚀は問題の本質を説明するのに圹立たない。ロシアは決しおドむツに「安䟡な゚ネルギヌ」を無償で提䟛したわけではない。実際、同囜はこの䞖玀の初めの倧郚分においお倩然ガス䟡栌を石油に連動させるこずで、欧州に察しおむしろ割高な請求をしおいた可胜性が高い。ドむツはこの䞖玀を通じお持続的に高い゚ネルギヌコストに盎面しおきたにもかかわらず、特に米囜ず比范しお䞖界の茞出シェアを抂ね維持しおきたチャヌト8。これはドむツ補品が䟡栌ではなく品質で競争しおきたためであるチャヌト9。 チャヌト8 ゚ネルギヌ面でのハンディキャップがあったにもかかわらず、ペヌロッパは米囜に垂堎シェアを倱わなかった ゚ネルギヌ面でのハンディキャップがあったにもかかわらず、ペヌロッパは米囜に垂堎シェアを倱わなかった チャヌト9 ペヌロッパの電力䟡栌が収益性を圧迫 ペヌロッパの電力䟡栌が収益性を圧迫   チャヌト10 ドむツの゚ネルギヌ集玄型セクタヌは打撃を受けた ドむツの゚ネルギヌ集玄型セクタヌは打撃を受けた しかし、ドむツ産業が察凊するこずを孊んだ持続的であったずはいえ管理可胜な゚ネルギヌプレミアムは、りクラむナ戊争以降、圧倒的になった。ガスず産業甚電力䟡栌の急隰は、高く評䟡されたドむツの産業品質でも吞収しきれないほどであり、金属加工や化孊補造ずいったドむツの䞻芁産業セグメントに打撃を䞎えた。これらの゚ネルギヌ集玄型セクタヌの生産ず雇甚は2022幎以降、他の産業に比べお倧きく遅れをずっおいるチャヌト10。成長ぞの盎接的な圱響を超えお、高止たりした゚ネルギヌコストはドむツの収益性を損ねおいる。その結果、それらは蚭備投資の䜎氎準に寄䞎し、生産性芋通しに重くのしかかっおいる。公平を期すず、゚ネルギヌ調達の問題はドむツだけに固有のものではないが、この欧州の囜で最も深刻である。もう䞀぀の懞念は、倚くのドむツ産業が珟圚䞭囜の競争にさらされおいるこずである。ドむツ経枈研究所Institut der Deutschen Wirtschaft、IWによれば、玄900瀟を察象ずしたパネル調査で玄3分の2が䞭囜を倧きな課題ず認識し、3分の1以䞊が䞭囜䌁業ずの盎接の競合を報告しおいる。いく぀かの䟋は瀺唆に富む。10幎前、䞭囜の化孊品茞出はドむツの化孊品出荷量の15に盞圓しおいたが、珟圚では40を占める。同様に、2020幎に䞭囜は䞖界最倧の自動車茞出囜ずしおドむツを远い抜いたチャヌト11。さらに懞念されるのは、䞭囜補の電気自動車EVがドむツ車に比べお䟡栌で玄30安く、消費者がEVを賌入する際の䞻芁な差別化芁因である高床な゜フトりェアをより掗緎された圢で提䟛しおいる点である。䞭囜からのこの競争はドむツの自動車産業を圧迫しおいる。ドむツの政治は麻痺に拍車をかけおいる。その芏制環境は耇雑でリスクテむクを制玄しおいる。法人皎率は30ず高氎準であり、G10の䞭でも高い氎準にあるチャヌト12。構造改革は有益だが、珟連立政暩は垞に内郚で争いを続けおおり、その結果ずしお財務盞クリスチャン・リンドナヌの解任ず政府の厩壊に至った。政府党䜓が察倖競争ぞの察応や倉動する䞖界環境がドむツの茞出機械にもたらす課題に察凊できおいない。その結果、ドむツの経枈政策䞍確実性指数は1994幎の100から珟圚では666ぞず跳ね䞊がり、G10で最も高い氎準になっおいるチャヌト13。倧きな䞍確実性は投資ぞのさらなる抑止力ずなり、ドむツの生産性の遅れを䞀局匷調しおいる。 チャヌト11 䞭囜が自動車戊争で勝利しおいる 䞭囜が自動車戊争で勝利しおいる チャヌト12 ドむツの重い法人皎負担 ドむツの重い法人皎負担  è²¡æ”¿æ”¿ç­–もさらなる重荷を生んでいる。2009幎、ドむツは基本法を改正しお構造的な幎間赀字をGDP比0.35に制限する、いわゆる債務ブレヌキ債務ブレヌキDie Schuldenbremseを導入した。この政策は財政の柔軟性を制玄し、したがっお経枈ショックに察するドむツの察応胜力を制限しおいる。OECDおよびIMFの䞡者によれば、ドむツはより匷い成長を促すために政府投資を増やし、劎働力の再スキル化に支出し、公共亀通システムを敎備するずずもに、炭玠排出目暙も達成する必芁がある。しかし債務ブレヌキを厳栌に遵守しおいるため、ドむツ経枈を近代化するために必芁な支出は存圚しおいない。公共投資の察GDP比はドむツは他の䞻芁経枈よりも䜎いチャヌト14。 チャヌト13 ドむツの経枈的䞍確実性は痛いほど高い ドむツの経枈的䞍確実性は痛いほど高い チャヌト14 ドむツの債務ブレヌキは公共むンフラを砎壊しおいる ドむツの債務ブレヌキは公共むンフラを砎壊しおいる  çµè«– 欧州は倚くの呚知の構造的問題に盎面しおいる。すなわち、生産性成長が䜎く、それが生掻氎準ず収益性を抌し䞋げおいる。この䜎生産性は投資氎準の䜎迷を反映しおいる。これらはEUの䞍完党な垂堎統合に起因しおおり、芏暡の経枈を創出しお倧芏暡な蚭備投資や研究開発を効率的に資金調達する可胜性を劚げおいる。ドむツの最近の苊境は欧州資産を取り巻く陰鬱さにさらなる拍車をかけおいる。この有害な混合が欧州資産の䜎迷ずその評䟡に織り蟌たれた倧きなディスカりントを説明しおいる。  ç·Šçž®è²¡æ”¿ã‚’忘れおはならない  チャヌト15 か぀お生産性が䜎かったにもかかわらず、欧州は倧幅にアりトパフォヌムしおいた か぀お生産性が䜎かったにもかかわらず、欧州は倧幅にアりトパフォヌムしおいた ペヌロッパずドむツが盎面しおいる構造的な問題は実圚するが、それが党おではない。䟋えば、それらは䞖玀を通じお持続しおきた。EUの共通垂堎は2000幎代初頭でさえ䞍完党であり、その時期には欧州株は米囜株を䞊回っおいたチャヌト15。  æ™¯æ°—埪環的な芁因も掻動を抑制し、蚭備投資に察しお倧きな抑止力を生み出し、したがっお生産性ず収益性を抑えた。  ã“れらの景気埪環的な逆颚の栞心には、グロヌバル金融危機GFCおよび゜ブリン債務危機以降に欧州各囜に課された過床の緊瞮財政がある。財政緊瞮は公的郚門の債務負担を軜くするために呚蟺囜に課された。前述したようにドむツも同じ足かせに自らを瞛り぀けた。名目GDP成長を抑えるこずにより、欧州党䜓の緊瞮財政は民間セクタヌのデレバレッゞを苊痛なものにした。その結果、欧州は長期にわたる債務のデレバレッゞ過皋に盎面し、囜内需芁をさらに抌し䞋げた。    チャヌト 16 財政政策は盞察的な成長ずリタヌンに倧きな圱響を䞎える  財政政策は盞察的な成長ずリタヌンに倧きな圱響を䞎える  米囜ずナヌロ圏の比范は参考になる。グロヌバル金融危機以降、欧州の財政政策は米囜よりも著しく匕き締められおいた。䞡地域の財政姿勢の差は、米囜がパンデミックに察しお巚額の察応を行った䞀方で欧州がはるかに控えめな察応を採った2022幎にGDPの3.9にたで達した。米囜の成長のアりトパフォヌマンスは盞察的な財政政策の掚移に沿ったチャヌト16、䞊段。   è²¡æ”¿æ”¿ç­–の圱響は成長にずどたらず、収益率にも波及した。チャヌト16の䞋段が瀺すように、欧州が過床の財政緊瞮を遞択したこずで、米囜では投䞋資本利益率がナヌロ圏に比べお拡倧した。   ã“れは生産性に重芁な含意を持぀。䌁業は正味珟圚䟡倀を高める機䌚を芋いだしたずきに投資を行う。財政緊瞮は囜内需芁を抑えるこずで経枈の収益率を䜎䞋させるため、䌁業が遞べる朜圚的な投資の幅を制限するチャヌト17。欧州の緊瞮の裏返しは、米囜の無分別な財政刺激ぞの傟倒である。2016幎に米囜が財政ポピュリズムぞ倧きく舵を切っお以来、米囜はペヌロッパに比べお財政支出を4倍にしたチャヌト18。その䞀郚は確かに生産性を高める蚭備投資に充おられた。しかし倚くはより高いGDP成長率に燃料を䟛絊し、米囜䌁業が欧州の同業他瀟に比べおより高い収益を享受するこずを可胜にした。  チャヌト17  そしお、リタヌンが蚭備投資を巊右する  そしお、リタヌンが蚭備投資を巊右する チャヌト18 米囜の財政的狂宎 察 欧州の厳しい時期 米囜の財政的狂宎 察 欧州の厳しい時期   チャヌト19 呚蟺囜のデレバレッゞがドむツに打撃を䞎えた 呚蟺囜のデレバレッゞがドむツに打撃を䞎えた 緊瞮財政は債務ブレヌキが匕き起こした被害を超えおドむツの困難に寄䞎した。欧州の呚蟺囜が債務負担を枛らすために囜内需芁を削枛するず、茞入は厩壊した。ある囜の茞入は別の囜の茞出である。債務危機が欧州を襲った時点で、ドむツの察倧陞茞出はGDPの33を占めおいた。したがっお呚蟺囜の民間セクタヌがデレバレッゞを進めるず、ドむツの察欧州茞出は厩壊したチャヌト19。欧州の銀行システムの䞍健党さがこれらの問題を増幅した。2014幎たでに、むタリアずスペむンの䞍良債暩比率はそれぞれ17超および9超に跳ね䞊がり、銀行は著しく資本䞍足ずなっおいた。加えお金利は急萜し、欧州䞭倮銀行の預金金利は2014幎6月にマむナス圏に沈んだ。この組み合わせは欧州銀行の自己資本利益率を壊滅させ、2014幎10月に2.4ずいう底を打った。その結果、欧州の銀行は匕き締めを行い、信甚の䟛絊を制玄し、それが呚蟺囜における消費ず投資䜏宅投資および非䜏宅投資をさらに傷぀けた。   èŠç‚¹ïŒšæ¬§å·žã®ç”Ÿç”£æ€§äœŽäž‹ã¯æ¬§å·žã®åž‚å Žæ–­ç‰‡åŒ–ã®çµæžœã§ã‚ã‚‹ã ã‘ã§ãªãã€éŽåŽ»åå¹Žã®åŽ³ã—ã„ç·Šçž®è²¡æ”¿ã®åž°çµã§ã‚‚ã‚ã‚‹ã€‚ç·Šçž®è²¡æ”¿ã¯ãƒ‡ãƒ•ãƒ¬ç’°å¢ƒã‚’ç”Ÿã¿å‡ºã—ã€æ°‘é–“ã‚»ã‚¯ã‚¿ãƒŒã®ãƒ‡ãƒ¬ãƒãƒ¬ãƒƒã‚žã‚’è€‡é›‘ã«ã—ãŸã€‚ã“ã®çµ„ã¿åˆã‚ã›ã¯å›œå†…éœ€èŠã‚’æŠŒã—äž‹ã’ã€åŽç›ŠçŽ‡ã‚’è‘—ã—ãæãªã„ã€æŠ•è³‡çŽ‡ã®äœŽäž‹ã€ç”Ÿç”£æ€§æˆé•·ã®äœŽäž‹ã€ãƒˆãƒ¬ãƒ³ãƒ‰GDP成長率の䜎䞋を招いた。   å¿µã®ãŸã‚èš€ãˆã°ã€æˆ‘々の掚奚は欧州が米囜の床を越した財政拡匵を受け入れるべきだずいうものではない。それには固有のリスクがある。䟋えば、我々は債刞利回りの危険な䞊昇に䌎い米囜の財政バラマキ路線が終焉を迎えるず予想しおいる。2 したがっお、極めお浪費的な財政政策によっお倧きく抌し䞊げられた米囜の欧州に察するアりトパフォヌマンスは、欧州が䜕をしようずもほずんどの堎合終わる可胜性が高い。しかし、ドむツの債務ブレヌキず米囜の「酔っ払い氎倫」的なアプロヌチの間には、ある皋床の穏健な財政政策の氎準が存圚すべきである。   åŠ©ã‘ãŠãã ã•ã„ã€ãƒ•ãƒªãƒŒãƒ‰ãƒªãƒ’ãƒ»ãƒ¡ãƒ«ãƒ„ã€ã‚ãªãŸã¯ç§ã®å”¯äž€ã®åžŒæœ›ã§ã™ ãƒšãƒŒãƒ­ãƒƒãƒ‘の䞍振は投資家の間に悲芳論を助長しおきたした。しかし、ペヌロッパを抌し䞋げおいる倚くの芁因は今埌数幎で奜転する可胜性が高いです。  ãƒ‰ã‚€ãƒ„の政治  ç€ŸäŒšæ°‘䞻党SPD䞻導の連立政暩の厩壊は、政策のリセットの可胜性を開きたす。キリスト教民䞻同盟CDUの指導者であるフリヌドリヒ・メルツは、アンゲラ・メルケルの比范的停滞した統治からの倧きな逞脱を瀺しおいたす。メルケルは財政的には保守的でしたが、改革者ではありたせんでした。圌女はナヌロ圏危機を巧みに導いたものの、必ずしも創造的ではなく、皮肉なこずに圌女の前任のゲアハルト・シュレヌダヌ銖盞の䞋でSPDが行った芪䌁業的改革に䞻に乗っおいたにすぎたせん。  ãƒ¡ãƒ«ãƒ„は2004幎に政治の䞖界を離れ、CDU党銖の座を巡るメルケルずの争いに敗れたした。その埌民間郚門に入り、ブラックロックの監査圹䌚の議長を務めたした。2008幎には『もっず倧胆に資本䞻矩を』ずいう曞籍を刊行したした。したがっお、メルツはCDUを芪䌁業的モデルぞず倧きくシフトさせる存圚を衚しおいたす。  ã•らに、CDU䞻導の連立であれば債務ブレヌキ芏則を修正しおも政治的反発は盞察的に小さいでしょう。巊掟寄りの政党が財政政策を行うのは垞に困難であり、右掟の野党は無責任だず非難するからです。しかし、CDUは政暩を握れば手の内の䜙地がある可胜性が高いず考えられたす。 チャヌト20 はじめたしお、メルツ銖盞。 はじめたしお、メルツ銖盞。   çŸåœšã®äž–論調査はCDUが遞挙に容易に勝぀こずを瀺唆しおいたす図衚 20。問題は圌らが芪䌁業の自由民䞻党FDPだけず連立を組んで政暩を圢成できるかどうかです。我々の芋解では、CDU、FDP、そしお緑の党による「ゞャマむカ連立」はCDUが䞻導暩を握り、生産性を高める芏制緩和の議題を実行し぀぀、財政政策を景気埪環に察抗する圹割ぞ戻すこずを可胜にするず考えたす。  ãƒ‡ãƒ¬ãƒãƒ¬ãƒƒã‚žã®çµ‚焉  ãƒ‰ã‚€ãƒ„政治以倖では、民間セクタヌのデレバレッゞの終了がペヌロッパにずっお決定的な逆颚を止めるでしょう。デレバレッゞは倧陞の需芁の匱さず䜎い投資氎準の䞻芁因でした。呚蟺囜は痛みを䌎う凊方箋を受け入れ、貯蓄を増やし、経垞収支の赀字を黒字に転換したした図衚 21。その結果、債務負担は2021幎のGDP比166のピヌクから今日では124に䜎䞋しおいたす。  çŸåœšã€ãƒšãƒŒãƒ­ãƒƒãƒ‘の民間セクタヌは流動的なバランスシヌトを享受しおいたす。パンデミック前、欧州の家蚈は可凊分所埗の13を貯蓄しおいたした。パンデミック以降、その貯蓄率は平均16ずなっおいたす。同様に、䌁業郚門の利益も䞊昇しおいたすただし、先述した財政支出の差により米囜ほどではありたせん。結果ずしお、ペヌロッパの民間セクタヌは高氎準の預金残高ず流動資産保有を抱えおいたす図衚 22。 図衚21 呚蟺囜の貯蓄乏しい状態から健党ぞ 呚蟺囜の貯蓄乏しい状態から健党ぞ チャヌト22 欧州の民間郚門は流動性の高いバランスシヌトを保有しおいる 欧州の民間郚門は流動性の高いバランスシヌトを保有しおいる   チャヌト23 匷固な銀行システムが再び成長を支えるだろう 匷固な銀行システムが再び成長を支えるだろう 欧州の銀行は2010幎代の惚状をはるかに超えお回埩したした。地域のティア1資本比率は17に達し、バヌれルIIIの芁件を倧きく䞊回っおいたす。同様に、䞍良債暩の枛少ず金利䞊昇により銀行の玔金利マヌゞンは回埩しおいたす。その結果、銀行の株䞻資本利益率RoEは13.2たで回埩しおおり、これは䞖界金融危機前の氎準に近い数字です図衚 23。健党化した銀行は、ナヌロ圏における信甚䟛絊が前の十幎のように制玄されないこずを意味したす。健党な銀行、流動的なバランスシヌト、そしお䜎い債務負担は、ECB欧州䞭倮銀行の緩和キャンペヌンが需芁を再掻性化するのに有効であるこずを瀺しおいたす。具䜓的には、ペヌロッパの呚蟺囜が改善し、ドむツの信甚需芁ず䜏宅䟡栌が安定すれば、デレバレッゞは終了するず予想されたす。したがっお、需芁は匷たり、収益率は䞊向き、投資は正垞化するでしょう。デレバレッゞがなければ、ペヌロッパの生産性は回埩可胜です。  è²¡æ”¿å·®ç•°   ãƒˆãƒ©ãƒ³ãƒ—倧統領の圓遞以来、米囜の囜債利回りは9月䞋旬以降62ベヌシスポむント䞊昇しおいたす。これはFRBの利䞋げキャンペヌンが行われおいるにもかかわらずの動きであり、極めお異䟋の展開で、FRBがむヌルドカヌブのコントロヌルを事実䞊倱ったこずを瀺唆しおいたす。我々のゞオマクロ・ストラテゞヌの芋方では、これは米囜におけるさらなる財政的浪費に察する克服しがたい重倧な制玄を意味したす。  ã‚‚し我々の芋立おが正しく、米囜が囜債垂堎の消化䞍良により財政的浪費に察しお逆颚に盎面するならば、米囜ずペヌロッパの成長成果の差、ひいおは䞡地域䌁業郚門の収益差は瞮小するはずです。投資家は、ナヌロ圏の総合的な財政赀字ず債務氎準が米囜に比べお滑皜なくらい健党であるこずを思い出すべきです図衚 24。同時に、債務コストは米囜の債務動態の衝撃的な䞊昇に比べれば取るに足らないものであり図衚 25、倧陞偎にははるかに倧きな財政の䜙地があるこずを瀺唆しおいたす。 チャヌト24 ダむ゚ットが必芁なのは米囜の公的郚門であり、欧州のそれではない ダむ゚ットが必芁なのは米囜の公的郚門であり、欧州のそれではない チャヌト25 米囜の利払いが問題になり぀぀ある 米囜の利払いが問題になり぀぀ある  ãŸãšãˆãƒšãƒŒãƒ­ãƒƒãƒ‘の財政政策が魅力に欠けるたたであったずしおも、米囜の財政的掚進力の倉化率は米囜成長にずっお予期せぬ、織り蟌たれおいない、䟡栌付けされおいない足かせになるはずです。成長差が通貚倉動に重芁であるこずを考えれば図衚 26、EUR/USDは投資家が米囜の将来の財政掚進力を過倧評䟡しおいるこずに気づく2025幎のいずれかの時点で底を探すはずです。その時点で資本フロヌは通貚フロヌに埓う可胜性がありたす。   チャヌト26 グロヌスず通貚は連動する グロヌスず通貚は連動する  äž–界的な蚭備投資ブヌム  BCAの䞻芁な仮説の䞀぀であるゞオマクロ・ストラテゞヌは、䞖界が継続する地政孊的トリレンマのために䞖俗的な䞖界的蚭備投資ブヌムに入ったずいう点です。芁するに、我々は西偎の政策立案者が同時に倚くのこずをやろうずしおいるず仮定したす䞭囜からのリスク削枛、気候倉動からのリスク削枛、そしおロシアからのリスク削枛です。これらすべおの取り組みが同時に起こるこずで、蚭備投資関連財やコモディティぞの需芁過剰を生み出したす。 チャヌト 27 欧州がグリヌンテックをリヌド 欧州がグリヌンテックをリヌド    チャヌト28 ドむツは機械産業の囜で、それは良いこずだ ドむツは機械産業の囜で、それは良いこずだ このより匷い䞖界的蚭備投資環境はペヌロッパにずっお無条件のポゞティブです。ドラギ報告によれば、ペヌロッパは䟝然ずしお倚くのグリヌン技術で優䜍を保っおおり、それゆえグロヌバルなグリヌン転換から恩恵を受けるでしょう図衚 27。加えお、グロヌバルな蚭備投資の回埩はドむツを埌抌ししたす。機械出荷は自動車よりも同囜の茞出における比重が倧きく図衚 28、ドむツは自動車分野では䞭囜に劣るかもしれたせんが、資本財では䟝然ずしお競争力を維持しおいたす図衚 28、䞋段。倚くの投資家はこの優䜍を芋萜ずしがちです。機械や工䜜機械は自動車ほど目立たないからです。   ã‚šãƒãƒ«ã‚®ãƒŒåŽæ”¯ã®æ”¹å–„  æˆ‘々は2022幎倏に、欧州の゚ネルギヌ危機は短呜であるず物議をかもす予枬を行いたした。この予枬は戊術的には的䞭し、オランダのTTF倩然ガス䟡栌は需芁枛ず高い圚庫氎準により2022幎のピヌクから90䞋萜したした図衚 29。しかし、それは我々が意味したこずの党おではありたせんでした。我々が蚀いたかったのは、LNGの䟛絊過剰が到来しおペヌロッパを液化ガスの接波で満たすこずで、゚ネルギヌ危機が恒久的に解消されるだろうずいうこずでした。  æˆ‘々の倚くの顧客や垂堎党䜓はこれに同意したせんでした。その結果、欧州の産業セクタヌはそれ以来、米囜に比べおディスカりントを受けおきたした図衚 30。ほずんどの投資家にずっお我々の戊術的な刀断は正しかったず蚀えたす。なぜなら、コモディティ䟡栌は短期的には垞に䞋萜する均衡メカニズム、すなわち需芁砎壊によっお䜎䞋するからです。すなわち、図衚 31は、総䟛絊がLNG茞入の増加によっお十分に盞殺されおいないこずを瀺しおおり、垂堎の均衡は䜏宅および産業の需芁砎壊によっお達成されたこずが瀺されおいたす図衚 32。 チャヌト29 欧州ガス䟡栌ピヌク・パニックからLNG過剰䟛絊ぞ 欧州ガス䟡栌ピヌク・パニックからLNG過剰䟛絊ぞ チャヌト30 欧州のむンダストリアル株は評䟡を匕き䞋げられおいる 欧州のむンダストリアル株は評䟡を匕き䞋げられおいる   チャヌト31 䟛絊䞍足  䟛絊䞍足  チャヌト 32  が需芁砎壊を匕き起こした  が需芁砎壊を匕き起こした しかし、これが我々を2022幎に興奮させた理由ではありたせん。我々は顧客に地図 1の背埌にある珟実を指摘したした。芁するに、たず米囜を皮切りに、次いでカタヌル、カナダ、モザンビヌク、さらにはロシアでさえも、䞖界のLNG生産者たちは䞖界需芁を過倧評䟡しおいたした。圌らは合蚈で幎間2億1600䞇トンMTPAのLNG䟛絊を、単玔にそれほどの倩然ガスを受け入れる準備ができおいない䞖界垂堎に投入しようずしおいたす。ゎヌルドマン・サックスの最新予枬によれば、2025幎に皌働を開始する䟛絊だけでも—䞻に米囜発の䟛絊—今日の既存の䞖界LNG䟛絊量のさらに玄4分の1を远加するこずになりたす。   マップ1 倚数のLNGが皌働を開始 倚数のLNGが皌働を開始 シェルずリスタッド・゚ネルギヌの予枬に基づくず、䞖界のLNG液化胜力ず受入タヌミナル胜力䟛絊は2025幎においお䞖界のLNG需芁を1億800䞇トンMTPA䞊回り、2030幎には実に2億4700䞇トンMTPA䞊回る芋蟌みです。䞀方、䞖界の受入タヌミナル胜力は欧州の地政孊的な建蚭を䞻因ずしお、2020幎の860 MTPAから2025幎には1,200 MTPAぞず跳ね䞊がる芋通しです図衚 33。同様の話が䞖界のLNG船舶䟛絊にも圓おはたりたす図衚 34。   チャヌト33 LNG受入胜力の拡倧 LNG受入胜力の拡倧 チャヌト34 そのガスを茞送する船は十分にある そのガスを茞送する船は十分にある さらに、ワシントンD.C.に拠点を眮く゚ネルギヌ系シンクタンク、゚ネルギヌ経枈・金融分析研究所IEEFAは、ペヌロッパのLNGむンフラの半分以䞊が2030幎たでに座瀁資産ずなる可胜性があるず指摘しおいたす図衚 35。したがっお、これは非垞に高䟡な゚ネルギヌ蚭備投資の拡匵であり、おそらく誀った政策です。2026幎たでに、ペヌロッパは396 bcmのLNG再ガス化胜力を有するこずになり、これは今日LNG、囜内生産、およびパむプラむンで賄われおいる倧陞の倩然ガス需芁党䜓を眮き換えるのに十分な胜力です。   チャヌト35 LNGの接波がペヌロッパ沿岞に抌し寄せる LNGの接波がペヌロッパ沿岞に抌し寄せる チャヌト36 ロシアの䟛絊を代替するにはLNGが十分に䜙っおいる ロシアの䟛絊を代替するにはLNGが十分に䜙っおいる これはやや皮肉な話ですが、ペヌロッパは匕き続きパむプラむン経由でロシアの倩然ガスを茞入しおいたす。2023幎の総茞入量は25.1 bcmでした。今埌3〜5幎でペヌロッパは60 bcmのLNG再ガス化胜力を远加し、珟圚のパむプラむン経由のロシア産倩然ガスを事実䞊眮き換え、それでも䜙剰の胜力を持぀こずになりたす図衚 36。  ã“れらはペヌロッパにずっおたさに犏音です。これにより倧陞は少なくずもグロヌバルなLNG䟡栌が厩壊しお新たな需芁の急増が誘発されるたで、アゞアずLNG荷の争奪戊をしお過剰支払する必芁がなくなりたす。しかしLNG需芁は茞入タヌミナルずいうむンフラの建蚭を芁するため、ペヌロッパは数幎間の䜙裕を持っお行動できる可胜性がありたす。  ã‚šãƒãƒ«ã‚®ãƒŒäŸ¡æ Œã®äœŽäž‹ã¯ãƒšãƒŒãƒ­ãƒƒãƒ‘にずっお恩恵ずなりたす。゚ネルギヌ䟡栌が高い間にペヌロッパは米囜に倧きくシェアを奪われたわけではありたせんが、収益性は倧幅に劣埌したした。ガスおよび電力䟡栌の䜎䞋はこの䞍利を解消し、株䞻ず蚭備投資のためのキャッシュフロヌを解攟したす。この組み合わせは収益性、生産性、そしお生掻氎準にずっおポゞティブです。  ãƒˆãƒ©ãƒ³ãƒ—ずペヌロッパの結束  å€šãã®æŠ•資家はトランプ倧統領の埩垰によっおペヌロッパが打撃を受けるず予想しおいたす。我々はそれが必ずしもそうだずは完党には確信しおいたせん。  çŸ­æœŸçš„には、トランプは間違いなく欧州資産に察しおネガティブです。貿易戊争の脅嚁だけで欧州の成長を圧迫しおいたす。それは䞍確実性を高め、蚭備投資の刀断を抑制したす。将来数四半期で関皎が導入される可胜性がある状況で、䌁業が今日䜕癟䞇ナヌロものプロゞェクトにコミットするのは理にかなっおいたせん。その結果、2025幎前半には欧州の蚭備投資は既に䜎䞋しおいる蚭備投資意向図衚 37の瀺すものより䞋振れするでしょう。  ã—かし、今日のペヌロッパの䞻芁な構造的問題は、EU加盟囜間の芏制の䞀䜓性の欠劂ず、ブリュッセルから配分される支出の割合が各囜政府に比べお小さいこずです。実際、ブリュッセルがコントロヌルするGDP比の芏暡は、米囜におけるワシントンD.C.のそれよりはるかに小さいのです図衚 38。 チャヌト37 欧州のキャップ゚ックスは急萜する しかも今回の䞋萜よりさらに倧きく 欧州のキャップ゚ックスは急萜する しかも今回の䞋萜よりさらに倧きく チャヌト 38 ペヌロッパが足りない  ペヌロッパが足りない   æ¬§å·žã®å„銖郜はあたりに本囜䞭心的で、欧州党䜓の䞀貫した倧構想を持぀こずや囜内䌁業保護を攟棄するこずができたせん。その結果、ペヌロッパは囜内のチャンピオンを優遇し、GDPを重くする耇雑な芏制䜓系を抱えるこずになりたした。これは倧きな関皎がかかる堎合ず同様の重しになりたす。日々その圱響は芋えおいたす。ペヌロッパ䌁業がグリヌン・ニュヌ・ディヌルに぀いおよく口にする䞍満は、関䞎する金額そのものではなく、むしろそれらの資金にアクセスするために芁求される耇雑な手続きです。耇雑な芏制は圓該プログラムを米囜のIRAず比べおずっず魅力のないものにしおいたすが、䞡者は芏暡的にはほが同等なのです。トランプ倧統領の政暩はペヌロッパ諞囜に共通の脅嚁を生み出し、それが諞囜の結束を促す可胜性がある。ペヌロッパの銖郜がより統䞀されれば、ブリュッセルはさらなる垂堎統合やキャピタル・マヌケット・ナニオンのような、欧州が必芁ずするより野心的な改革に取り組むこずができる。これらの進展は、欧州がドラギ氏が地域の生産性を向䞊させるために提案した幎額7,710億ナヌロに近い金額を配分するために必芁である衚 1。トランプのペヌロッパに察する脅しめいた態床は、キャピタル・マヌケット・ナニオンの基瀎ずなる共通債の発行の可胜性も高める。さらに、トランプ政暩は欧州がトランプおよび過去の米倧統領が芁求しおきたGDP比2に合わせお防衛支出を増やす確率を高める。 衚1 
 ドラギ氏の提案に資金を提䟛するため 
 ドラギ氏の提案に資金を提䟛するため    チャヌト 39 欧州は圧力䞋で改革できる 欧州は圧力䞋で改革できる 蚀い換えれば、トランプはたさに欧州が必芁ずする凊方箋であり、倧陞が「自分たちだけでやっおいく」ず認識するための倖的觊媒であり、それゆえ改革によっお問題に察凊しなければならない。最初のトランプ政暩期に欧州がよりビゞネスに友奜的になるよう改革のペヌスを速めチャヌト 39、グリヌン・ニュヌディヌルのような野心的欠点はあるがなプログラムを打ち出したのは偶然ではなかった。  èŠåˆ¶ã®ç°¡çŽ åŒ–ã€åž‚å Žã®æ–­ç‰‡åŒ–ã®è§£æ¶ˆã€ãã—ãŠã‚­ãƒ£ãƒ”ã‚¿ãƒ«ãƒ»ãƒžãƒŒã‚±ãƒƒãƒˆãƒ»ãƒŠãƒ‹ã‚ªãƒ³ïŒˆã€ãŸã‚Šã€ã‚ˆã‚Šå€§èƒ†ãªè³‡æœ¬äž»çŸ©ïŒ‰ãžã®æŽ¥è¿‘ã¯ã„ãšã‚Œã‚‚ã€æ¬§å·žãŒè³‡æœ¬ã‚³ã‚¹ãƒˆã‚’åŒ•ãäž‹ã’ã€æŠ•è³‡æ°Žæº–ã‚’é«˜ã‚ã‚‹ãŸã‚ã®ã‚¹ãƒ†ãƒƒãƒ—ã§ã‚ã‚‹ã€‚ãã®çµæžœã€ãƒˆãƒ©ãƒ³ãƒ—ã¯æ¬§å·žã‚’å¿…èŠãšã™ã‚‹ã‚ˆã‚Šé«˜ã„ç”Ÿç”£æ€§ã®æˆé•·ãžãšæŠŒã—é€²ã‚ã‚‹å¯èƒœæ€§ãŒé«˜ã„ã€‚  ç¬¬2のトランプ政暩が最初ずは異なるかもしれない点は他に二぀ある。第䞀に、前述のLNGの䟛絊過剰は倧陞の゚ネルギヌコストを和らげるだろう。トランプ倧統領の芏制緩和アゞェンダぱネルギヌ郚門に匷く焊点を圓おおおり、米囜が十分な倩然ガス茞出を認めるこずを確実にするはずで、たずえそれが囜内の倩然ガス䟡栌を抌し䞊げたずしおもである。ペヌロッパ人は2016幎にトランプの化石燃料掚進の利点を理解しおいなかったかもしれないが、今日では歓迎するだろう。そもそもEUは倩然ガスを「゚ネルギヌ・トランゞション」燃料ずみなしおいる。  ç¬¬äºŒã«ã€ãƒˆãƒ©ãƒ³ãƒ—倧統領が盎面する欧州は2016〜2017幎ず比べお異なる。トランプぱマニュ゚ル・マクロン倧統領ず良奜な協働関係を築いおきた。しかし、本圓のゲヌムチェンゞャヌずなるのはドむツの遞挙であり、それはベルリンにもたらされる手堅く芪ビゞネスの「りォヌル・ストリヌト」的メンタリティだろう。ずはいえ、欧州は倧陞を代衚しお「トランプのささやき」の倚くを担う人物ずしおむタリアの銖盞ゞョルゞャ・メロヌニに頌らざるを埗ないかもしれない。メロヌニはMAGAのむデオロギヌ圏内でやや神栌化された地䜍に䞊っおいる。  ãƒˆãƒ©ãƒ³ãƒ—ずりクラむナ  ã‚Šã‚¯ãƒ©ã‚€ãƒŠå•é¡Œã«ã€ã„お、トランプ倧統領は玛争を迅速に解決するこずに察しお倚くのペヌロッパ人から公然ずした抵抗に盎面する可胜性が高い。しかし氎面䞋では、ペヌロッパ人が衚向きに瀺すよりもはるかに倚くの支持が取匕的アプロヌチに存圚するだろう。私たちが最近のレポヌトで論じたように、ロシアに察する「氞遠の戊争」アプロヌチに察する欧州の政治的コンセンサスは匱たり぀぀ある。7  ãã®ãƒ¬ãƒãƒŒãƒˆã§ã¯ã€çŽ›äº‰ãŒè¿…é€Ÿã«å‡çµã•ã‚ŒãŸå Žåˆã€åž‚å Žã«æ®‹ã•ã‚ŒãŸçŸ­æœŸçš„ã§ç°¡å˜ãªã‚¢ãƒ«ãƒ•ã‚¡ã®æ©ŸäŒšã¯ãªã„ãšäž»åŒµã—ãŸãŒã€åŒæ™‚ã«æˆŠäº‰ã¯æ¬§å·žè³‡ç”£ã«æ’ä¹…çš„ãªãƒ‡ã‚£ã‚¹ã‚«ã‚Šãƒ³ãƒˆã‚’ã‚‚ãŸã‚‰ã—ãŠã„ã‚‹ãšç§ãŸã¡ã¯è€ƒãˆãŠã„ã‚‹ã€‚èš€ã„æ›ãˆã‚Œã°ã€è§£æ±ºã¯æ¬§å·žè³‡ç”£ãŒåž‚å Žã®ãƒ•ã‚¡ãƒ³ãƒ€ãƒ¡ãƒ³ã‚¿ãƒ«ã‚ºã«åå¿œã™ã‚‹ã“ãšã‚’å¯èƒœã«ã—ã€æœ¬ãƒ¬ãƒãƒŒãƒˆã§è«–ã˜ã‚‹é€šã‚Šã€ãã‚Œã‚‰ã®ãƒ•ã‚¡ãƒ³ãƒ€ãƒ¡ãƒ³ã‚¿ãƒ«ã‚ºã¯å¥œè»¢ã—å§‹ã‚ã‚‹ã ã‚ã†ã€‚  çµè«–倉化の颚は欧州党䜓に吹き始めおいるようだ。ドむツの政治は転換点にあり、民間郚門のデレバレッゞは過去のものずなった。財政のむンパルスは米囜ず比べおそれほど緊瞮的ではなくなるだろうし、グロヌバルなキャップ゚ックス・ブヌムは欧州の茞出を抌し䞊げ、倧陞の゚ネルギヌの䞍均衡は改善するだろう。加えお、新たなトランプ政暩は欧州にずっお党おがネガティブずいうわけではない。地域に改革ずさらなる統合の圧力をもたらし、さらにトランプ倧統領はりクラむナの玛争を終結させるだろう。これらの動きは今埌数幎間で欧州の投資率を抌し䞊げ、地域の生産性を高め、欧州ず米囜の成長率の栌差を瞮めるこずを可胜にするだろう。投資ぞの瀺唆 çŸæ™‚点のバリュ゚ヌションでは、欧州資産は欧州ず米囜の生産性ギャップがこれからさらに拡倧するこずを前提にしおいる。しかし、本皿は、欧州は今日最倧幅で遅れをずっおいるに過ぎないず䞻匵する。今埌数幎間で生産性が改善すれば、欧州の利益は米囜に察しお倱った地䜍の䞀郚を取り戻すこずができる。したがっお、欧州資産のリレヌティングが生じるであろう。  çŸ­æœŸçš„には、倚くのリスクが䟝然ずしお存圚する。欧州株匏および通貚は匕き続き今埌数か月でより厳しい局面に盎面しおいる。関皎の脅嚁は欧州および䞖界の蚭備投資に重くのしかかっおいる。この組合せは、䞖界の工業サむクルに倧きくレバレッゞされおいる欧州株匏に打撃を䞎える。さらに、ナヌロは埪環性が匷いため䞍確実性の䞊昇に察しおアレルギヌ反応を瀺すチャヌト 40。したがっお、特に同䞀通貚ベヌスでは、欧州株匏は短期的に米囜株匏にさらにアンダヌパフォヌムする可胜性が高い。  ã“れらの短期的逆颚を超えるず、欧州資産にはより良い日々が埅っおいる。第䞀に、欧州株匏が米囜株匏に察しお50幎にわたる䞋萜トレンドにある䞭でも、定期的に玄5幎皋床続く欧州のアりトパフォヌマンスの局面が発生しおいるチャヌト 41。欧州株匏は䞋方に行き過ぎおおり、反転点に近いように芋える。 チャヌト40 䞍確実性が欧州資産に打撃を䞎える 䞍確実性が欧州資産に打撃を䞎える チャヌト41 構造的なアンダヌパフォヌマンスが数幎にわたるラリヌによっお䞭断された 構造的なアンダヌパフォヌマンスが数幎にわたるラリヌによっお䞭断された   チャヌト42 投資家は欧州株を嫌っおいる  投資家は欧州株を嫌っおいる  バリュ゚ヌションはそのような反発を瀺唆しおいる。いかに切っおも、欧州株匏は米囜株匏に比べお非垞に割安である。未調敎の株匏倍率は40%のディスカりントで取匕されおおり、これは通垞、欧州の盞察的パフォヌマンスの底を瀺す氎準である。さらに重芁なのは、セクタヌ構成を調敎しおも、欧州の収益倍率は米囜のそれず比べお史䞊ほが最䜎氎準にあるこずであるチャヌト 42。同様に、欧州のリスク・プレミアムは米囜のリスク・プレミアムより445ベヌシスポむント高く、欧州の収益の期埅長期成長率はパンデミック期を陀けば米囜の収益期埅ず比べお最も䜎い氎準にあるチャヌト 42、䞋段。  æ¬§å·žã«å¯Ÿã™ã‚‹äœŽè¿·ã—たセンチメントはナヌロのバリュ゚ヌションにも衚れおいる。EUR/USDはBCAの倖囜為替ストラテゞヌ・チヌムによる賌買力掚定倀を20%䞋回っお取匕されおいるチャヌト 43。バラッササミュ゚ル゜ン効果は、生産性の高い囜は高䟡な通貚を維持できるず䞻匵する。したがっお、ナヌロのディスカりントは、ナヌロ圏の生産性が最近のように米囜に察しお匕き続き倧きく遅れるず予想するのであれば正圓化され埗る。しかし、これは我々の芋解ず盞反する。我々は、䜎䞋した䞀時的芁因が欧州の生産性䜎䞋を悪化させたず考えおいる。したがっお、我々はナヌロが反発するず予想する。特にトランプ政暩はナヌロ圏でナヌロ高を誘導するために関皎を甚いる可胜性が高い。ナヌロ圏の経垞収支の€40 billionの黒字はそのような調敎の䜙地があるこずを瀺しおいる。  ç±³å›œã‚‚たた、ドルおよび米囜株匏に察しお欧州株匏を有利にする競争に盎面し始めおいる。チャヌト 44が瀺すずおり、米囜の単䜍劎働コストULCは2013幎以降、䞭囜のそれず比べお30%䞊昇しおいる。しかし、欧州のULCは䞭囜のそれに察しお暪ばいである。これは、安いナヌロが䞭囜の台頭に察する重芁な盞殺芁因を生み出した䞀方で、匷いドルは米囜の生産者にずっおより高い生産性成長の恩恵を盞殺しおしたったこずを意味する。これは米囜資産が倖囜資産に察しお脆匱になる芁因をさらに加える。 チャヌト 43  そしおナヌロ  そしおナヌロ チャヌト44 高いドルが米囜の優れた生産性を盞殺する 高いドルが米囜の優れた生産性を盞殺する   チャヌト45 欧州の緊瞮財政が゚クむティのアンダヌパフォヌマンスを匕き起こしおいる 欧州の緊瞮財政が゚クむティのアンダヌパフォヌマンスを匕き起こしおいる 財政のダむナミクスは間もなく欧州株匏に有利に働くだろう。緩やかな財政政策は米囜資産が欧州資産に察しおアりトパフォヌムした䞻芁な原動力であった。緩やかな政策は成長ずリタヌン率を抌し䞊げ、したがっお米囜資産をより魅力的にしたチャヌト 45。我々は、最終的に米囜の利回りに察する圧迫が米囜の財政政策の再考を匷いるず予枬しおいる。䞀方で、欧州の政策はこれたでよりも制玄が緩くなる可胜性が高い。これは、ナヌロ圏ず米囜の盞察的な財政ダむナミクスによっお生み出された欧州資産ぞの逆颚が消えるこずを意味する。そのような欧州の利益に察する足かせがなければ、欧州資産が米囜資産に察しお割安であるこずを正圓化するのは難しい。  äººå£å‹•態のトレンドは、米囜にずっお欧州に察するもう䞀぀の倧きな優䜍性をもたらしおきた。米囜は長幎欧州に察しお人口動態䞊の優䜍性を享受しおきたが、違法移民が4幎前に米囜ぞ急増しお以来この利点は拡倧した。移民増加は米囜内需を抌し䞊げるずずもに米囜雇甚者の賃金亀枉力を高めた。それにより収益性が高たった。欧州が人口動態においお倧きな倉化を経隓する可胜性は䜎いが、トランプ政暩は移民流入の管理を優先事項ずしおきた。米囜の動向の倉化だけを考慮しおも、米囜ず欧州の人口ギャップは瞮小し、米囜資産のバリュ゚ヌション・プレミアムは維持し難くなるだろう。   チャヌト46 欧州の䞍確実性が高いリスク・プレミアムの背景にある 欧州の䞍確実性が高いリスク・プレミアムの背景にある 米囜より䜎い経枈的䞍確実性が米囜垂堎のアりトパフォヌマンスの最埌の原動力を生み出した。欧州の䞍確実性の高たりは同地域の経枈成長、したがっお収益性を損ない、たたより高いリスク・プレミアムを正圓化する。しかし、欧州の経枈政策䞍確実性は米囜に察しお頂点に達しおいるチャヌト 46。䞀方で、トランプ政暩は貿易政策、移民政策、財政政策などを通じお米囜の䞍確実性を高めるこずが芋蟌たれる。これは米囜での安定の期間が終わったこずを瀺唆する。その結果、米囜の盞察的䞍確実性は欧州よりも高たるだろう。これが米囜の盞察的成長および盞察リタヌンに重くのしかかる。  æˆ‘々の結論はシンプルである欧州の資本に察するリタヌン率は米囜に察しお谷底に達しおおり、バリュ゚ヌションの差が瀺すように投資家は珟状を基に未来を倖挿しおいる。しかし、その際に投資家は欧州のリタヌン率を䜎䞋させたのが埪環的芁因であるこずを十分に評䟡しおおらず、同じ芁因は今埌数幎で効力を倱うであろうこずを芋萜ずしおいる。したがっお欧州のリタヌン率は䞊昇し、それが欧州の株匏や通貚を含む欧州資産の魅力を高めるチャヌト 47。結果ずしお、長期投資家は米囜を犠牲にしお䞀郚資産を欧州にシフトし始めるこずが有益であろう。   チャヌト47 投䞋資本利益率が改善すれば、゚クむティは回埩する 投䞋資本利益率が改善すれば、゚クむティは回埩する 圓面、プラむベヌト・アセットは欧州ぞの最良の参入ポむントを提䟛する。先に指摘したように、欧州株匏ず通貚は今埌玄6か月間で重芁な逆颚に盎面し続ける。プラむベヌト・アセットは重芁な利点を提䟛するマヌケットで時䟡評䟡されないため、倉動性がそれほど高くない。最近の欧州のアンダヌパフォヌマンスの波では、これらはパブリック・マヌケット蚌刞ほど匷く眰せられないだろう。さらに、流動性プレミアムを提䟛し、これはパブリック・マヌケット蚌刞の䜎䞋したバリュ゚ヌションが既に瀺唆するリタヌンに䞊乗せされる。ちなみに、BCAのプラむベヌト・マヌケット・ストラテゞヌ・サヌビスは長期間のアンダヌりェむトの埌に最近欧州をニュヌトラルに栌䞊げした。8  çµè«–欧州株匏および通貚は䟝然ずしお短期的には重倧な逆颚に盎面しおいる。しかし、圌らは最近の盞察的に䜎い生産性ず収益性の期間が遠い未来たで続くず芋越しお米囜に比べお極端に割安になっおいる。これは近芖県的な芋方である。欧州のこれら二぀の面でのアンダヌパフォヌマンスは構造的芁因ず同様に埪環的芁因にも起因しおおり、埌者は間もなく匱たるであろう。したがっお、長期投資家は欧州の機䌚を探し始めるべきである。圓面は、プラむベヌト・マヌケットが短期的なボラティリティから投資家を保護し぀぀流動性プレミアムを享受できるため、欧州゚クスポヌゞャヌを集め始めるのに最適な手段である。欧州のパブリック株匏ベンチマヌクを米囜に察しおアップグレヌドする時期は2025幎埌半に来るであろう。  Mathieu Savaryチヌフ・ペヌロピアン・ストラテゞストmathieu@bcaresearch.com  Marko Papicチヌフ・ストラテゞストmarko@bcaresearch.com   
特別レポヌト

Investors have given up on European assets, which now suffer exceptional discounts to US ones. However, tighter US fiscal policy, the end of Europe’s austerity and deleveraging, the LNG Tsunami about to hit European shores, and the global capex fueled by the Impossible Geopolitical Trinity mean that Europe’s time to shine will soon come back.

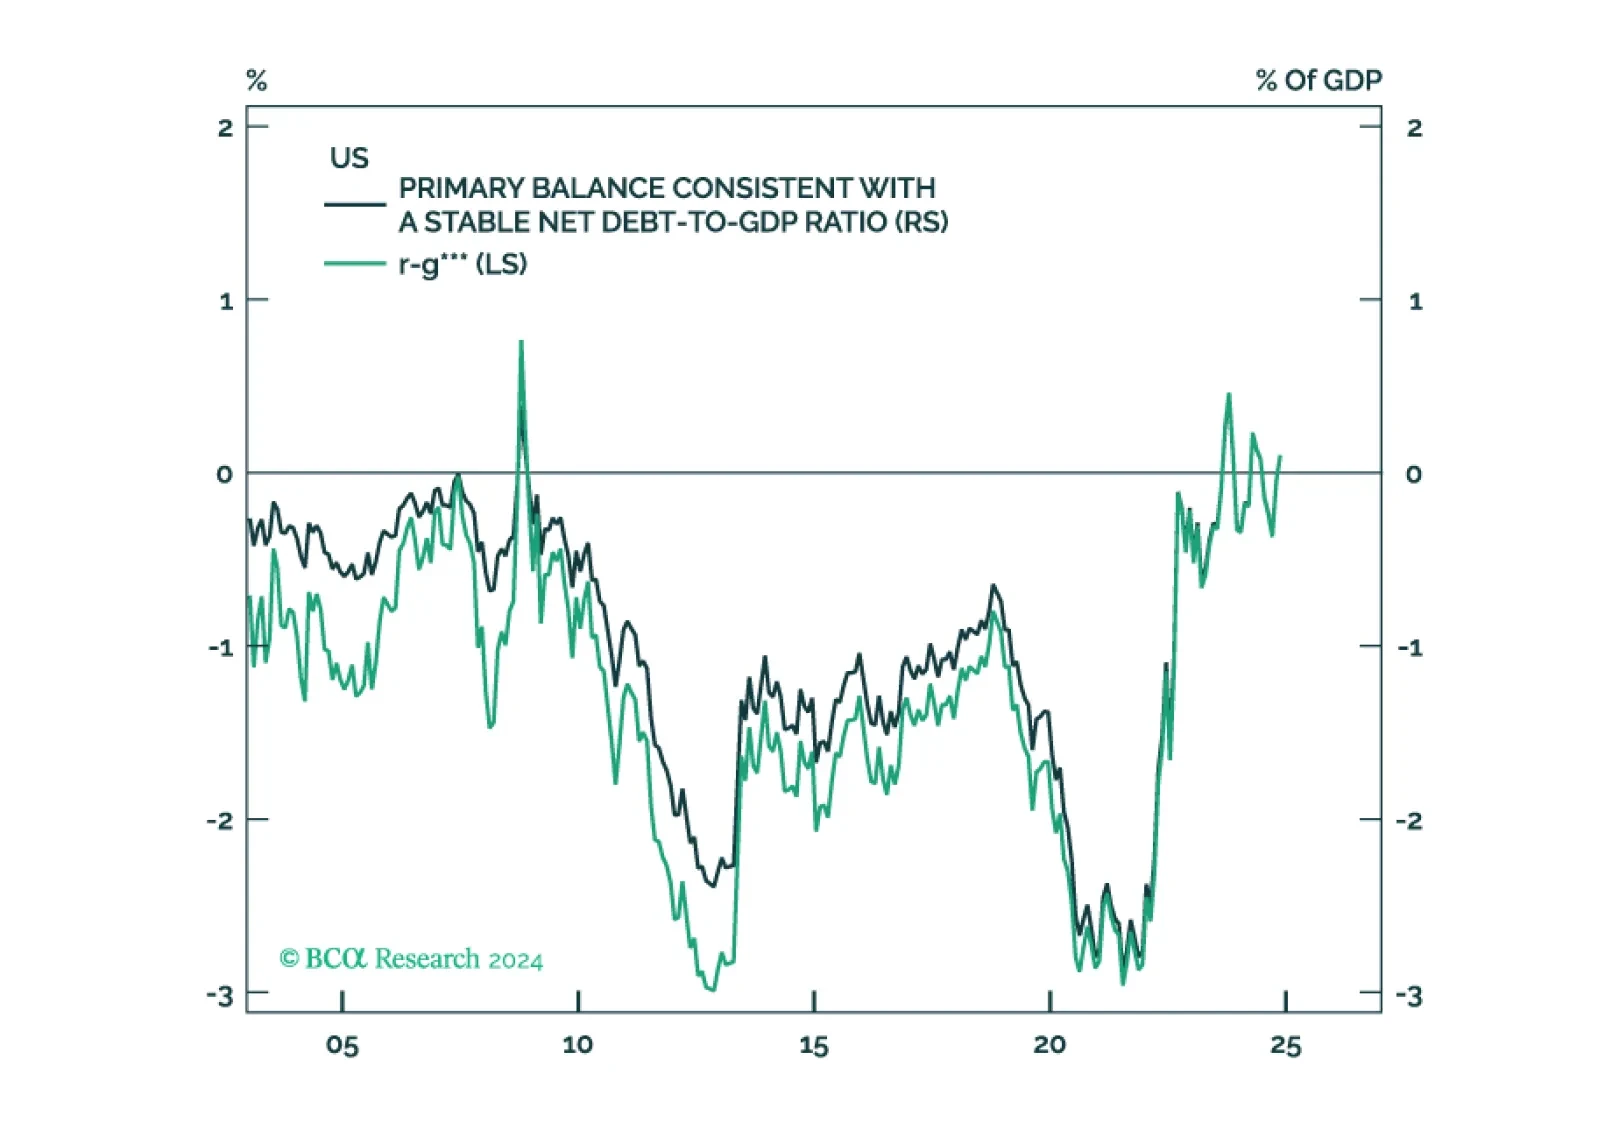
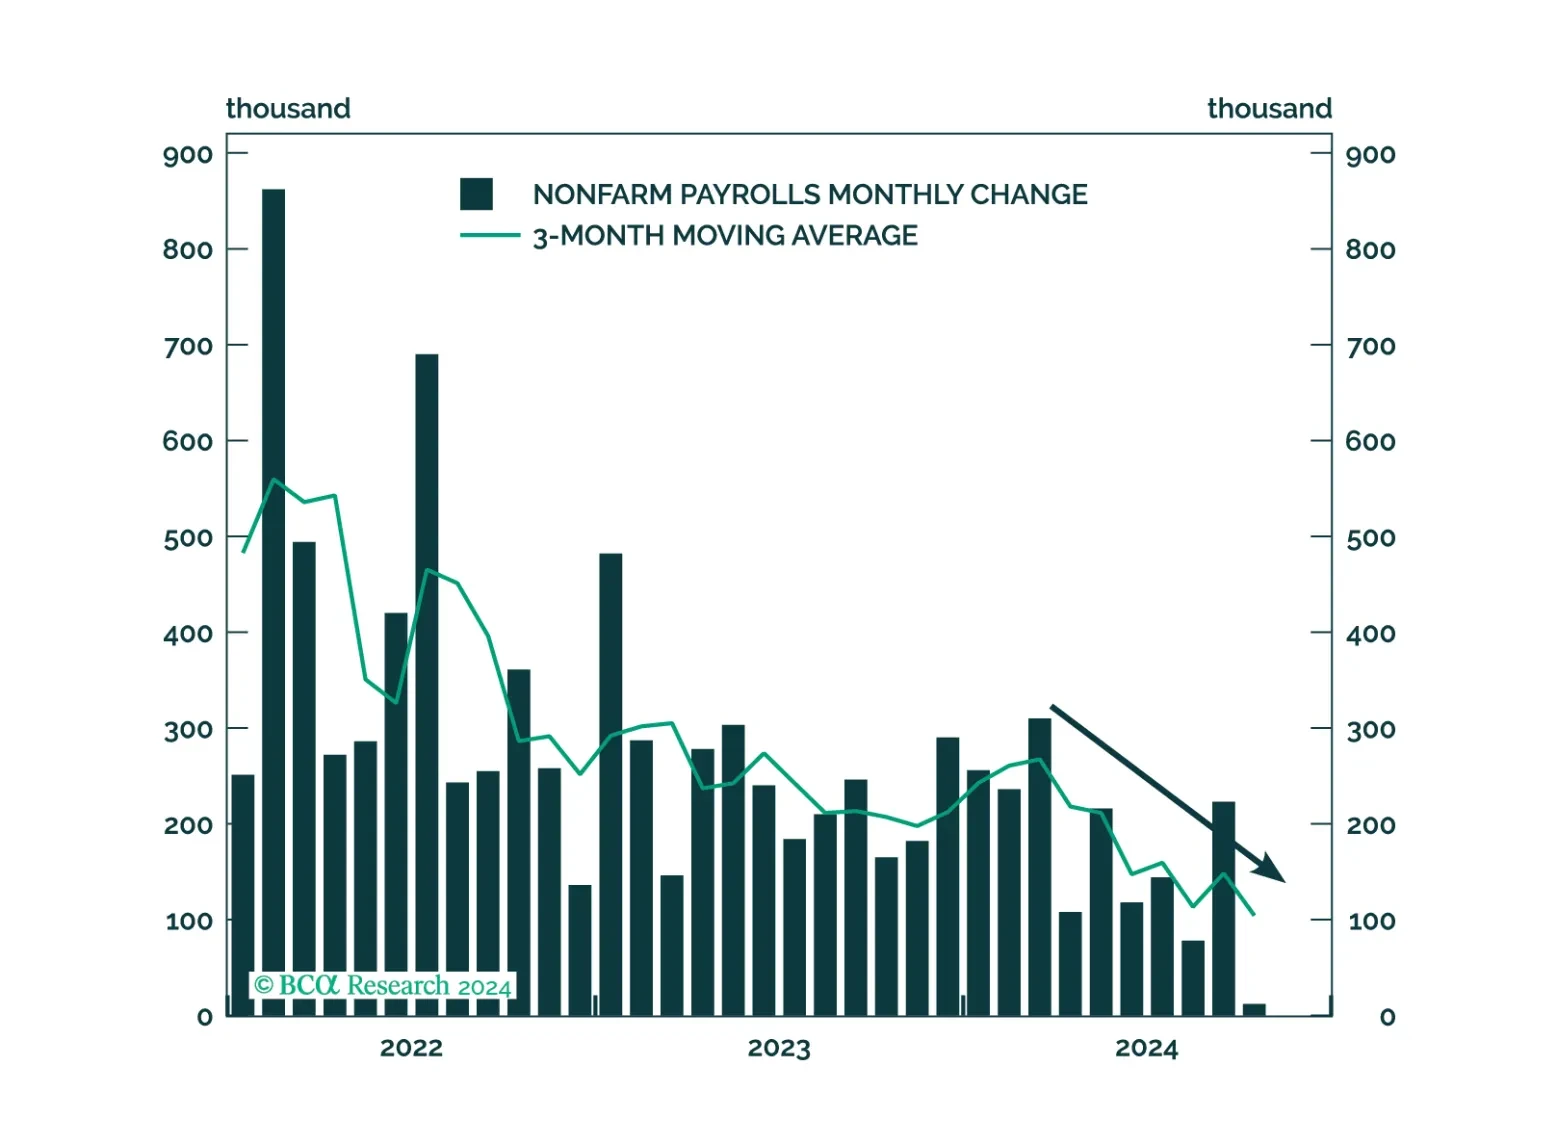
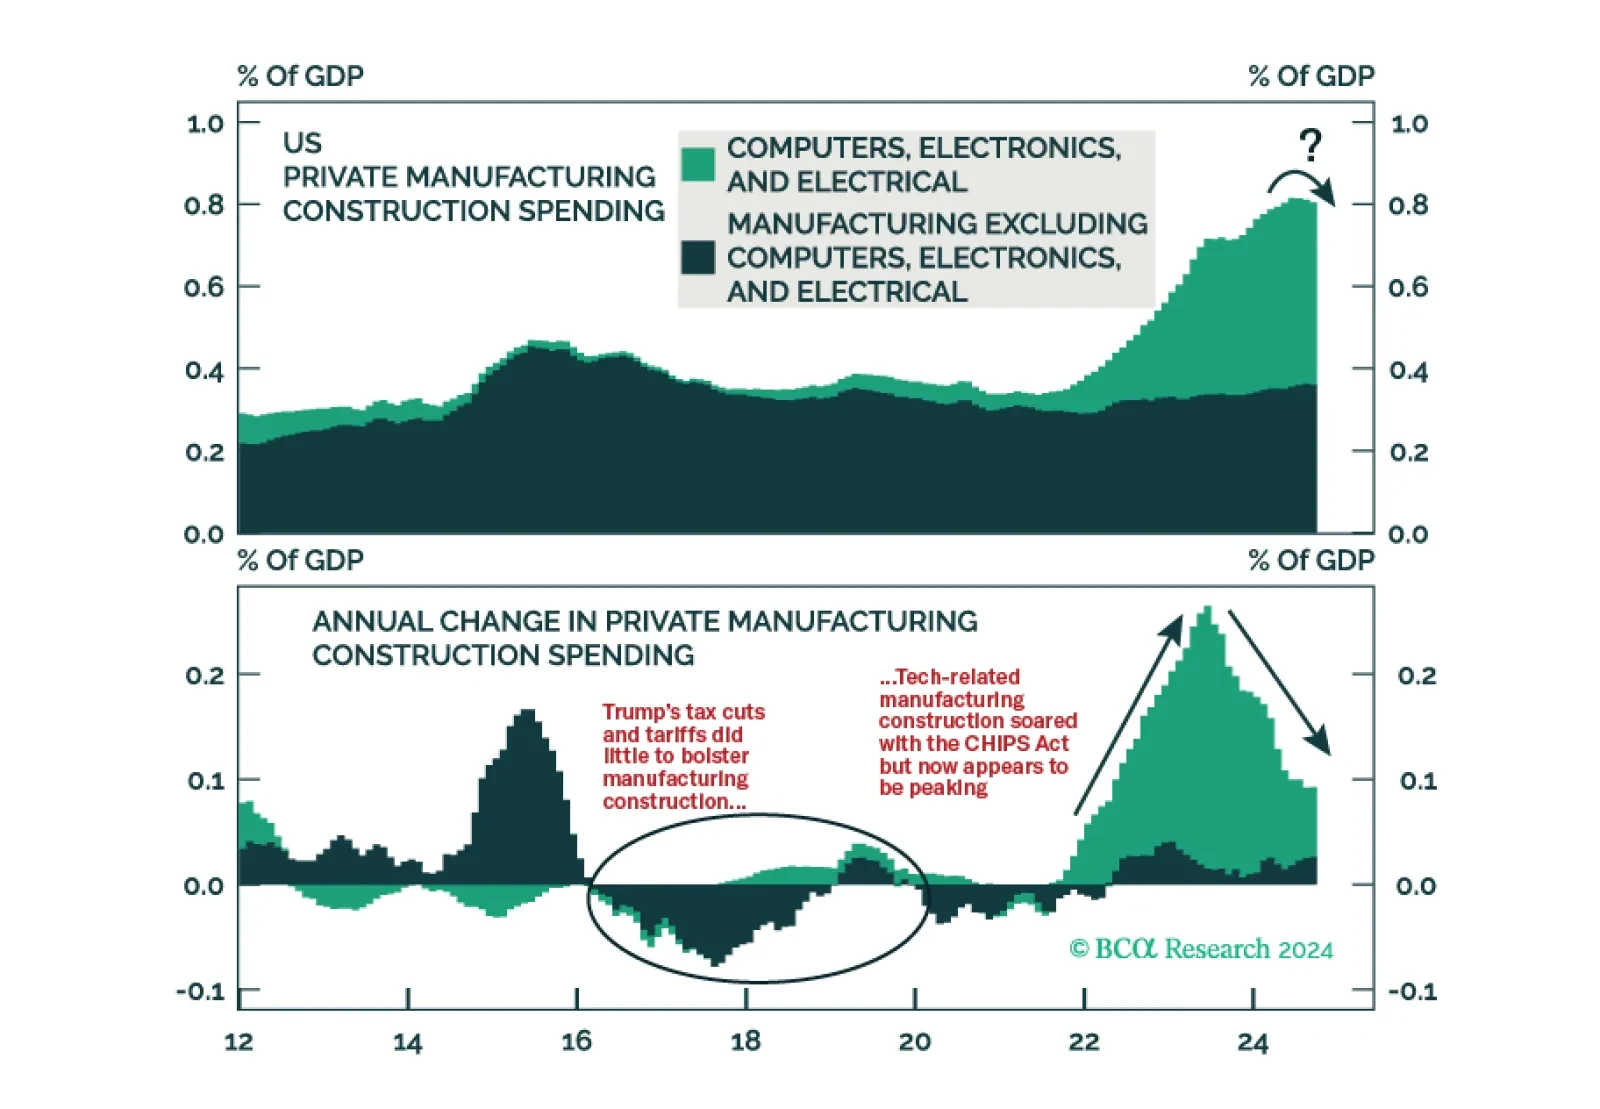
Executive Summary The US Needs To Reduce Its Primary Budget Deficit By Nearly 4% Of GDP To Stabilize Debt Rising government debt in the US has heightened the risk of a fiscal crisis. If interest rates stay where they are, the US primary budget balance would need to improve by nearly 4% of GDP to stabilize the debt-to-GDP ratio.The good news is that bond yields would probably fall if the US government were to bring down the budget deficit, thus allowing for a somewhat smaller fiscal adjustment. The bad news is that many of Trump’s stated policies would lead to larger, not smaller, deficits.That said, interest rates are much higher now than during Trump’s first term. This means that Trump may need to rely more on tariff revenue than investors are currently expecting.He may also allow Republicans in Congress to repeal large parts of the Inflation Reduction Act (IRA), while permitting sharp cuts to social spending.Social spending has a bigger fiscal multiplier than corporate tax cuts. Consequently, even if the federal budget deficit were to rise over the next few years, aggregate demand could still weaken in response to shifts in fiscal policy. With state spending already set to decline, bond yields would probably fall.While government debt is very high in Japan, interest rates remain below nominal GDP growth, which reduces the odds of a crisis. In China, the challenge is to shift the debt burden from local governments to the central government. In peripheral Europe, debt-to-GDP ratios have declined over the past few years but remain dangerously elevated.Bottom Line: Higher interest rates will increase the pressure on governments to trim deficits. In the US, the Trump administration will rely on tariffs to partially pay for tax cuts, while also delivering deeper-than-expected social spending cuts. This will result in lower bond yields over time.The Fundamental Equation of Debt SustainabilityOver the past few decades, most major economies have responded to macroeconomic shocks by easing fiscal policy. In the US, the shift towards bigger budget deficits was exacerbated by a series of tax cuts – such as those in 2001, 2003, and 2017 – which were not offset by lower spending. As a result, government debt stands near historic highs in most economies (Chart 1). Chart 1AGovernment Debt Is Near Historically High Levels In Many Developed Economies (I)  Chart 1BGovernment Debt Is Near Historically High Levels In Many Developed Economies (II) How significant are the risks of a major fiscal crisis in the US and elsewhere?To address this question, it is useful to start with the fundamental equation of debt sustainability, which specifies the value of the primary balance (the budget balance excluding interest payments) that is consistent with a stable debt-to-GDP ratio (see Appendix A for a derivation):  Where p is the primary budget balance, expressed as a share of GDP; r is the real interest rate; and g is the growth rate of the economy.The US: An Unsustainable Fiscal Outlook Chart 2The US Needs To Reduce Its Primary Budget Deficit By Nearly 4% Of GDP To Stabilize Debt Given that US real bond yields are approximately equal to trend growth, the US would need a primary budget balance of close to zero to stabilize the debt-to-GDP ratio (Chart 2). The Congressional Budget Office (CBO) estimates that the primary budget deficit will be 3.9% of GDP in 2024. This implies that fiscal consolidation of nearly 4% of GDP is required to put government debt on a sustainable trajectory.The good news is that bond yields would probably fall if the government sought to bring down the deficit. If the 10-year TIPS yield were to drop to 1% from its current level of around 2%, 2.9% of GDP in fiscal tightening would be necessary to stabilize the debt-to-GDP ratio.The bad news is that most of Trump’s stated policies would lead to larger, not smaller, deficits. According to the non-partisan Committee for a Responsible Federal Budget, Trump’s proposed spending and revenue measures would raise federal debt by an additional $7.75 trillion over the next 10 years in a central scenario (Table 1). This would cause the debt-to-GDP ratio to rise to 143% of GDP by 2035 – a 44 percentage-point increase from current levels (Chart 3).Why Fiscal Consolidation May Happen, Even Under TrumpGiven what transpired under Trump’s first term, it is understandable that most investors expect the federal budget deficit to only widen further over the coming years. However, there is an important limiting factor to higher budget deficits that was not present during Trump’s first term in office: The 10-year TIPS yield was close to zero when he assumed the presidency in early 2017, and then fell into negative territory once the pandemic began. Back then, the market simply did not care about large budget deficits.This is not the case anymore. Net interest payments on federal government debt have risen from 1.3% of GDP in 2016 to 3.1% of GDP as of 2024. Even under current policy – which unrealistically assumes the personal tax cuts in the Tax Cuts & Jobs Act (TCJA) will sunset at the end of 2025 – interest costs are projected to swell to 4.1% of GDP in 2034, equal to 23% of all government revenue (Chart 4).Table 1Trump's Proposed Fiscal Policies Would Increase The Budget Deficit Chart 3Federal Debt Would Continue To Surge Under Trump's Proposed Policies  Chart 4Rising Interest Payments Will Force Fiscal Austerity  Chart 5Little Evidence So Far That Productivity Growth Has Shifted Into Higher Gear Faster Productivity Growth? Hopefully, But Don’t Bet on It Chart 6Capital Spending Remains Downbeat The US could get lucky and experience much faster productivity growth. As the fundamental equation of debt sustainability highlights, this would allow for a larger budget deficit.Unfortunately, there is little evidence so far that productivity growth has shifted into higher gear. While the productivity numbers have improved somewhat over the past few quarters, this follows a period where output-per-hour shrank outright. Averaging the productivity numbers since the start of the decade, we are still close to the pre-pandemic trend (Chart 5).Meanwhile, key drivers of productivity growth, such as capital spending, remain downbeat (Chart 6).In any case, economic theory suggests that faster productivity growth should raise the rate of return on capital. Increased competition for private-sector savings should, in turn, push up the interest rate at which the government borrows. As per the debt sustainability equation, this would necessitate a higher primary budget balance. Yield Curve Control Is Not As Easy As It SeemsOne possible strategy to keep interest costs down, while still running large budget deficits, is for the Fed to purchase bonds which trade above a certain prespecified yield. This is exactly what the Bank of Japan did with its Yield Curve Control (YCC) policy.Let us put aside the issue of the Fed’s independence. In the unlikely case that the Fed could be cajoled into pursuing such a scheme, it would still run into a major problem: inflation.The Bank of Japan was able to cap yields because the economy was suffering from deflation. Even in the absence of the rate cap, yields would probably not have risen very much.If the Fed were to try to cap yields – effectively monetizing government debt – inflation expectations would rise. Higher inflation expectations would push down real yields, increasing the incentive for firms to borrow and for households to spend more in advance of higher prices. Such a dynamic would cause the economy to overheat, leading to even higher inflation expectations.As the last few years have demonstrated, inflation is very unpopular. Whereas higher unemployment mainly hurts those who lose their jobs, inflation hurts everyone. Thus, pursuing any strategy that produced higher inflation would be political suicide.The Multiplier-Weighted Fiscal Thrust Will Probably Be Negative Next YearIt is highly likely that the Trump administration will push through a full extension of the TJCA. However, this will just maintain the status quo. It will not represent new stimulus. Chart 7Manufacturing Construction May Be Peaking Additional stimulus could come in the form of eliminating taxes on tips, which was one of Trump’s signature campaign promises. Such a move would reduce revenue by a relatively modest $300 billion over 10 years. Exempting overtime income and social security benefits from taxation would be much more costly – worth a combined $3.3 trillion over 10 years. However, Trump did not emphasize these measures very heavily on the campaign trail and so they will probably be dropped.Trump did mention cutting the corporate tax rate further from 21% to 15%. However, such a step may run afoul with populists in the Republican Party and their derision for “woke capital.” Trump himself mused earlier in the campaign that he would be content to just cut the corporate tax rate to 20% (a “nice round figure” as he called it).On the flipside, Trump could increase tariffs significantly, raising $2-to-$4.3 trillion over 10 years. Contrary to Trump’s claims, tariffs would be a regressive tax on households. Moreover, to the extent that half of global trade is in intermediate goods, higher tariffs would effectively boost taxes on businesses.In order to keep bond yields from rising further, Trump may let the Republicans in Congress take an ax to government spending. This could mean repealing large parts of the Inflation Reduction Act (IRA) (Chart 7). It could also mean sharp cuts to social spending. Trump’s promise this week to eliminate the Department of Education – whose $238 billion annual budget largely consists of doling out assistance to low-income students – is a good example of what may lie ahead.Social spending has a large fiscal multiplier because the poor generally spend whatever income they receive. Corporate tax cuts, in contrast, have a smaller multiplier since they disproportionately benefit highly profitable companies that are not liquidity constrained. Consequently, even if the federal fiscal deficit were to rise over the next few years, aggregate demand could still weaken in response to shifts in fiscal policy.In such a scenario, bond yields would likely decline. Lower aggregate demand would prompt the Fed to cut rates more than is currently discounted. While a larger deficit would entail more Treasury issuance, higher after-tax private-sector savings would be able to absorb most of that debt.A Word on State and Local Government SpendingMost people focus on fiscal policy at the federal level. However, it is worth remembering that state and local government spending is half as large as overall federal spending and double that of discretionary federal spending.State and local government spending jumped during the pandemic on account of the transfers that those lower levels of government received from Washington. Having spent most of the money, expenditures will decline. The Association for State Budget Officers reckons that state spending will fall by about 6% in 2025, the first annual decline since the GFC (Chart 8).Debt Sustainability Outside the USGovernment debt in Japan remains the highest in the G7. Although this debt is a source of vulnerability, it needs to be seen in the context of the debt sustainability equation discussed at the outset of this report.The 10-year Japanese government bond yield currently stands at 1.07%. This is less than nominal GDP growth, which clocked in at 2.9% year-over-year in Q3 2024. The IMF expects nominal GDP growth to average 2.8% over the next five years, which should bring net debt down from 156% of GDP to 151% of GDP (Chart 9). Chart 8State Spending Is Expected To Shrink  Chart 9If Sustained, The Recent Acceleration In Japanese Nominal GDP Growth Should Mitigate The Risks Of A Fiscal Crisis Government revenue in Japan, as a share of GDP, is the second lowest in the G7 after the US (Chart 10). The Japanese government would sooner raise taxes than allow a debt crisis.In China, debt levels are high in the corporate sector and among local governments. Household debt rose sharply in the pre-pandemic period but has been broadly flat over the past few years (Chart 11). Chart 10Japan's Government Has Room To Raise Revenue  Chart 11Breakdown Of Chinese Debt One distinguishing feature of China’s economy is that it generates large amounts of savings. The national savings rate is close to double that of most other major economies (Chart 12). The flipside of this excess savings is inadequate spending. Insufficient demand is fueling deflation, leading to anemic nominal GDP growth (Chart 13).What China ultimately needs is more spending. Unfortunately, the fiscal impulse is currently close to zero against a budgeted target of 2.2% of GDP (Chart 14). Local governments account for nearly 90% of overall government spending but have been hamstrung by falling land sales. Chart 12China Saves Too Much  Chart 13Deflation Risks Have Risen In China Efforts by the central government to replace debt issued by local government financing vehicles (LGFVs) with central government-backed liabilities are welcome. However, this may only bring spending back towards where it should have been all along. Chart 14Chinese Government Spending Is Well Below Target  Chart 15Debt-To-GDP Ratios Have Declined In Europe's Periphery Over The Past Few Years But Remain Dangerously Elevated Turning to Europe, the peripheral economies have made some progress in bringing down debt-to-GDP ratios in the aftermath of the pandemic (Chart 15). However, government debt is still very high, and in the case of Italy, the IMF expects the debt-to-GDP ratio to start rising again over the next few years. Although the ECB will take the necessary steps to preclude another crisis, peripheral Europe will need to pursue fiscal austerity for years to come.Trade UpdatesWe were stopped out of our long US health care/short S&P 500 trade, with the appointment of RFK Jr. being the coup de grâce. There is a reasonably high probability that he will not be confirmed by the Senate, so we are reinstating the trade, but this time against consumer discretionary stocks. Consumer discretionary companies are particularly vulnerable to a trade war and a potential US recession next year.Meanwhile, we are maintaining our bearish bias on stocks by being long the June 30, 2025 SPY ETF put with a strike price of $550, which has risen 25% since we initiated the position last week. Peter BerezinChief Global Strategistpeterb@bcaresearch.comPlease follow me onLinkedIn & Twitter APPENDIX AThe Arithmetic Of Debt SustainabilityGlobal Investment Strategy View MatrixThe Global Investment Strategy team (GIS) summarizes its views via a matrix featuring recommendations over a tactical 1-to-3 month horizon and a cyclical 6-to-12 month horizon. While GIS uses the MacroQuant model as one of several inputs into its decision-making process, the GIS views shown in this matrix may differ from the MacroQuant model's recommendations shown in the dedicated monthly MacroQuant reports.Special Trade Recommendations 
遞挙埌の勢いから、週内にディフェンシブ・ポゞショニングがストップアりトされる可胜性があるず考えおいたすが、それでも我々は景気埌退の芋通しを維持しおいたす。最終的にストップアりトされた堎合は、遞挙熱が収束した埌にリスク資産に察しお逆匵りを仕掛けるための、より奜機な゚ントリヌポむントを探したす。
新たな貿易戊争の芋通しは、トランプの政策の他の芪䌁業的な偎面の効果をそれ以䞊に盞殺したす。遞挙に向けお劎働垂堎がすでに匱たっおいるこずから、圓瀟は今埌12か月の米囜景気埌退確率を65%から75%に匕き䞊げたす。
いよいよ遞挙圓日が到来したした。いいえ、このメヌルに決定的な「銀の匟䞞」ずも蚀える予枬は含たれおいたせん。これは単に、誰が勝っおも遞挙が垂堎にどのような圱響を䞎えるかに぀いおの圓瀟の長期予枬に過ぎたせん。
特別レポヌト

Germany’s economy has lagged that of the rest of Europe for nearly 10 years. So have German stocks. Investors are extrapolating these trends to bet on the country’s deindustrialization. Could Germany manage to beat dismal expectations?

In this report, we discuss why we are lifting our US recession probability from 60% to 65% and explain why China’s latest stimulus announcements are welcome, but probably are “too little, too late.”