固定収入

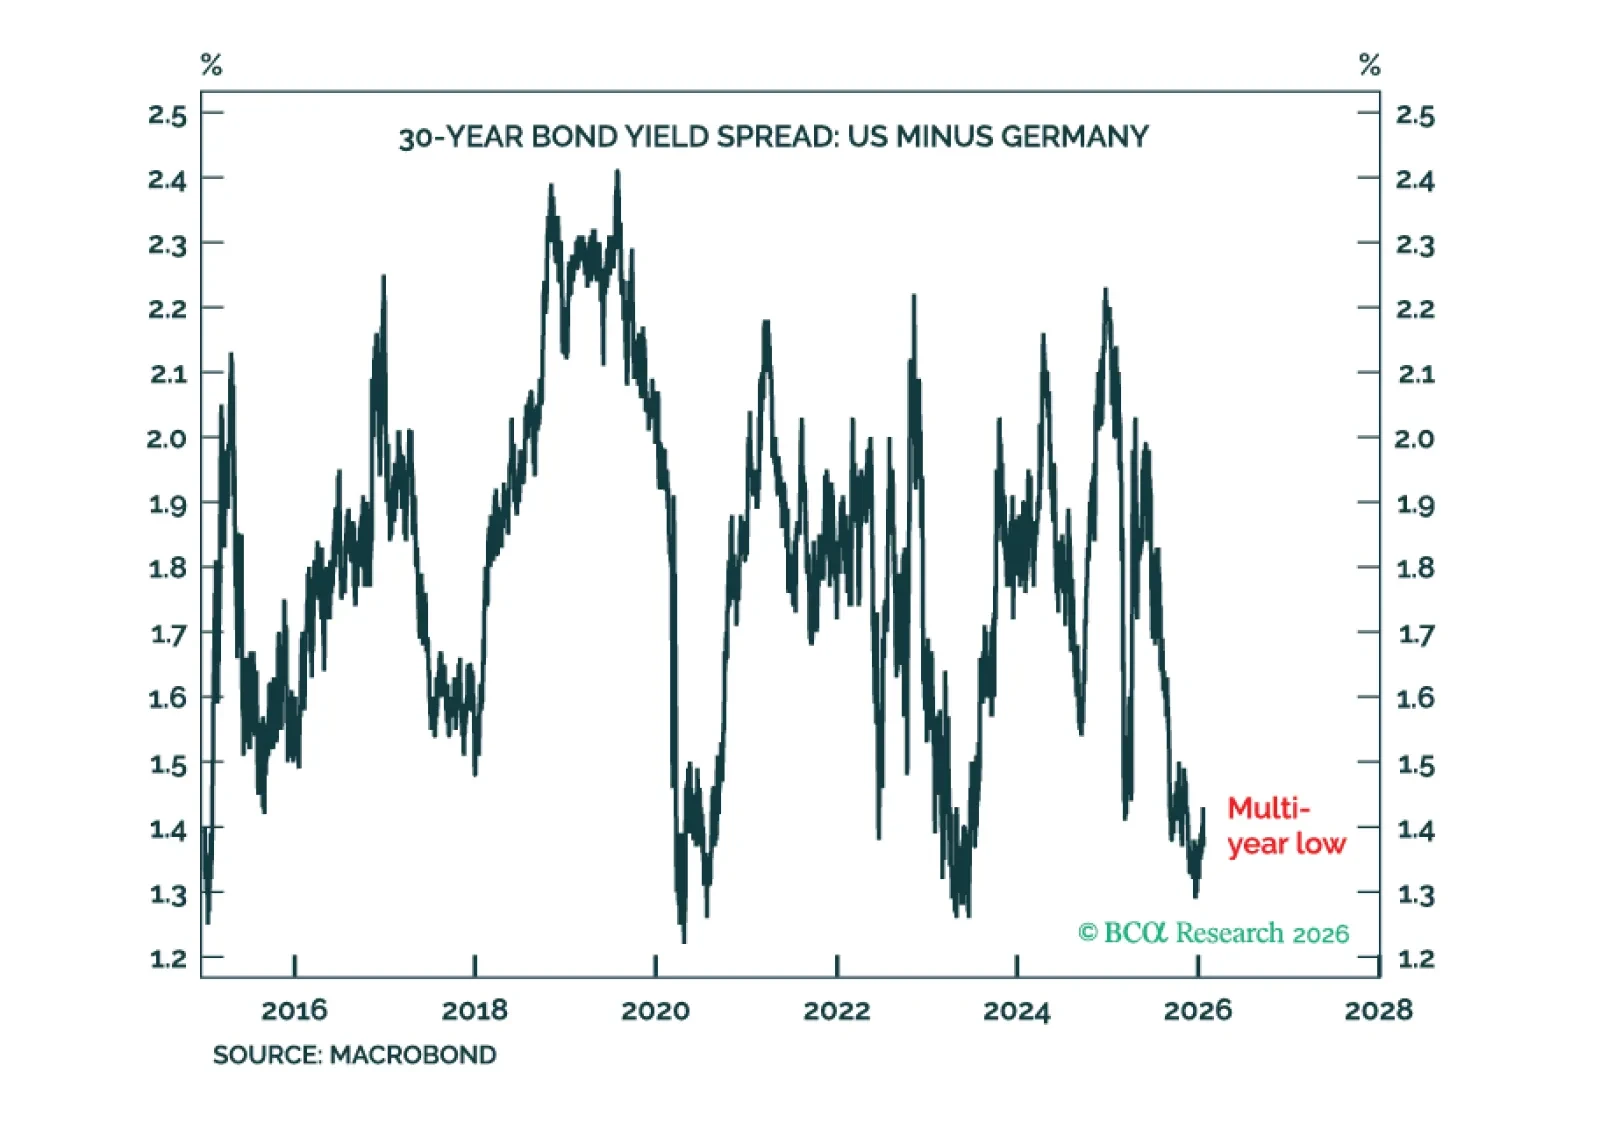
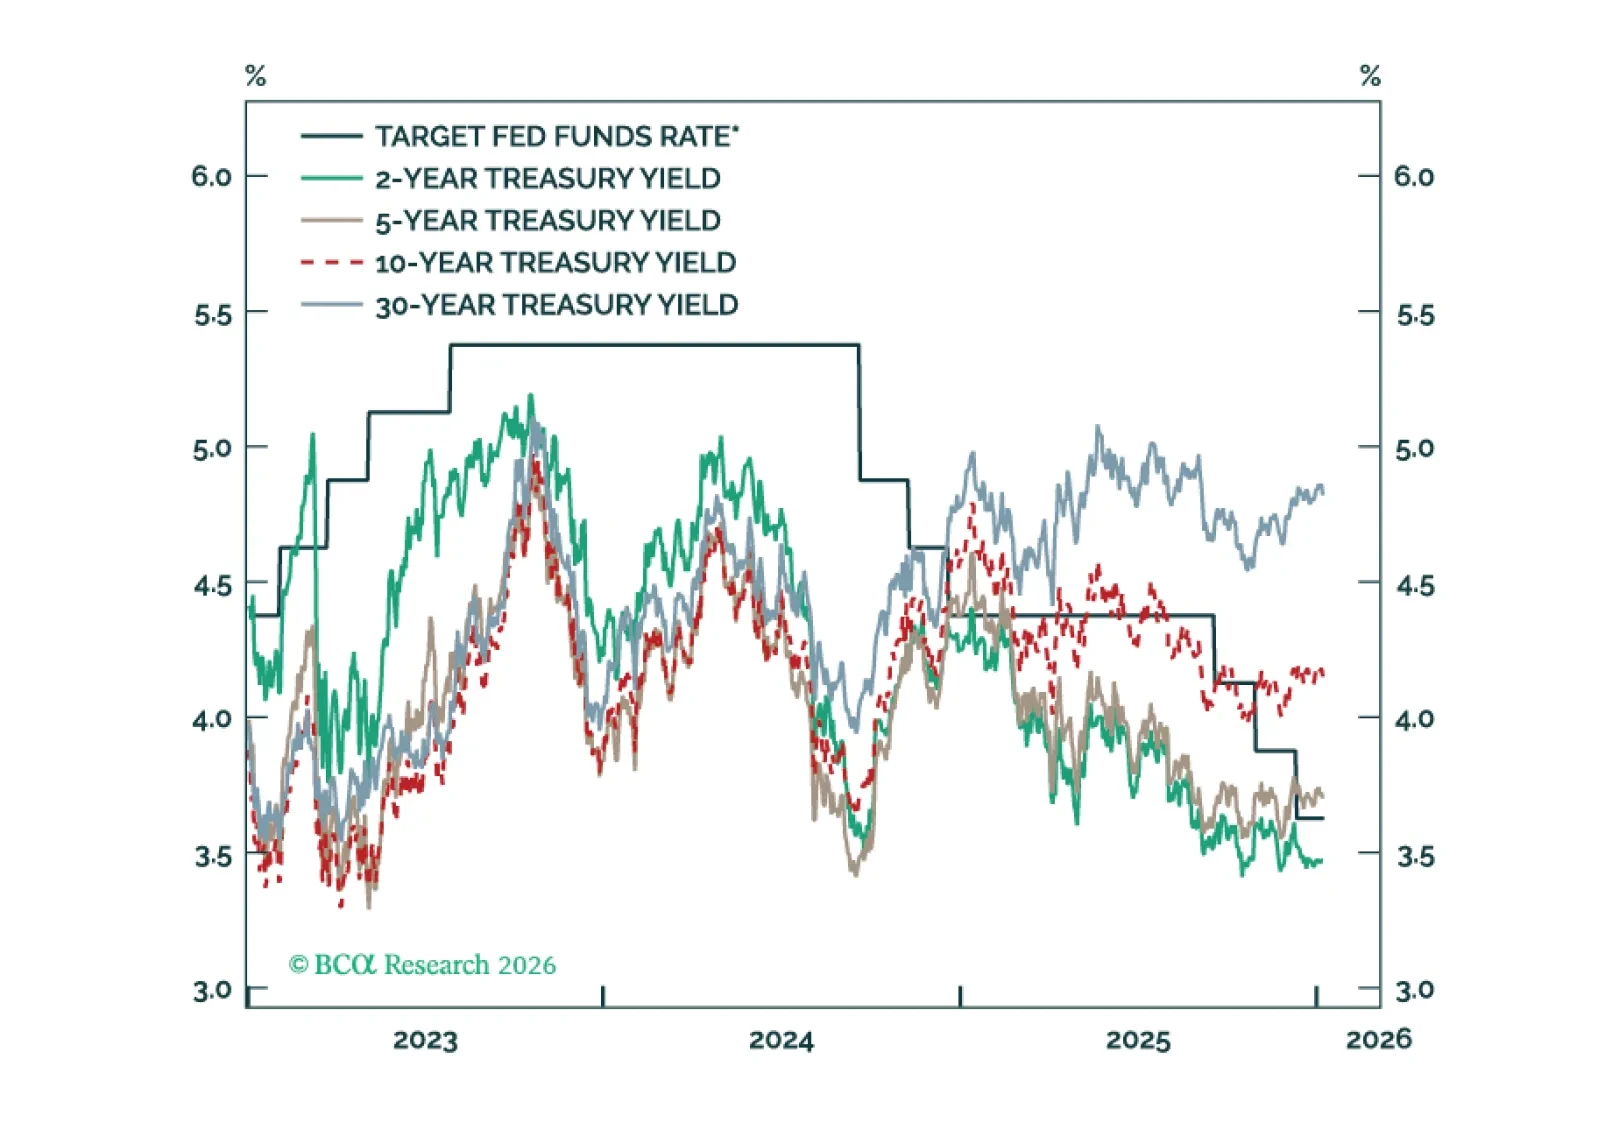
米国債利回りは地政学的リスクとインフレリスクの双方に対してより高いプレミアムを織り込んでいるが、債券利回りの上昇が必ずしも株式にとって悪いとは限らない。
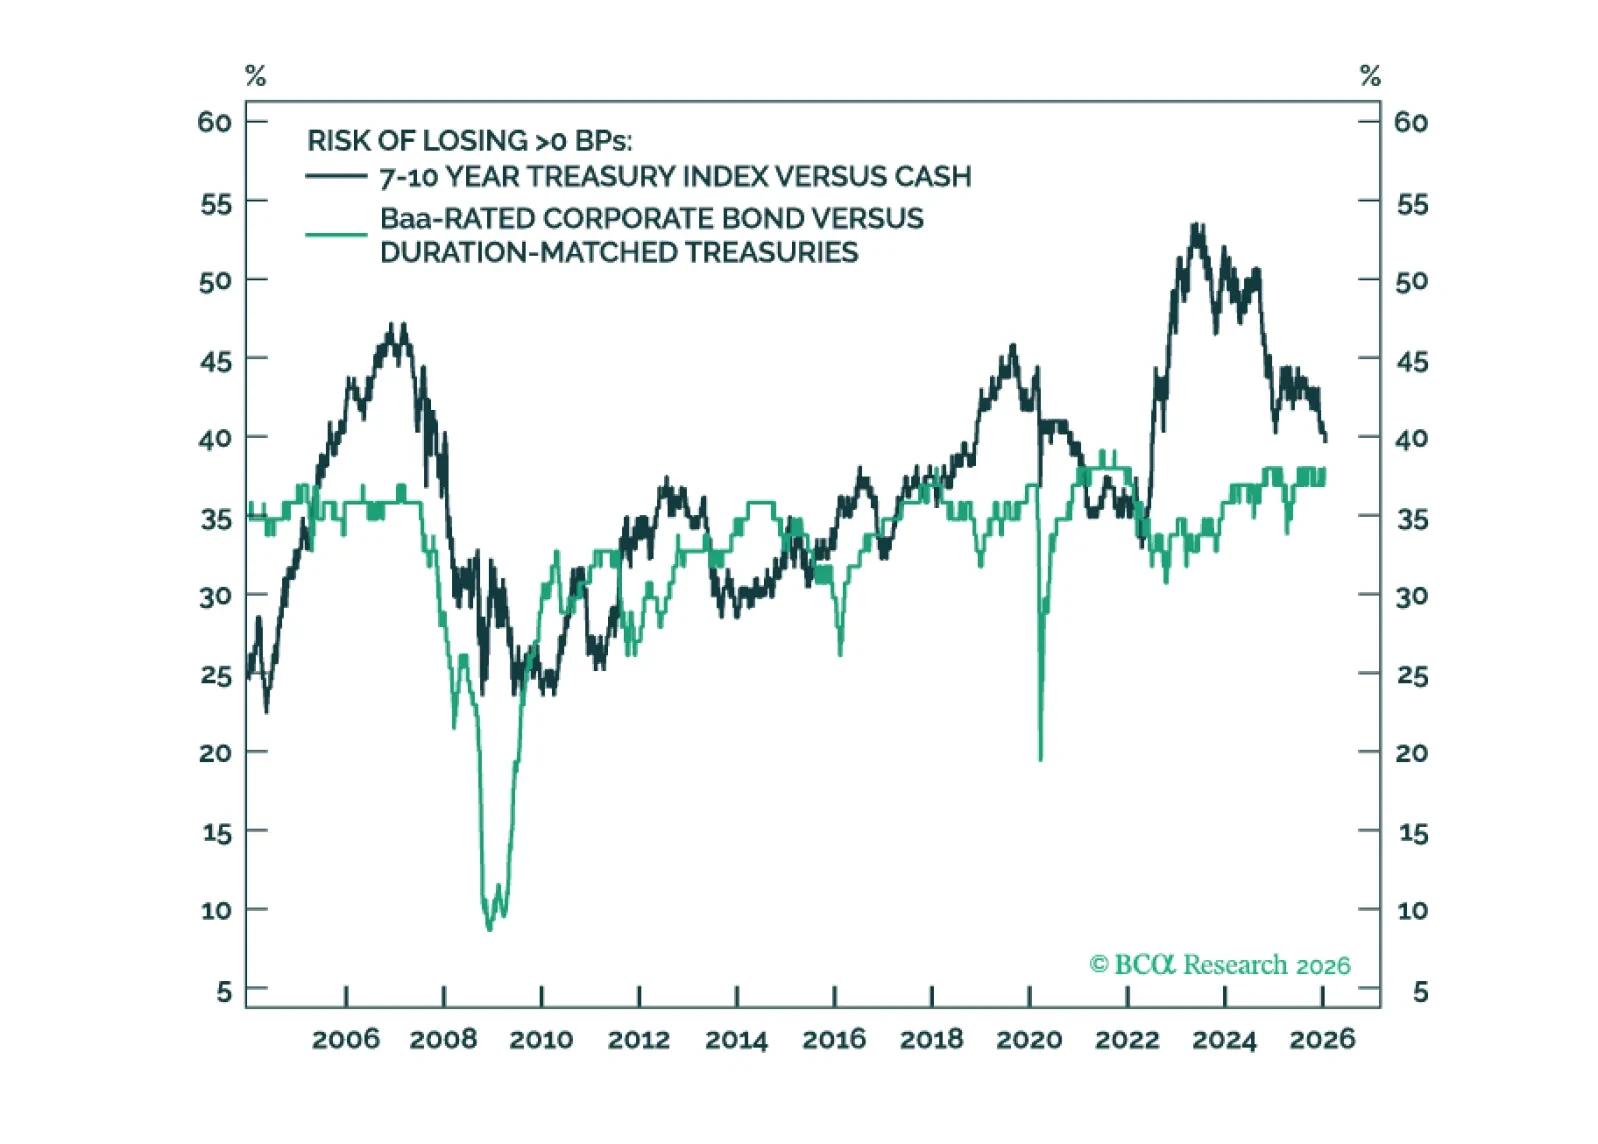
10年物米国債のタームプレミアムは、現在BaaおよびBa格付けのクレジットスプレッドと競合する水準にある。タームプレミアムが圧縮されなくても、金利ボラティリティが低い環境ではデュレーション・キャリートレードがクレジット・キャリートレードを上回る可能性がある。
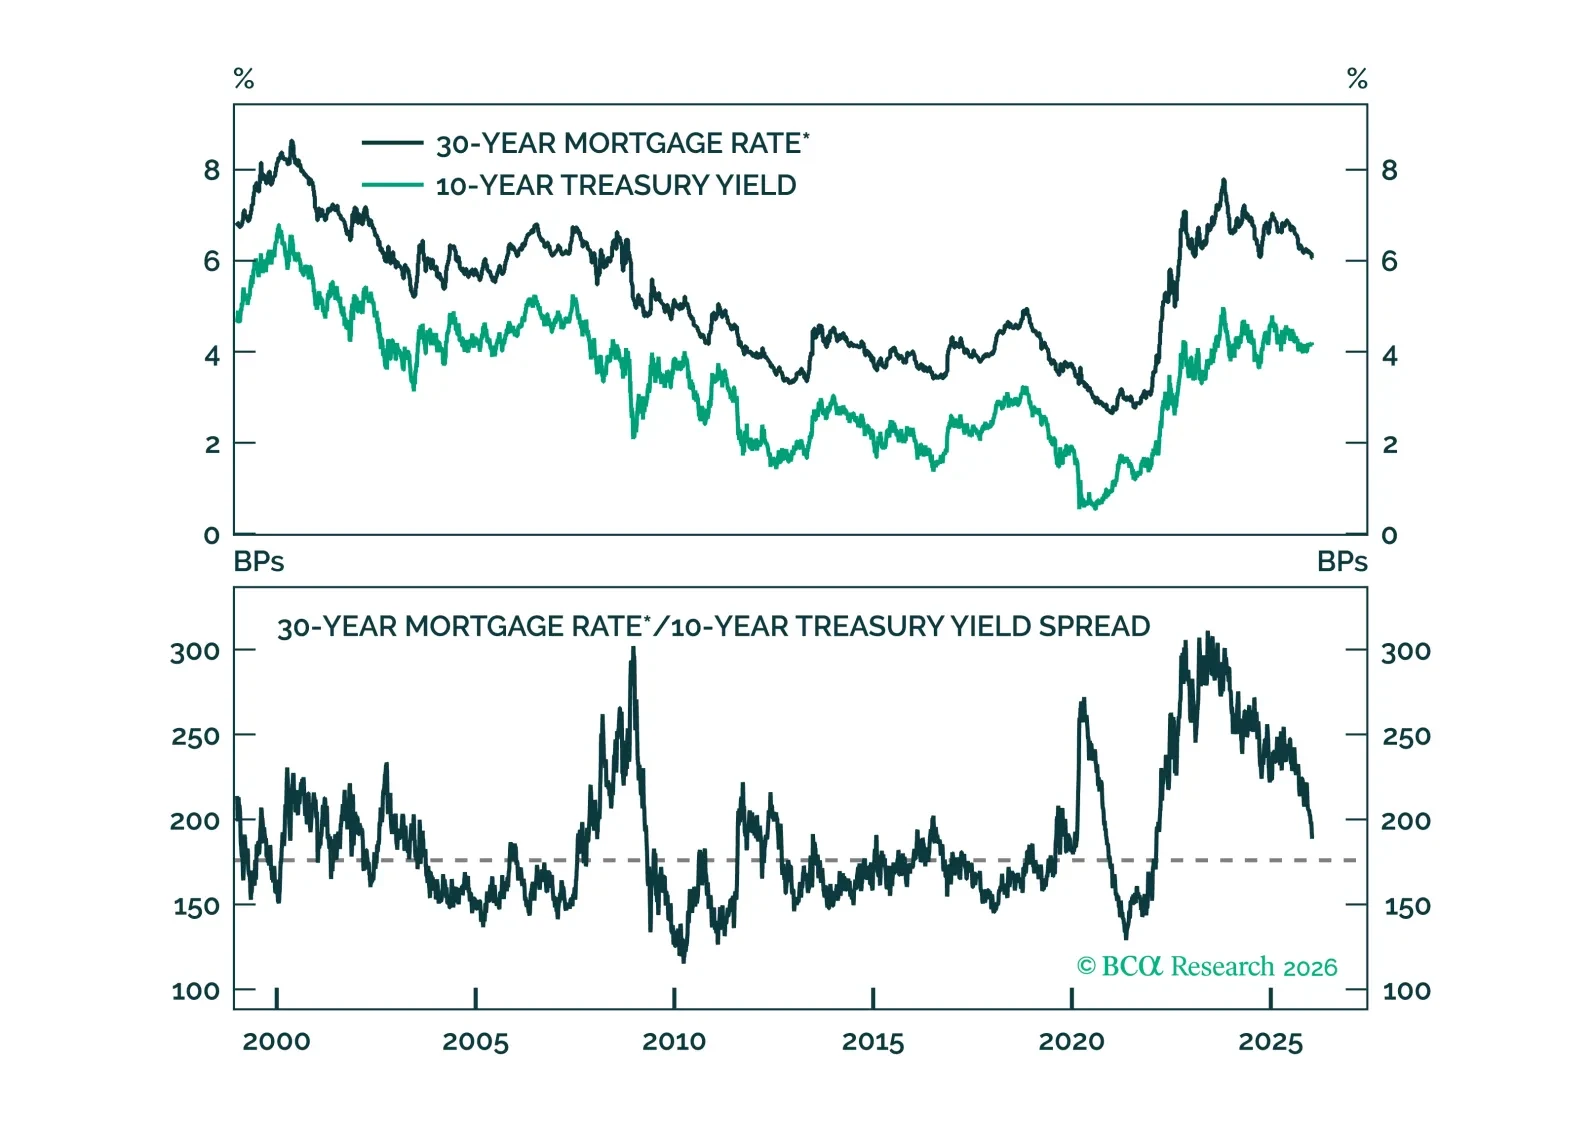
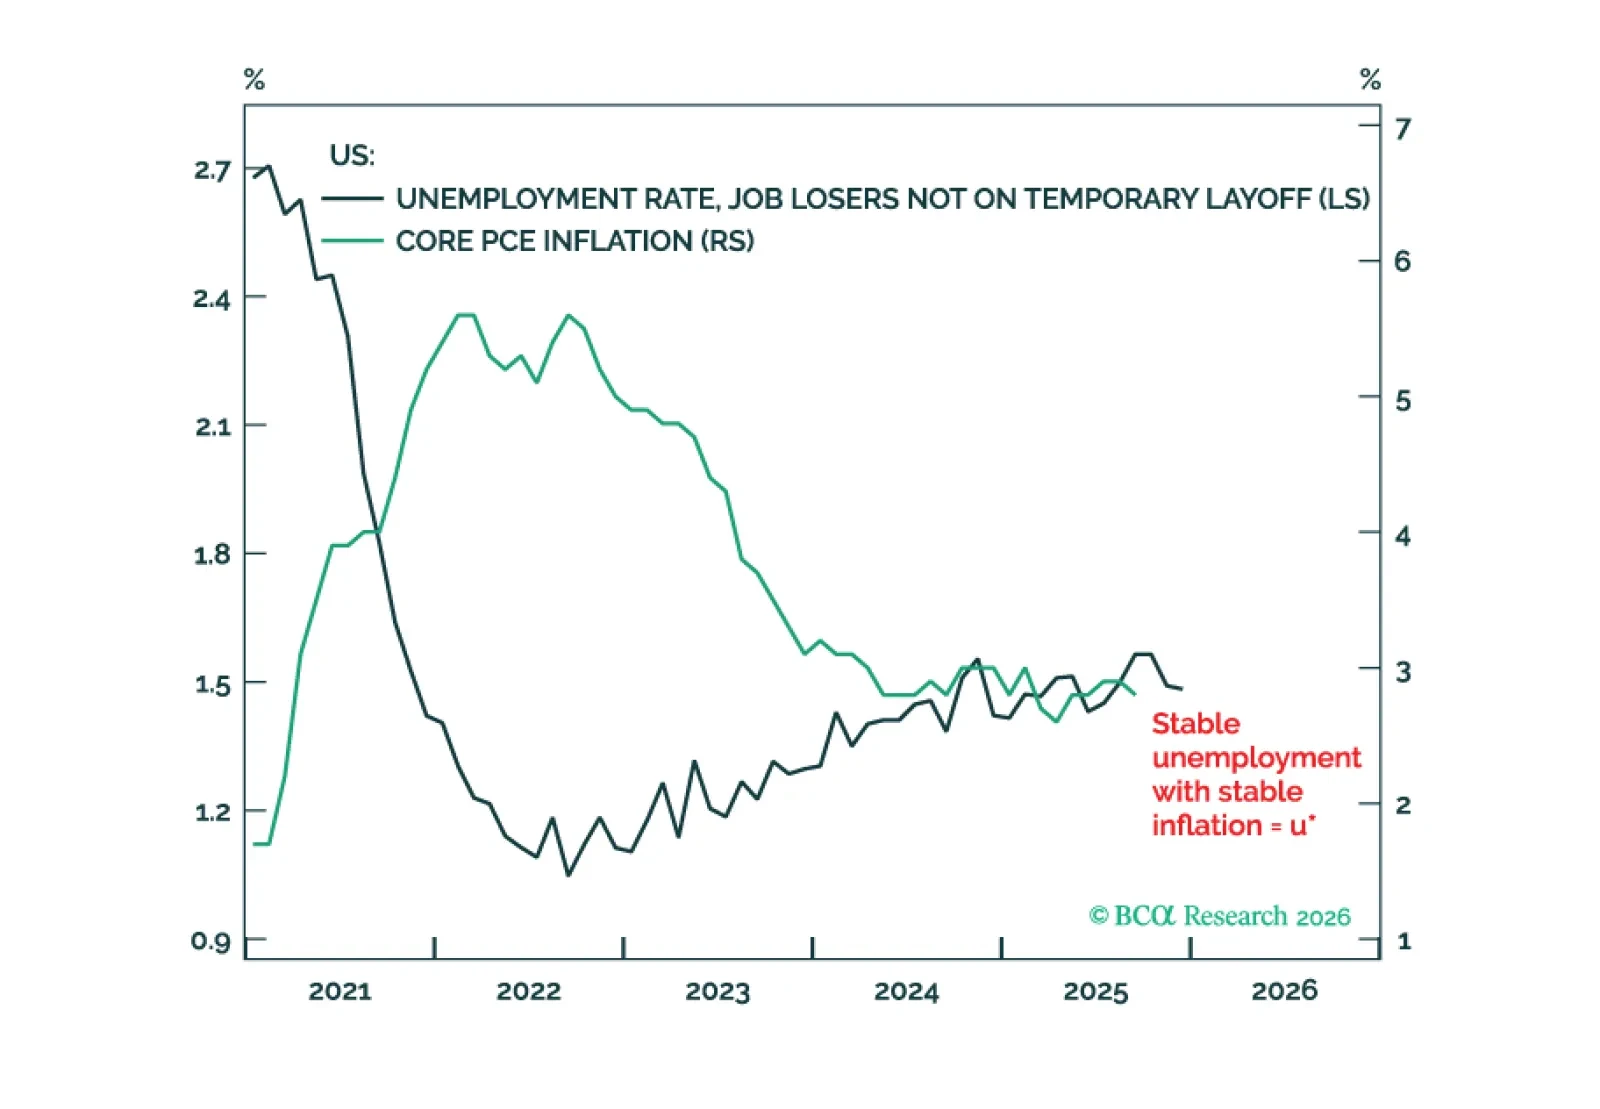
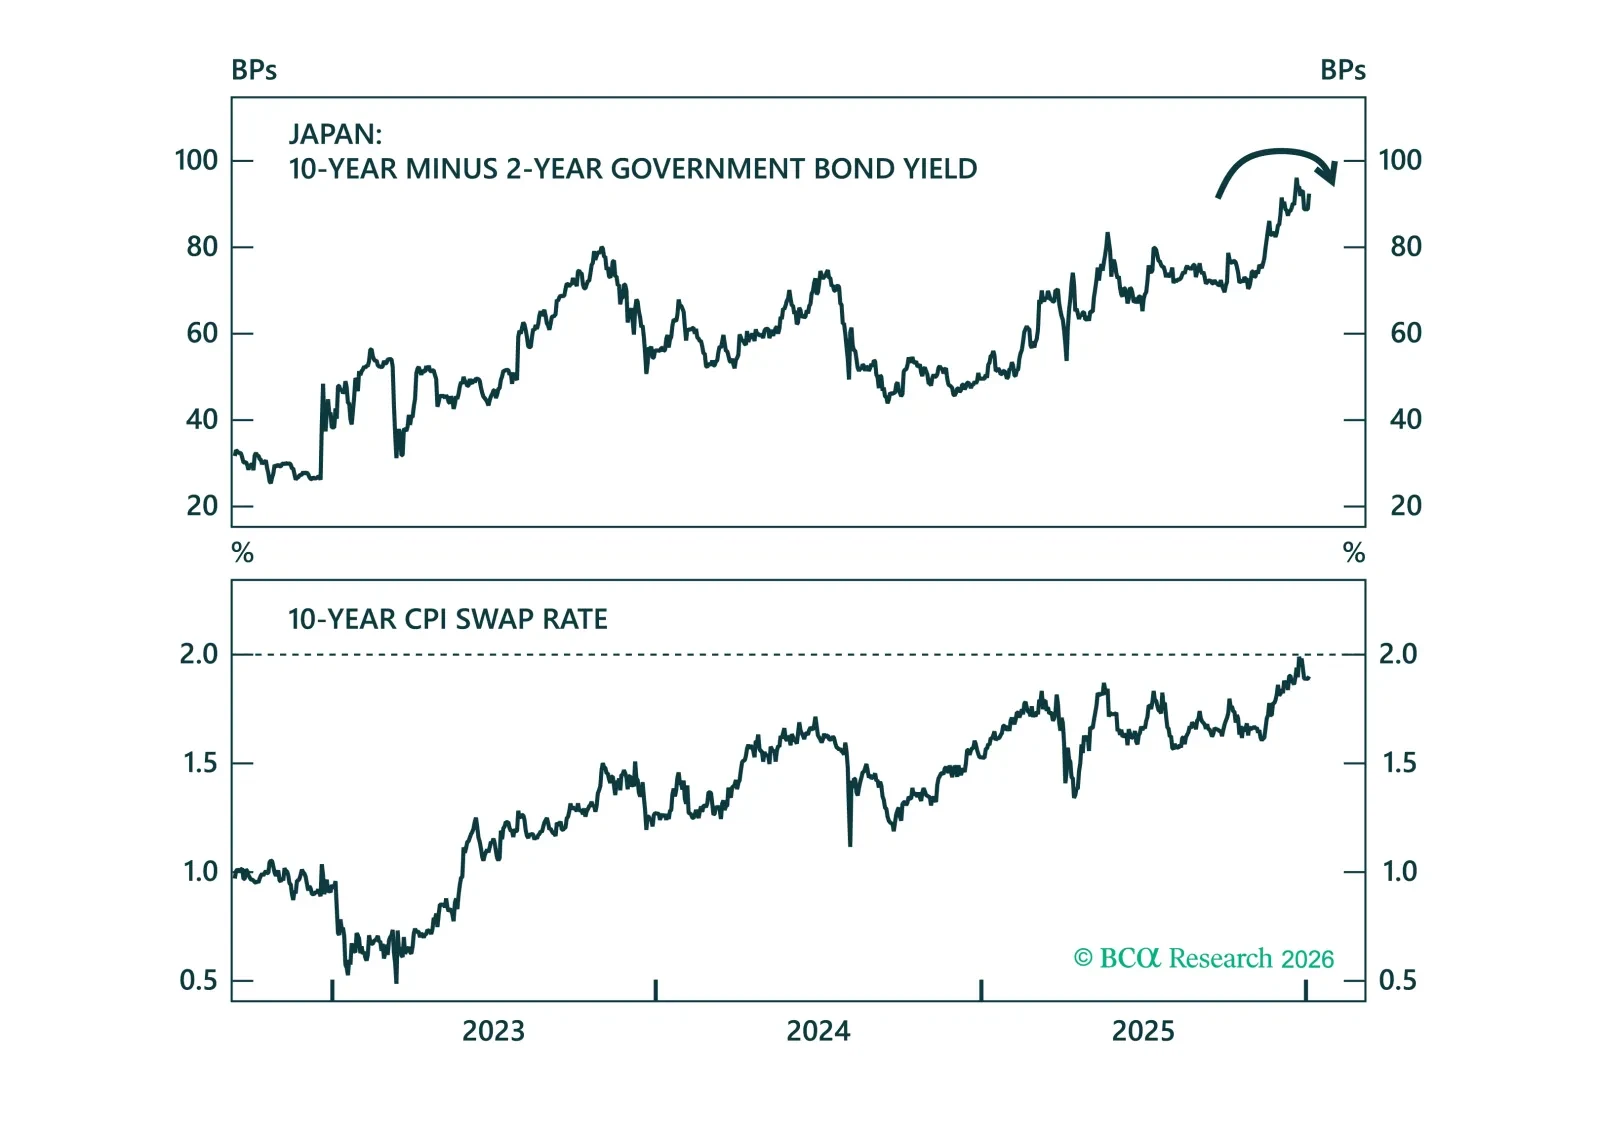
米国の失業率と金利がそれぞれ「中立的」なuスターおよびrスターの水準に近い状況では、追加のFRBによる利下げはインフレと長期インフレ期待を押し上げるリスクがある。これは債券にとっては悪いが、株式にとっては好ましい。さらに、2つの新しいトレードは、TOPIXをDAXに対してショートすることと、CATをSPXに対してショートすることだ。


当社の第1四半期の見通しでは、世界的な成長、カーブの動向、政策のサプライズを分析し、それをグローバル・フィクスト・インカム・ポートフォリオの推奨アロケーションおよび取引に反映させます。