ユーロ圏
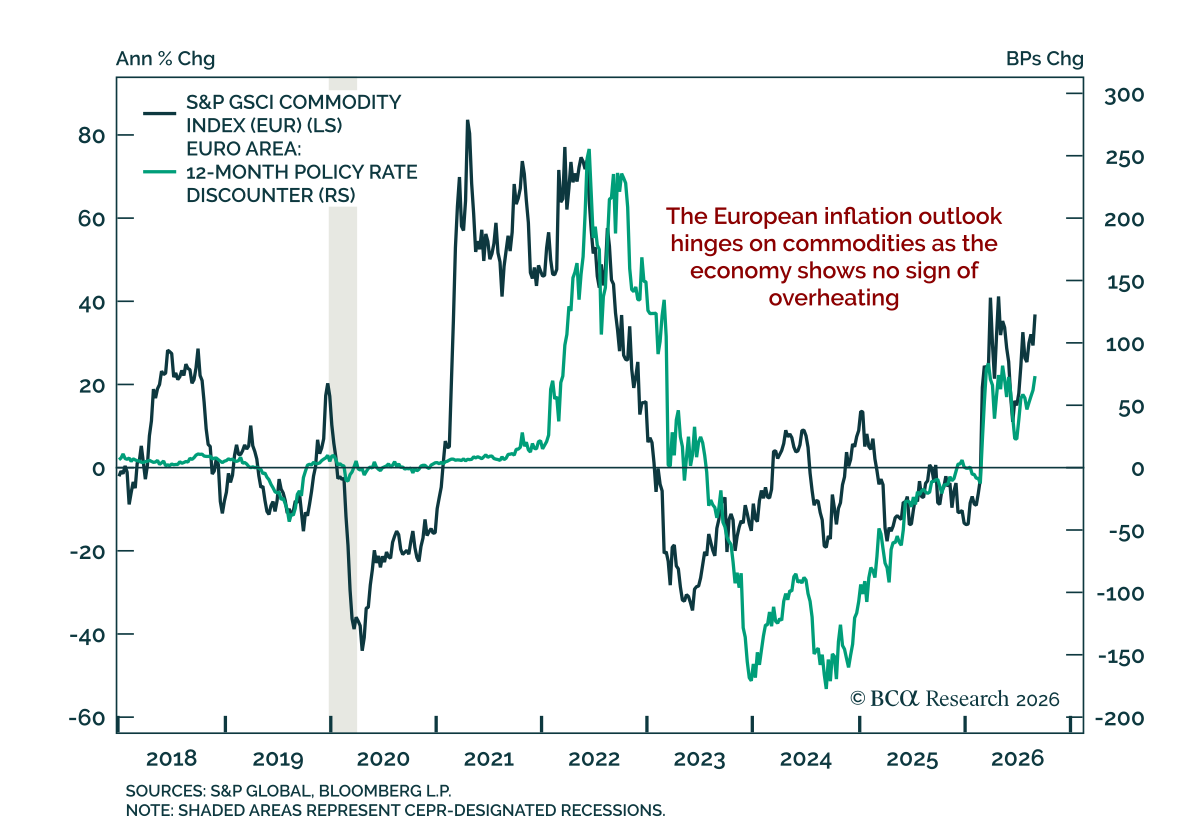
ECBは25bp利上げして2.50%としたが、インフレが供給主導であるため、引き締めがどこまで制約的領域に及ぶかは限定されるだろう。 これはイラン戦争が2月に始まって以来の2回目の利上げであり、預金金利は推定される中立レンジの上端に位置する。2026年と2027年の成長見通しが上方修正され、2027年と2028年のインフレ見通しも上方修正された。2028年の予想はインフレ率を2.1%としており、目標をやや上回る。ECB総裁である…
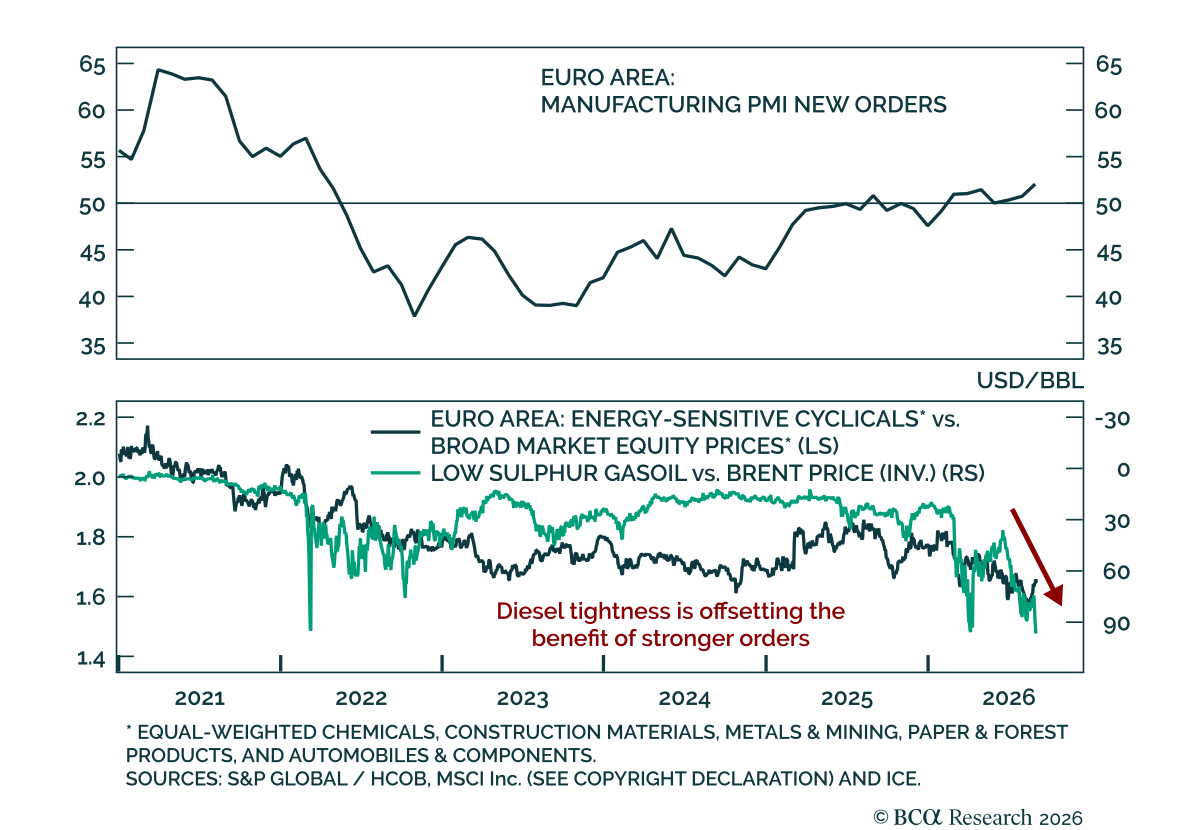
欧州の製造業の回復は、幅広い循環的なラリーではなく、株式の分散トレードになりつつある。ユーロ圏の製造業PMIの新規受注指数は 8月に更に拡大圏へと進み、数年にわたる弱さの後で工業需要が改善していることを示している。しかし、エネルギーに敏感な景気循環株は依然として市場全体に対して劣後しており、販売量の増加が必ずしも利益見通しの改善にきれいに反映されていないことを示唆している。…
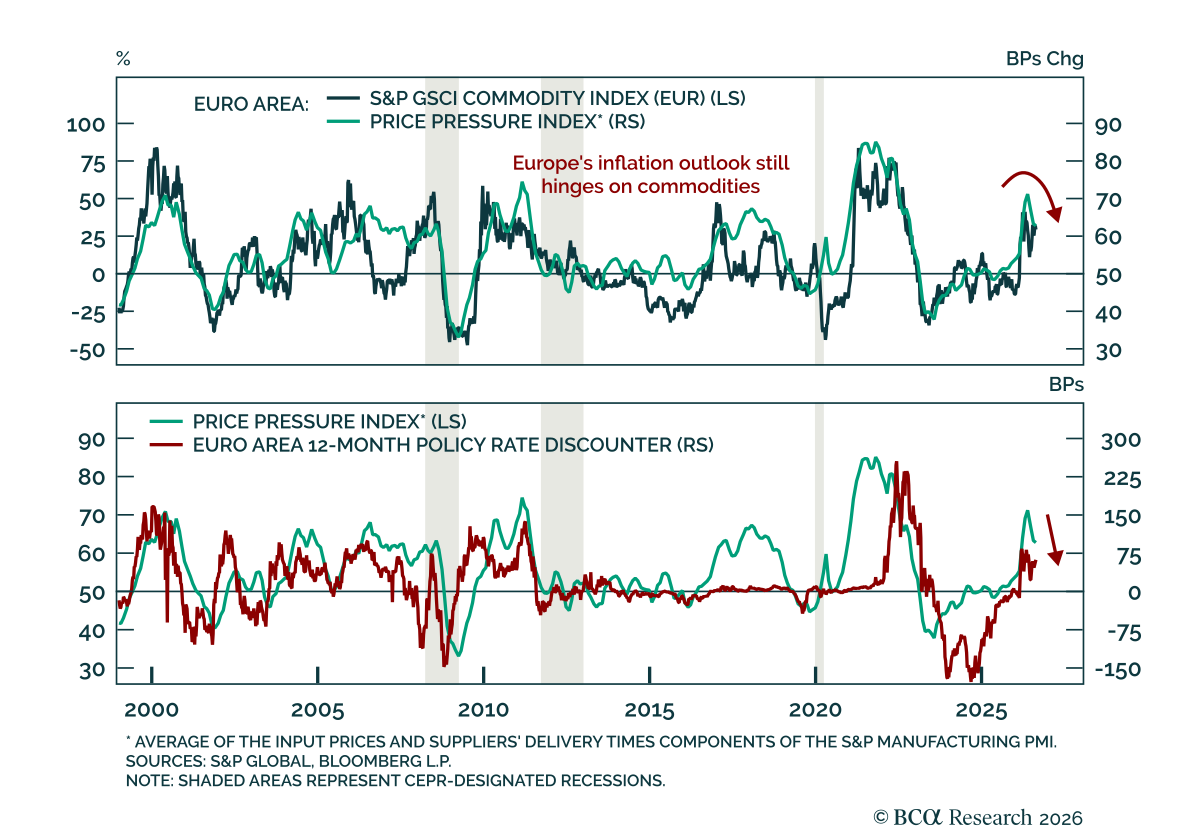
8月のドイツのインフレは予想よりも冷ややかであり、エネルギーショックがより広範な二次的影響を生んでいるという明確な証拠は乏しい。 消費者物価指数(CPI)は前月比0.2%上昇し、7月の0.8%から低下した一方で、前年比は2.8%から2.9%へわずかに上昇した。総合の加速はエネルギーが主導したが、コアインフレは安定している。財のインフレは上昇したが、サービスのインフレは緩和しており、二次的影響は限定的であることを示している。…
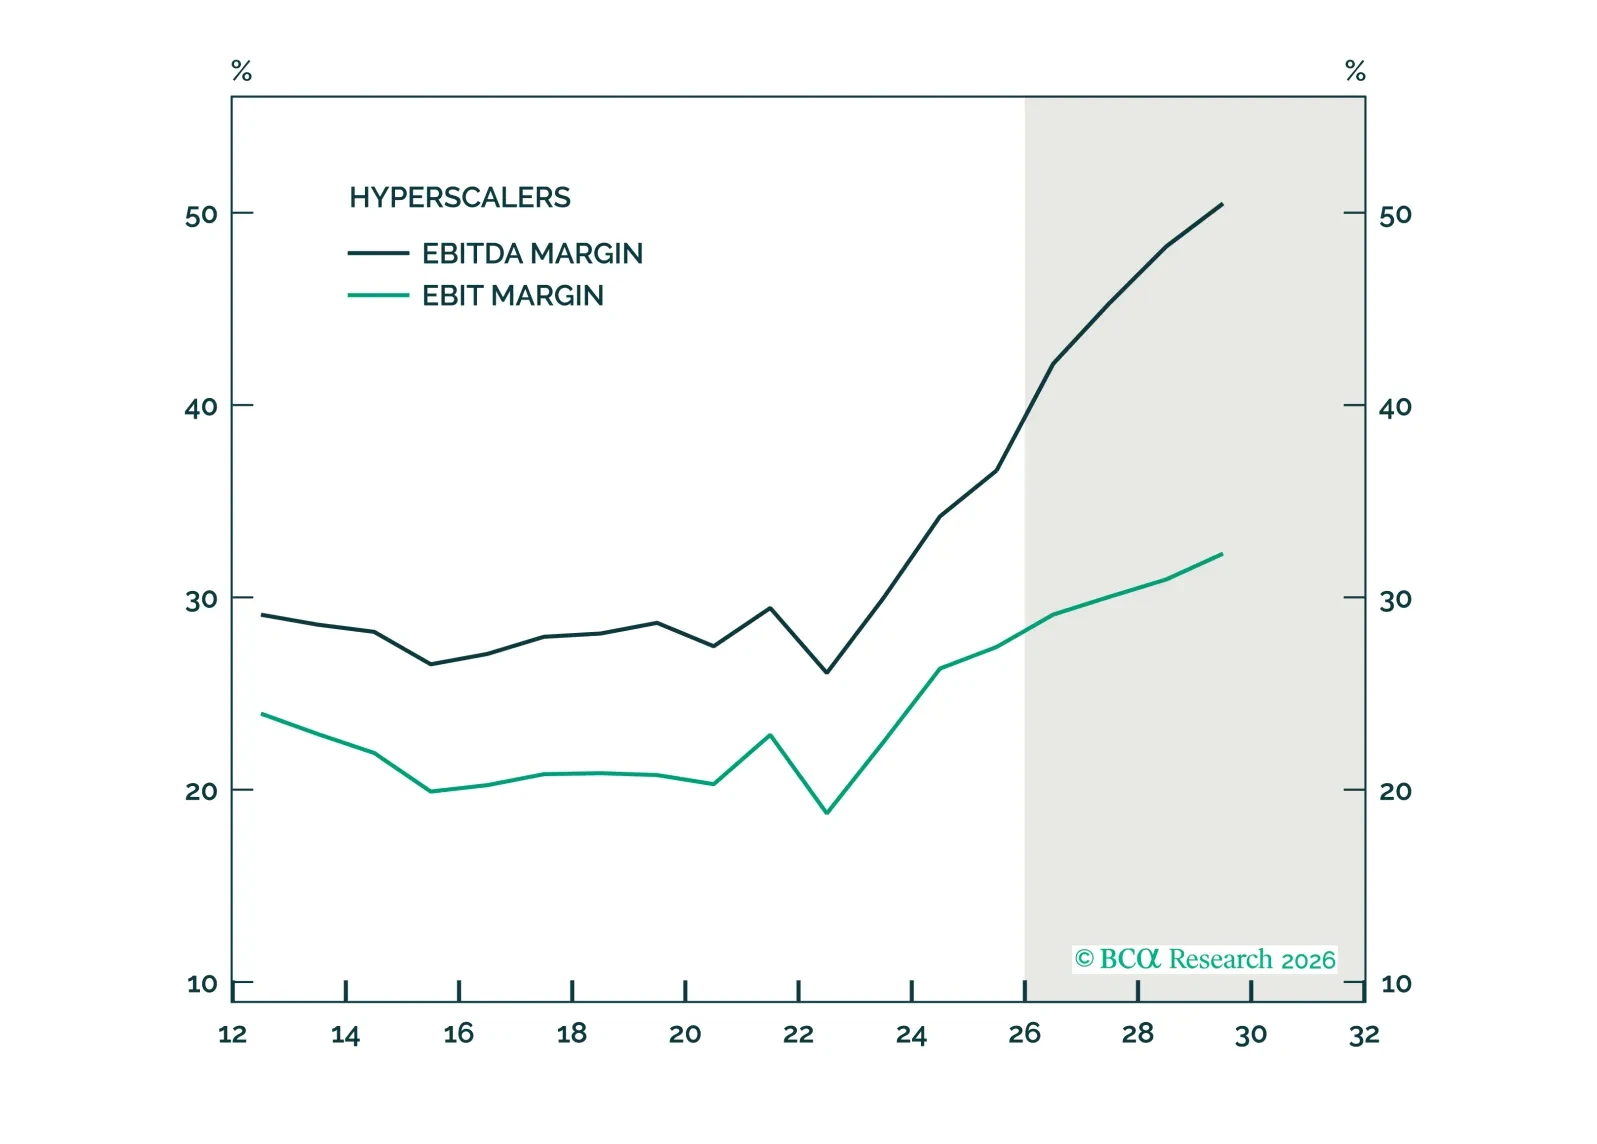
AIハードウェアの深刻な不足は年末にかけてテック株を支えるだろうが、AI企業は最終的に設備投資を正当化するために年間10兆ドルの売上を確保する必要がある可能性があり、膨大な生産性向上がなければそれは極めて困難である。今日の財務省による自社株買いの増額発表にもかかわらず、債券利回りは今後数か月間高止まりする公算が大きい。クラックスプレッドの上昇は原油需要を減らしており、世界経済の成長にとって好ましい状況ではない。為替面では、最近の円支援の為替介入はおそらく十分ではないが、円には長期的に大きな上昇余地がある。

8月のZEWは予想より強かったが、弱い現状判断はユーロ圏の成長上振れが限定的であることを示している。 ドイツのZEWは現状判断が-61.1、期待が34.2と両方で予想を上回った。ユーロ圏の期待コンポーネントも23.4から31.4へ上昇した。データは予想より良かったものの、現状判断に顕著な改善が見られないため、成長の上振れ余地は依然として限定的である。…
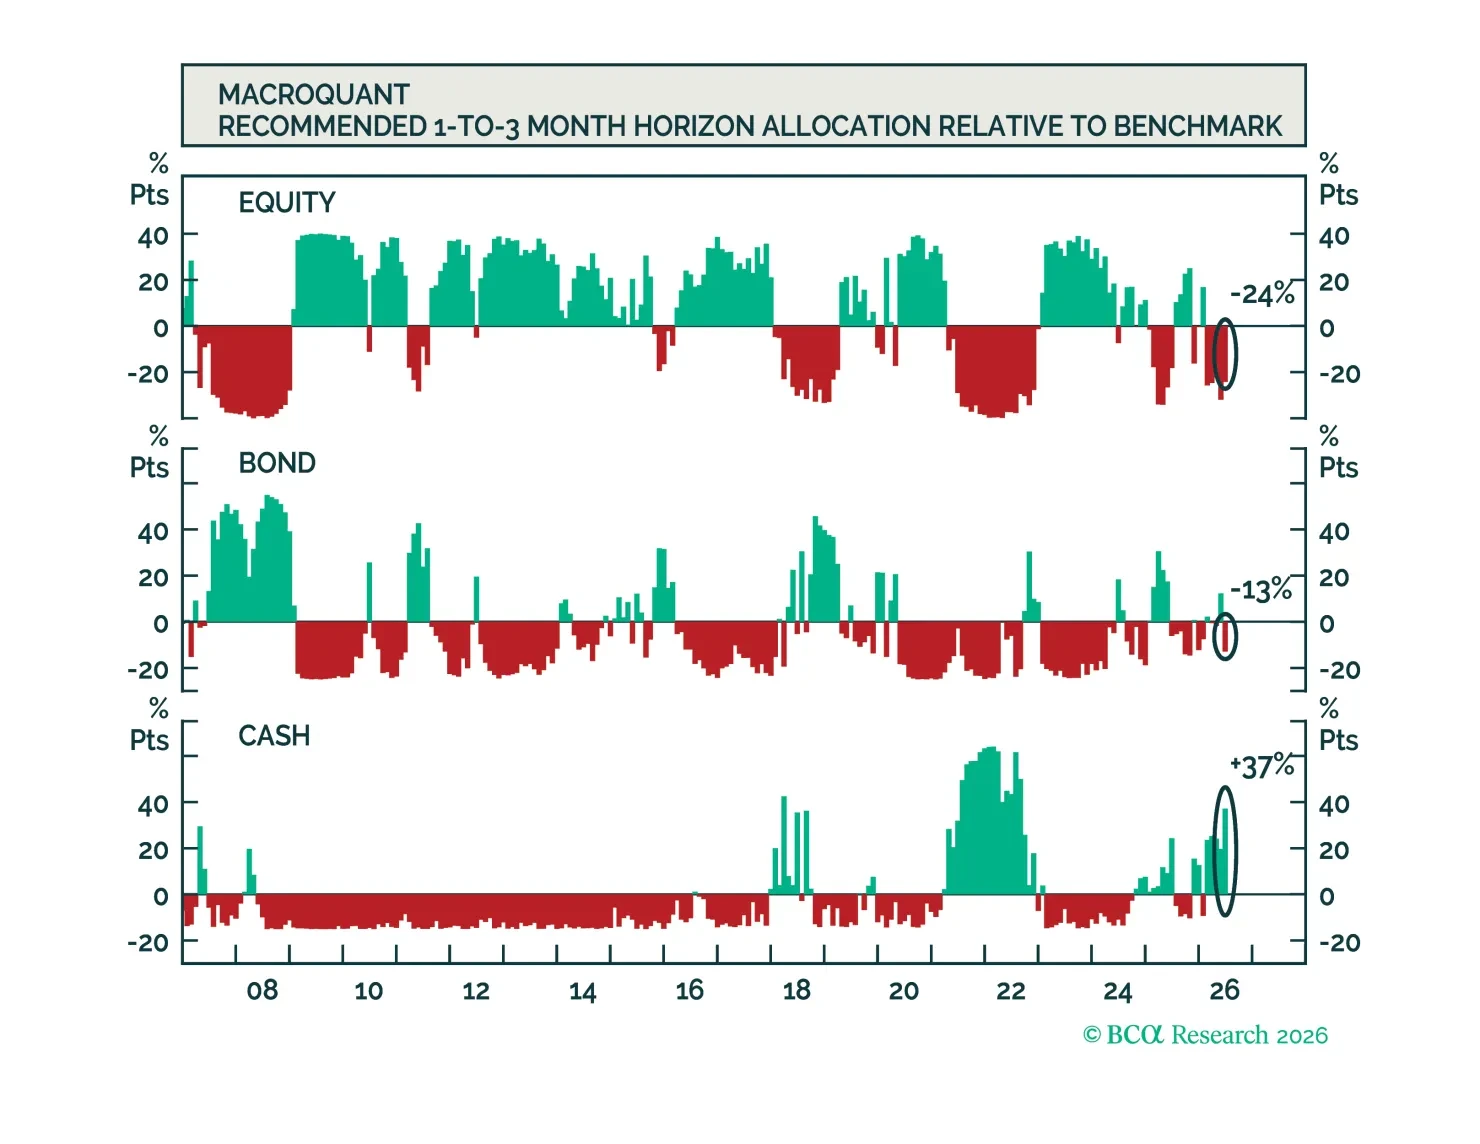
MacroQuantは株式をややアンダーウェイトと推奨し、債券ポートフォリオではベンチマークより短めのデュレーションの姿勢を取る。モデルは米ドルに非常にポジティブで、金に対しては中立、銅に対しては建設的、原油に対しては非常に強気である。
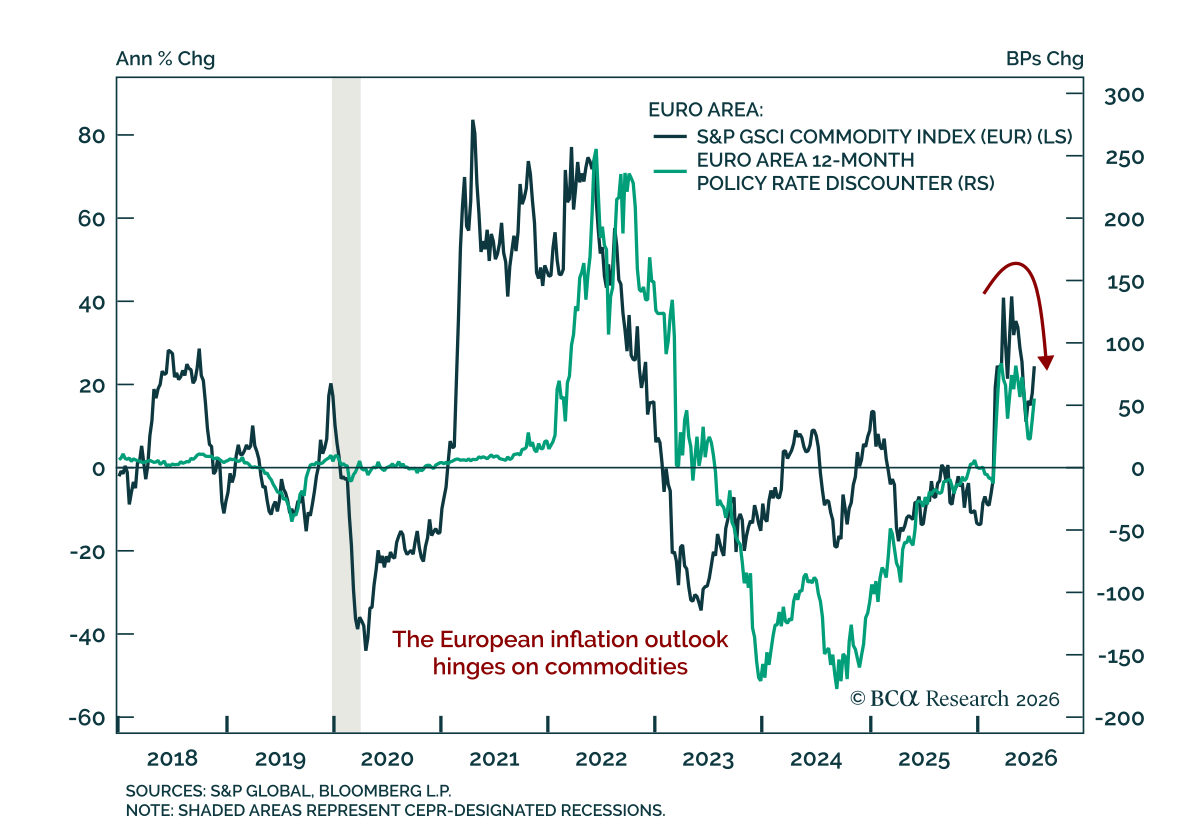
ECBは政策金利を2.25%に据え置いたが、エネルギー価格に大きく左右される短期的見通しではさらなる追加引き締めの可能性を残した。据え置きは予想通りだったが、ECBは会合ごとにインフレの上振れリスクが残ると示唆した。とくに中東での紛争再燃がエネルギー価格の上昇圧力を再燃させているためだ。…
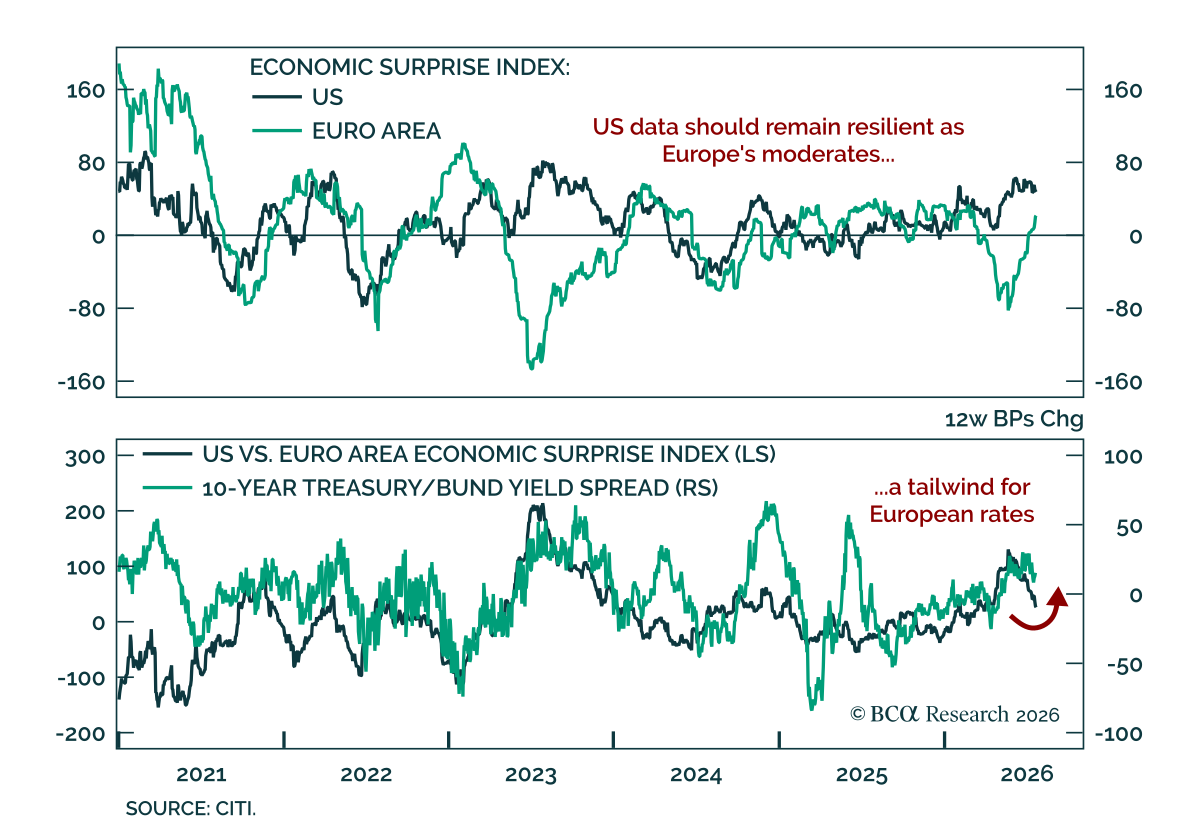
最近の欧州のデータ改善は長続きしない公算が大きい。 7月のユーロ圏ZEWは改善し予想を上回ったが、そのポジティブな勢いはエネルギー要因による可能性が高い。現状の景況感は依然として低迷しており、マクロの勢いを足かせにしている。 やや引き締まりつつある金融環境も、短期的には欧州の経済サプライズに対する逆風である。中東の緊張緩和と共に金融環境は緩和していたが、その後は横ばいとなり、最近また引き締まった。…
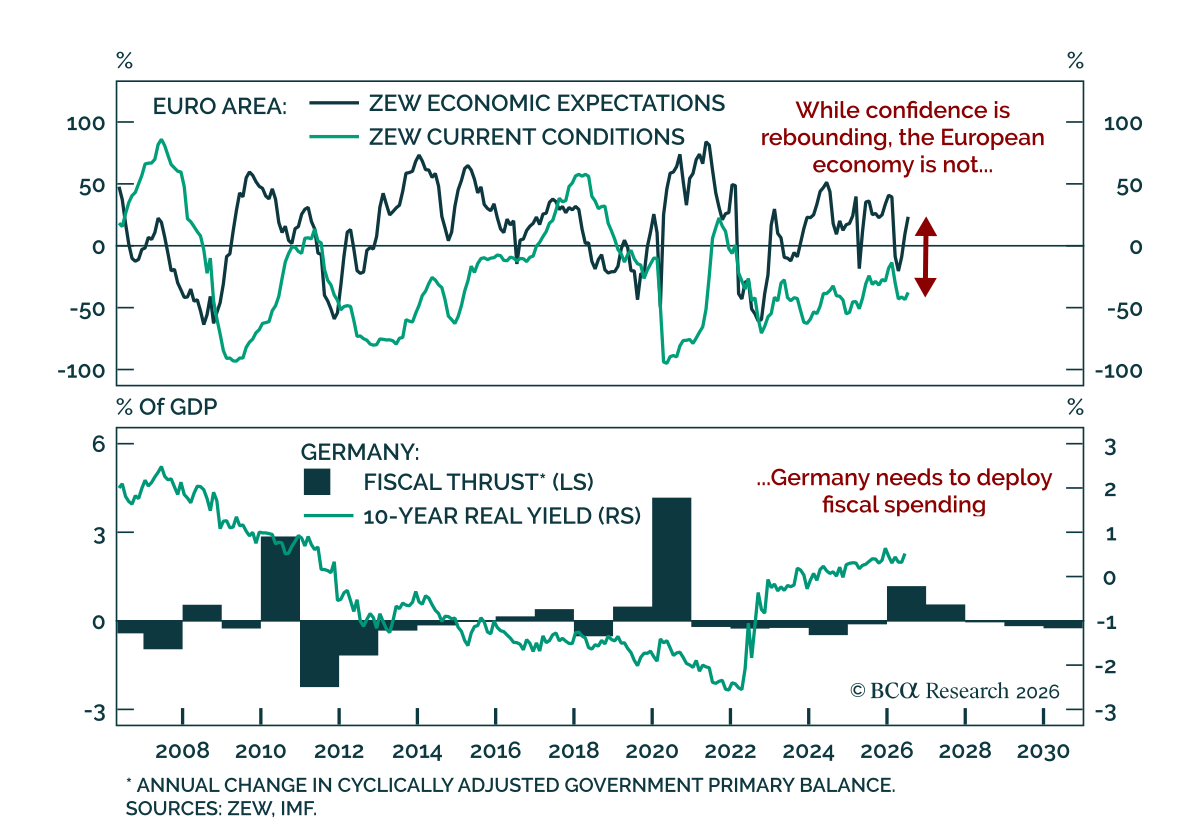
ユーロ圏の7月ZEW調査は、景気の停滞と並行してセンチメントが大幅に改善したことを示した。ユーロ圏の期待指数は6月の9.5から23.4に上昇し、ドイツは10.5から26.3に上昇して予想を上回った。しかし、現状判断指数はユーロ圏で−37.7、ドイツで−77.6と低迷したままであり、投資家がまだ実現していない回復を期待し続けていることを強調している。…
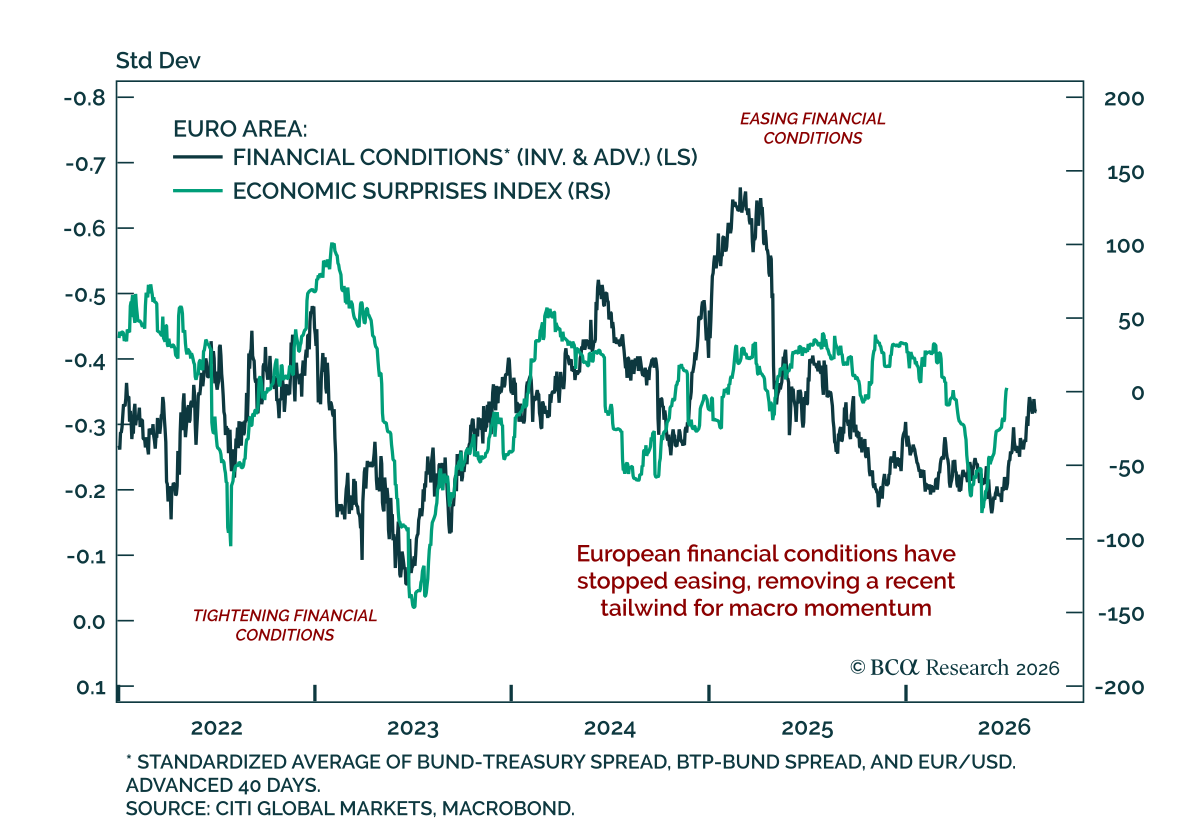
欧州のデータは安定してきたが、モメンタムの持続的な改善が起こる可能性は低い。当社の タクティカル・フレームワーク は、成長サプライズと金融環境の間にある反射的なループを中心に構築されている。ポジティブなサプライズは金融環境を引き締め、最終的には成長に重荷をかける。ネガティブなサプライズは金融環境を緩和し、それが成長を支えループが再び始動する。…