ブラジルレアル
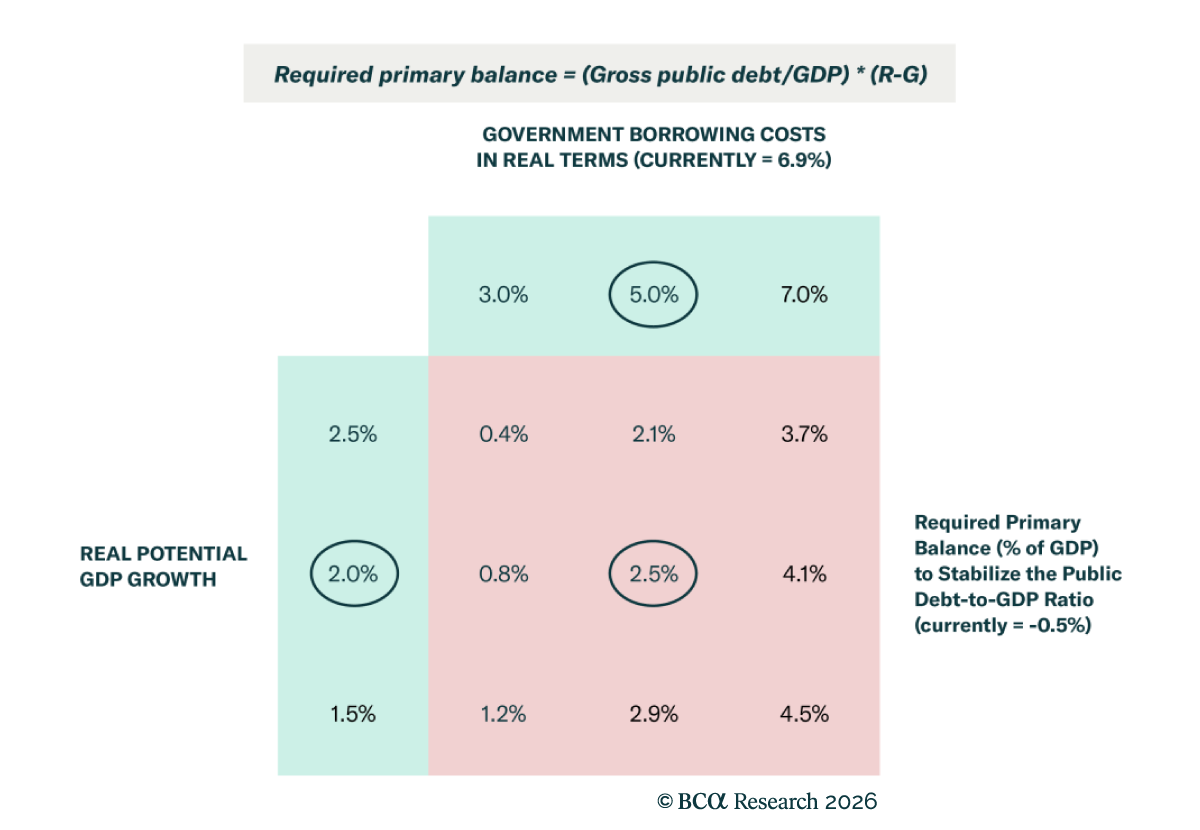
BCBは政策金利を13.75%に据え置き、信頼回復のためタカ派姿勢を取ることにした。しかし金融政策はジレンマに直面している。通貨安とエルニーニョはインフレを抑えるための引き締めを支持するのに対し、財政刺激の弱まりによる成長の鈍化は利下げを正当化し得るのである。 政治が中央銀行の信認を脅かしている。再選されたLula大統領はまだ市場に働きかけておらず、ブラジルの公的債務の支払い能力に対する信頼を回復していない。Lulaの支持者と1990年代の安定化計画の立案者である経済学者 André Lara…
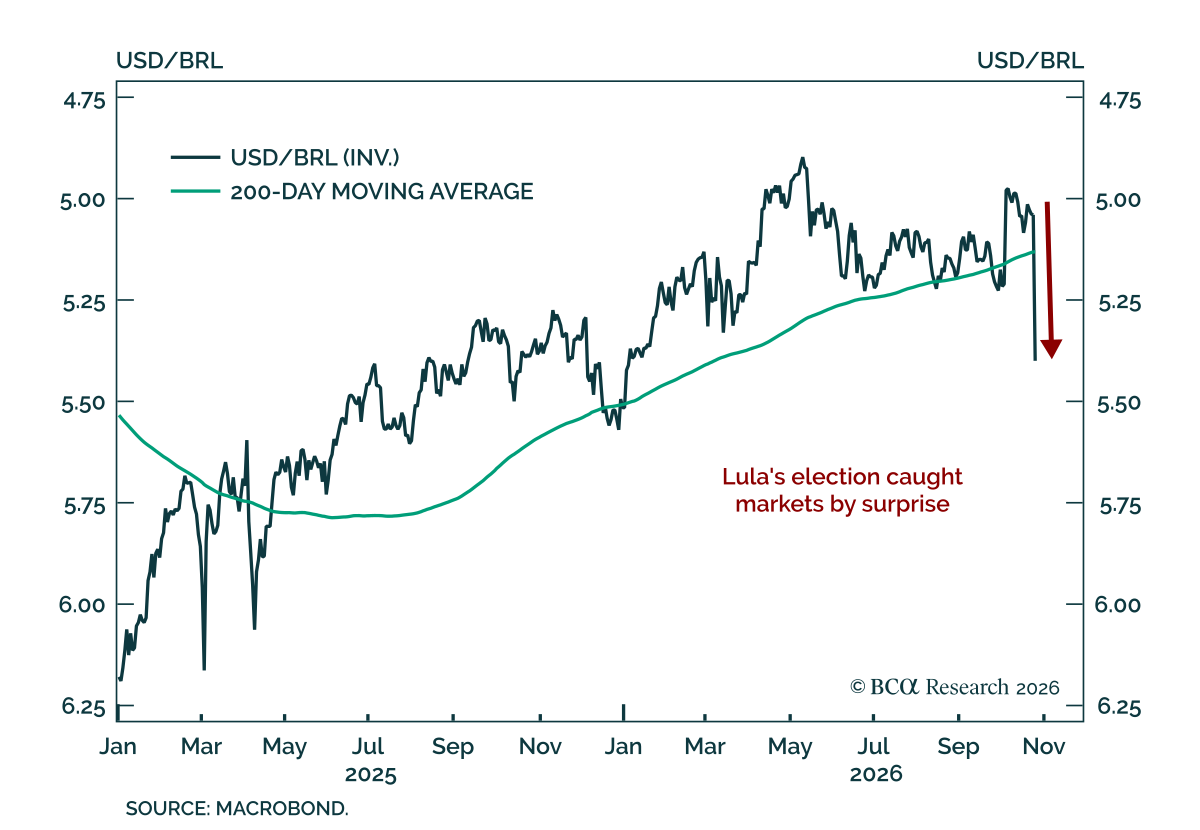
ルイス・イナシオ・ルラ・ダ・シルヴァ大統領の予想外の当選は、ブラジルの財政を構造的に改善し成長の潜在力を高めるというオーソドックスな政権の見込みを断ち切った。シルヴァの勝利はブラジルの金融資産に大規模な暴落を引き起こし、その結果レアルは約9%下落し、IBOVESPAは13%超下落した。これは単一通貨ベースでも大規模な株式市場の下落である。…
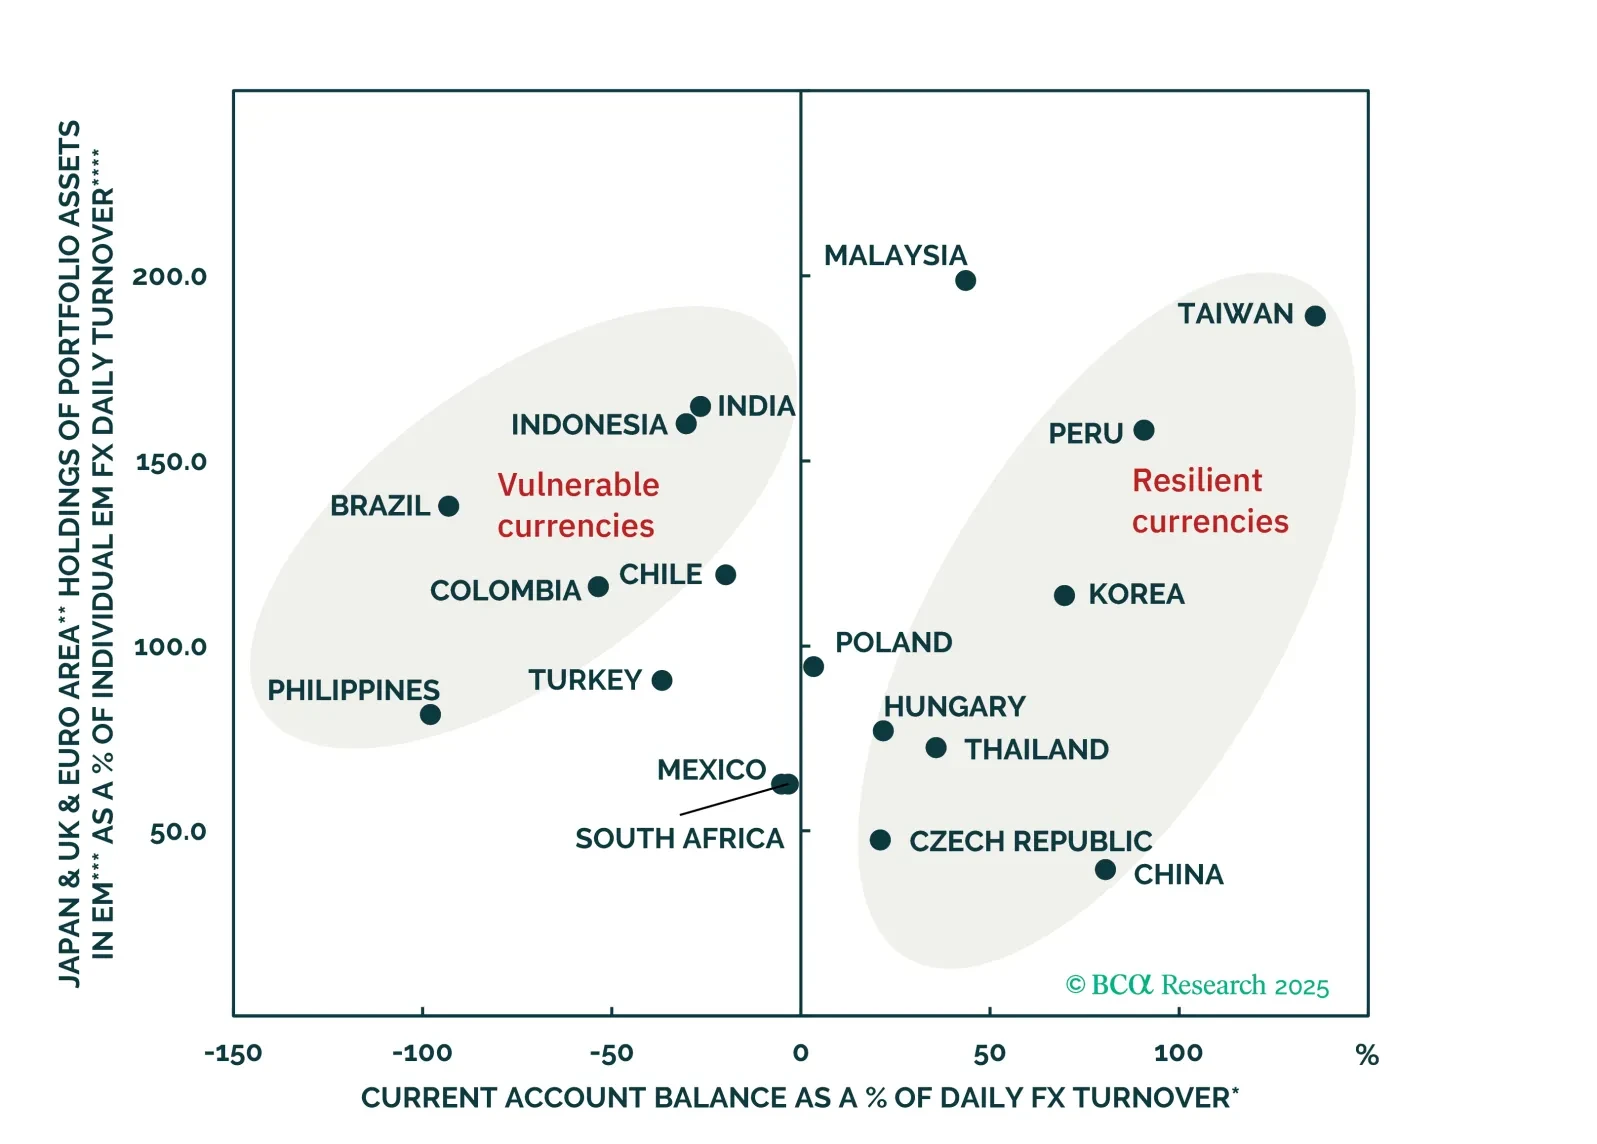
広範な投資家の楽観論にもかかわらず、ブラジルの通貨見通しは、外部要因、財政、マクロ経済の基盤が脆弱な有害な組み合わせによって困難に直面しています。BRLはほとんどの新興市場の通貨に対してパフォーマンスが劣ると予想されます。
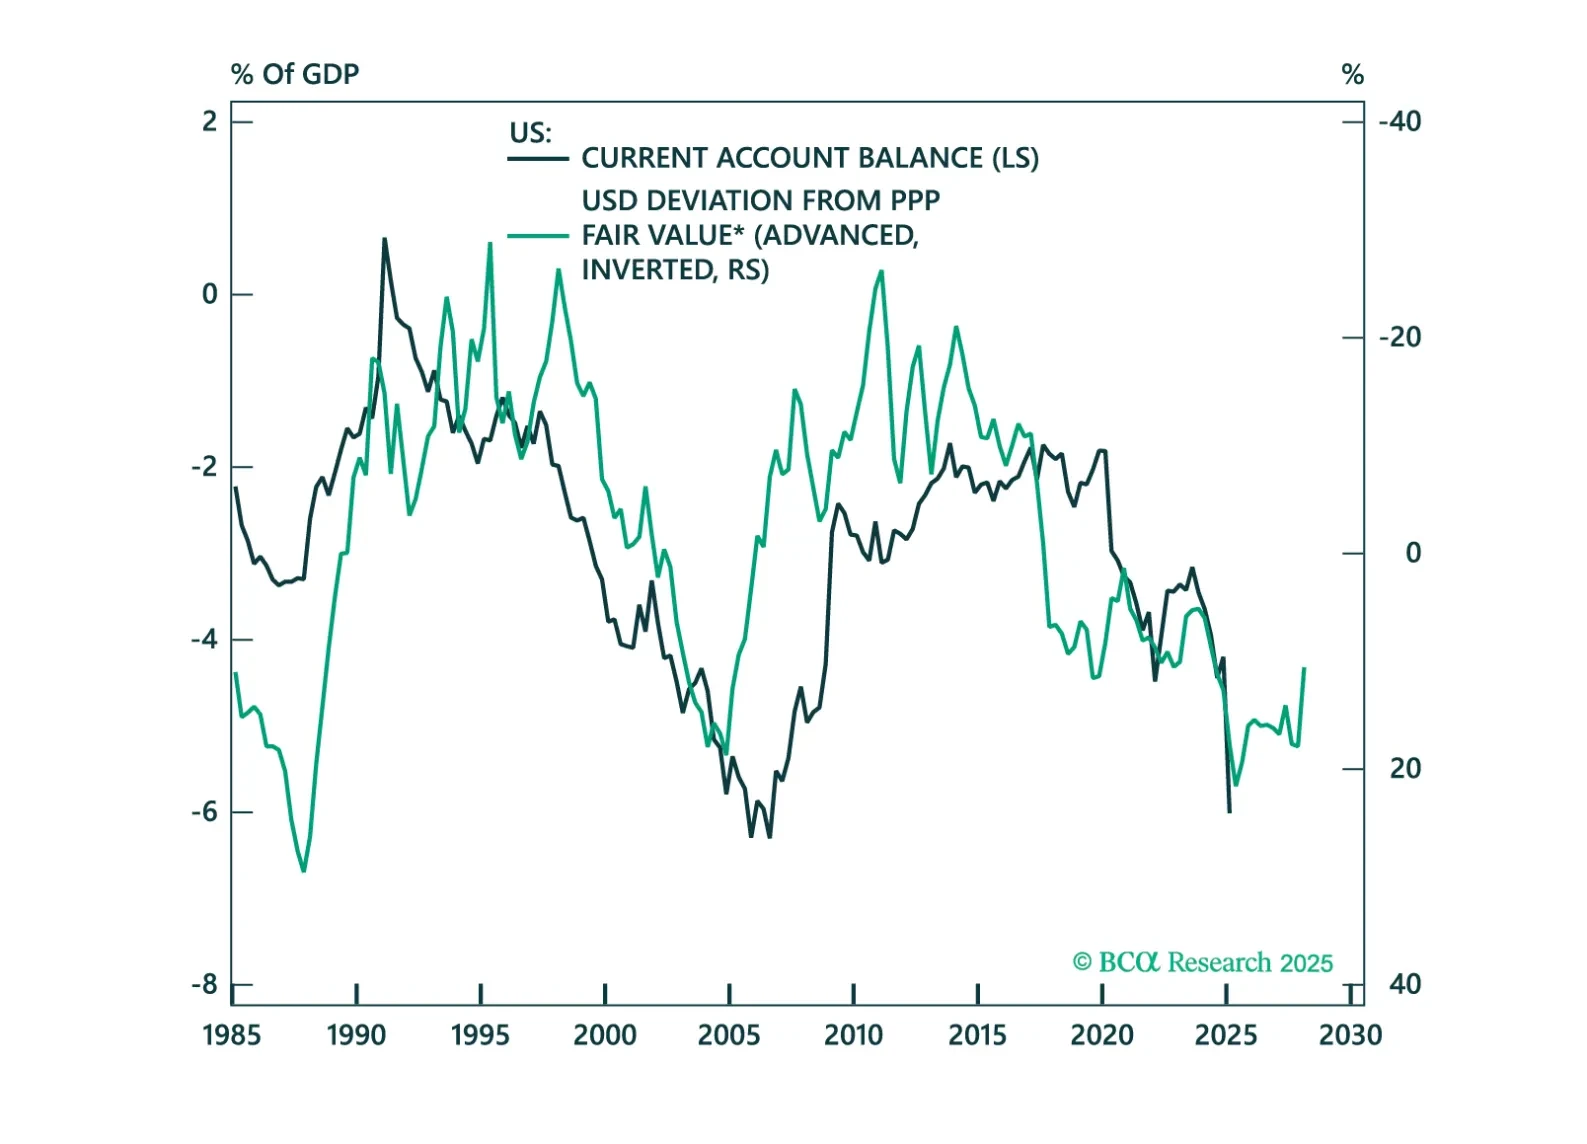
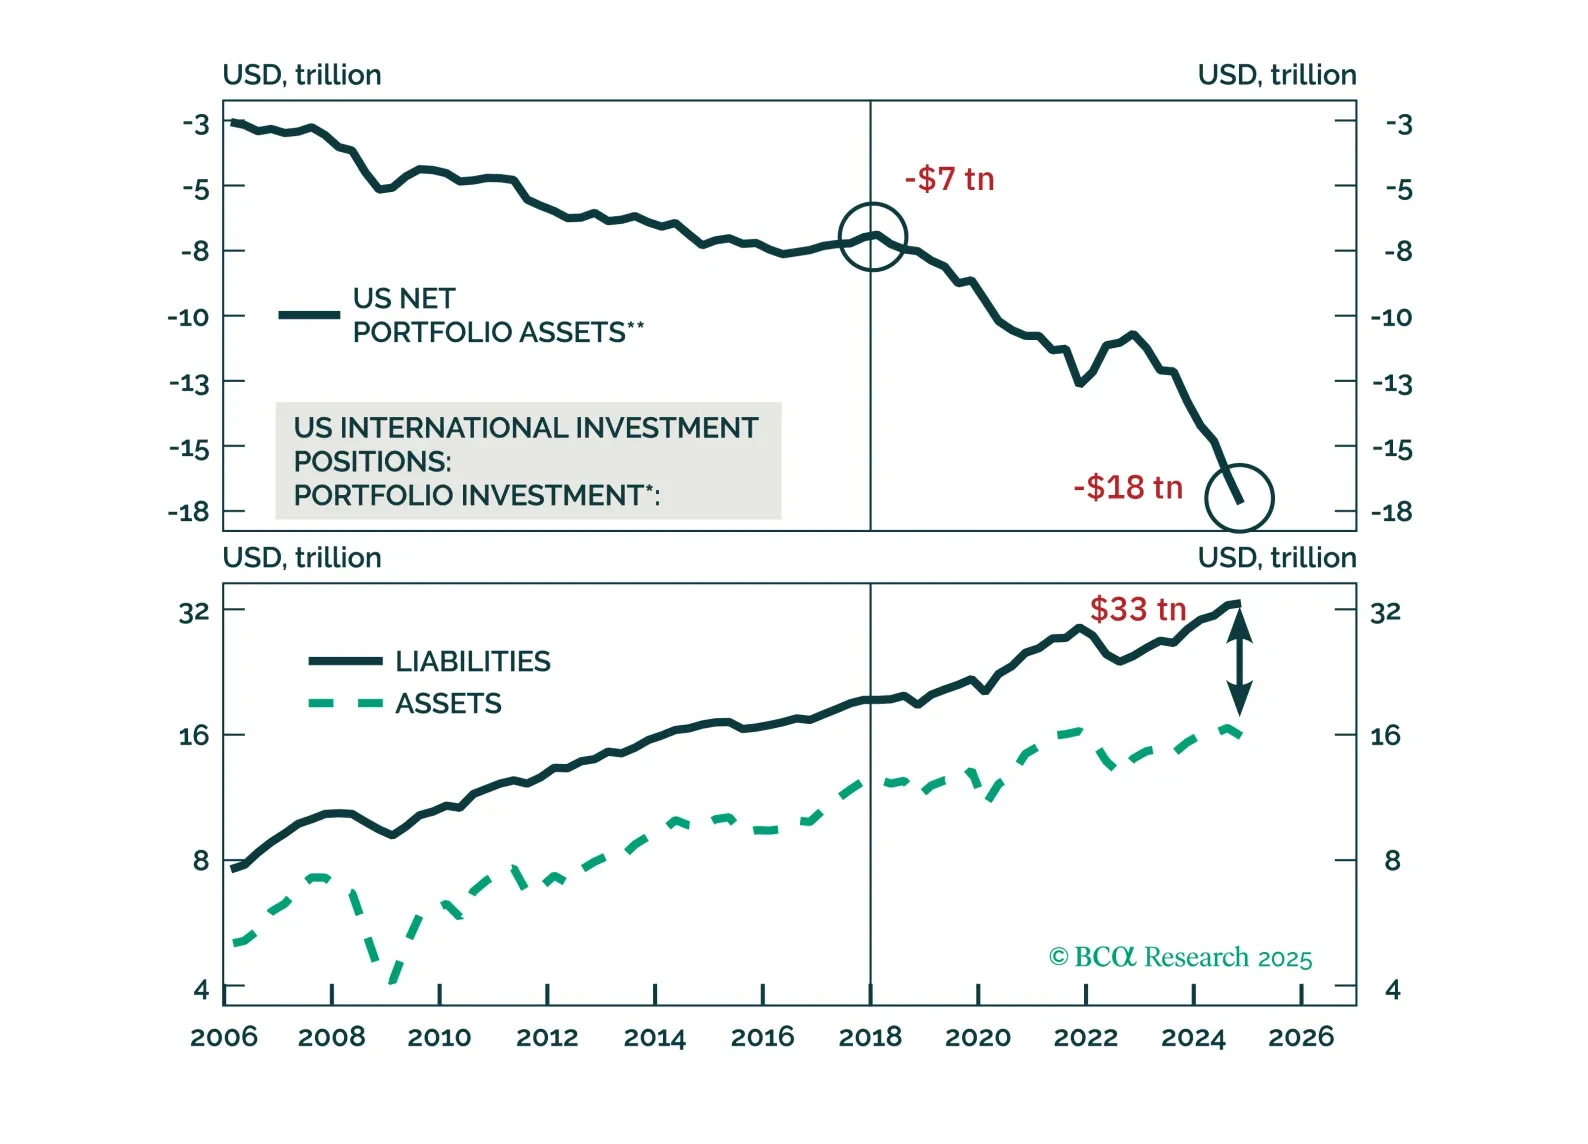
このチャートブックでは、先進国(DM)および新興国(EM)の各国の国際収支を検討します。米国の状況は良くありませんが、他のいくつかの国も同様です。
Global currency markets have entered a new era. This implies that the framework for analyzing exchange rates must also change. We introduce a new framework for analyzing EM currencies and classify them into resilient and vulnerable categories. Finally, we are adding more EM domestic bonds to our portfolio and making many changes to our currency trades.