US Labor Market
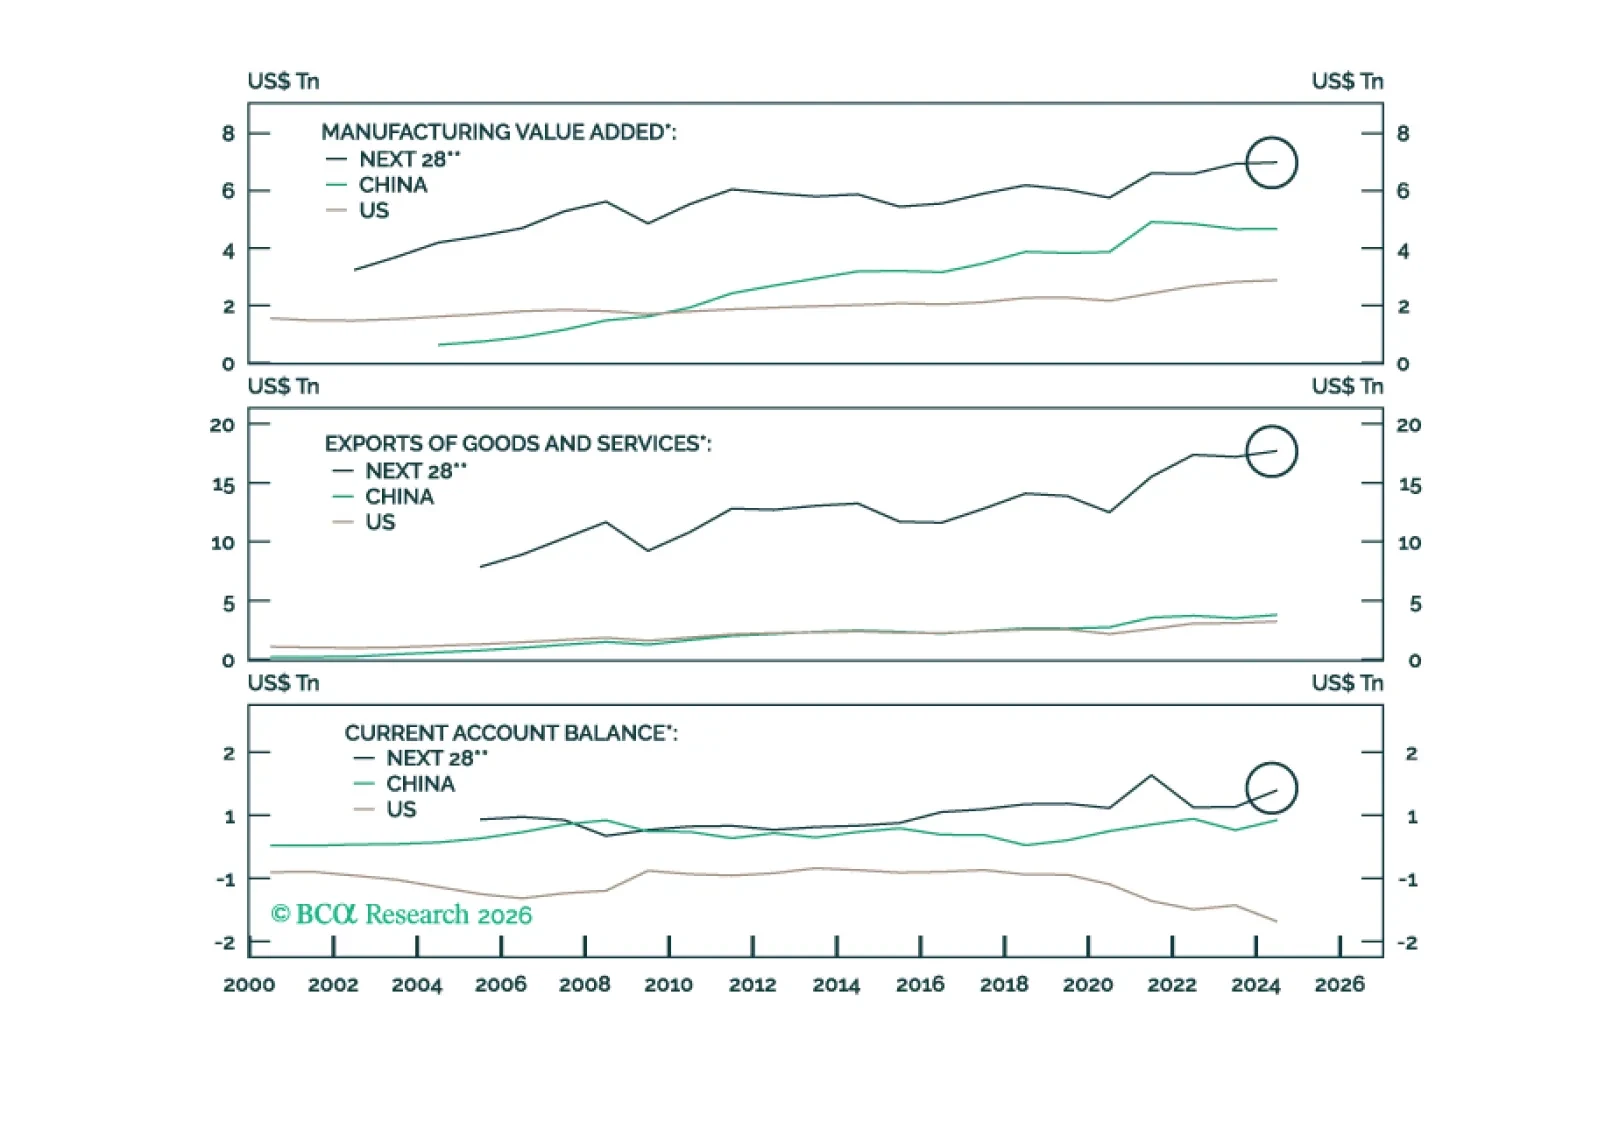
En Sección II, Jesse clasifica a las potencias económicas medianas según las dimensiones de poder duro y blando y recomienda invertir en sus sectores de defensa e industria.
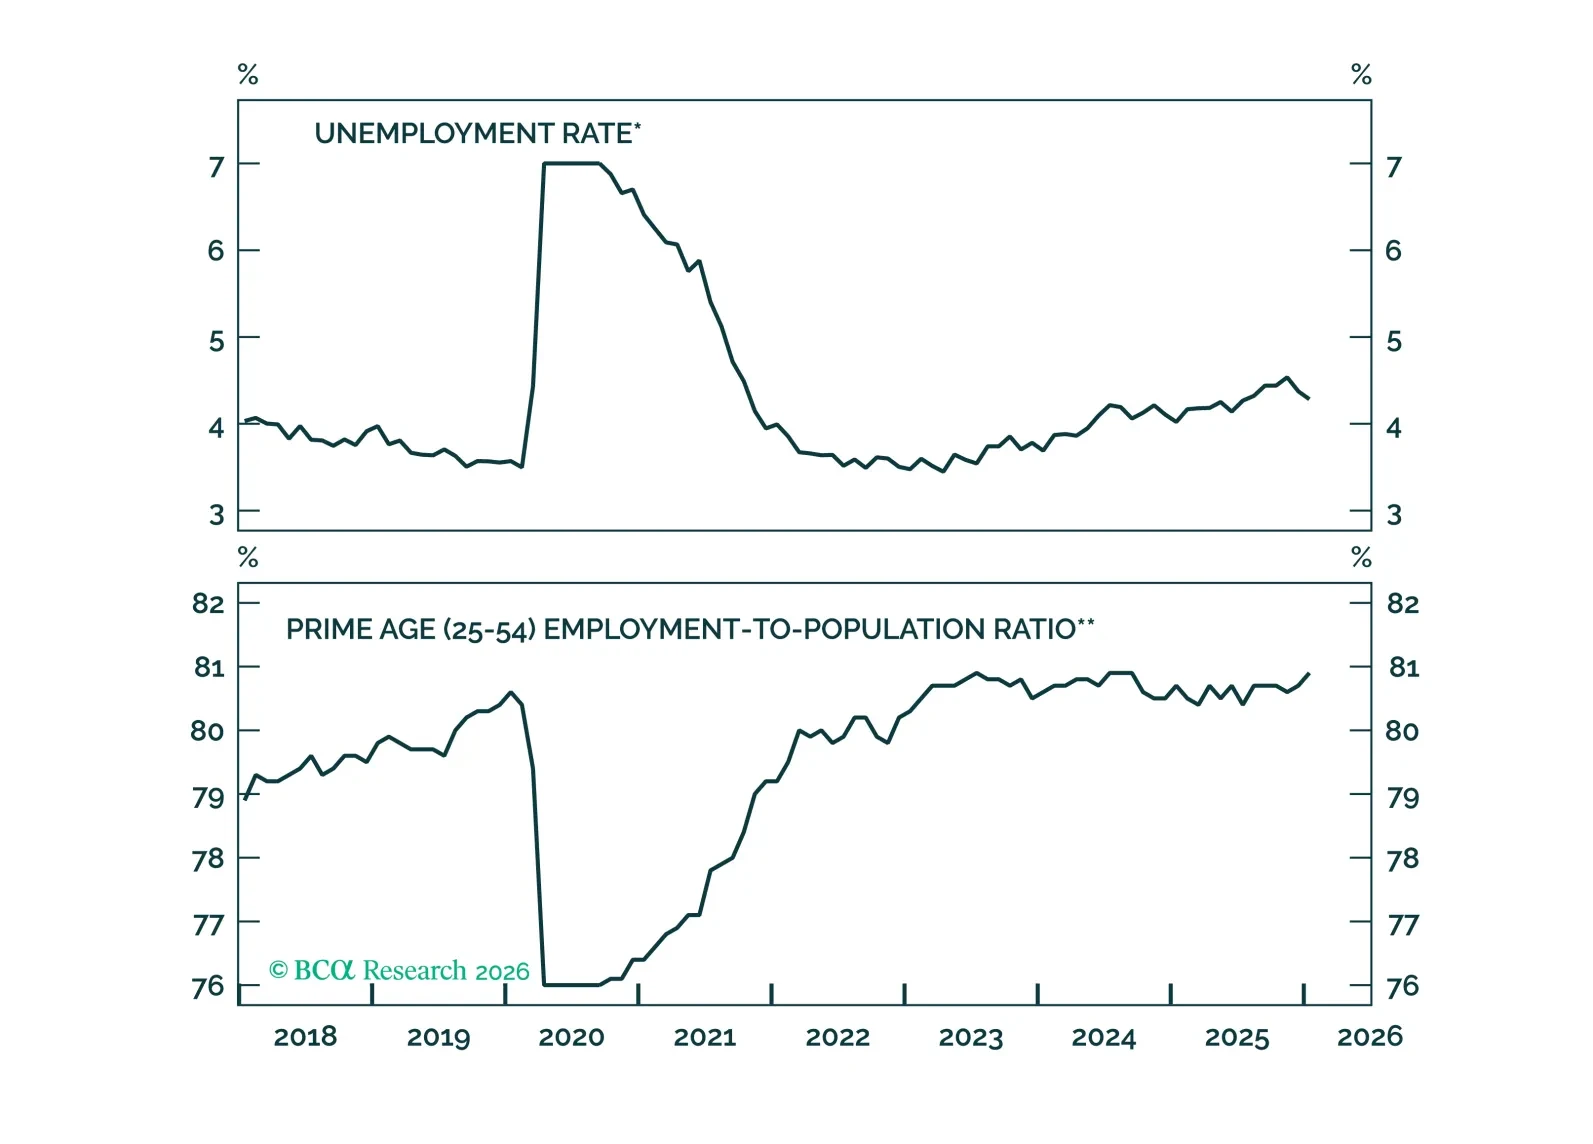
El mercado laboral se endureció en enero, reduciendo significativamente las probabilidades de un recorte de tipos en H1 2026. Los recortes de tipos impulsados por una menor inflación siguen siendo probables en H2 2026.
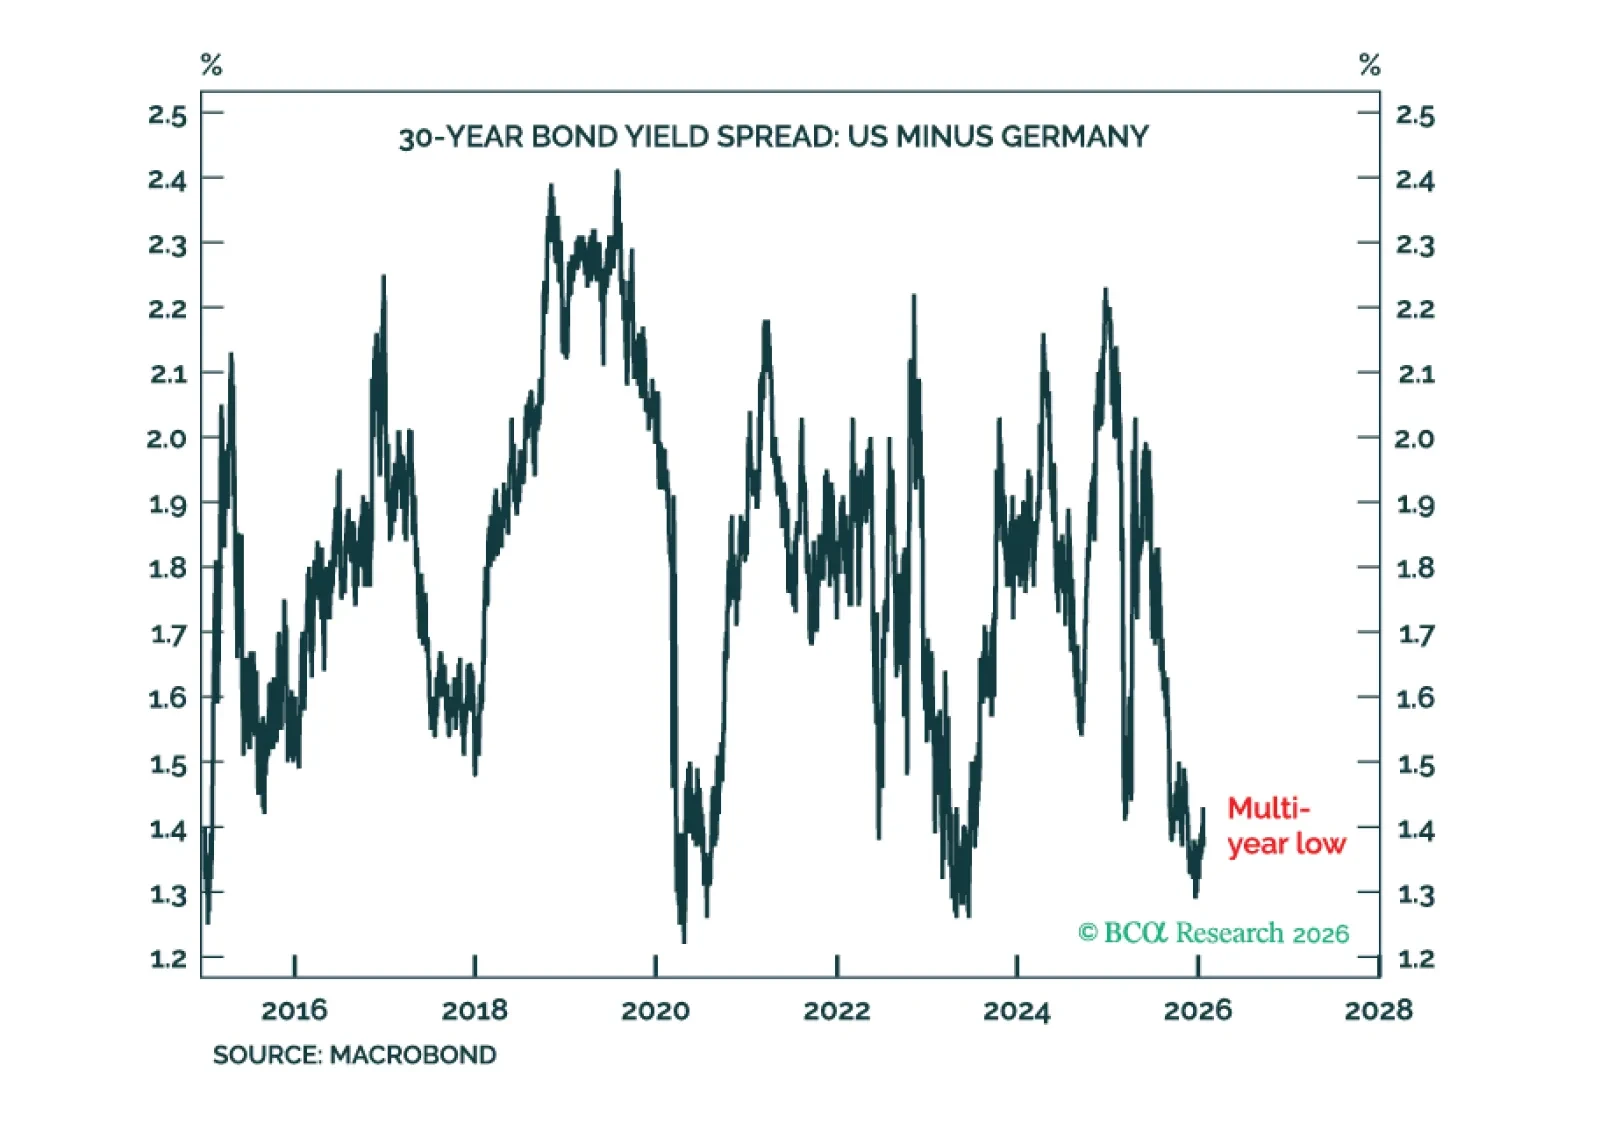
Los rendimientos del Tesoro de EE. UU. exigen una prima mayor tanto por el riesgo geopolítico como por el riesgo de inflación, pero unos rendimientos de los bonos más altos no son necesariamente malos para las acciones.
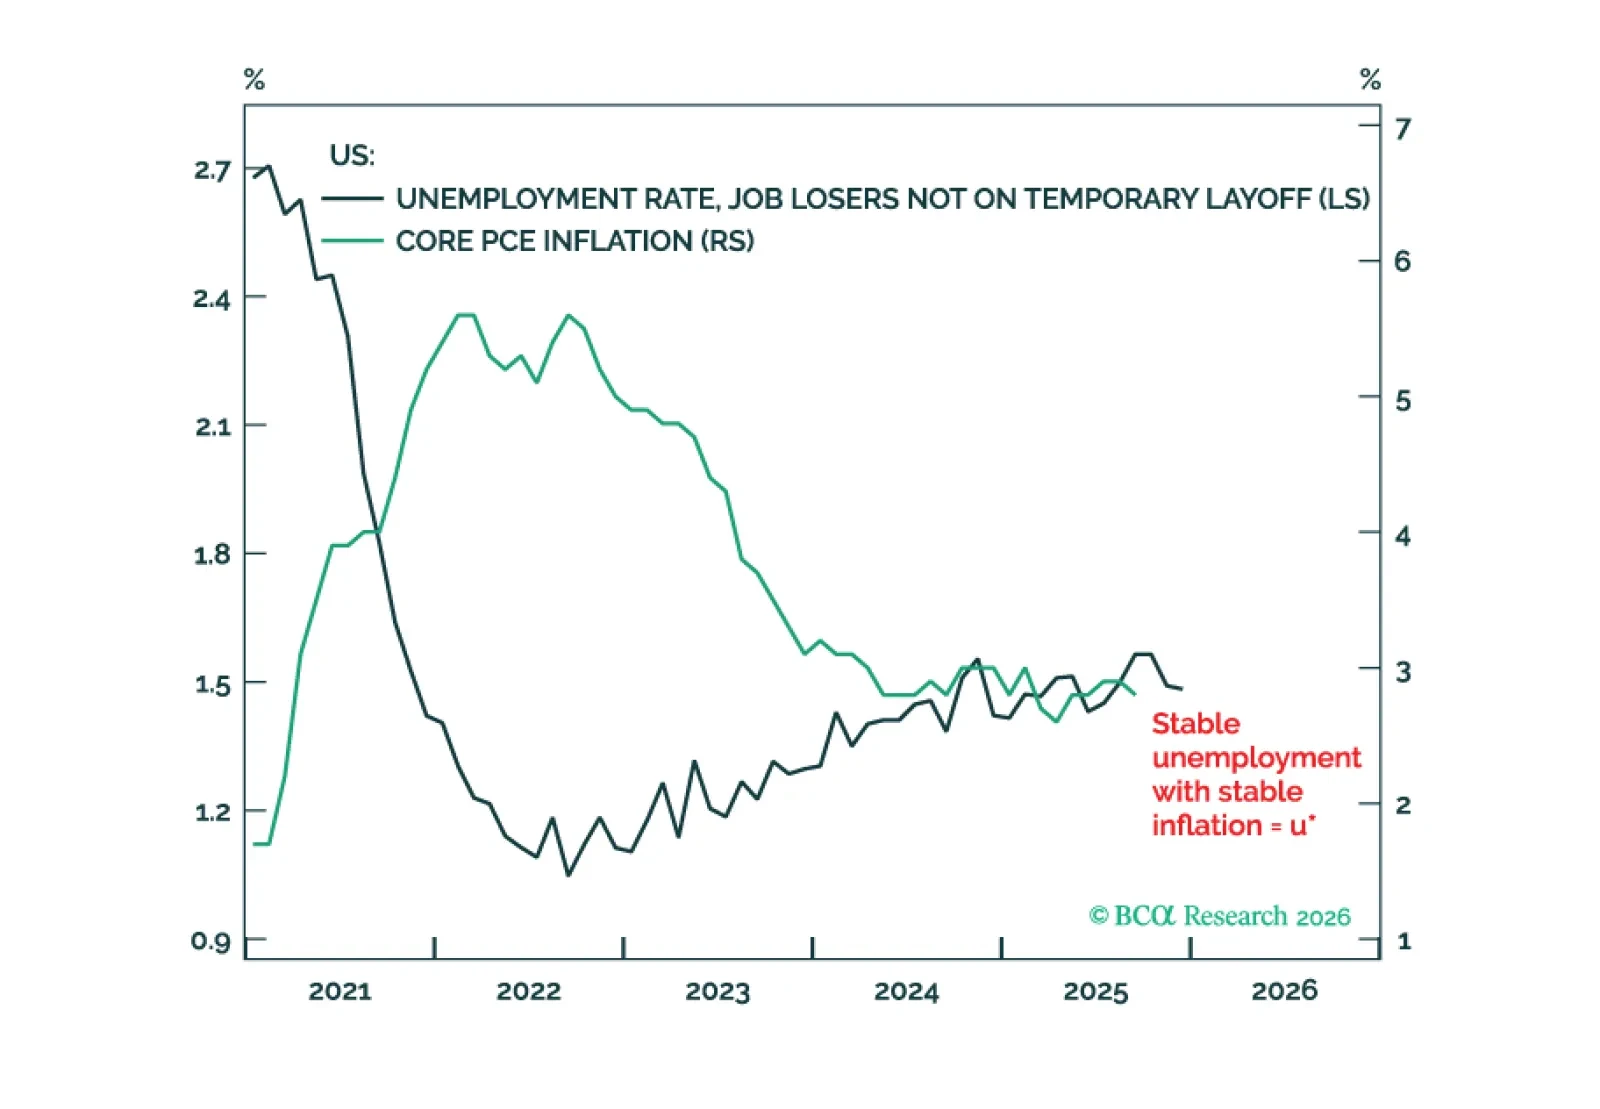
Con la tasa de desempleo de EE. UU. y la tasa de interés cercanas a las u-star y r-star ‘neutras’, respectivamente, nuevos recortes de tasas de la Fed corren el riesgo de aumentar la inflación y las expectativas de inflación a largo plazo. Esto es malo para los bonos pero bueno para las acciones. Además, dos operaciones nuevas son: posición corta en TOPIX frente a DAX; y posición corta en CAT frente a SPX.

Las medidas de utilización del mercado laboral mejoraron en diciembre, descartando un recorte en enero y reduciendo significativamente las probabilidades de un recorte en marzo.
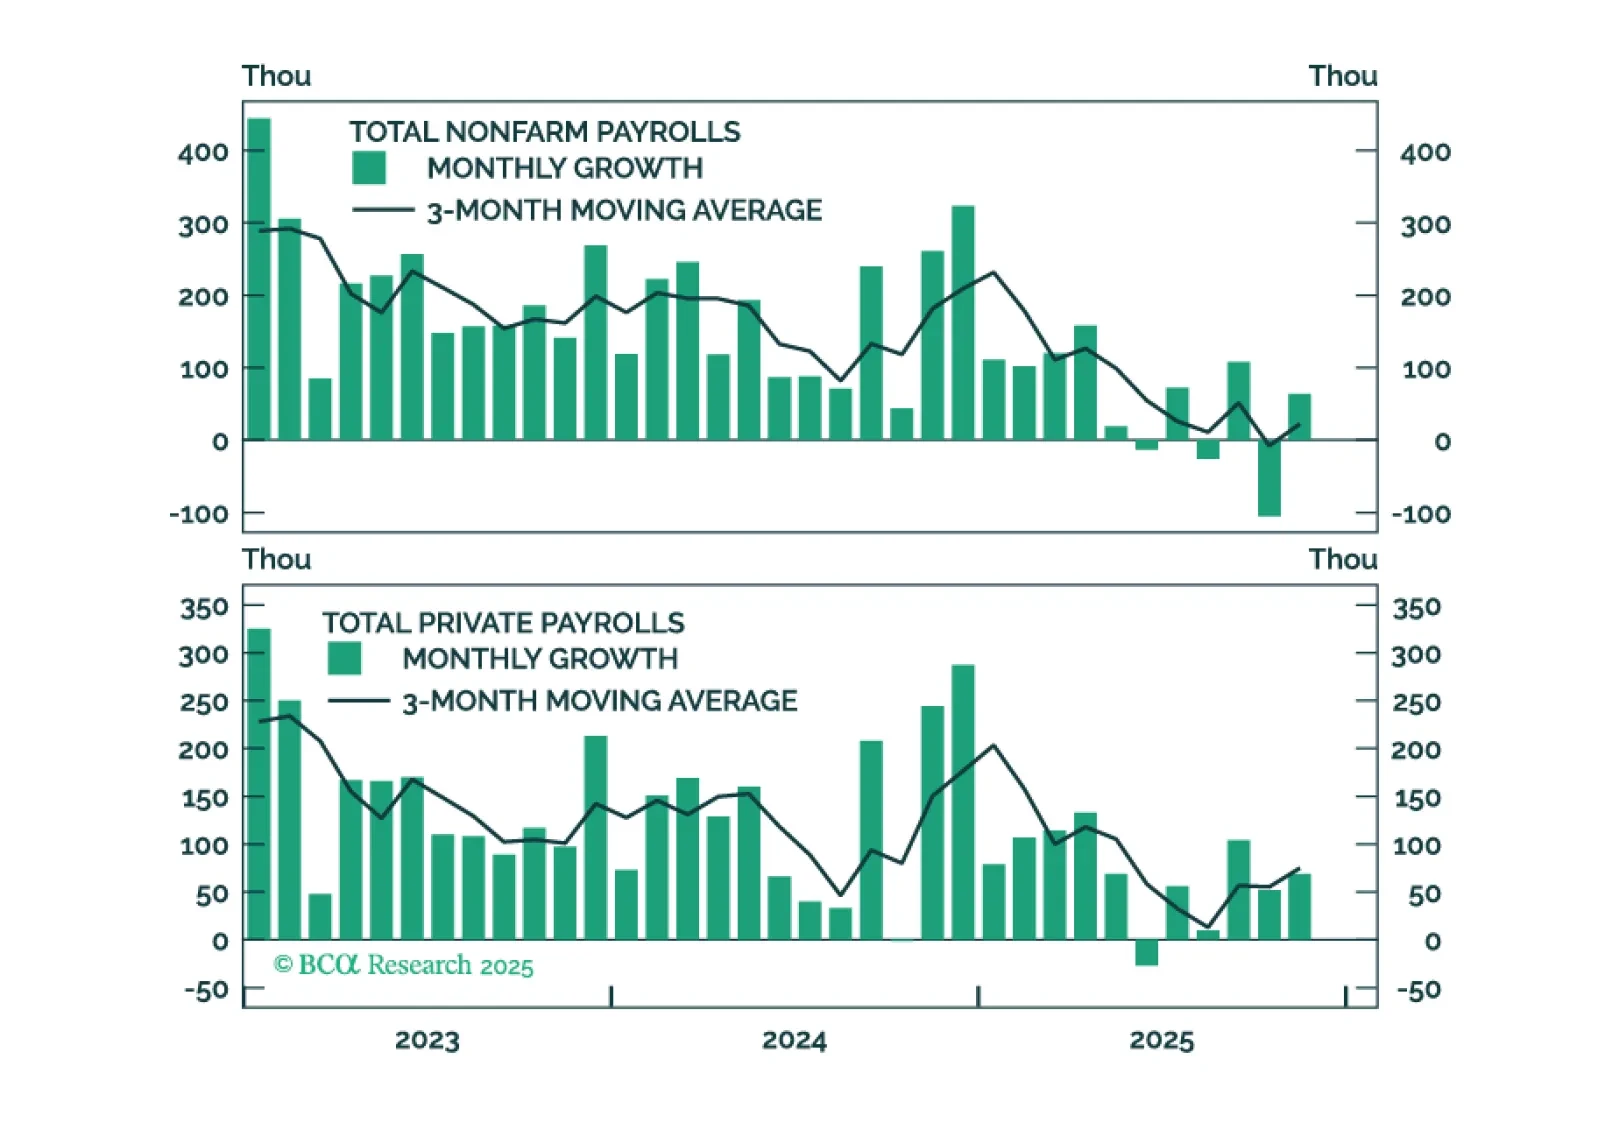
Los datos de empleo apuntan a sorpresas de políticas moderadas en 2026
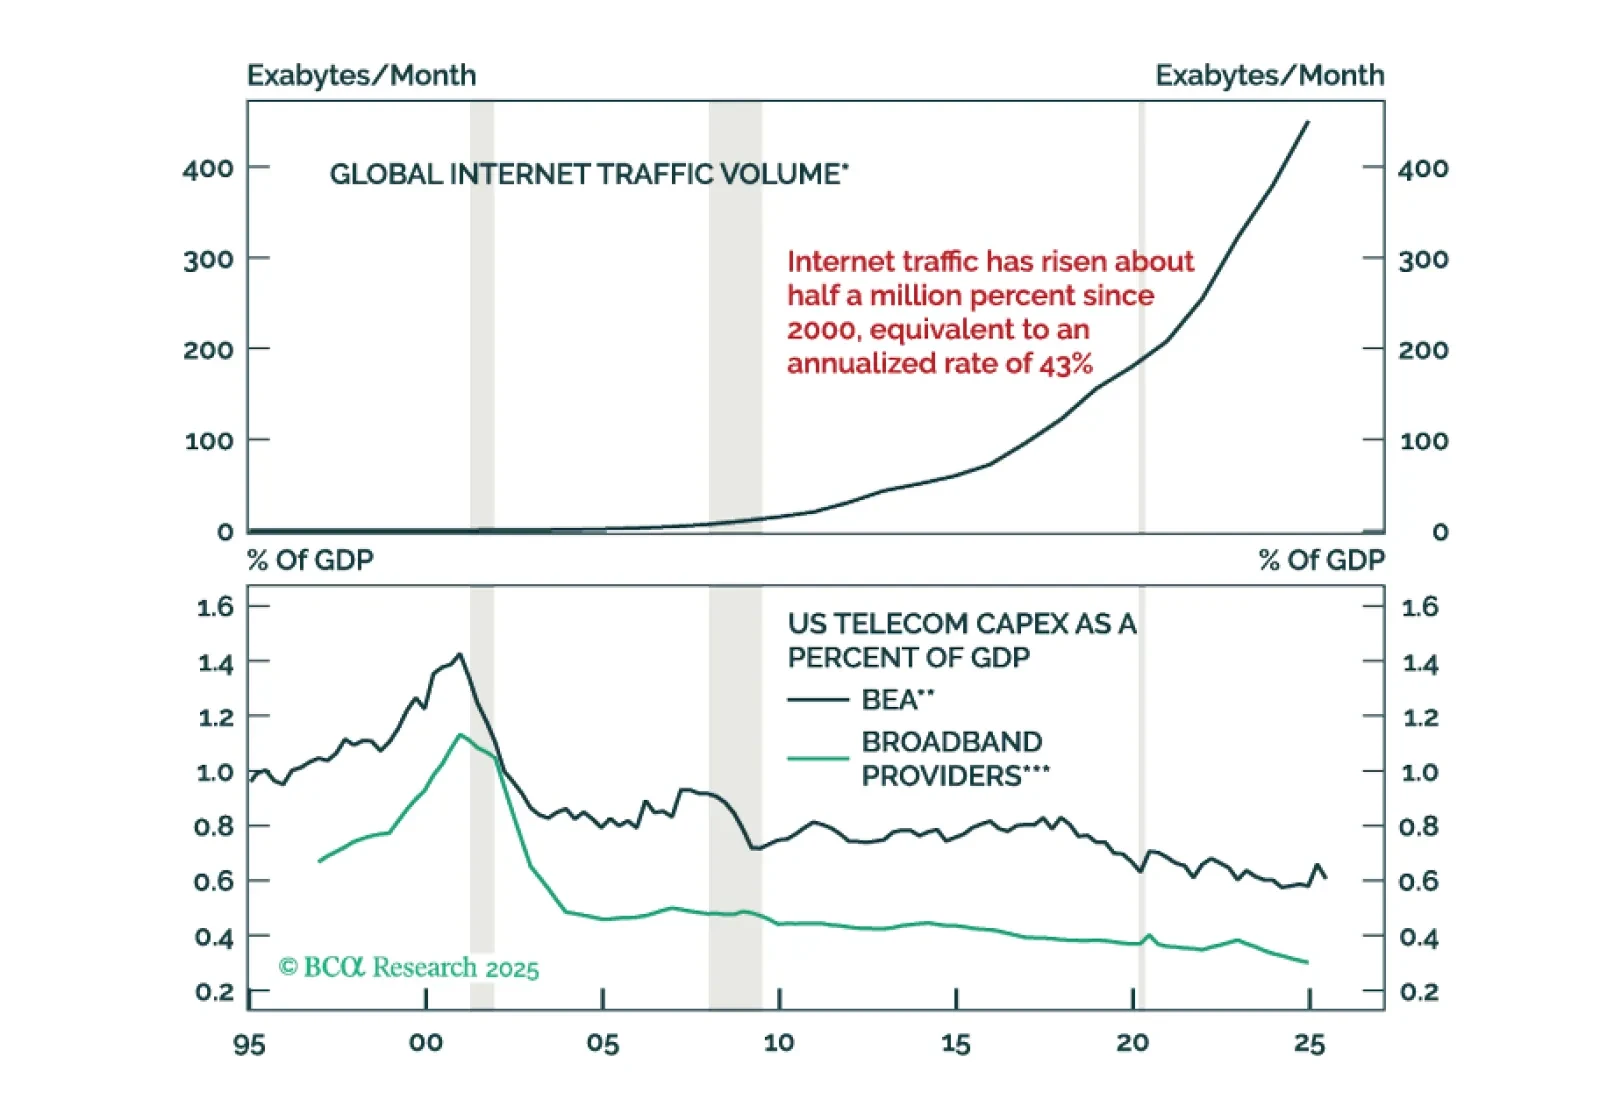
Este año, una vez más presentamos nuestra perspectiva para 2026 como una retrospectiva desde el futuro, un futuro en el que el auge de la IA se convirtió en desplome.
La próxima semana, por favor acompáñenme en un Webcast el miércoles 17 de diciembre a las 10:30 AM EST (3:30 PM GMT, 4:30 PM CET) para discutir sobre la economía y los mercados financieros. También organizaremos un Webcast para APAC el martes 16 de diciembre a las 8:00 PM EST (9:00 AM HKT+1 día).
Y con esto, me despido por este año. Les deseo a usted y a sus seres queridos un muy feliz y saludable 2026. Estaremos de regreso el viernes 2 de enero con nuestra actualización del MacroQuant Model.
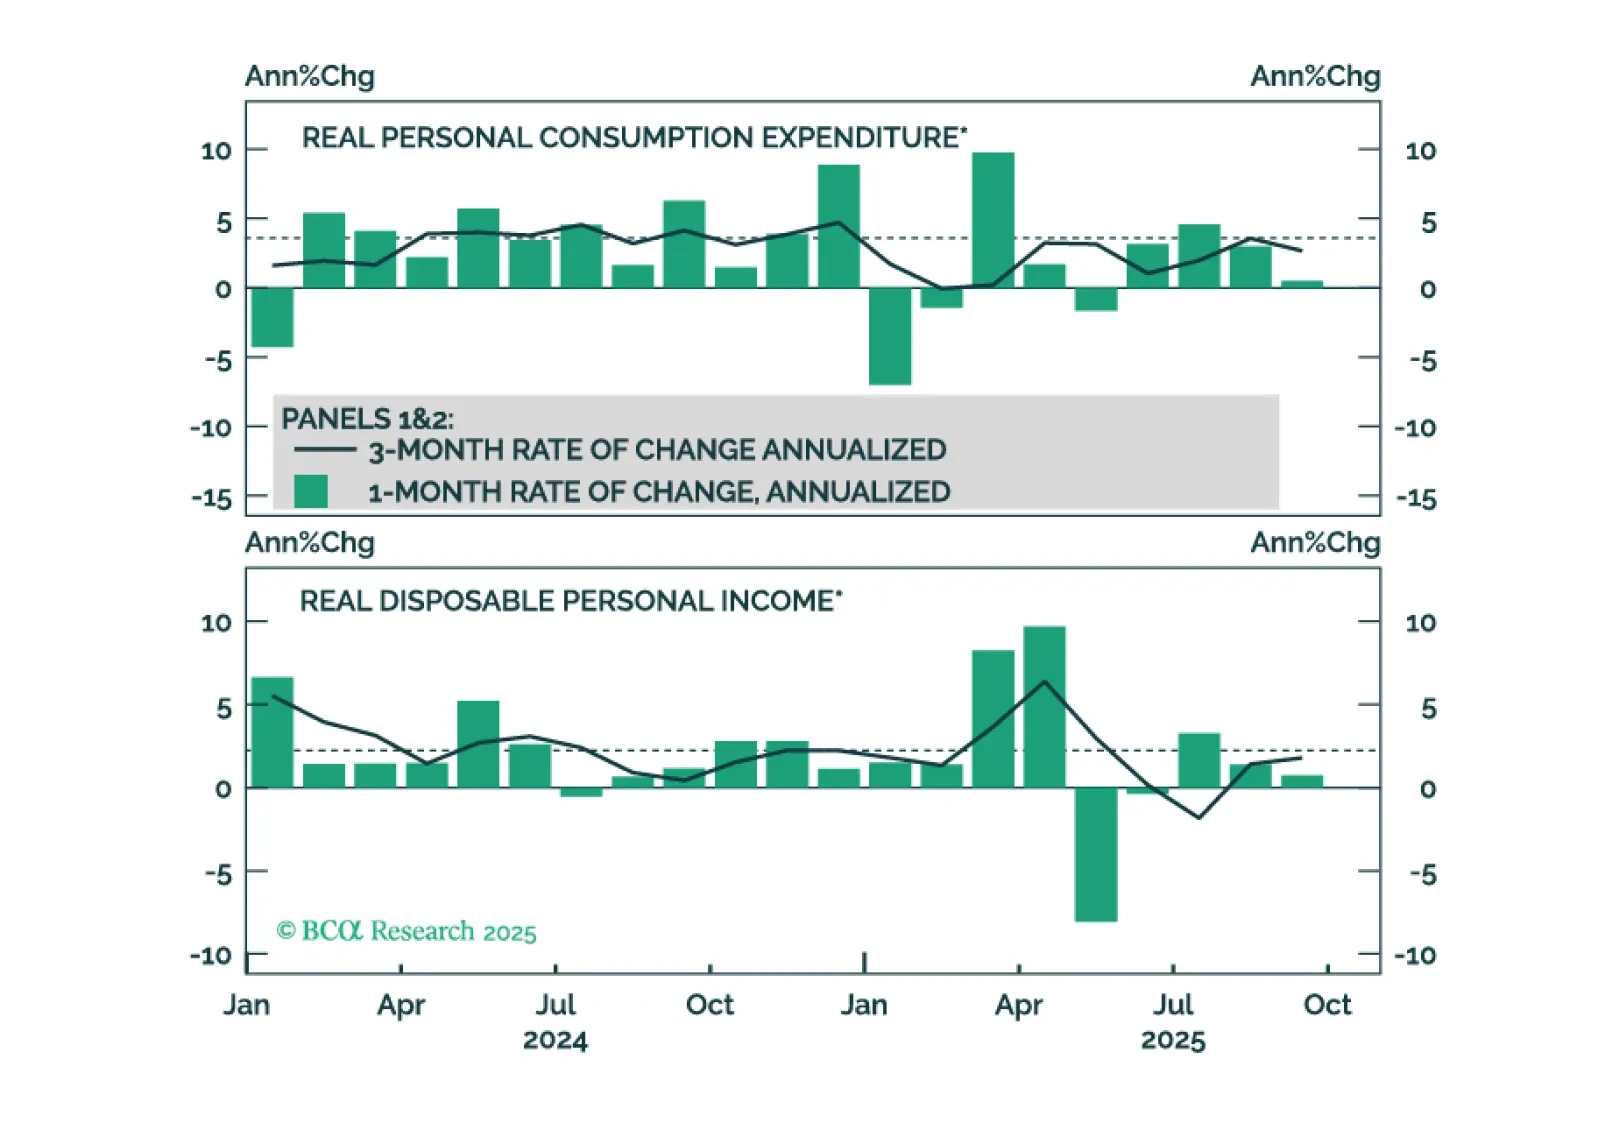
Los débiles datos de gasto de los consumidores en septiembre cuestionan la narrativa de recuperación en forma de K y sugieren que el gasto se desacelerará para igualar el ya débil crecimiento del empleo.
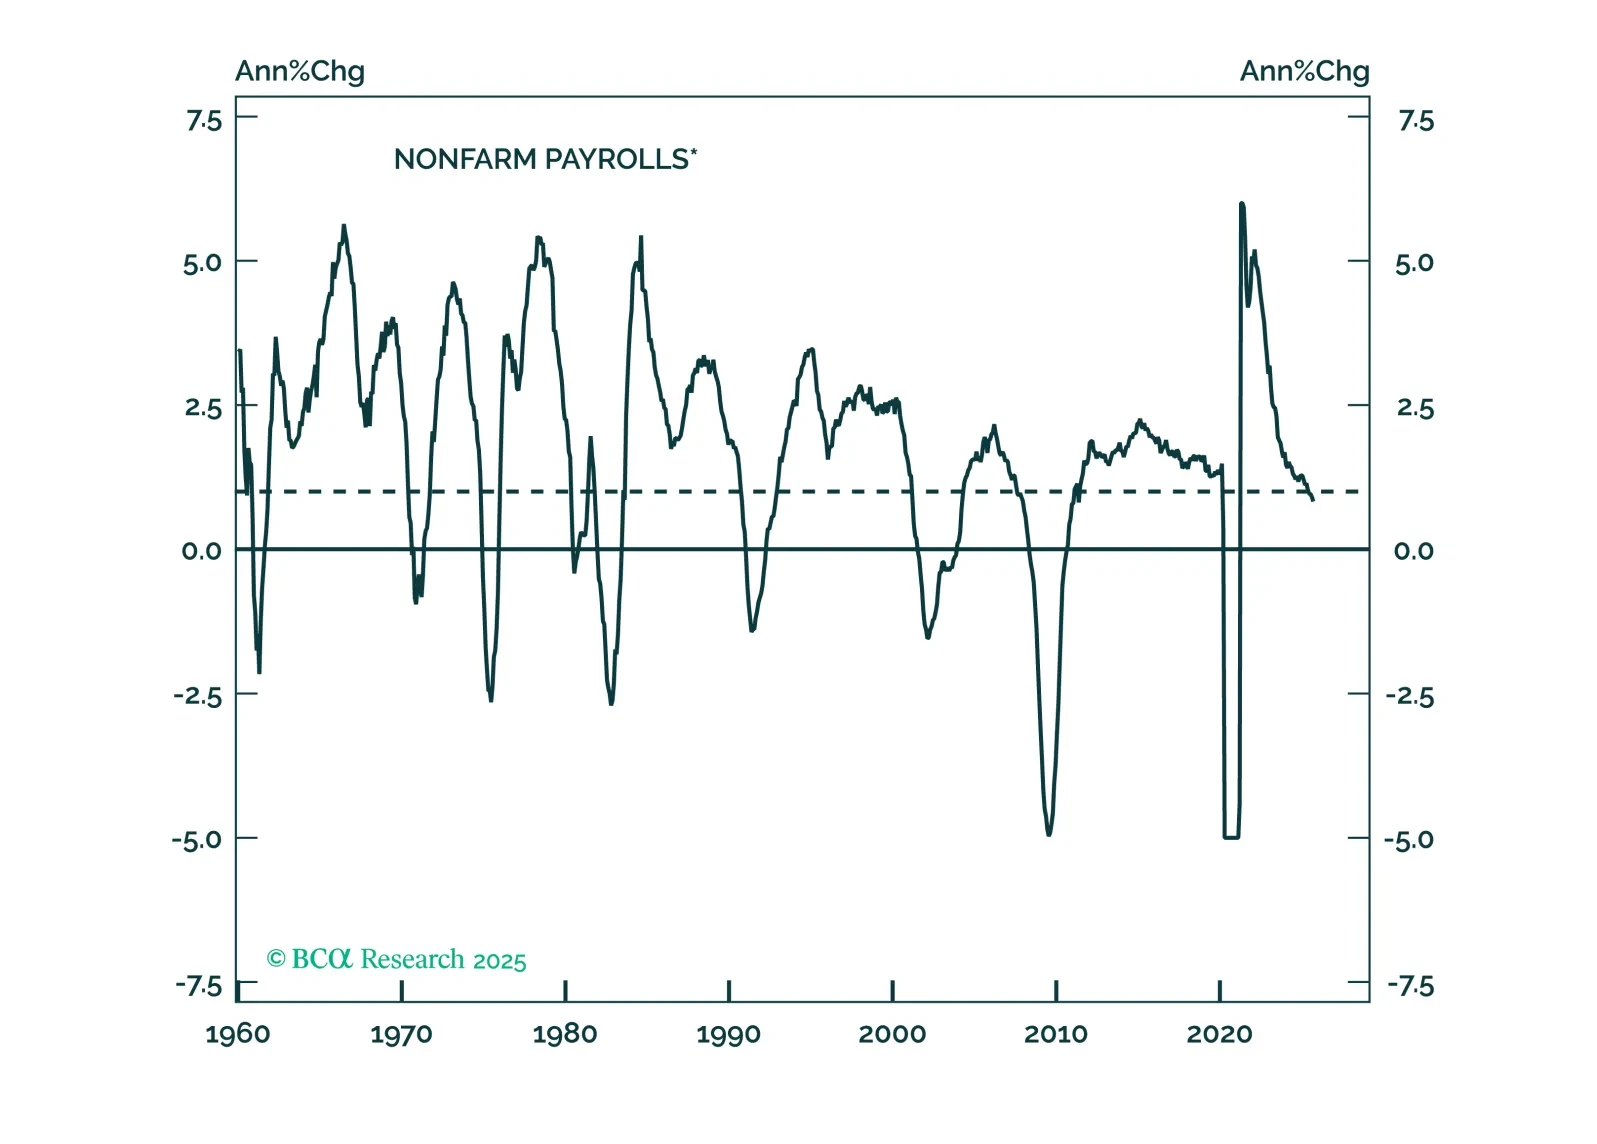
September job gains topped modest expectations, but year-over-year payrolls growth appears to have fallen below stall speed. We remain concerned about US activity.
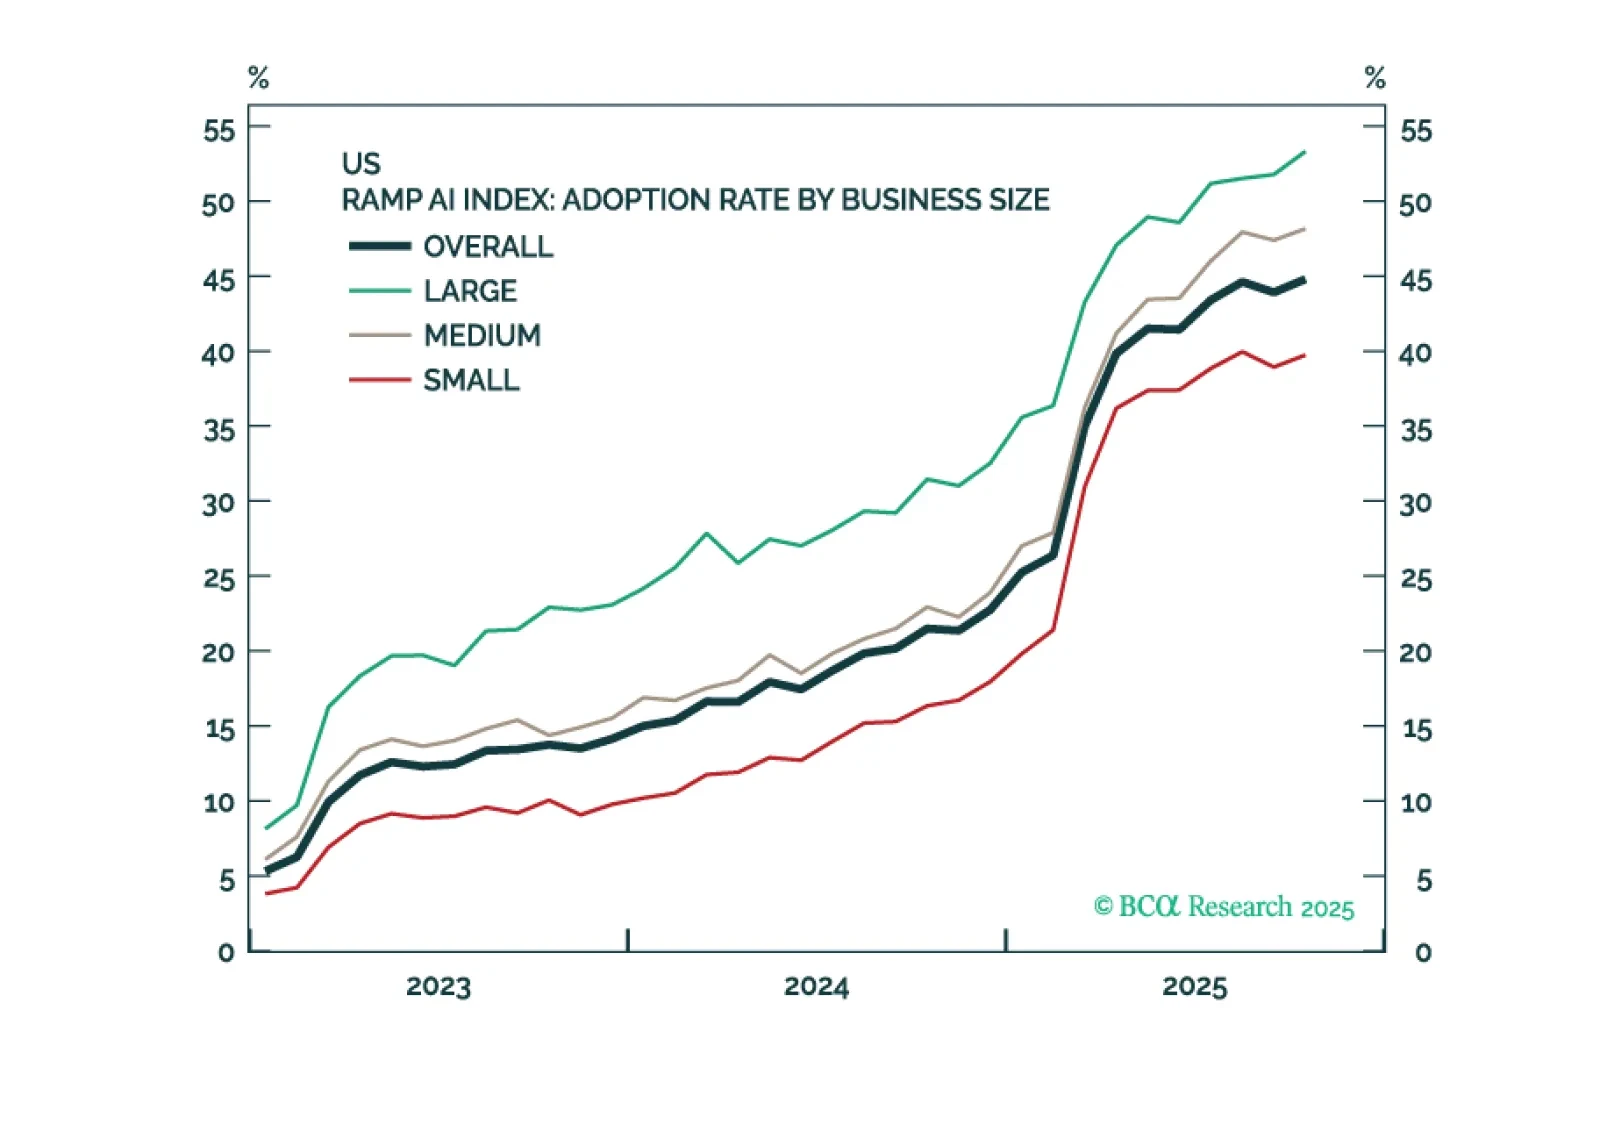
Han aumentado las probabilidades de que hayamos alcanzado un “Momento Metaverso”: una situación en la que los inversores castigan a las empresas de IA por aumentar el gasto de capital. Esto justifica una mayor precaución hacia las acciones de IA específicamente, y hacia el S&P 500 en general.