Sorry, you need to enable JavaScript to visit this website.
Saltar al contenido principal

Renta Fija

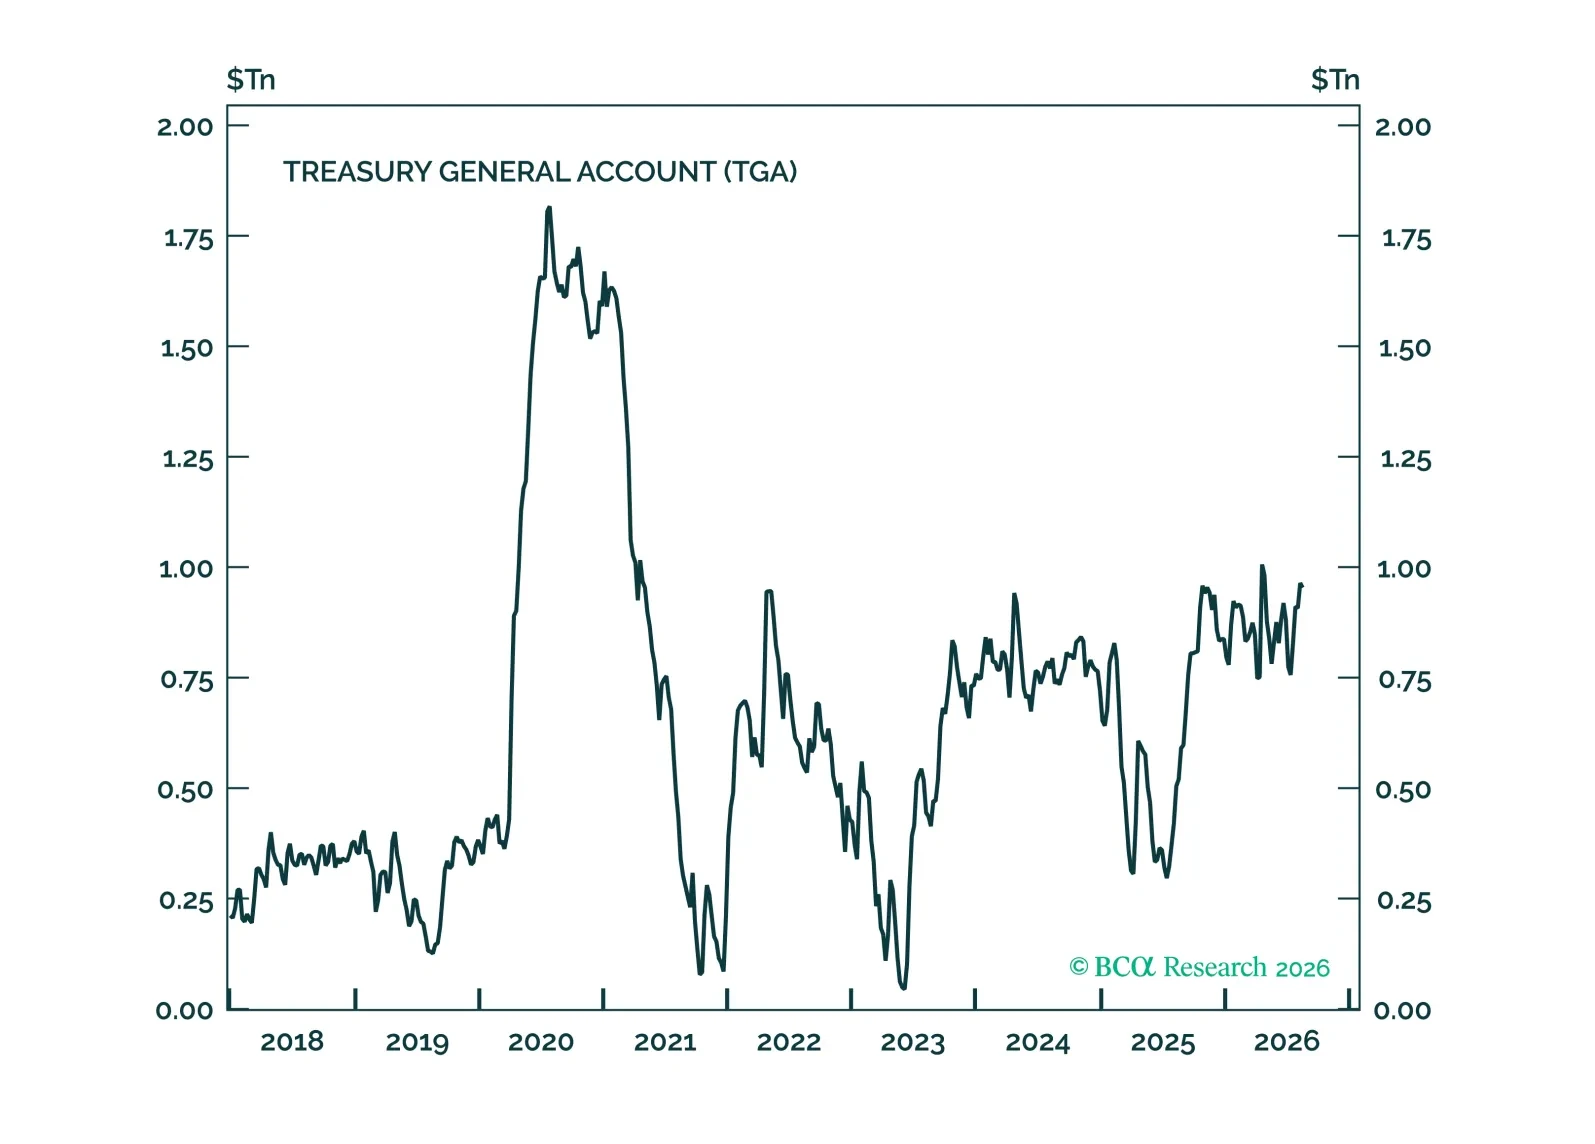
Los intentos del Departamento del Tesoro de EE. UU. de suprimir los rendimientos están condenados al fracaso a menos que la Reserva Federal intervenga.
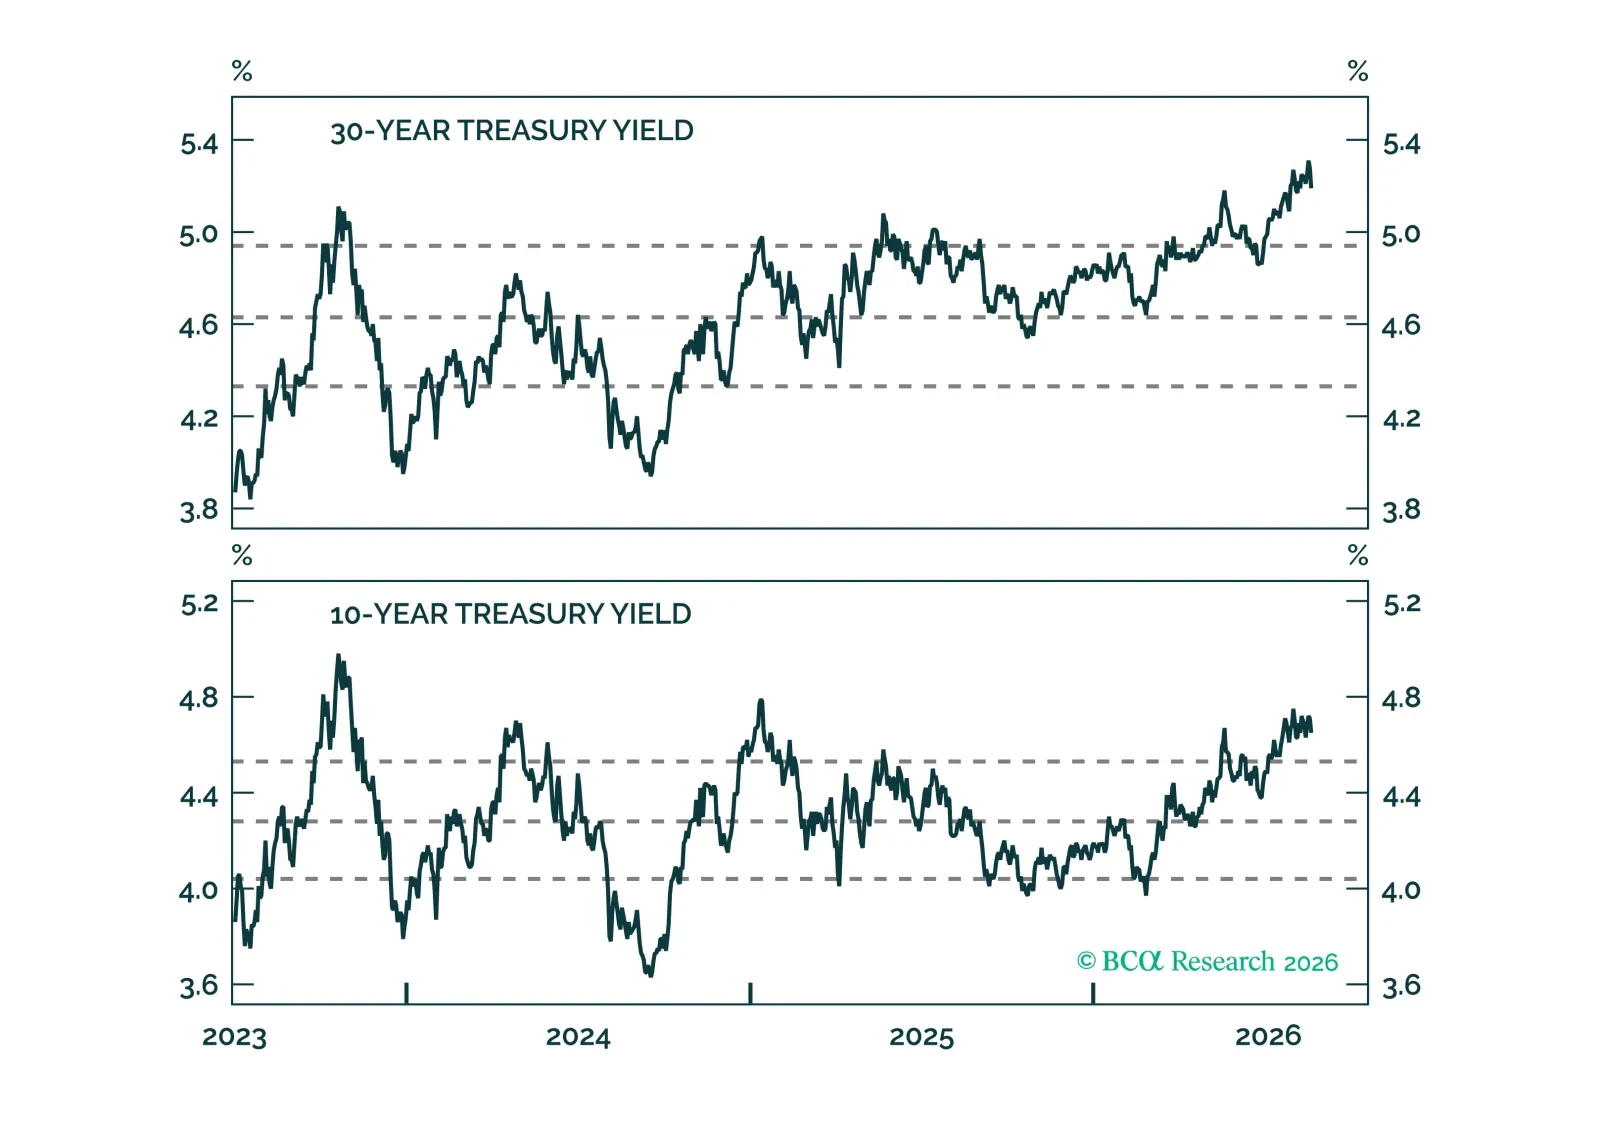
A pesar de los aumentos recientes, los rendimientos de los bonos del Tesoro a largo plazo son aproximadamente coherentes con su valor razonable fundamental. Vemos poco valor en posiciones de larga duración.
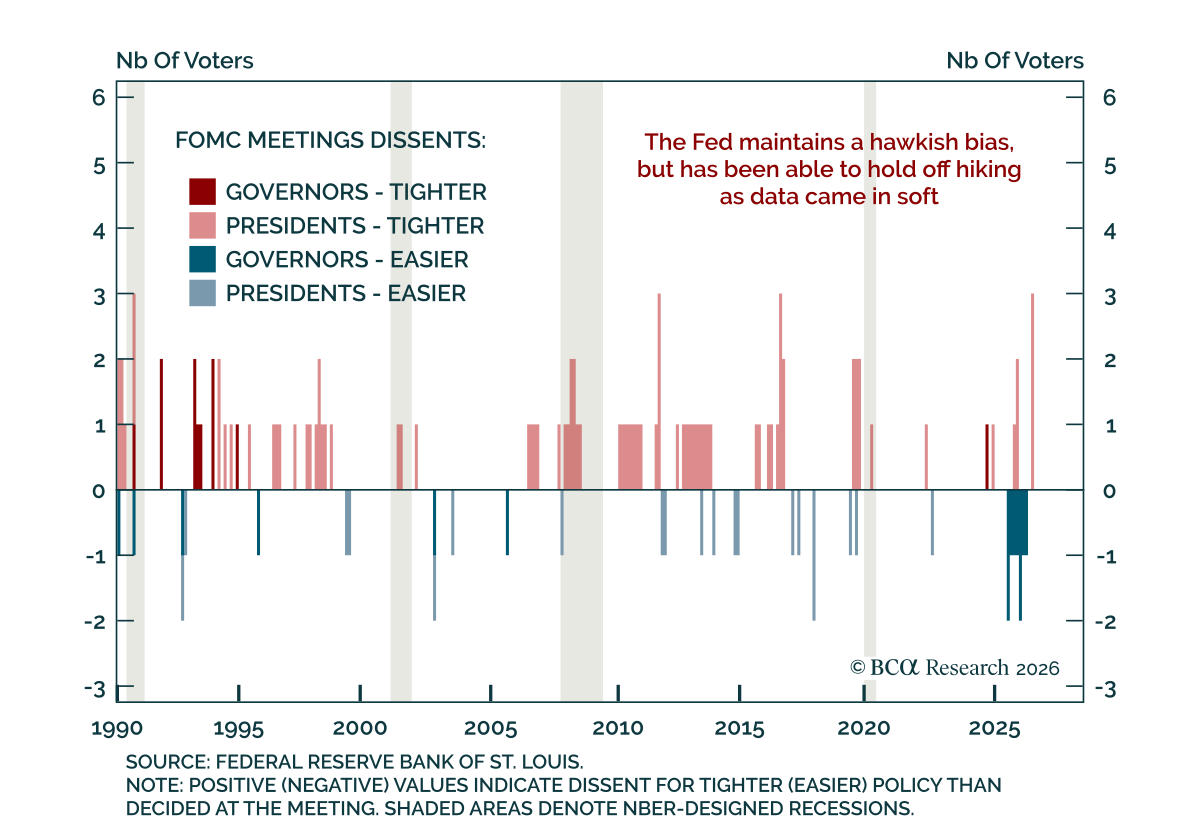
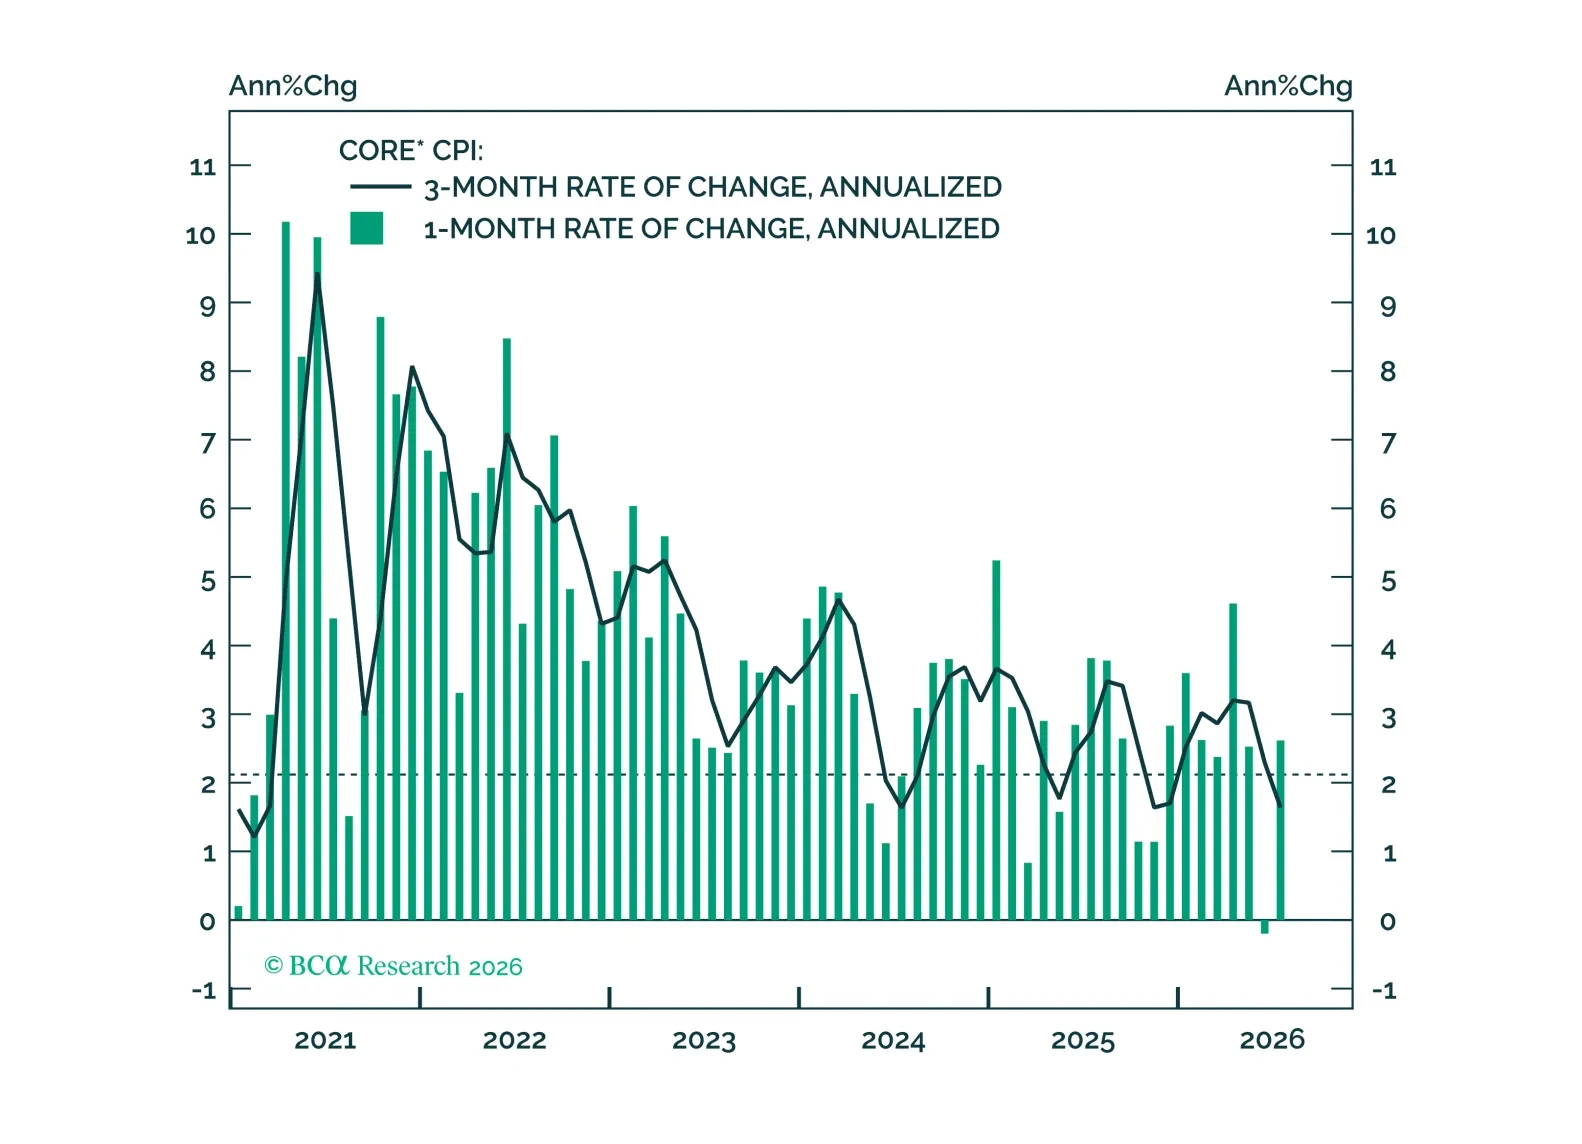
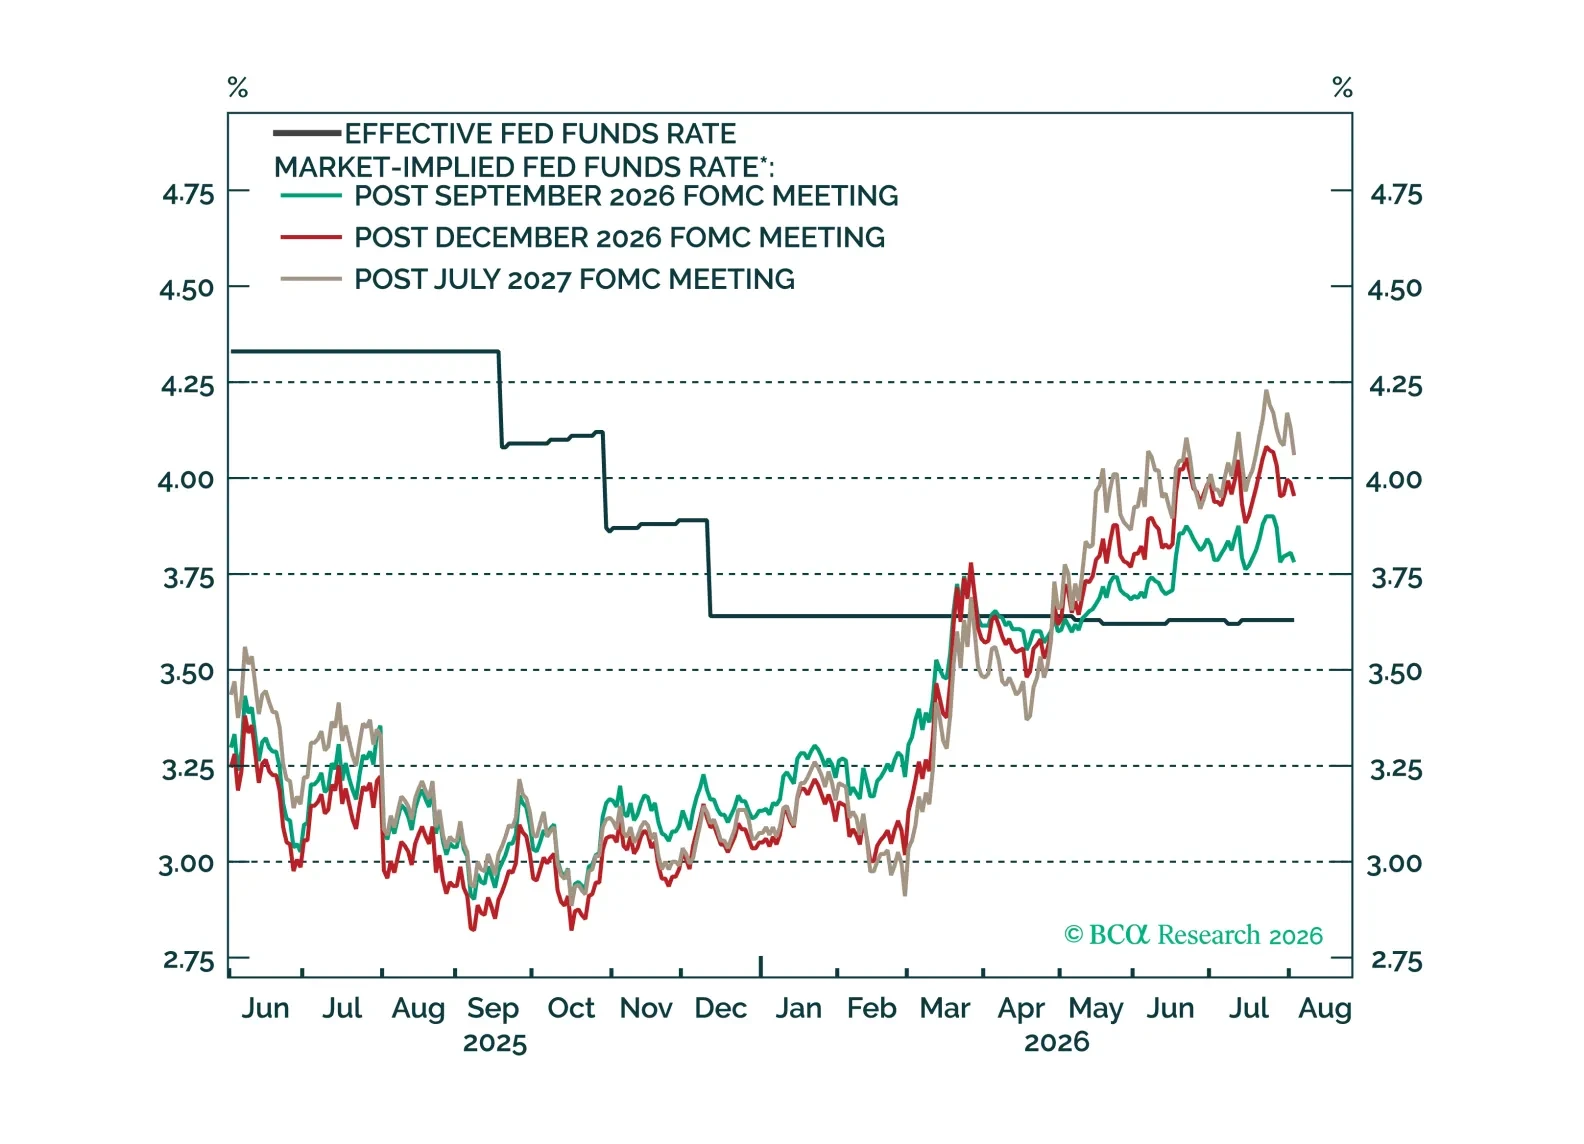
Las actas de la Fed de julio mostraron un sesgo más restrictivo de lo que sugería la votación, pero datos más débiles desde la reunión han reducido la urgencia de subir las tasas. El FOMC mantuvo las tasas en 3.5%-3.75% a pesar de tres votos disidentes a…

La lectura del IPC de julio fue lo suficientemente baja como para mantener a la Fed en pausa por ahora, pero persisten riesgos de inflación al alza a corto plazo.
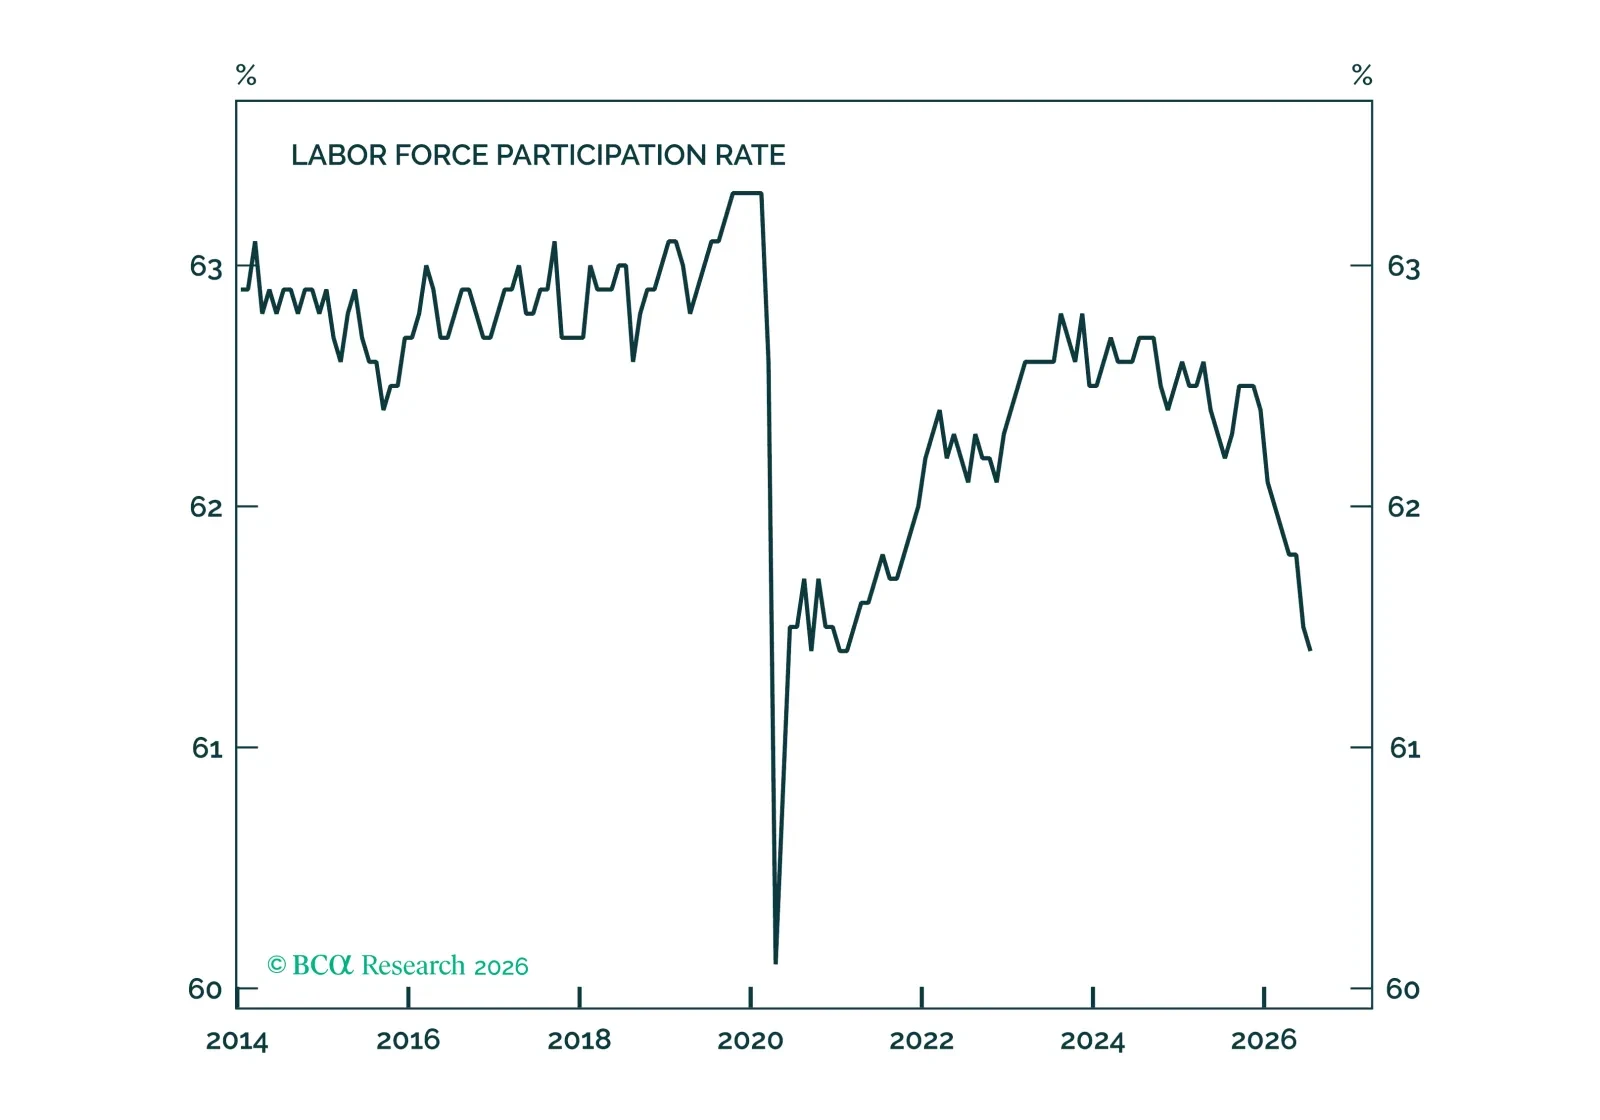
La evidencia es cada vez más clara de que las fluctuaciones en la oferta laboral, en su mayoría relacionadas con la política de control de la inmigración, han sido el principal motor del crecimiento de las nóminas no agrícolas durante los últimos dos años. Esto se mantuvo en el informe de julio, que mostró descensos tanto en el empleo no agrícola (-23k) como en la tasa de desempleo (de 4.19% a 4.09%). La causa de ambos movimientos fue una caída de 264k en el tamaño de la fuerza laboral. Cuando la oferta laboral es tan volátil, deberíamos restar importancia a las medidas de crecimiento del empleo y prestar más atención a las medidas de utilización del mercado laboral. Las medidas de utilización del mercado laboral parecen, en términos generales, estables. La tasa de desempleo está en tendencia descendente, pero la tasa empleo-población para el tramo de edad 25-54 se ha debilitado, y el número de trabajadores marginalmente vinculados y de trabajadores a tiempo parcial involuntarios está aumentando. No creemos que el informe de empleo de esta mañana reduzca las probabilidades de una subida de tipos en septiembre que, en nuestra opinión, siguen siendo altas. El informe del IPC subyacente de julio de la próxima semana será un factor más importante para la política de la Fed a corto plazo. Haga clic aquí para acceder a nuestro Paquete de gráficos del mercado laboral de EE. UU. para más detalles sobre las tendencias del empleo en EE. UU. 
El renovado desliz fiscal de Francia refuerza el argumento para infraponderar los OAT a 10 años. El déficit acumulado del gobierno central ya se había situado cerca del borde inferior de su rango intercuartílico histórico a principios de 2026, antes de…

Nuestro resumen de asignación de cartera para agosto de 2026.

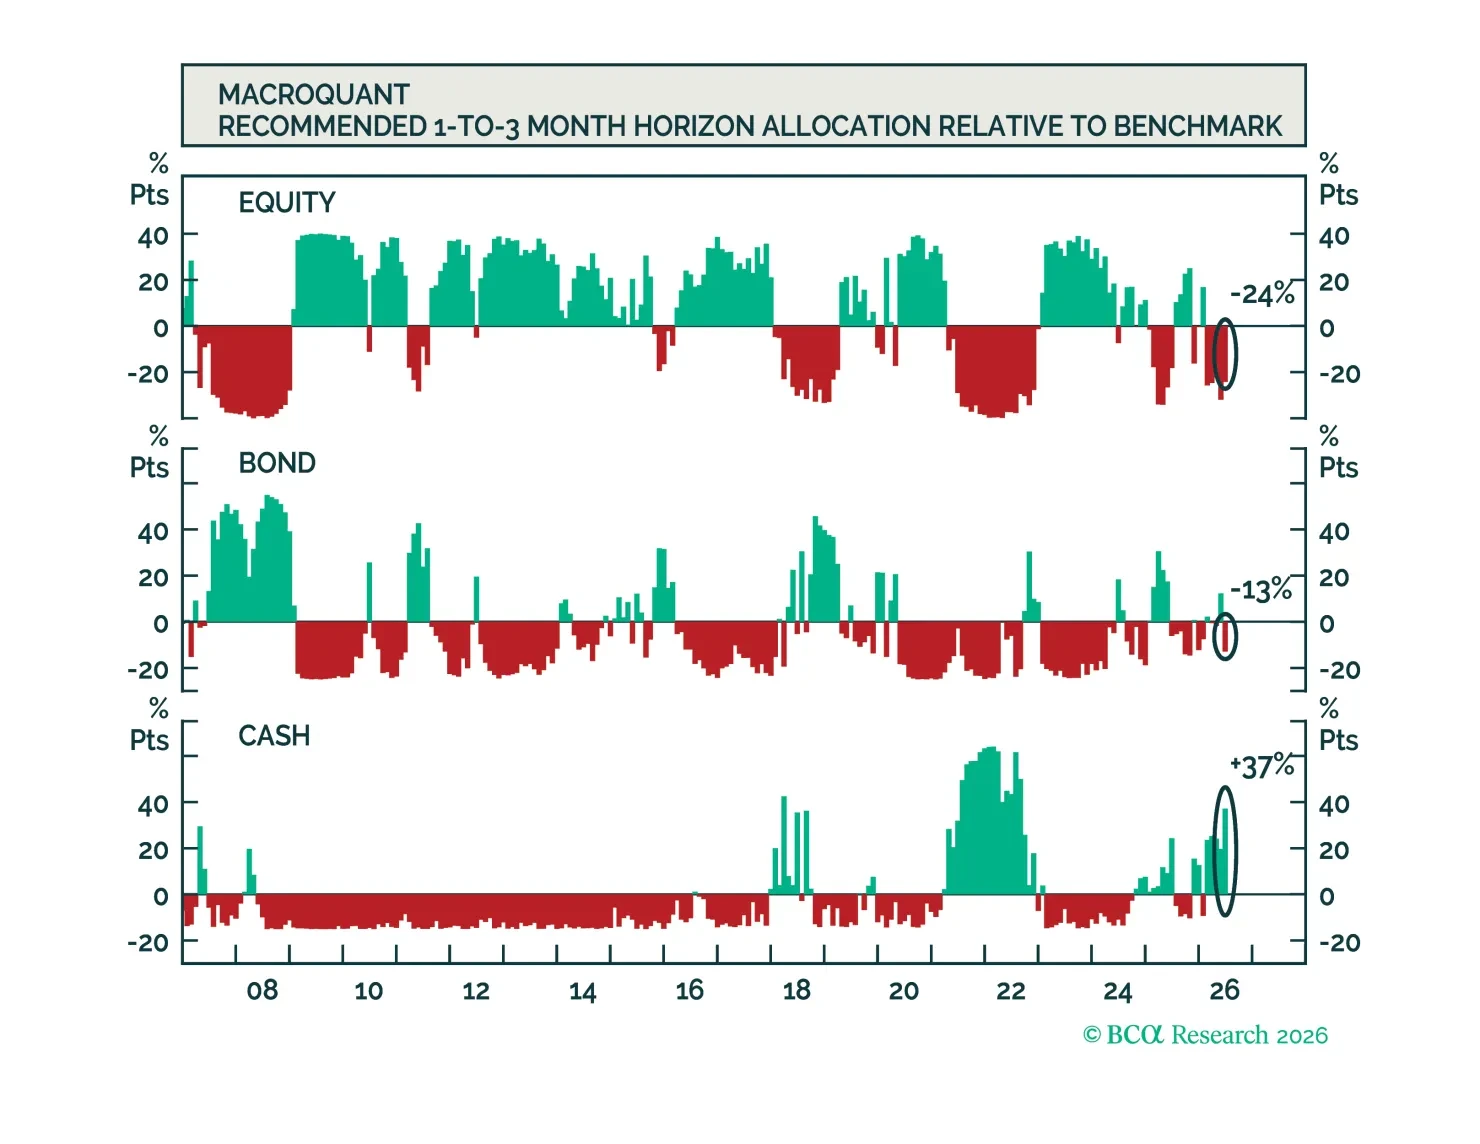
MacroQuant recomienda una ligera infraponderación en renta variable y favorece una postura de duración por debajo del índice de referencia en las carteras de renta fija. El modelo es muy positivo respecto al dólar estadounidense, neutral con el oro, constructivo con el cobre y muy alcista con el petróleo.
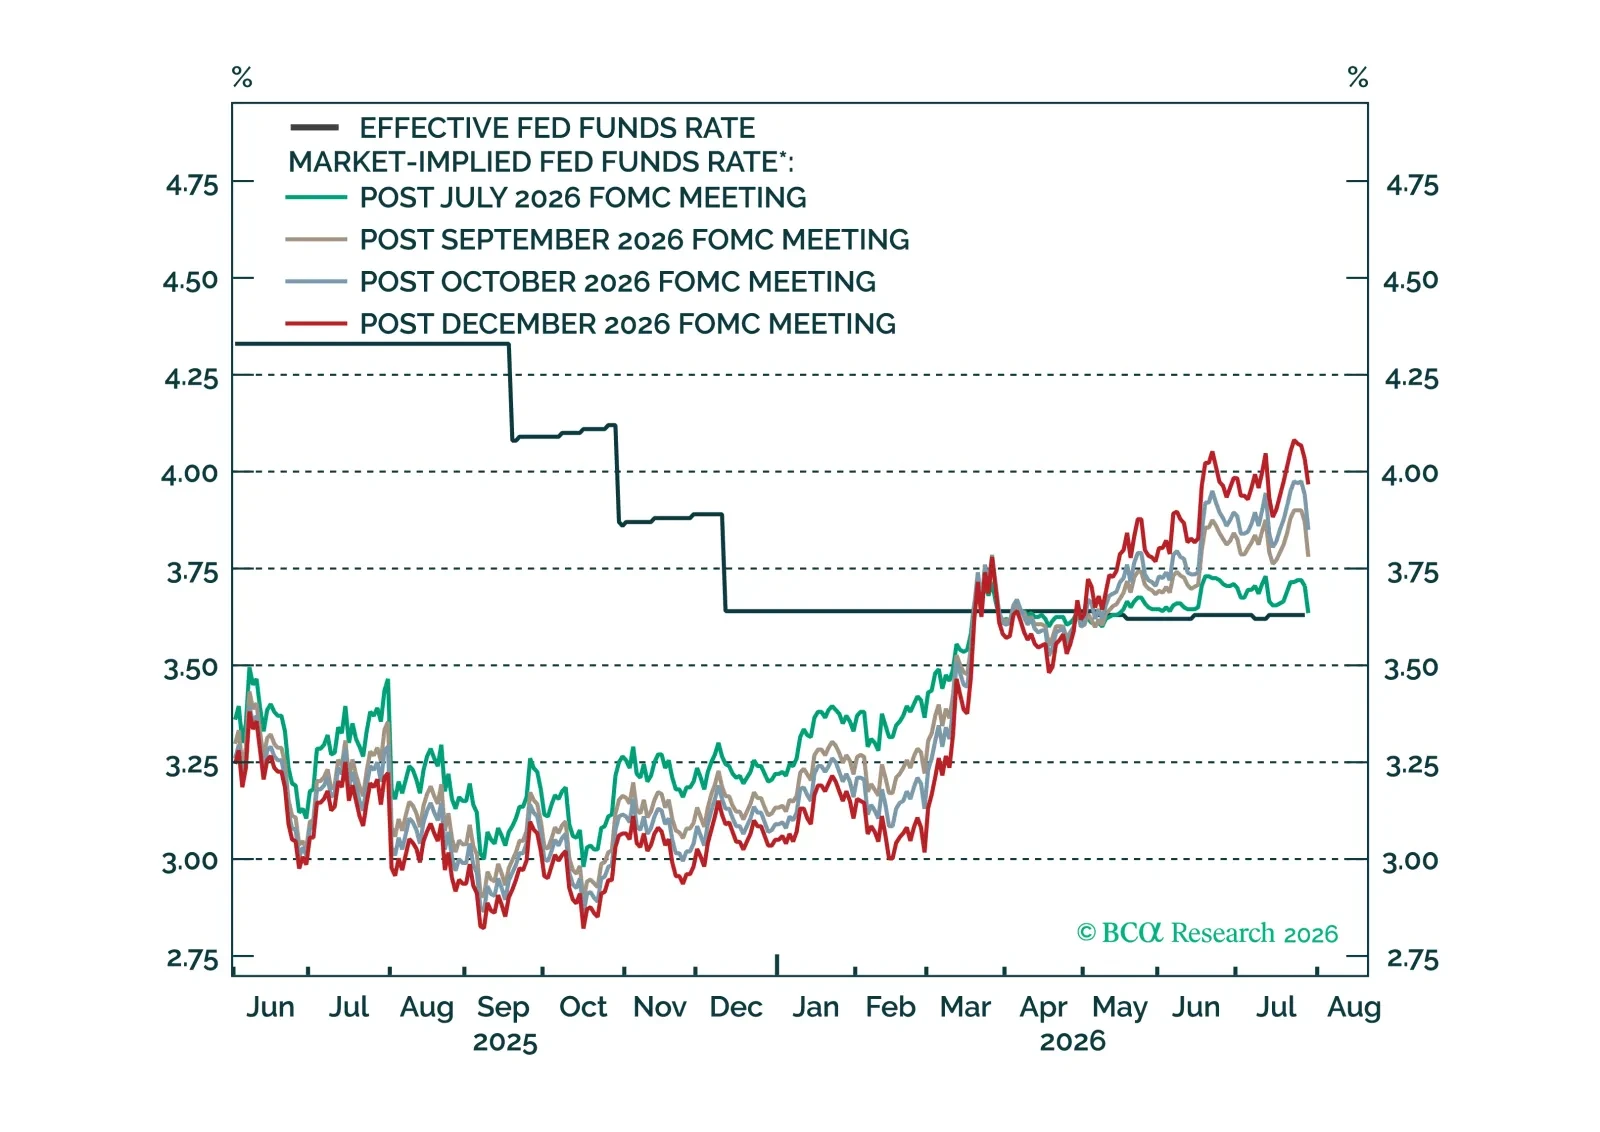
A pesar de la pausa de hoy, el umbral para un aumento de tasas en septiembre sigue siendo bajo y está condicionado a los próximos dos informes del IPC subyacente.

JGBs: Beta baja, recompensa baja JGBs: Beta baja, recompensa baja El plan reflacionario del BoJ y una beta de rendimiento baja respaldan una posición infraponderada en los JGB. BCA ha utilizado históricamente las betas de rendimiento entre países para…