Inflación/Deflación
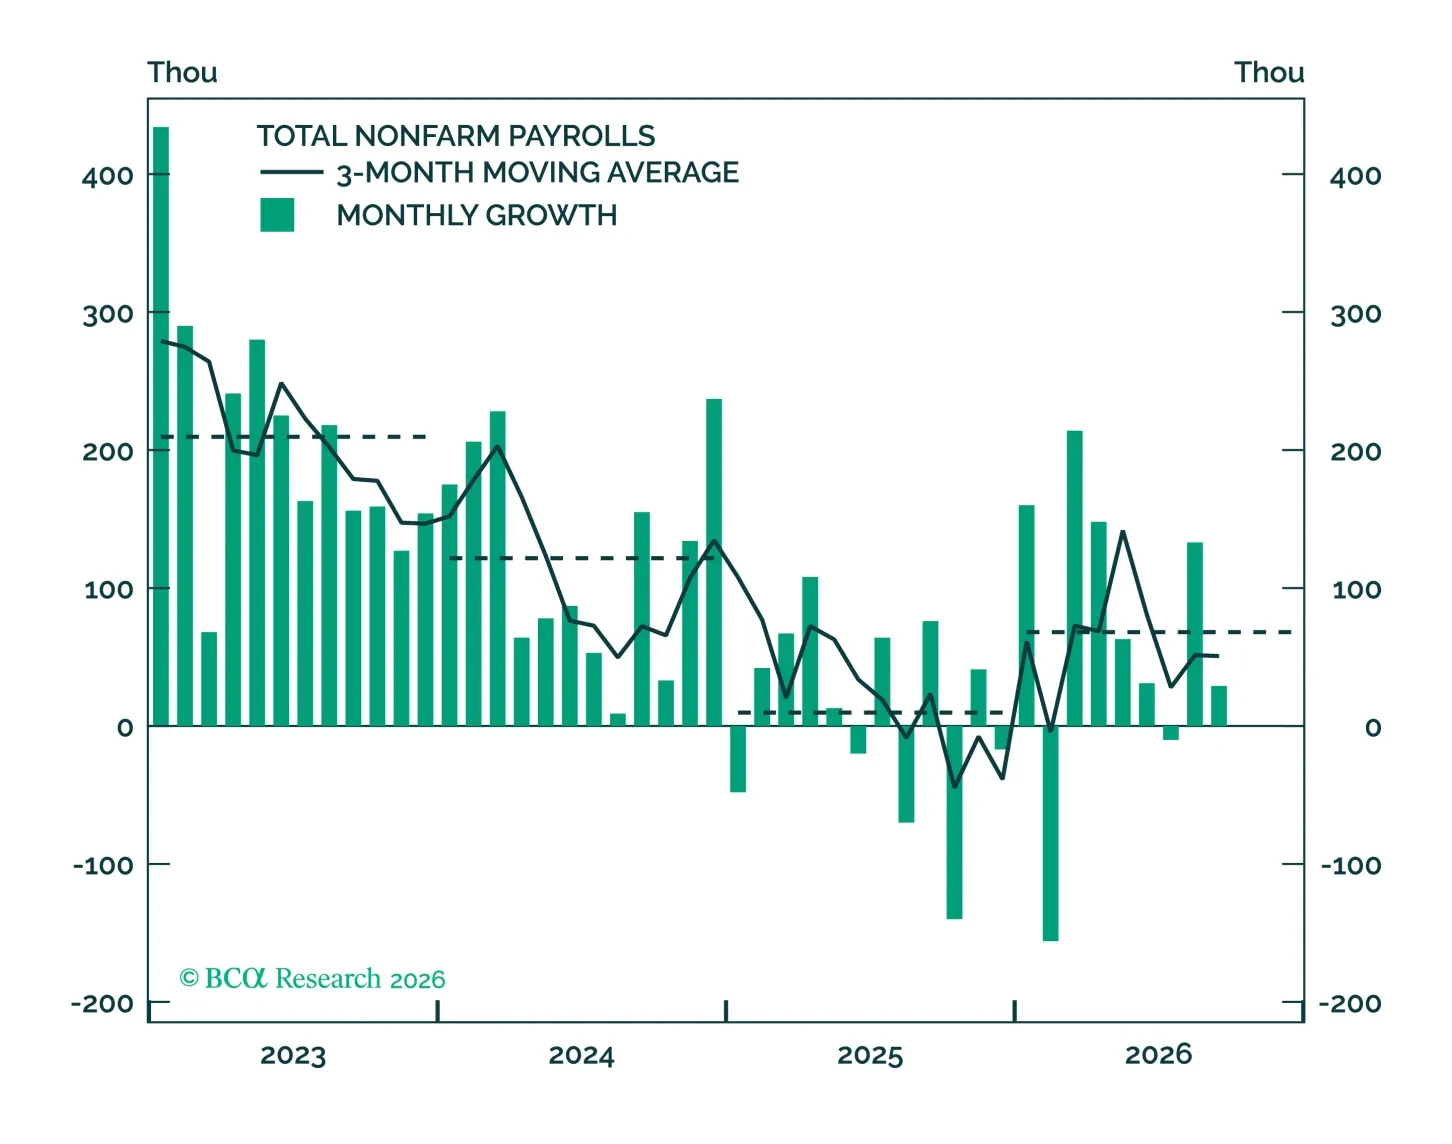
El informe de empleo de esta mañana sirve para subrayar que el mercado laboral no es una fuente de presión inflacionaria y, por lo tanto, de importancia secundaria en lo que respecta a la toma de decisiones a corto plazo de la Fed.
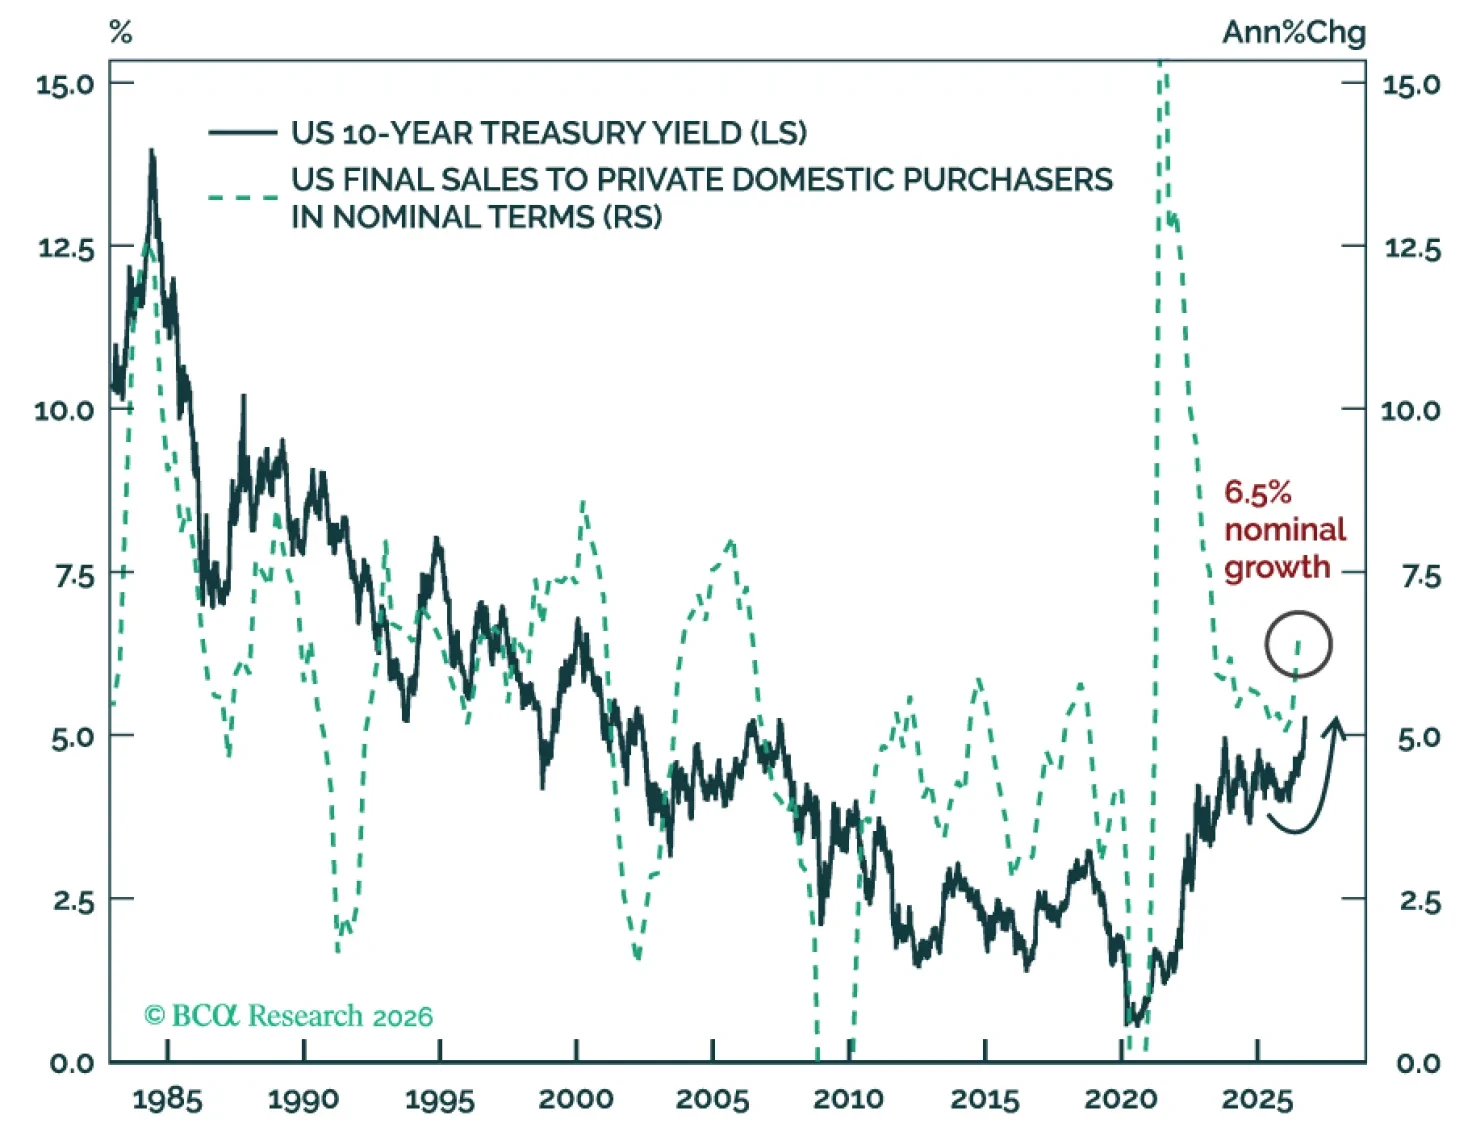
Los bonos de EE. UU. probablemente seguirán vendiéndose hasta que las condiciones financieras se endurezcan – lo más plausible, una caída de dos dígitos en el S&P 500 – y enfríen el crecimiento nominal. Unas tasas de descuento más altas amenazarán las valoraciones de la renta variable de EE. UU. antes de que los beneficios se debiliten. Las acciones de AI alcanzarán su pico mucho antes que el capex de AI. Mantenerse pesimista respecto a las acciones de EM.
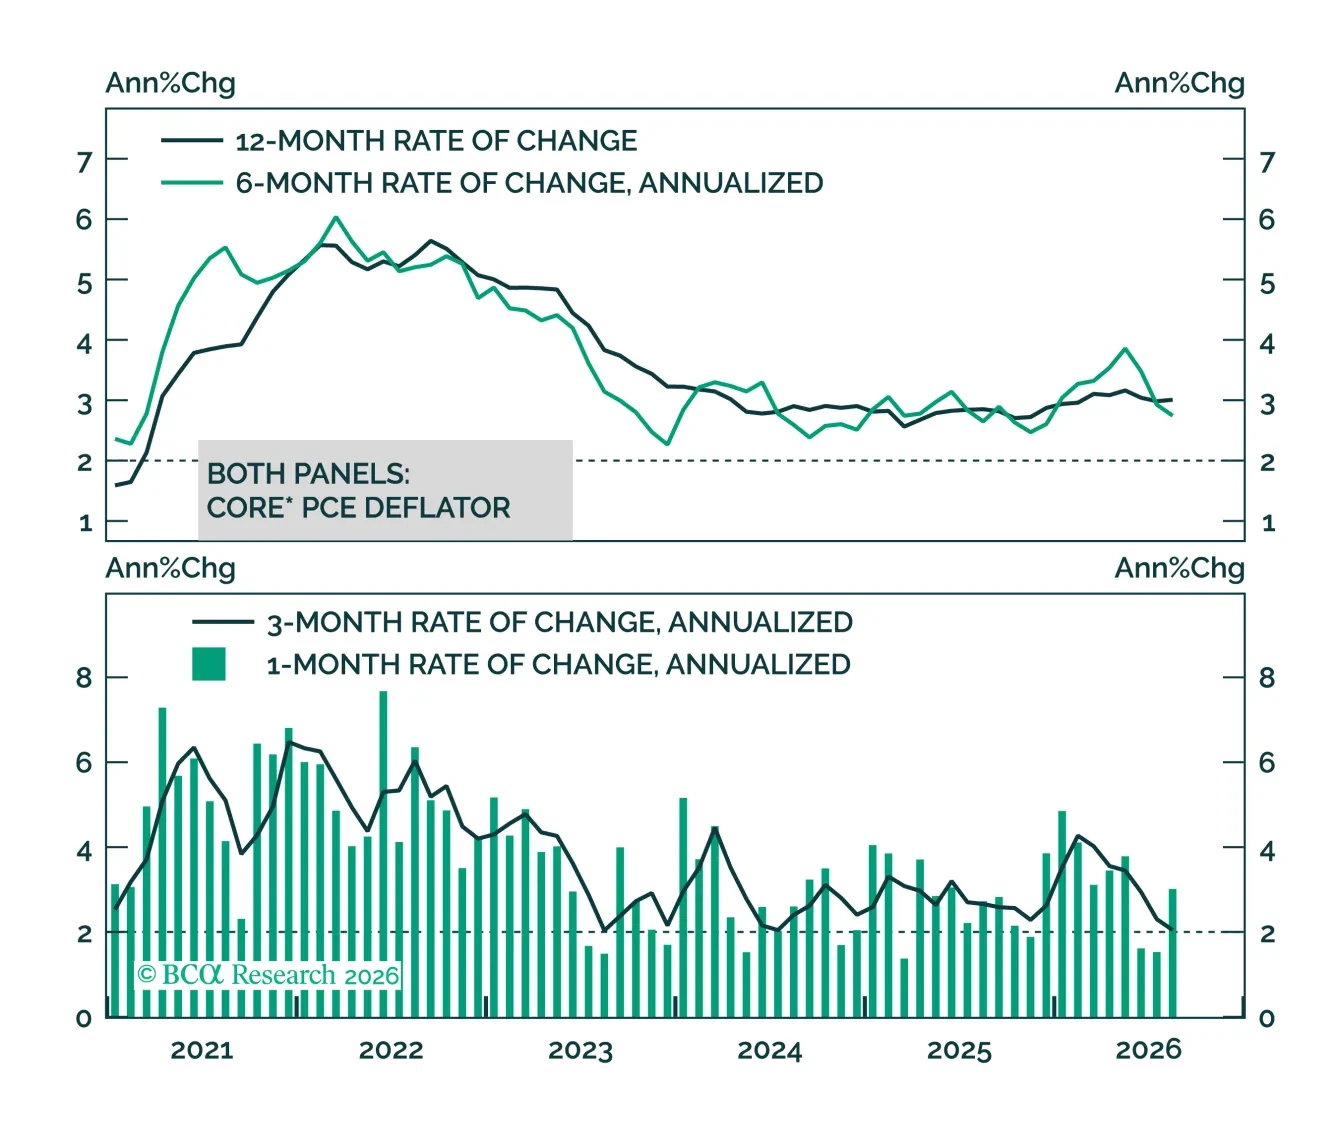
La inflación subyacente en EE. UU. sigue por encima del objetivo. Pero las revisiones de datos de esta mañana revelan que la brecha no es ni de lejos tan grande como parecía ayer.
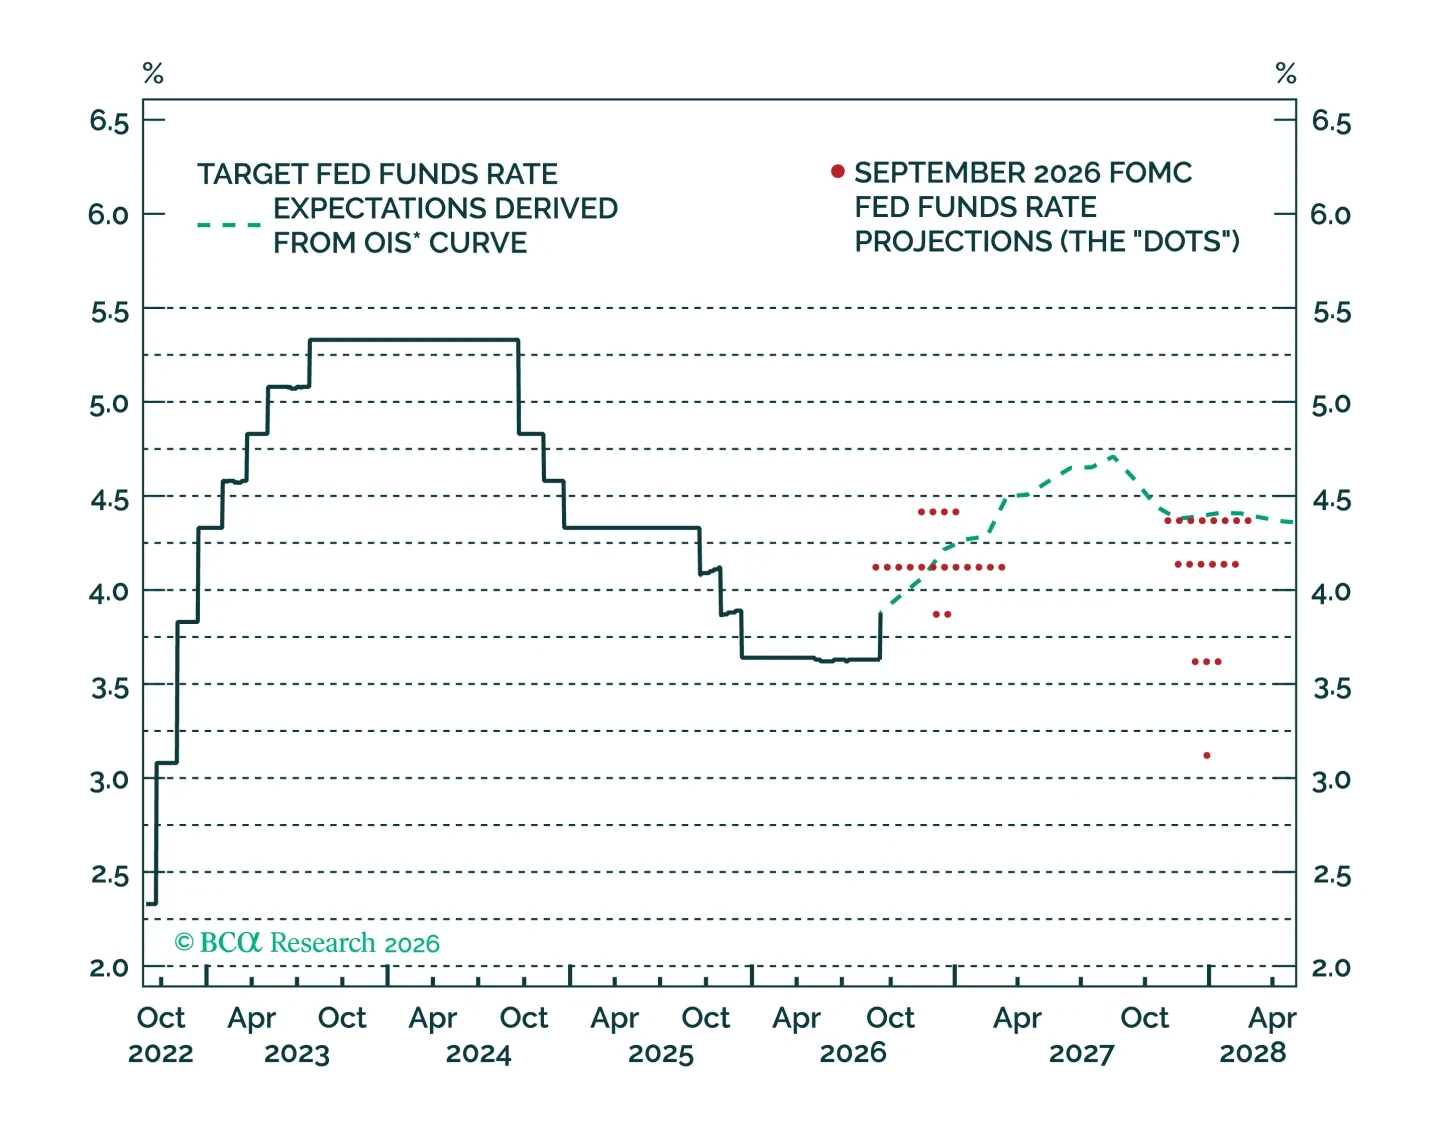
La Fed es unánime en prever un ciclo de endurecimiento moderado de no más de 75 bps, pero ese resultado depende de una rápida caída de la inflación subyacente en 2027.
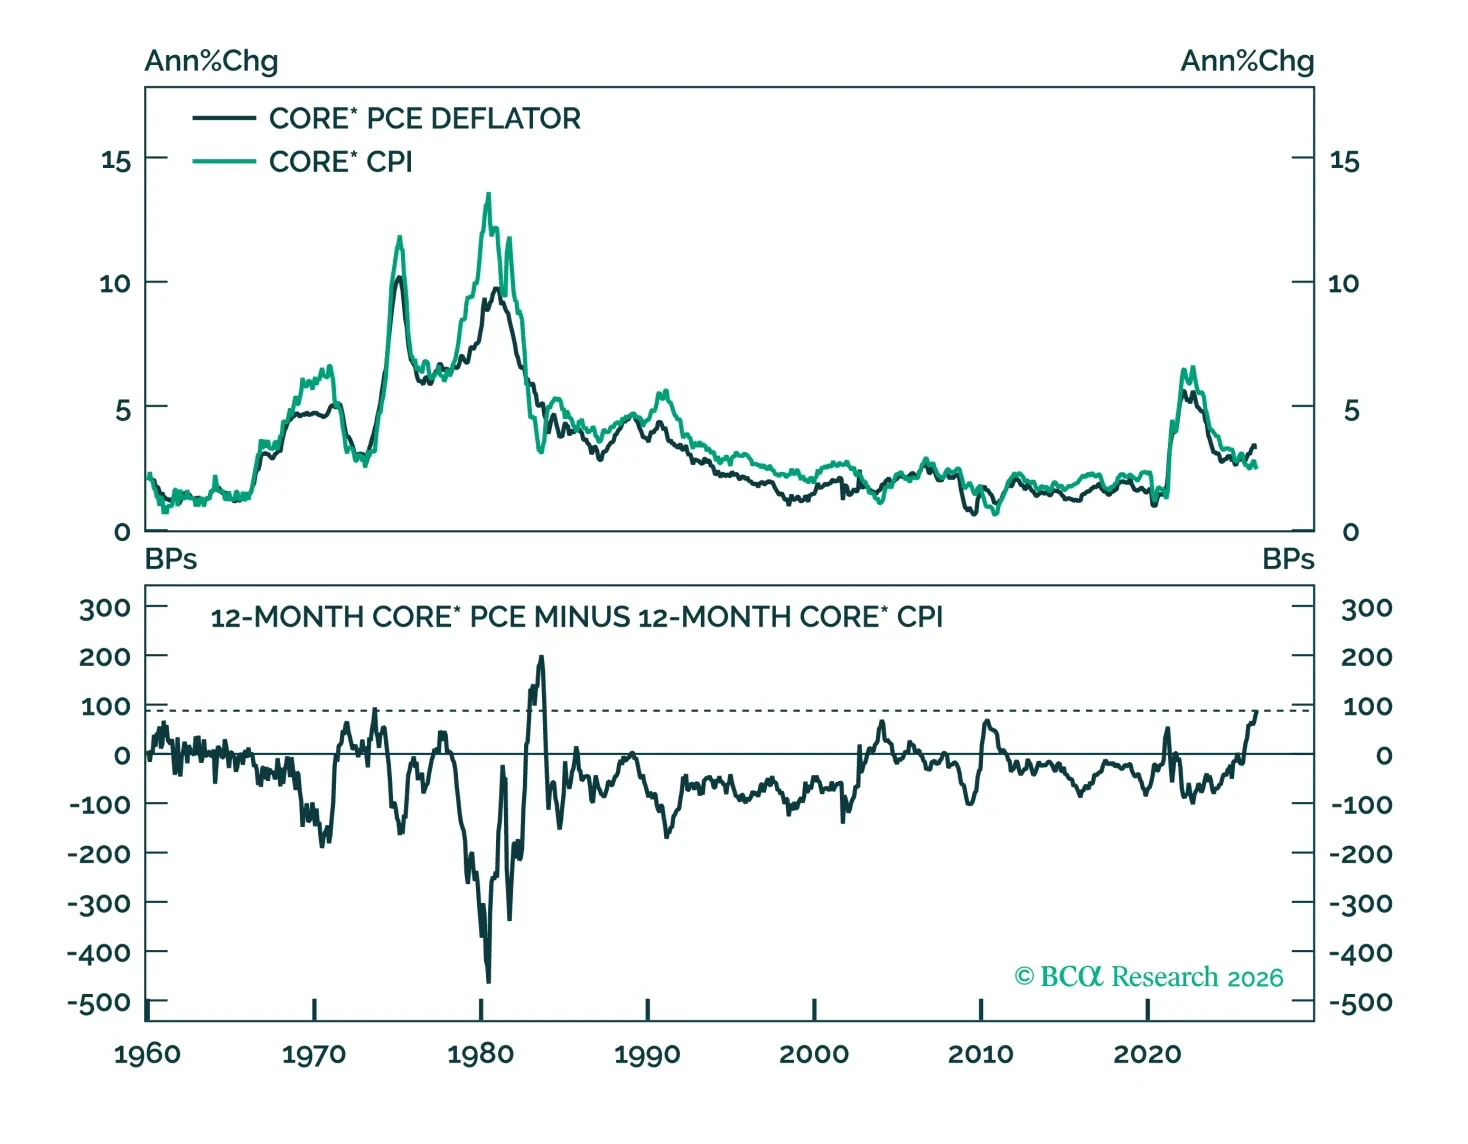
La brecha PCE/CPI es un factor cada vez más importante que impulsa las perspectivas a corto plazo de la política de la Fed. Analizamos los factores que explican esa brecha y concluimos que probablemente se estreche en los próximos meses.
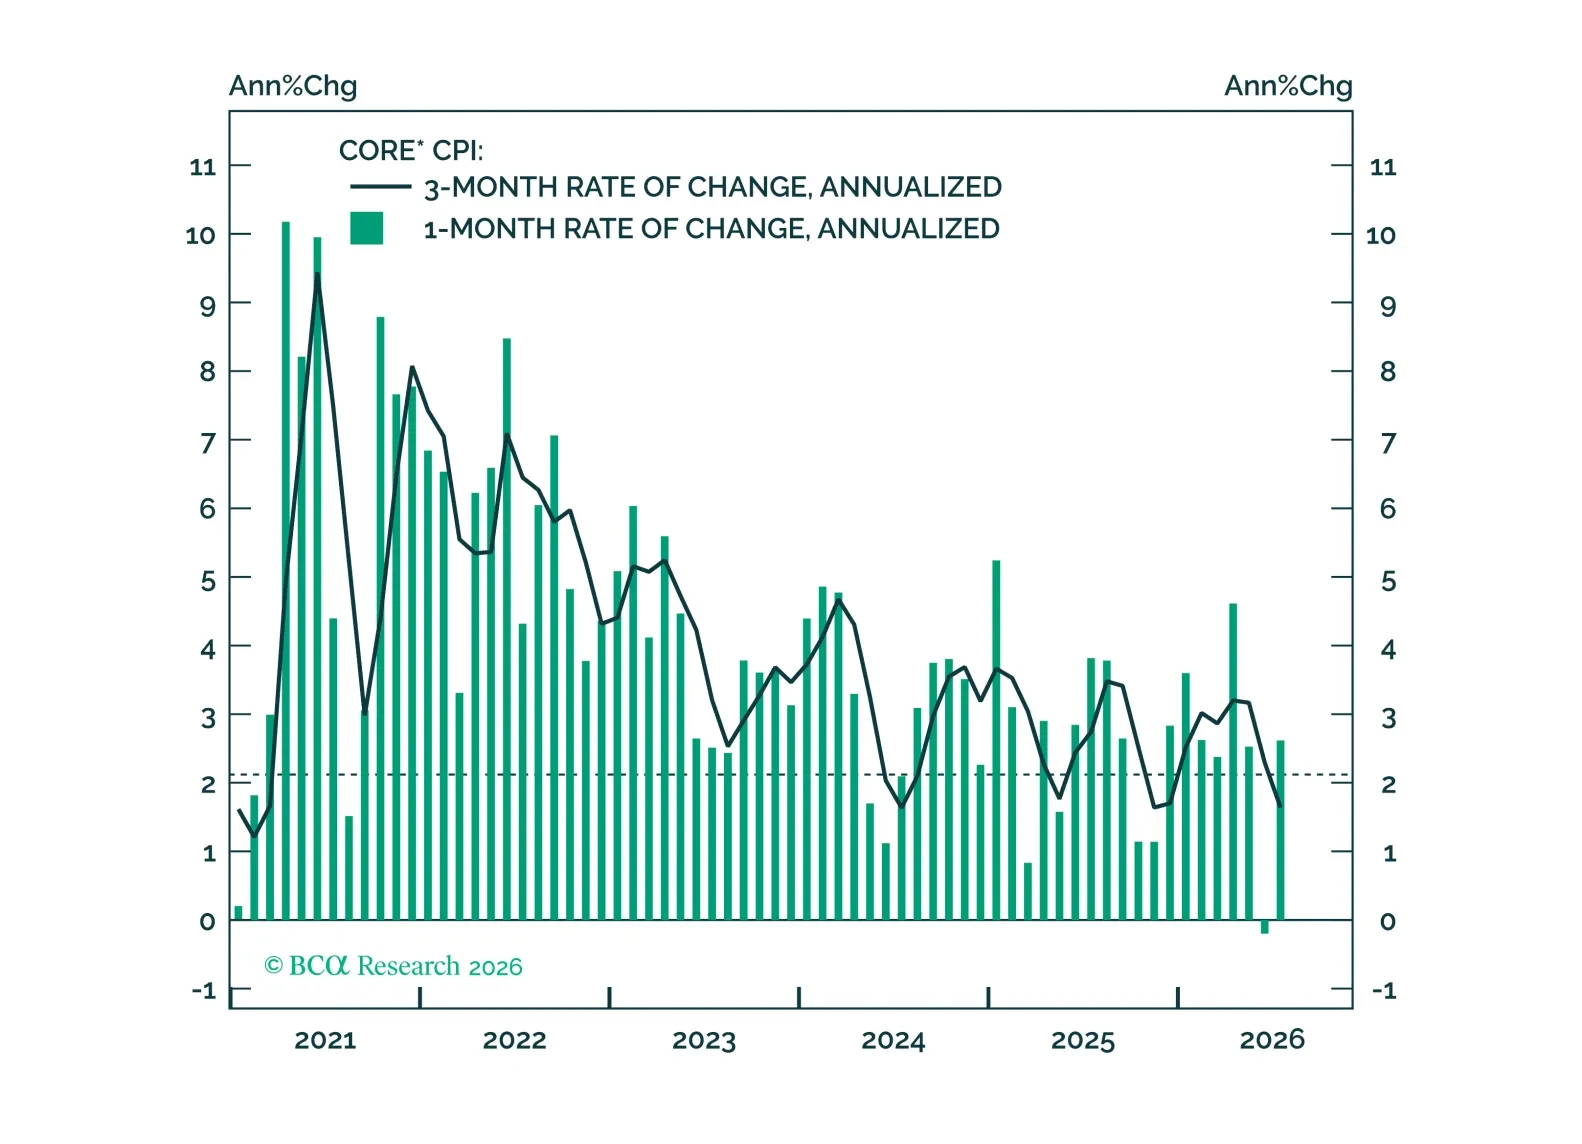
La lectura del IPC de julio fue lo suficientemente baja como para mantener a la Fed en pausa por ahora, pero persisten riesgos de inflación al alza a corto plazo.
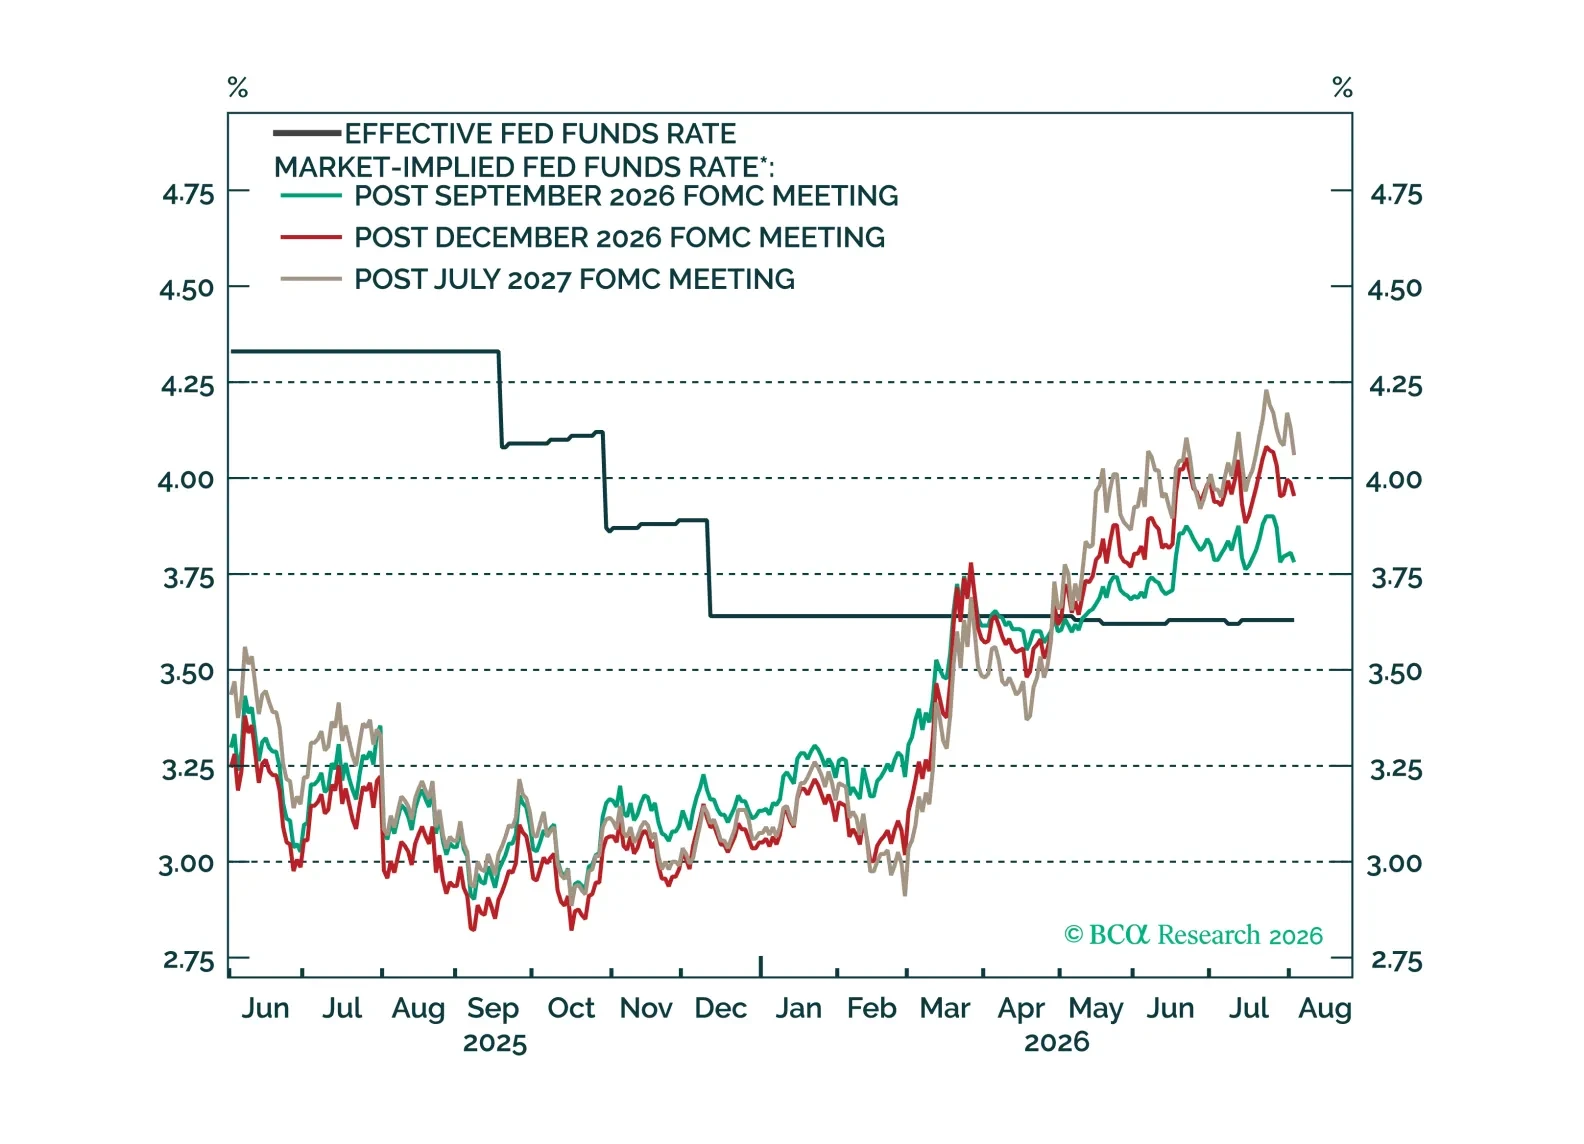
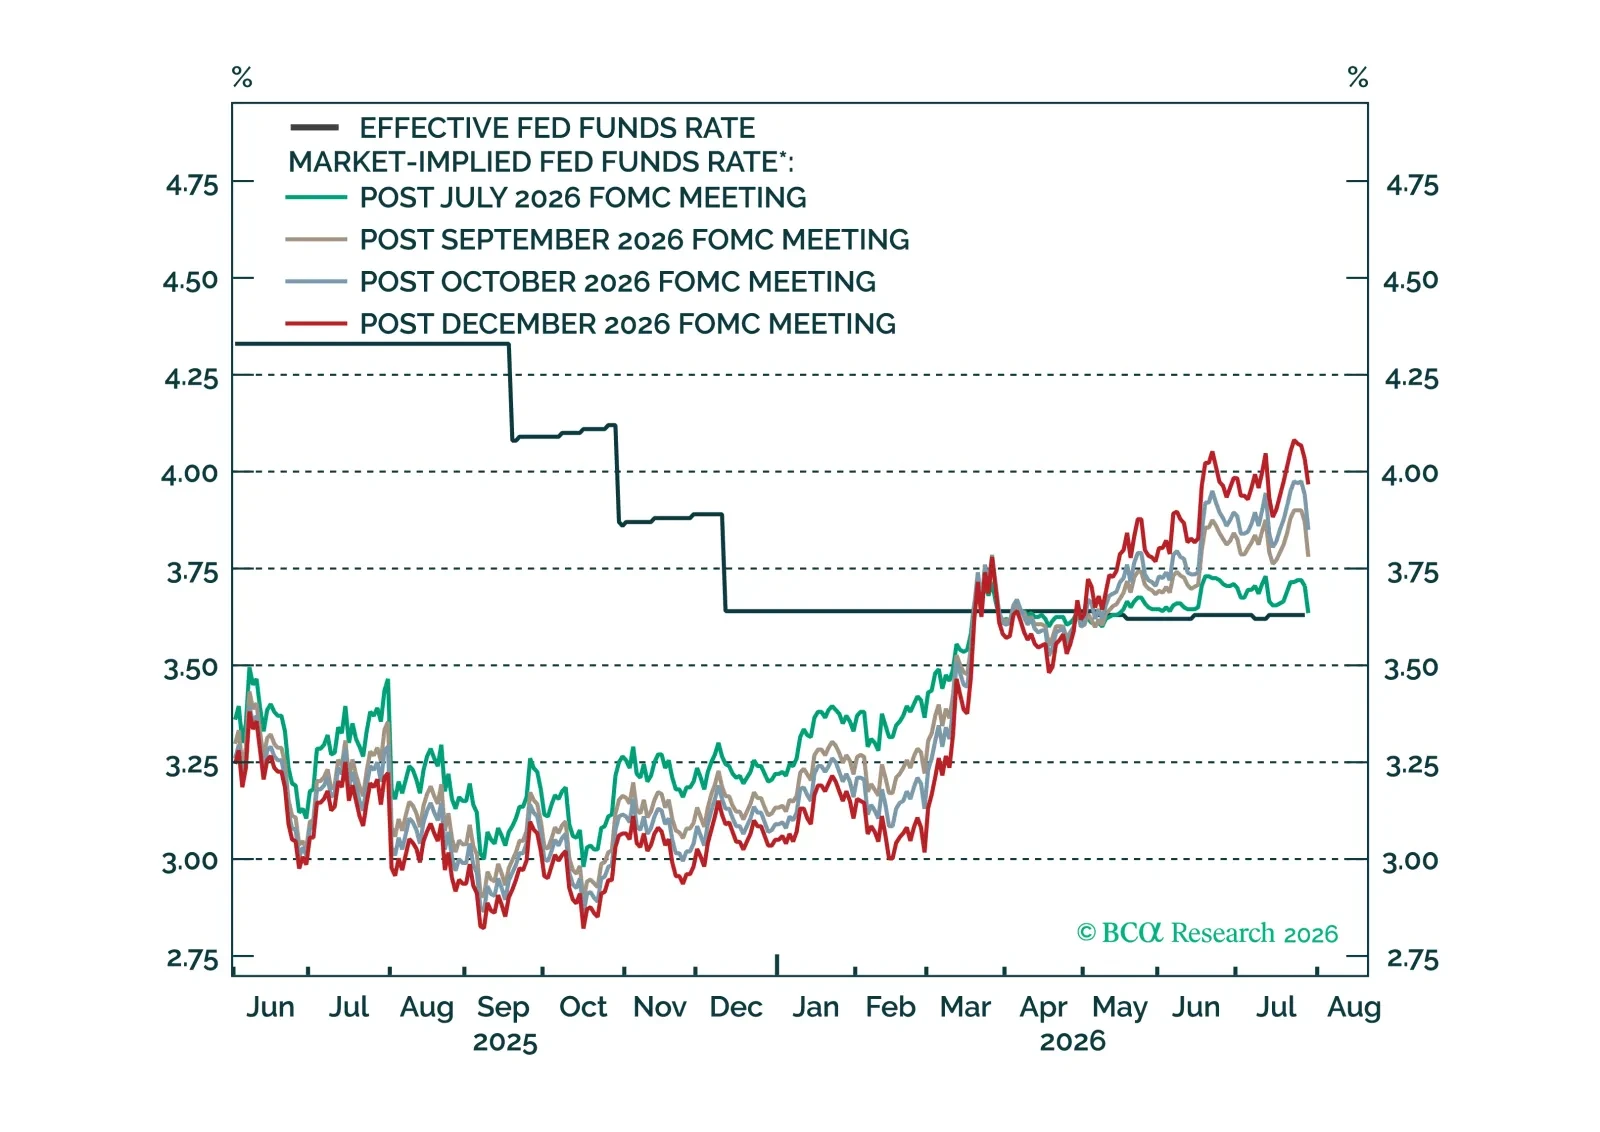
A pesar de la pausa de hoy, el umbral para un aumento de tasas en septiembre sigue siendo bajo y está condicionado a los próximos dos informes del IPC subyacente.
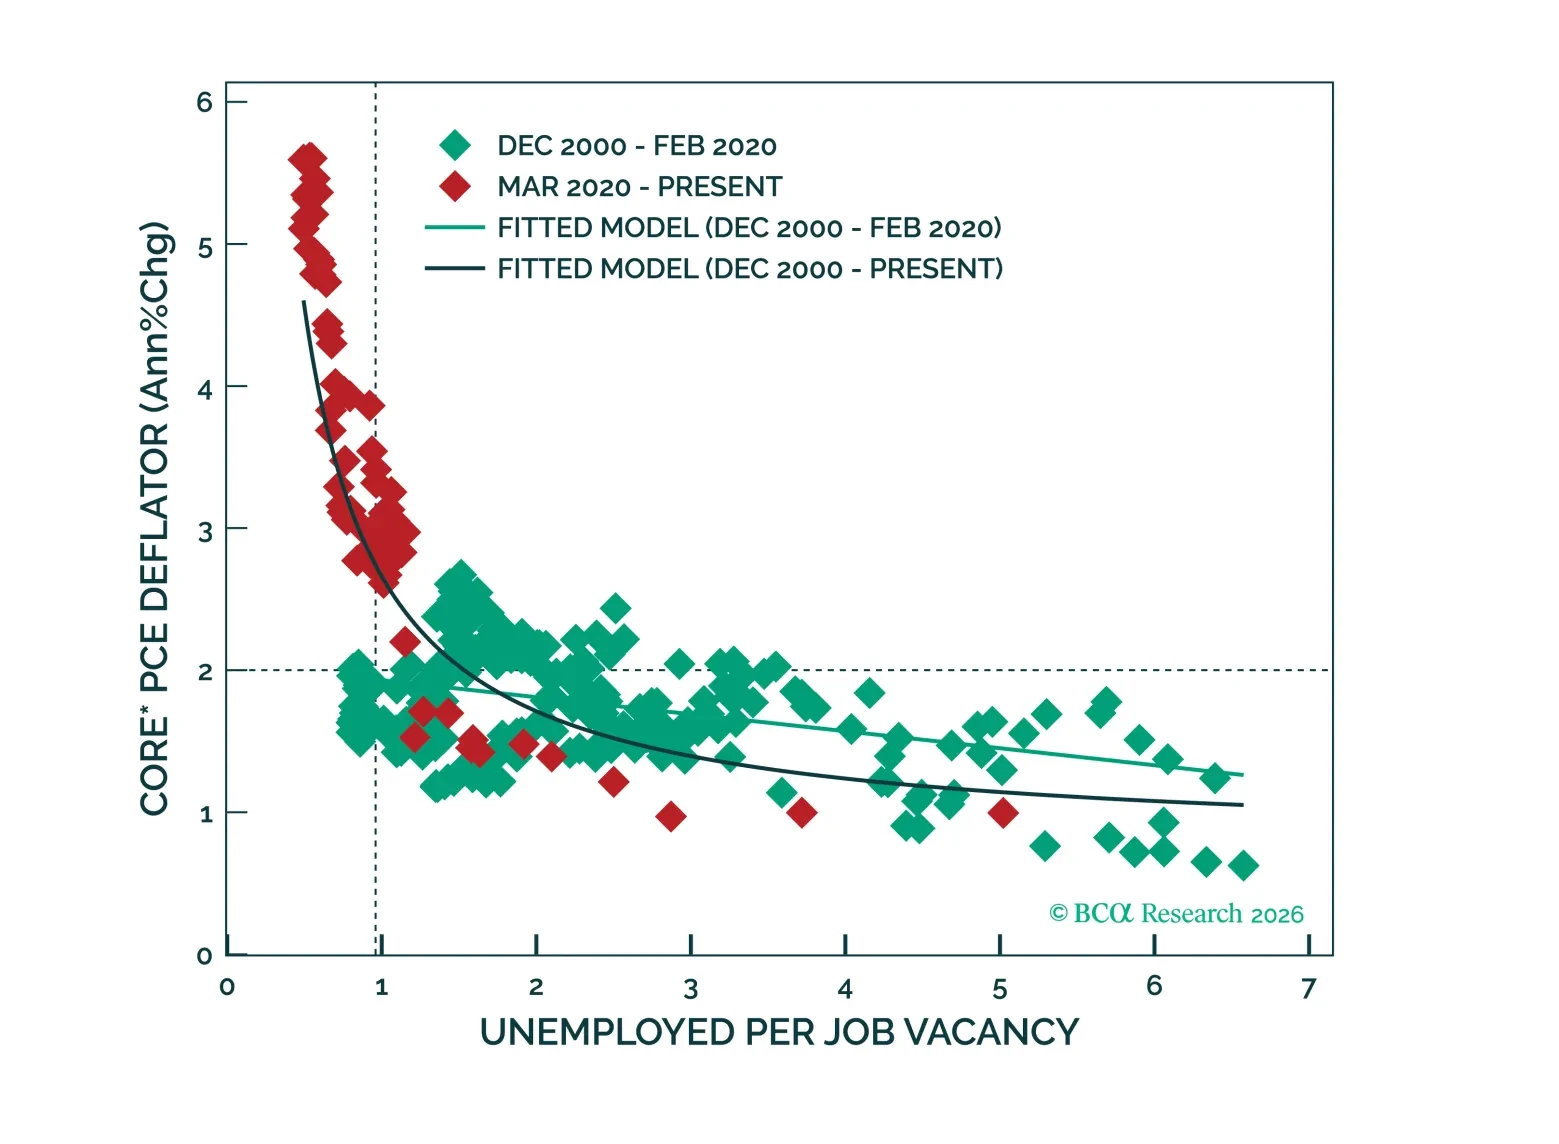
La mayoría de las evaluaciones de la Fed y de los comentaristas sobre las expectativas de inflación son excesivamente estrechas, centrándose demasiado en las medidas del mercado a largo plazo. Preferimos un enfoque más cualitativo que se pregunte si las perspectivas de inflación están influyendo en la toma de decisiones de los hogares y las empresas.
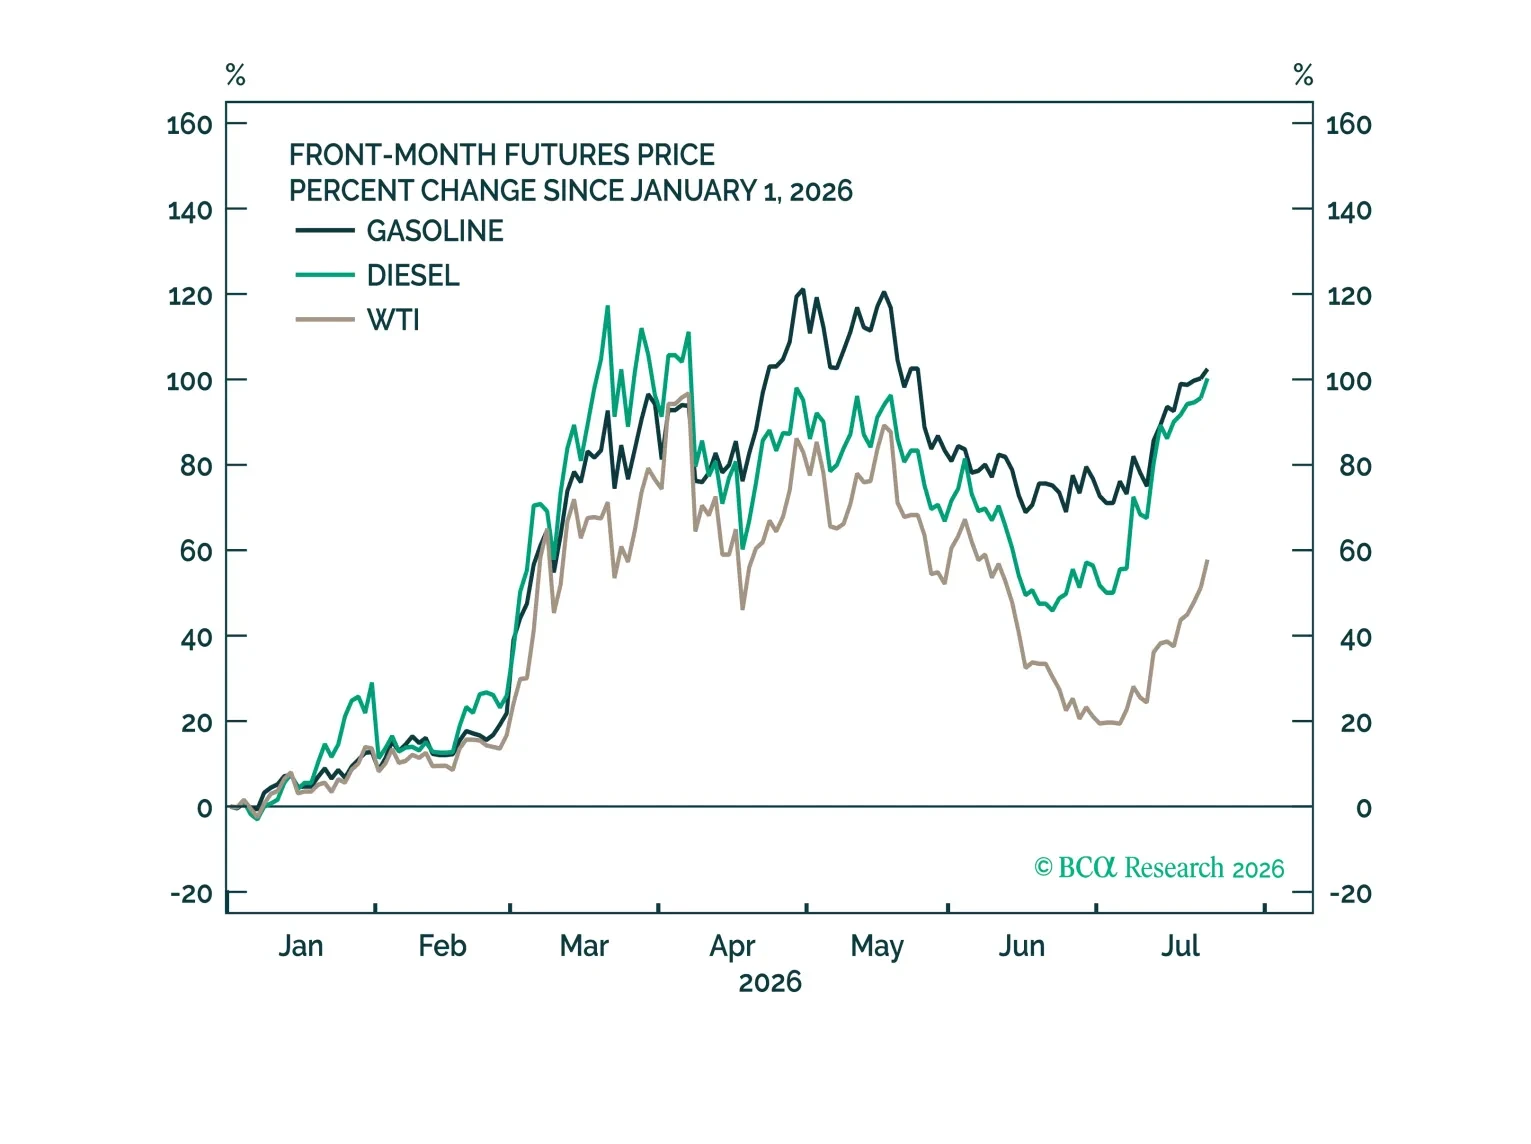
Mientras el auge de la IA siga en auge, todas las demás consideraciones de inversión permanecerán en segundo plano. Sin embargo, si la apuesta por la IA se desinfla, esto expondría problemas profundamente arraigados en la economía global, que bien podrían conducir a una desaceleración económica ya el próximo año.