Fondos de cobertura
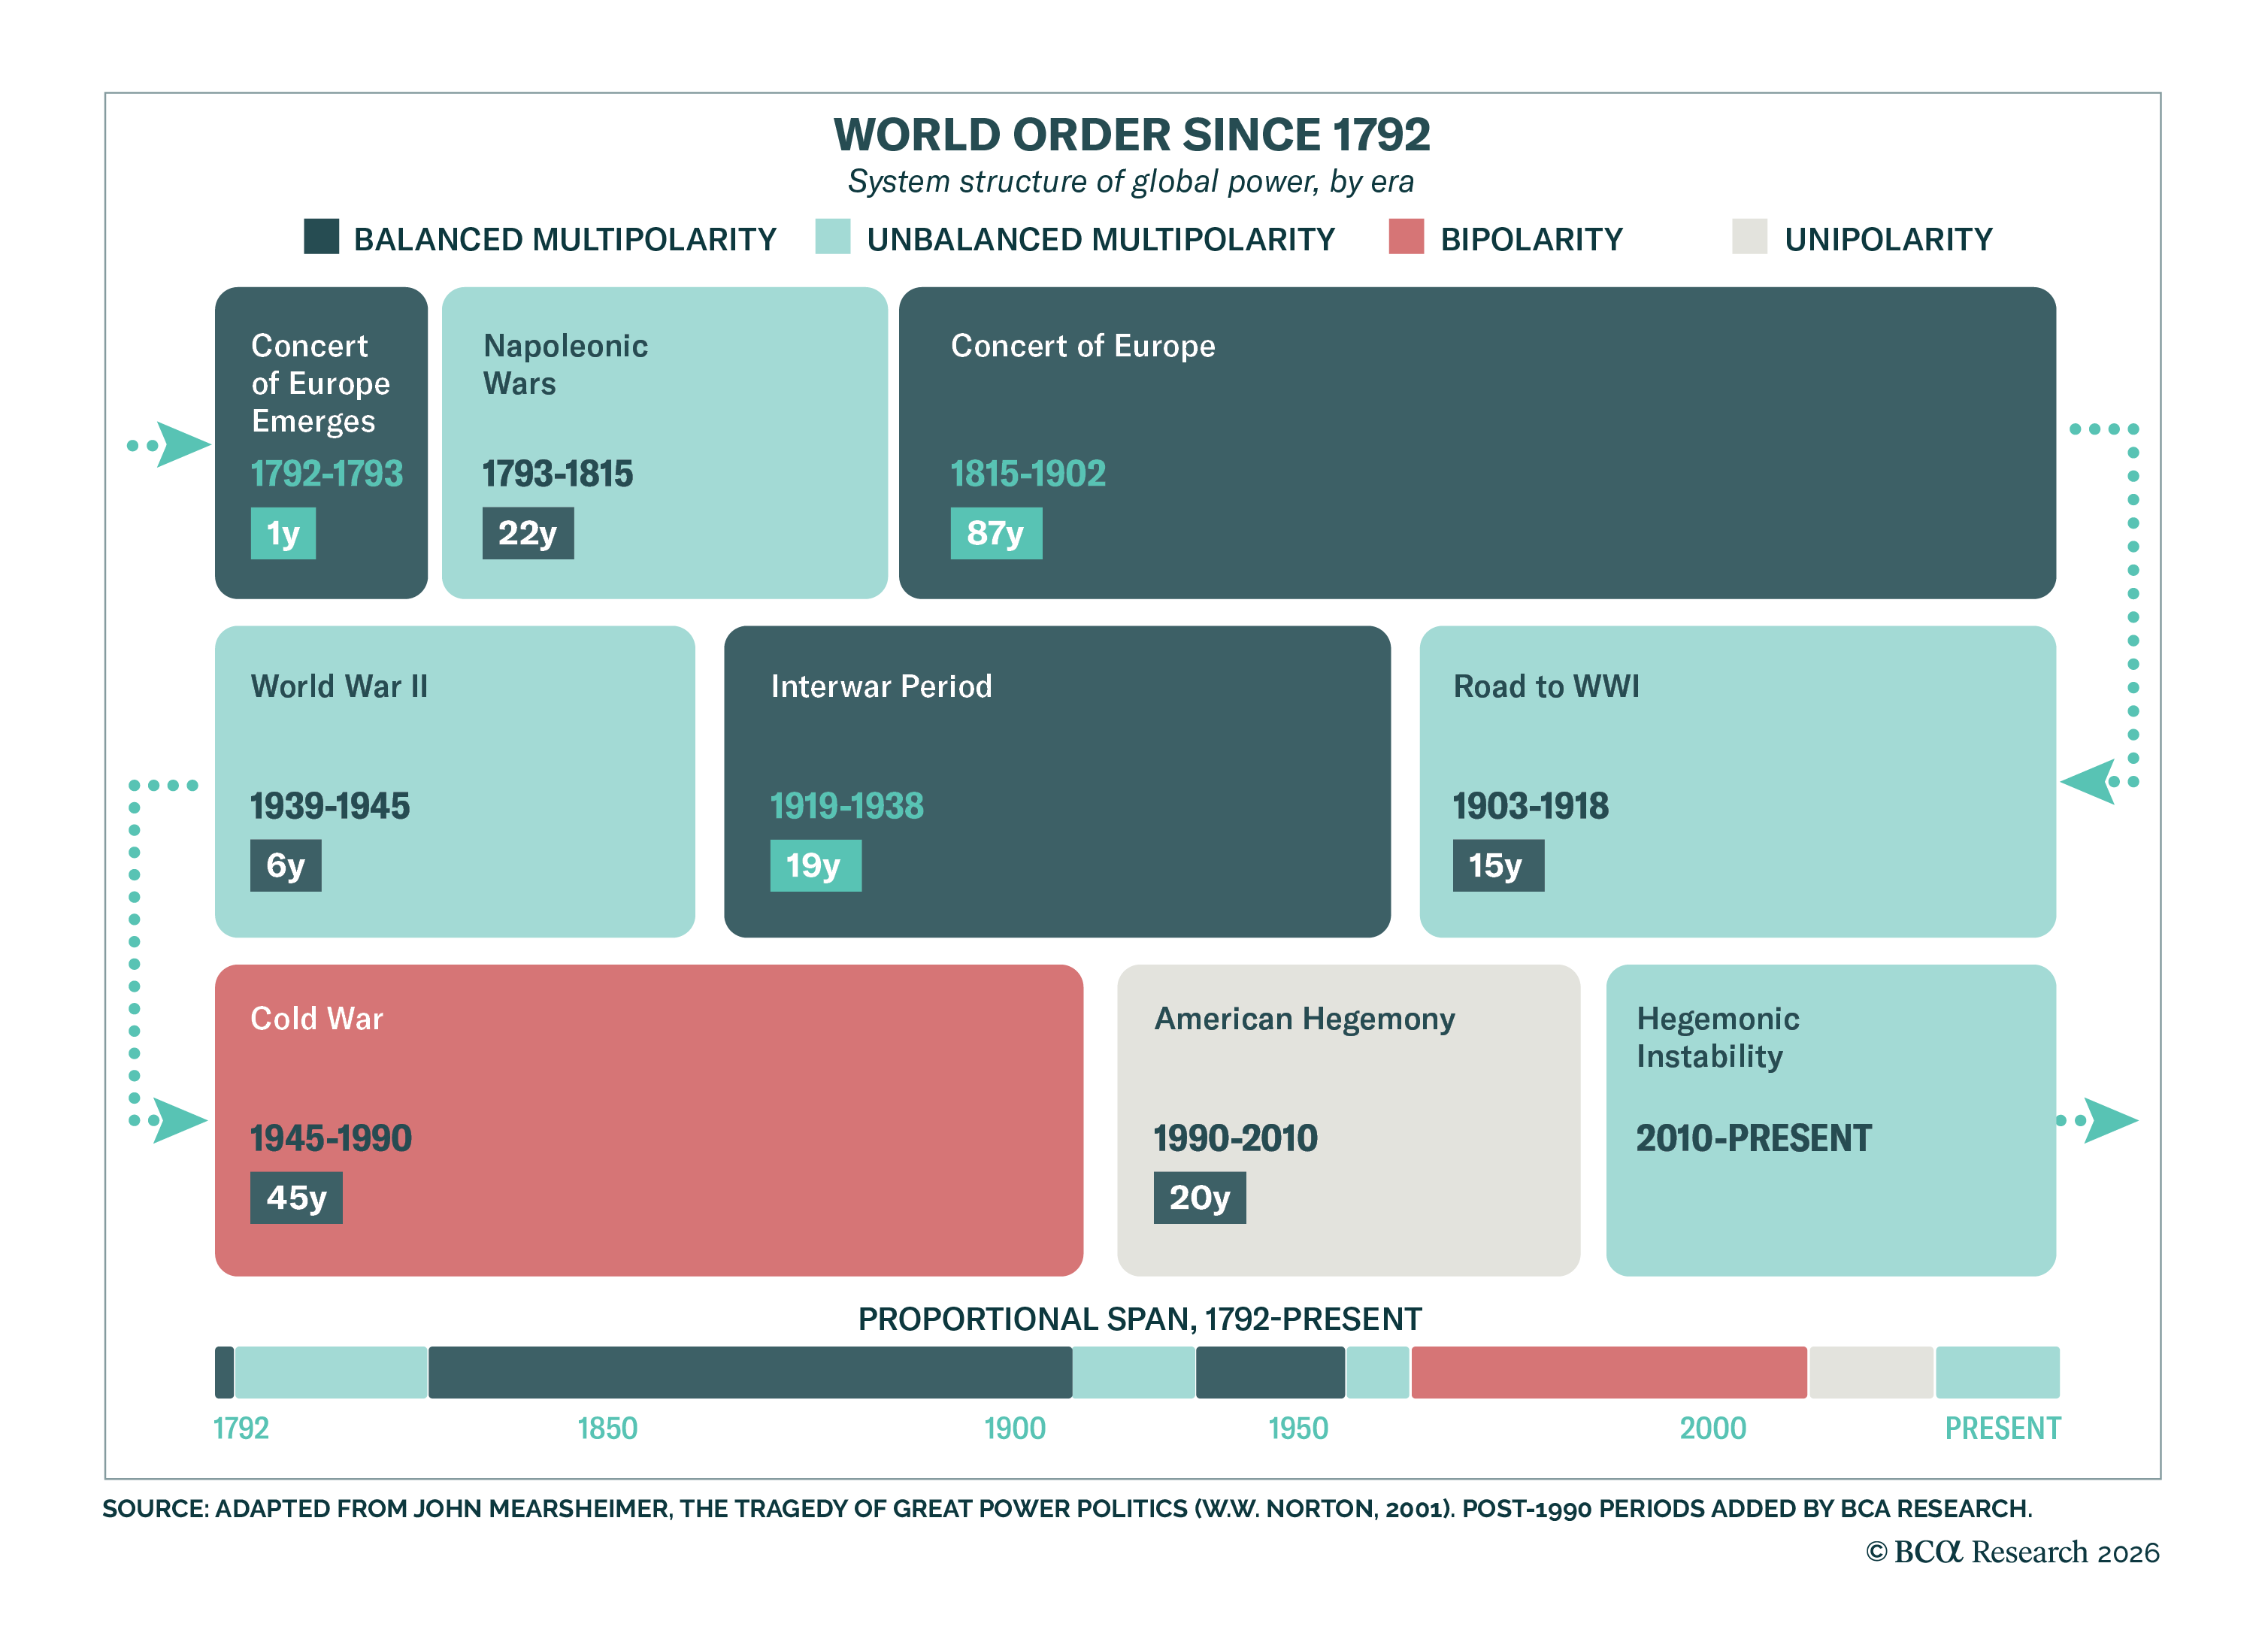
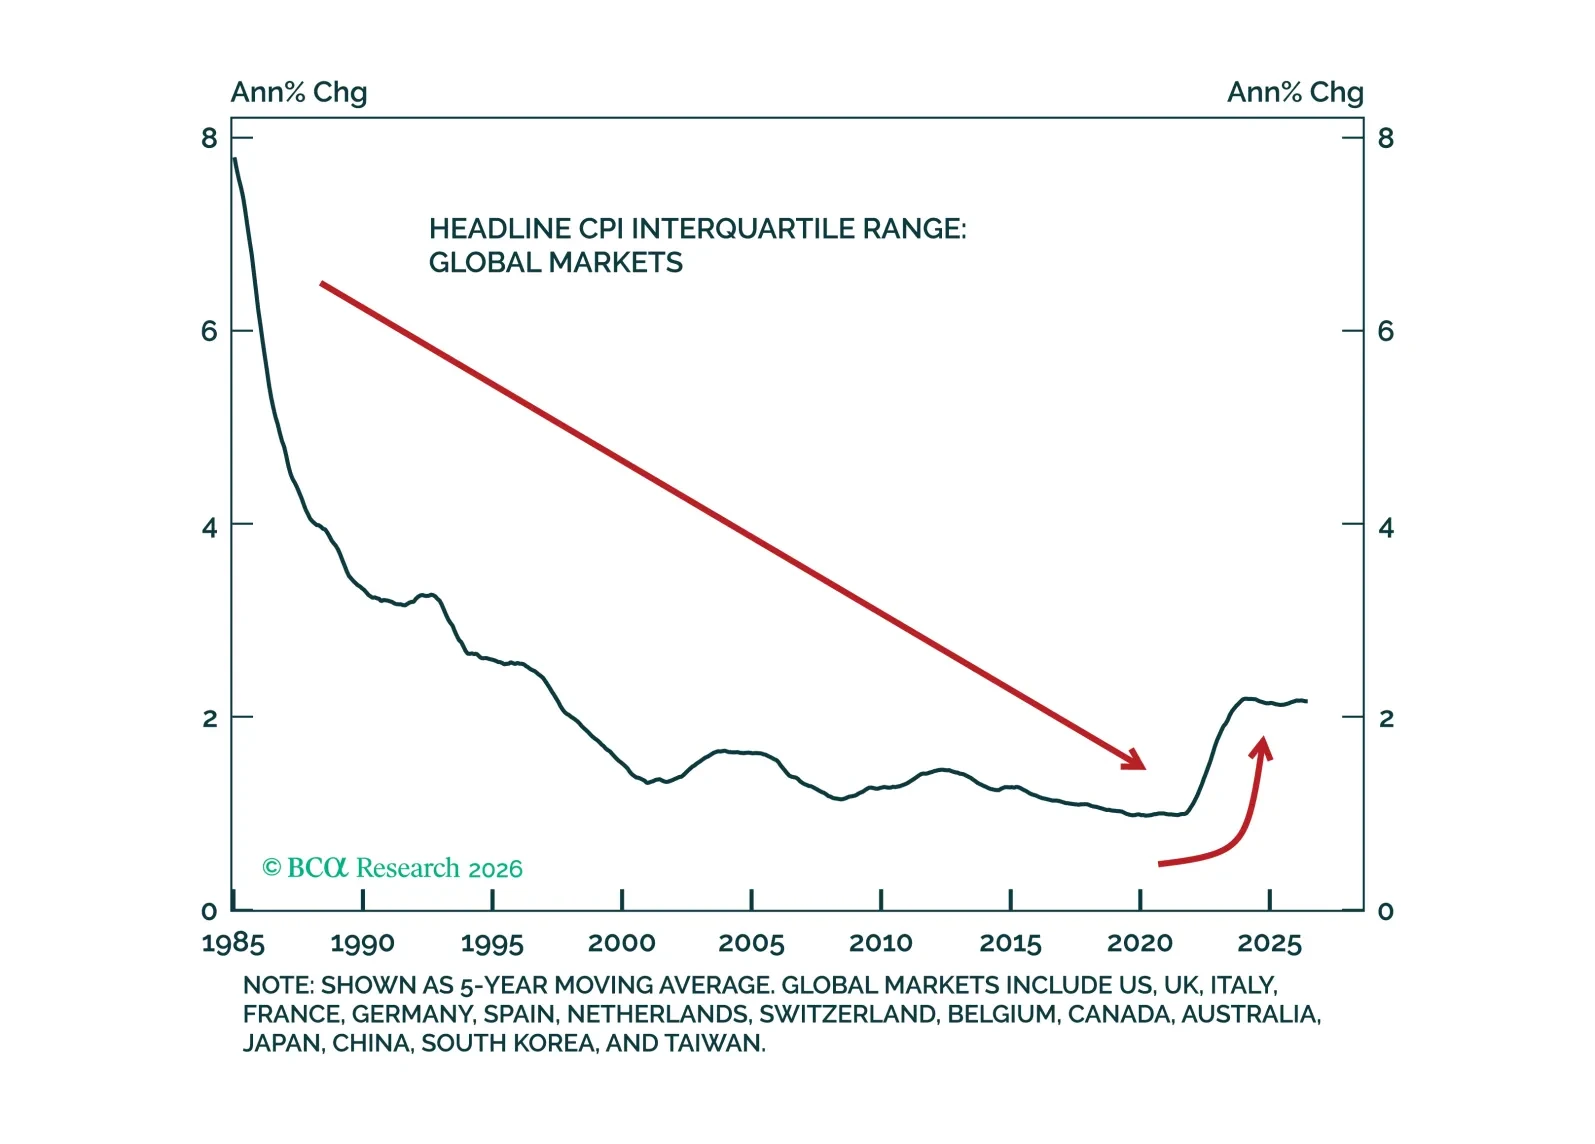
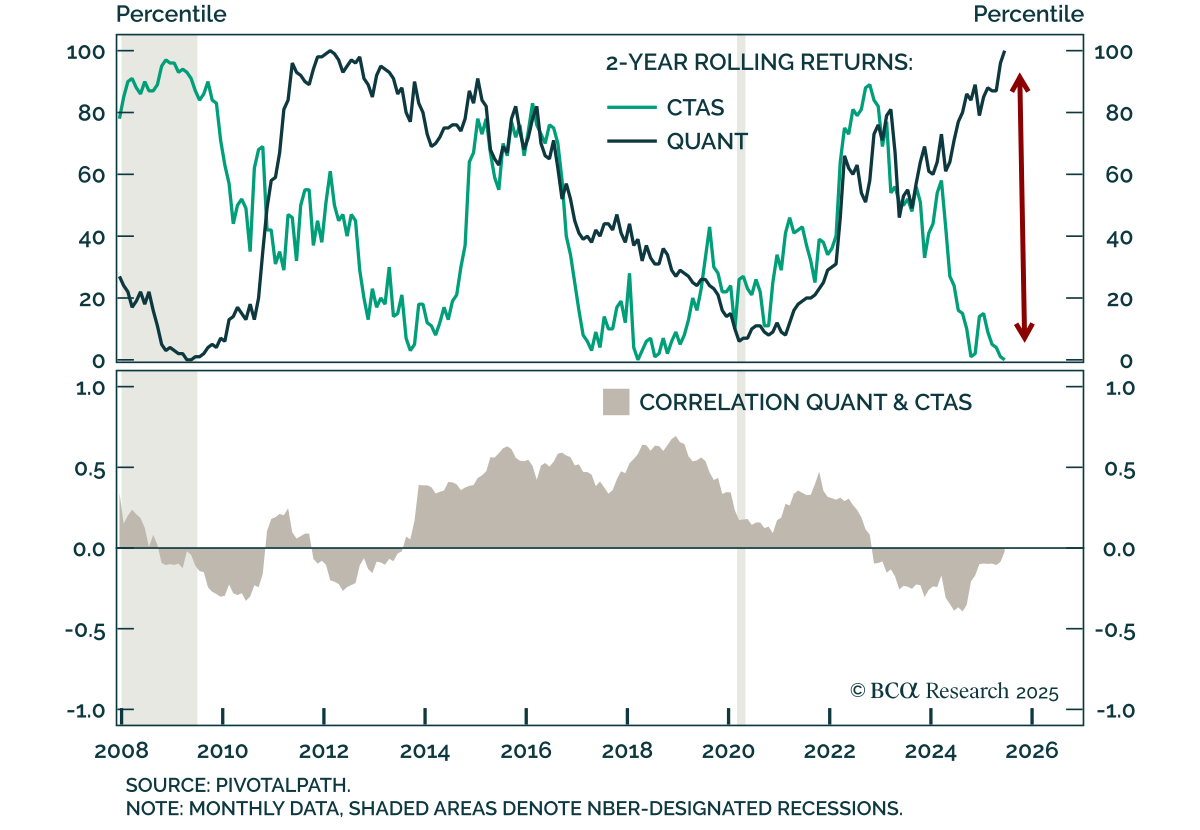
Durante casi dos décadas, la beta fue el único juego en la ciudad y la alpha un juego de perdedores. Esta era está terminando, y explicamos por qué un mundo más multipolar, dirigista y alterado por la IA está empujando la dispersión a niveles estructuralmente más altos, creando oportunidades renovadas de alpha.
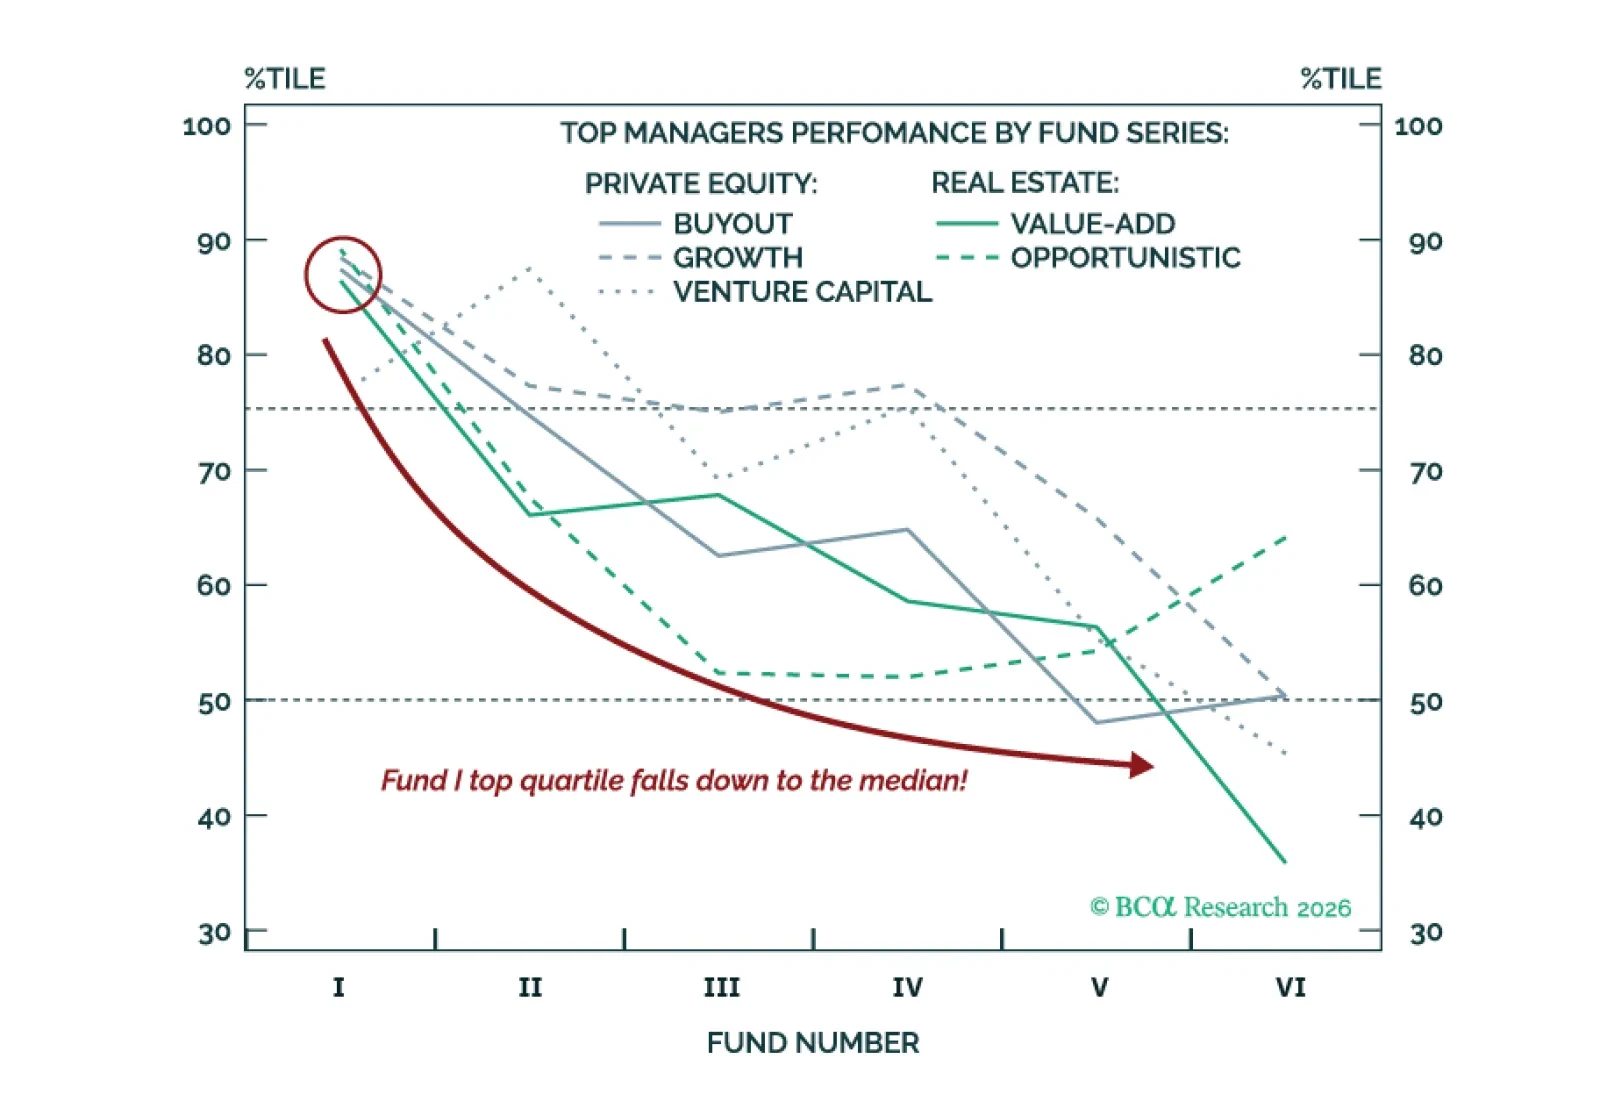
En Private Markets, los ganadores de ayer suelen ver cómo su rendimiento superior se desvanece. Los gestores del cuartil superior a menudo regresan hacia la mediana a medida que madura la serie de fondos. Para los inversores que evalúan al próximo gestor de Real Estate o Private Equity: inclínense por subponderar los Funds V y posteriores.
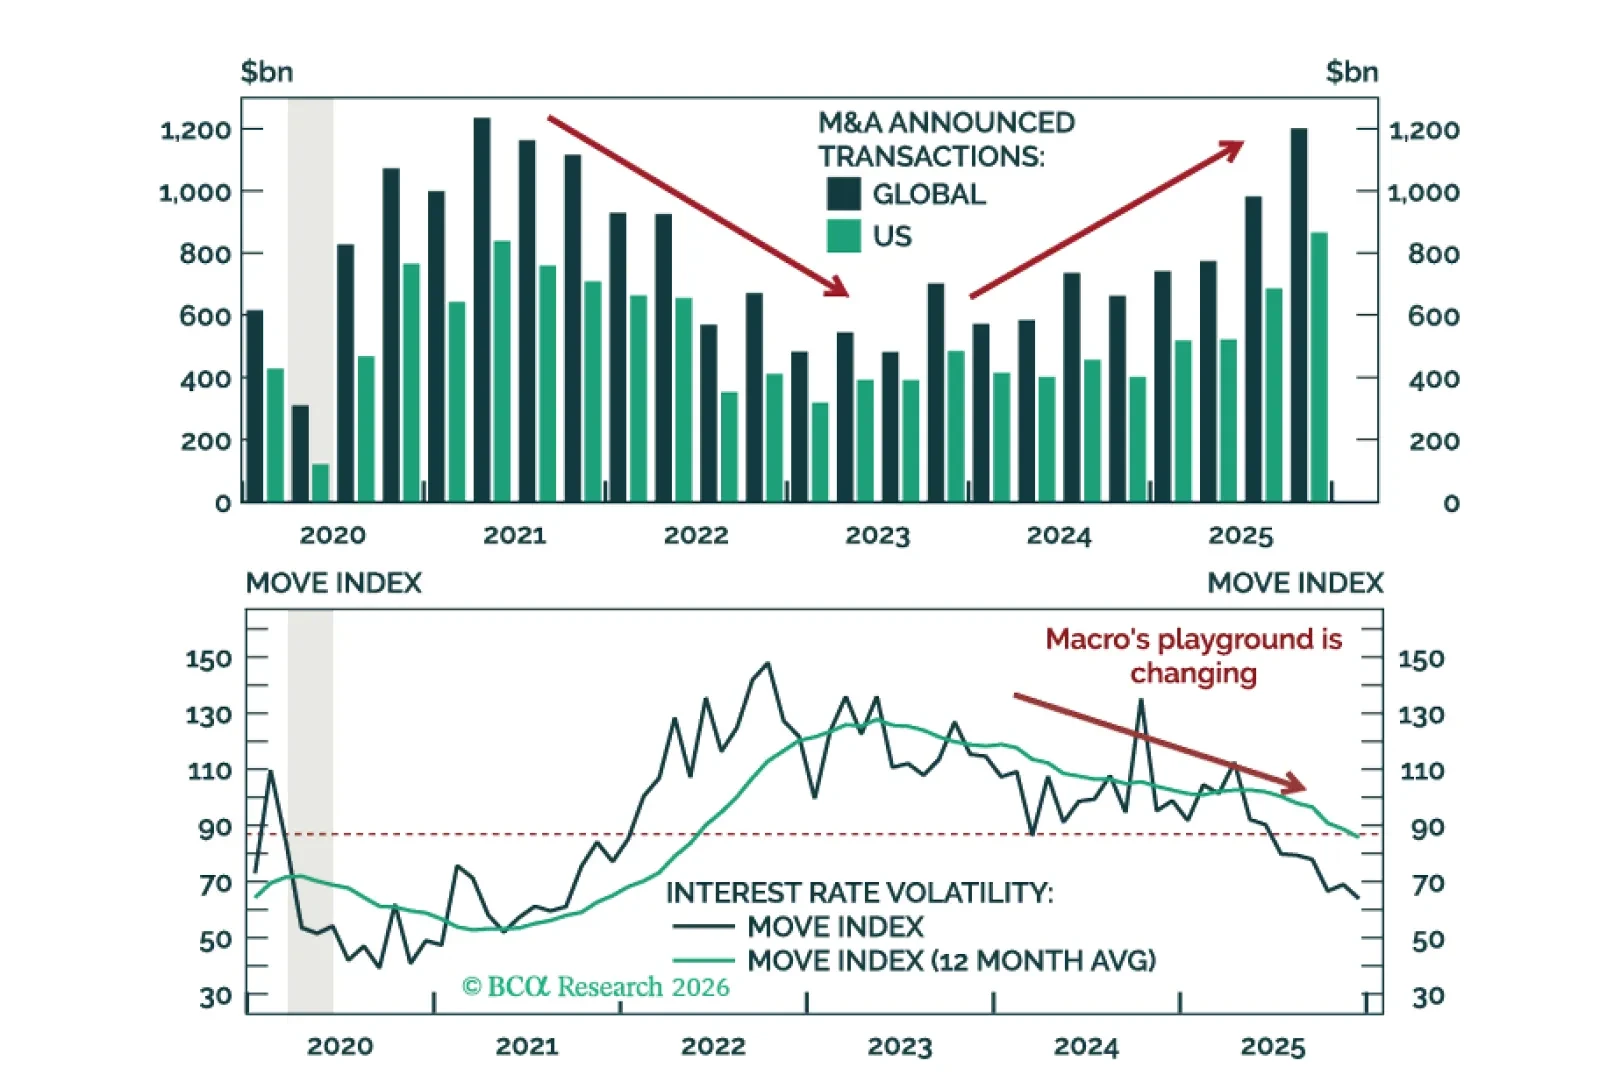
La actividad de M&A finalmente se reactivó en Q4 2025—es solo el comienzo. Macro Hedge Funds han tenido un rendimiento superior, con desempeño en el decil superior por parte de Discretionary Macro—pero eso ocurrió hacia el final. Pasamos Macro de sobreponderado a infraponderado y Event Driven de neutral a sobreponderado.
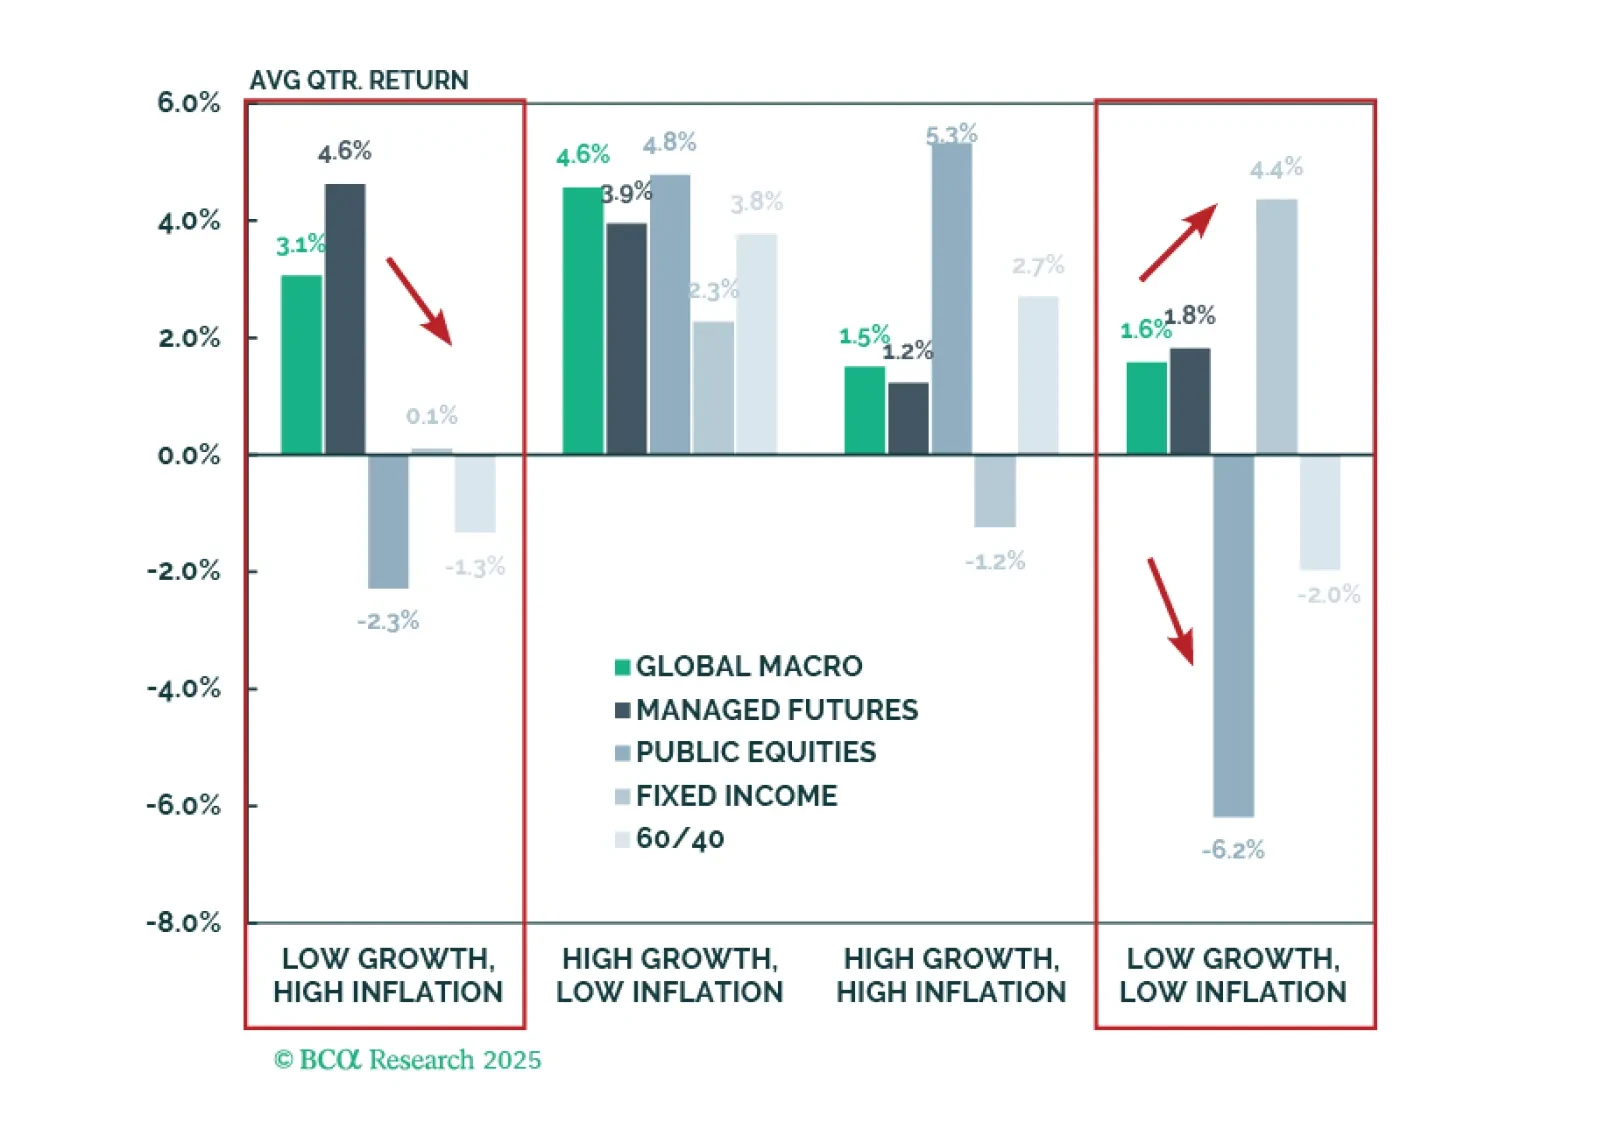
Comprender el rendimiento de los activos a través de los regímenes de Crecimiento e Inflación ayuda a los inversores a construir y gestionar carteras equilibradas. Nuestro primer informe del Catálogo G&I examina las estrategias de Hedge Funds. Global Macro y Managed Futures ofrecen la mayor protección en períodos similares a la estanflación, cuando los activos tradicionales suelen tener dificultades. Desde 1998, estos regímenes han ocurrido menos del 10% del tiempo, pero eso podría no mantenerse en el futuro.

La euforia europea está exagerada. La clase de activos más excepcional en Europa es Infraestructura, pero las oportunidades específicas abarcan otras clases de activos por sector y país. Capital de riesgo es una apuesta de América del Norte y Asia-Pacífico. Degradamos el Crédito Privado y mejoramos las Adquisiciones Globales. Es momento de tomar ganancias en Fondos de Cobertura de Renta Variable Long-Short.
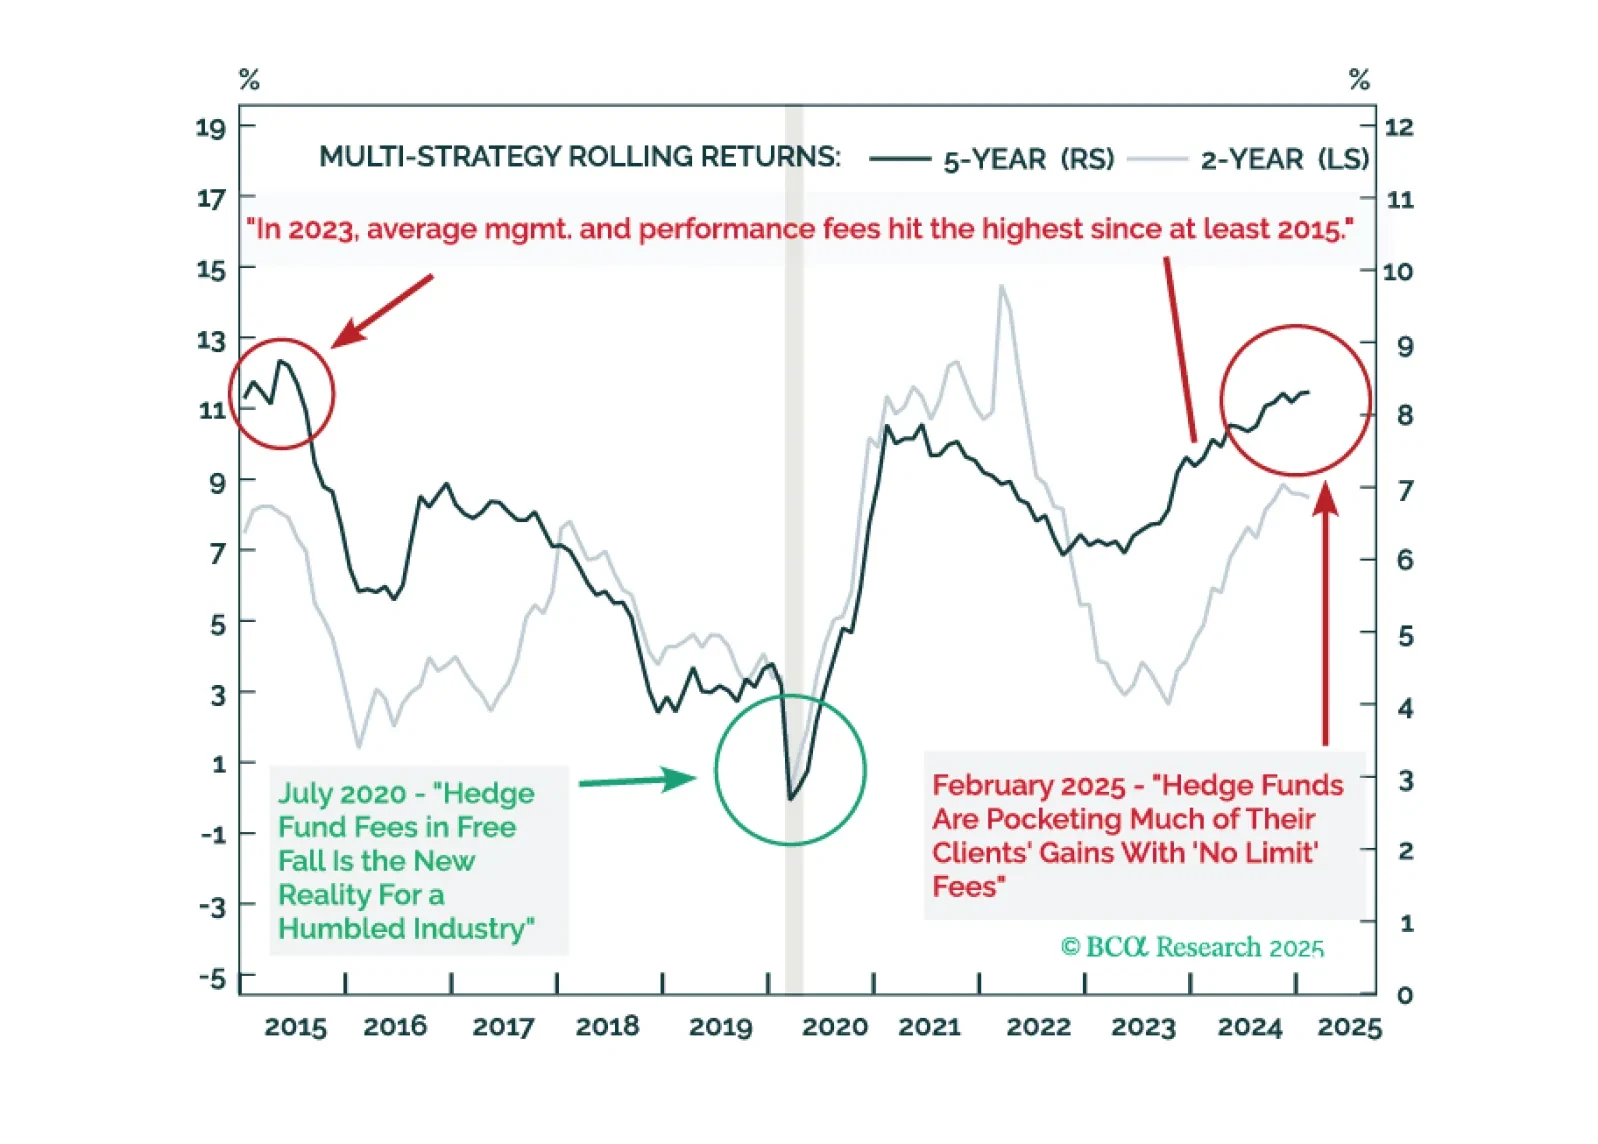
It is easy to hate Multi-Strategy Hedge Funds—they are no underdogs. The truth is they have been cheap, not expensive. Going forward, they come at a higher cost not just in the form of fees. The biggest risk is not to financial markets but to investors. We remain underweight cyclically, long structurally.

Asset class expectations show mixed shifts from 2024, with Real Estate seeing substantial upgrades and Private Equity benefiting from Venture Capital improvements. Private Credit return expectations decline from 2024 but remain relatively attractive. Infrastructure shows varied dynamics across sub-strategies, with Value-Add offering strong return potential. Within Hedge Funds, Long-Short Equity shows higher tactical returns while Multi-Strategy leads strategic projections.
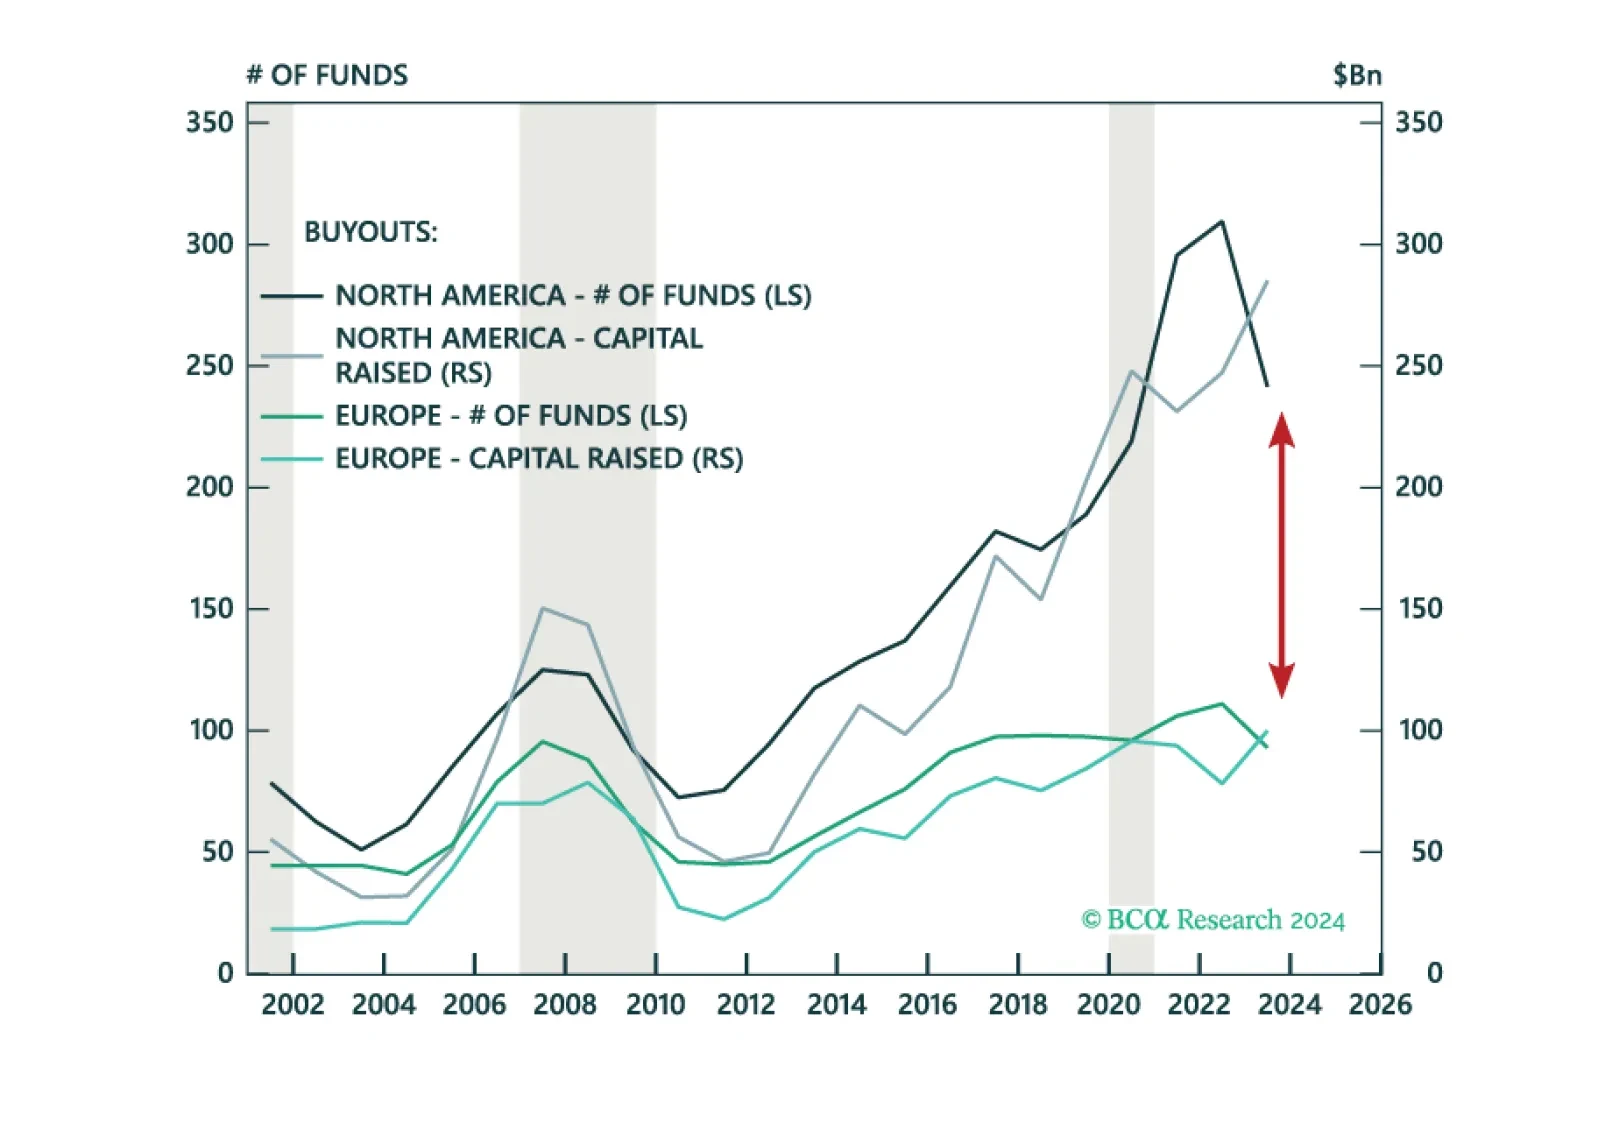
We are growing positive on Growth assets with recession expectations increasing our optimism on entry points. Equities are led by APAC Private Equity, North America Venture Capital, and Europe Buyouts. Our outlook continues to improve on CRE within the Inflation & Diversification bucket while we are underweight Multi-Strategy amongst Hedge Funds. We maintain an overweight to Senior Direct Lending for Income with a preference for North America.