Estados Unidos
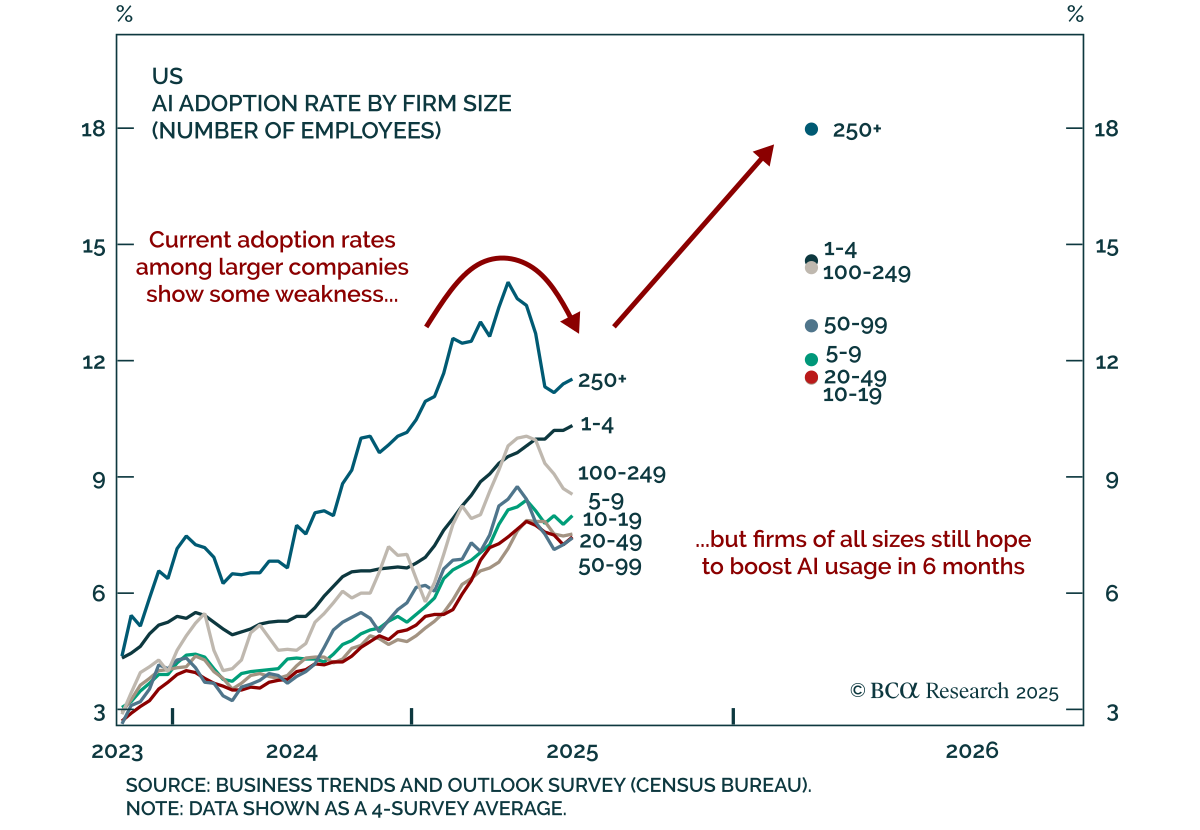
El impulso por adoptar la inteligencia artificial (IA) se ha enfriado recientemente entre las empresas más grandes de Estados Unidos, aunque compañías de todos los tamaños aún esperan aumentar su uso en los próximos seis meses. Nuestro Gráfico de la Semana…
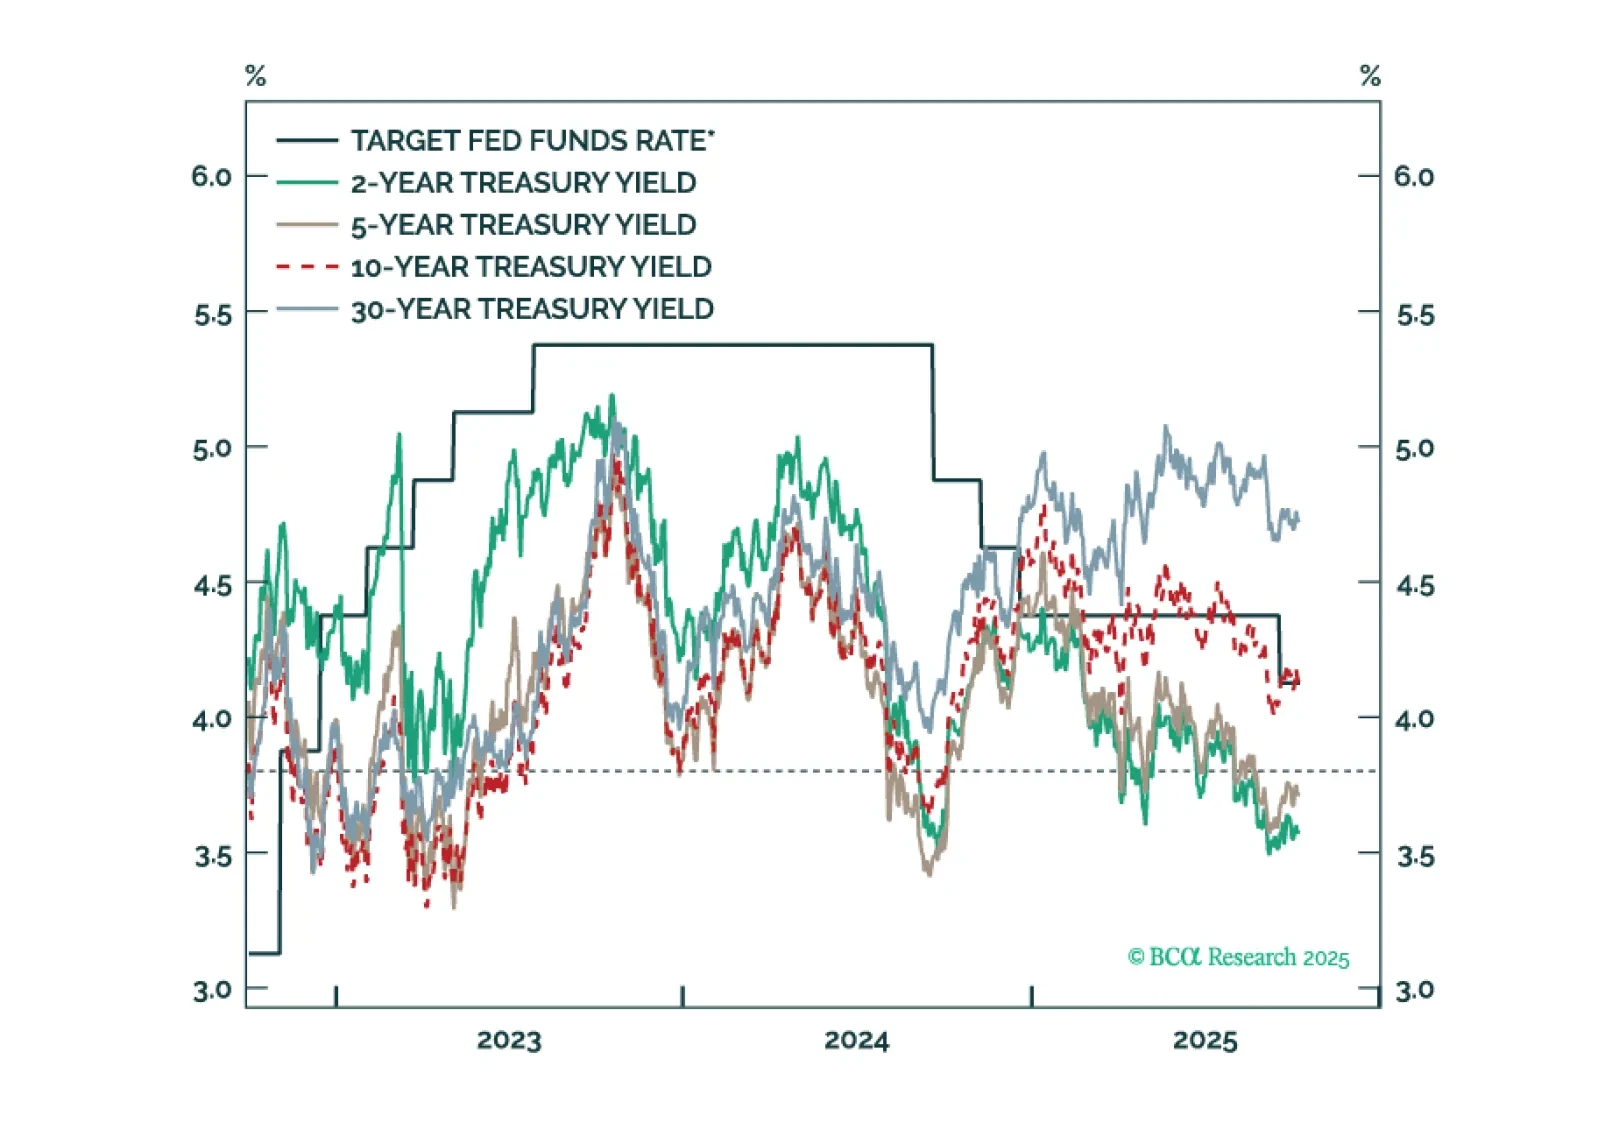
Los rendimientos del Tesoro están siguiendo generalmente el patrón de ciclos de tasas de interés pasados, pero con una prima por plazo mayor que mantiene la curva más empinada de lo habitual.
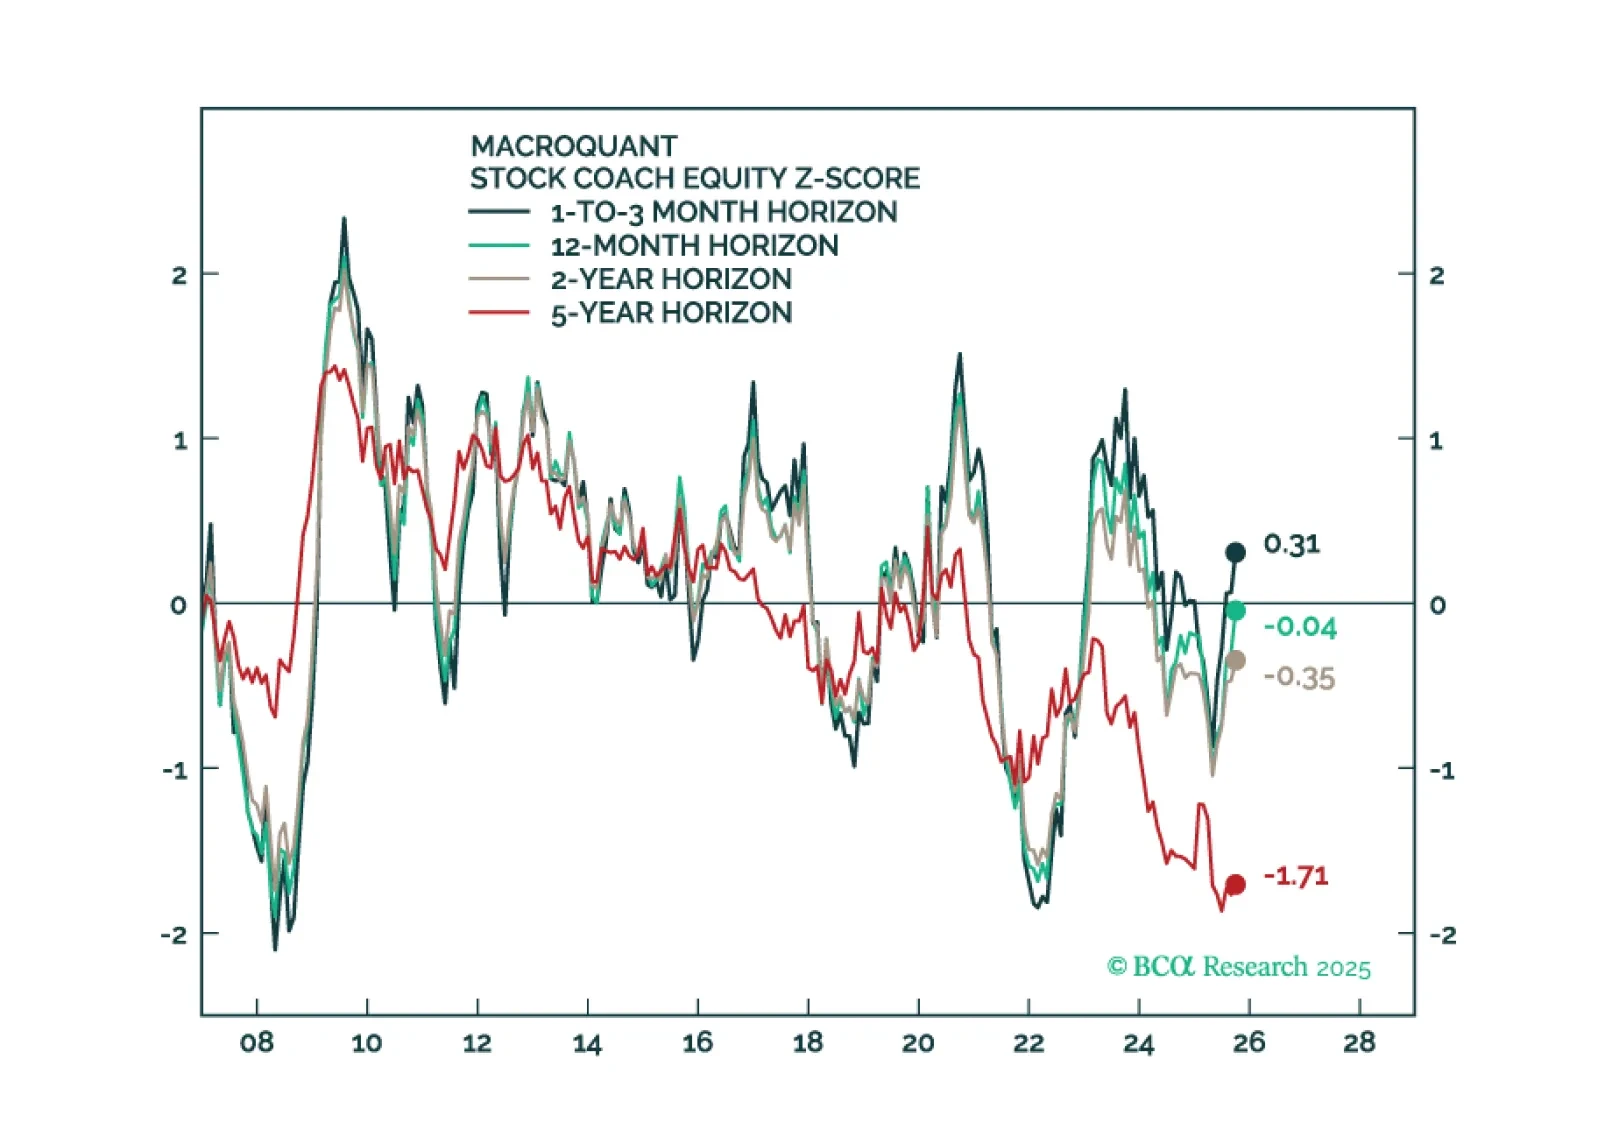
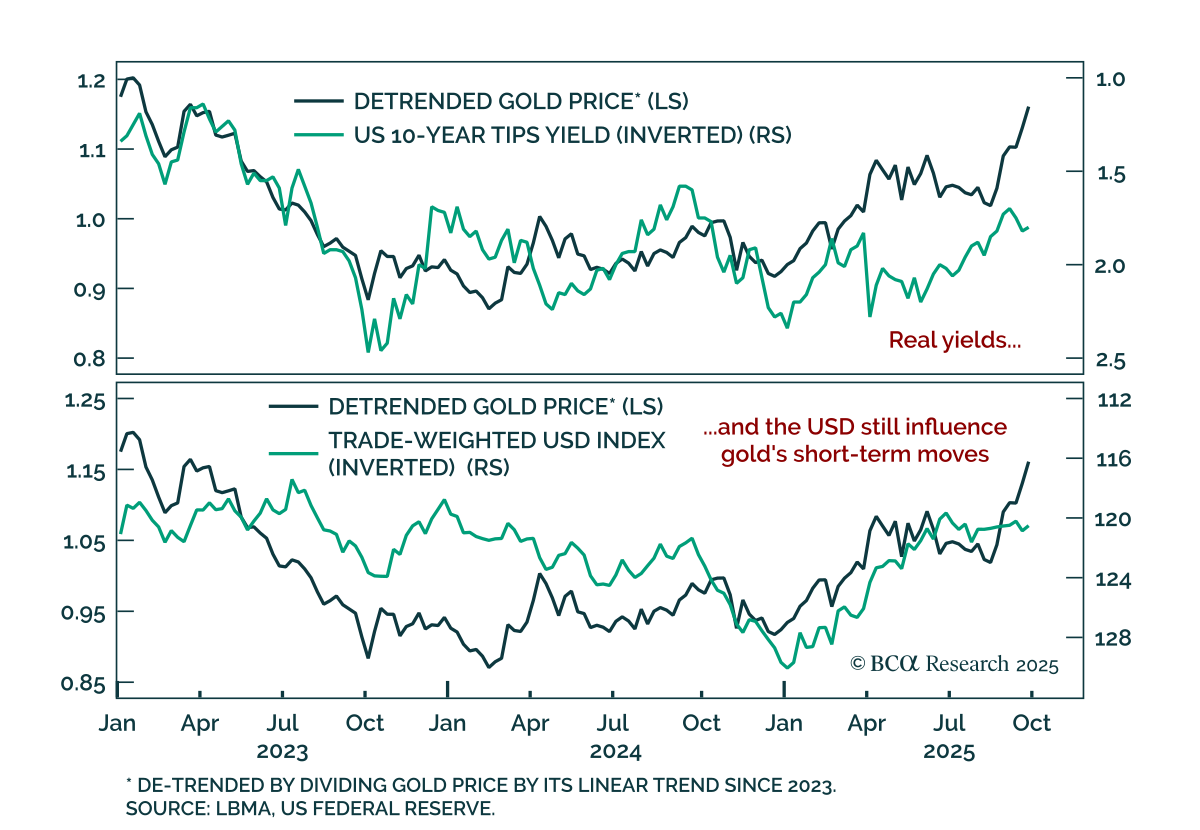
En este Informe de Estrategia para el cuarto trimestre, analizamos nuestra posición respecto a la previsión de recesión, las perspectivas para acciones y bonos en varios escenarios, por qué los inversores están malinterpretando el impacto de la IA en las ganancias corporativas, si el dólar estadounidense ha entrado en una tendencia bajista estructural, nuestra perspectiva sobre el yen, el oro y otros productos básicos, y mucho más.
Aviso de traducción: Este informe ha sido traducido automáticamente utilizando tecnología de IA. Aunque nuestro sistema de traducción es muy preciso, algunos matices pueden diferir de la versión original en inglés. Para obtener la información más precisa,…
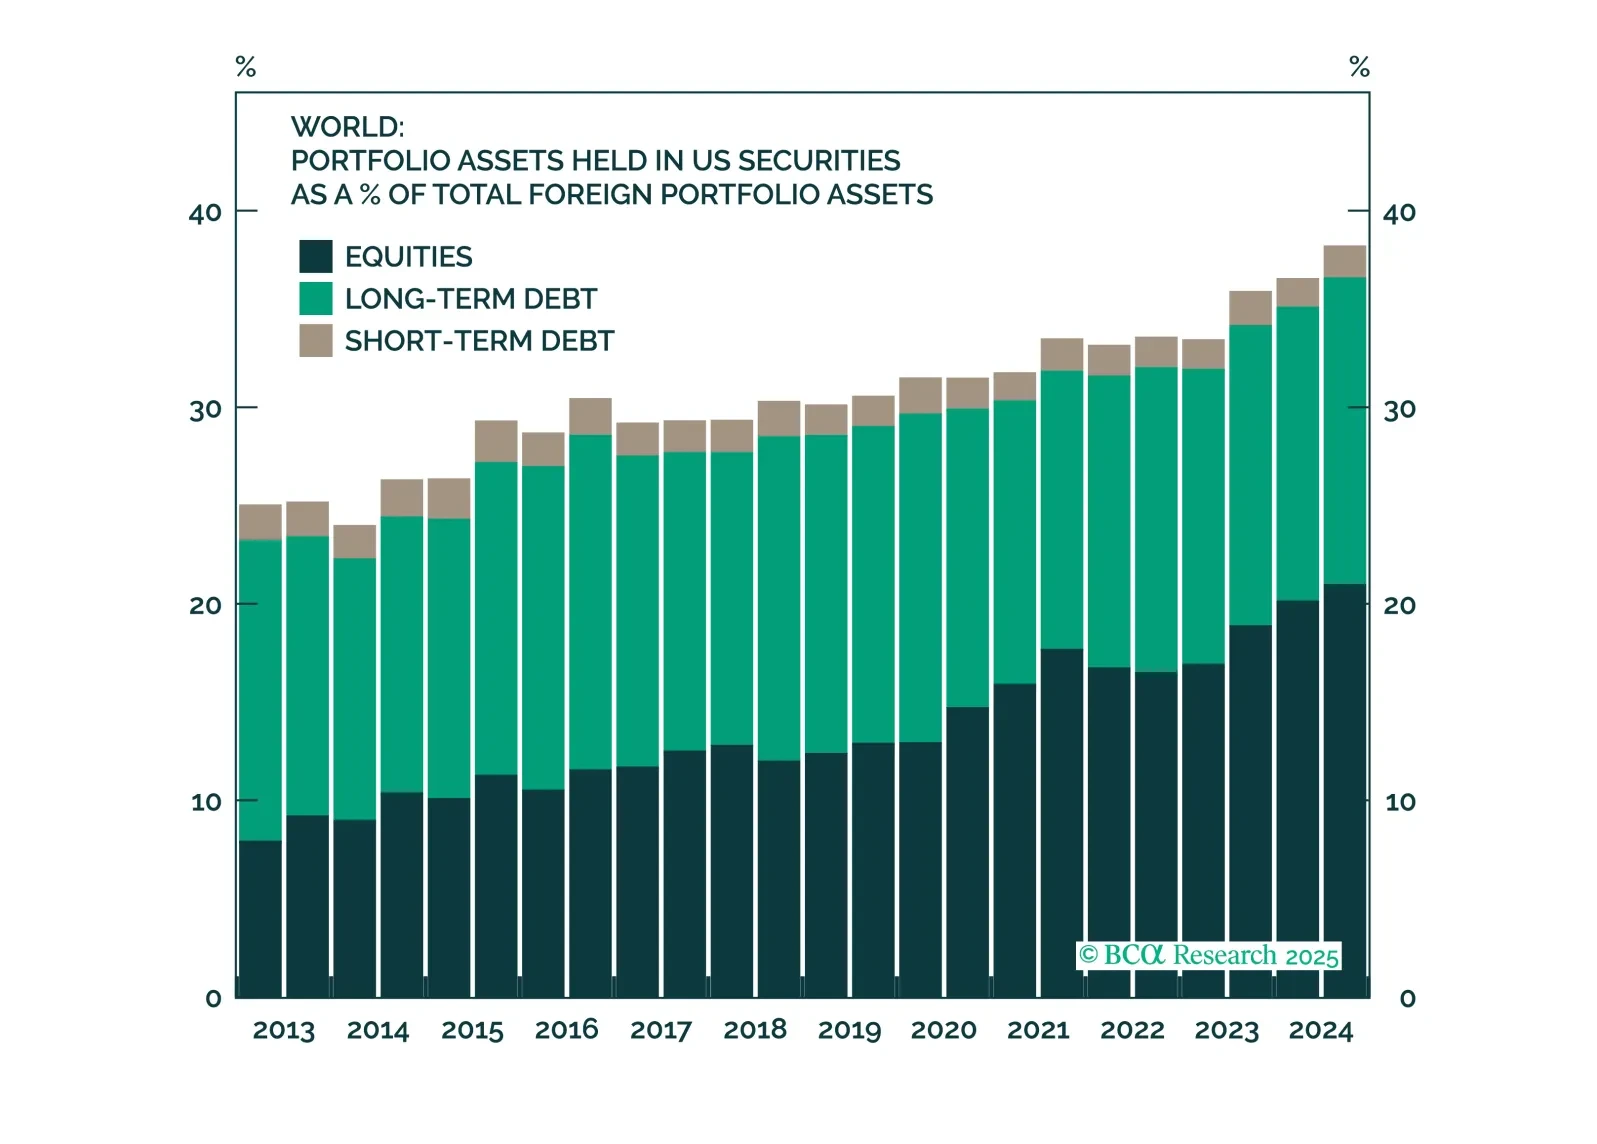
El declive del dólar a principios de 2025 fue un reflejo de una prisa global por cubrir la exposición acumulada al USD, no un éxodo masivo de los activos estadounidenses. Con la mayor parte de las coberturas ya completadas, los movimientos de divisas deberían volver a seguir los fundamentos, preparando el escenario para un repunte táctico del USD en los próximos meses.
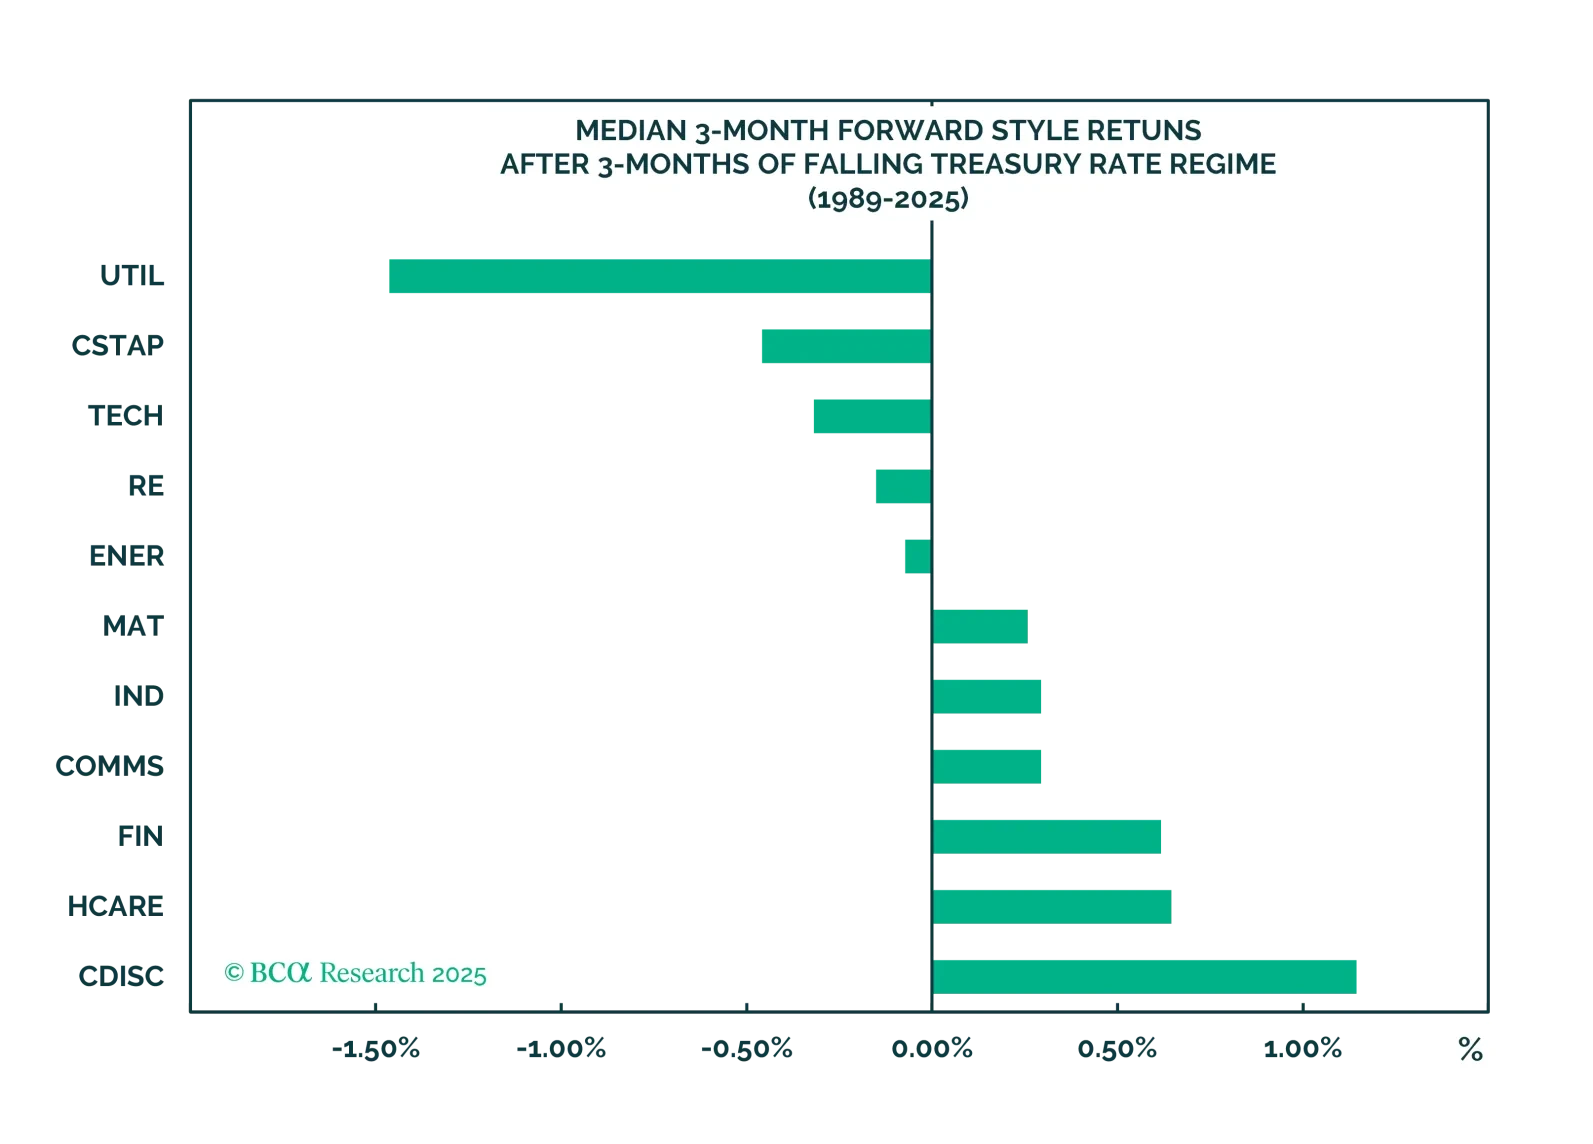
A pesar de las preocupaciones sobre la sostenibilidad fiscal, un aumento en las primas por plazo y los ataques a la independencia de los bancos centrales, la política monetaria sigue siendo el principal motor de los mercados de bonos. En nuestro Informe y Perspectivas del tercer trimestre, actualizamos nuestras opiniones e identificamos oportunidades en bonos gubernamentales, futuros de tasas de interés a corto plazo, curvas de rendimiento globales, bonos ligados a la inflación y crédito.
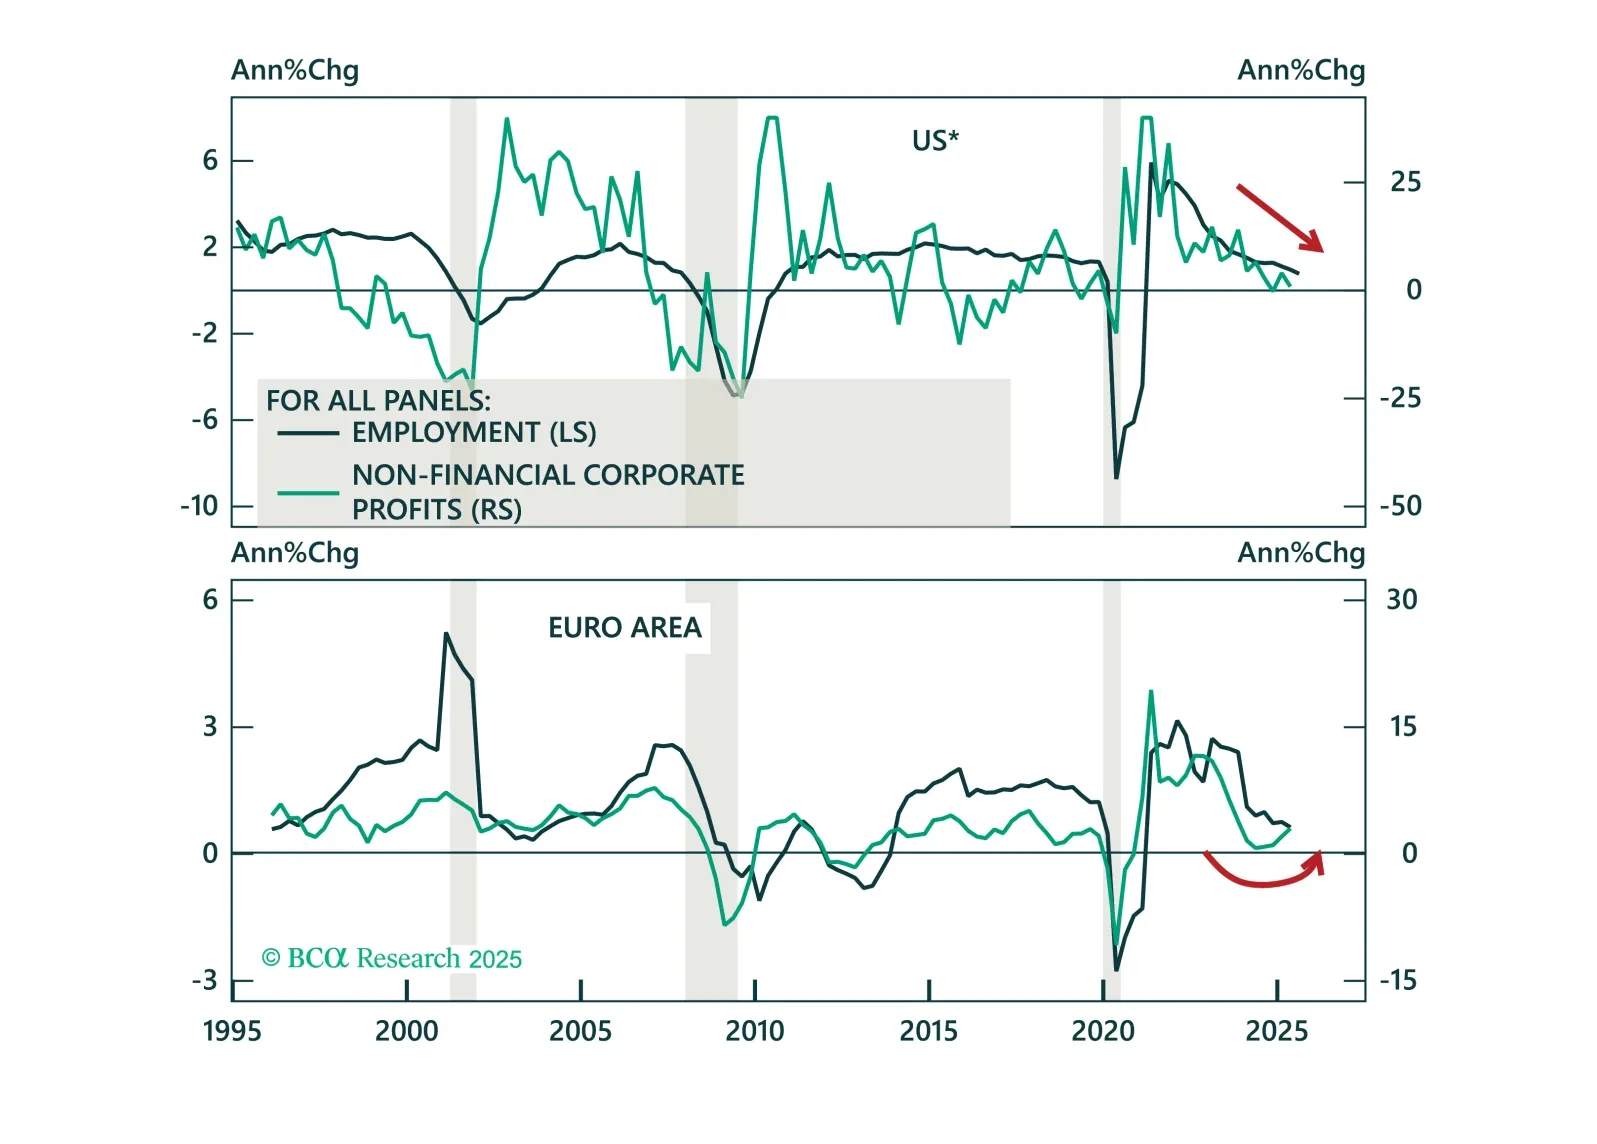
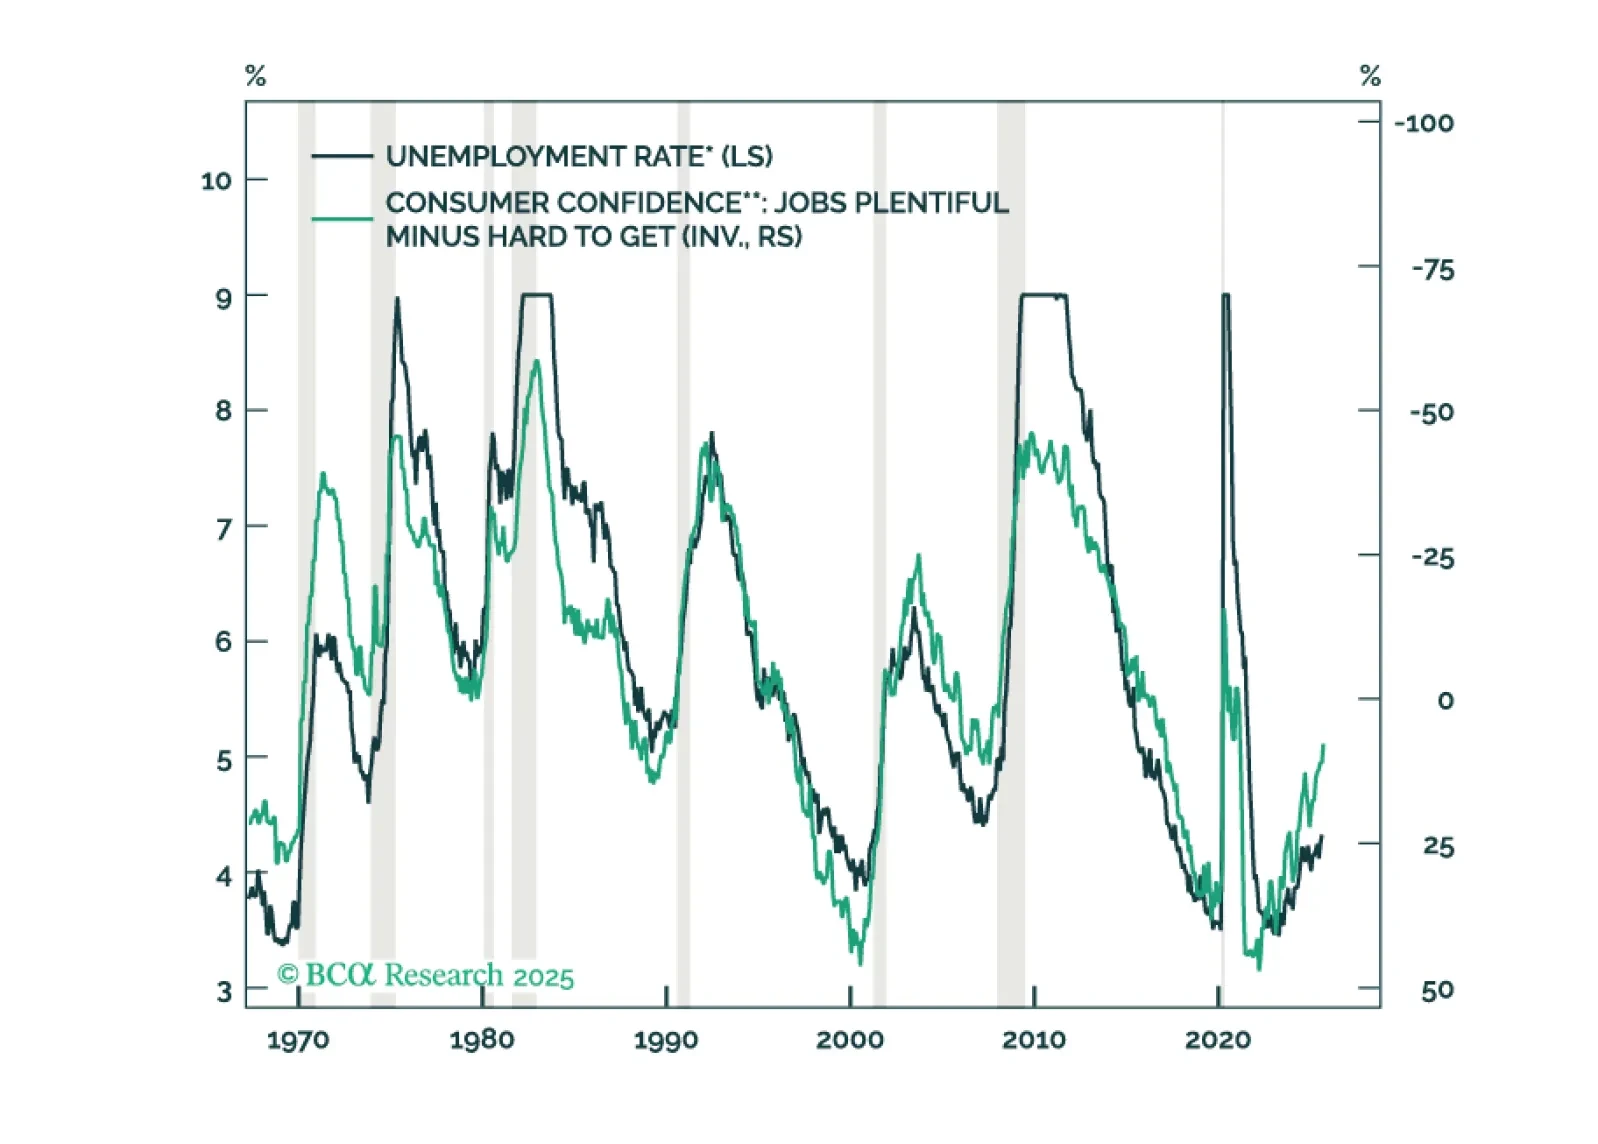
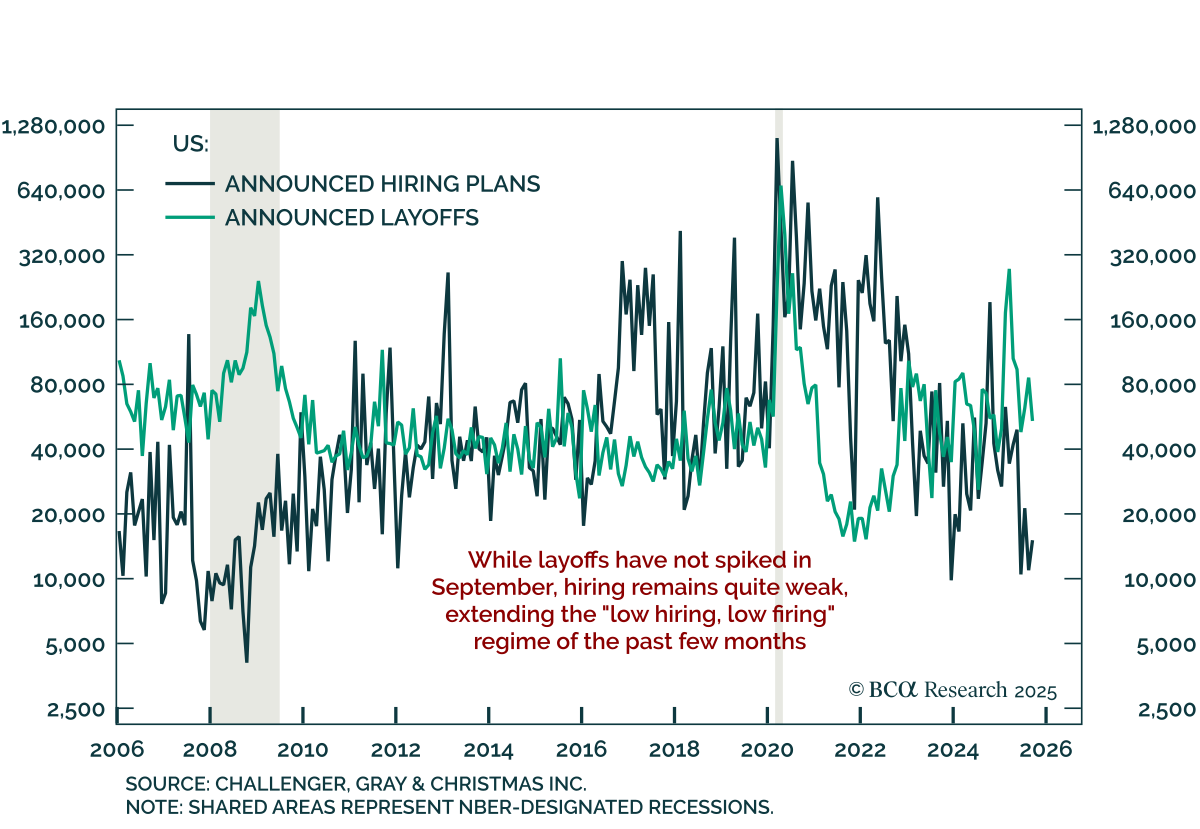
La economía sigue siendo resiliente a pesar de un debilitamiento en el mercado laboral. A medida que la economía se desplaza del trabajo hacia el capital, podríamos estar en las primeras etapas de un “auge sin empleo”. Nuestro caso optimista para las acciones se basa en un fuerte crecimiento de ganancias, una adopción acelerada de GenAI, un relajamiento monetario y el estímulo de OBBBA. Los riesgos clave que continuamos monitoreando son el aumento de los rendimientos de los bonos y la amenaza de la estanflación.
Aviso de traducción: Este informe ha sido traducido automáticamente utilizando tecnología de IA. Aunque nuestro sistema de traducción es muy preciso, algunos matices pueden diferir de la versión original en inglés. Para obtener la información más precisa,…
Aviso de traducción: Este informe ha sido traducido automáticamente utilizando tecnología de IA. Aunque nuestro sistema de traducción es muy preciso, algunos matices pueden diferir de la versión original en inglés. Para obtener la información más precisa,…