Developed Countries
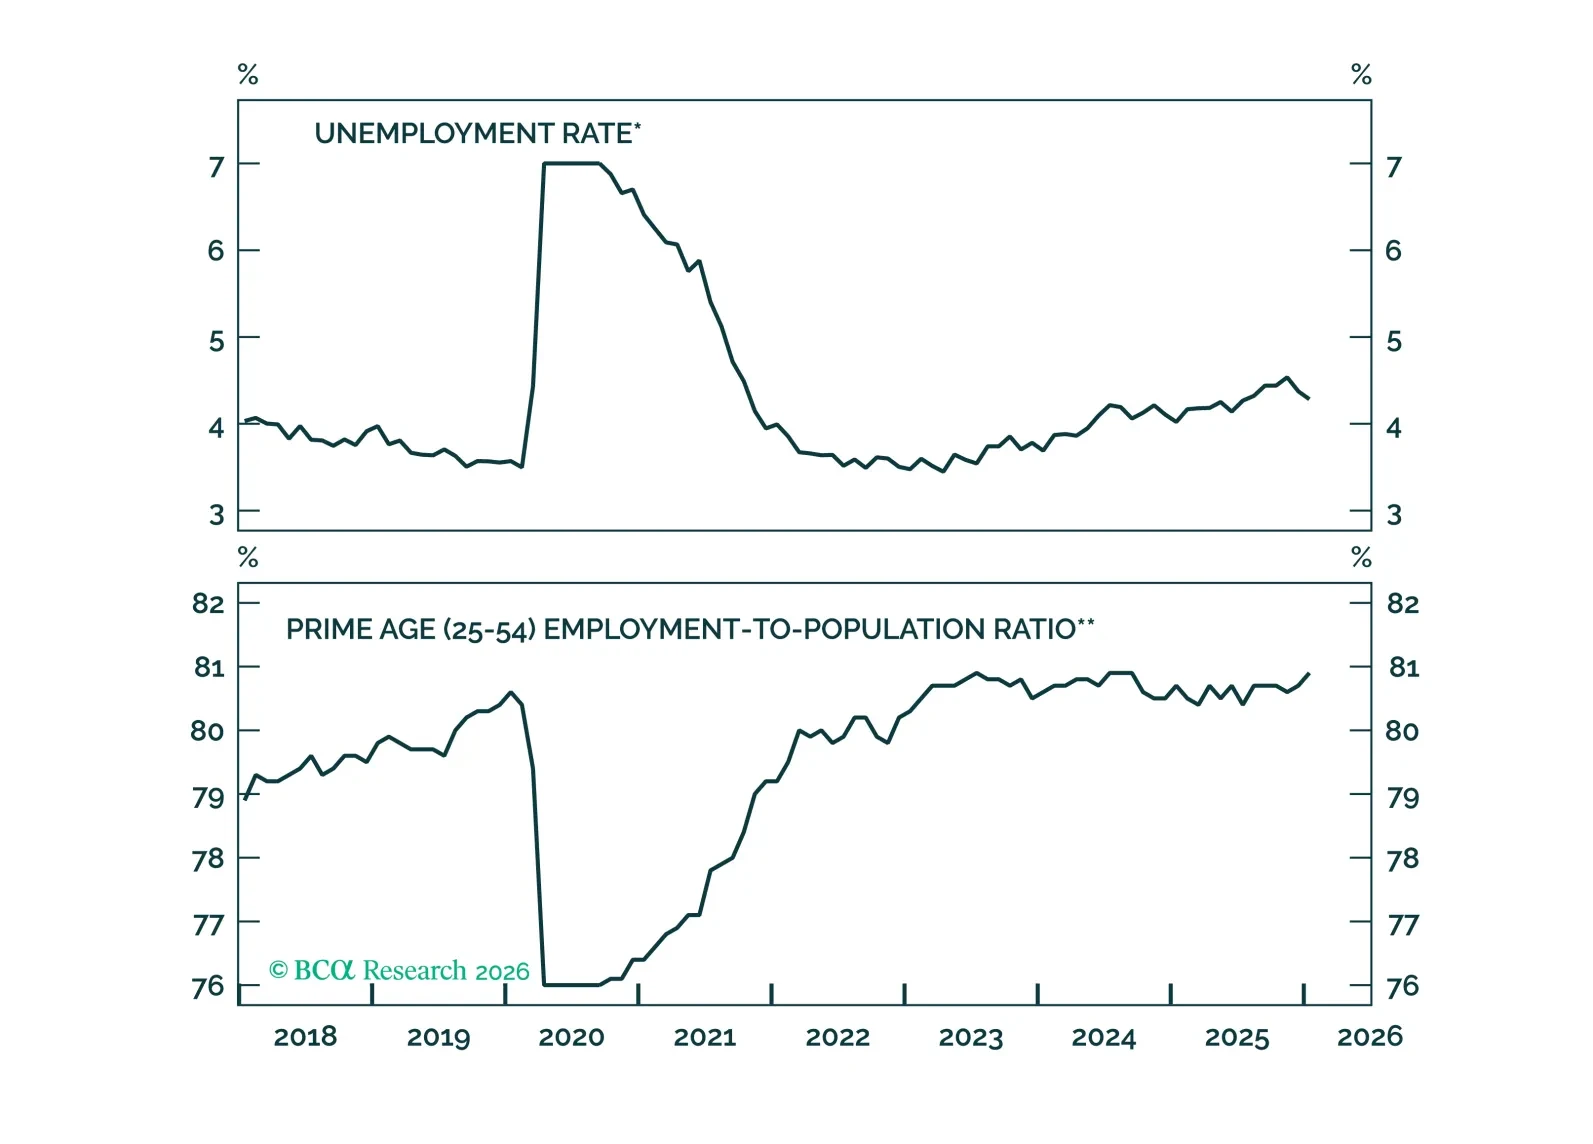
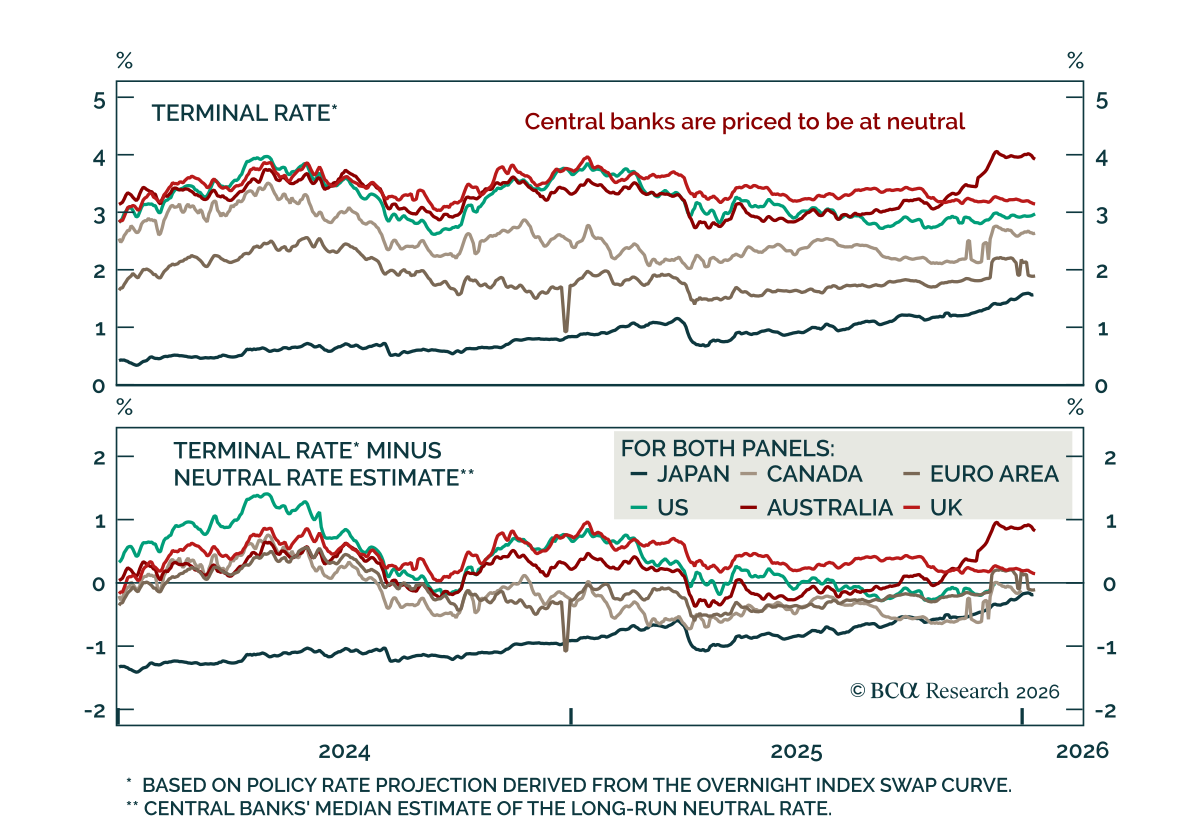
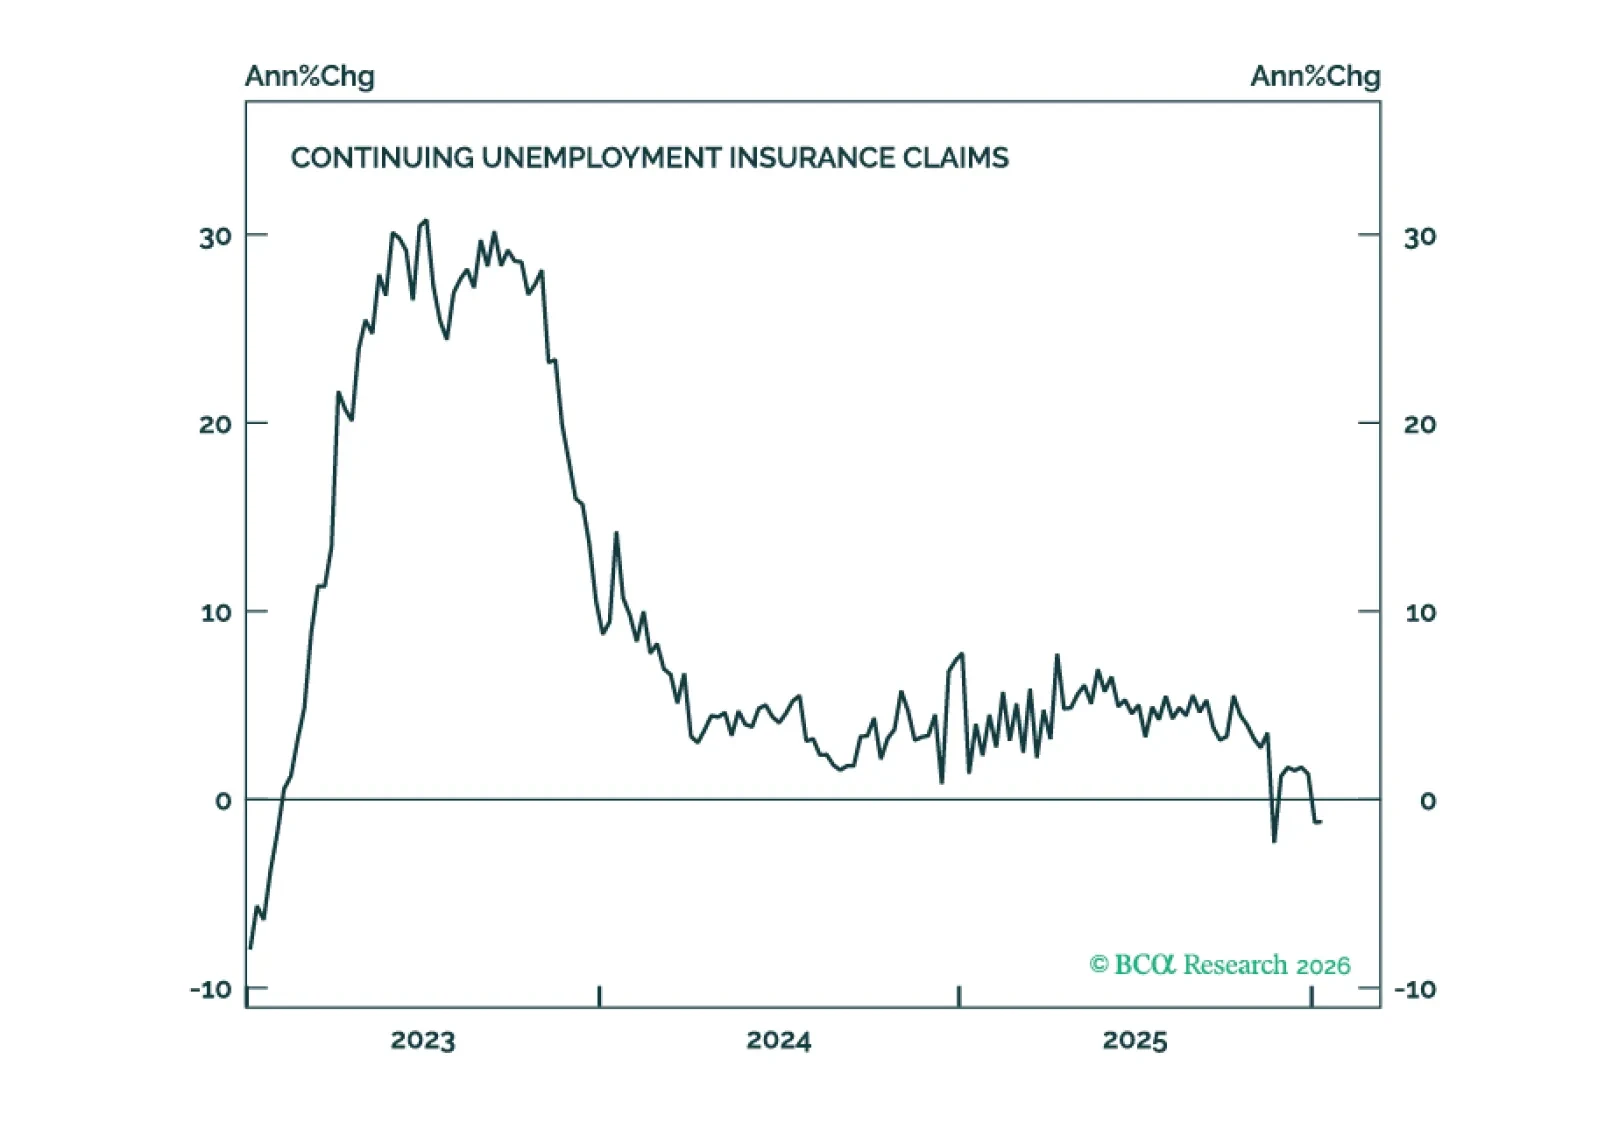
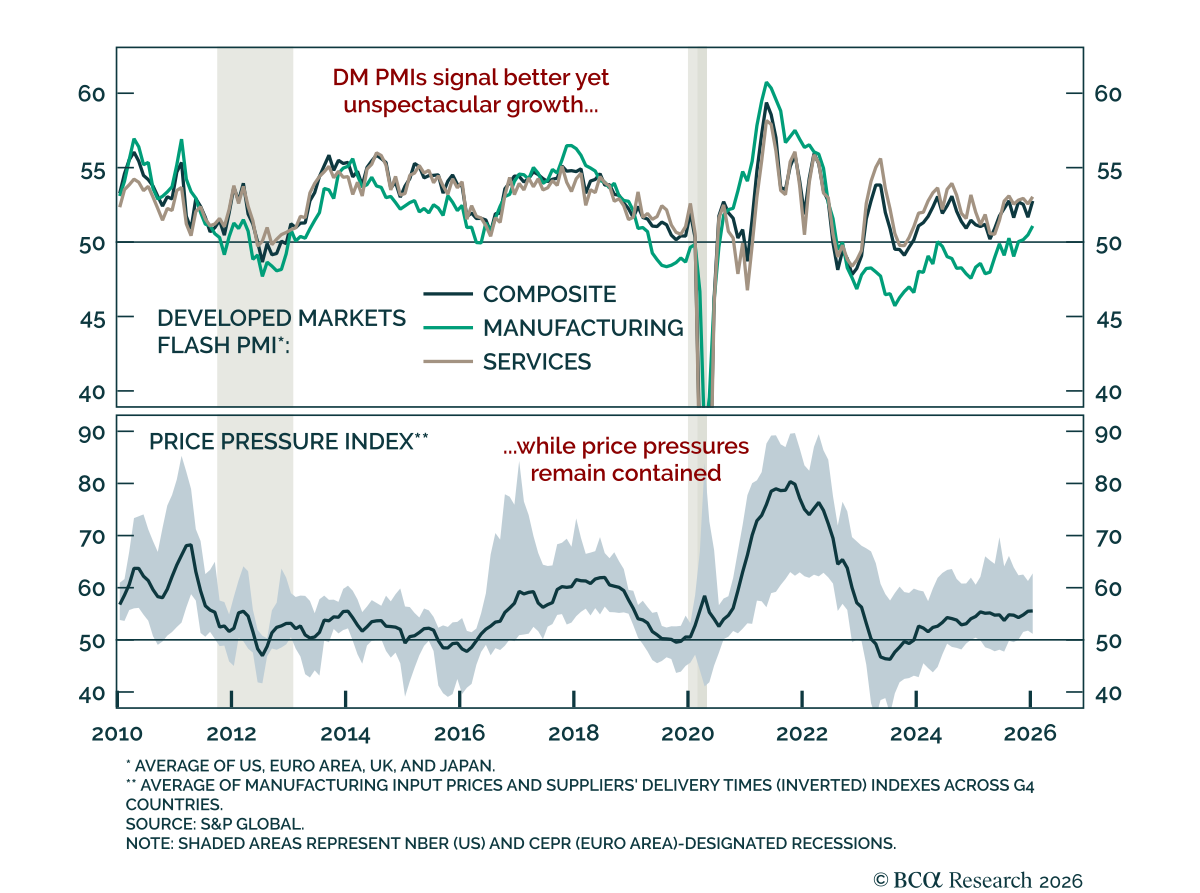
El mercado laboral se endureció en enero, reduciendo significativamente las probabilidades de un recorte de tipos en H1 2026. Los recortes de tipos impulsados por una menor inflación siguen siendo probables en H2 2026.
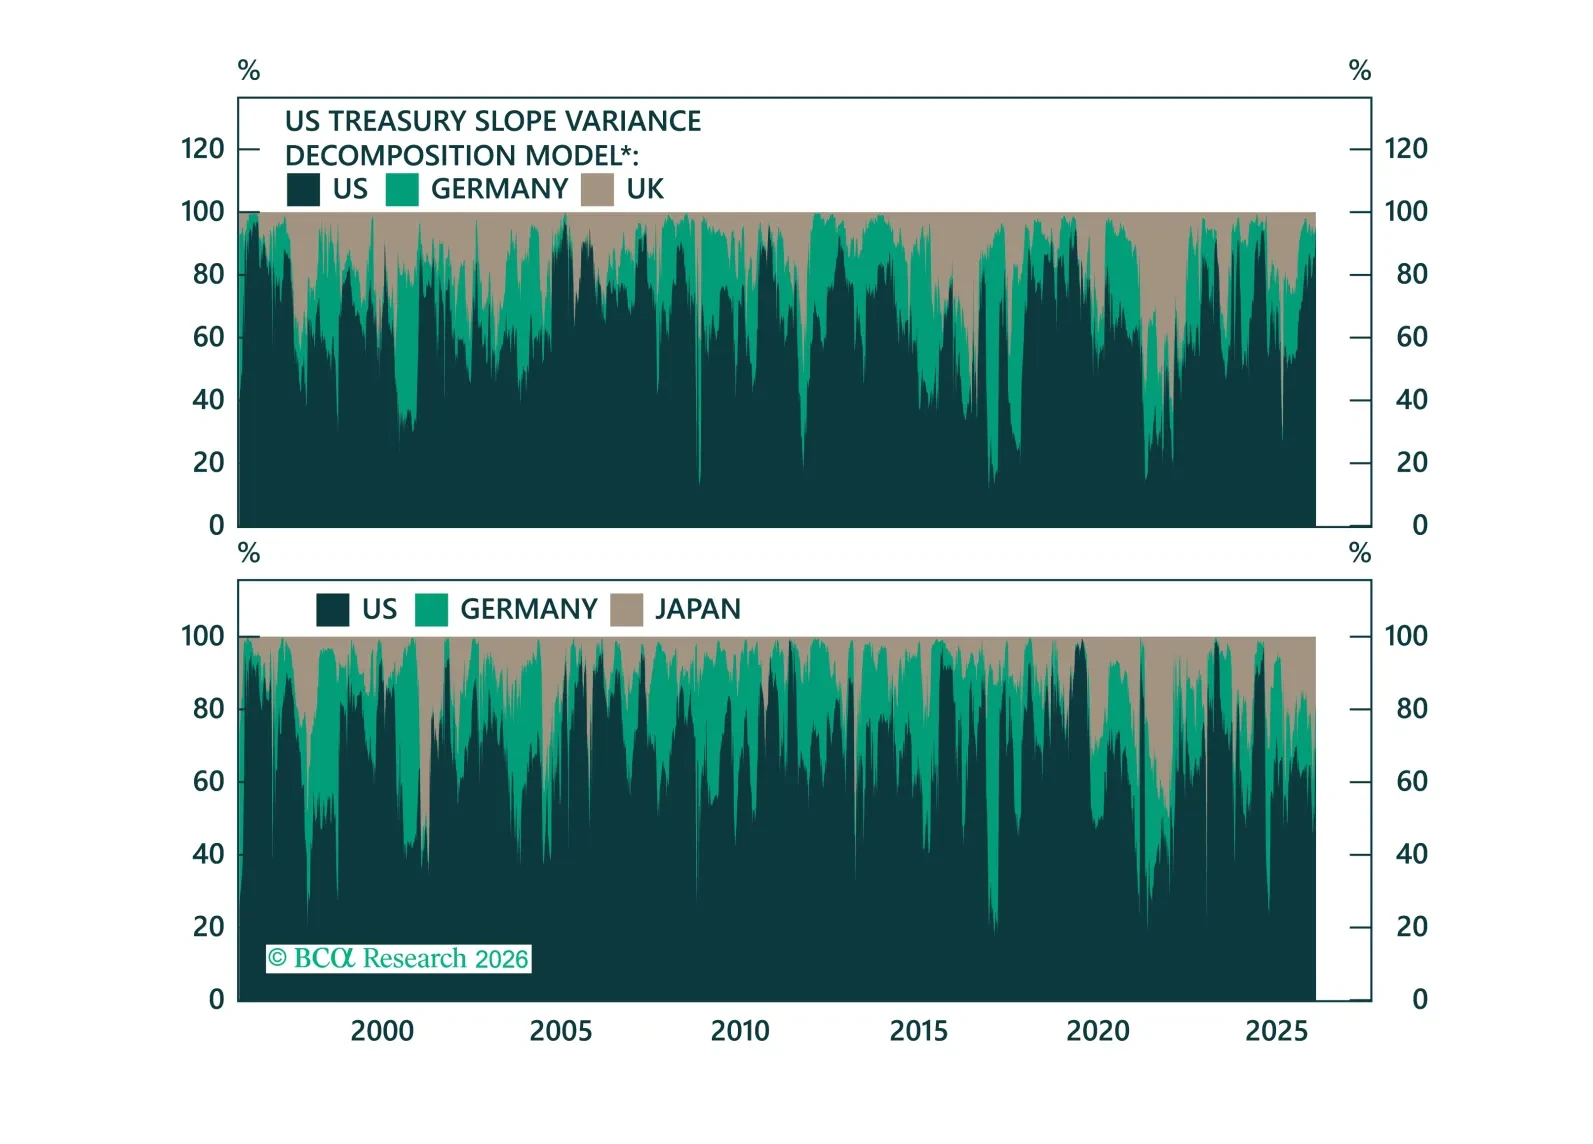
¿Qué impulsa los rendimientos de los bonos gubernamentales y cómo se afectan entre sí los distintos mercados de bonos? En el Strategy Insight de hoy, descomponemos los movimientos de los rendimientos en impulsores globales y locales idiosincráticos.
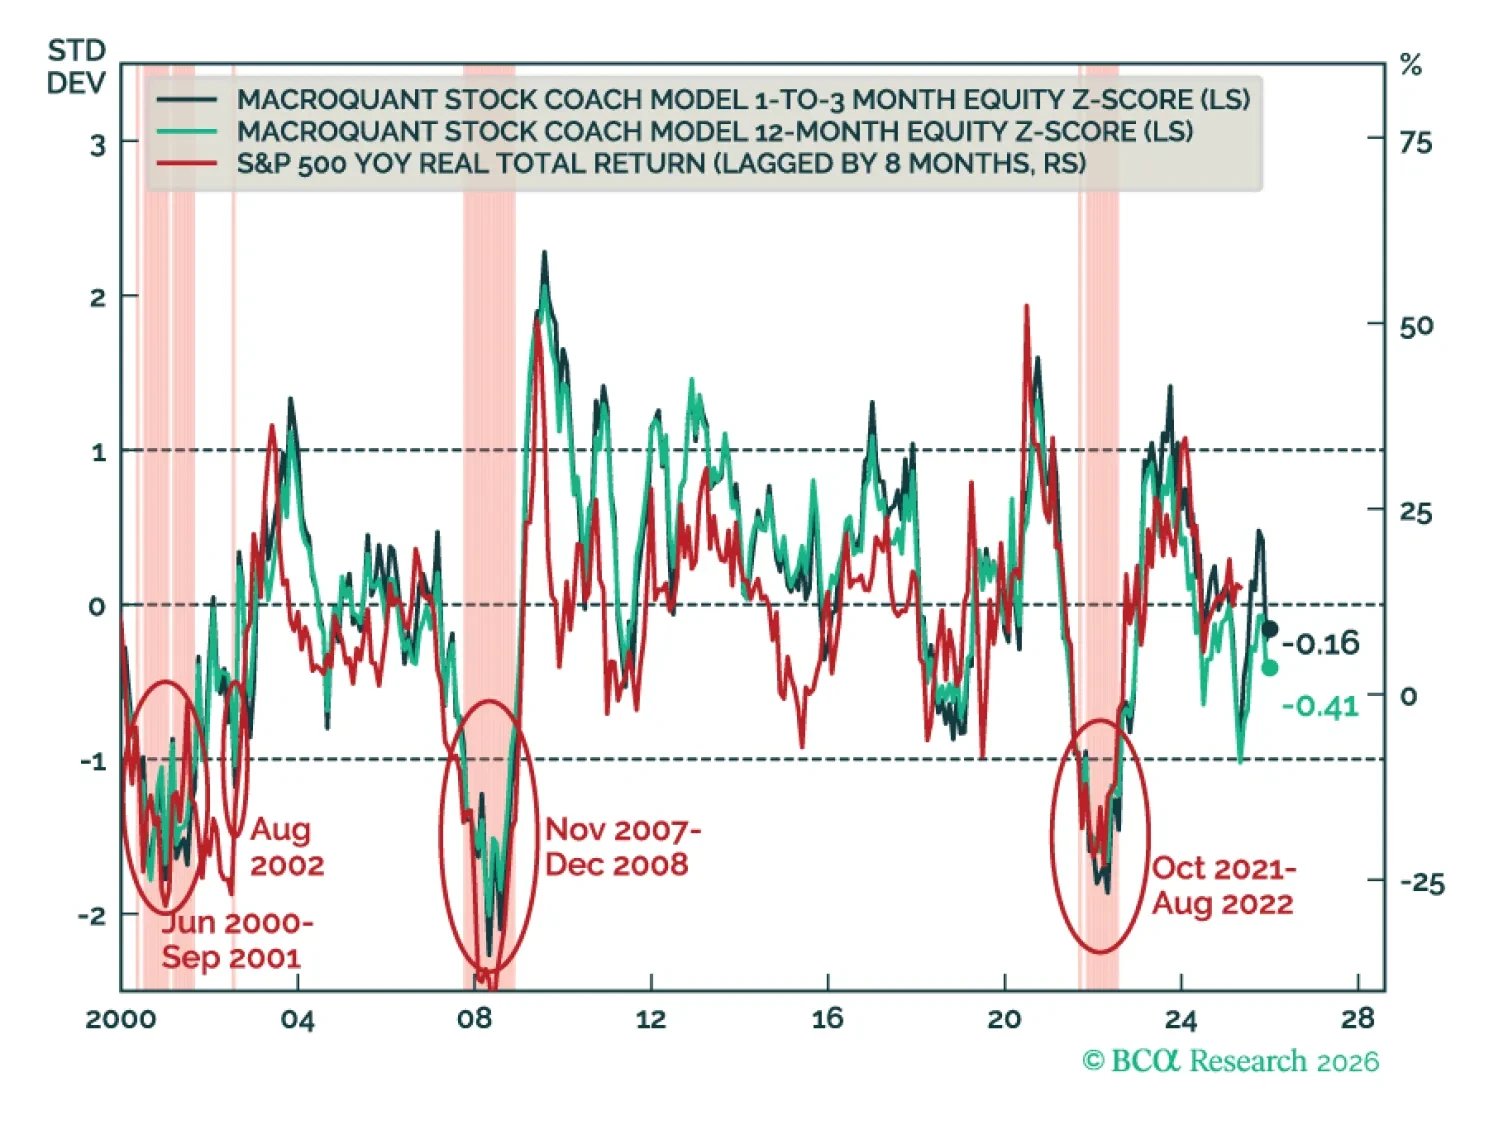
MacroQuant recomienda una ligera infraponderación en renta variable, favorece una postura de duración por debajo del índice de referencia en las carteras de renta fija, mantiene una visión bajista sobre el dólar estadounidense, ha elevado el petróleo y el cobre a sobreponderación y es alcista respecto al oro.

La Fed mantendrá las tasas sin cambios en el primer semestre de 2026, pero probablemente se produzcan sorpresas de política acomodaticia en la segunda mitad del año.
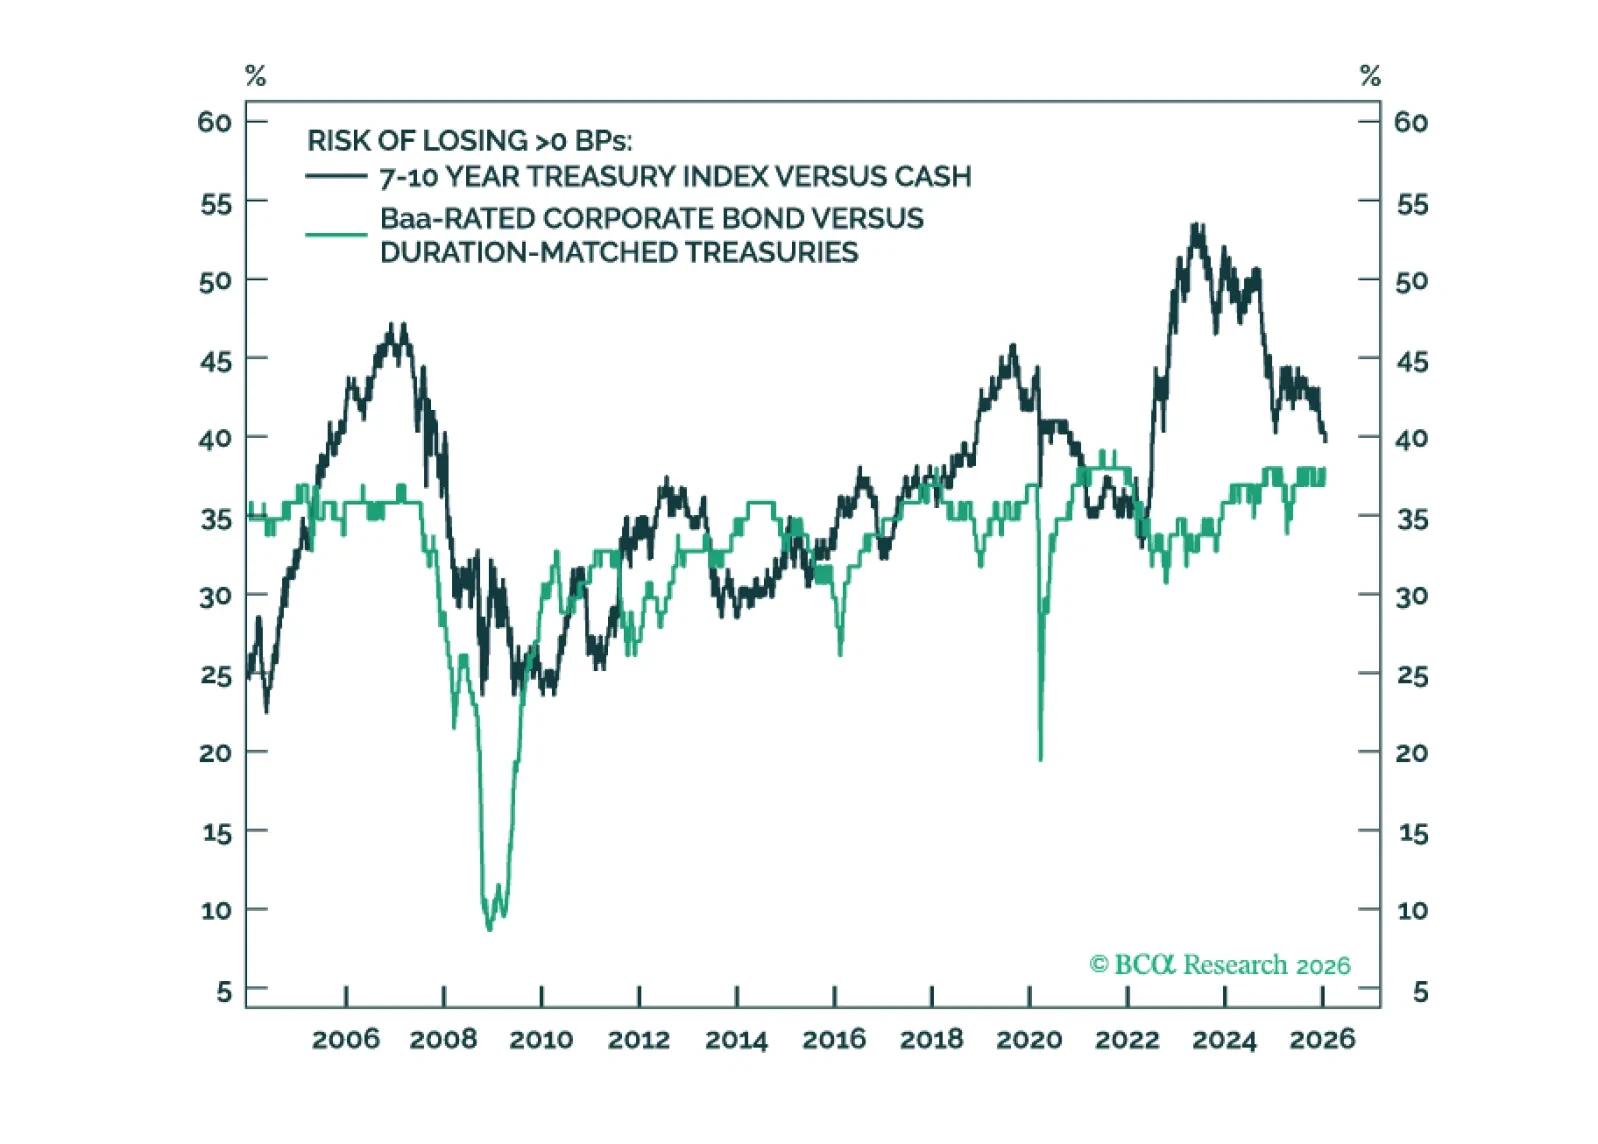
La prima por plazo del Treasury a 10 años ahora es competitiva con los diferenciales de crédito calificados Baa y Ba. Incluso sin compresión de la prima por plazo, las estrategias de carry basadas en duración podrían superar a las estrategias de carry de crédito en un entorno de baja volatilidad de tasas.
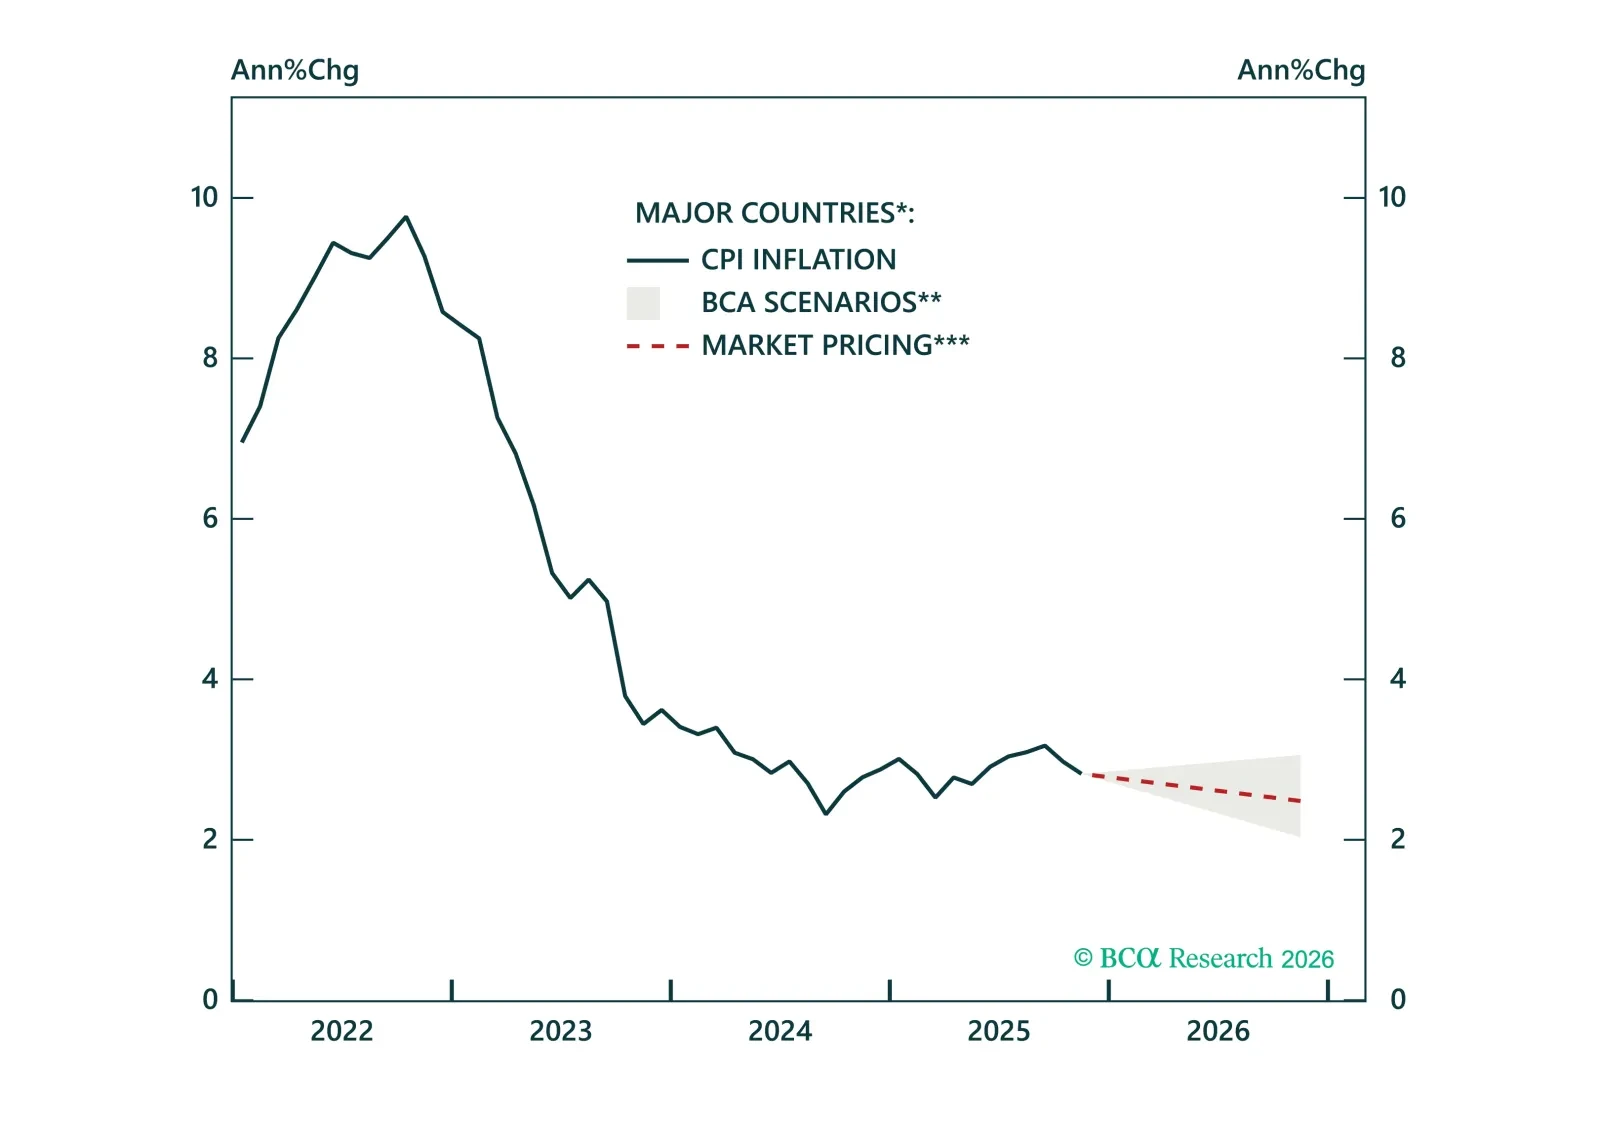
En nuestra perspectiva de inflación para 2026, explicamos por qué habrá más desinflación en 2026, por qué los riesgos al alza siguen contenidos y cómo posicionarse en ILBs en los principales mercados.
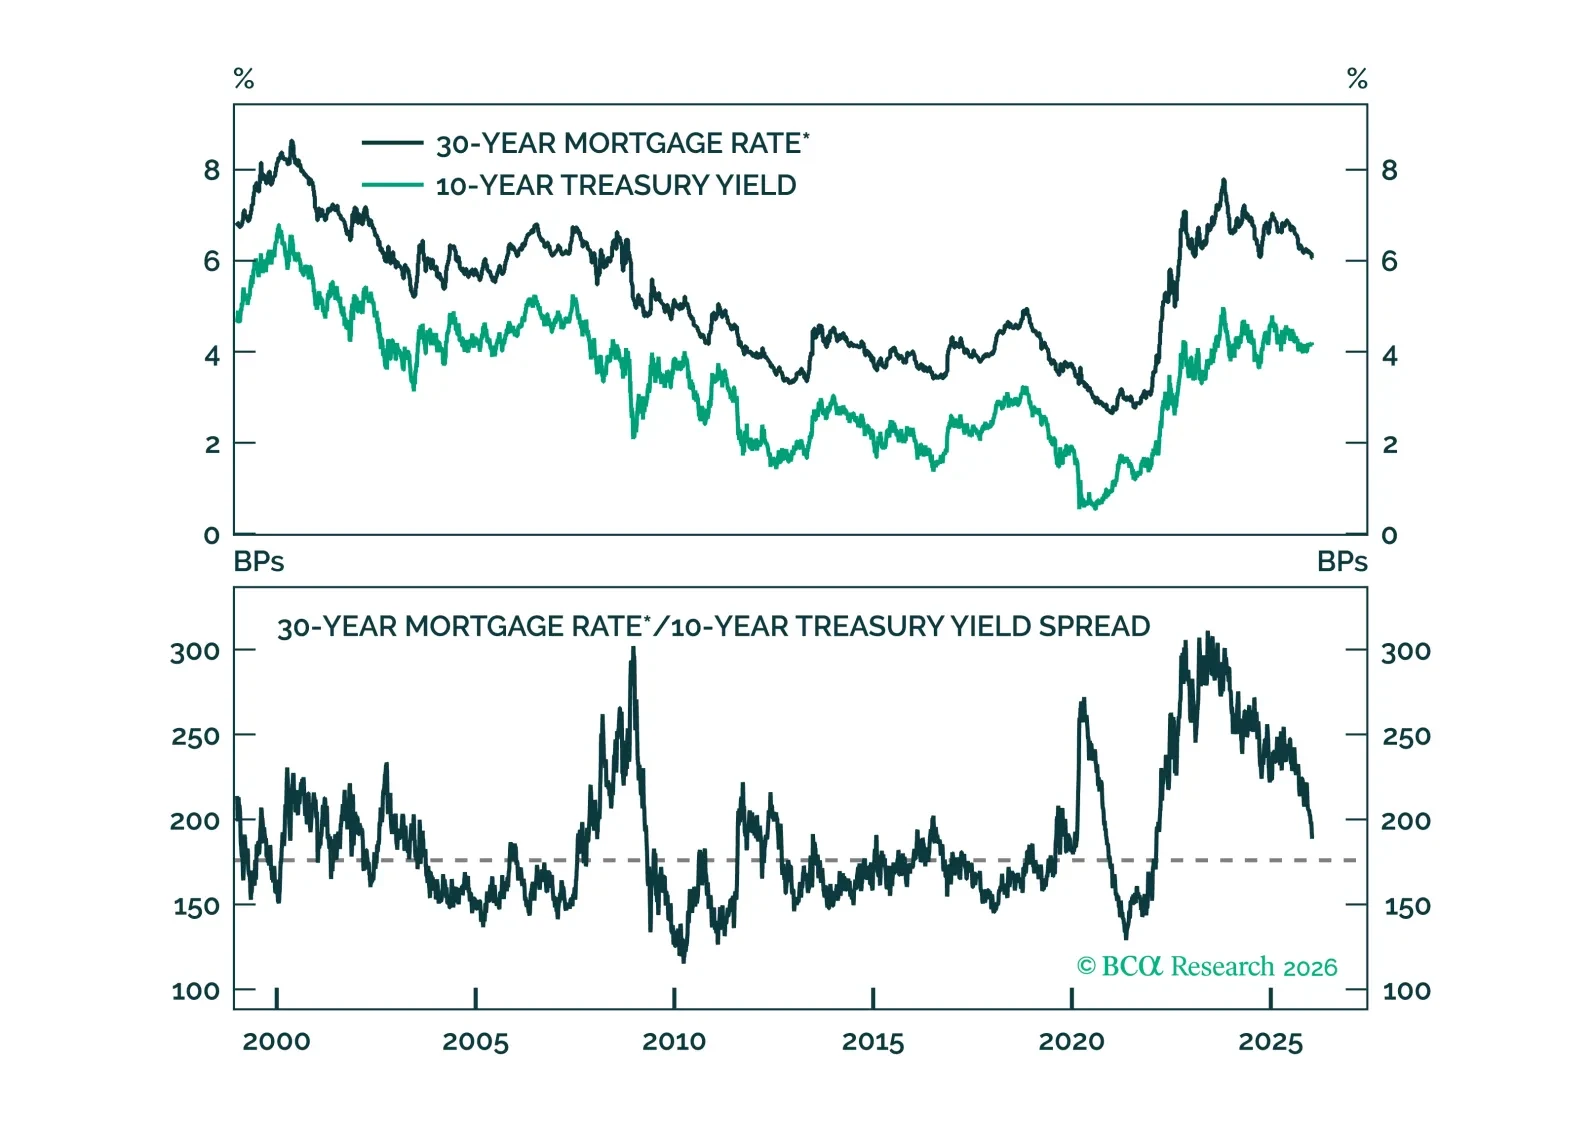
El estrechamiento del diferencial hipotecario ha cumplido su curso. Cualquier nueva caída en las tasas hipotecarias exigirá rendimientos del Tesoro más bajos.