Fais attention à... Bonne nouvelle?
Notre cadre tactique, qui suit la boucle réflexe entre les conditions financières et les surprises économiques, pointe vers une croissance à court terme plus forte, laissant les actions vulnérables si l’inflation s’accélère. Les surprises sur les données font bouger les marchés, tandis que les rendements obligataires et le dollar américain influencent à leur tour les résultats de croissance selon les conditions financières. Des données économiques solides resserrent les conditions financières, pesant finalement sur la croissance. Cette boucle signifie qu’une croissance robuste plante souvent les graines de son propre renversement, et vice versa.
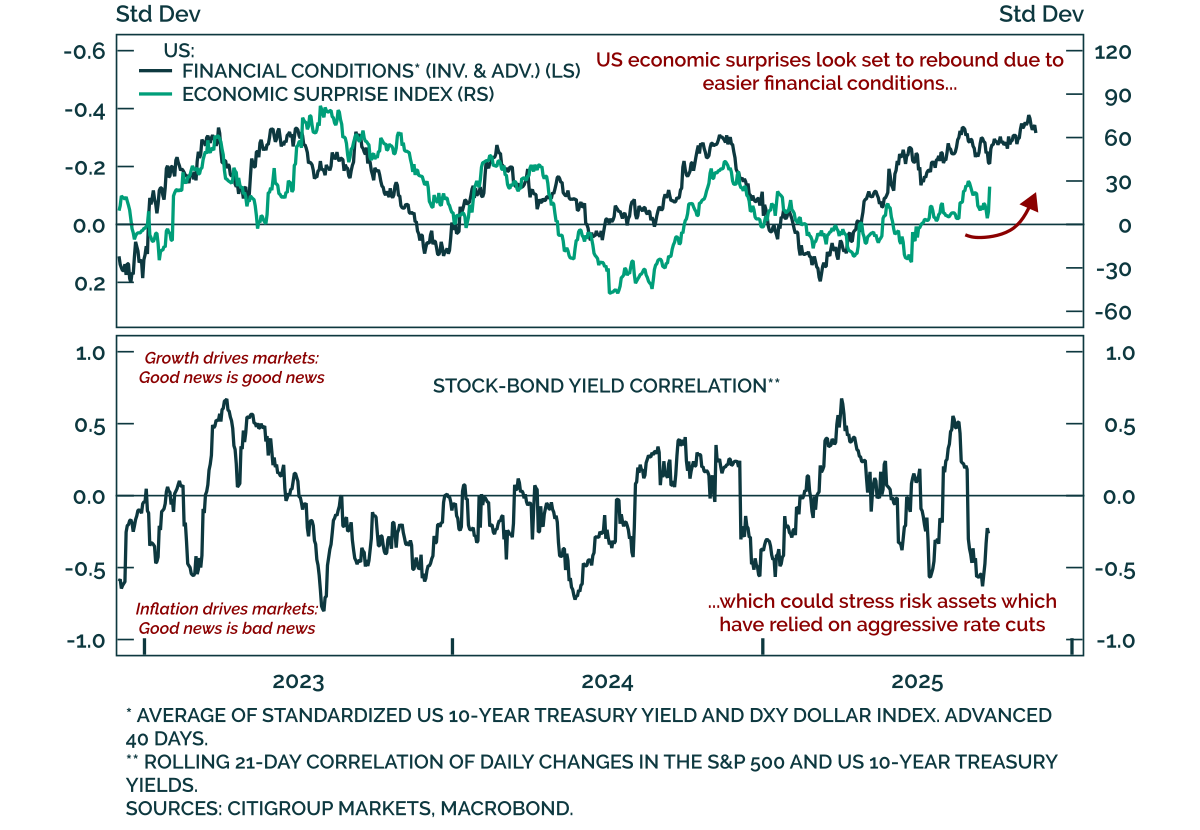
Les données américaines se sont affaiblies ces derniers mois, surtout après que les révisions du marché du travail ont affaibli la situation macroéconomique qu’on ne le pensait au départ. Cela a poussé la Fed à réévaluer son équilibre des risques liés au chômage plutôt qu’à l’inflation, un changement qui était bien anticipé et a aidé à assouplir les conditions financières. Depuis mai, les conditions se sont assouplies; d’abord à cause d’un dollar américain plus faible, puis à la baisse des rendements obligataires depuis juillet. Ces conditions plus souples devraient créer un élan de croissance à court terme et soutenir des surprises économiques.
Les implications inter-actifs sont claires. Les rendements pourraient rester dans la fourchette : ce n’est plus un vent arrière pour les actions, mais pas un vent contraire à moins que l’inflation ne s’accélère. Une inflation globalement croissante inverserait une baisse agressive des prix de la Fed, ferait grimper la volatilité des taux et déclencherait un recul des actions. Bien que ce ne soit pas notre cas de base, cette « peur de l’inflation » demeure le principal risque tactique. Le danger est plus grand puisque la corrélation entre les rendements des actions et des obligations demeure négative, créant un environnement où de bonnes nouvelles macroéconomiques seraient de mauvaises nouvelles. Pour l’instant, notre suivi des données macroéconomiques montre une perte constante de momentum tant dans les données dures que faibles, ce qui indique une croissance inférieure au potentiel pour les prochains trimestres.