Les distorsions tarifaires masquent la faiblesse sous-jacente de la croissance américaine
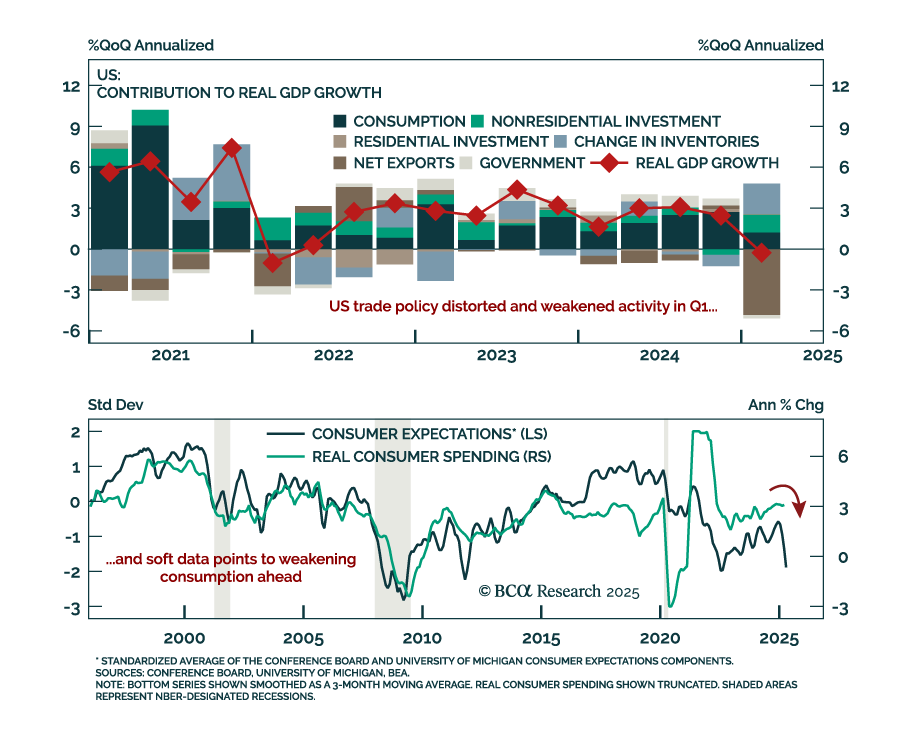
La contraction du PIB américain au premier trimestre et la dynamique de l’inflation renforcent notre allocation défensive d’actifs. Le PIB a manqué les estimations et s’est contracté de -0,3% annualisé, mené par un ralentissement marqué des exportations nettes. La consommation a glissé à 1,8% contre 4,0%, reflétant la baisse de confiance des consommateurs. L’investissement des entreprises a augmenté modestement, probablement en raison d’un avancement dû aux tarifs douaniers, comme en témoigne une hausse des stocks et une baisse des intentions d’investissement. L’investissement résidentiel a légèrement nui à la croissance. La demande initiale et l’accumulation des stocks peseront sur la croissance du deuxième trimestre à mesure que les nouvelles commandes diminueront.
La consommation personnelle de mars était correcte, portée par l’automobile, mais les dépenses ont dépassé les revenus, faisant chuter le taux d’épargne à 3,9%. Compte tenu de l’affaiblissement des indicateurs d’emploi, le taux d’épargne présente un faible potentiel à la baisse. Les coûts des intrants augmentent en raison des tarifs, surtout sur les biens, mais les délais de livraison restent stables, une différence clé par rapport au choc inflationniste de la COVID, lorsque les chaînes d’approvisionnement étaient sous tension. La Fed se concentrera sur le maintien des attentes d’inflation à court terme. Le résultat est une politique restrictive qui persistera malgré un ralentissement de la croissance, appuyant notre préférence pour une exposition à longue durée.