La Fed n’a pas cédé sur l’inflation
La « réduction de gestion des risques » de Powell souligne le virage de la Fed vers les risques de croissance, renforçant la durée de longue durée avec des ralentissements.
La gestion des risques est au cœur de la politique monétaire. Elle détermine comment les décideurs équilibrent l’incertitude et décident quelle erreur est la moins coûteuse : réduire trop tôt et risquer l’inflation, ou attendre trop longtemps et aggraver un ralentissement. Le discours de Powell à Jackson Hole a indiqué que l’attention de la Fed s’est tournée vers les risques de croissance, une position reflétée dans la décision de mercredi.
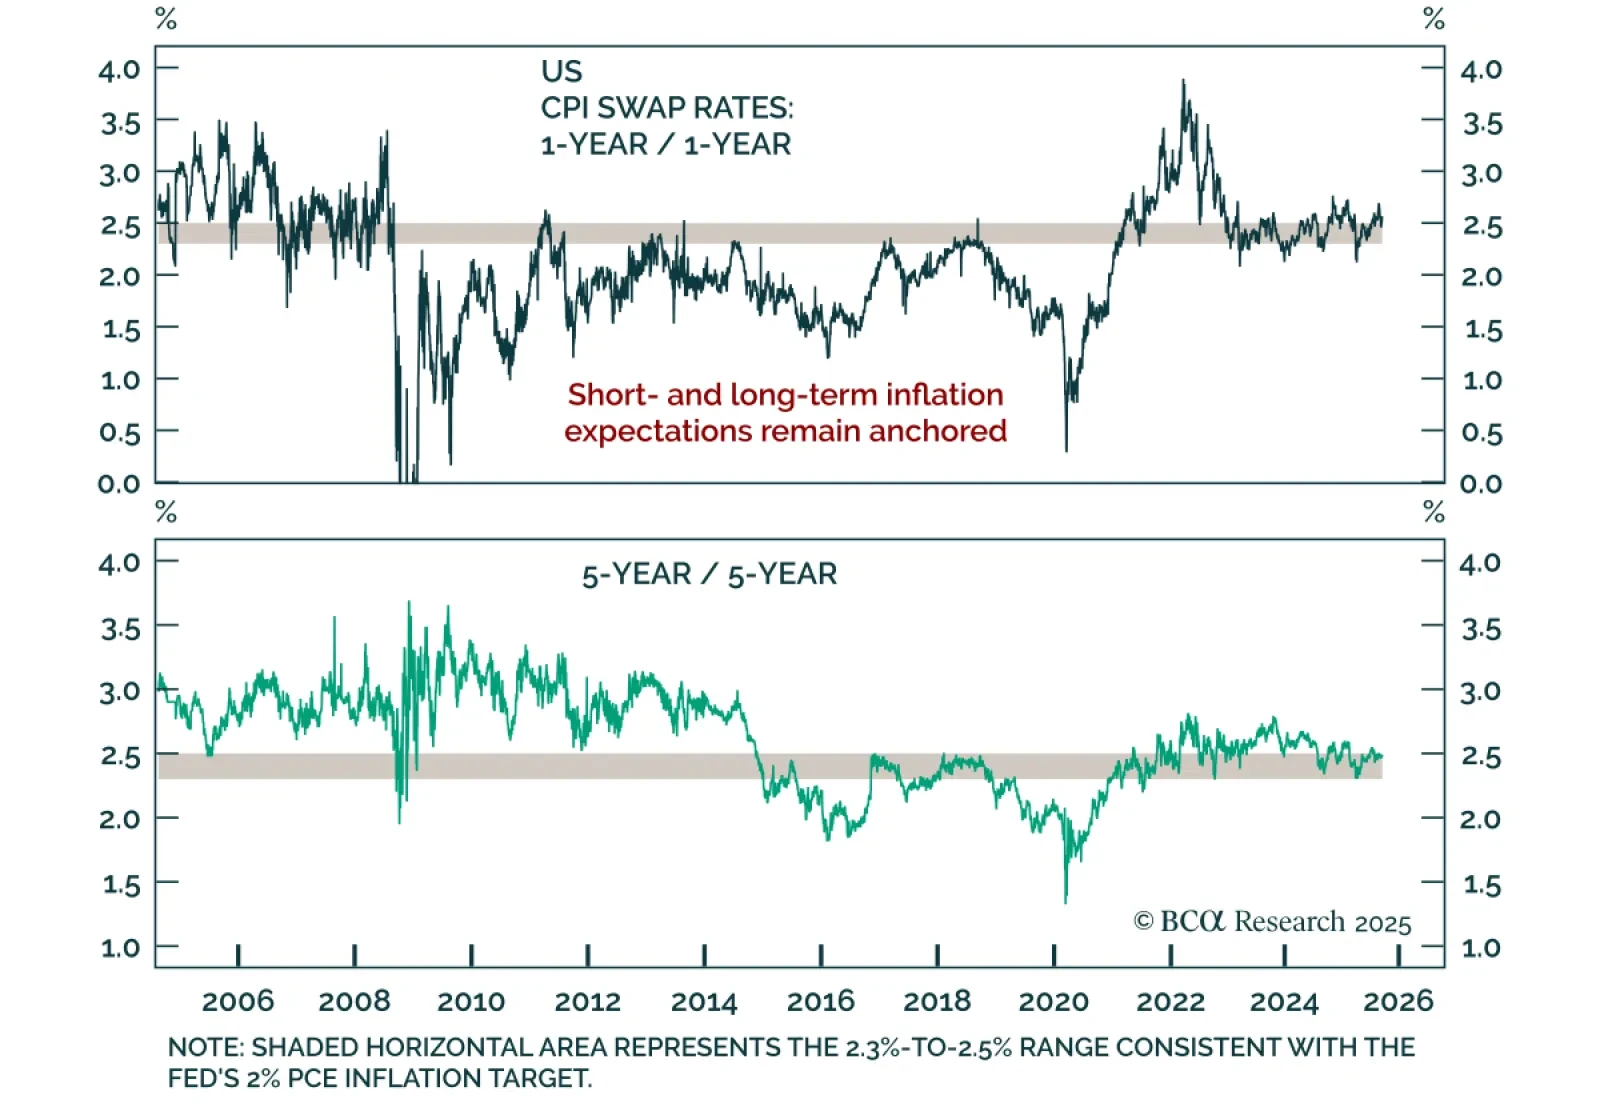
Une baisse alors que l’inflation est au-dessus de la cible ne marque pas un recul par rapport au mandat de 2%. Le taux des fonds fédéraux demeure au-dessus de l’estimation neutre de 3% de la Fed, ce qui maintient les conditions restrictives, pas faciles. L’inflation récente a été alimentée par les prix des biens induits par les tarifs, largement hors du contrôle de la Fed, tandis que l’inflation des services dépend du marché du travail, qui s’est considérablement assoupli cette année. Les chocs du côté de l’offre, comme les tarifs, sont généralement « examinés » tant que les attentes d’inflation demeurent stables.
Les banques centrales font face à un mélange volatil de chocs de croissance et d’inflation, ce qui rend les anticipations stables et la flexibilité des politiques cruciales. Pour l’instant, les attentes restent ancrées, les swaps d’inflation à 5 ans/5 ans et 1 an se situant dans la fourchette cible équivalente au PCE de la Fed, entre 2,3% et 2,5%. Nous recommandons aux investisseurs internationaux en obligations de maintenir une longue durée et des ralentissements. Aux États-Unis, la trajectoire d’atténuation est bien évaluée, donc nos stratèges obligataires américains couvrent tactiquement la duration avec une courte transaction de fonds fédéraux à terme en janvier 2026/longue en décembre 2026.