Rendre la surveillance de la Fed à nouveau géniale
Le nouveau président de la Fed, Kevin Warsh, souhaite rendre l’observation de la Fed à nouveau excellente. La Fed Warsh parlera moins et guidera moins. Il y a cependant une nuance importante dans les changements de communication jusqu’à présent. Bien que des directives explicites aient été supprimées, certaines orientations implicites subsistent, puisque l’inflation a été priorisée par rapport à l’emploi. Deux graphiques peuvent aider les investisseurs à naviguer dans cette nouvelle ère.
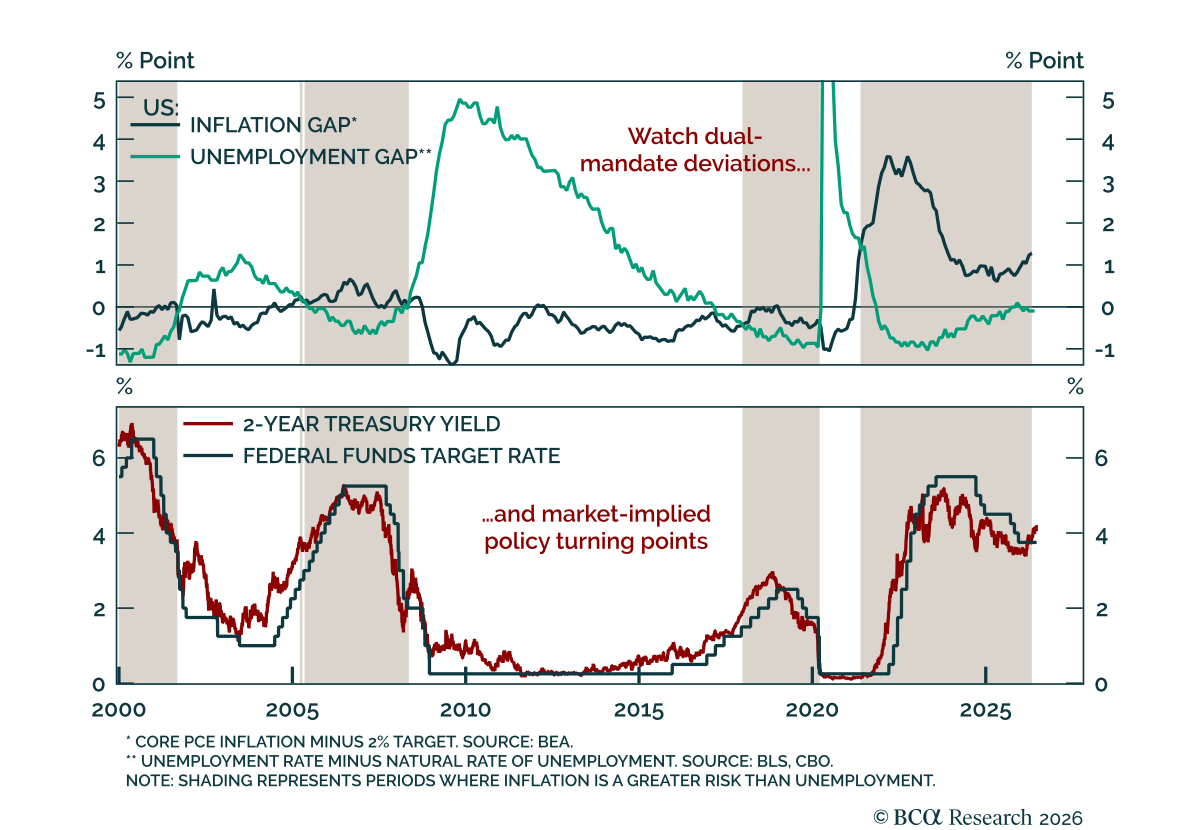
Premièrement, l’attention de la Fed tend à être déterminée par l’écart de l’inflation et du chômage par rapport à leurs repères à double mandat. Les périodes où l’inflation dépasse la cible plus que le chômage sont associées à une politique monétaire plus stricte, et vice versa. Deuxièmement, Warsh veut aussi éviter de donner trop d’indications pour obtenir des signaux de marché plus propres qui ne soient pas faussés par les prévisions de la Fed. Les investisseurs devraient donc surveiller l’écart entre le rendement des obligations du Trésor à 2 ans et le taux des fonds fédéraux. Les cas où le rendement à 2 ans, un indicateur des attentes de politique à court terme des marchés, passe en dessous ou au-dessus du taux des fonds fédéraux ont historiquement précédé ou coïncidé avec des tournants dans le cycle économique, et donc dans la politique monétaire.
On peut s’attendre à une plus grande volatilité autour des publications des données économiques, notamment les rapports sur l’emploi et l’inflation. Cependant, le moment d’introduire plus d’incertitude et de volatilité autour des décisions de la Fed pourrait ne pas avoir beaucoup d’importance, puisque l’économie ne dépend actuellement pas fortement des taux d’intérêt. Un peu plus de volatilité de la valorisation sera probablement éclipsée par un profil de bénéfices solide.