Euro-obligations et internationalisation de l’euro
Nos stratèges ex-américains en DM défendent l’Eurobond comme une nécessité structurelle. La BCE a élargi l’EUREP (sa facilité mondiale de liquidité en euros) pour jeter les bases de l’internationalisation des devises, mais l’infrastructure de liquidité, sans un bassin profond de garanties sans risque, n’apporte pas grand-chose. Les actifs sûrs libellés en euros représentent environ 30% de l’équivalent américain, les Bunds allemands étant le seul véritable refuge sûr. Cet écart contraint les garanties de l’EUREP, fragmente les marchés de capitaux et bloque les flux de réserves nécessaires à l’internationalisation de l’euro.
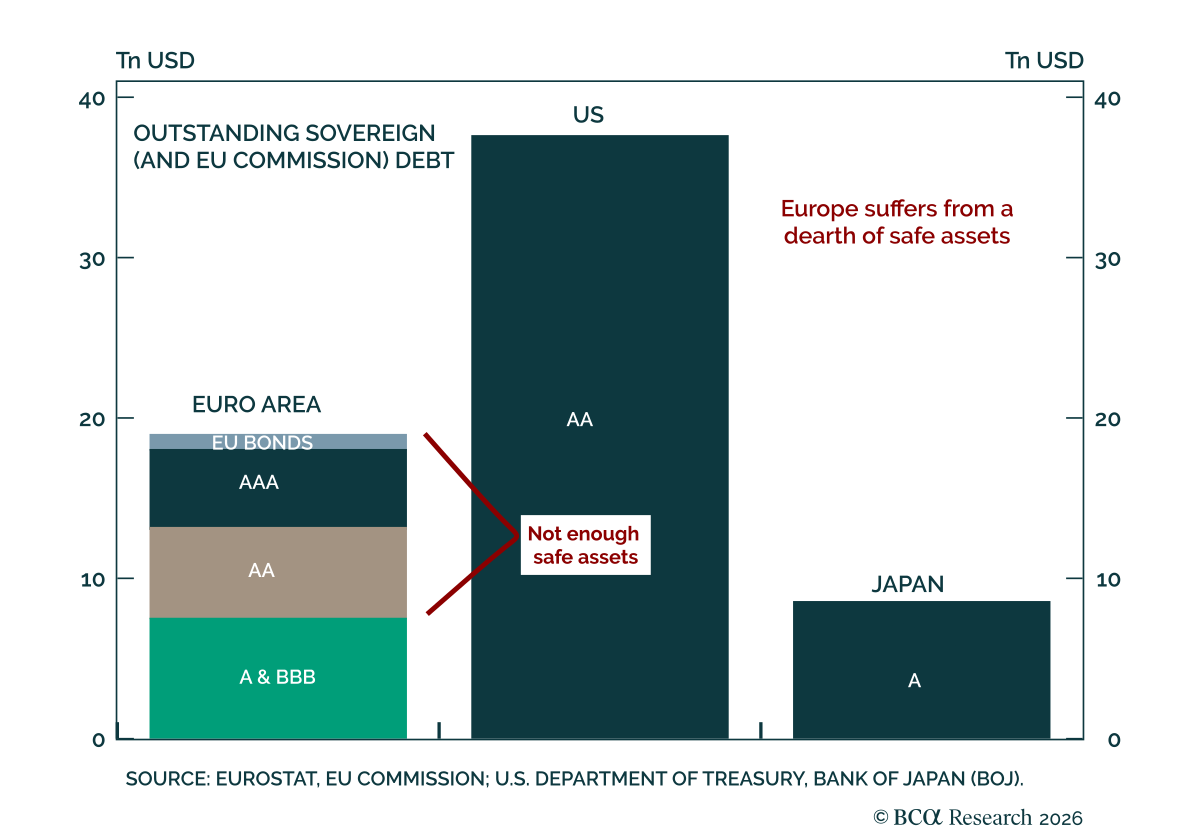
Nos collègues sont clairs sur la mécanique : seul un modèle d’actions et de flux franchit le seuil de 3 à 5 000 milliards d’euros pour un véritable statut d’actif sûr. La proposition Blanchard-Ubide, qui échange la dette nationale contre des Euro-obligations seniors jusqu’à 25% du PIB, bénéficie du soutien institutionnel le plus large et ne nécessite aucun changement de traité.
Les forces derrière le débat sur l’euro-obligation (fragilité du dollar, besoins records en dépenses de défense et remboursements des NGEU) sont structurelles plutôt que cycliques, et la fenêtre politique est la plus étroite depuis Maastricht. Un programme d’émission commune crédible serait le premier à transformer l’euro en un véritable actif de réserve, érodant le monopole structurel du dollar. Nos collègues sont favorables à l’achat de l’euro en période de baisse et recommandent de parier sur la convergence de l’Europe centrale et orientale.