Les coupes quittent la conversation avec la Fed
Le procès-verbal du FOMC d’avril a clarifié le virage belliciste qui a marqué la réunion. La Fed a tenu sa dernière réunion, mais il y a eu quatre dissidents. Alors que le gouverneur Miran était favorable à une réduction de 25 points de base, les présidents régionaux Hammack, Kashkari et Logan ont appuyé un maintien mais ont voté contre le biais d’apaisement dans la déclaration.
La majorité du FOMC a voté pour maintenir le biais d’atténuation dans la déclaration, mais le procès-verbal a montré qu’une majorité des participants (et non des électeurs) ont déclaré qu'« un certain raffermissement de la politique serait probablement approprié si l’inflation continuait de dépasser persistamment 2% ». Le procès-verbal montre aussi que de nombreux responsables auraient préféré éliminer le biais d’apaisement. C’est un changement significatif par rapport au débat sur le calendrier de la prochaine coupe, et cela suggère que la Fed devrait rester en attente pendant un certain temps.
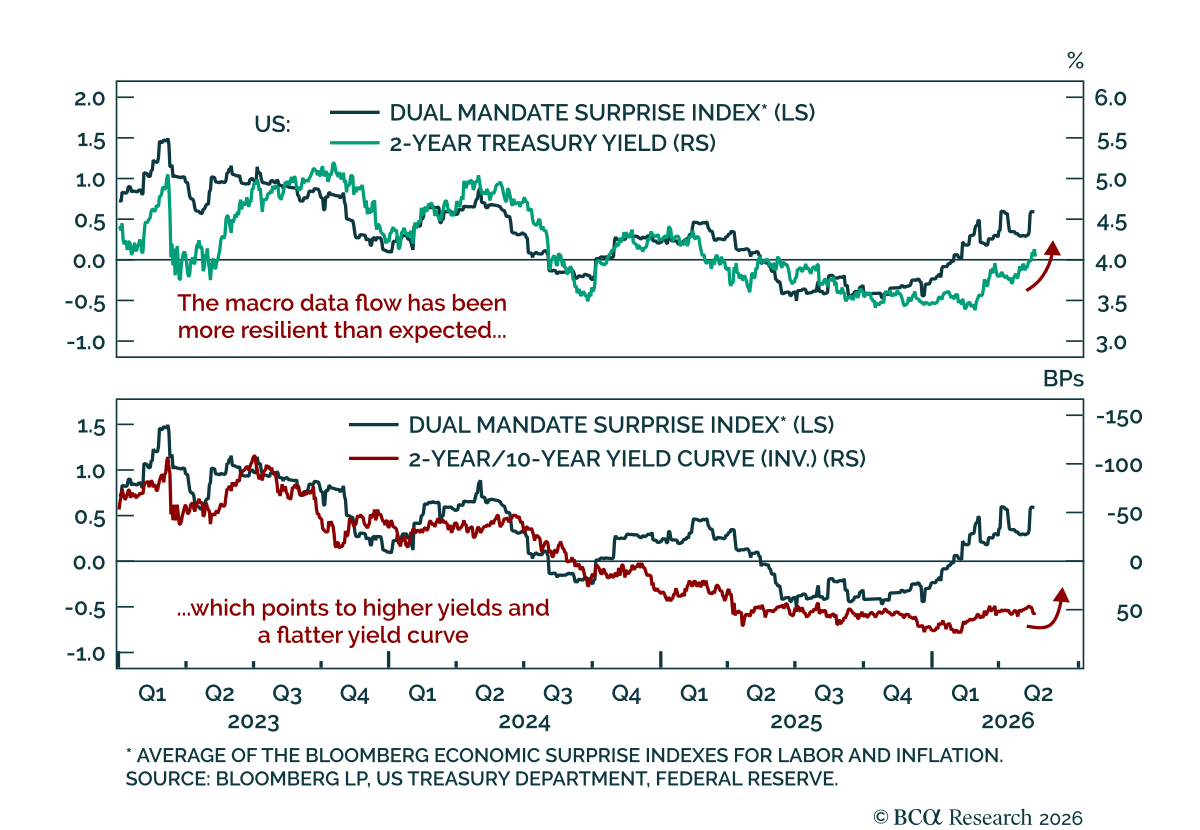
Notre indice surprise à double mandat, qui combine les surprises sur l’emploi et l’inflation, indique un potentiel de hausse supplémentaire pour les rendements. Les deux séries de surprises prenaient de l’élan avant la guerre en Iran. Les données sur l’emploi ont été plus résilientes que prévu, tandis que les surprises d’inflation ont augmenté plus récemment. Notre indice de diffusion de croissance américain indique également une croissance résiliente. Nos stratèges des taux mondiaux et américains déclassent la durée mondiale et américaine des portefeuilles de plus haut à niveau de référence, alors que le risque de surprises de politique monétaire agressives augmente. Nous ne constatons pas encore d’effets de second tour, mais les attentes d’inflation ont augmenté et pourraient déclencher une Fed plus agressive.