メインコンテンツにスキップ
メインコンテンツにスキップ

Recession-Hard/Soft Landing
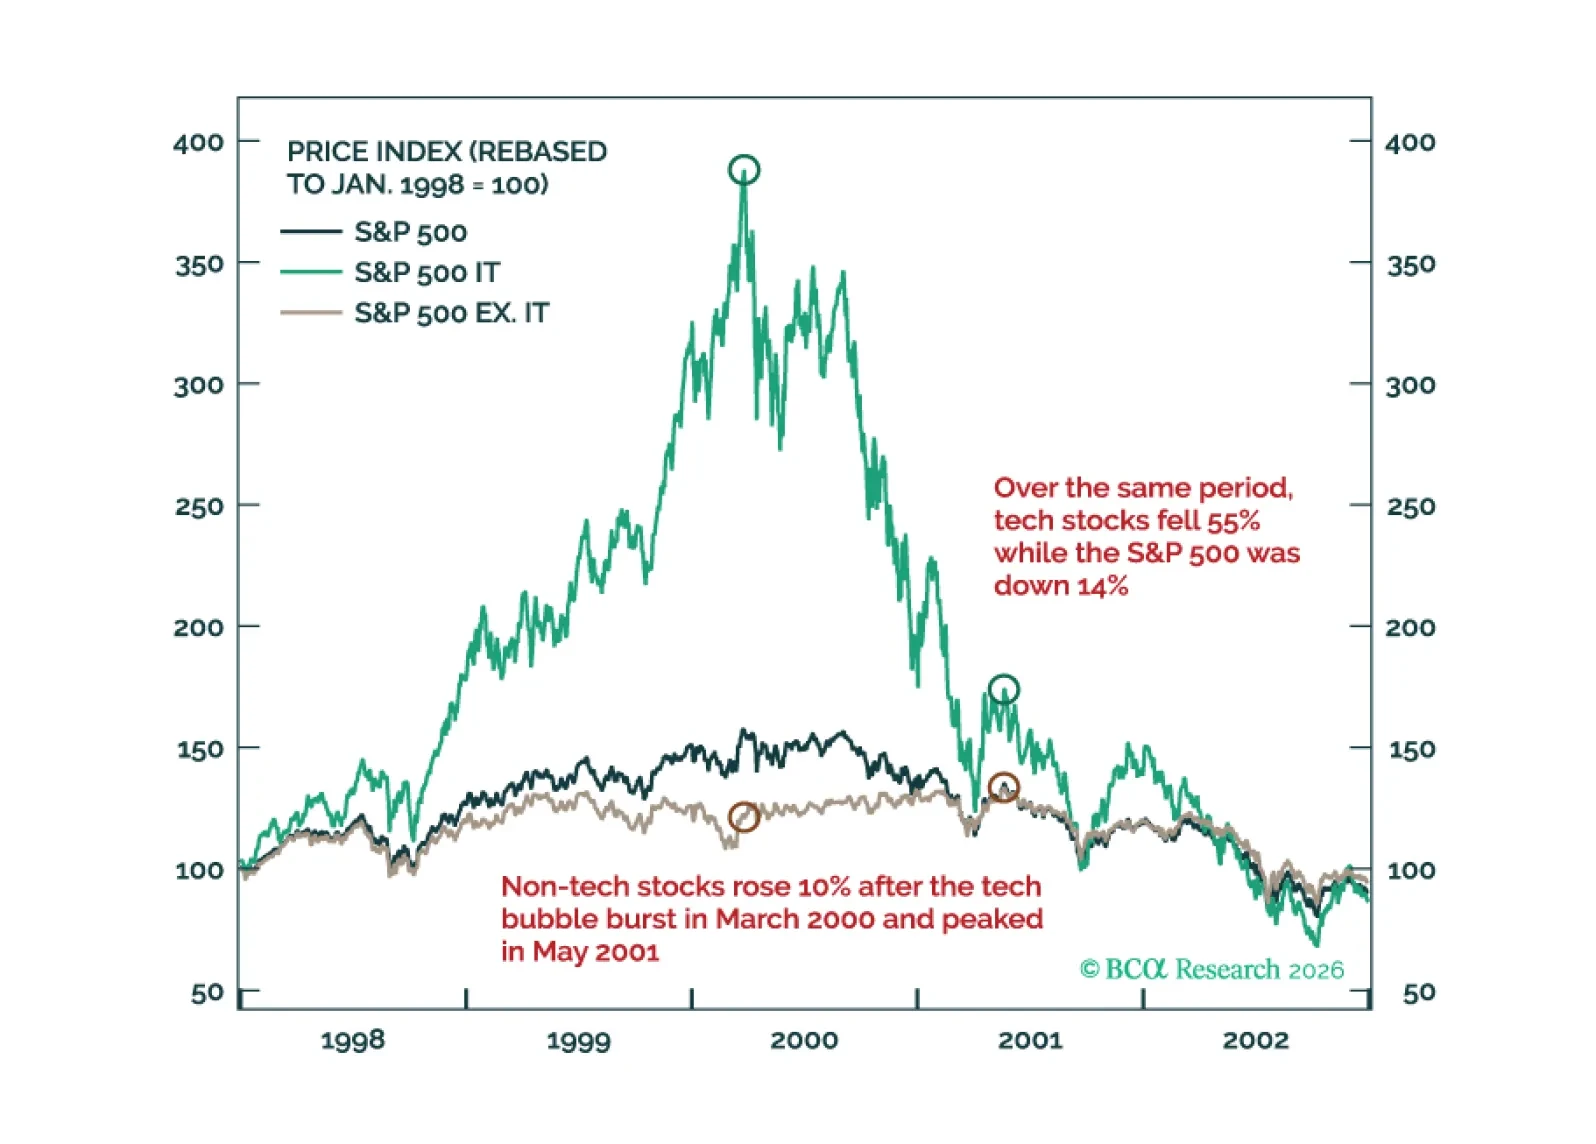
2000年の局面と同様に、今年は2段階で展開すると予想しています:2026年前半にテック株から非テック銘柄への「グレート・ローテーション」が起き、後半には米国経済の弱まりを背景に株式の幅広い売りが生じるでしょう。
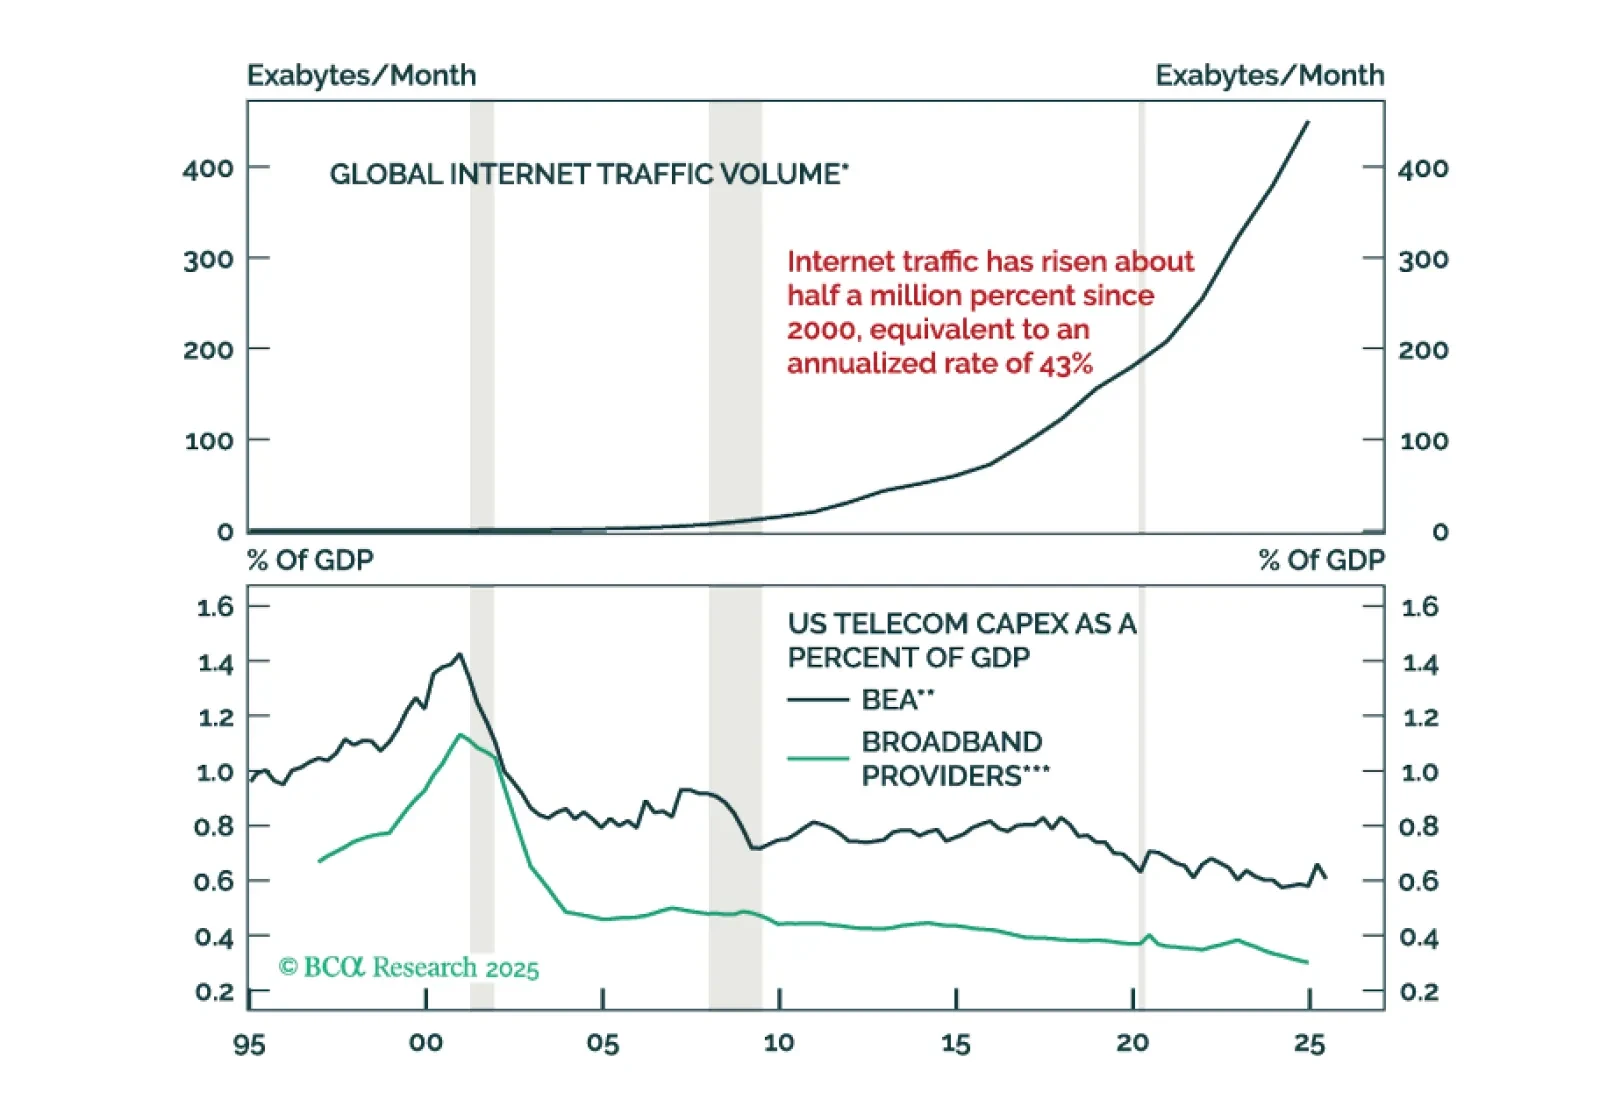
今年も、AIブームがバブル崩壊に至った未来を振り返る形で、2026年の見通しをお届けします。

来週、水曜日の12月17日午前10時30分(EST)/ 午後3時30分(GMT)/ 午後4時30分(CET)に開催されるウェブキャストで、経済と金融市場についての議論にぜひご参加ください。また、APAC向けのウェブキャストは、12月16日(火)午後8時(EST)/ 翌日午前9時(HKT)に開催されます。

これをもって、本年の締めくくりとさせていただきます。皆さま、そしてご家族の皆さまにとって、幸せで健康な2026年でありますようにお祈りしております。次回は1月2日(金)に「マクロクアント・モデル・アップデート」をお届けします。
特別レポート

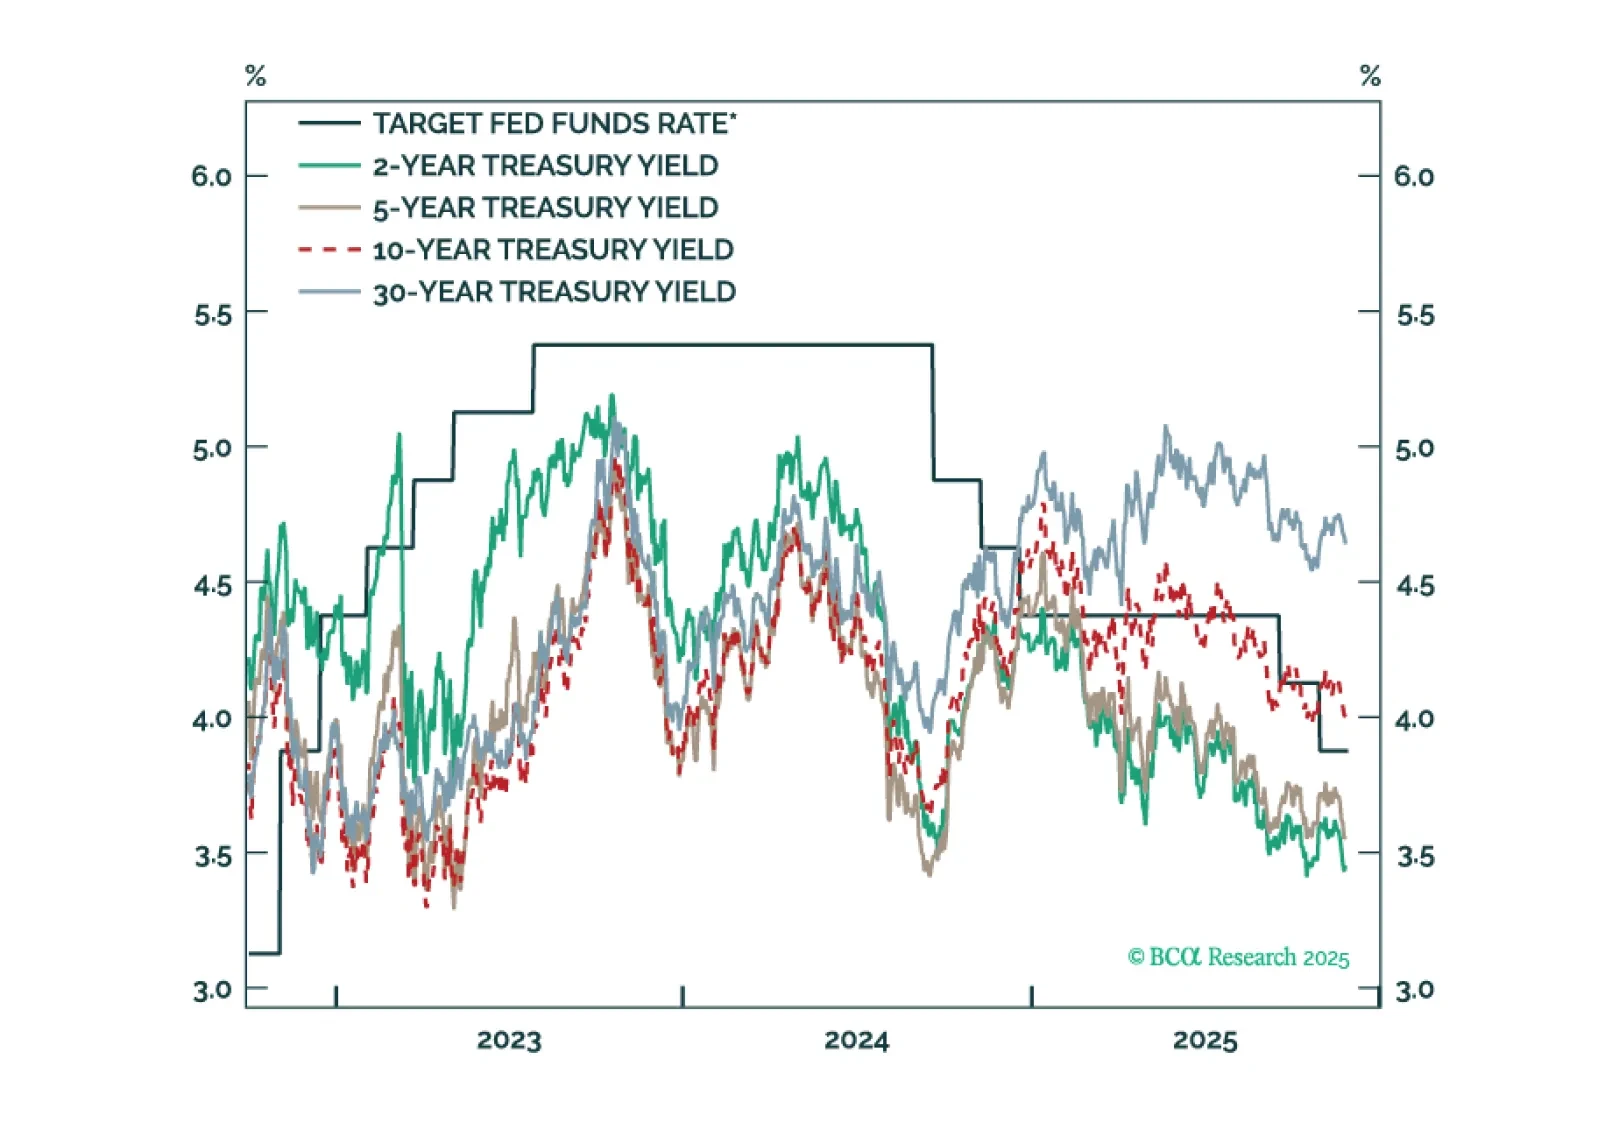
2026年に向けた米国の主要なフィクスト・インカム見解。

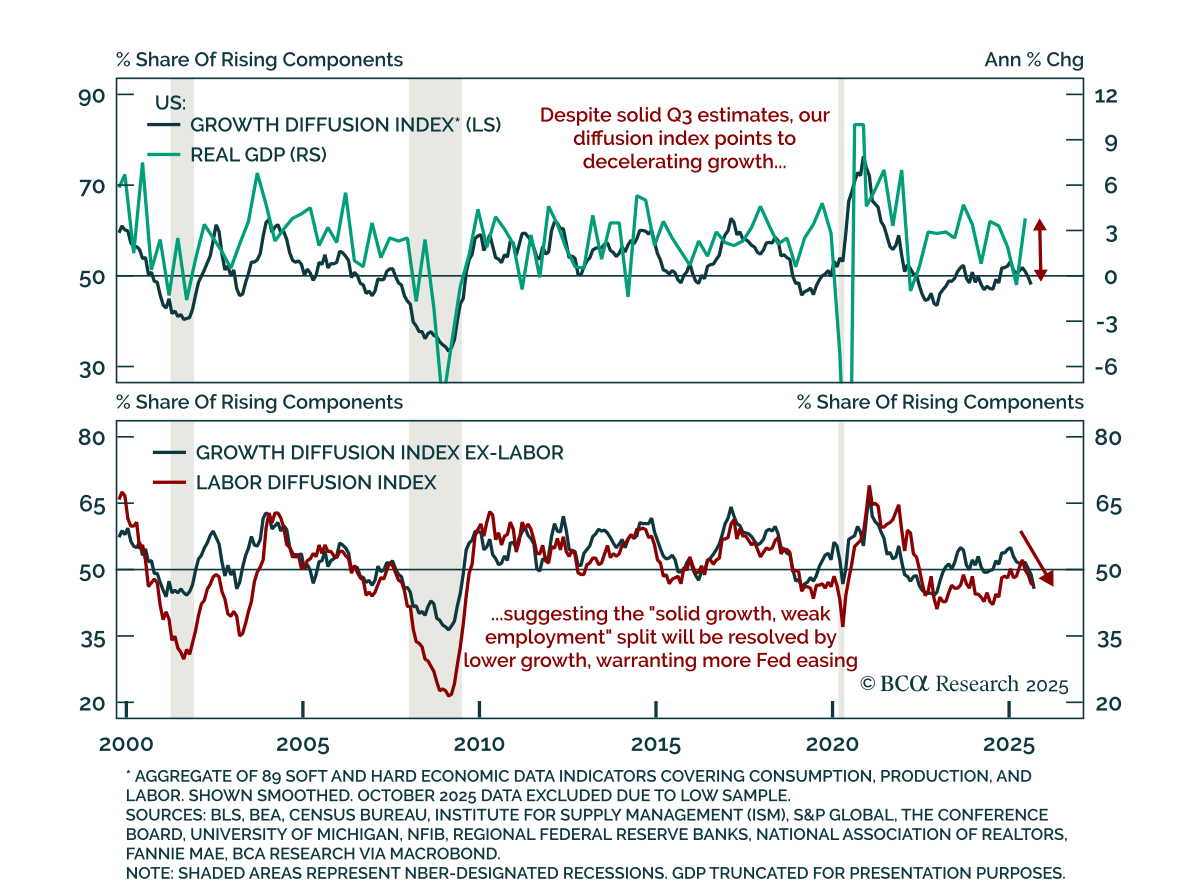
堅調な成長と弱い雇用の間の乖離が、成長予測の引き下げによって解消され、長期債とスティープナー(債券利回り曲線戦略)が支持されると予想されています。 経済活動と雇用は通常、循環的な関係で連動します: 消費が所得と雇用を促進し、所得が次の消費を促進する。この関係が失業率の急上昇と貯蓄率の上昇が一致する理由を説明しています。しかし、政府閉鎖以前のデータでも、強いGDP予測と停滞する労働市場との間で分裂が見られます。…
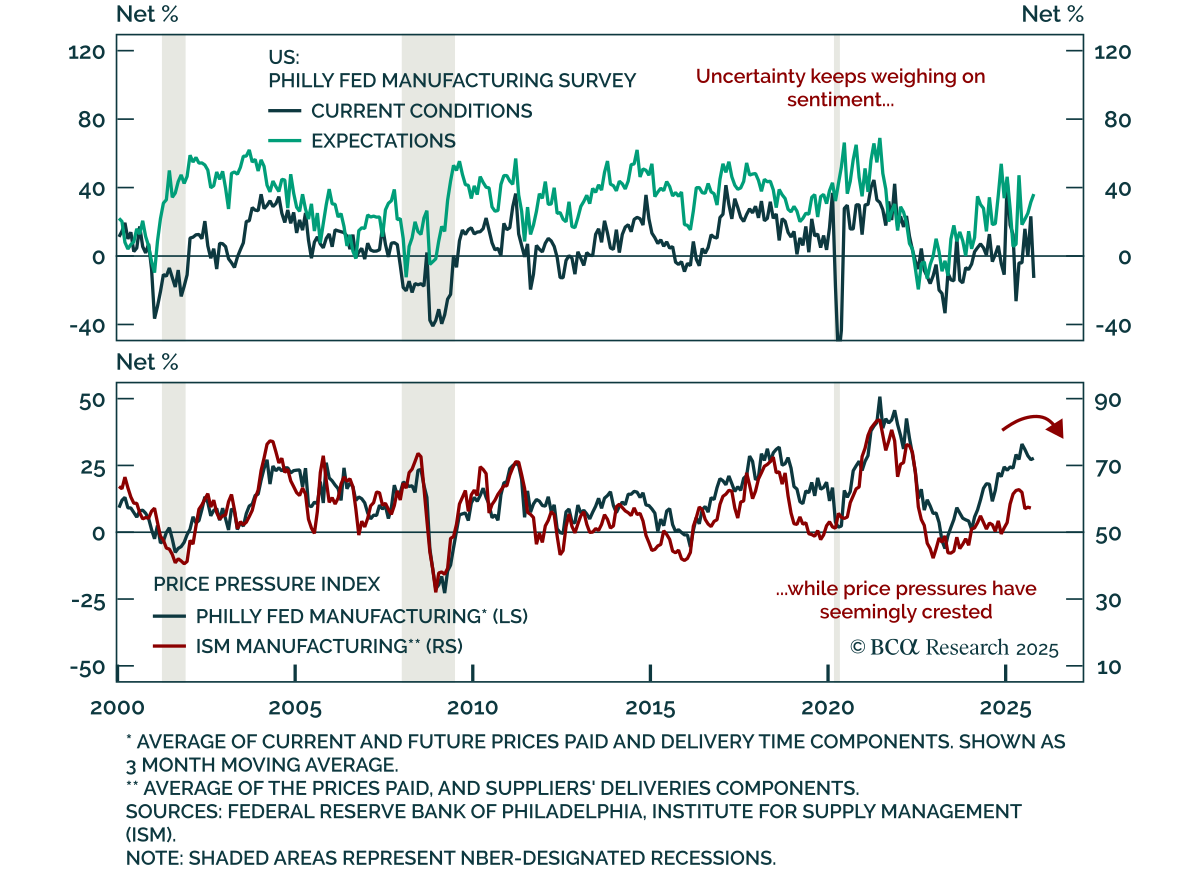
10月のフィラデルフィア連銀製造業調査は結果がまちまちで、ヘッドラインデータは弱いものの、基礎部分はより安定していました。…
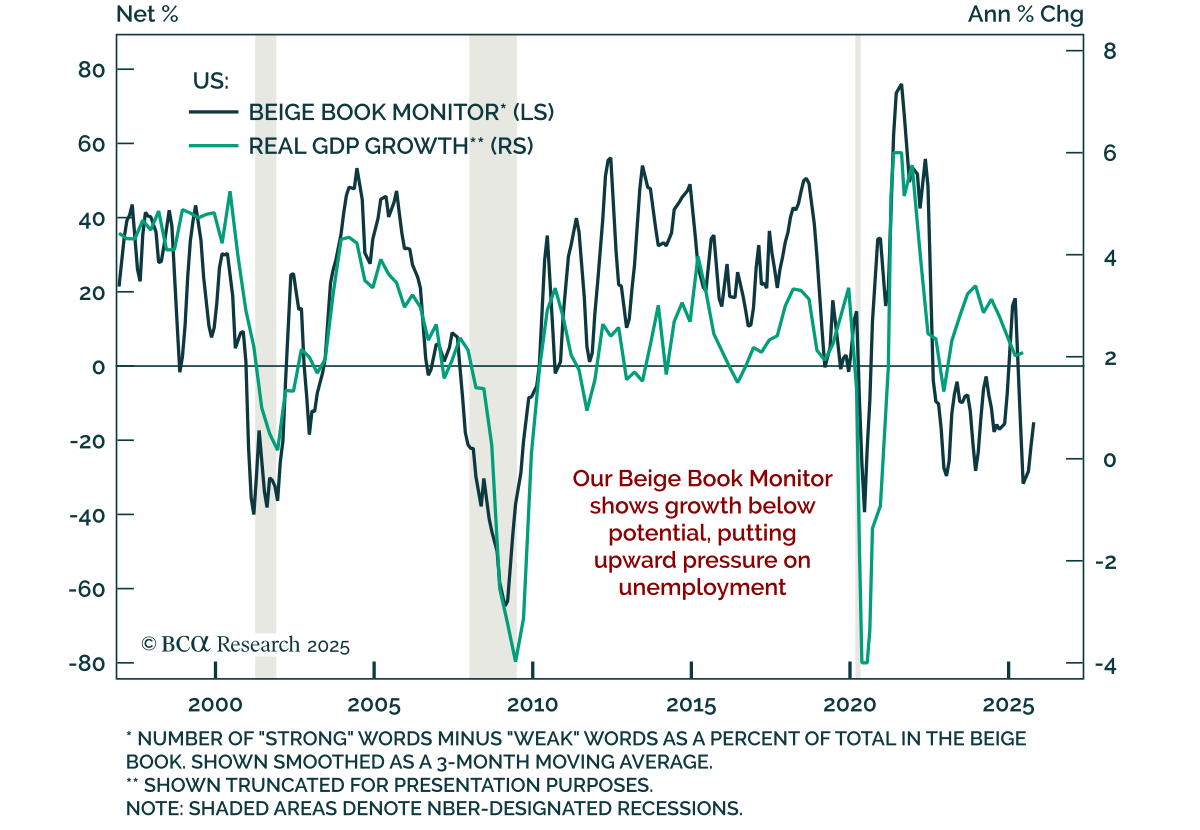
10月の連邦準備制度理事会ベージュブックは、成長の減速を指摘しており、不確実性が活動の重荷になり続けていることを示しています。 連邦準備制度の関係者は、最近消費者支出が減少したと報告しましたが、税額控除の終了を前に電気自動車の購入が自動車販売を下支えしました。低・中所得層の消費者は、価格が高止まりし、見通しが不確実な中、割引を探していました。ほとんどの地区で、関税や需要の低迷により製造業の状況が厳しいと報告されました。…

このQ4ストラテジーアウトルックでは、リセッション予測における現状、さまざまなシナリオにおける株式と債券の見通し、AIが企業利益に与える影響について投資家が誤解している理由、米ドルが構造的な下落トレンドに入ったかどうか、円、金、その他のコモディティに対する我々の視点など、さまざまな重要なテーマについて議論します。
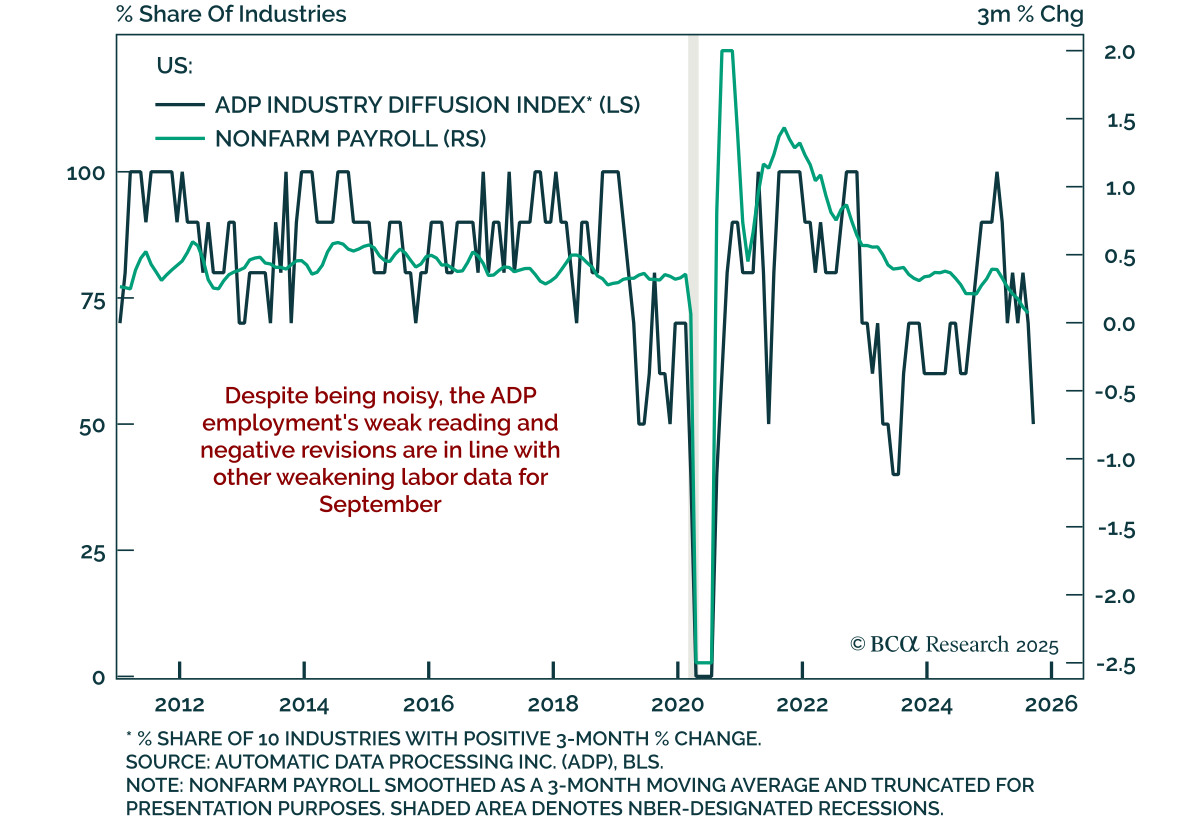
ADP、雇用成長の鈍化を確認 ADP、雇用成長の鈍化を確認 9月のADPレポートでは、3.2万件の雇用減少となり、予想を下回り、雇用の弱まりの傾向が続いています。…

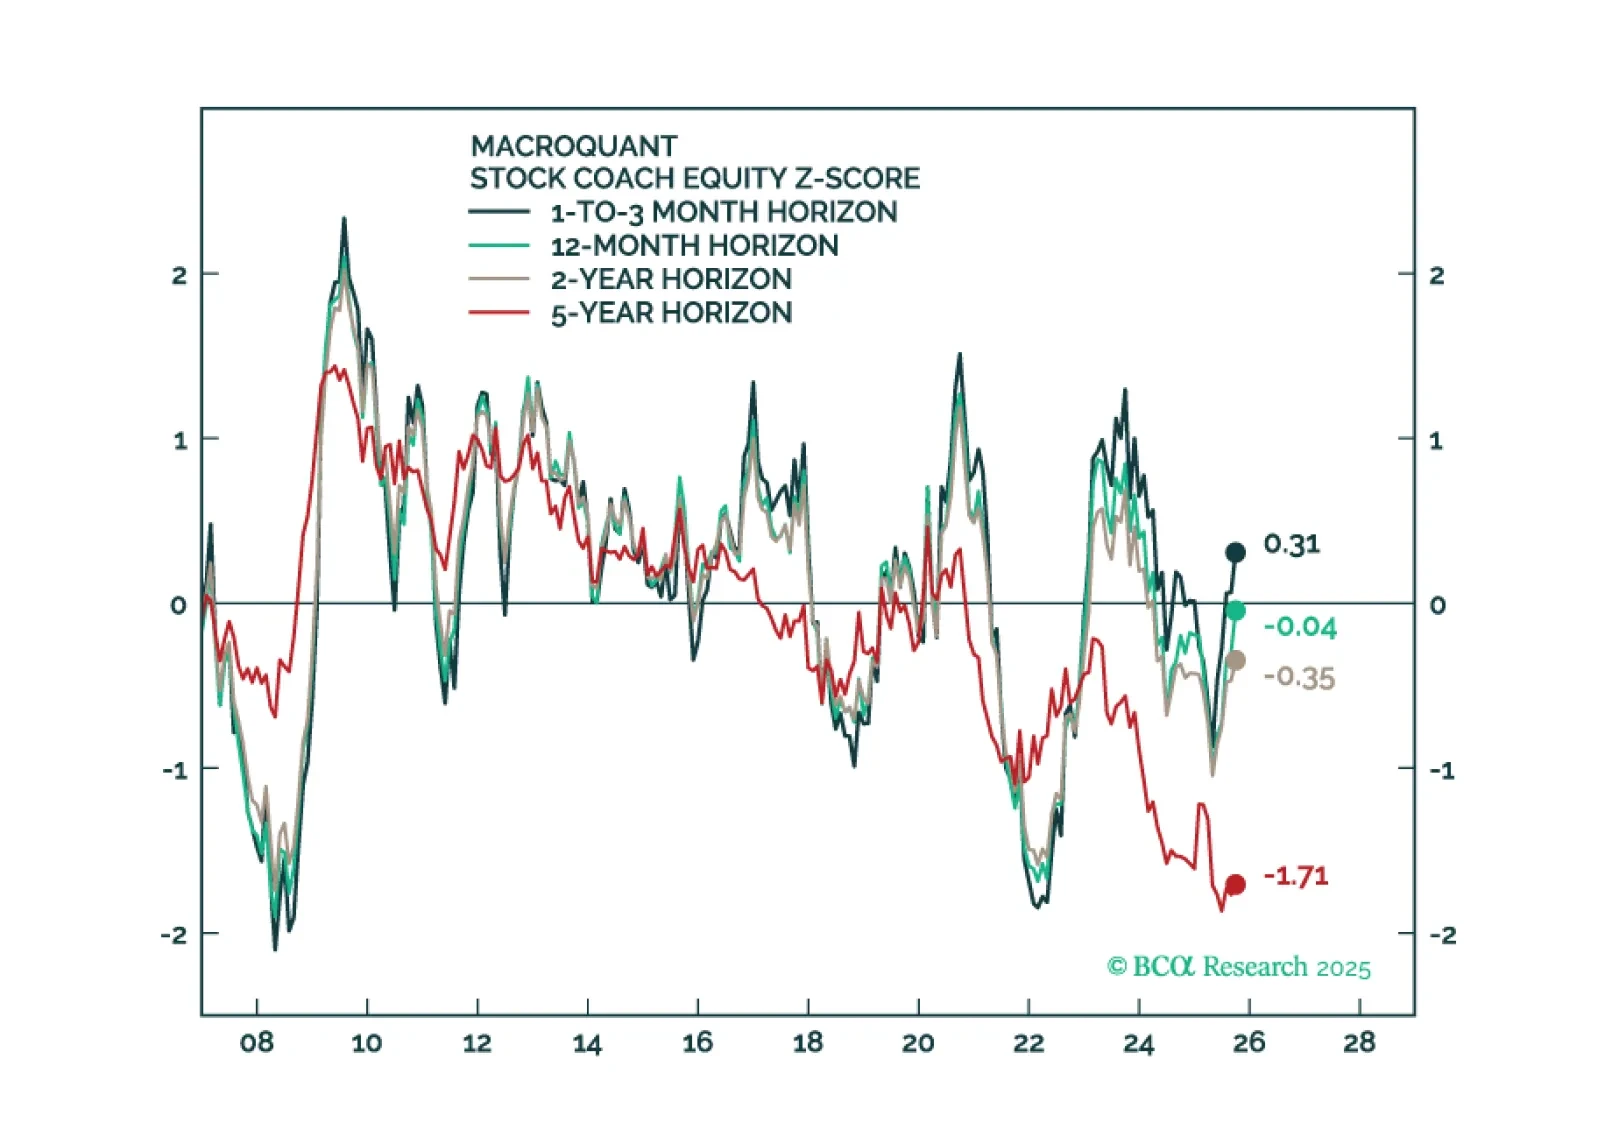
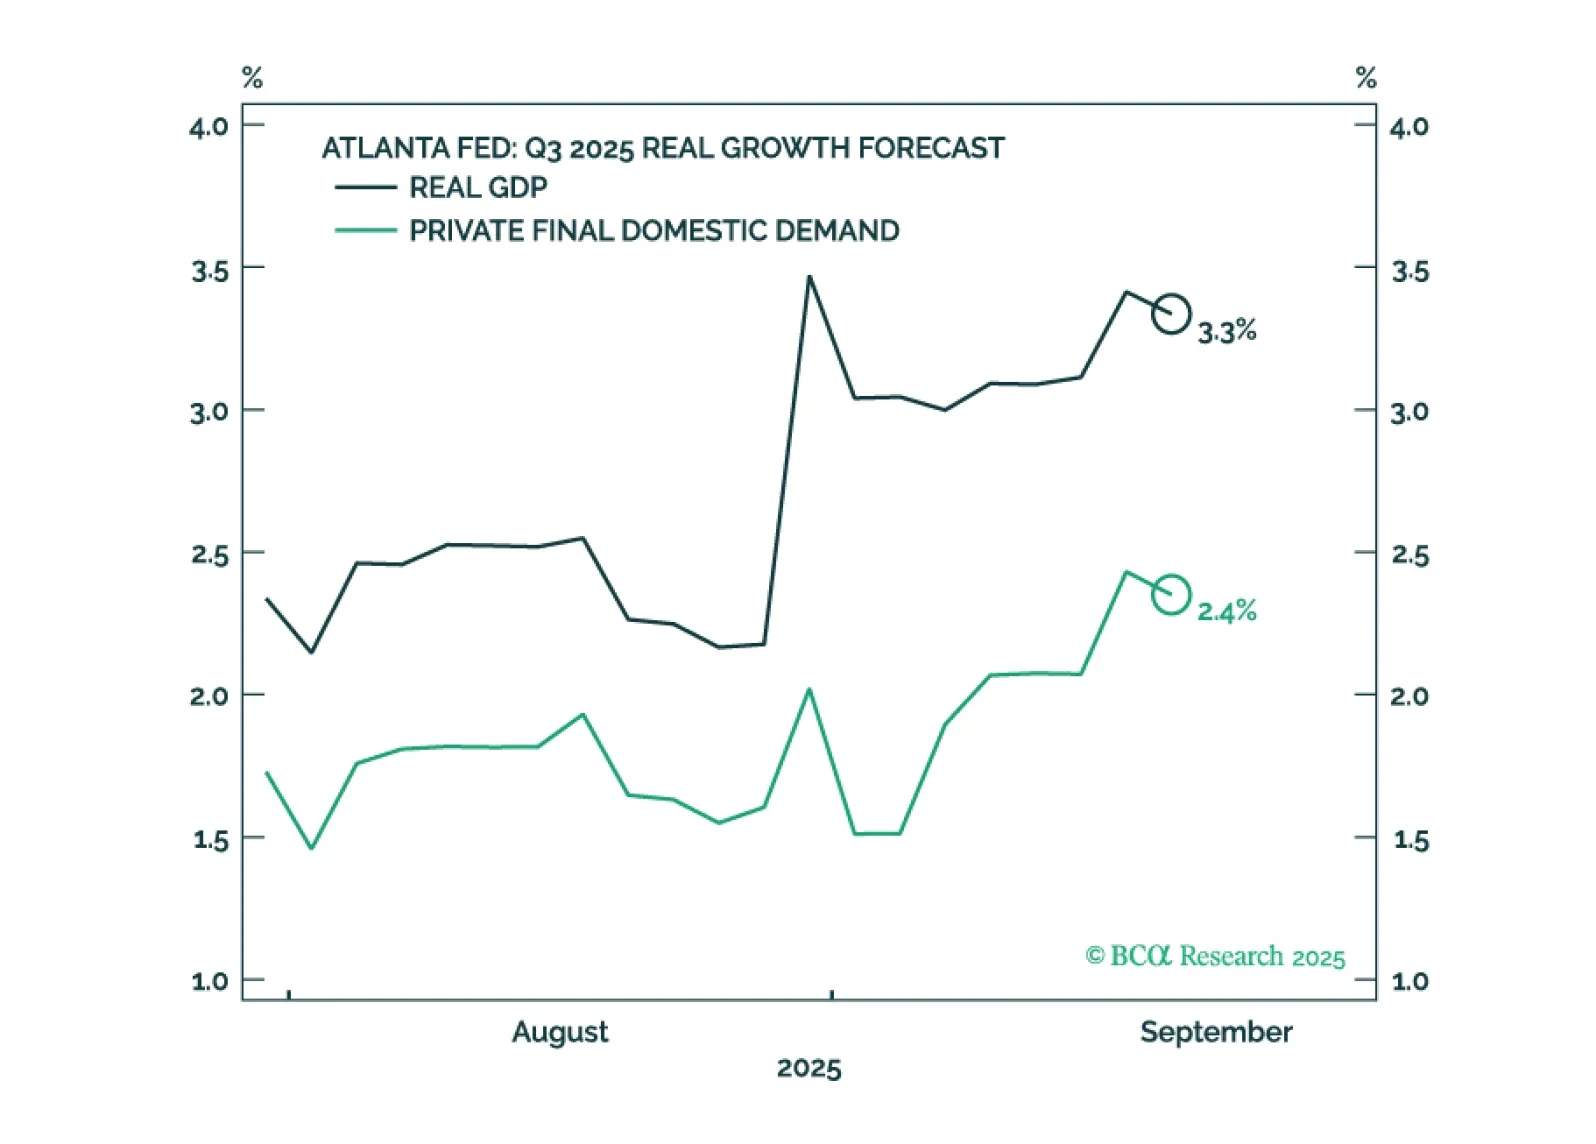
米国のGDP成長率は、雇用成長が鈍化する中で加速しているように見えます。10月上旬に次のストラテジー・アウトルックを公表する際に最終決定を行う予定ですが、12カ月間の米国景気後退確率を60%から40%-50%に引き下げ、株式に対して戦術的にニュートラルになる可能性が高いです。ただし、12カ月間の視点では引き続き株式の比率を控えめに抑える方針を維持します。

(おそらく)米国の景気後退なし (おそらく)米国の景気後退なし BCAのクライアントは、米国経済がリセッションに向かうかどうかについて意見が分かれていますが、回避されるとの見方が優勢です。 BCAのウェブサイトの「Have Your Say」セクションで実施された最新の週間調査では、回答者の43%が今後6ヶ月以内に米国がリセッションに陥ると答え、57%がそれに否定的な見解を示しました。…