Inflation/Deflation

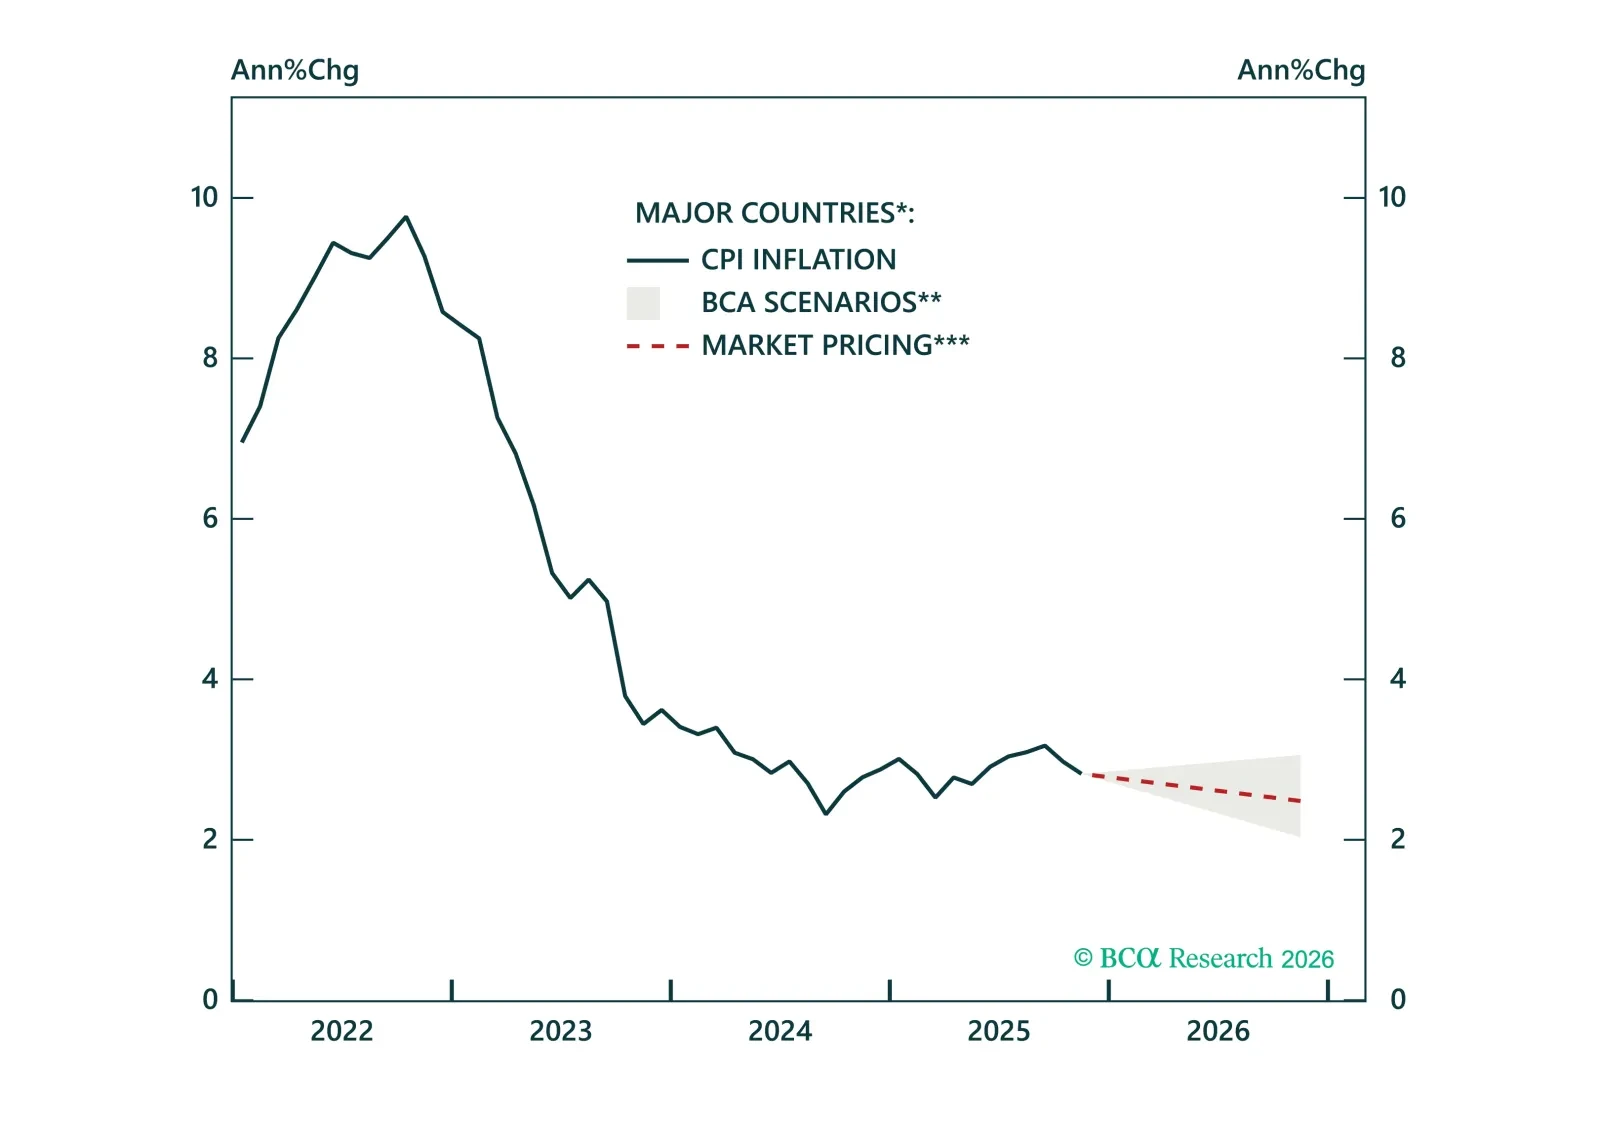
当社の2026年インフレ見通しでは、なぜ2026年に一層のディスインフレーションが進むのか、上方リスクが依然として抑制されていること、そして主要市場におけるインフレ連動債(ILBs)へのポジショニング方法を説明します。



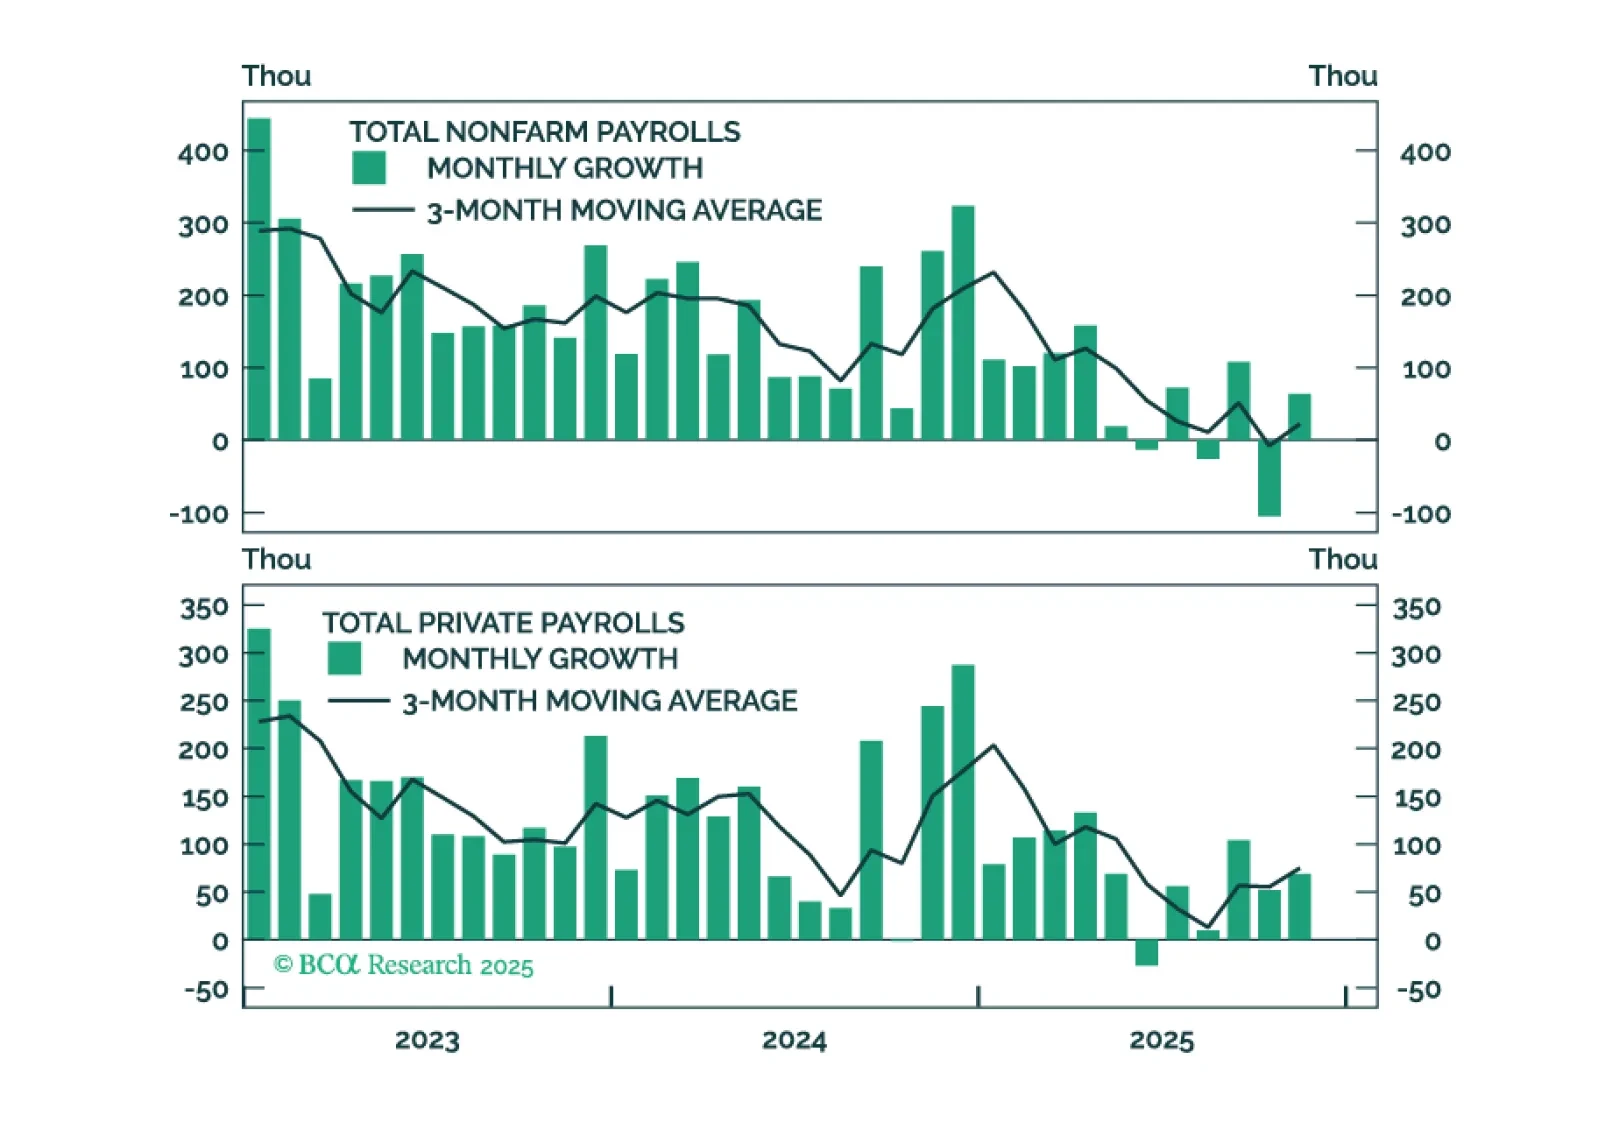
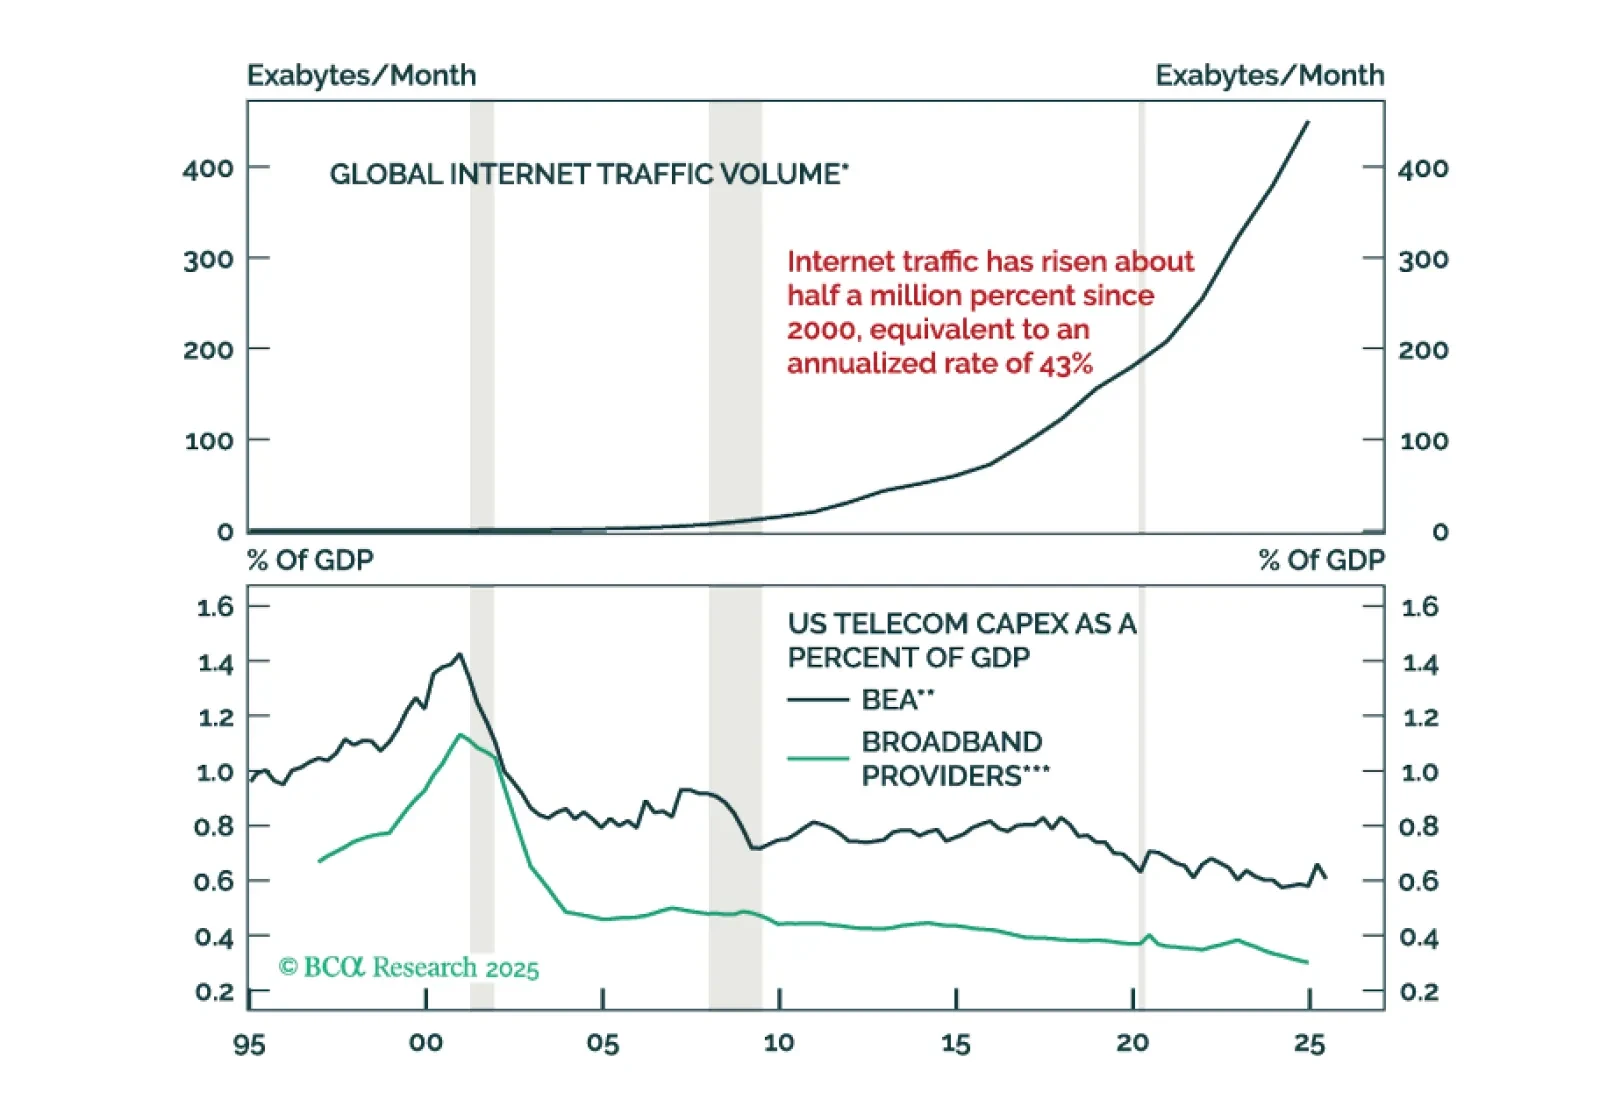
今年も、AIブームがバブル崩壊に至った未来を振り返る形で、2026年の見通しをお届けします。
来週、水曜日の12月17日午前10時30分(EST)/ 午後3時30分(GMT)/ 午後4時30分(CET)に開催されるウェブキャストで、経済と金融市場についての議論にぜひご参加ください。また、APAC向けのウェブキャストは、12月16日(火)午後8時(EST)/ 翌日午前9時(HKT)に開催されます。
これをもって、本年の締めくくりとさせていただきます。皆さま、そしてご家族の皆さまにとって、幸せで健康な2026年でありますようにお祈りしております。次回は1月2日(金)に「マクロクアント・モデル・アップデート」をお届けします。