Factors
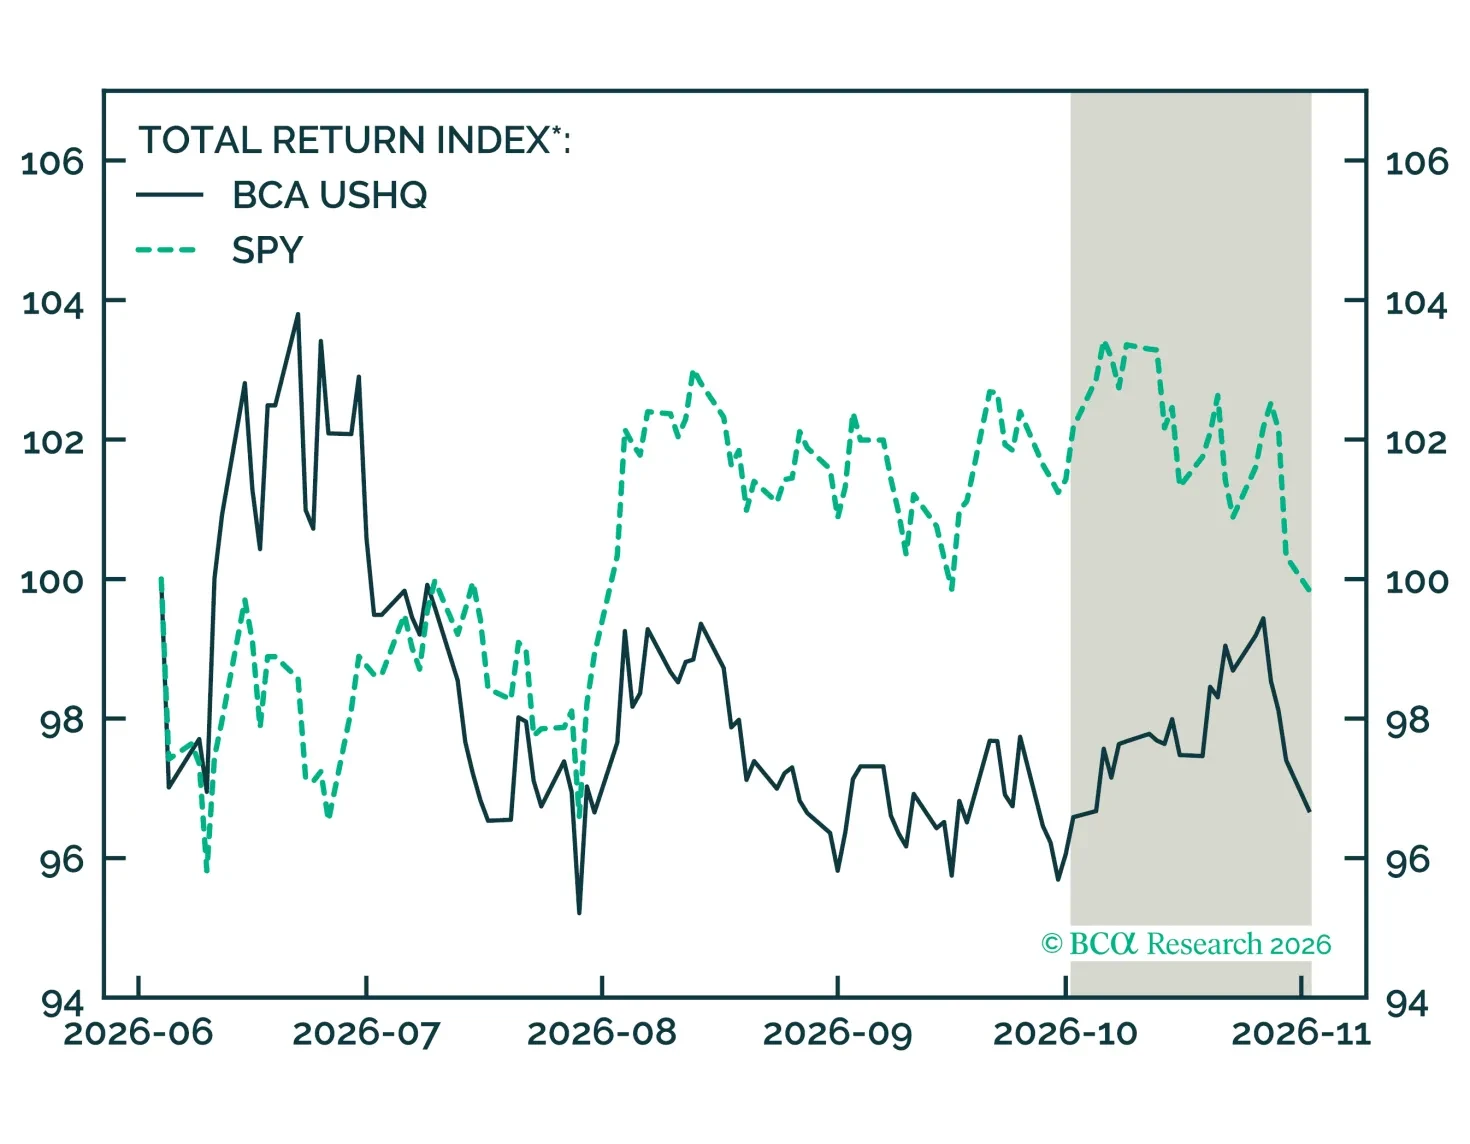
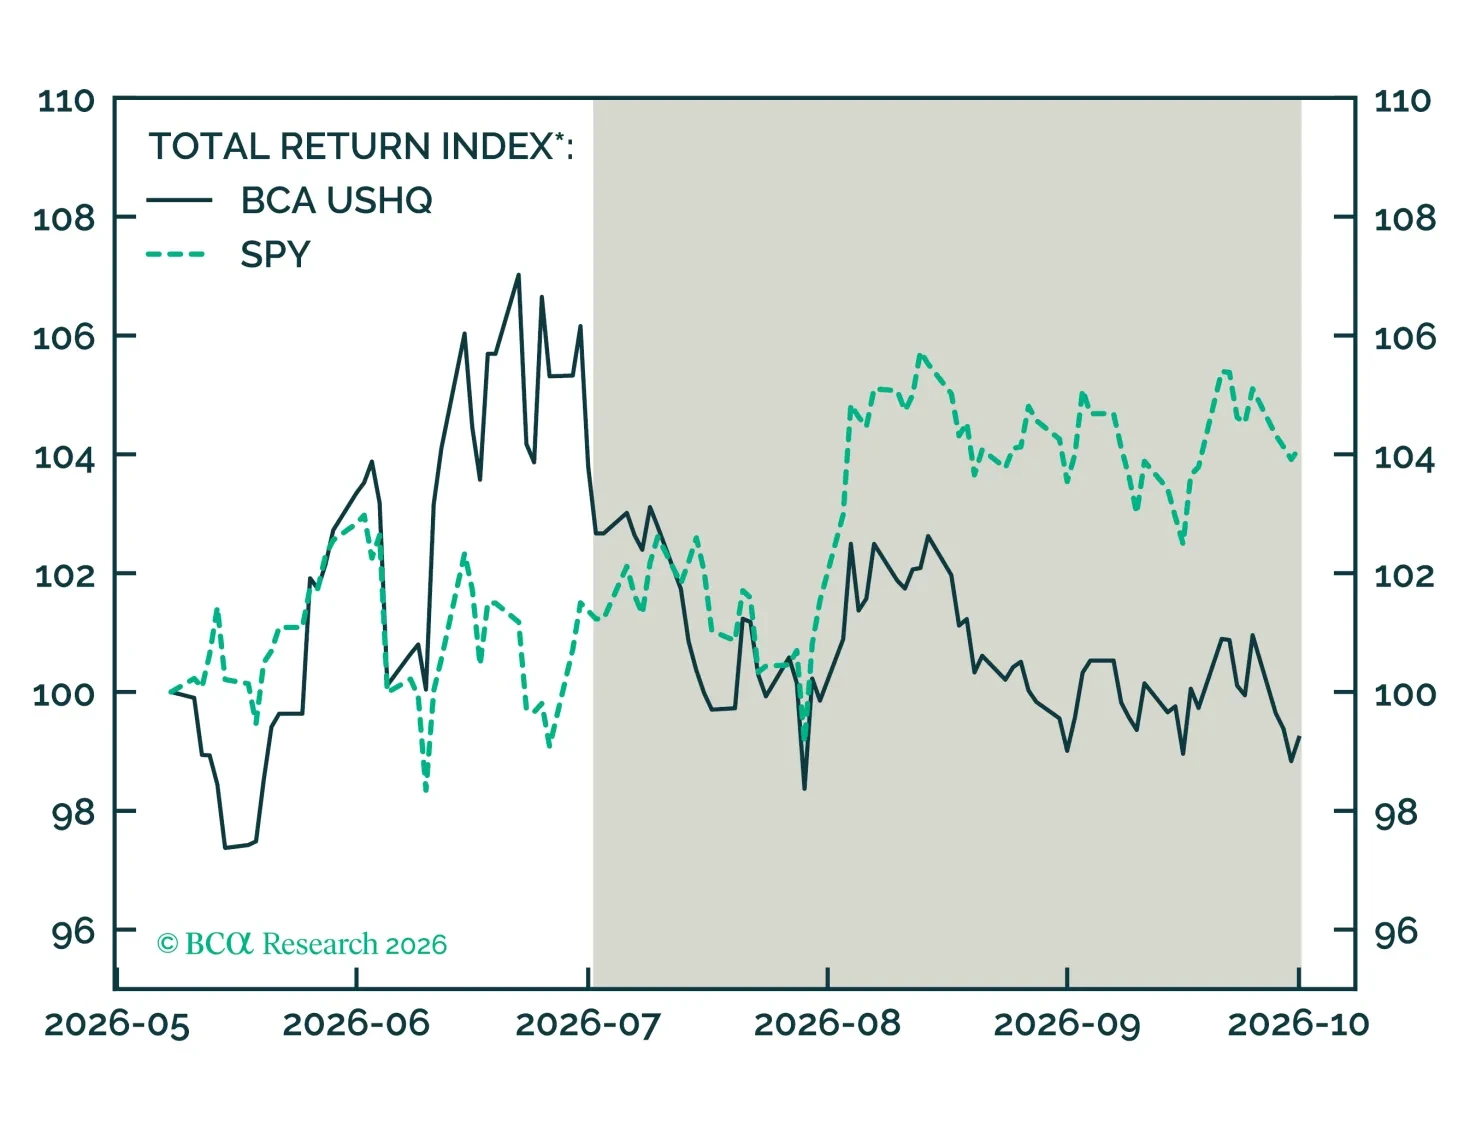
限られた銘柄のテクノロジー株主導のラリーでBCA Scoreはプラスとなったが、USHQはベンチマークに対して遅れをとった。一方、USHQ SMIDはリスクが低く、遅れはより小さかった。
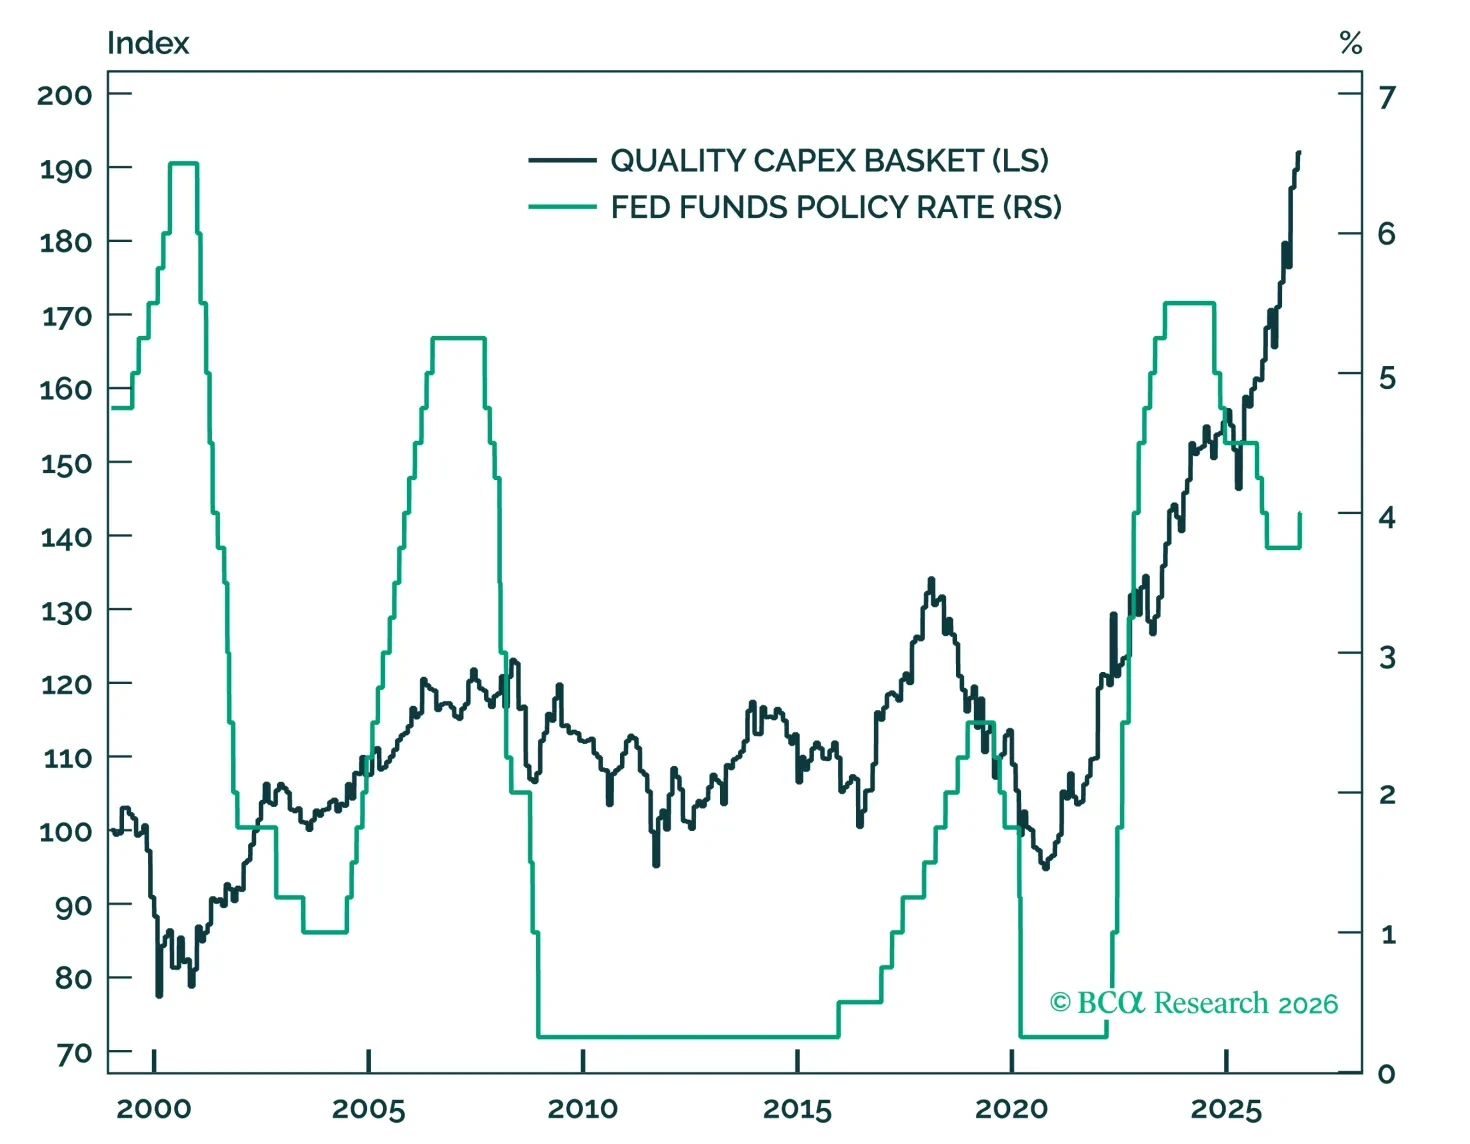
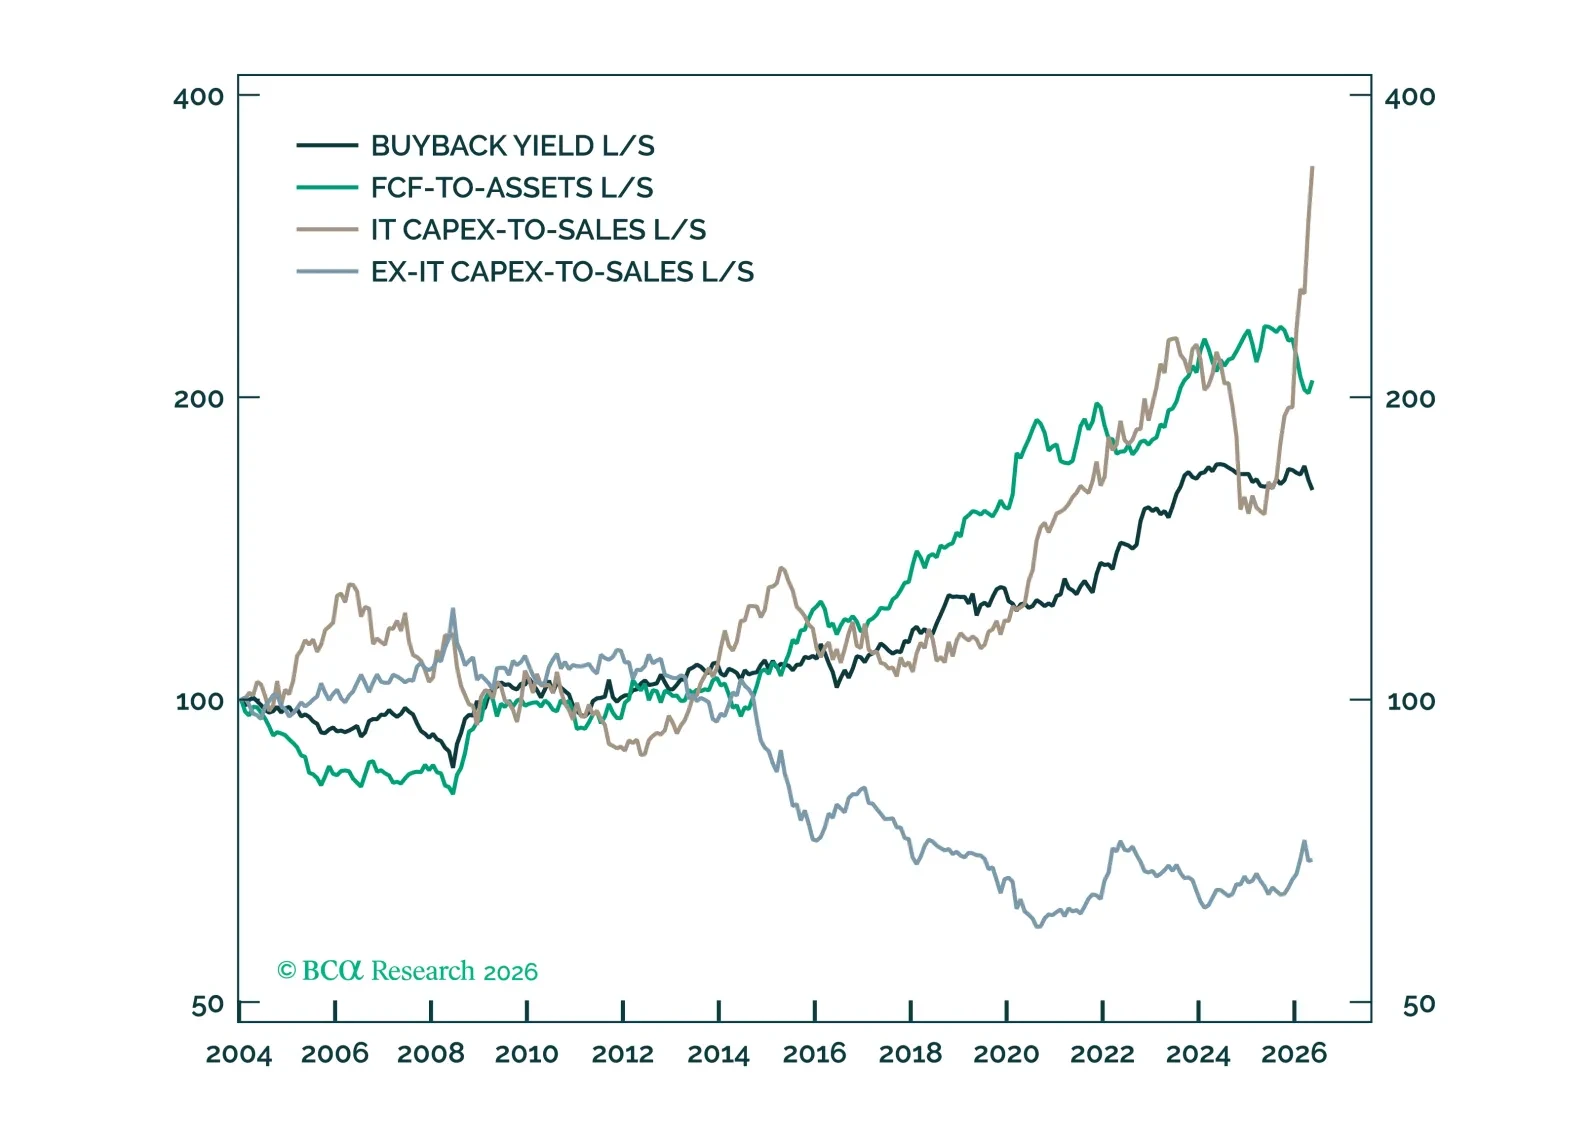
米連邦準備制度理事会(Fed)の最初の利上げが株式相場の崖になる可能性は低い。最近のマルチプル圧縮が金利ショックの一部を吸収しており、債券リスクプレミアム、金利ボラティリティ、インフレ期待も抑制されているためである。株式は通常利上げ局面でも上昇してきたが、当社はクオリティを高める方針を重視しており、ロング/ショートのQuality Capex Basketを通じてより質の高い銘柄へ移ることを志向している。
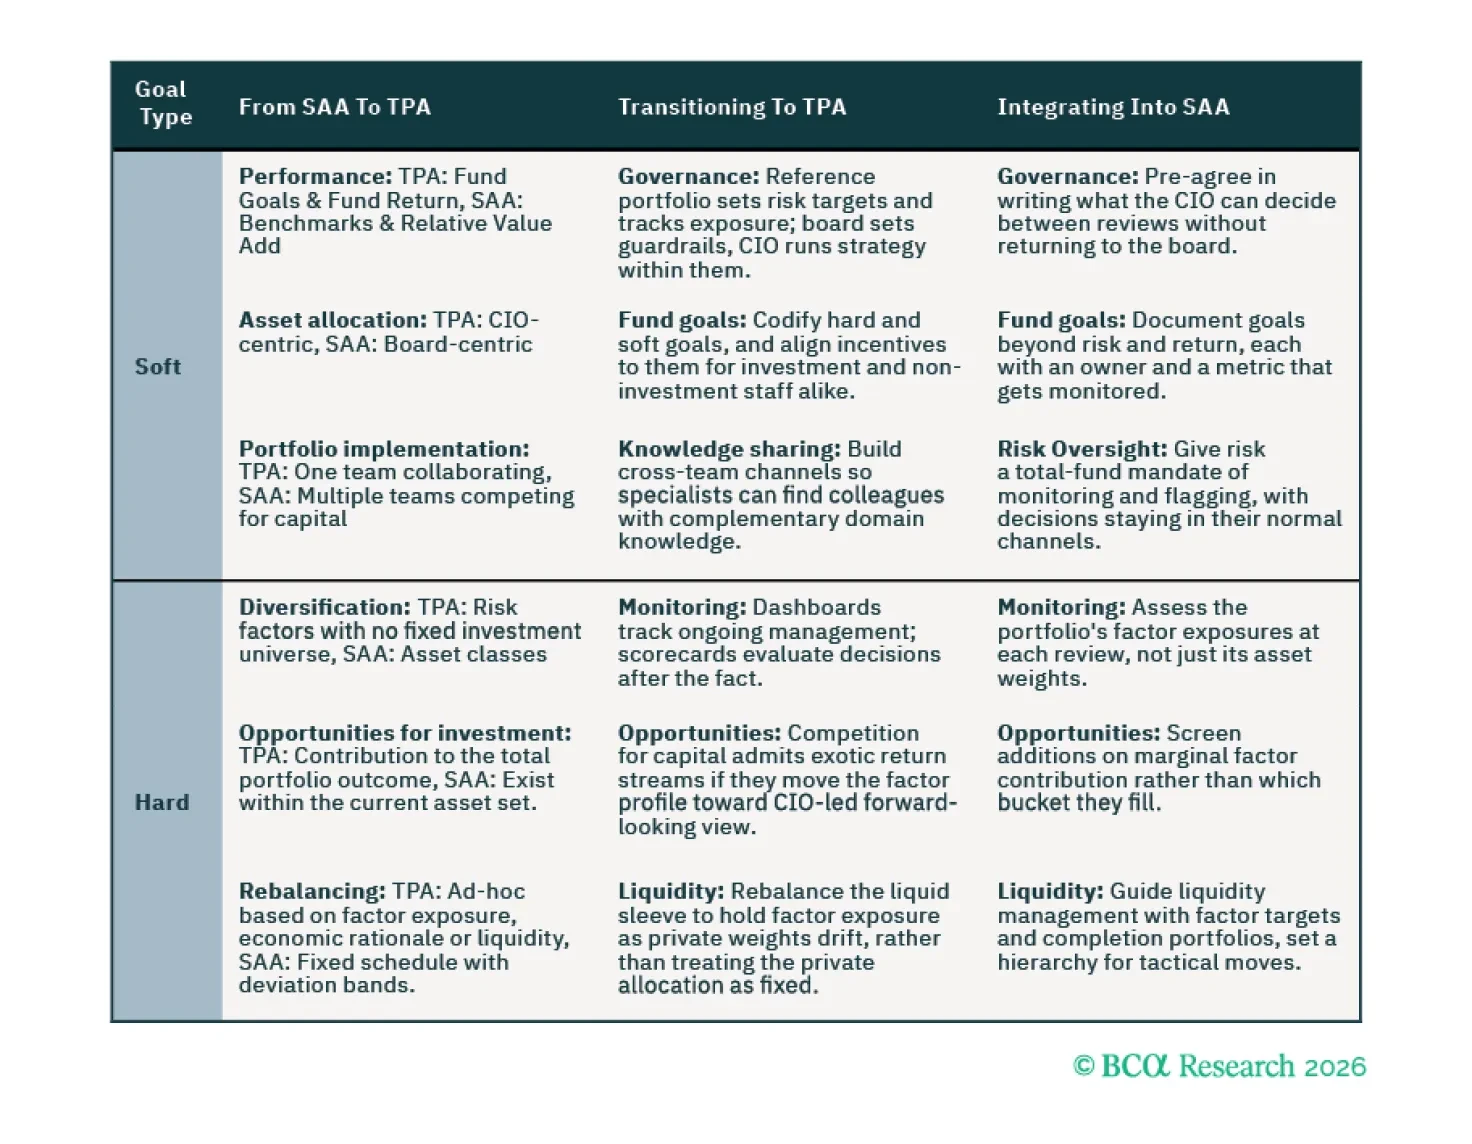
注目度の高いトータル・ポートフォリオ・アプローチ(TPA)の採用事例とTPAファンドのしばしば引用されるアウトパフォーマンスは、SAAフレームワークに従うファンドの間でFOMO(取り残される恐れ)を生んでいる。しかもそうした流行語やあいまいなルール群が、詳しく知ろうとする者を苛立たせる。そこで当社はTPAの文献を精査し、実務的な事例を作成したところ、多くの構成要素が単に既存のベストプラクティスを再包装したにすぎないことが分かったのだ。したがって当社の提言は、過剰な宣伝に惑わされず、適合する要素を採用し、合わないものは無視することである。
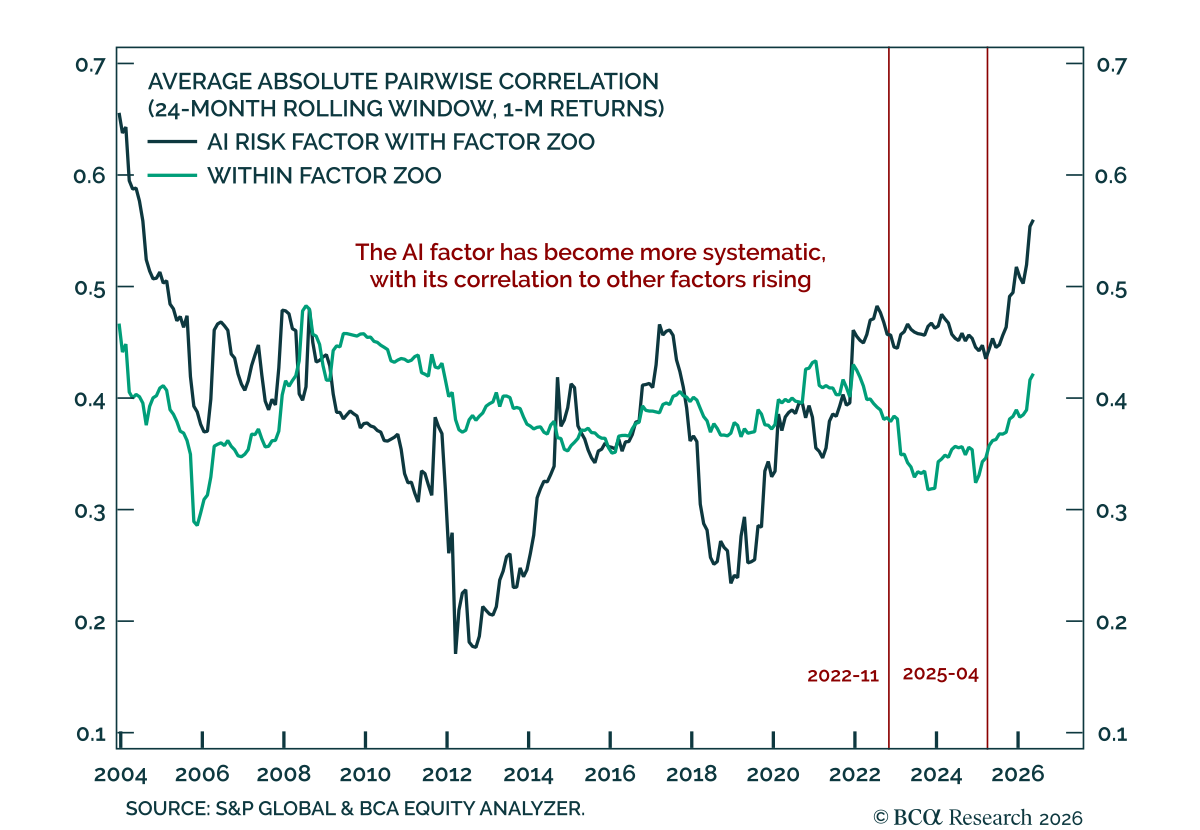
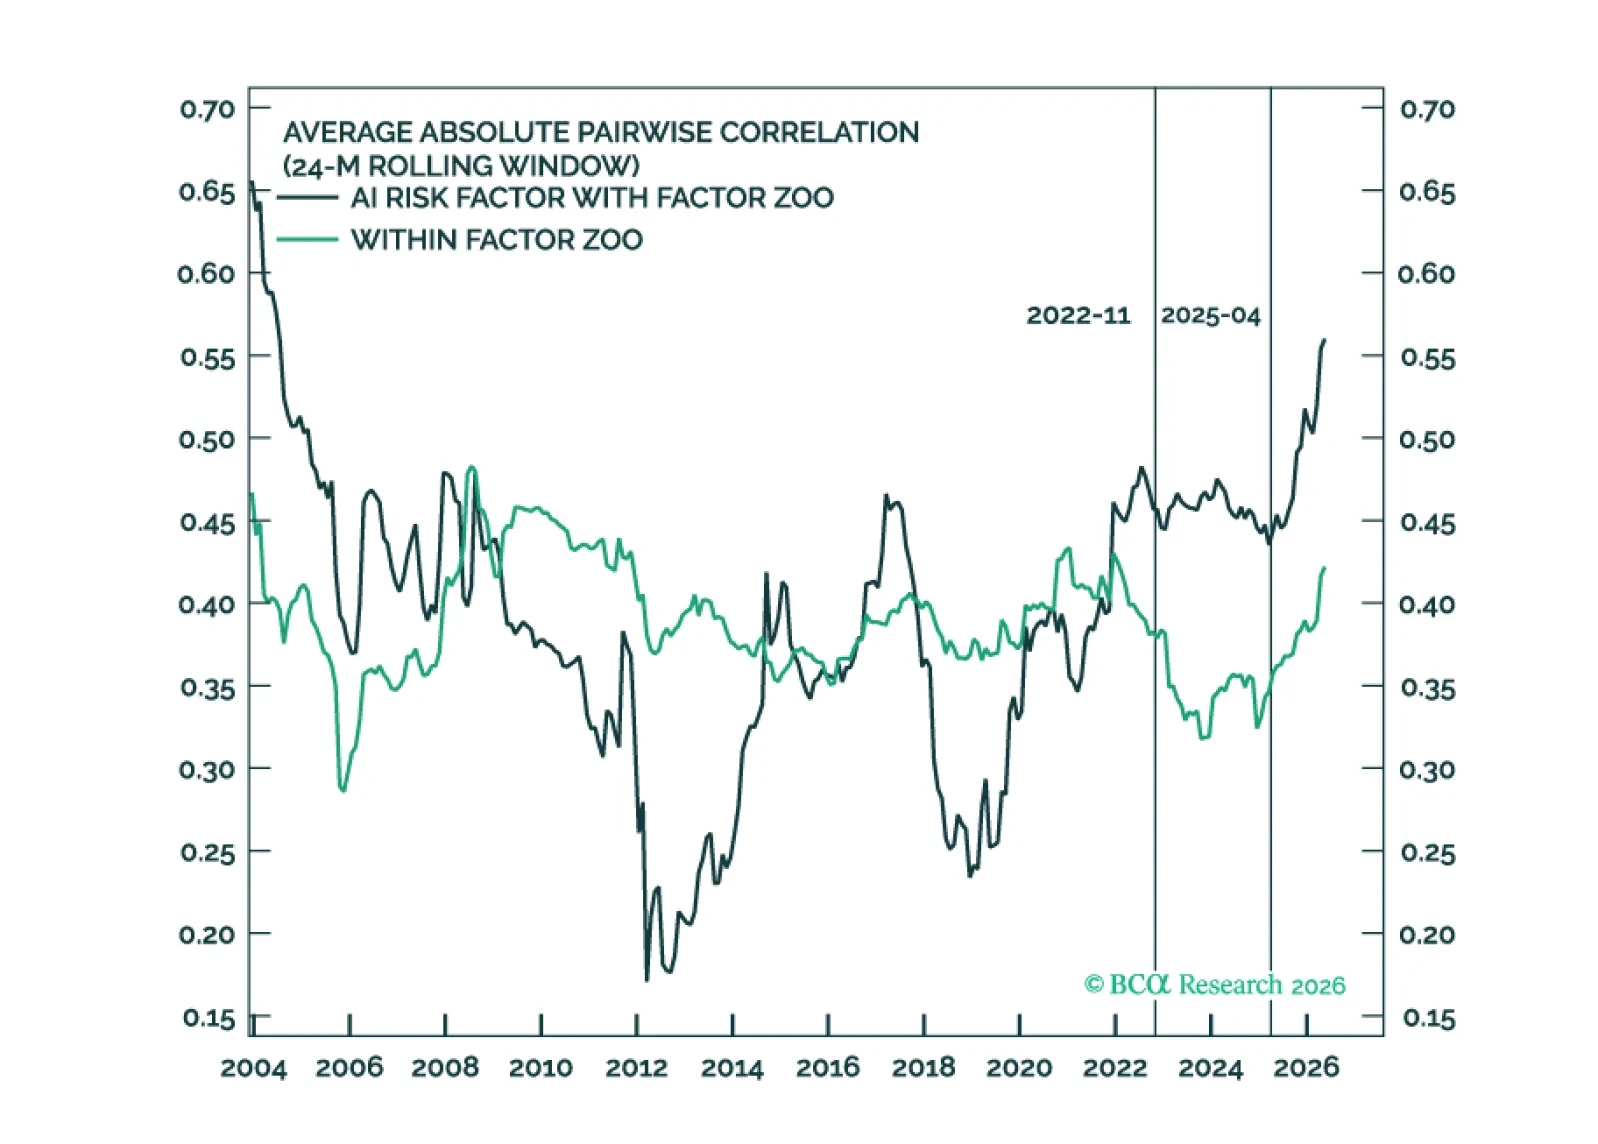
S&P 500の集中度はますます高まっている。そのことは周知の事実である。しかし重要なのは、市場をけん引している銘柄数ではなく、銘柄を動かしているファクターがいくつあるかである。我々は、AIがファクター群の大部分にわたって支配的な共通エクスポージャーになっているかどうかを検証するため、AIリスクファクターを定義する。
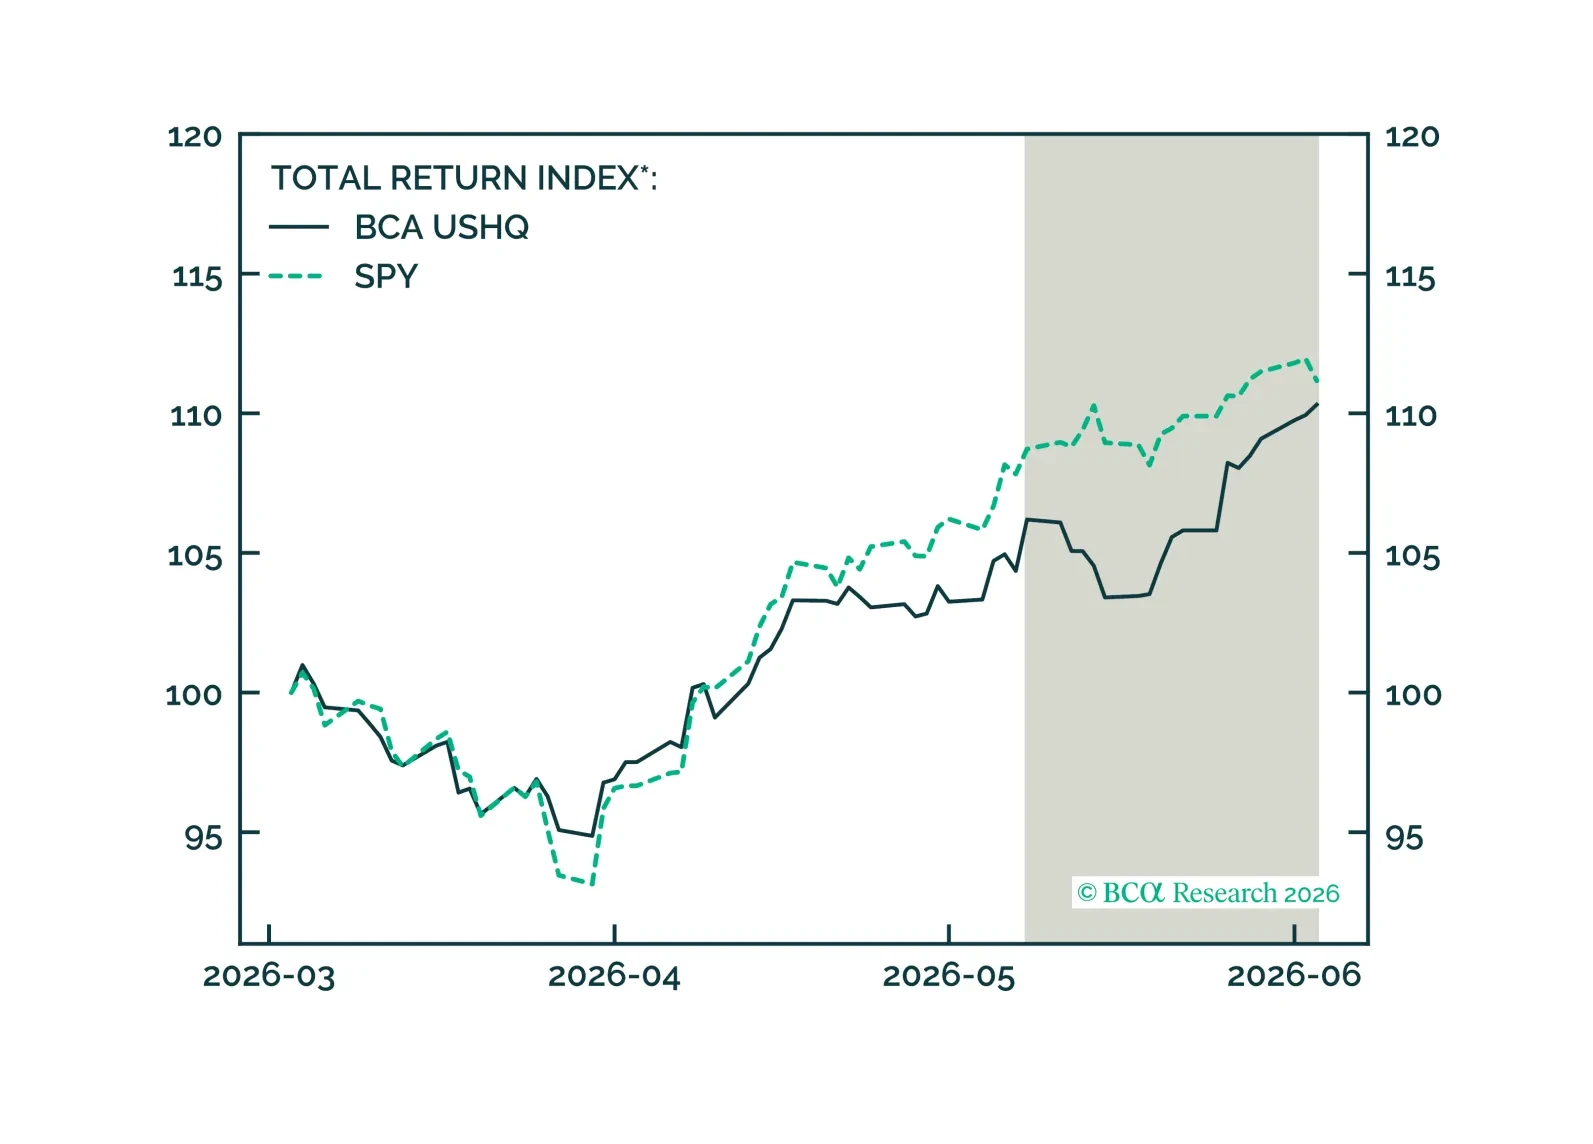
USハイ・クオリティ(USHQ)ポートフォリオは5月末までに3.88%のリターンでベンチマークをアウトパフォームしました。一方、SPYベンチマークは2.25%のリターンでした。トレーリング3か月ベースでは、USHQのパフォーマンスはベンチマークを下回り、約86ベーシスポイントのアンダーパフォームとなりました。
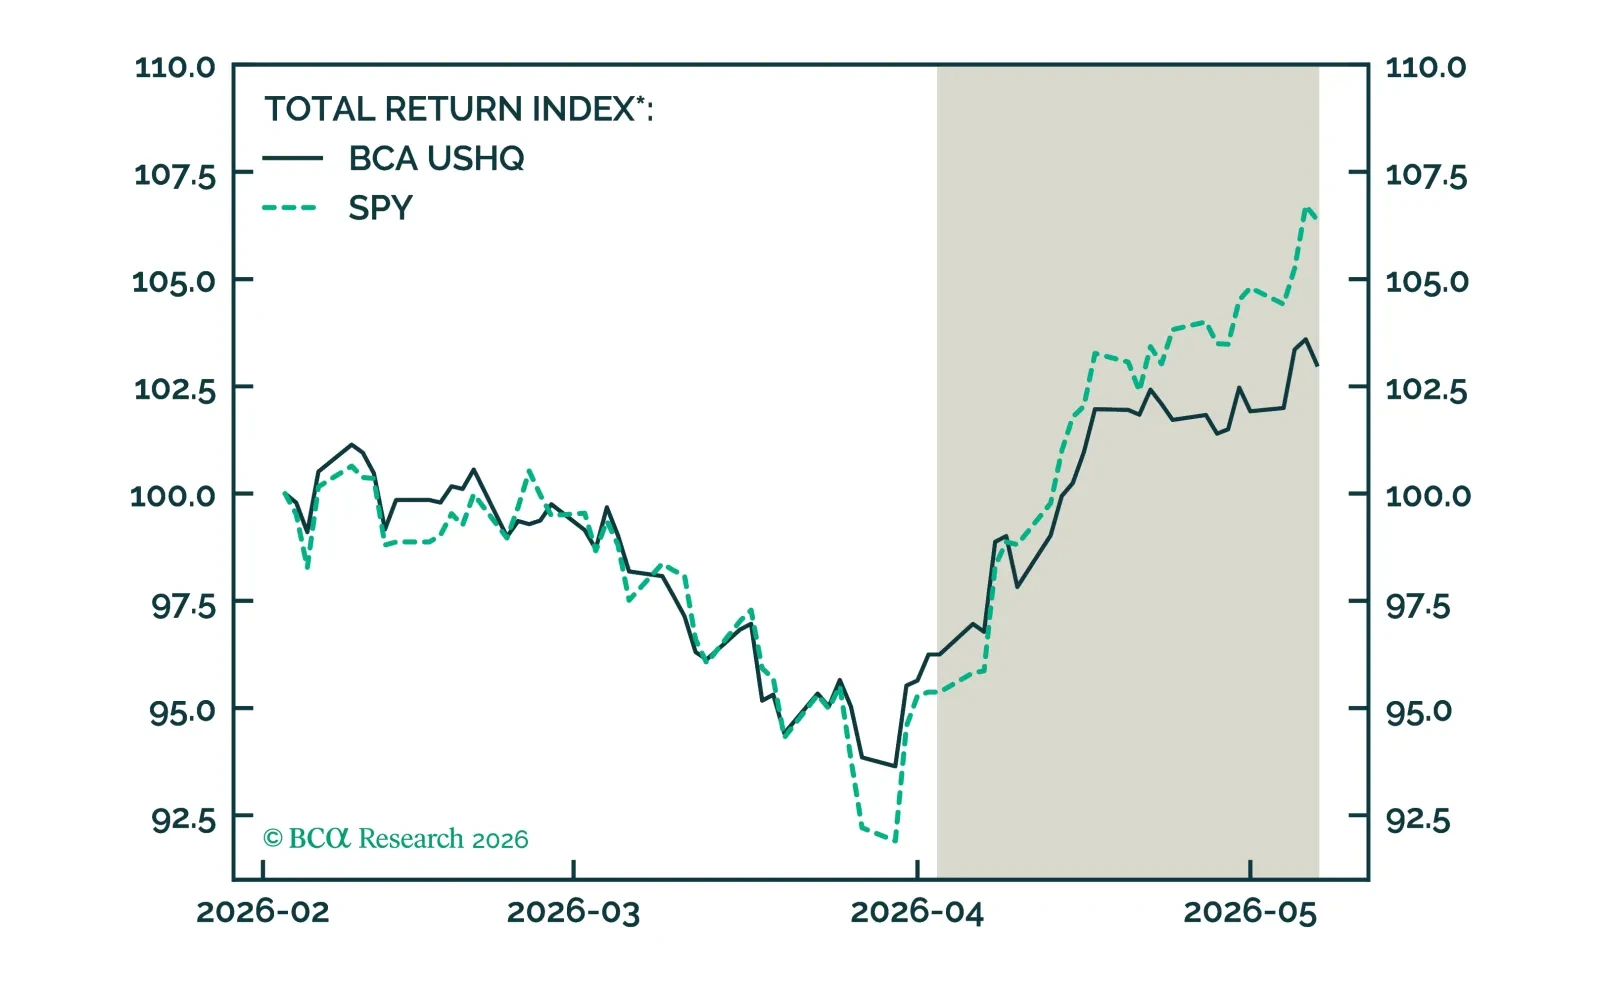
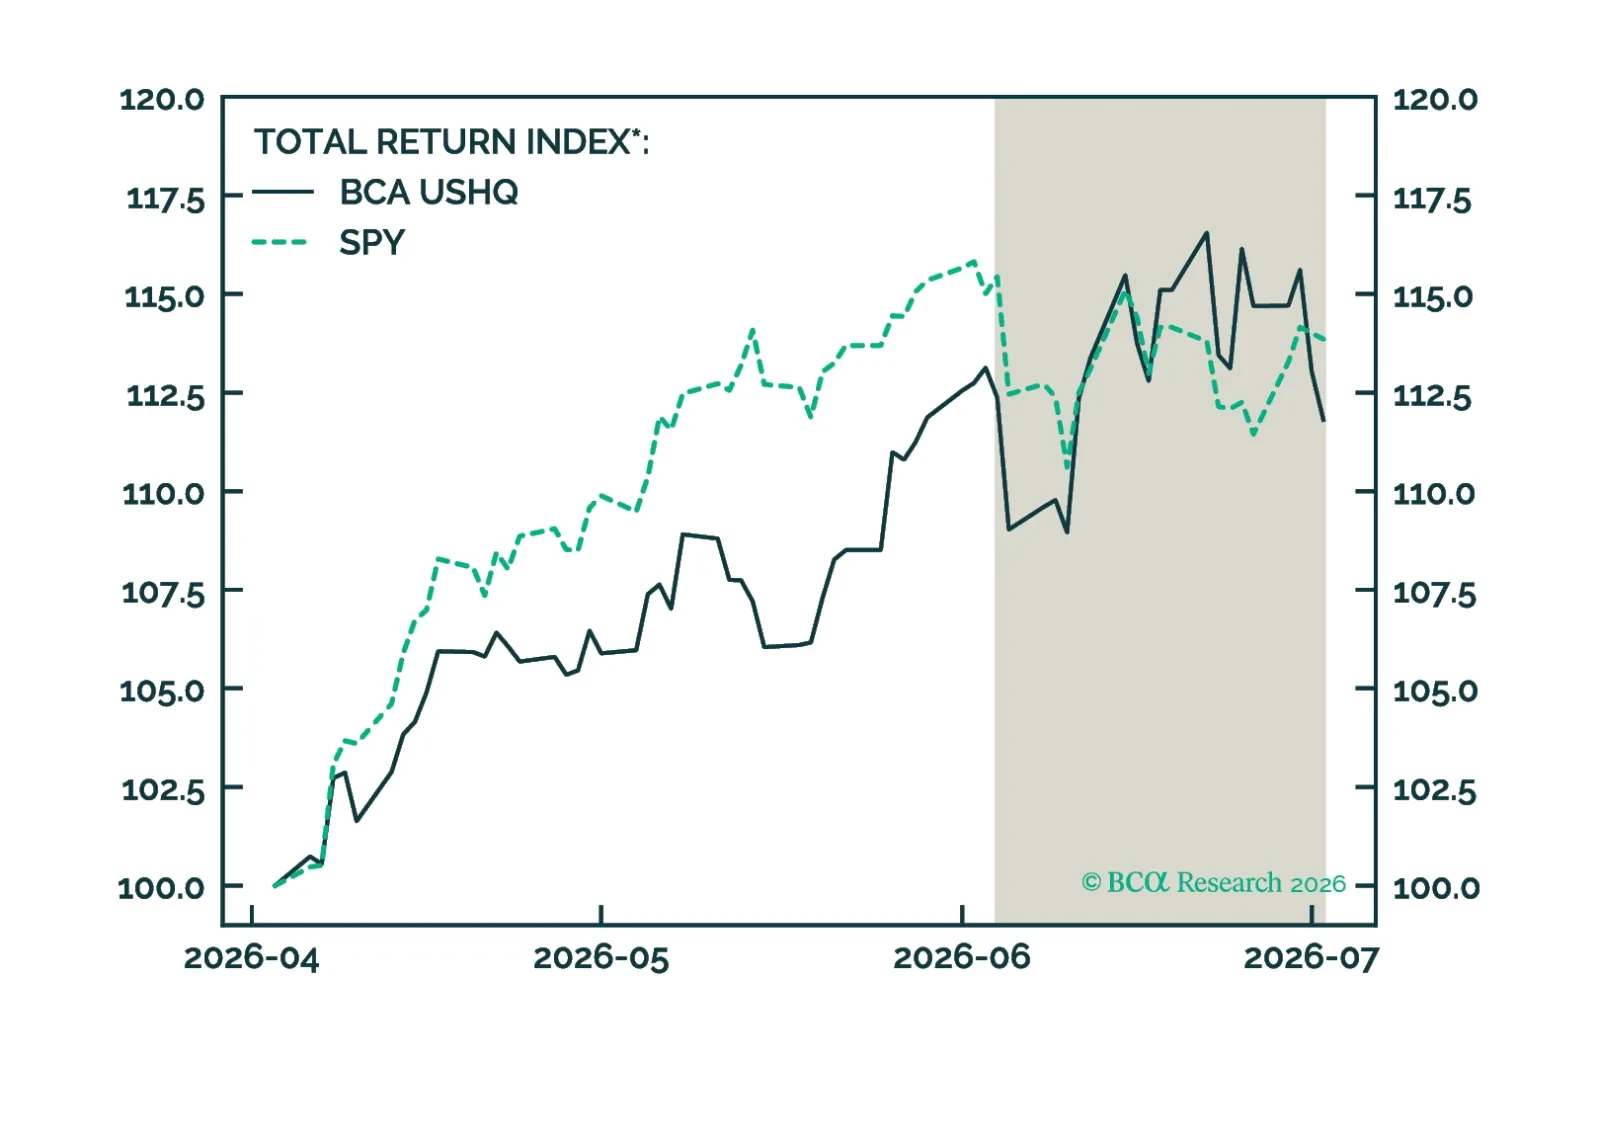
USハイ・クオリティ(USHQ)ポートフォリオは4月末までの期間でベンチマークを下回り、リターンは7.02%だったのに対し、SPYベンチマークは11.55%を記録しました。トレーリング3カ月ベースでもUSHQポートフォリオのパフォーマンスはベンチマークより弱く、USHQは約338ベーシスポイントのアンダーパフォーマンスとなりました。