景気循環
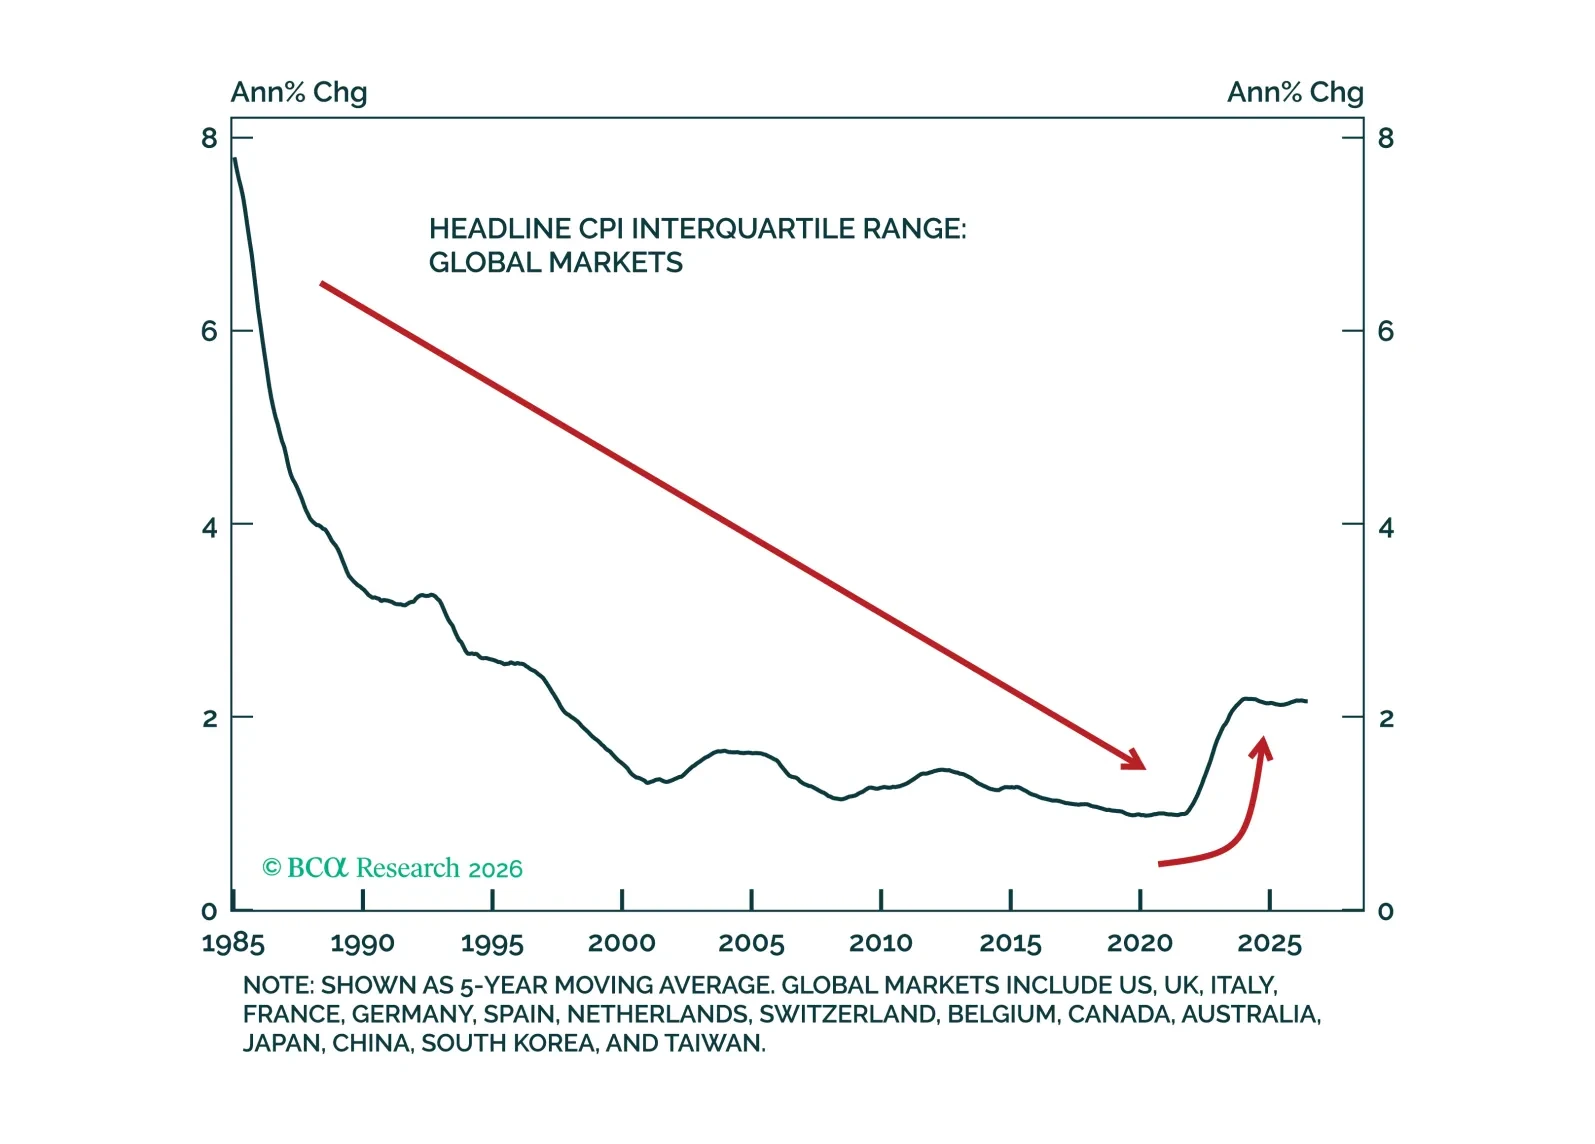
ほぼ20年間、ベータだけが主役であり、アルファは敗者のゲームだった。この時代は終わりつつあり、本稿では、より多極化し国家主導的でAIにより攪乱される世界が分散を構造的に高め、アルファ獲得の機会を再び生み出している理由を示す。
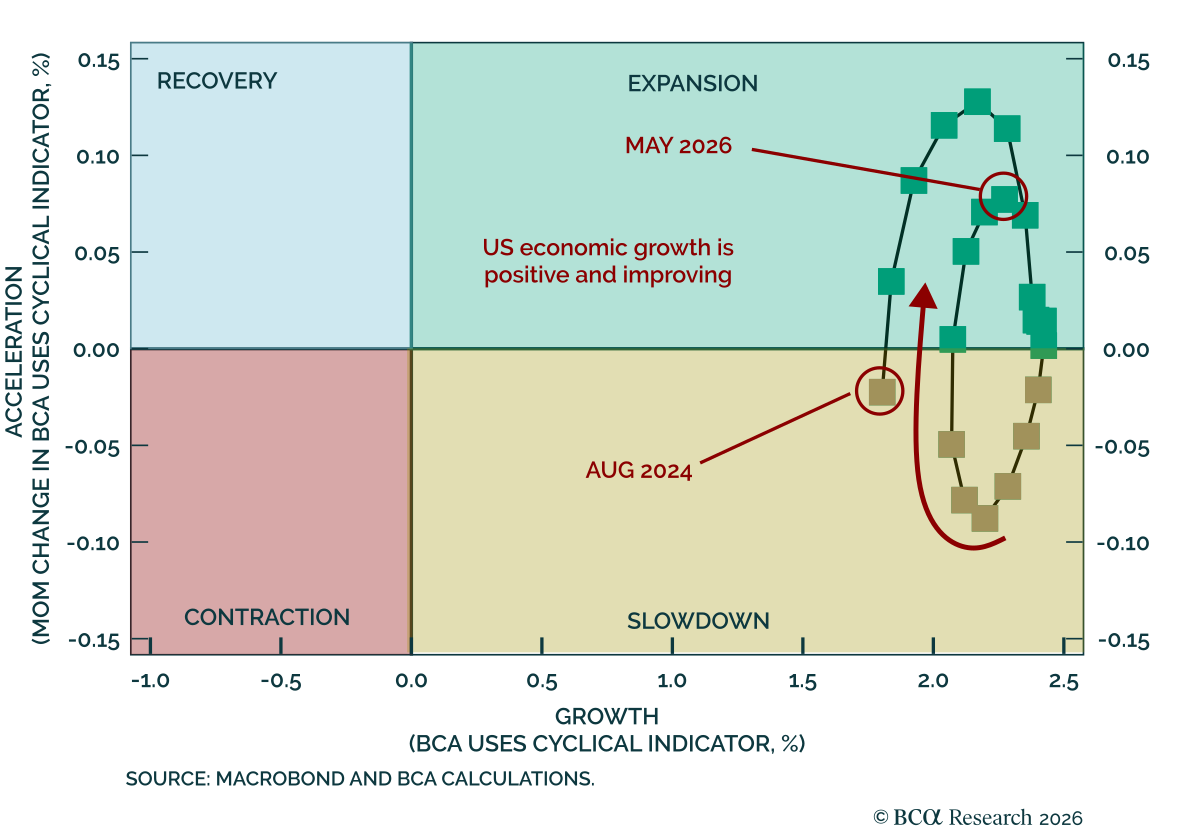
Our US Equity strategists see the “June swoon” as a rotation and rebalancing-driven air pocket, not a regime change. They note the economy has been in Expansion mode for three consecutive months, earnings revisions remain positive, and AI-driven capex demand…
6月の下落は、レジームの崩壊ではなく、ローテーションとリバランスが引き起こしたエアポケットのようだ。経済成長、業績修正、そしてAI主導の設備投資需要は堅調だが、利回り上昇、インフレ懸念、FRBの不確実性、差し迫ったIPOラッシュがさらなるマルチプル拡大を抑制しそうだ。しかし、中東緊張の緩和に向けた進展、債券の反発、原油価格の下落が、我々にタクティカルなロングのコンシューマー・ディスクリショナリー・トレードを追加させた。
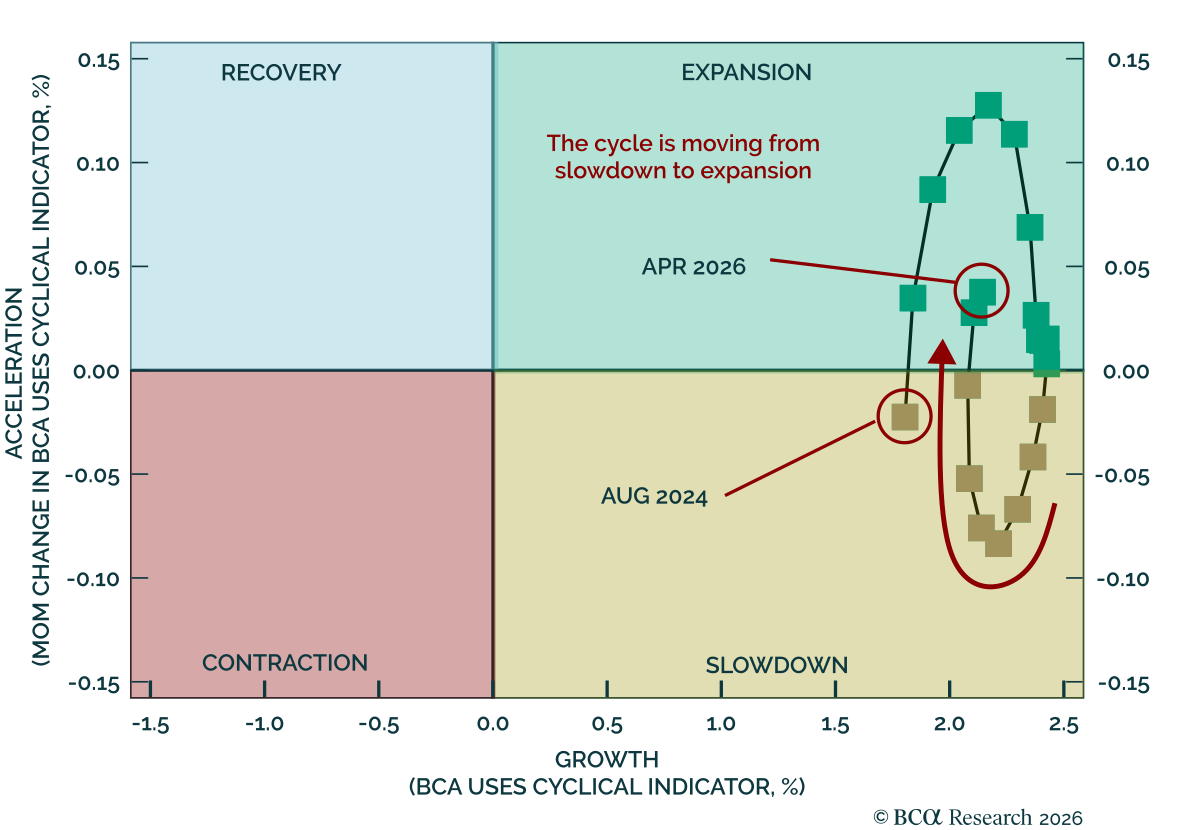
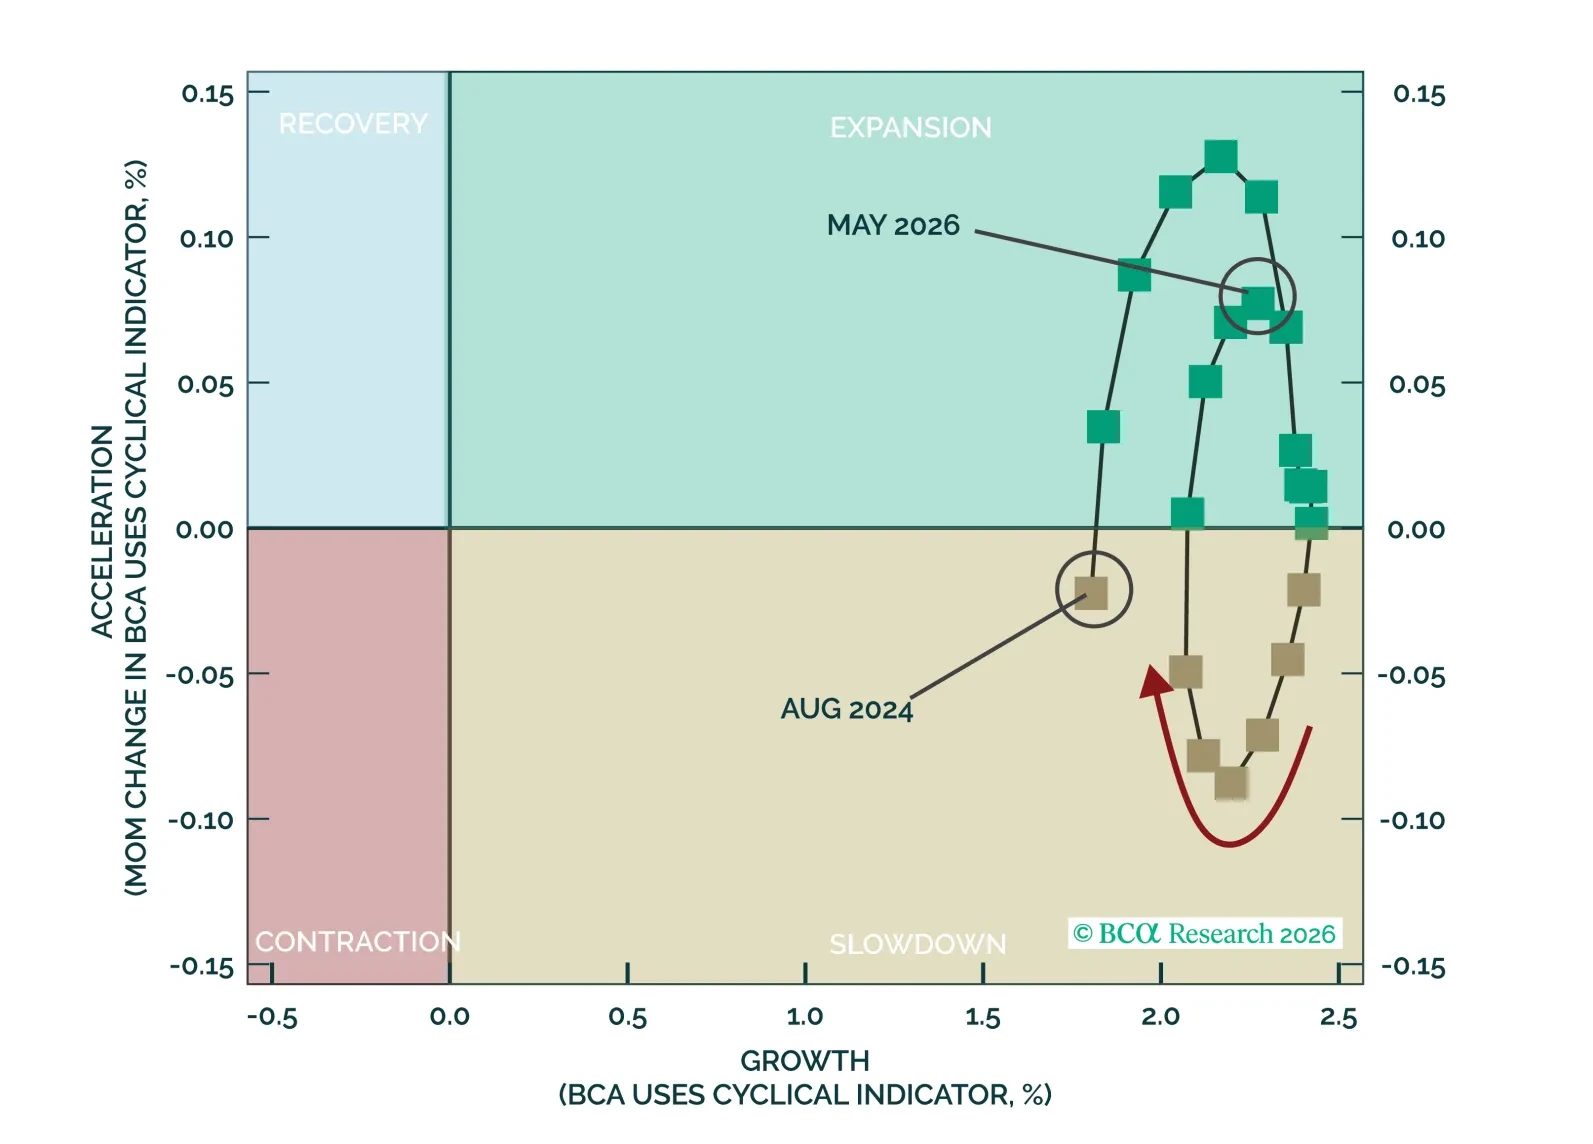
拡張シグナルが緑色に点滅 拡張シグナルが緑色に点滅 当社の 米国株式ストラテジスト は、独自の景気循環指標が米国の成長が緩やかに改善していることを示しているため、強気を維持しています。 回復は企業側の指標が主導しており、一方で消費者や労働市場のシグナルは依然として弱含みです。歴史的に拡張局面は減速局面に比べて株式リターンの明確な上積みをもたらしてきたため、わずかな転換でも重要です.…
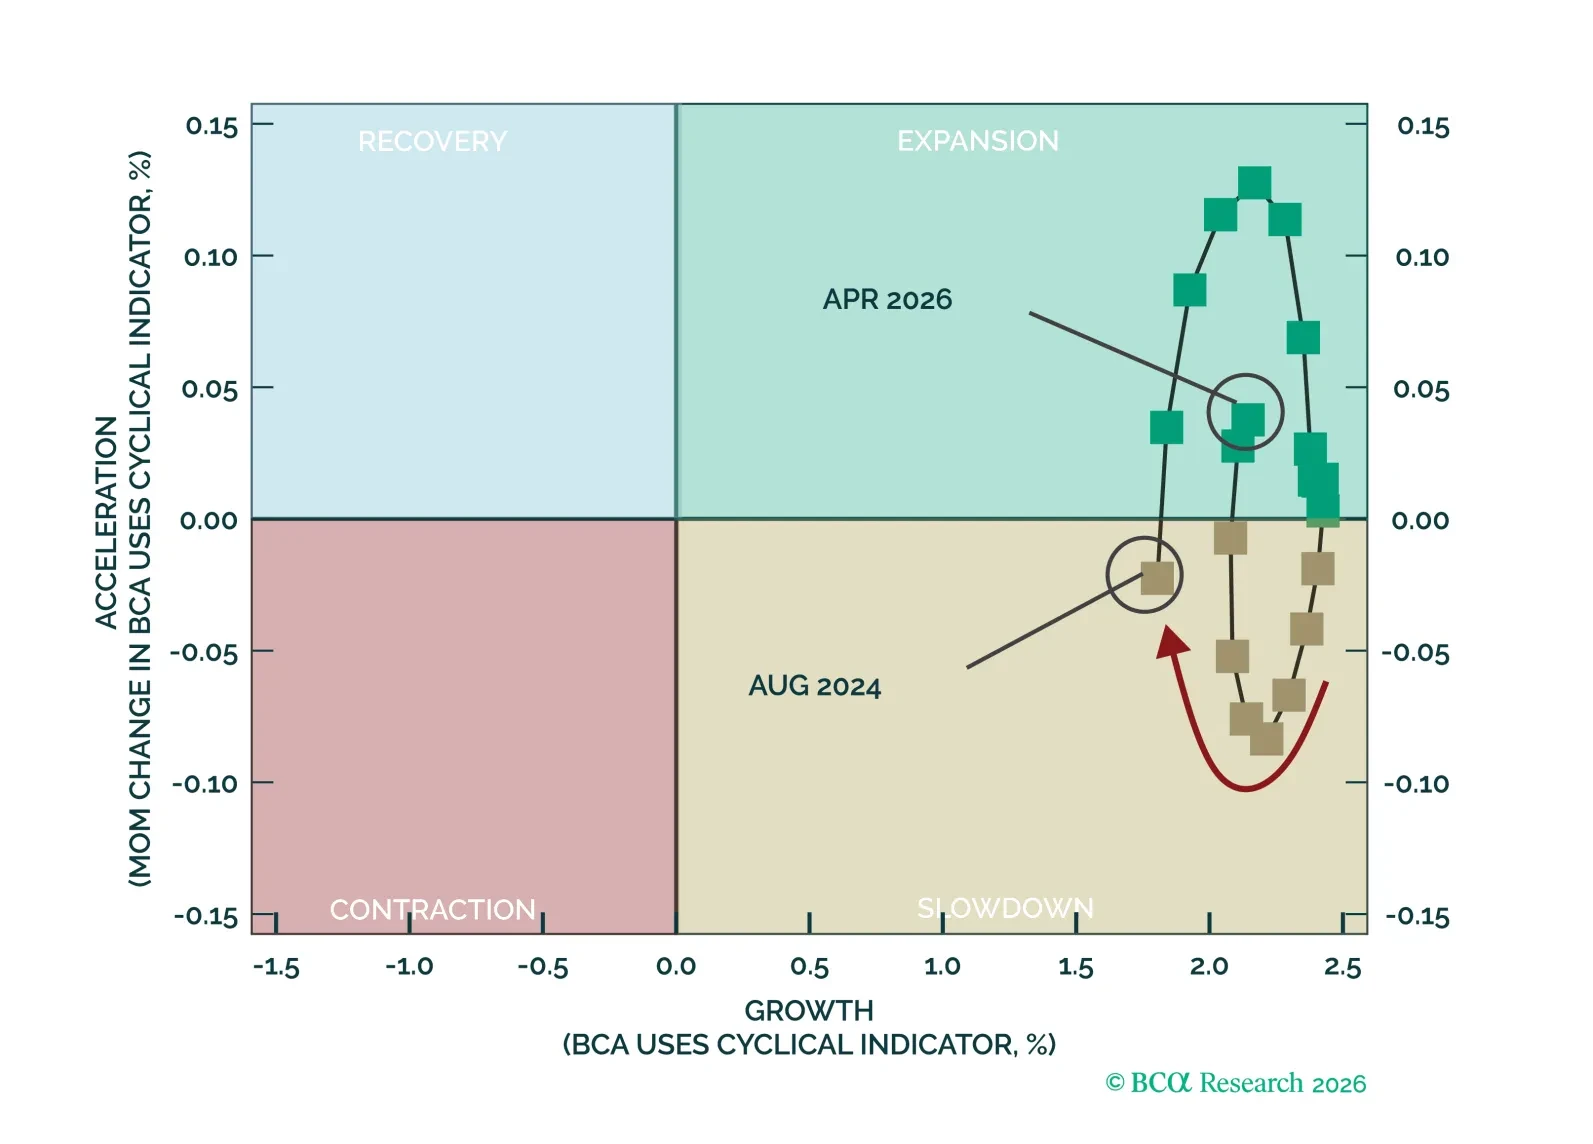
米国の成長は引き続きプラスで、現在は改善しており、景気はスローダウンから脱し拡大局面に進んでいるようです。市場はその変化を織り込み、売上高の成長や設備投資の拡大を評価しており、利益見通しも引き続き上向いています。環境はなお支援的ですが、期待は高まりつつあり、金融環境に起因するリスクは依然として残っています。
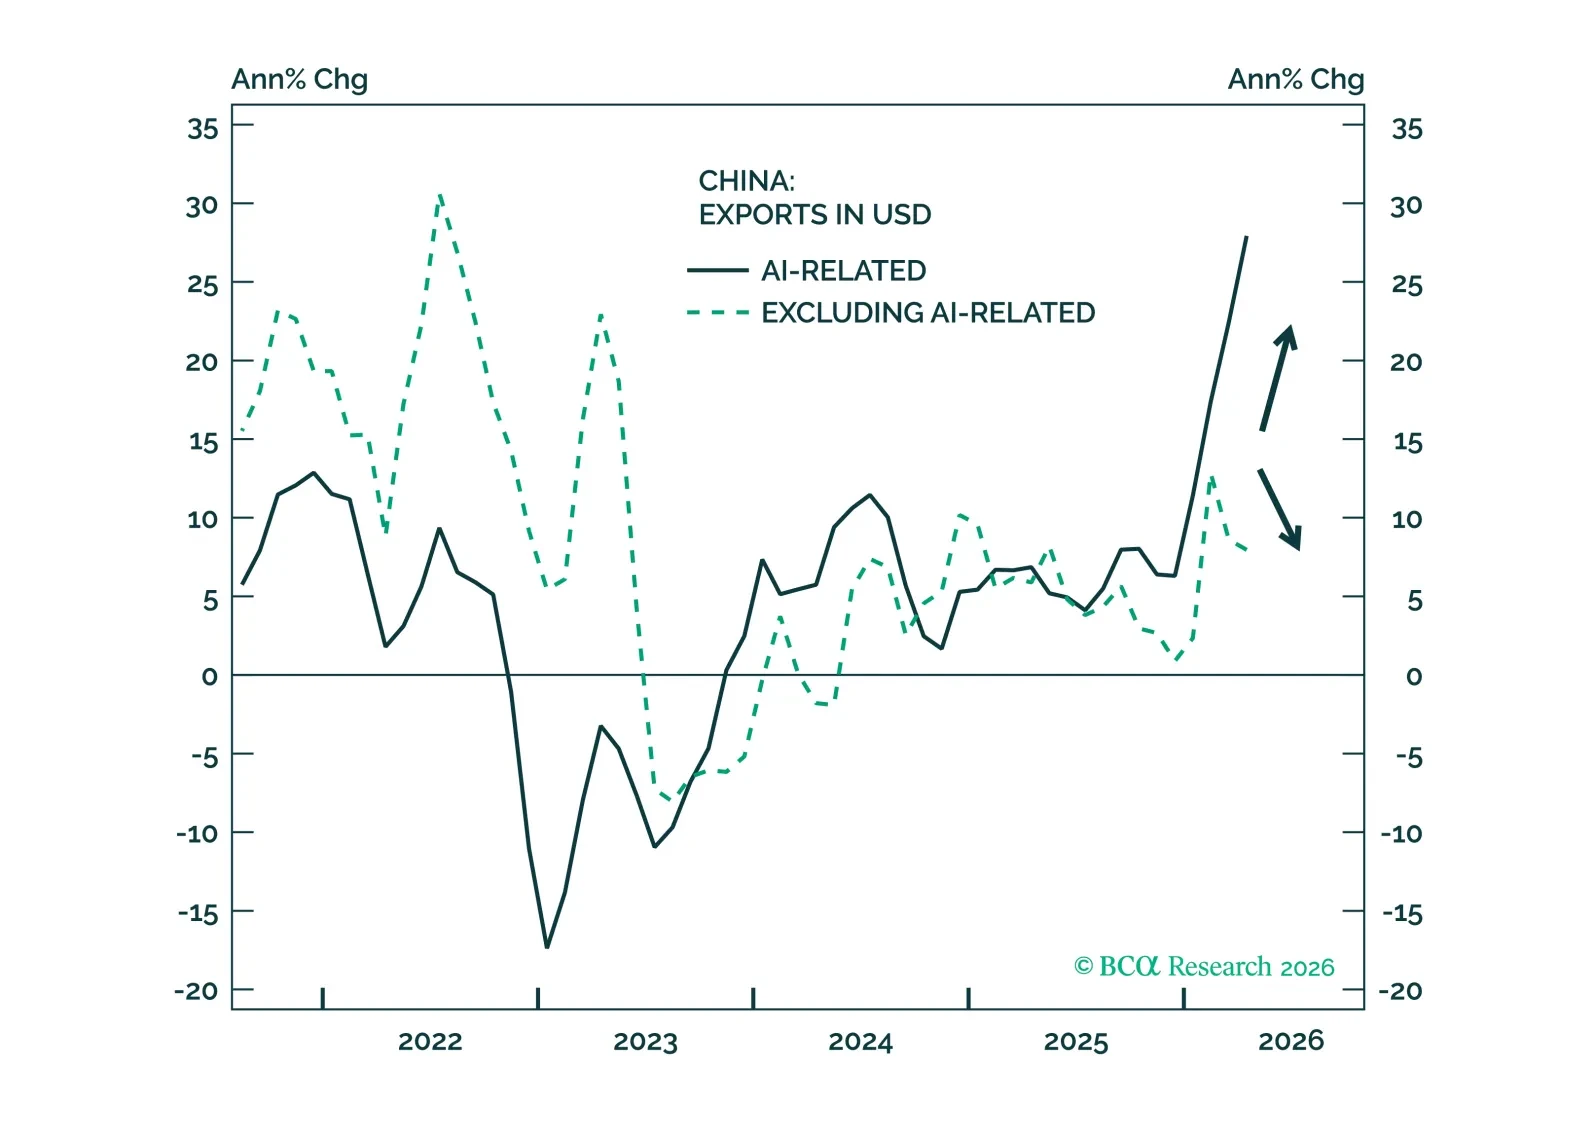
中国のK字型景気の開きは拡大しており、輸出は底堅い一方で国内消費は伸び悩んでいる。今後6〜12か月で、当社は世界の設備投資の勢いが続く可能性が、中国が消費者向けの実効的な刺激策を講じる可能性よりも高いと見ている。
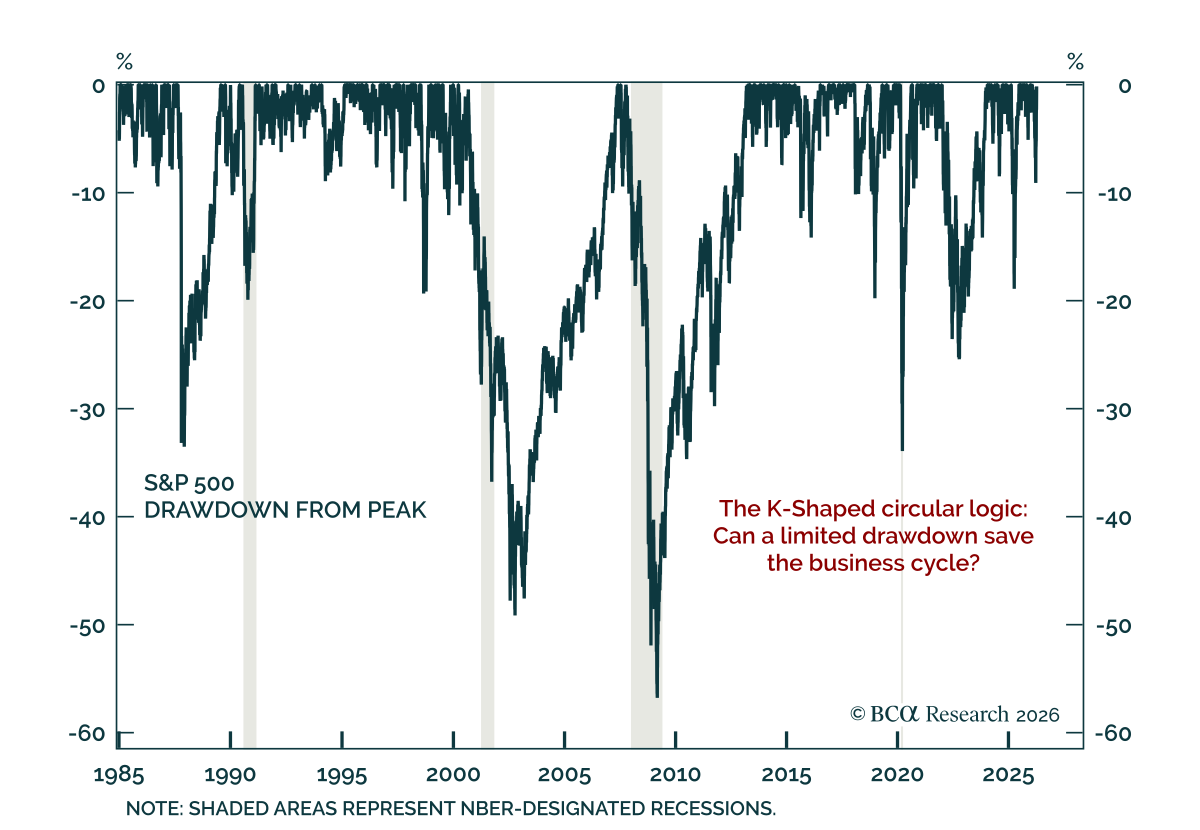
エネルギー・ショックがK字型の景気と衝突しており、市場の反応はそれを単に反映するだけでなくマクロの文脈の一部になっている。 エネルギー・ショックはあまりにも突然で、その影響はまだデータにようやく現れ始めたばかりだ。それでも、経済のサプライズは下向きに推移し始める一方、インフレ・サプライズは上向きに推移している。同時に、米国のK字型景気の完全な含意をまだ把握しきれていない。…
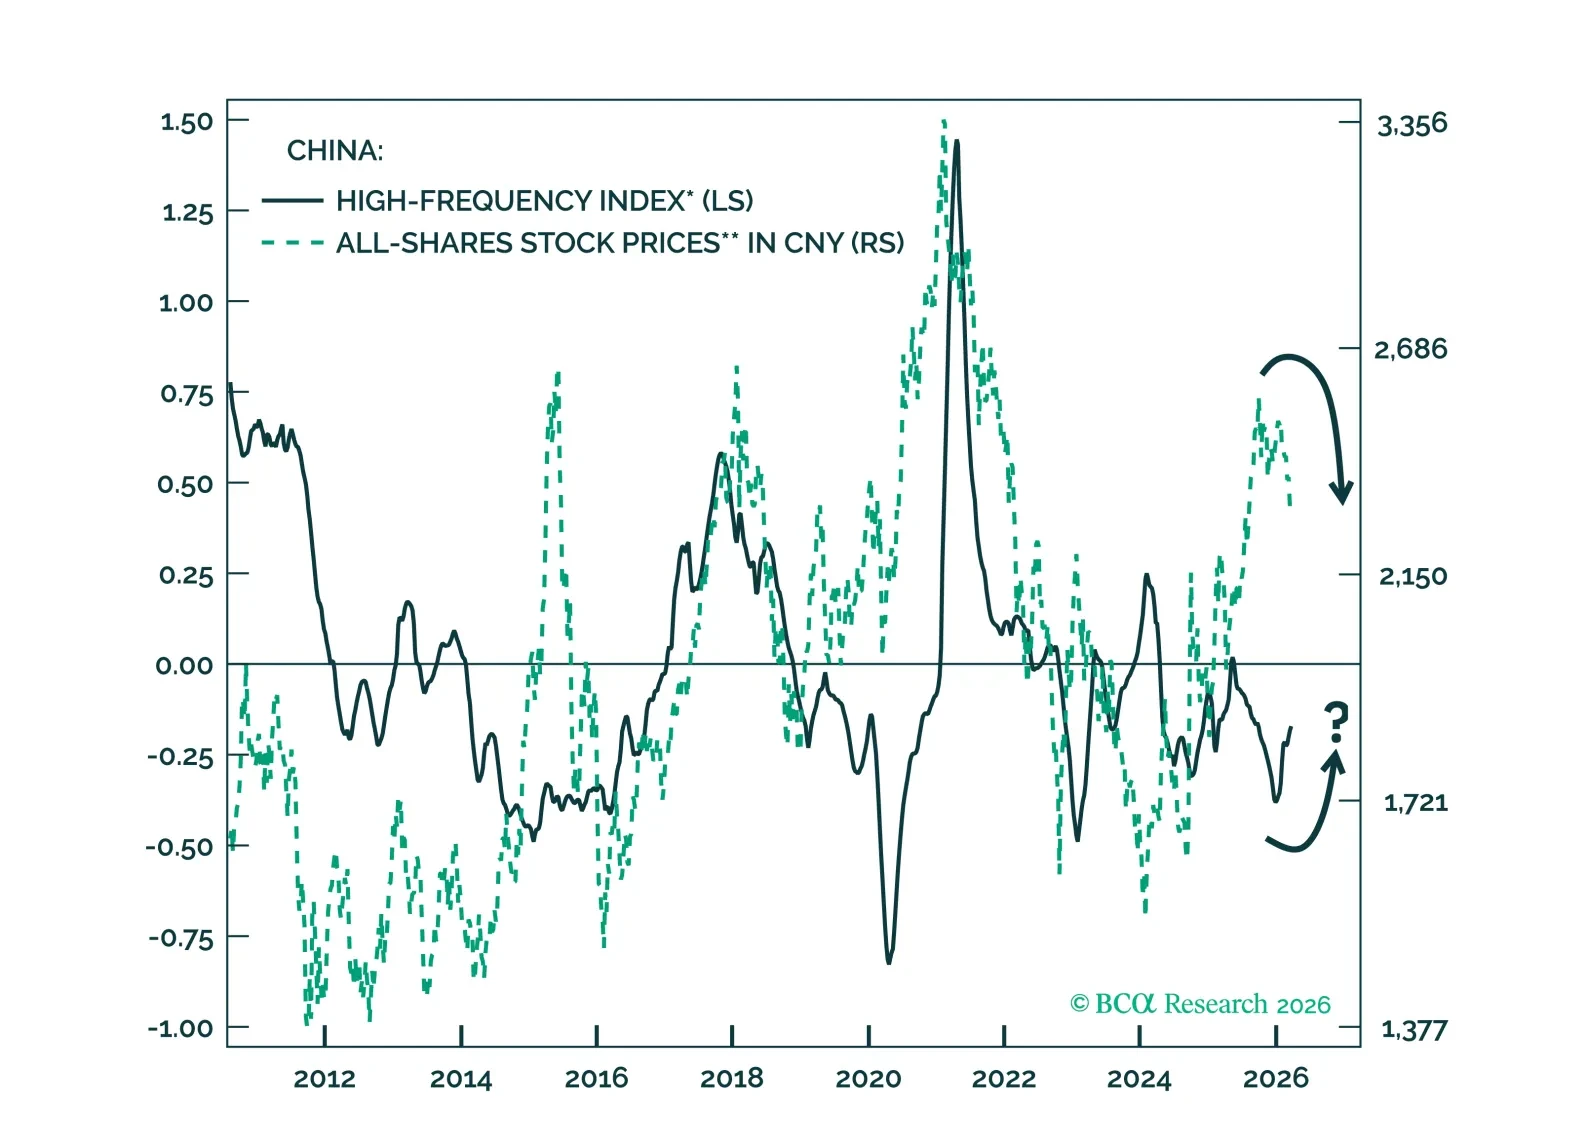
中国の株価は、2025年のラリー後、経済成長と歩調を合わせつつある。短期的な原油価格ショックには同国は耐えられるが、供給の長期的な混乱や世界的な景気減速には依然として脆弱だ。
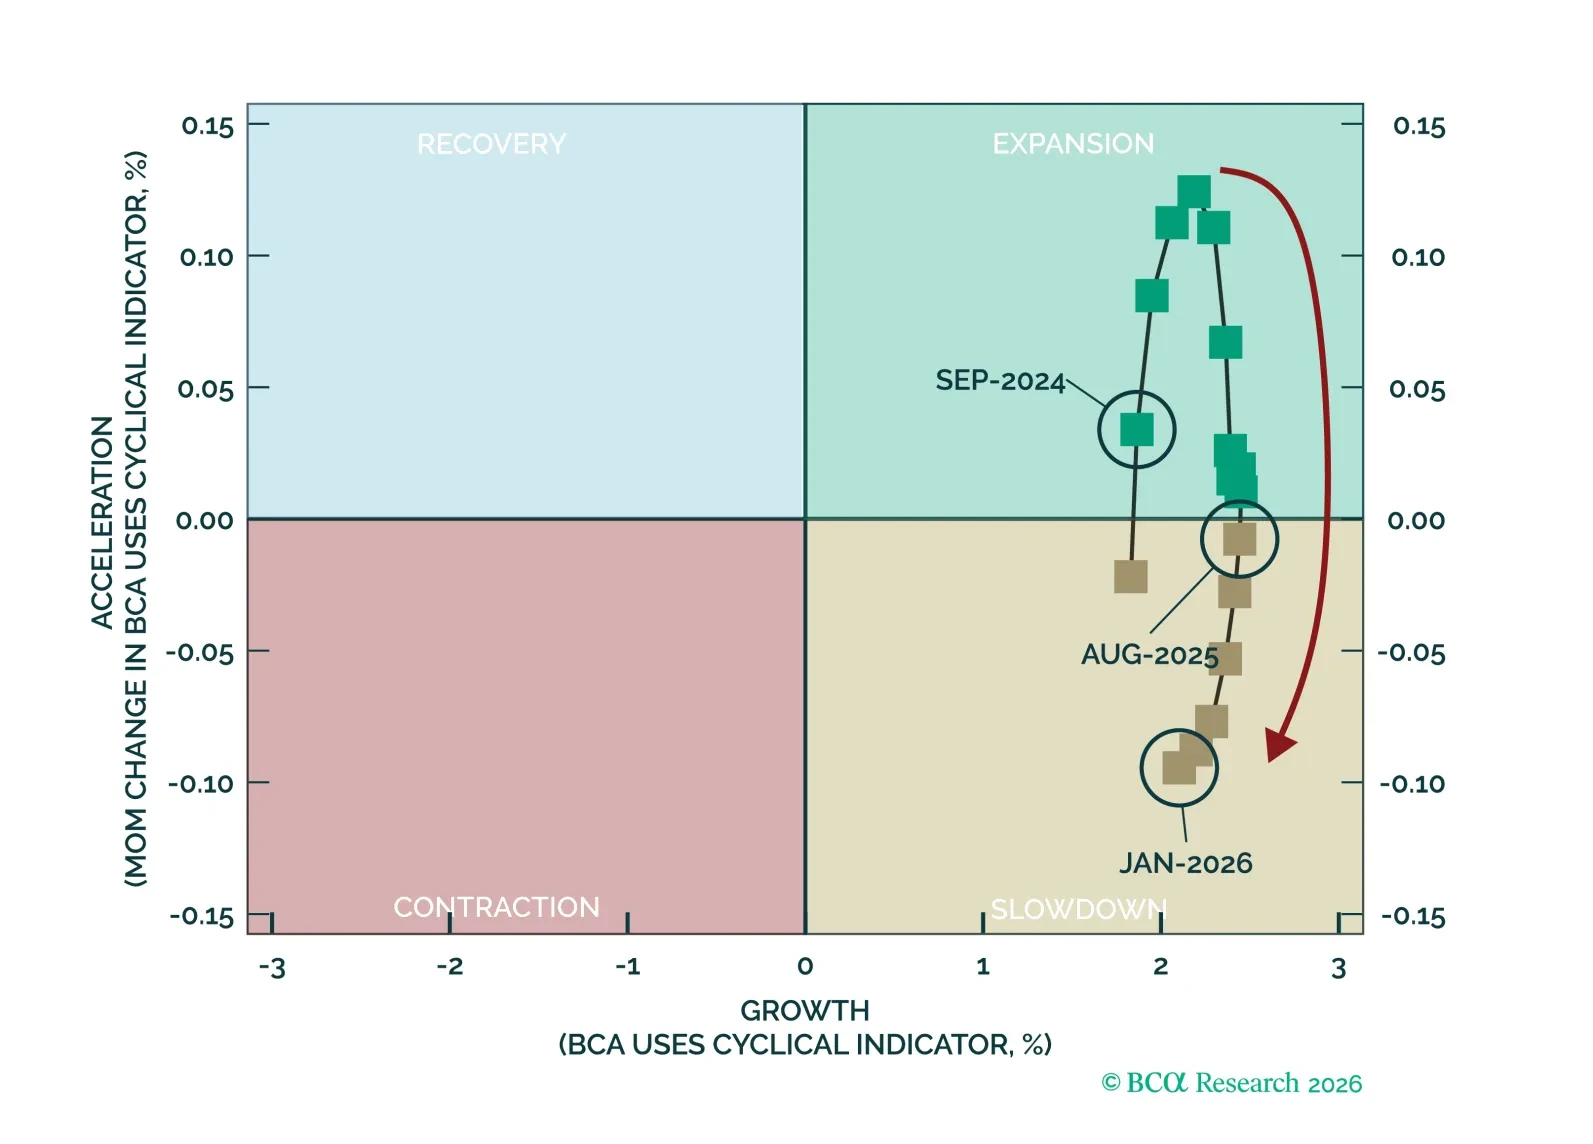
本スクリーナー・レポートは、2026年2月23日に公開したUS エクイティ・ストラテジーとエクイティ・アナライザーのコラボレーションを踏まえ、米国の景気循環を評価するための最新フレームワークを紹介した内容を基にしています。ここでは、そのフレームワークを当社のスクリーナーに適用し、景気循環の進展に応じてボトムアップのエクイティ・ポジショニングがどのように適応すべきかを特定します.
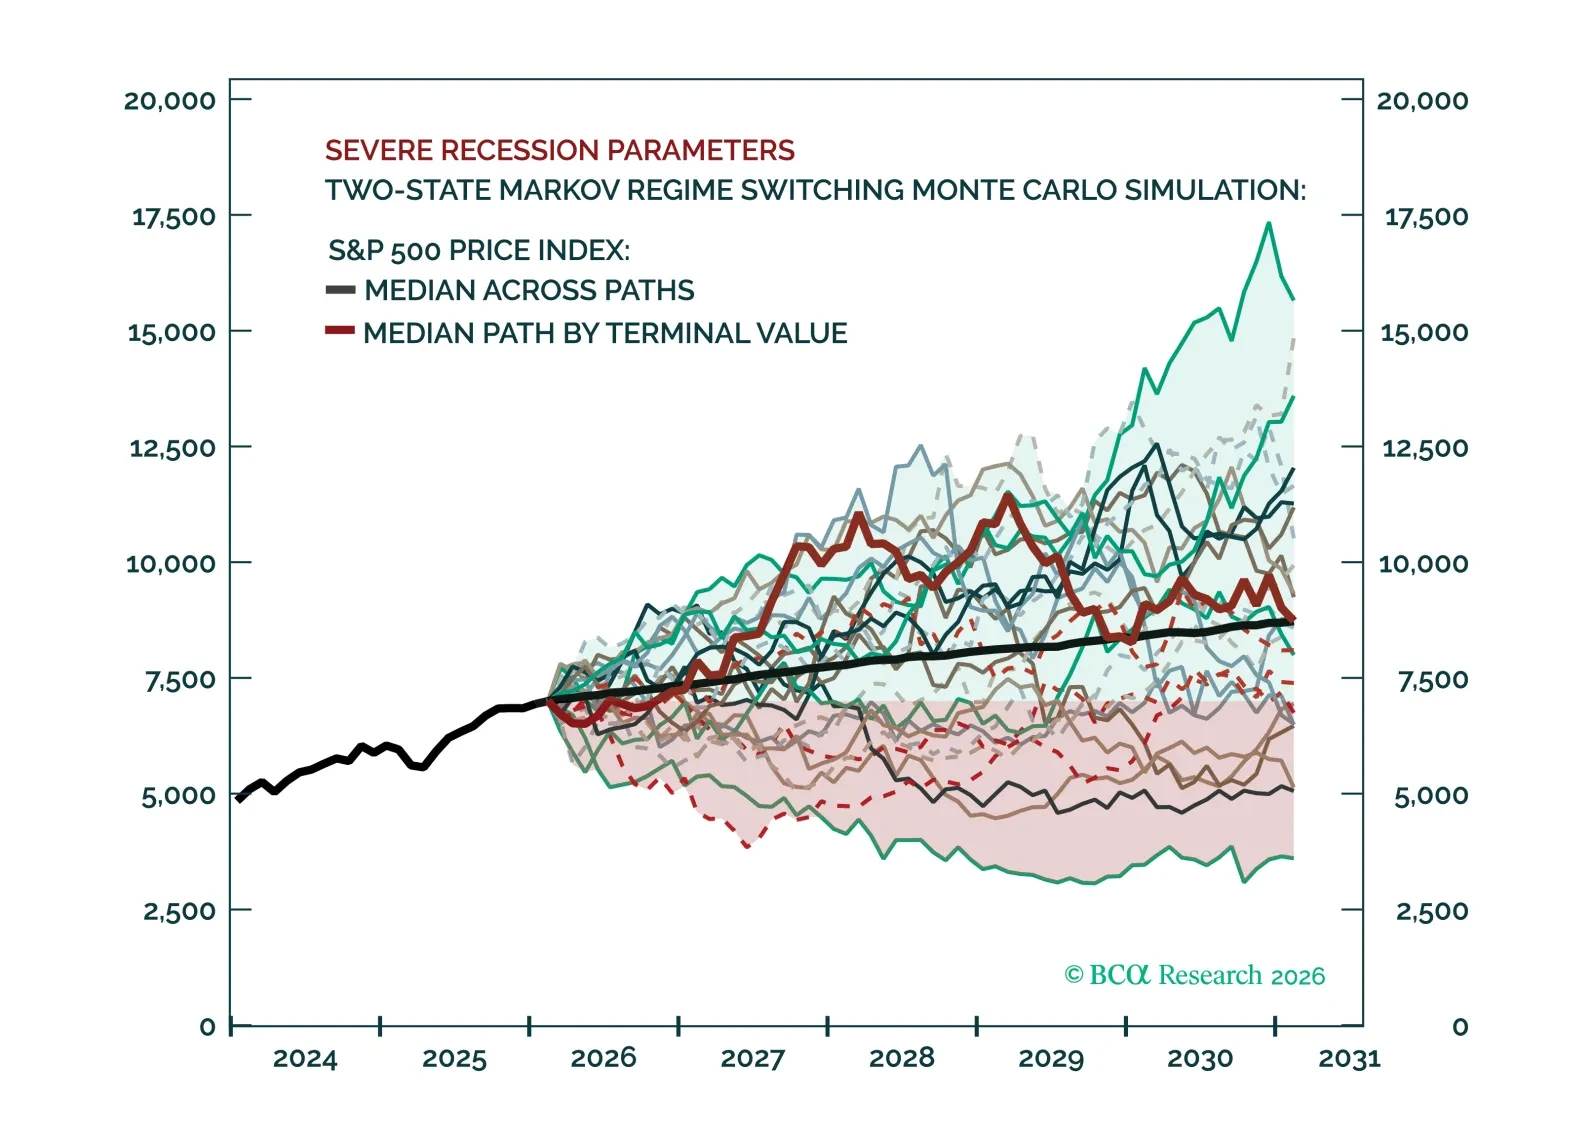
景気後退は避けられないが、予測はできない。業績がサイクルを通じてエクイティの長期的なパフォーマンスを牽引する一方、転換点付近ではファンダメンタルズは予測可能な順序に従う:マルチプルが最初に縮小し、その後に株価、そして業績が続く。景気後退はセクターの主導権を変えることがあるが、シミュレーションでは、将来の景気後退が過去の事例よりも著しく深刻でない限り、中期の指数レベルでの上方余地は維持されることが示されている。