企業利益
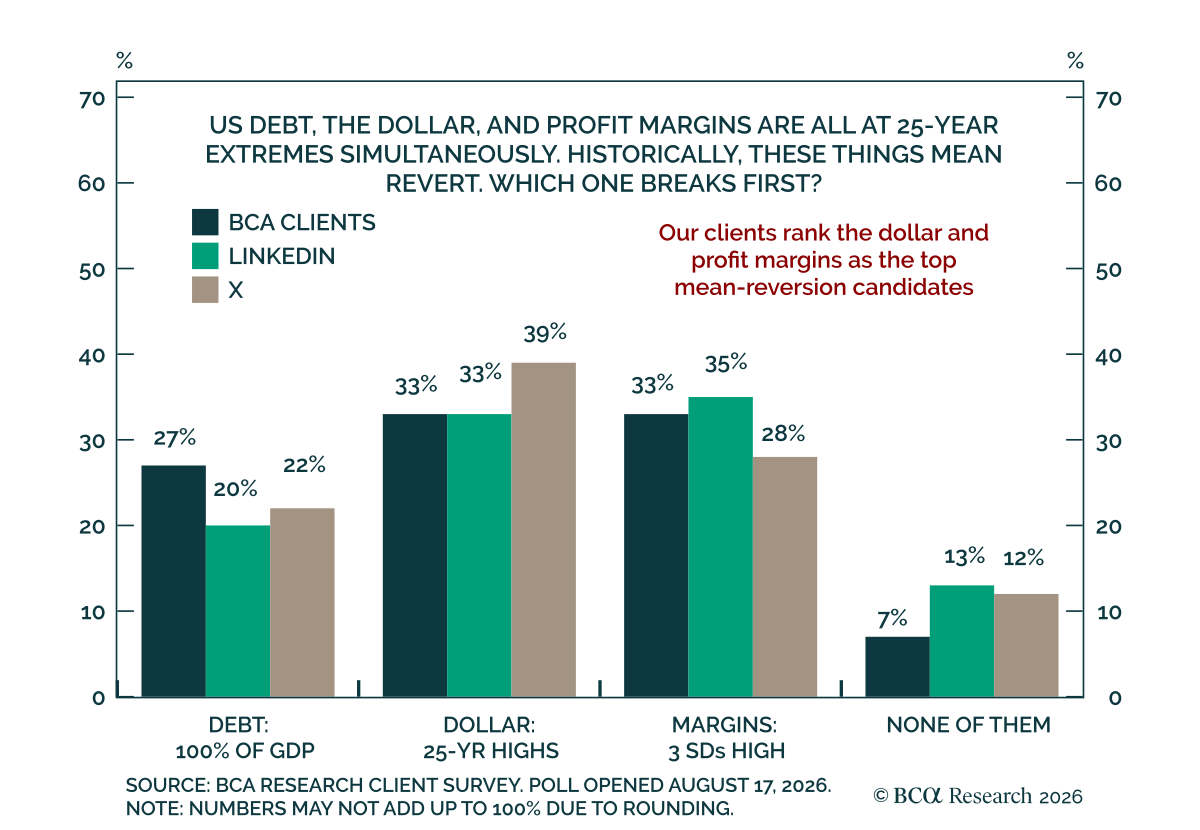
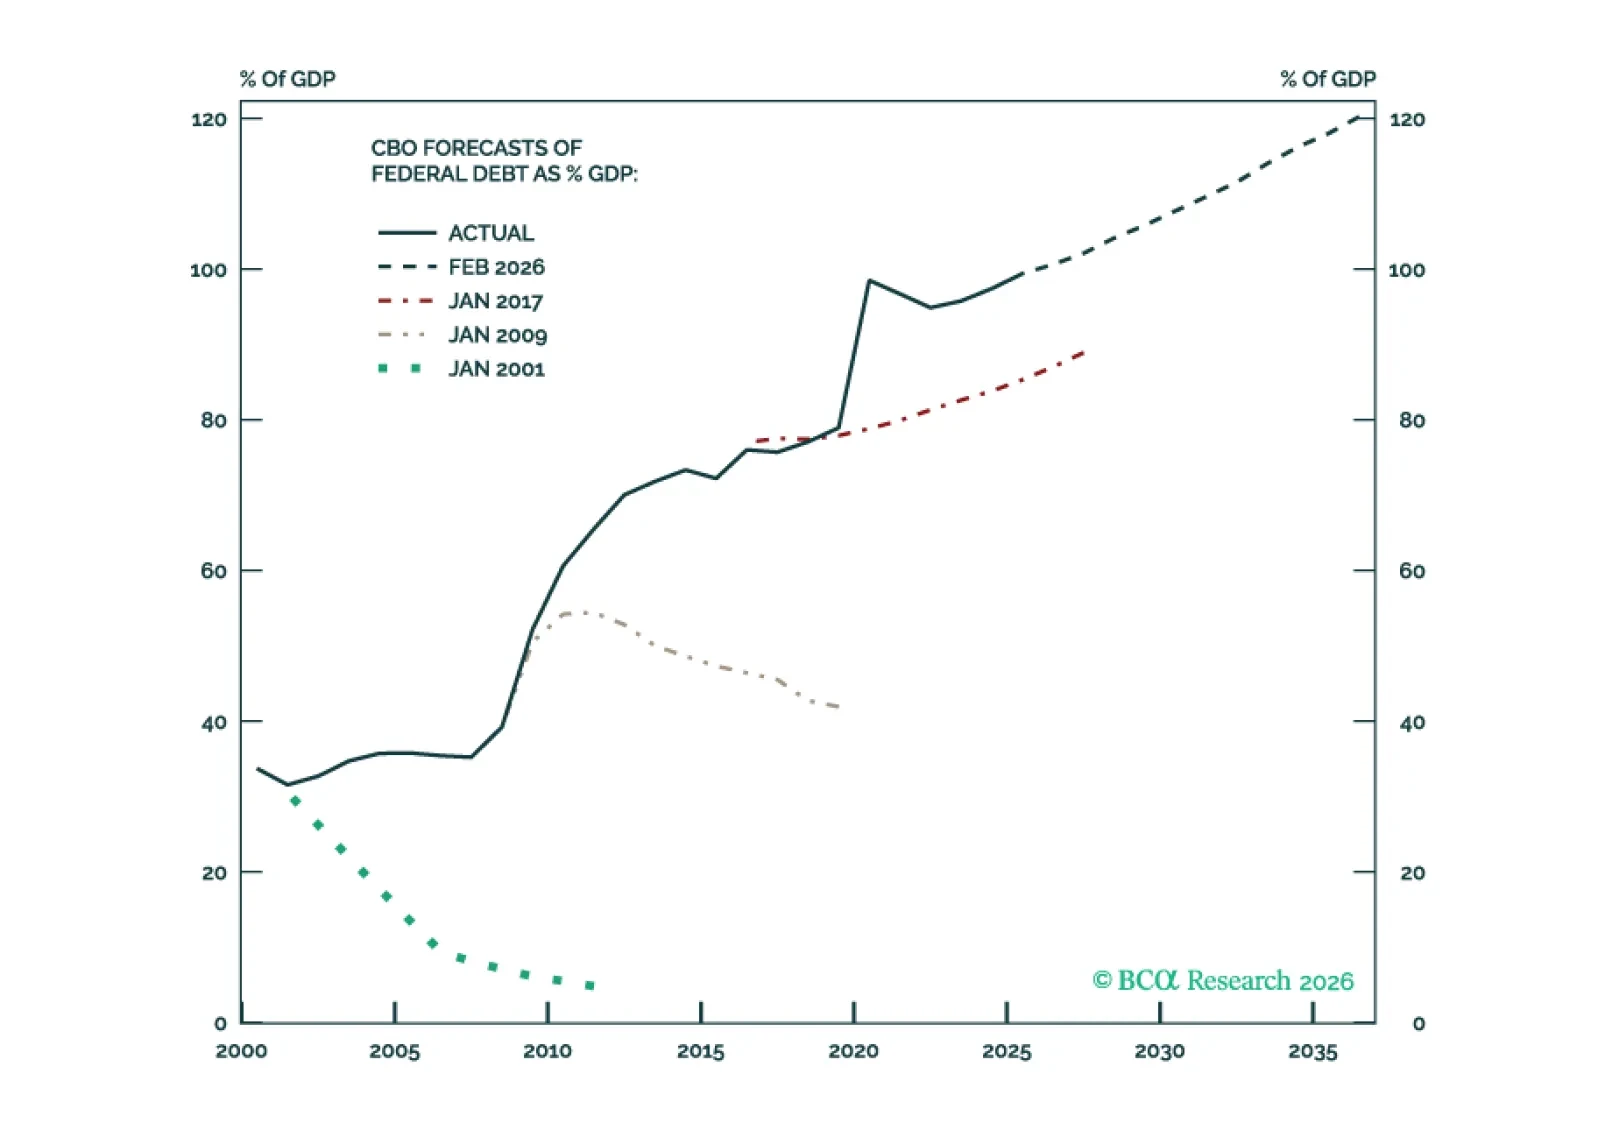
本レポートで、BCAの名誉チーフエコノミストであるMartin Barnesは、過去25年間に生じた米国政府債務の増加、ドル高、利益率の拡大を振り返る。これらの傾向は持続不可能であり、今後数年以内に逆転すると論じる。
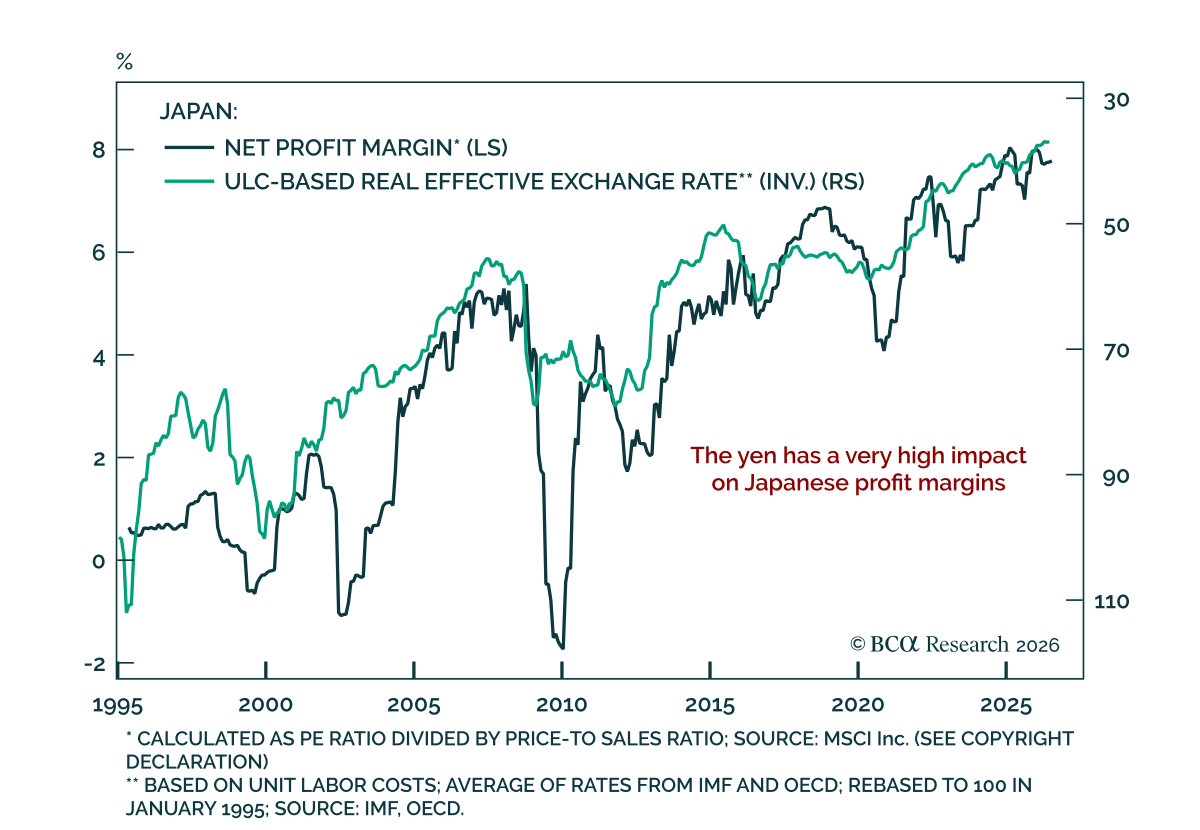
当社の EM strategists は日本の企業の利益率の構造的拡大は終わると予想する。 過去10年のマージン拡大は労働生産性や業務効率の向上によるものはほとんどなく、大幅な通貨切り下げと減価償却費の低下に依拠していた。今後は賃金上昇や単位労働コストの上昇、ならびに通貨高が逆風となる。…
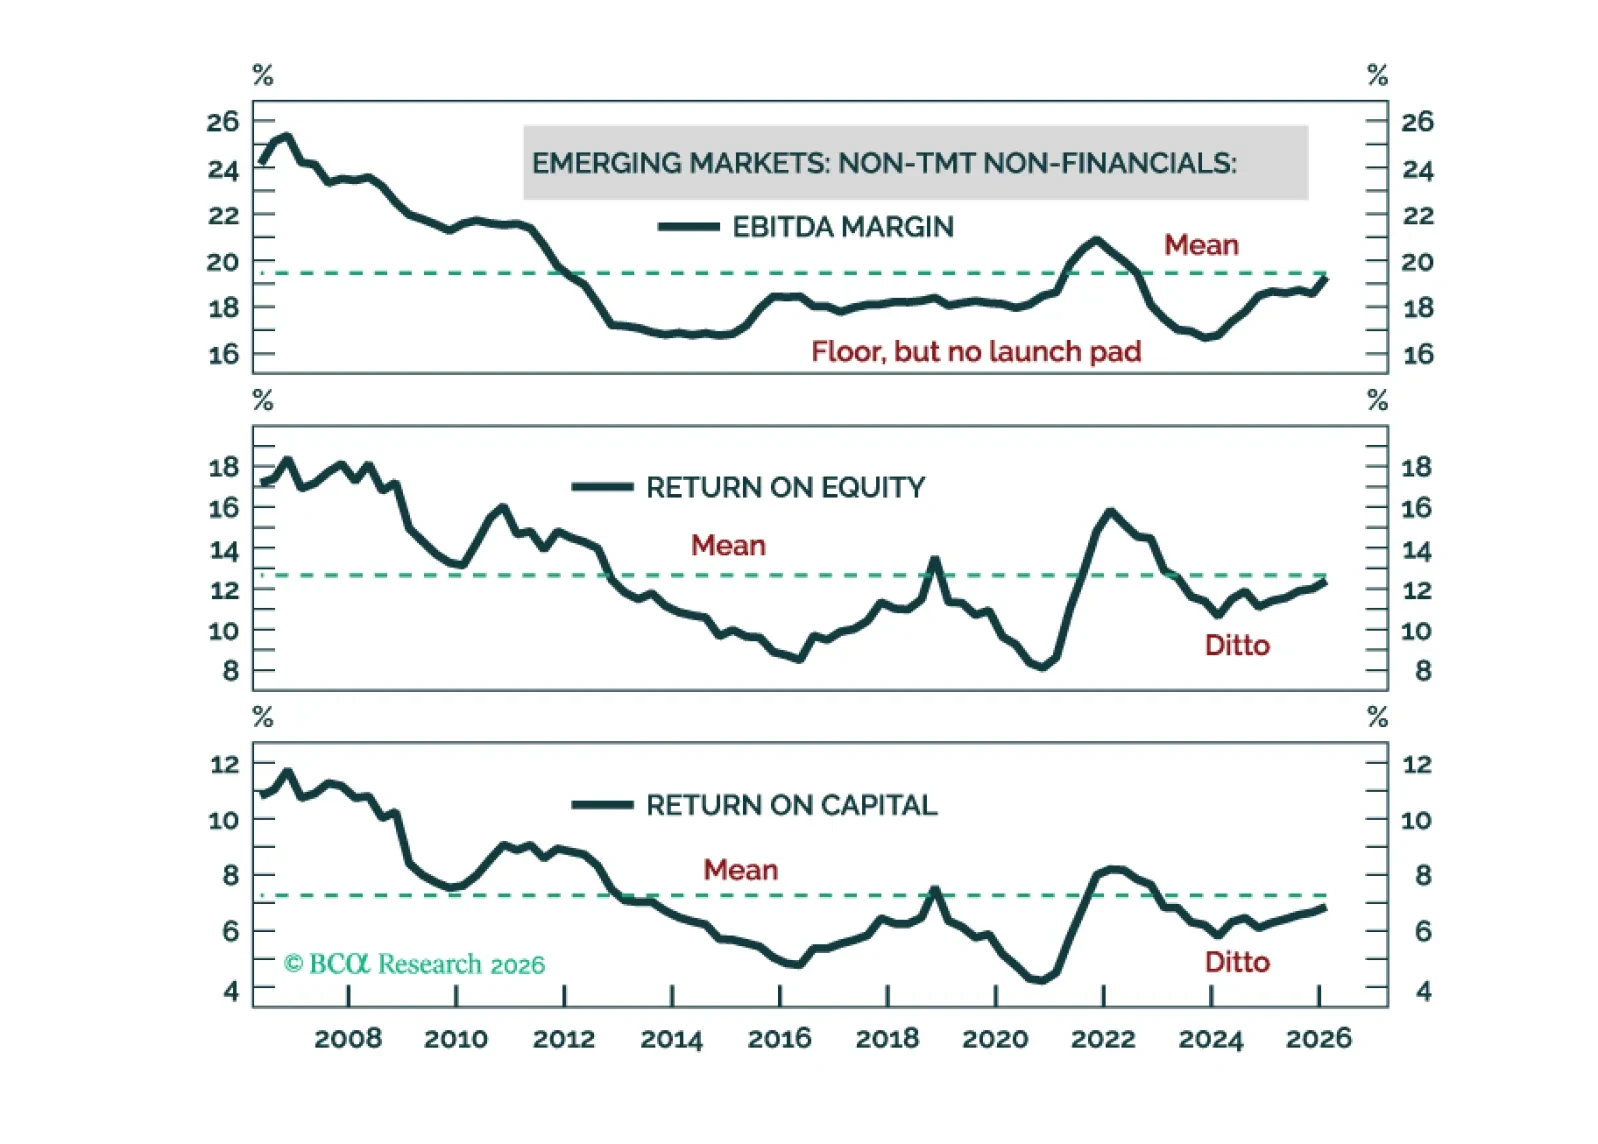
半導体銘柄を除くと、EM/Chinaの収益性は米国勢および2000年代のEMの構造的ブル相場期に見られた水準の両方を大きく下回っている。3〜5年の期間では、EM/Chinaのグローバルに対する相対株式パフォーマンスはレンジでの推移にとどまる。
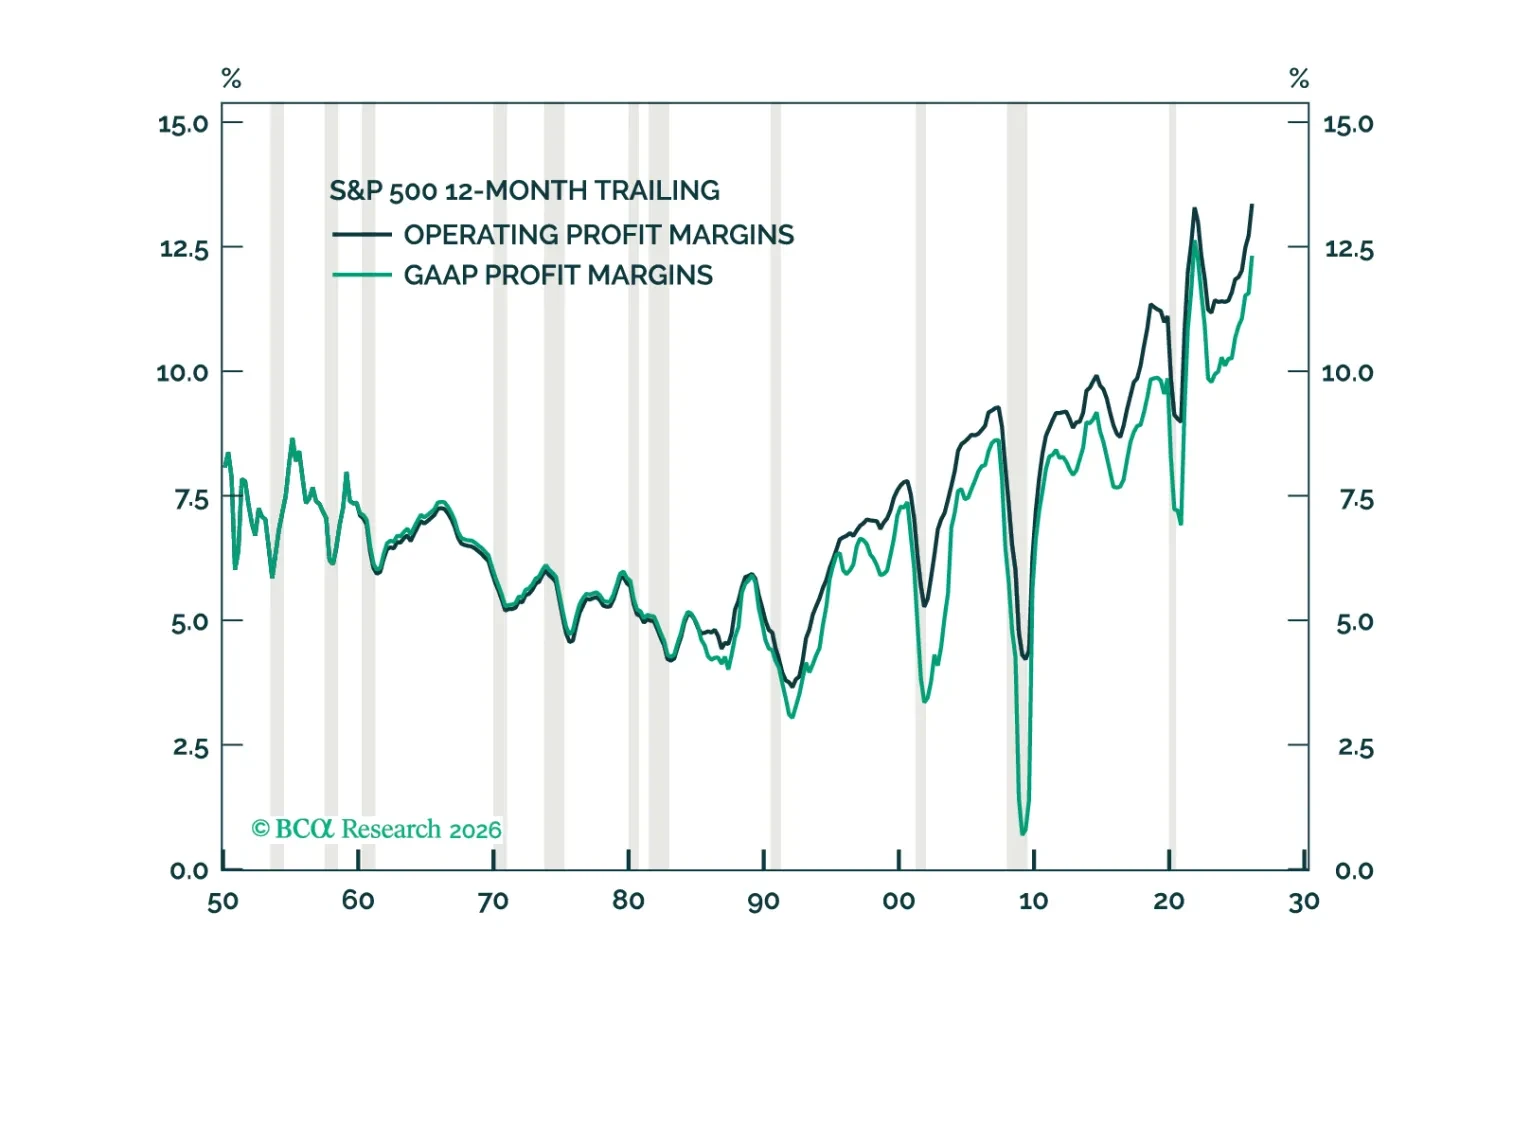
米国の利益率にとってのゴルディロックス環境は来年に入って悪化し始めるだろう。従来の見方に反して、AIは生産者と利用者の双方の利益率を押し下げる可能性がある。
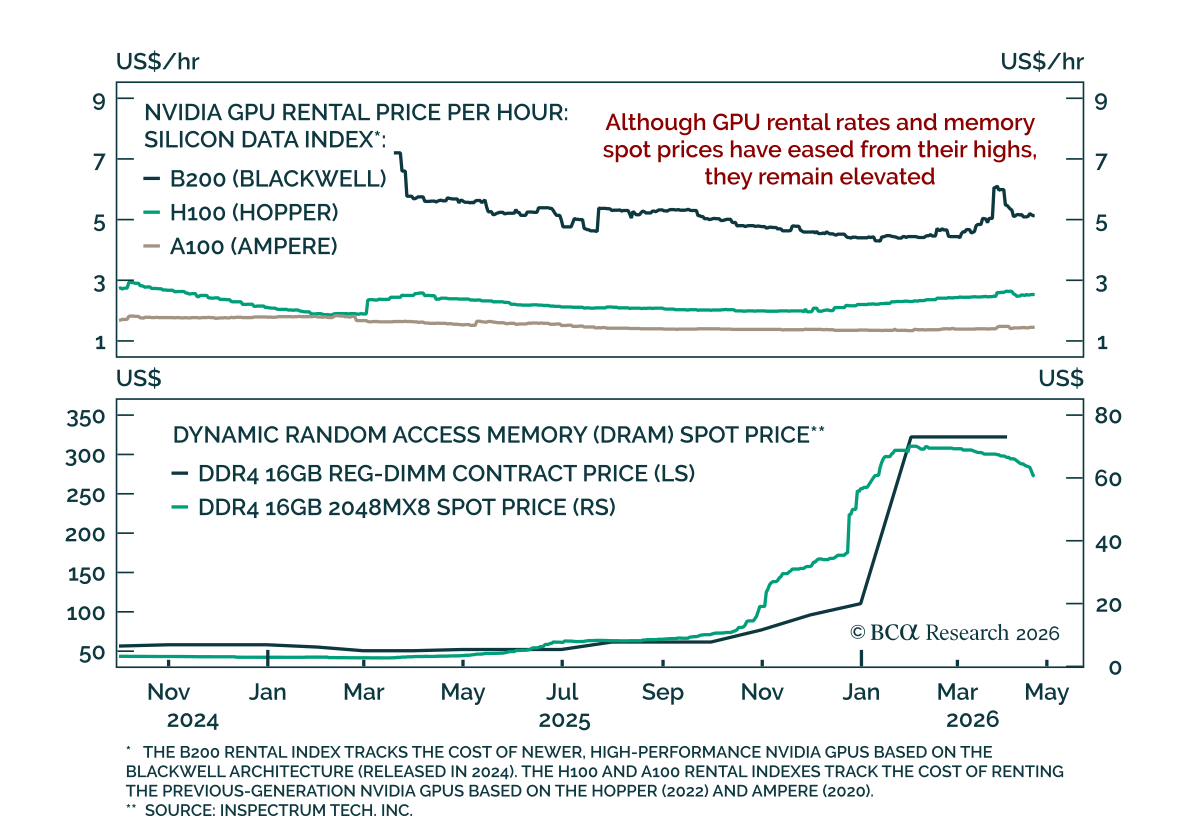
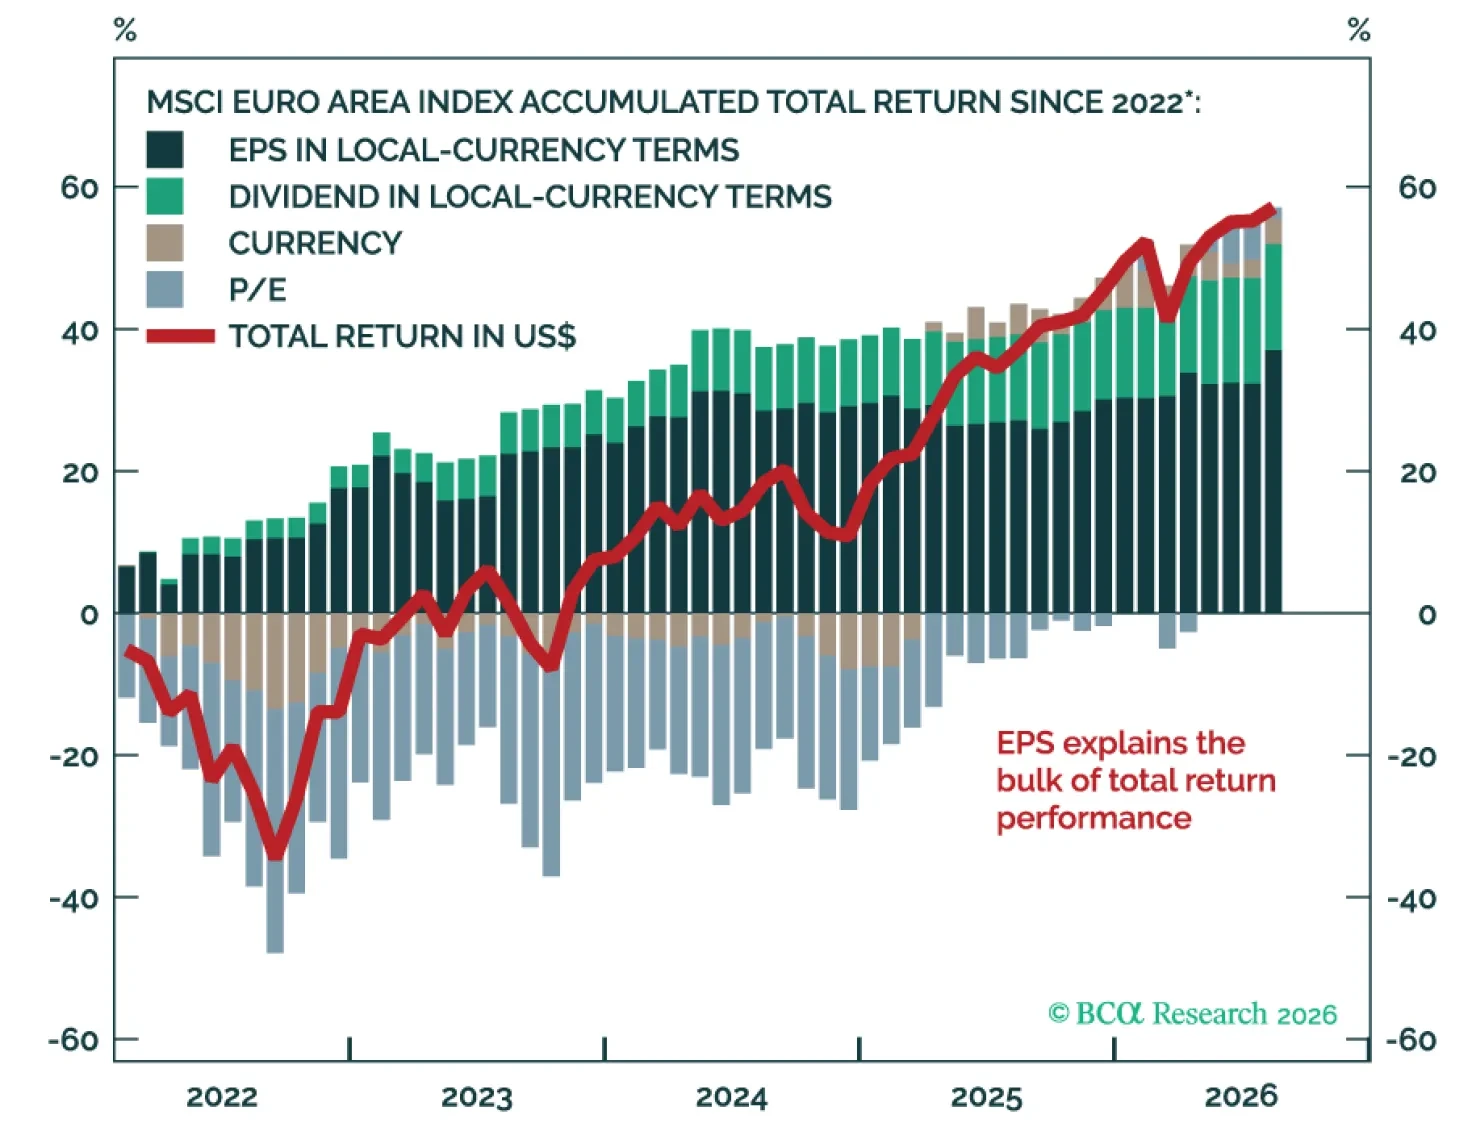
当社のグローバル・インベストメント・ストラテジストは、12か月の株式配分をややアンダーウェイトからニュートラルに引き上げています。1999年型のメルトアップが差し迫った2000年型の崩壊よりも起こりやすく見えるためです。 彼らは年初、2026年が2000年に似ると予想しており、その結果が起こる可能性は依然として残っています。とはいえ、AIエージェントによる急増するコンピュート需要がサイクルを延ばしています。彼らの3か月の株式スタンスはすでにニュートラルでした。 今年のS&P…
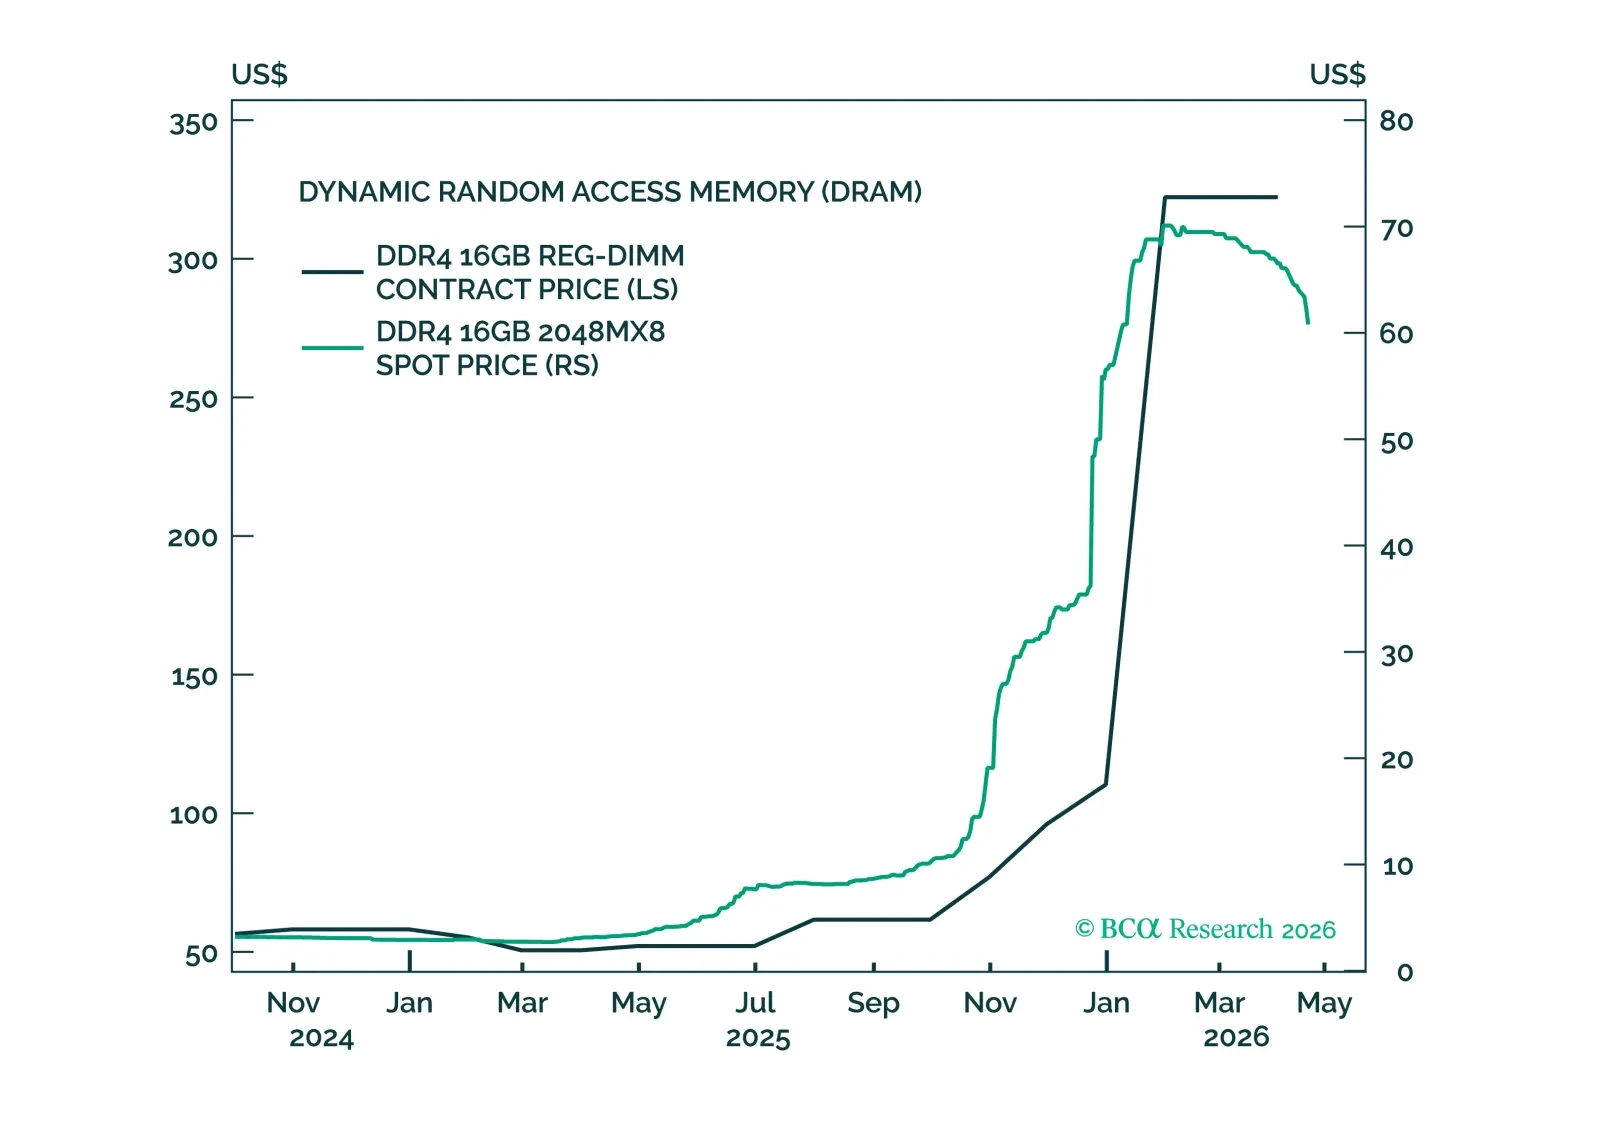
今年のS&P 500の利益予想の上昇の大部分は供給不足に起因しています。原油の供給不足はエネルギー企業の予想を押し上げてきましたが、軍事衝突が解決すれば解消するでしょう。しかし、半導体やその他のAI関連機器の供給不足はもうしばらく続く可能性があります。したがって、当社は推奨する12カ月のエクイティ配分をややアンダーウェイトからニュートラルに引き上げます。3カ月の期間ではすでにニュートラルです。
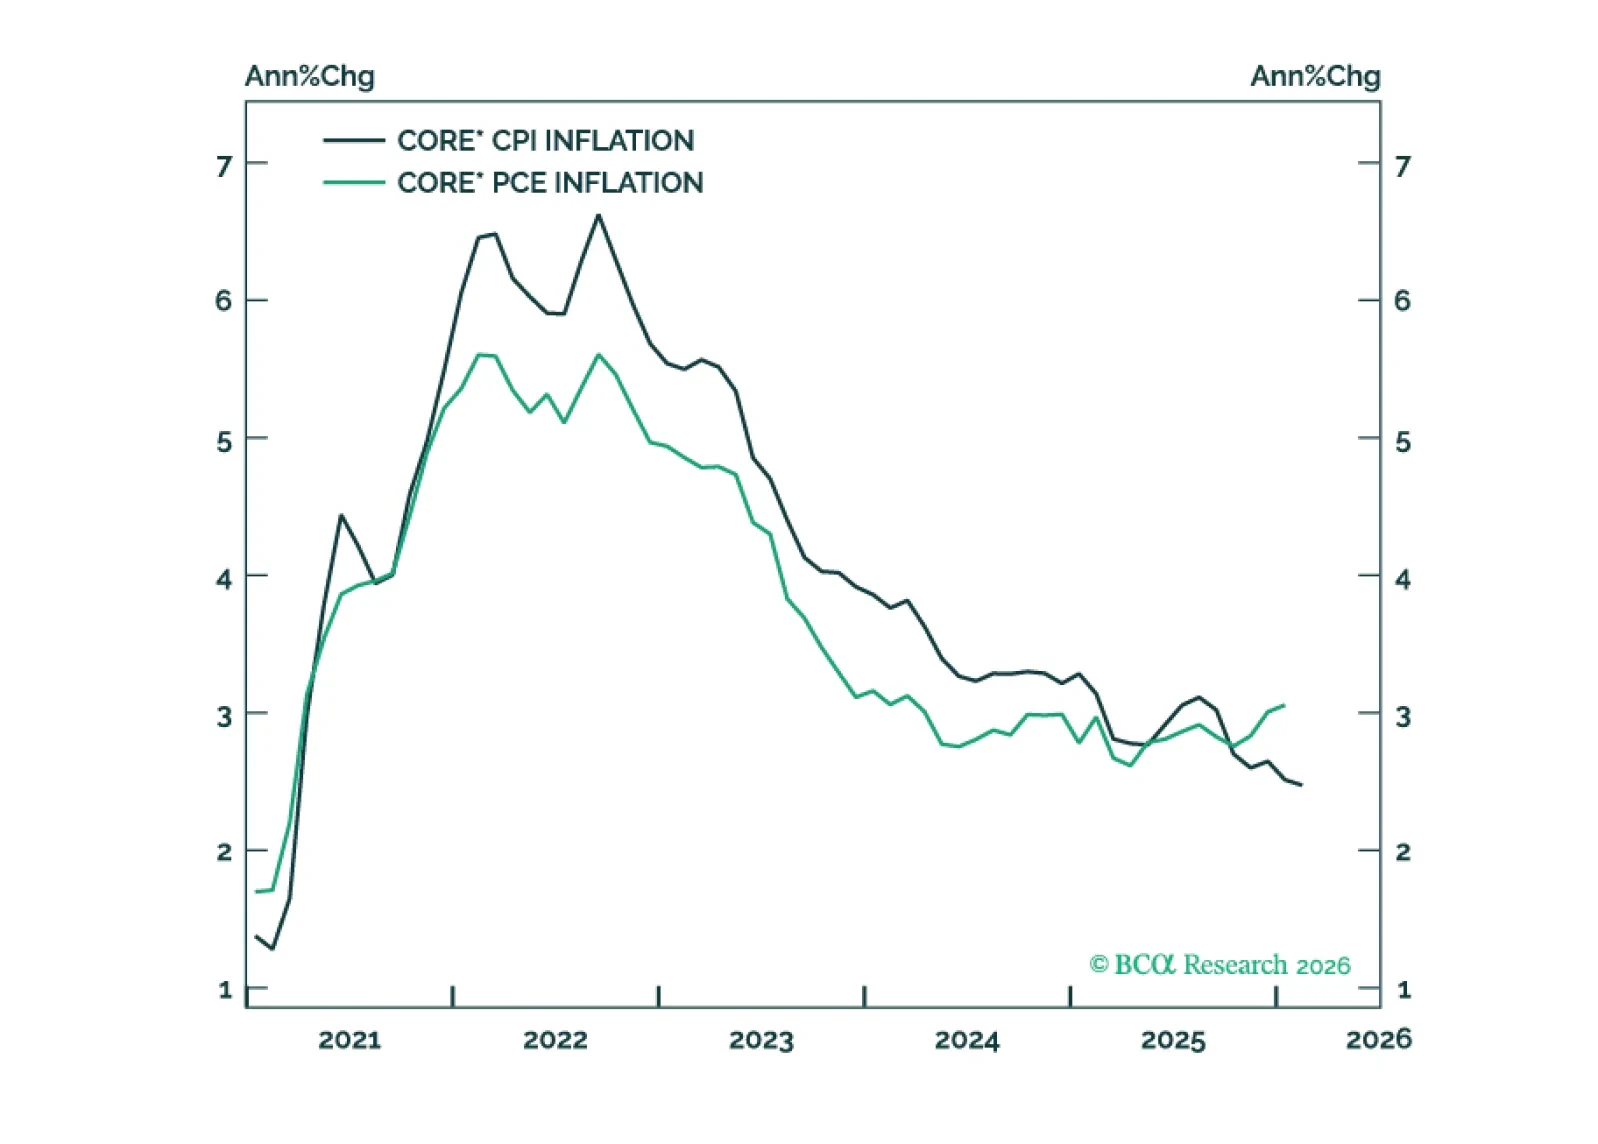
PCEとCPIのインフレの差は今後数か月以内に縮小すると見込まれ、主にコアPCEインフレがトリムド・ミーンに収束することが要因となる。