Yen japonés
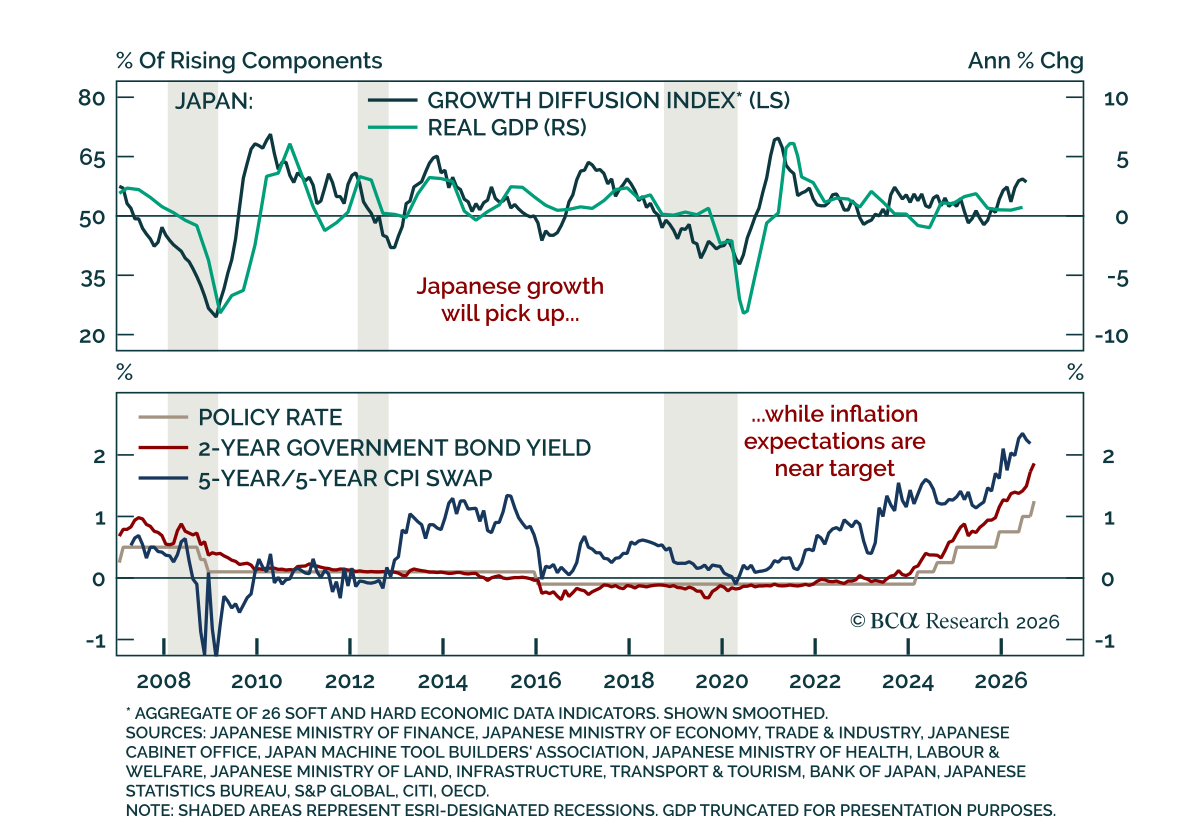
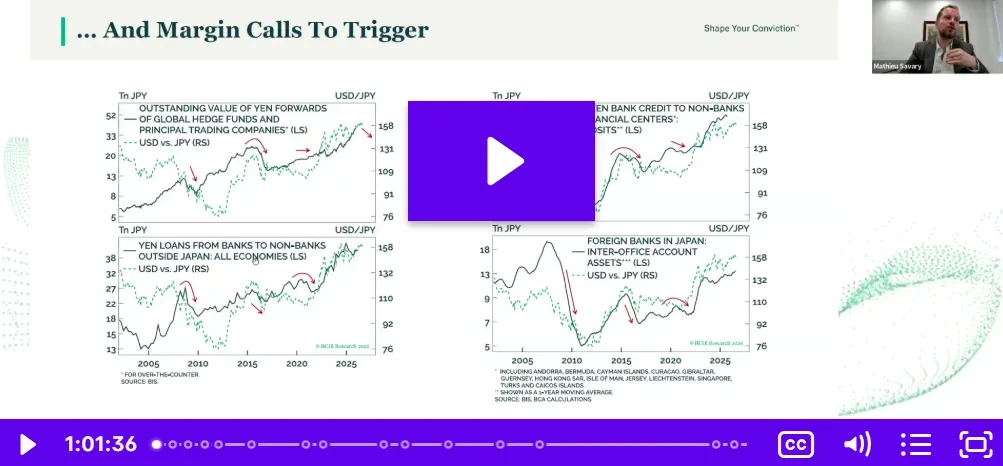
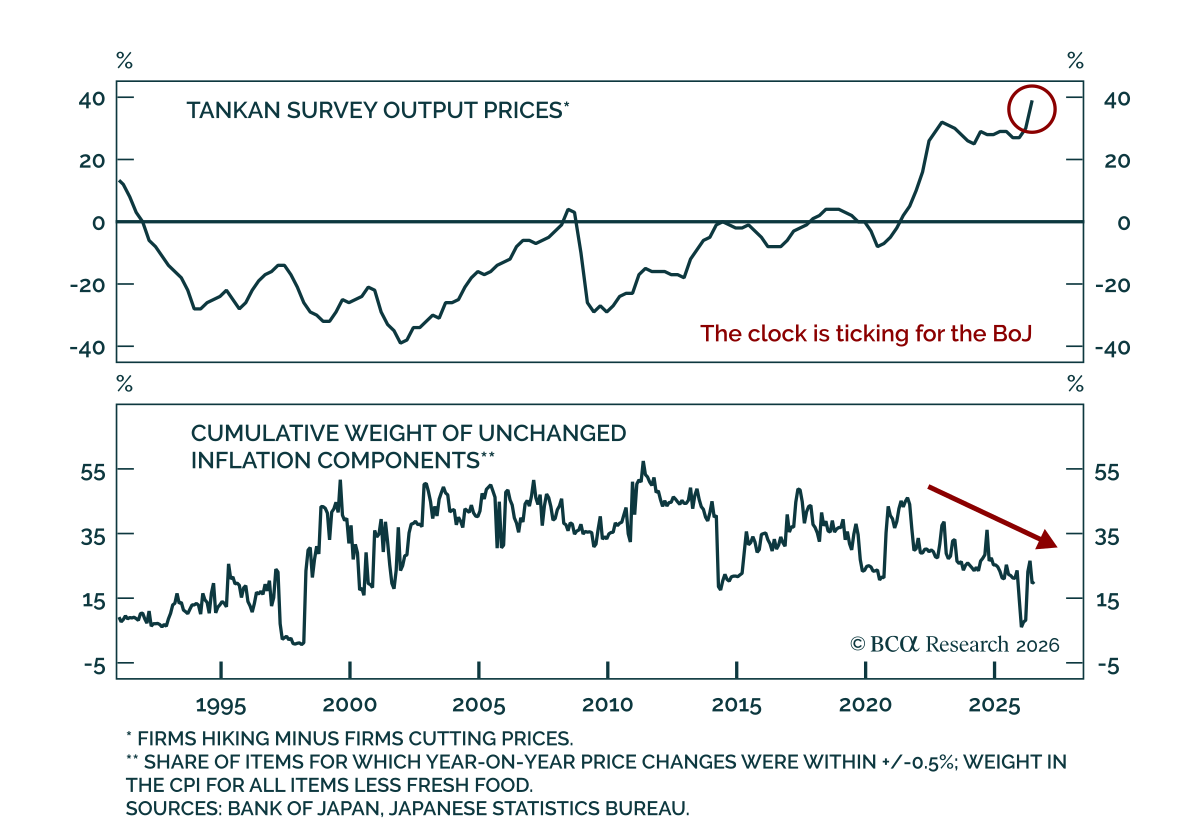
La próxima etapa del yen no es una historia fiscal, sino una de inflación, y el BoJ está a punto de admitirlo. Explicamos por qué un giro en septiembre llevaría al USD/JPY hacia 99 y por qué los activos de riesgo globales no pagarán el precio.
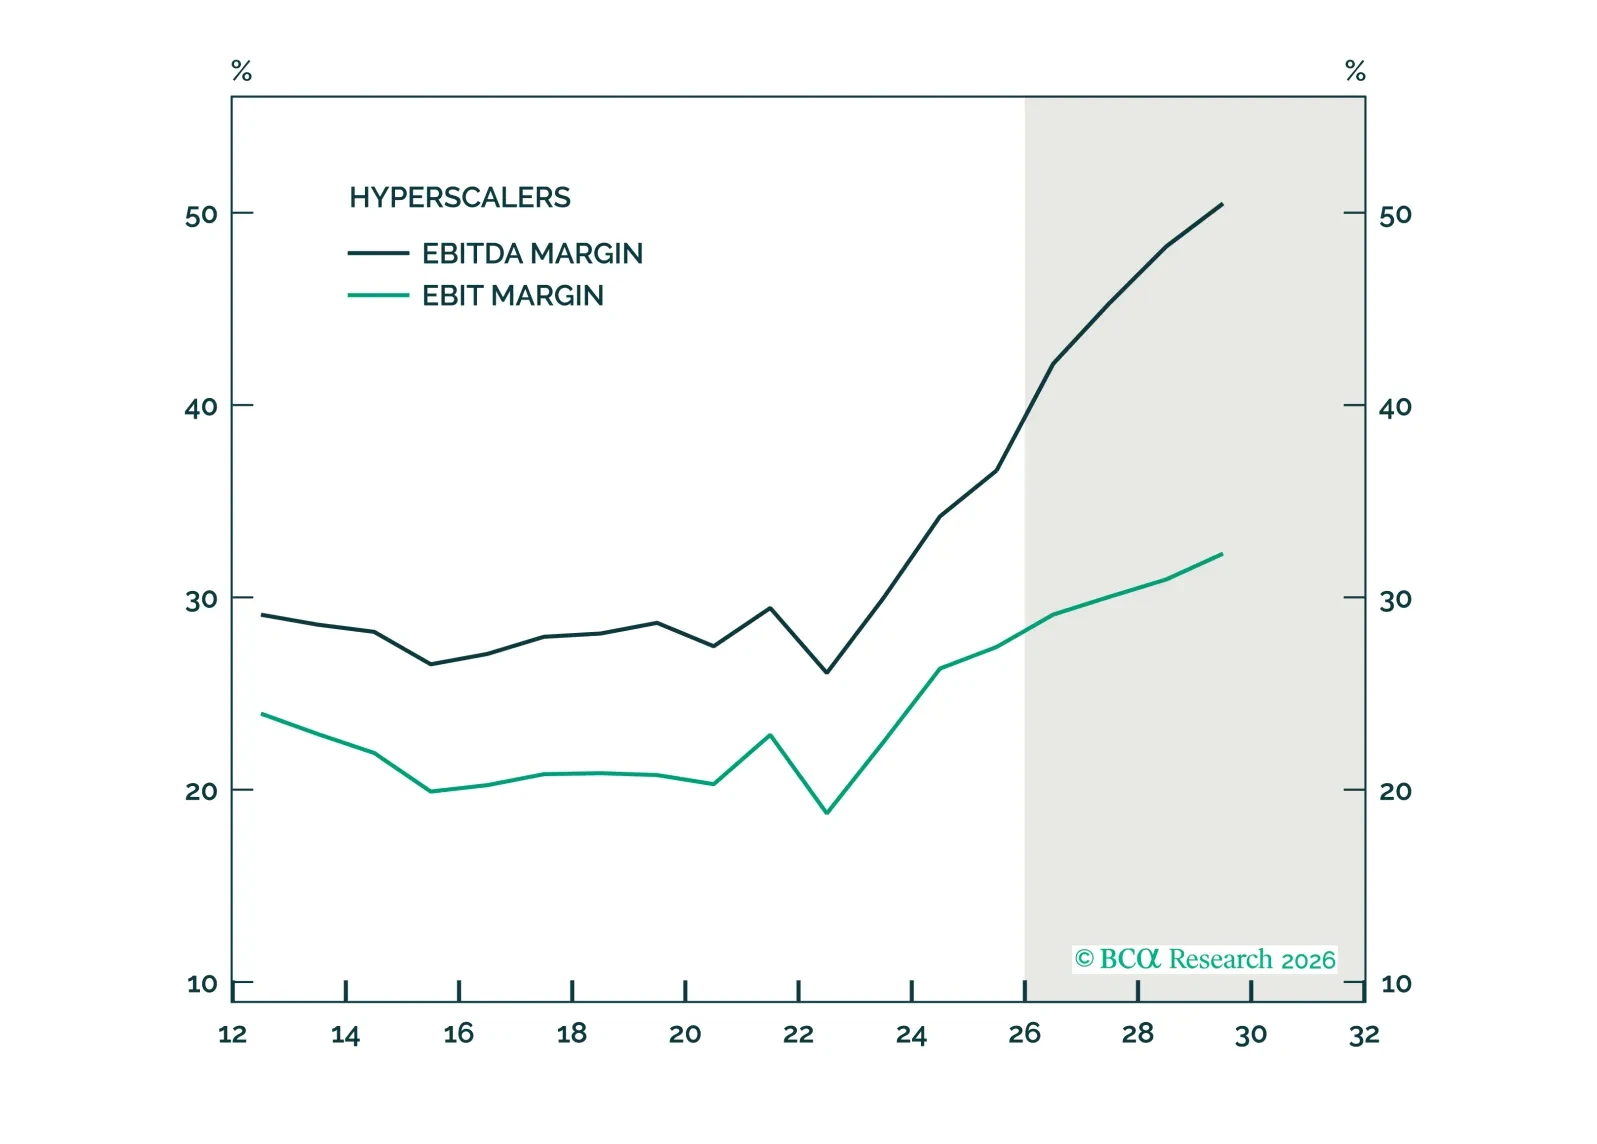
Una escasez aguda de hardware de IA respaldará a las acciones tecnológicas hasta fin de año. Sin embargo, las empresas de IA pueden necesitar, en última instancia, generar $10 billones al año en ingresos para justificar su capex. A menos que se produzca un aumento masivo en el crecimiento de la productividad, esto será muy difícil de lograr. A pesar del anuncio de hoy del Tesoro sobre operaciones de recompra ampliadas, es probable que los rendimientos de los bonos se mantengan elevados en los próximos meses. El aumento de los crack spreads ha reducido la demanda de crudo, lo cual no es alentador para el crecimiento mundial. En el frente cambiario, la intervención reciente para apoyar al yen probablemente será insuficiente, pero la moneda tiene un importante potencial alcista a largo plazo.


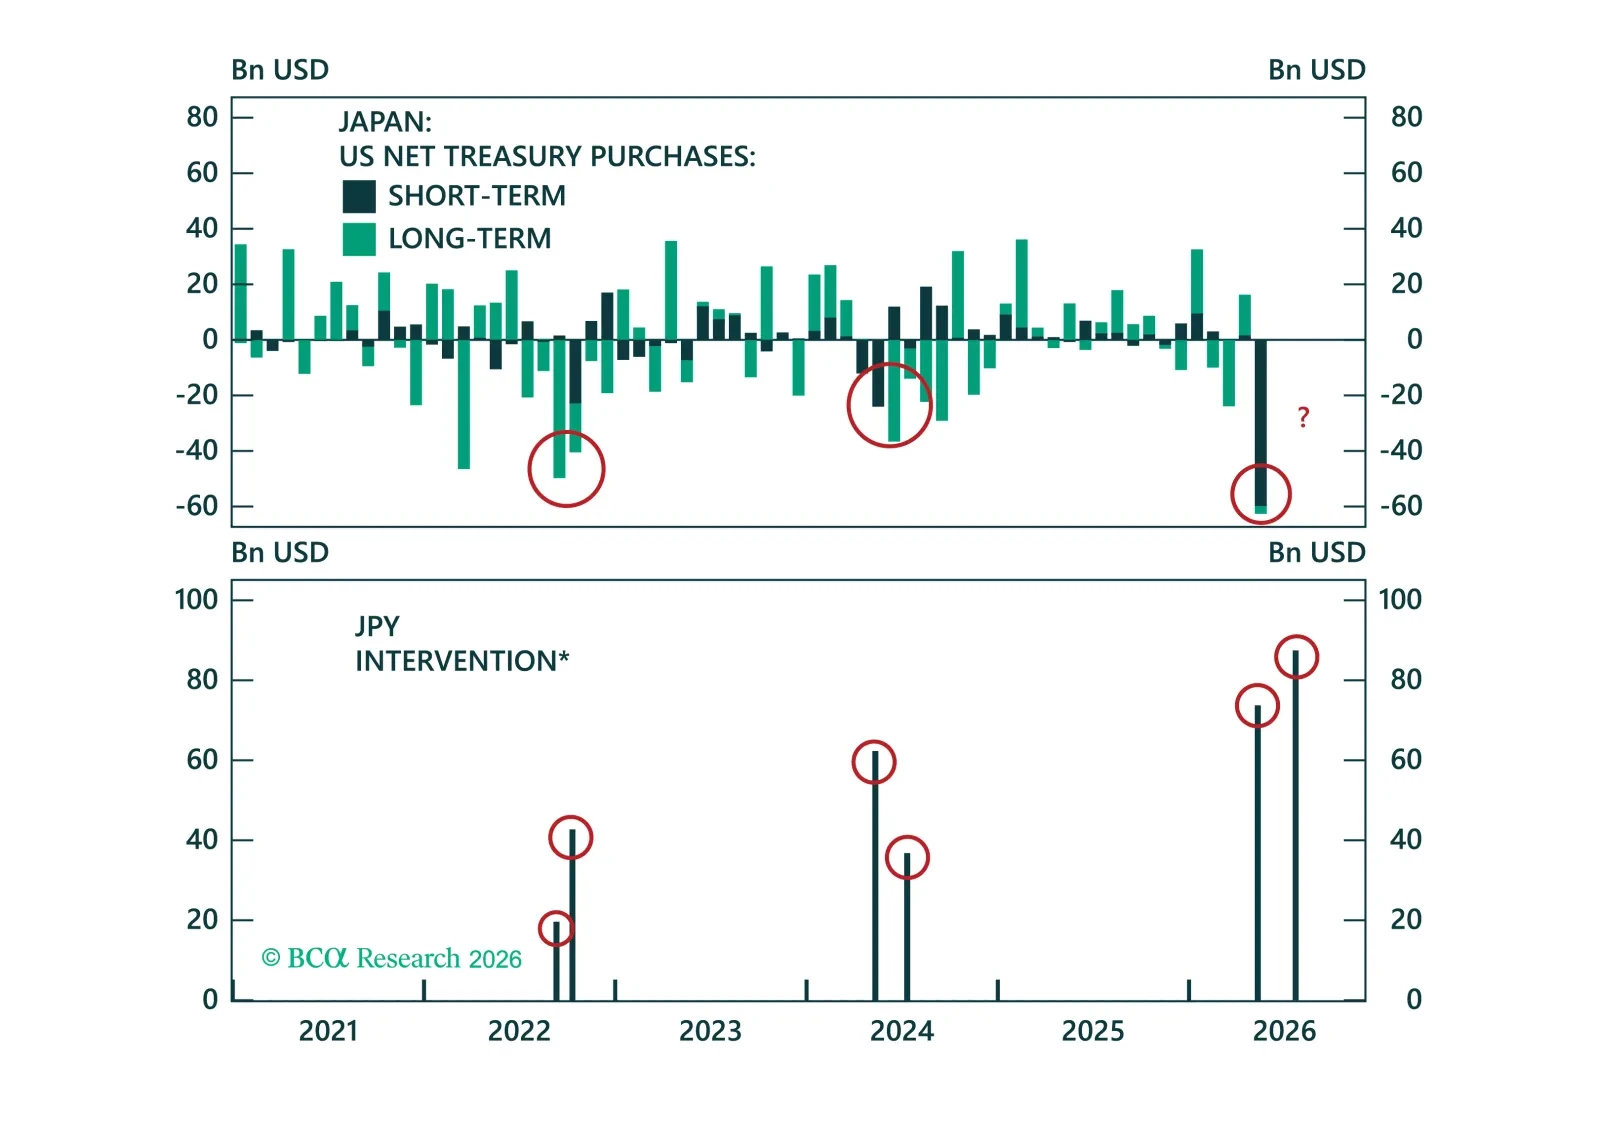
MoF y el Tesoro de EE. UU. intervinieron juntos para defender el yen, pero ni siquiera una intervención conjunta puede restablecer los fundamentos que siguen lastrando a la moneda. Mientras tanto, la búsqueda por parte de Washington de sus propios incentivos ofrece otra visión de un Tesoro de EE. UU. más activista.

