US Labor Market
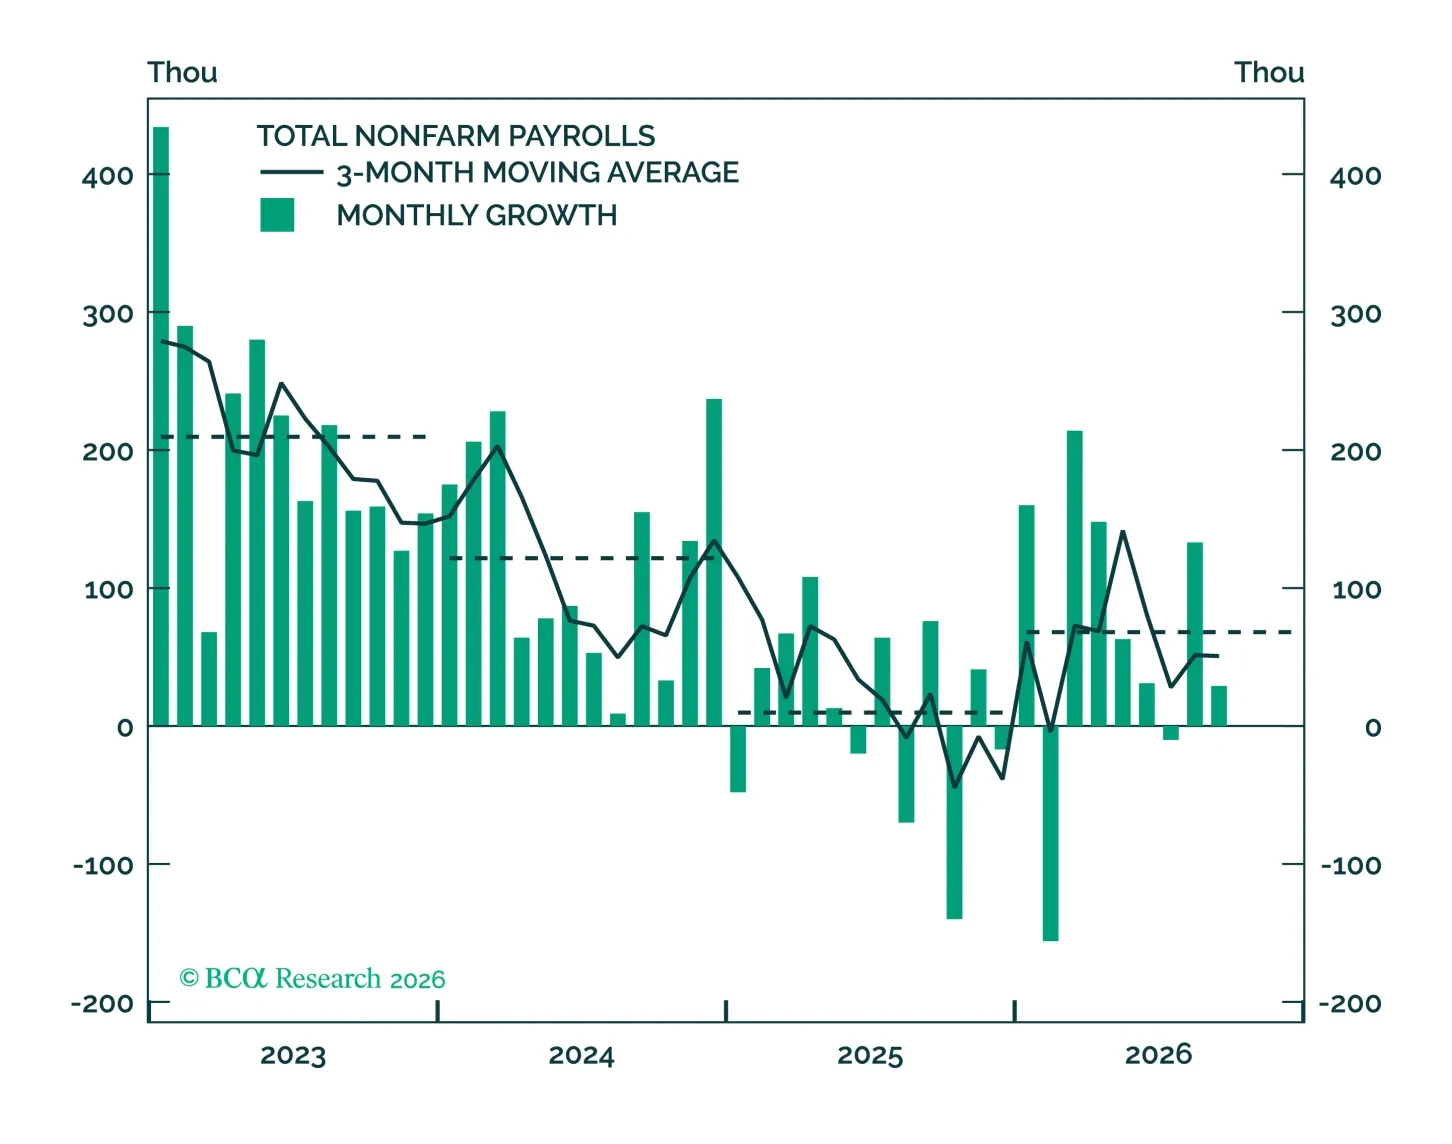
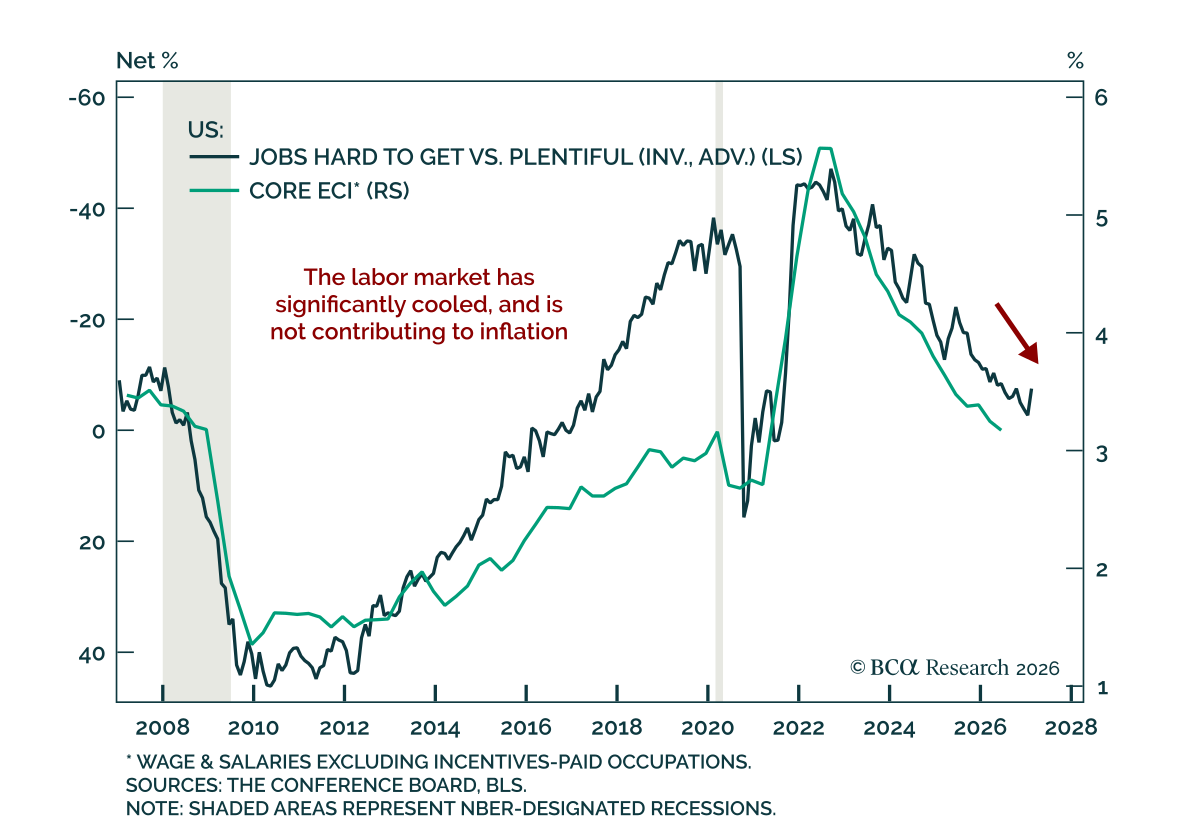
El informe de empleo de esta mañana sirve para subrayar que el mercado laboral no es una fuente de presión inflacionaria y, por lo tanto, de importancia secundaria en lo que respecta a la toma de decisiones a corto plazo de la Fed.
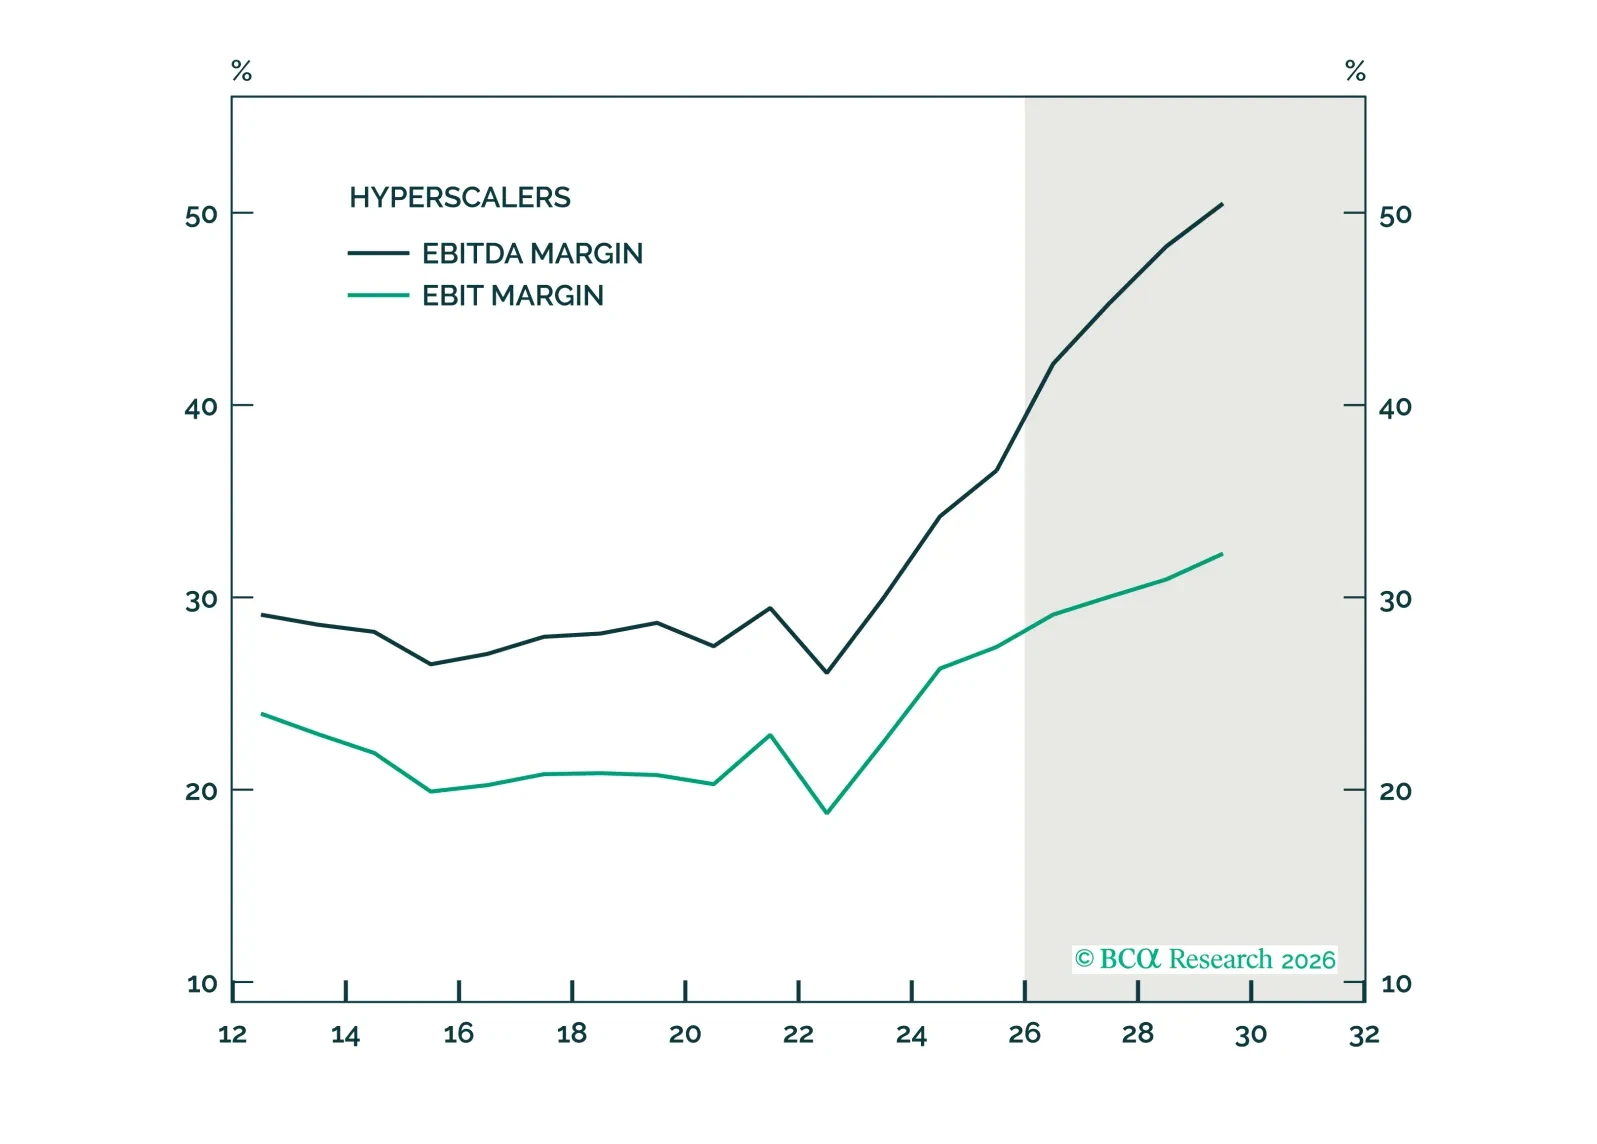
Una escasez aguda de hardware de IA respaldará a las acciones tecnológicas hasta fin de año. Sin embargo, las empresas de IA pueden necesitar, en última instancia, generar $10 billones al año en ingresos para justificar su capex. A menos que se produzca un aumento masivo en el crecimiento de la productividad, esto será muy difícil de lograr. A pesar del anuncio de hoy del Tesoro sobre operaciones de recompra ampliadas, es probable que los rendimientos de los bonos se mantengan elevados en los próximos meses. El aumento de los crack spreads ha reducido la demanda de crudo, lo cual no es alentador para el crecimiento mundial. En el frente cambiario, la intervención reciente para apoyar al yen probablemente será insuficiente, pero la moneda tiene un importante potencial alcista a largo plazo.
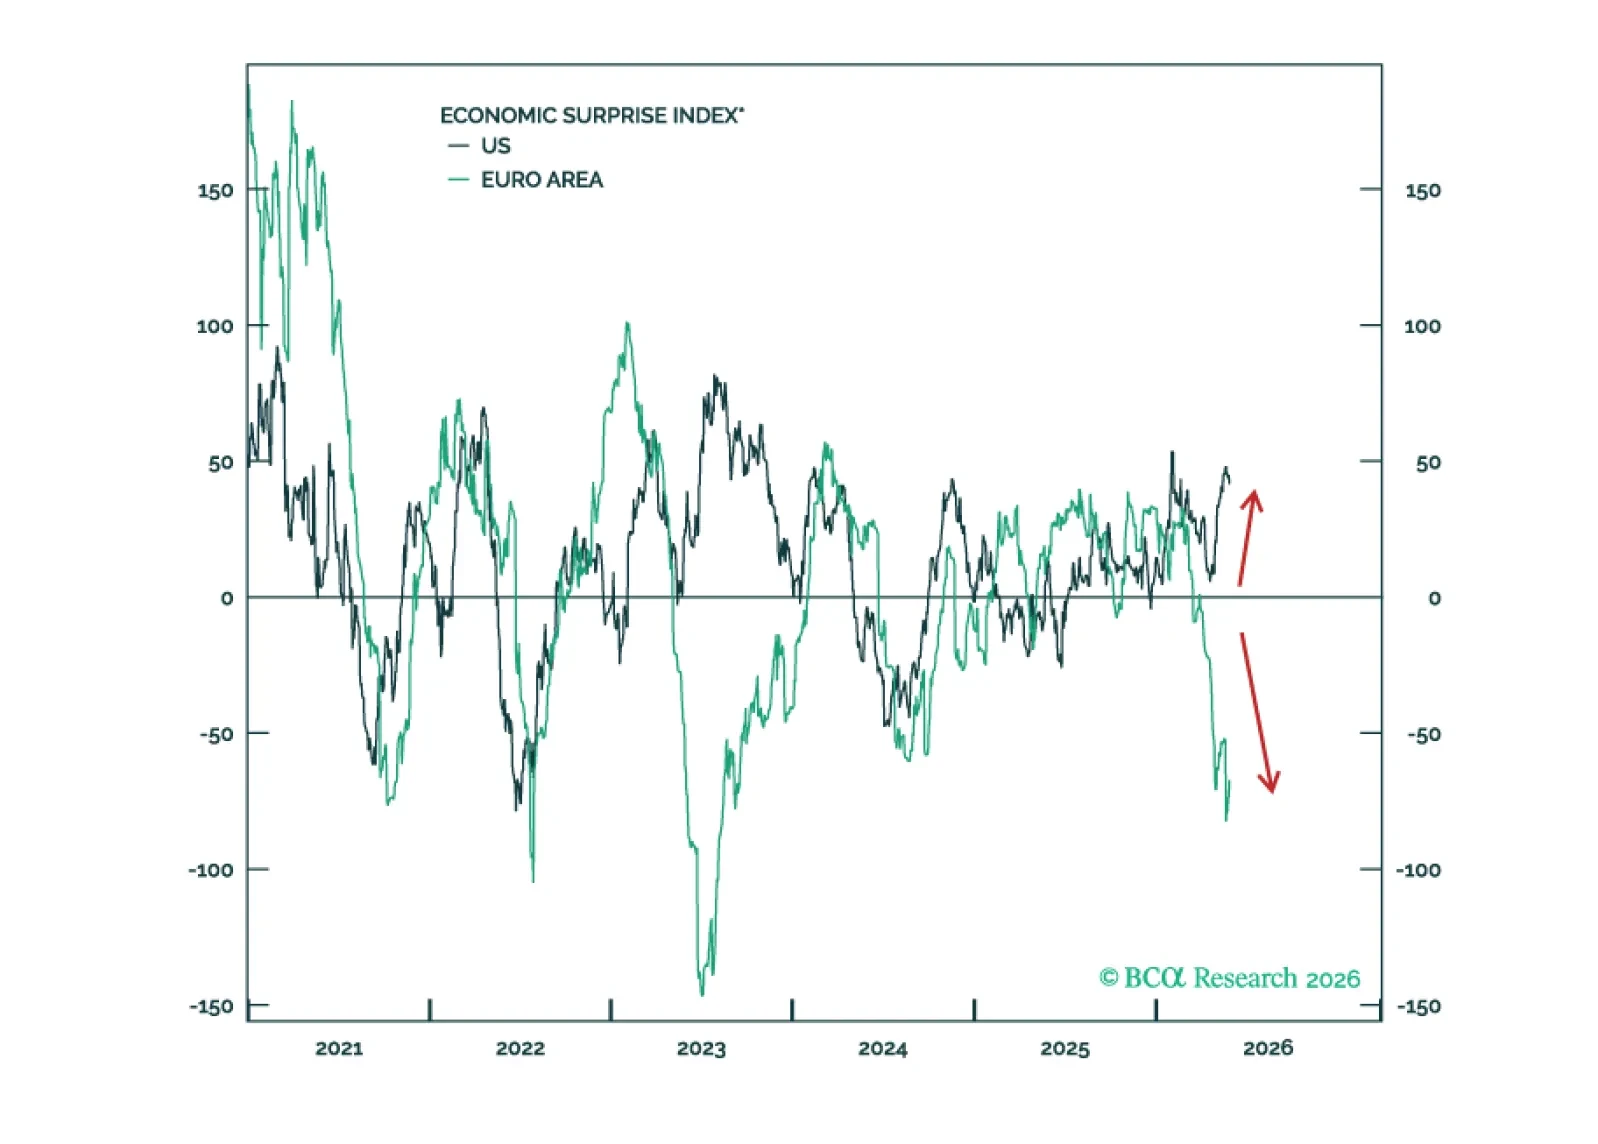
En la Sección I, Doug vuelve a examinar la situación en el Estrecho de Ormuz y sus implicaciones para el crecimiento en Europa y Estados Unidos. En la Sección II, Jonathan analiza si el nombramiento de Kevin Warsh como presidente de la Reserva Federal señala un retorno a una política monetaria basada en reglas, propia de la era Greenspan.
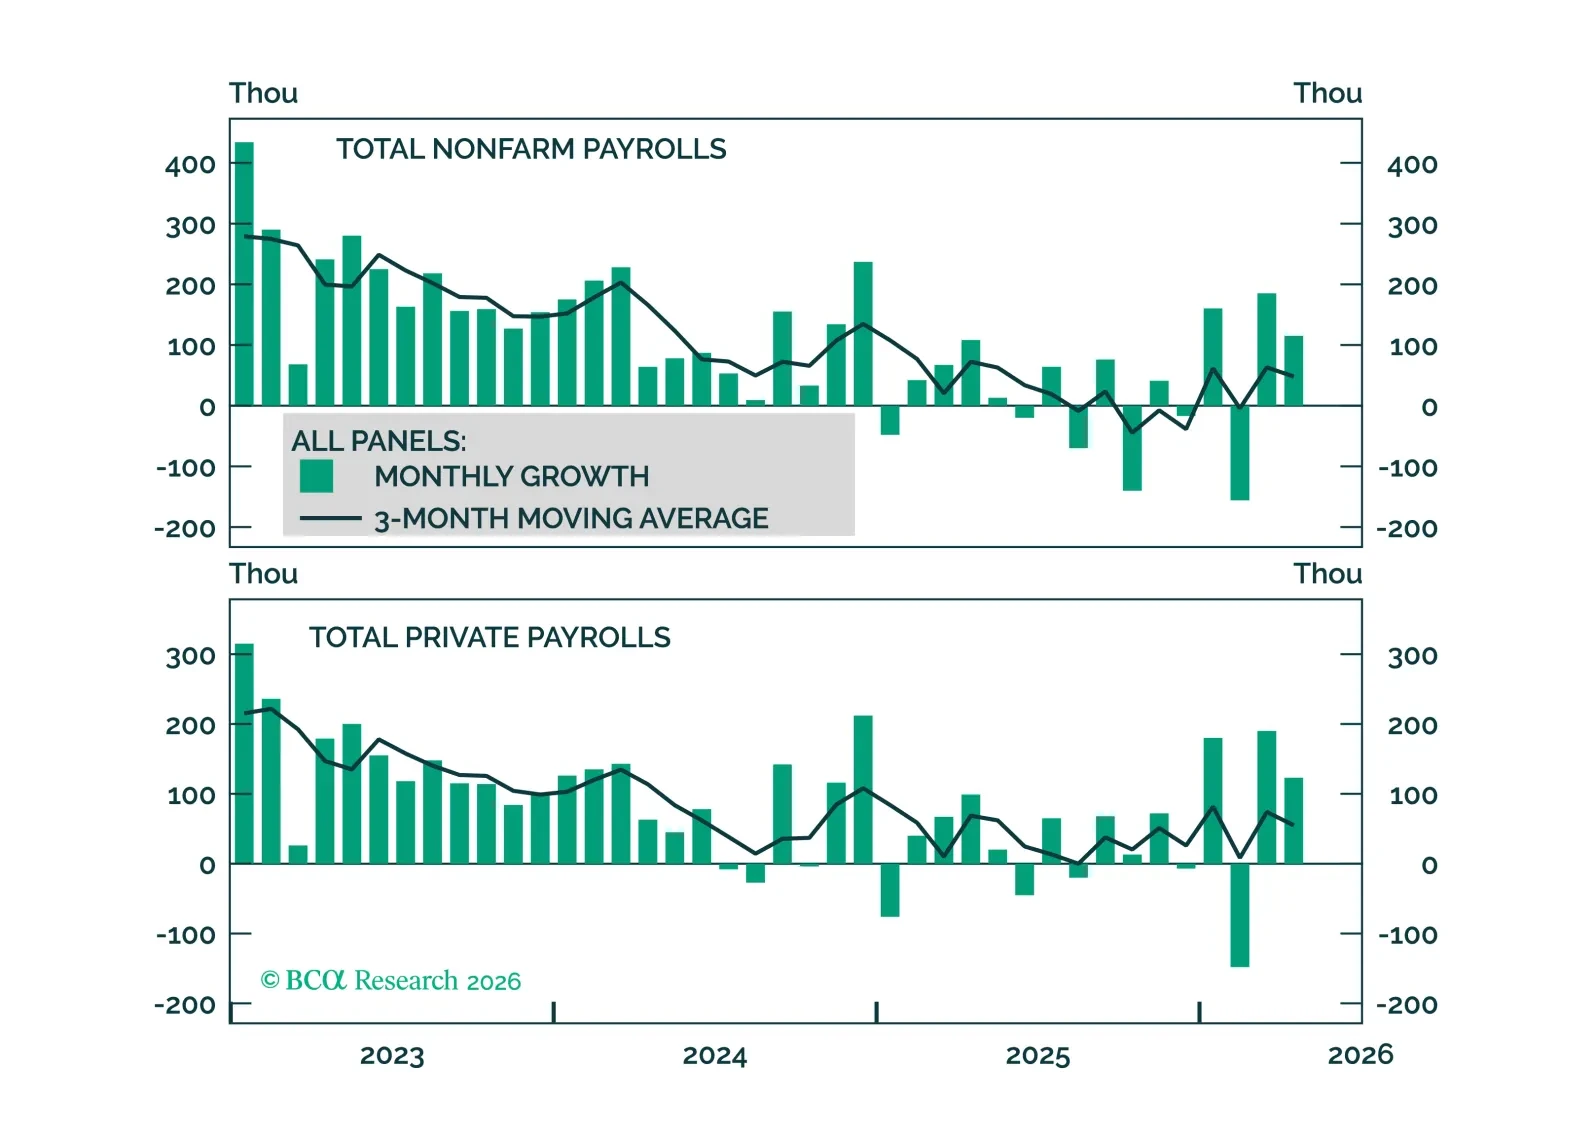
La mejora del crecimiento del empleo mantiene las reducciones de tipos de la Fed fuera de la mesa, pero se requerirá evidencia de un endurecimiento del mercado laboral antes de que las subidas de tipos pasen a formar parte de la discusión.
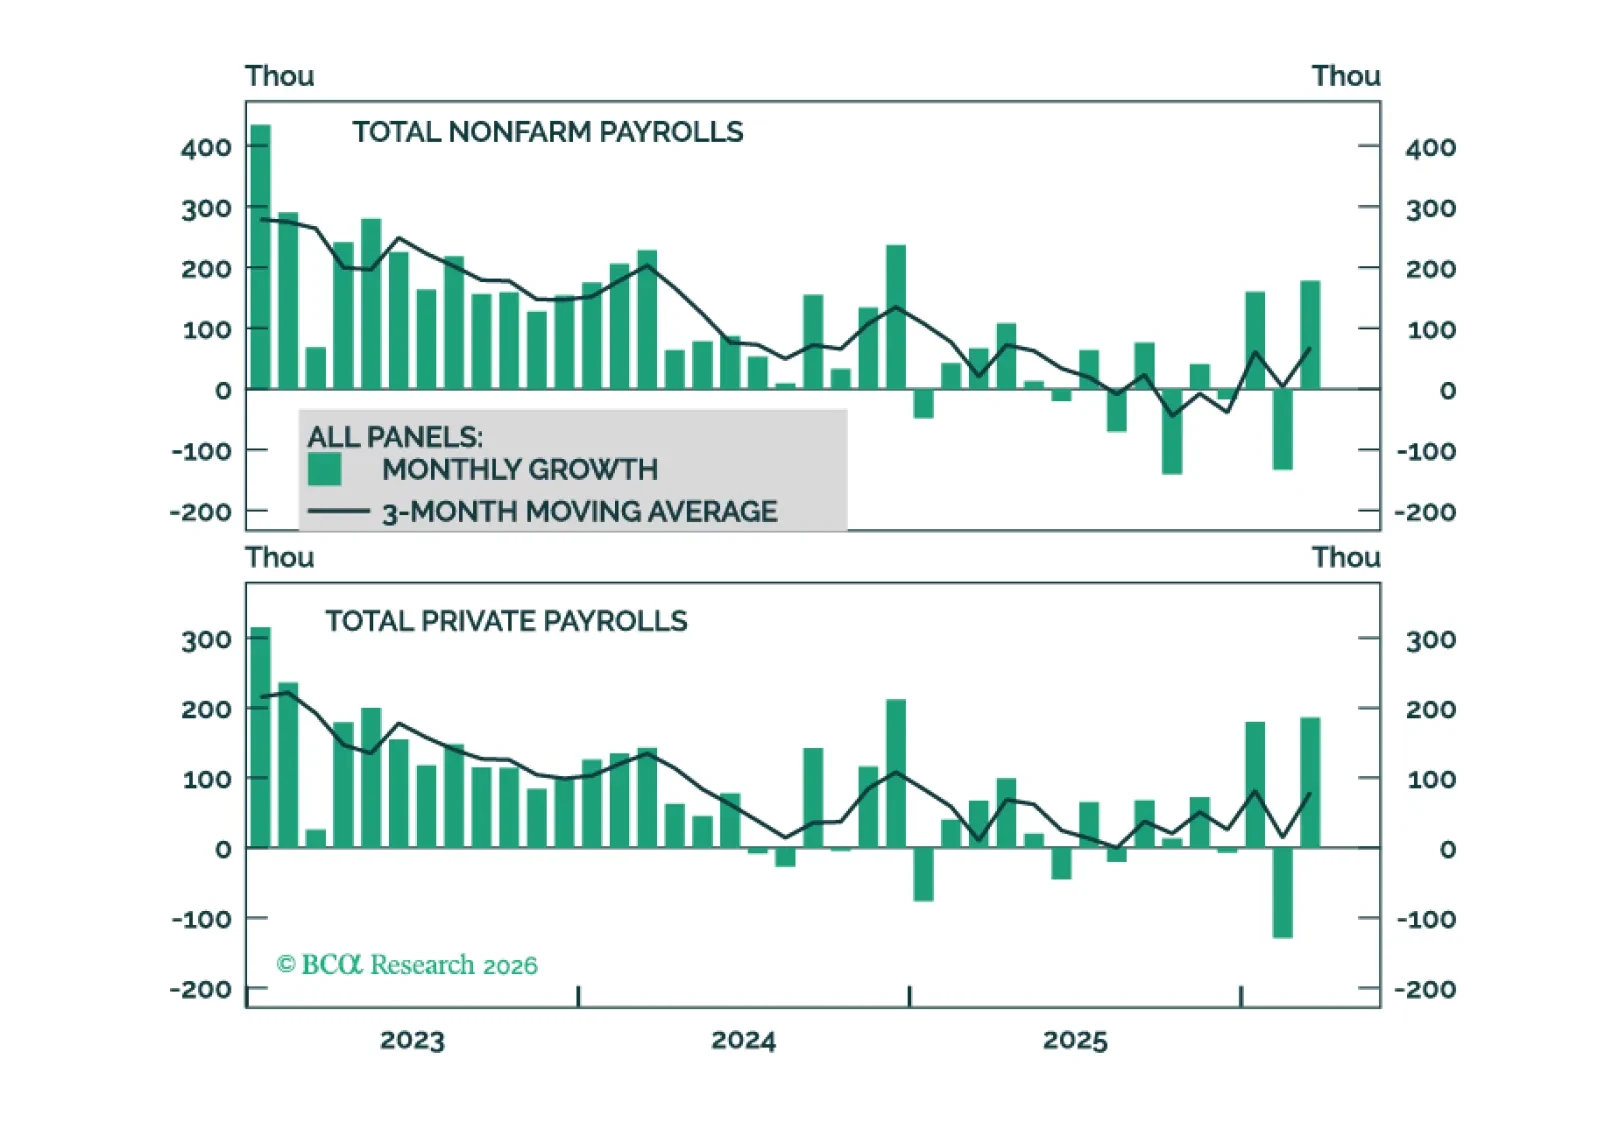
Los datos de empleo de EE. UU. muestran algunos signos tentativos de aceleración del crecimiento del empleo y de una utilización estable. Vemos el crecimiento mensual de equilibrio del empleo como más cercano a +30k por mes que a cero.
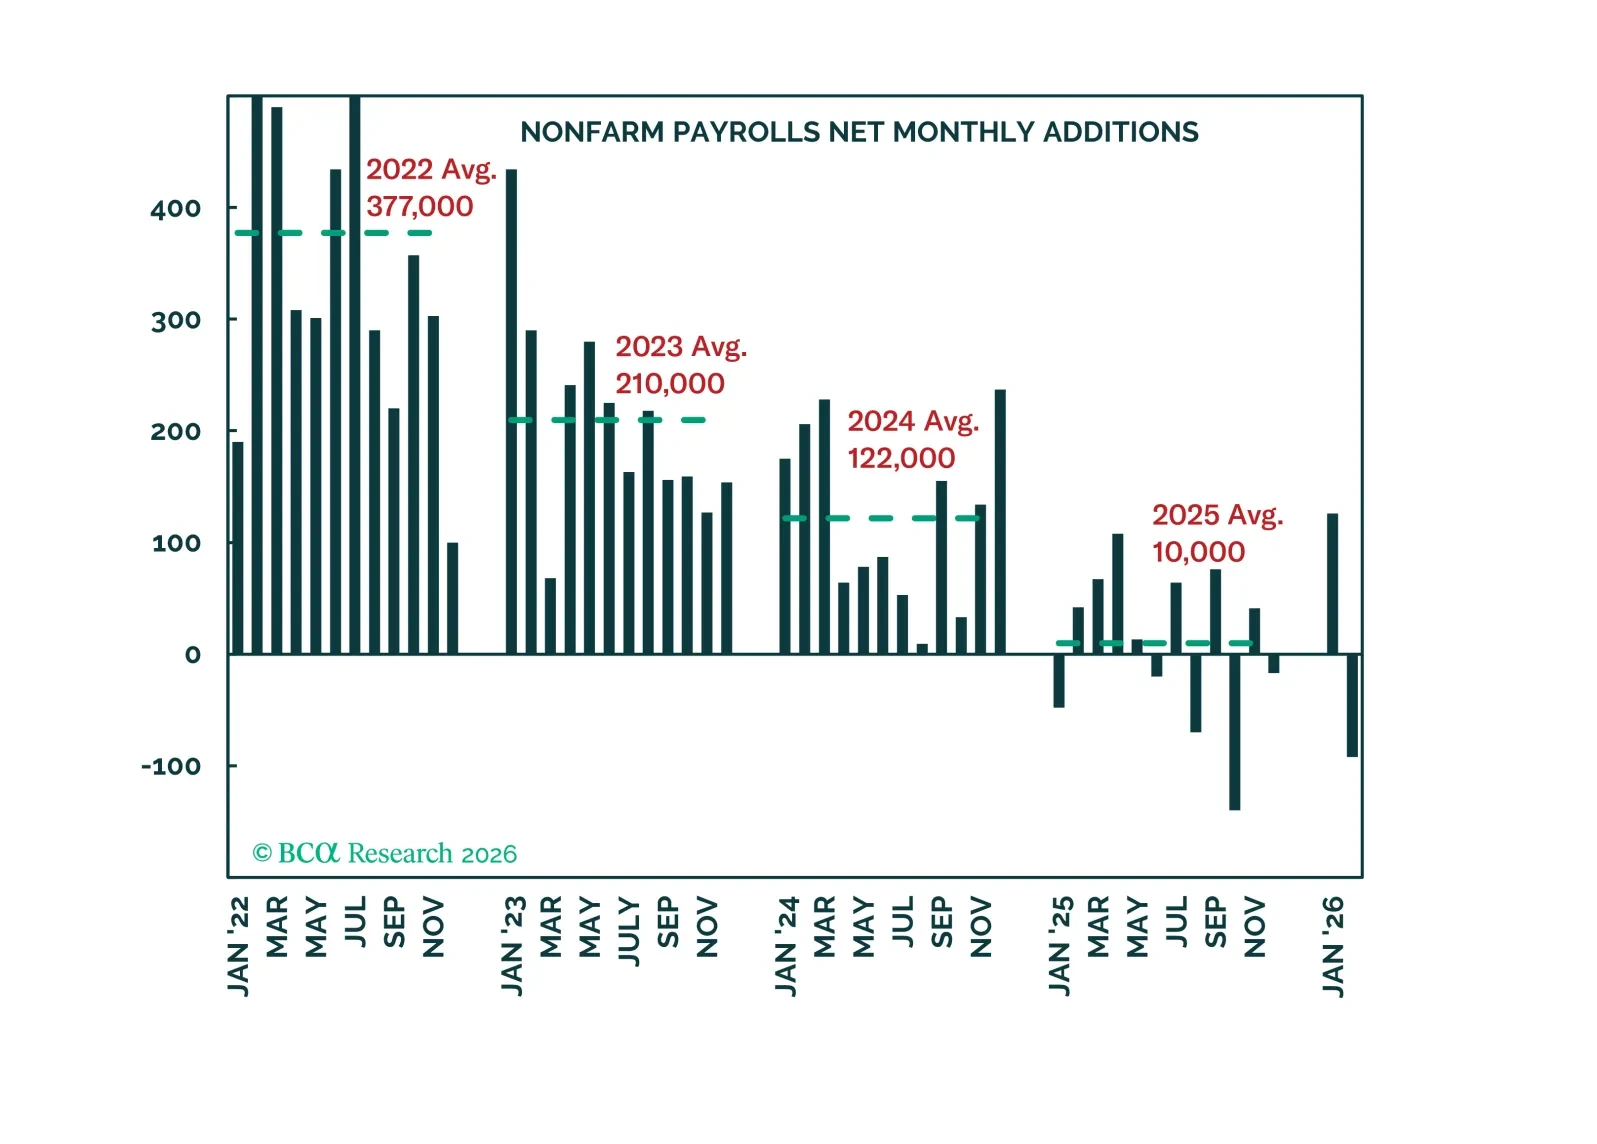
La creación de empleo sigue estancada, pero los consumidores siguen adelante y las ganancias del S&P 500 han estado creciendo a doble dígito. Aunque las repercusiones de la guerra en Oriente Medio aún no están claras, la economía estadounidense estaba bien antes de que comenzara.

Al analizar la volatilidad mes a mes, la tendencia subyacente del crecimiento del empleo es estable y coherente con una tasa de desempleo estable o ligeramente superior.
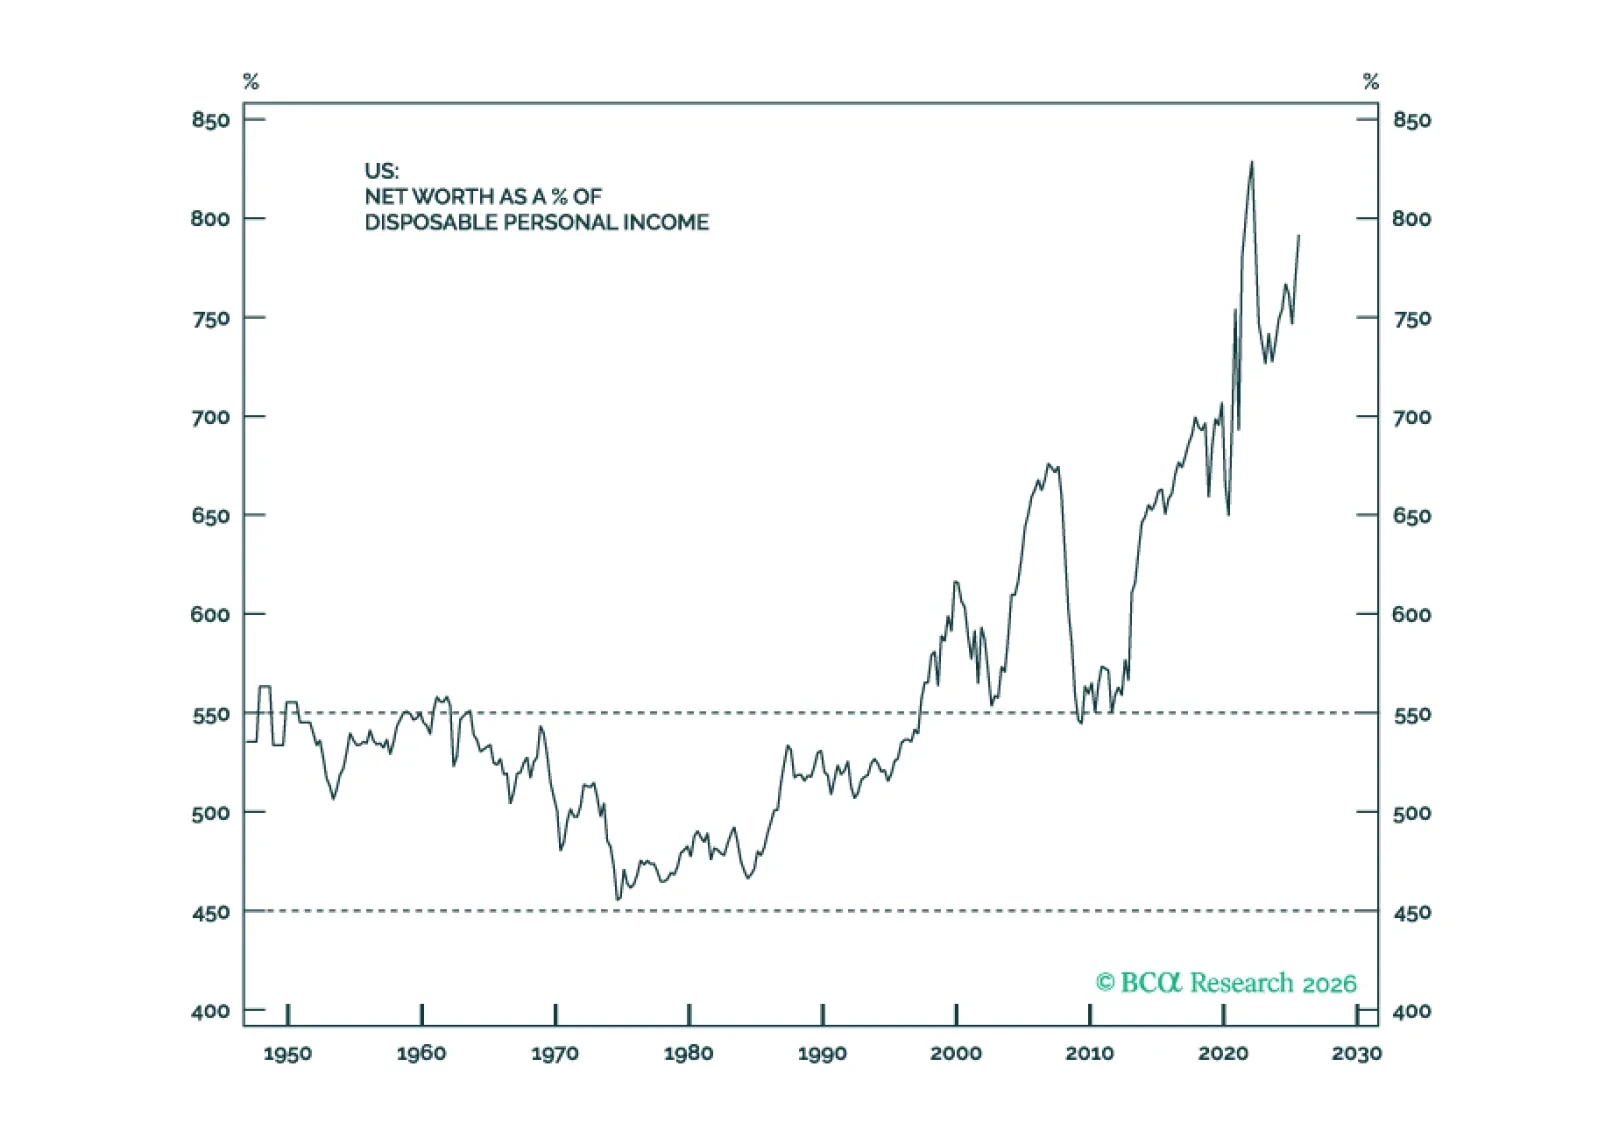
En Sección I, Doug recomienda reducir la exposición a renta variable estadounidense a favor de Europa, ya que las menores probabilidades de recesión hacen poco probable que EE. UU. atraiga flujos de capital hacia activos refugio. En Sección II, Jesse clasifica a las potencias económicas intermedias según las dimensiones de poder duro y blando y recomienda invertir en sus sectores de defensa e industria.